


Macro Weekly (7.24): เทคโนโลยีดิ่งลง หุ้นขนาดเล็กกระสับกระส่าย และนักลงทุนรายย่อยมีแง่ดีอย่างยิ่ง


คลังสินค้า
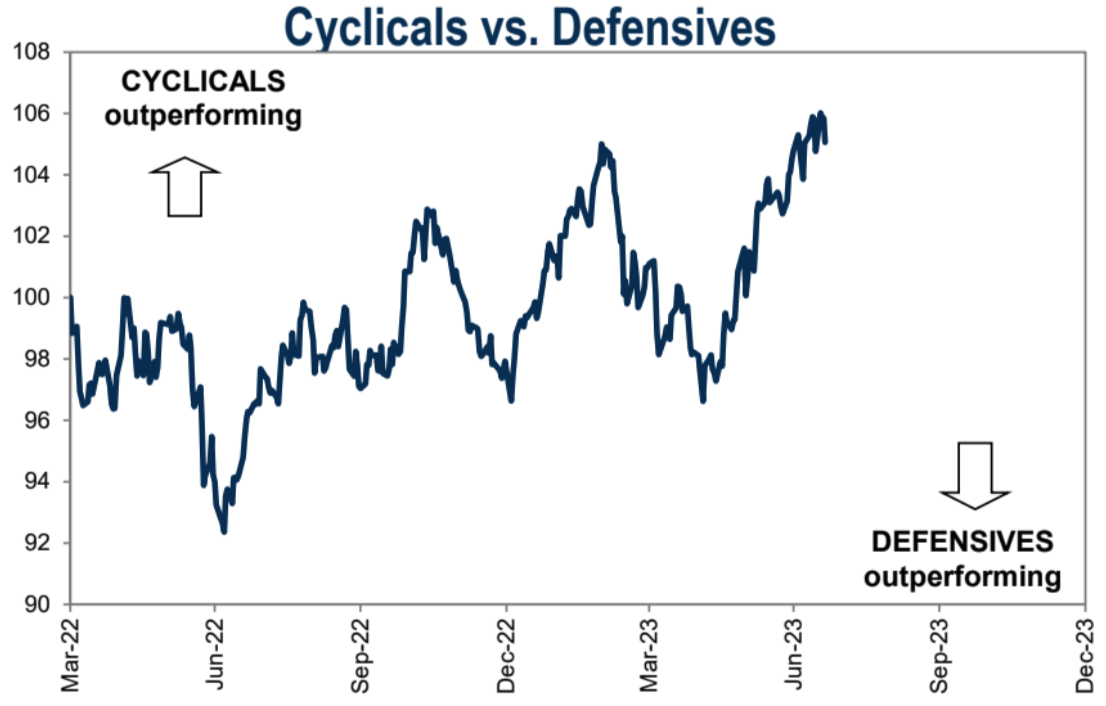
หุ้นสหรัฐฯ ขยับสูงขึ้นในสัปดาห์ที่แล้ว โดย Nasdaq ทำได้ไม่ดีนักและรายงานผลประกอบการก็ปะปนกัน ธนาคารขนาดใหญ่ส่วนใหญ่มีผลการดำเนินงานที่ดีเยี่ยม ซึ่งนักวิเคราะห์บางคนเชื่อว่าอาจบ่งชี้ว่าเศรษฐกิจโดยรวมยังคงแข็งแกร่ง และธนาคารในภูมิภาคก็มีความแตกต่างมากขึ้น หุ้นกลุ่มเทคโนโลยีร่วงลงจากผลประกอบการที่สั่นคลอน โดยหุ้นหลักบางหุ้นร่วงลง ในขณะที่สายการบินรายใหญ่รายงานผลประกอบการดีกว่าคาด ภาคสาธารณูปโภค พลังงาน และการดูแลสุขภาพเป็นภาคที่มีผลการดำเนินงานดีที่สุดในสัปดาห์นี้ ในขณะที่ภาคบริการด้านการสื่อสารและอุตสาหกรรมเป็นภาคที่มีผลการดำเนินงานแย่ที่สุด โดยภาพรวมของตลาดมีแนวโน้มในเชิงรับมากขึ้นในสัปดาห์ที่แล้ว
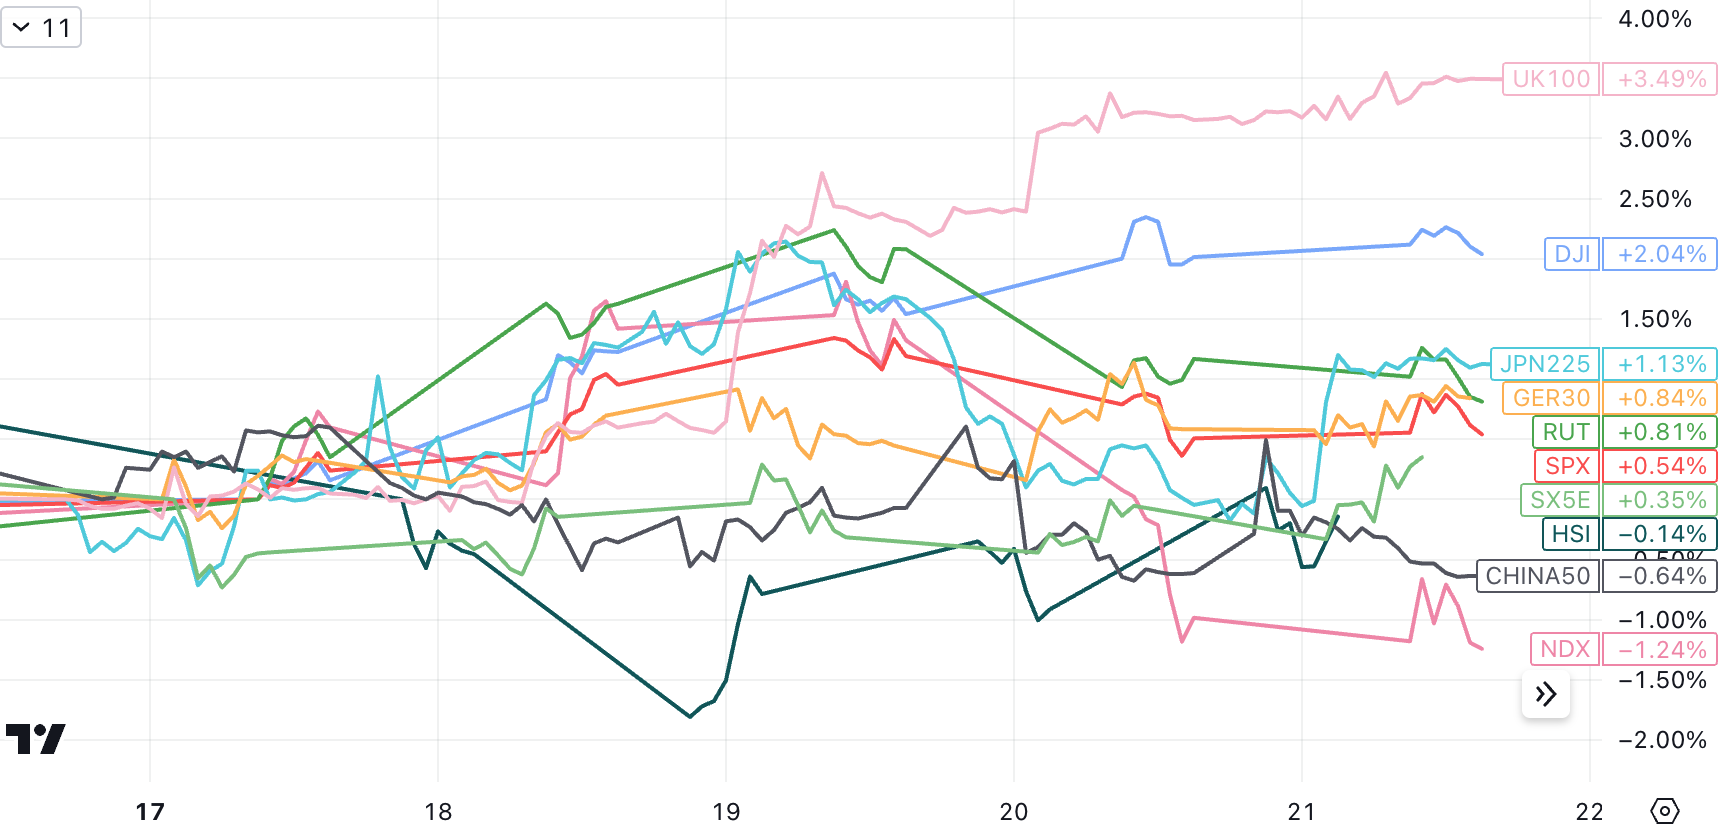
แม้จะมีความแข็งแกร่งมาเกือบทั้งปี แต่ Nasdaq ที่เน้นด้านเทคโนโลยีก็มีการร่วงลงหนึ่งวันครั้งใหญ่ที่สุดในรอบกว่าสี่เดือนเมื่อวันพฤหัสบดีที่ผ่านมา ข้อมูลผลประกอบการของ Tesla และ Netflix สองบริษัทสำคัญขาดการคาดการณ์ ทำให้ดัชนีลดลงมากกว่า 2% ในวันนี้ เน้นย้ำถึงความเปราะบางของหุ้นเทคโนโลยีที่มีมูลค่าสูง ในส่วนอื่นๆ หุ้นยุโรป หุ้นอังกฤษ และหุ้นญี่ปุ่นปิดตัวลงทั้งหมด ในขณะที่หุ้น A และหุ้นฮ่องกงปิดตัวลง
การปรับตัวขึ้นของตลาดหุ้นส่วนใหญ่ตั้งแต่เดือนพฤษภาคมได้รับแรงหนุนจากการมองโลกในแง่ดีที่เพิ่มขึ้นเกี่ยวกับสถานการณ์ Goldilocks ซึ่งภาวะเศรษฐกิจไม่ร้อนเกินไปที่จะป้องกันไม่ให้อัตราเงินเฟ้อลดลงหรือเย็นเกินไป และไม่สามารถเข้าสู่ภาวะถดถอยได้ ผลประกอบการของบริษัทในปัจจุบันยังสามารถรองรับได้ ความคาดหวังนี้
โดยเฉพาะอย่างยิ่งหุ้นขนาดเล็กเพิ่มขึ้นเกือบ 7% ในเวลาไม่ถึงสามสัปดาห์ ไม่ต้องสงสัยเลยว่าเป็นการตอบสนองต่อแรงกดดันด้านต้นทุนที่ลดลงและเศรษฐกิจที่ฟื้นตัว ผลการดำเนินงานที่เหนือกว่าอย่างต่อเนื่องของหุ้นขนาดเล็กเป็นสัญญาณสำคัญสำหรับการคาดการณ์การฟื้นตัวของเศรษฐกิจ เนื่องจากบริษัทขนาดเล็กซึ่งโดยทั่วไปจะมีความอ่อนไหวต่อสภาวะเศรษฐกิจในประเทศมากกว่า มักจะทำได้ไม่ดีนักทั้งก่อนและระหว่างภาวะเศรษฐกิจถดถอย แต่เมื่อแนวโน้มเริ่มพลิกผัน ผลการดำเนินงานก็ดีขึ้น โดดเด่น.
หุ้นขนาดเล็ก ซึ่งวัดโดย Russell 2000 มีผลการดำเนินงานต่ำกว่าหุ้นขนาดใหญ่นับตั้งแต่จุดต่ำสุดเมื่อเดือนตุลาคมปีที่แล้ว Russell 2000 ยังคงต่ำกว่าจุดสูงสุดในปี 2021 เกือบ 18% แต่ S&P 500 และ Nasdaq 100 นั้นอยู่ห่างจากระดับสูงสุดตลอดกาลในปี 2021 เพียงประมาณ 5%
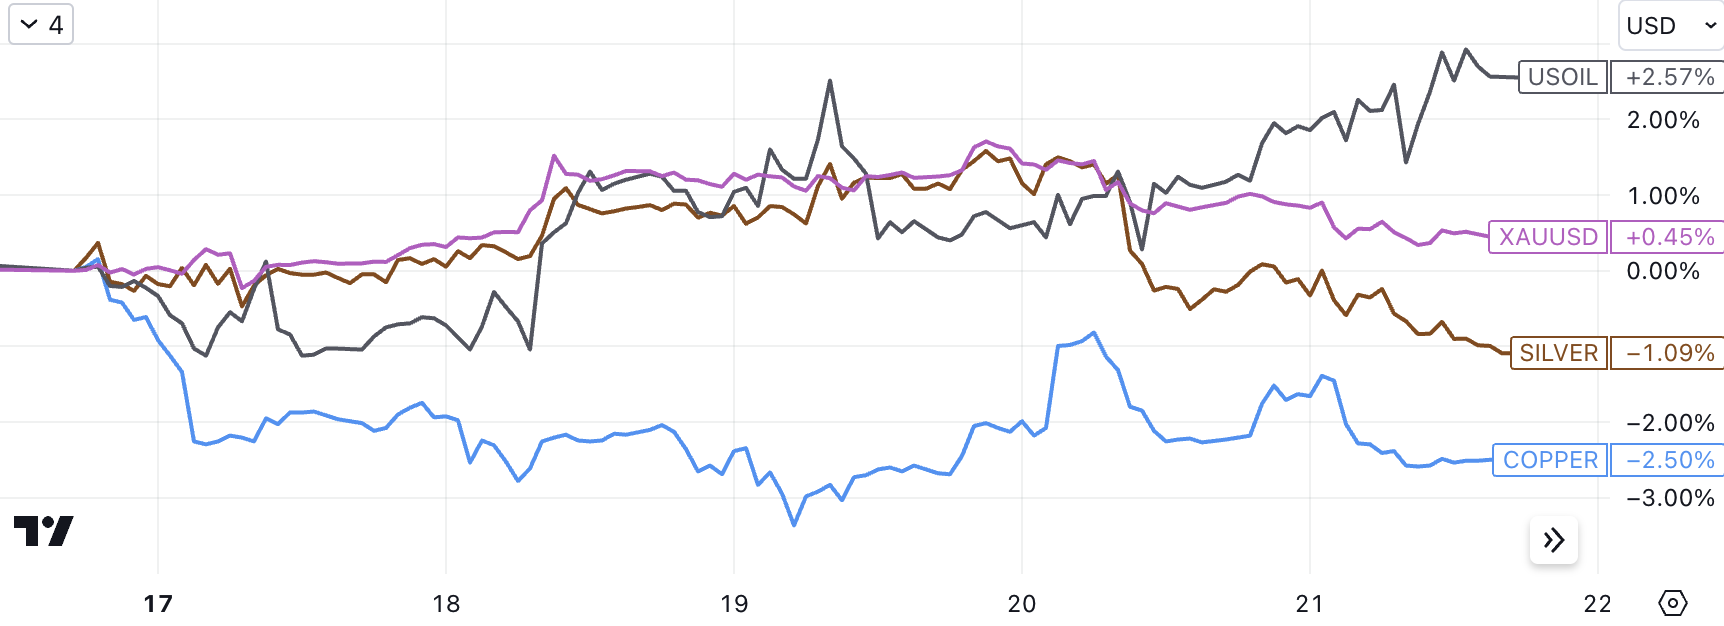
สถานการณ์ทางภูมิรัฐศาสตร์ระหว่างรัสเซียและยูเครนเริ่มตึงเครียดมากขึ้น น้ำมันดิบระหว่างประเทศ ซึ่งได้รับแรงหนุนจากการลดการผลิตครั้งใหม่ของซาอุดิอาระเบียและรัสเซีย ยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดยยังคงรักษาแนวโน้มขาขึ้นในเดือนที่ผ่านมา ทำให้ช่องว่างกว้างขึ้นด้วย โลหะมีค่าและโลหะอุตสาหกรรม:
สกุลเงินดิจิทัล
สัปดาห์ที่แล้วอัตราดอกเบี้ยที่แท้จริงดีดตัวขึ้นเล็กน้อย เมื่อรวมกับอัตราแลกเปลี่ยนเงินดอลลาร์แล้ว การฟื้นตัวส่วนใหญ่เกิดขึ้นในวันศุกร์ และทั้งทองคำและ BTC ถูกระงับ:
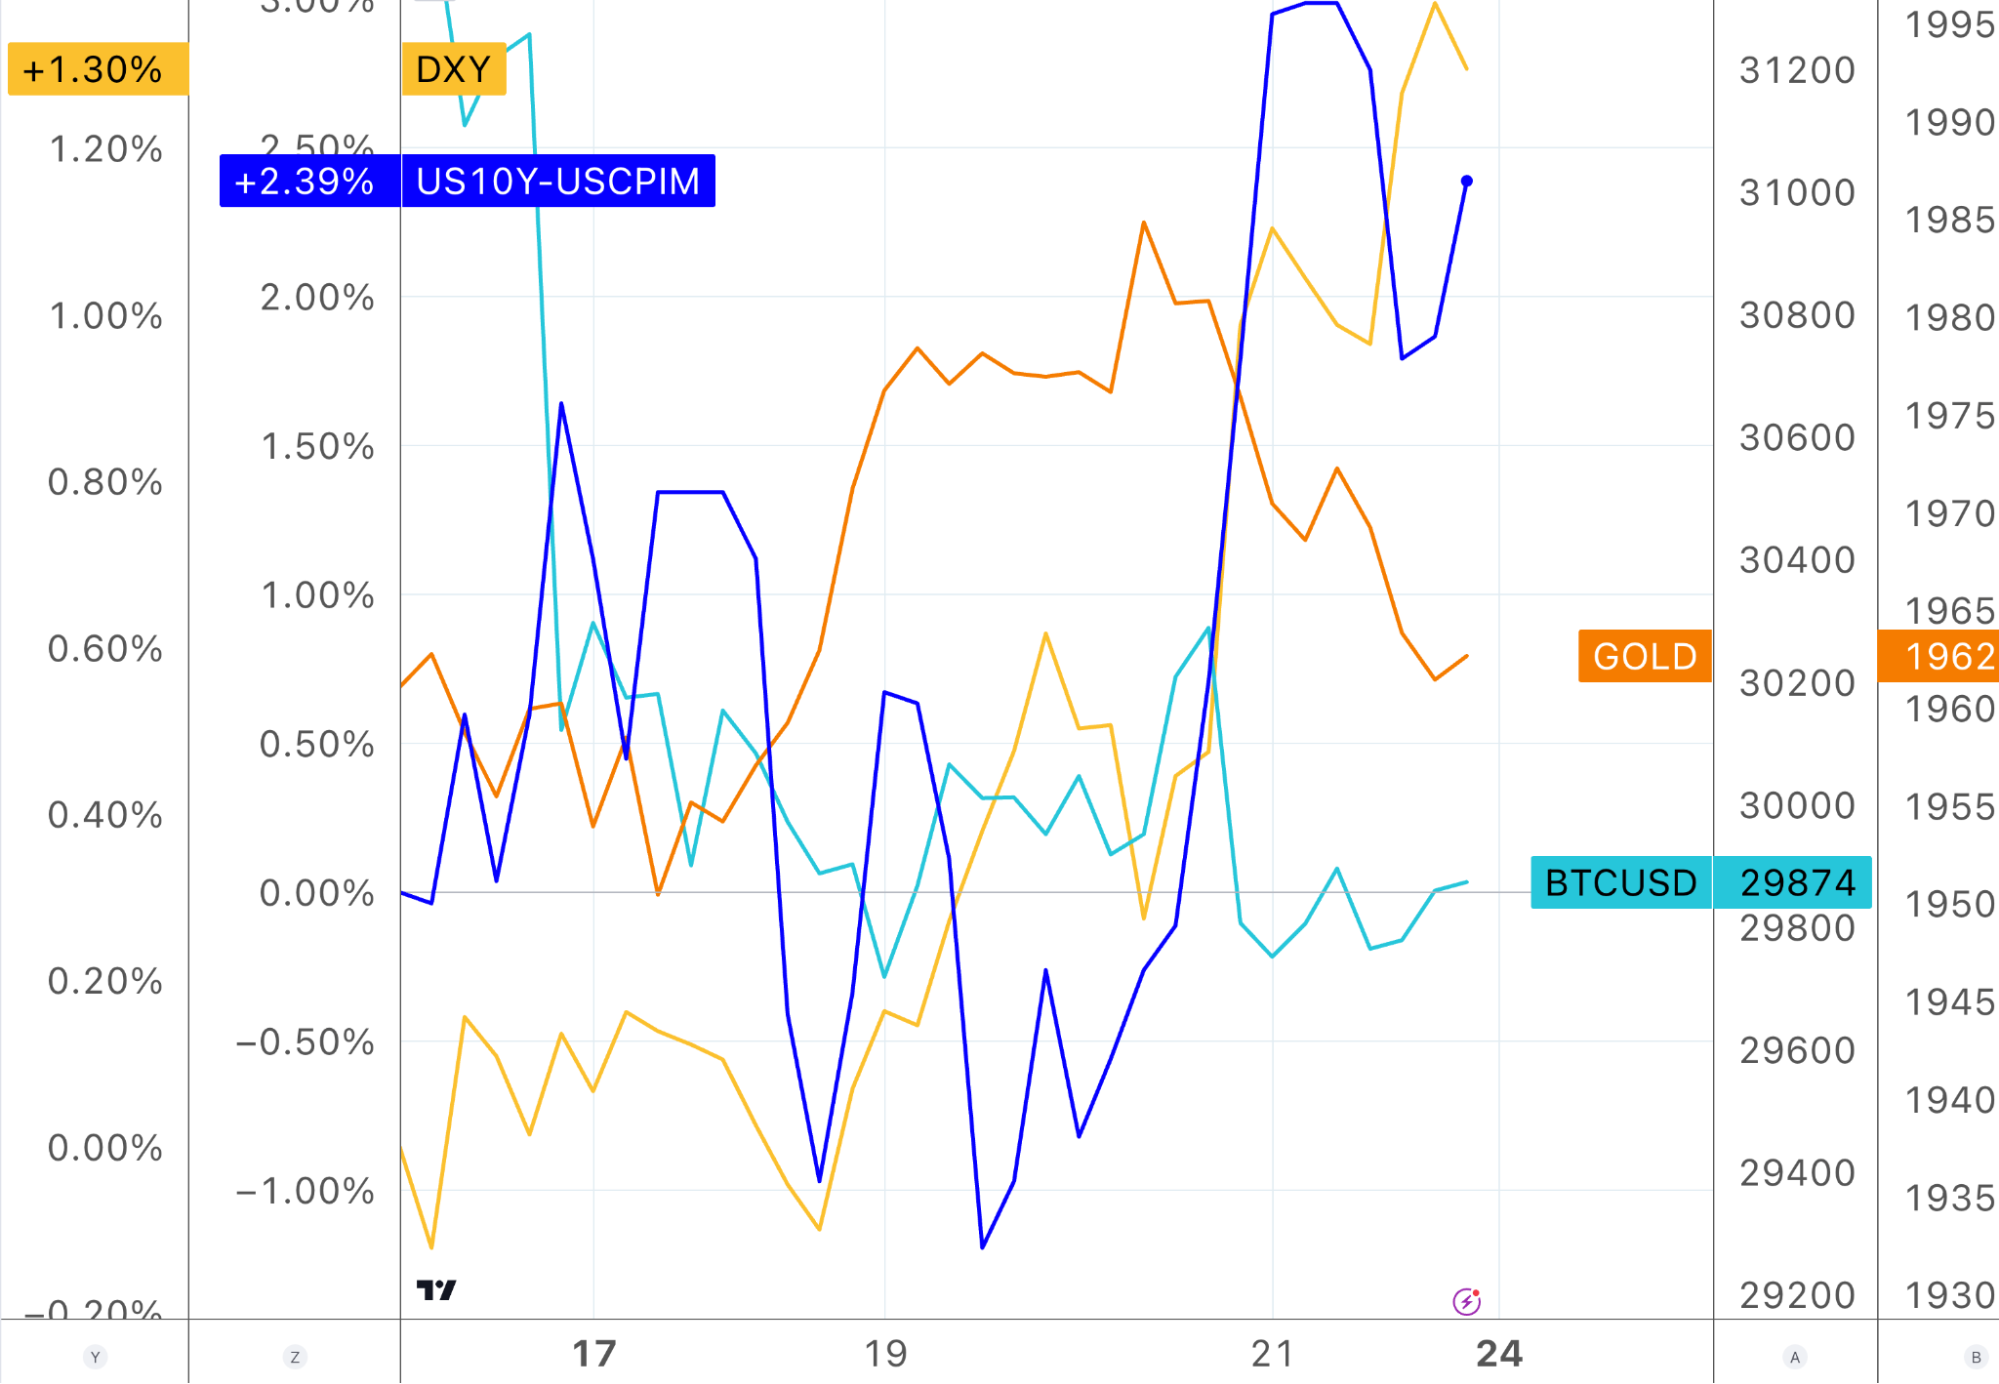
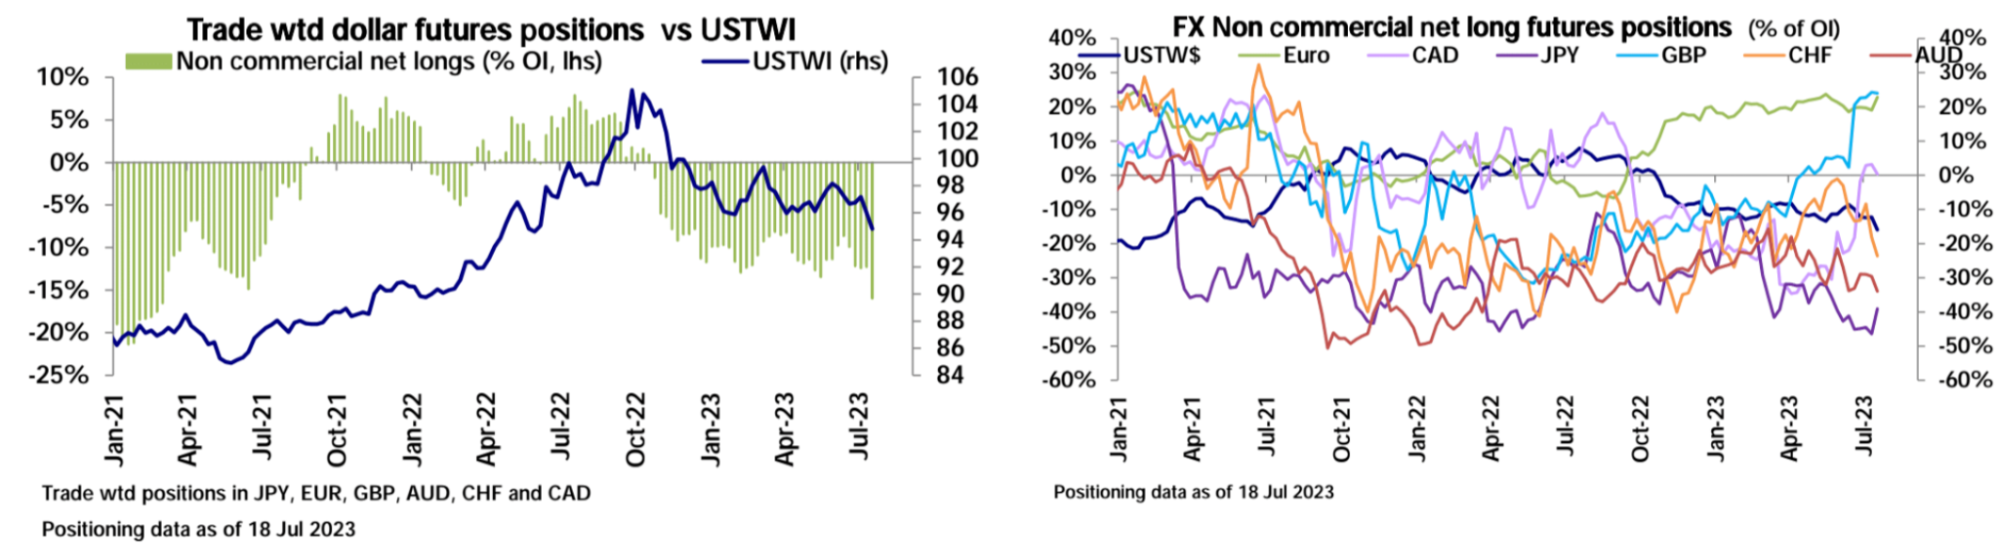
ดัชนีดอลลาร์สหรัฐร่วงลง 2.2% ในสัปดาห์ก่อนและร่วงลงต่ำกว่า 100 จุด แต่สัปดาห์ที่แล้วดัชนีดอลลาร์สหรัฐดีดตัวขึ้นอย่างแข็งแกร่งมากกว่า 1% ฟื้นตัวจากระดับต่ำสุดในรอบ 15 เดือน โดยฟื้นตัวเกือบครึ่งหนึ่งของการลดลงในเดือนกรกฎาคม กำไรรายสัปดาห์ที่ใหญ่ที่สุดในรอบเกือบสามเดือน สาเหตุหลักมาจากความต้องการที่แข็งแกร่งของชาวอเมริกัน + อัตราเงินเฟ้อพื้นฐานที่ต่ำกว่าคาดในญี่ปุ่น ในขณะเดียวกัน ความไม่แน่นอนอย่างต่อเนื่องว่าธนาคารแห่งประเทศญี่ปุ่นจะปรับนโยบายการควบคุมเส้นอัตราผลตอบแทน (YCC) ของตนหรือไม่ ซึ่งส่งผลกระทบต่อเงินเยน เงินดอลลาร์แข็งค่าขึ้นอีกจากการอ่อนค่าของเงินเยนเมื่อวันศุกร์ เนื่องจากมีรายงานว่าธนาคารแห่งประเทศญี่ปุ่นไม่น่าจะเปลี่ยนแผน YCC
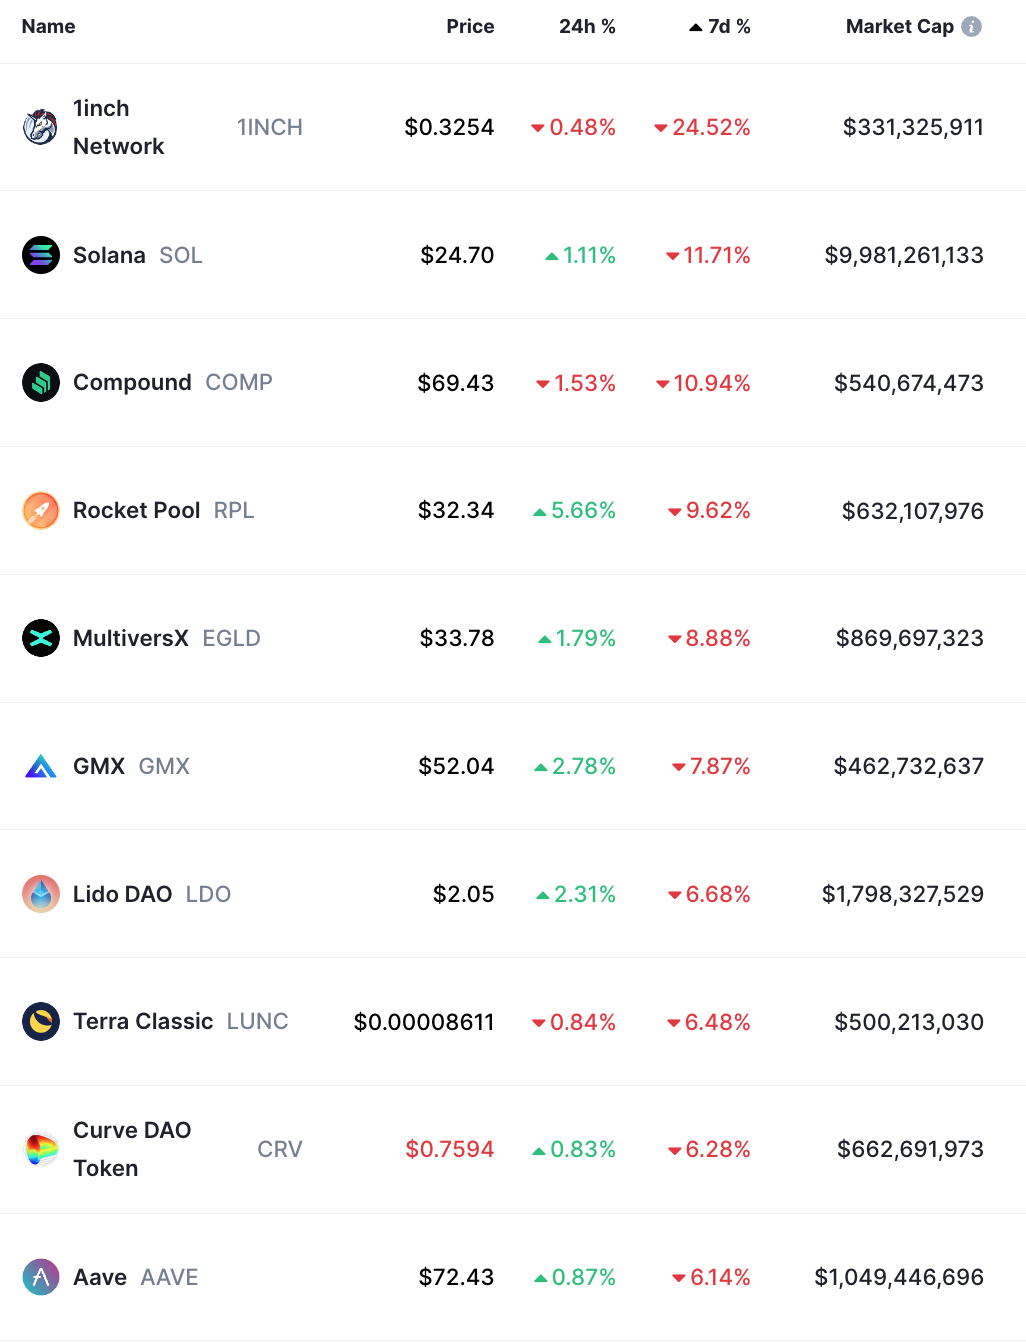
รายการโทเค็น 100 อันดับแรกตามมูลค่าตลาด:
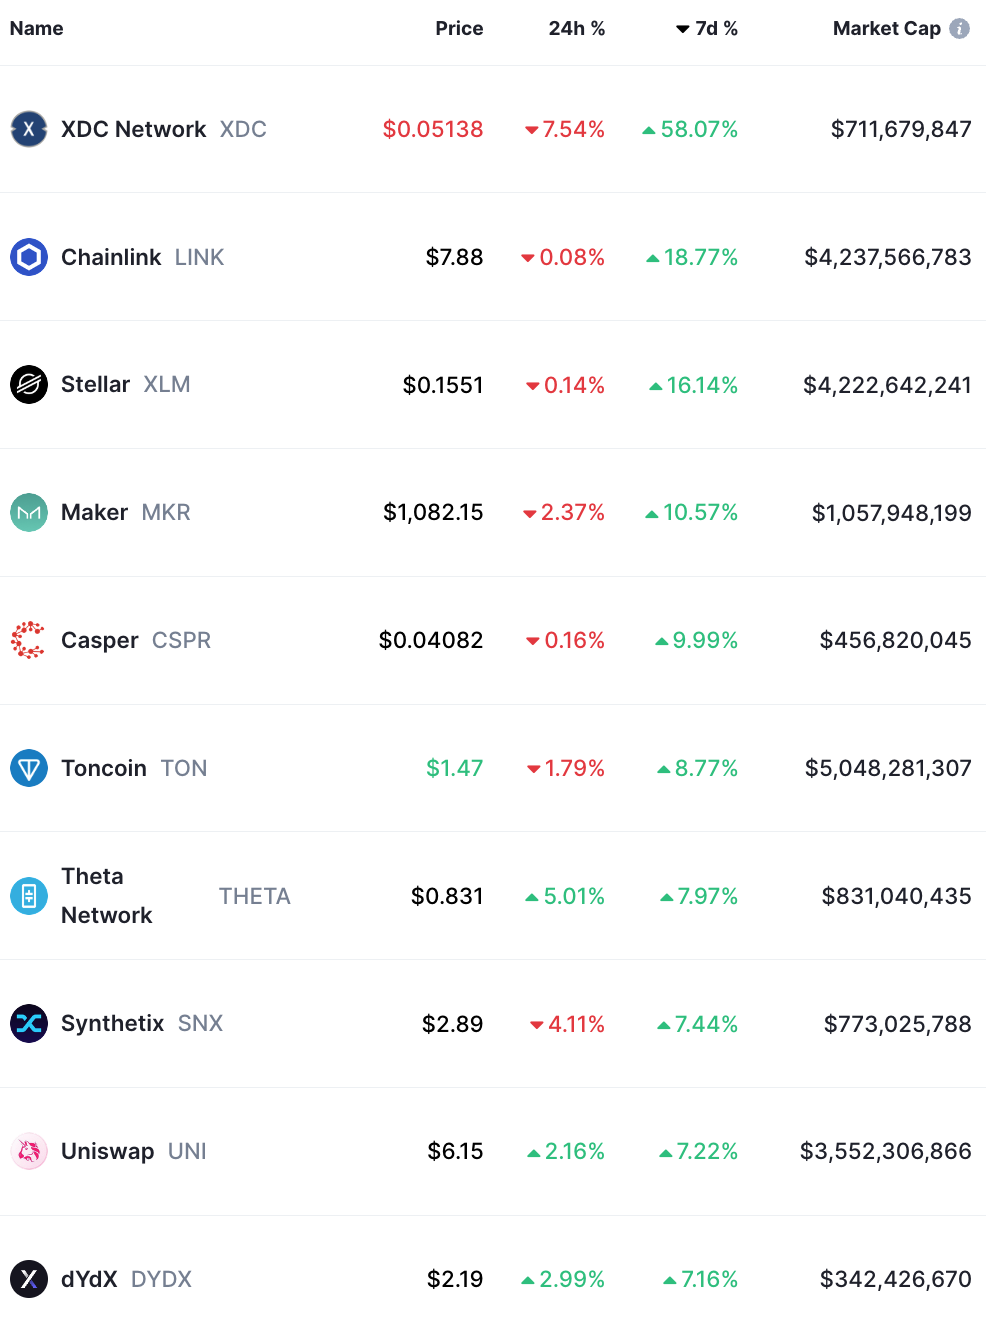
รายการโทเค็น 100 อันดับแรกตามมูลค่าตลาด:
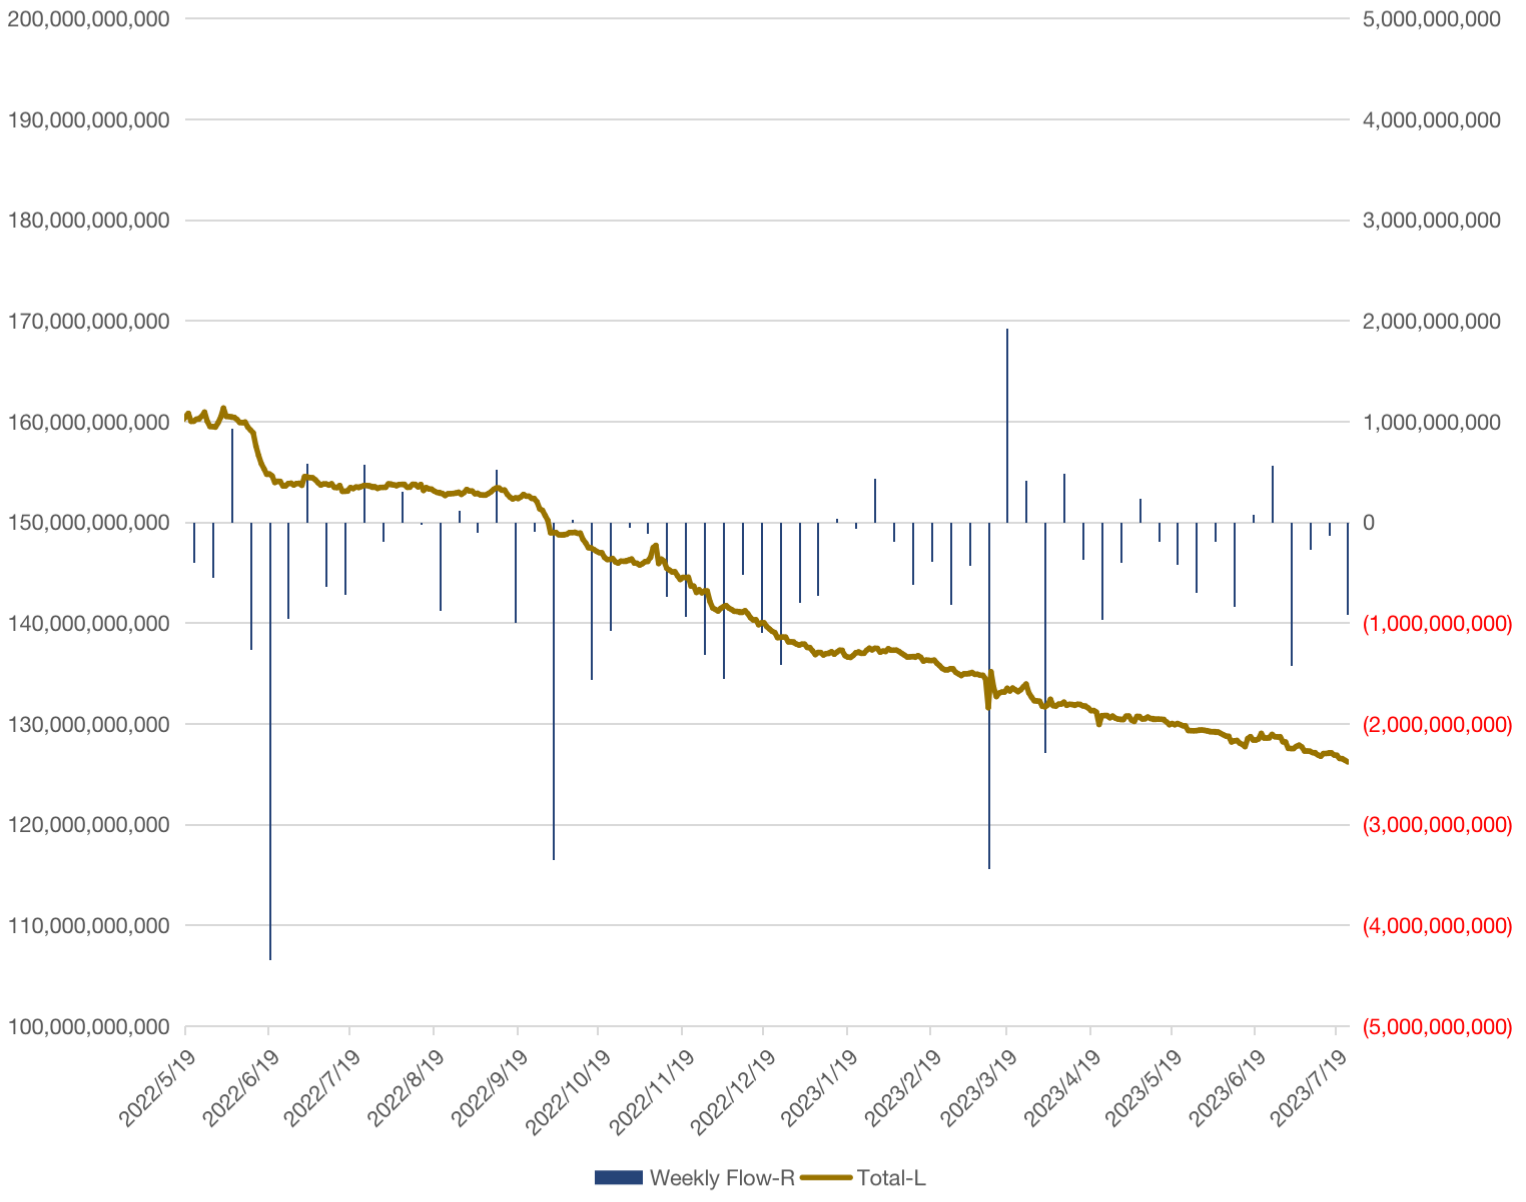
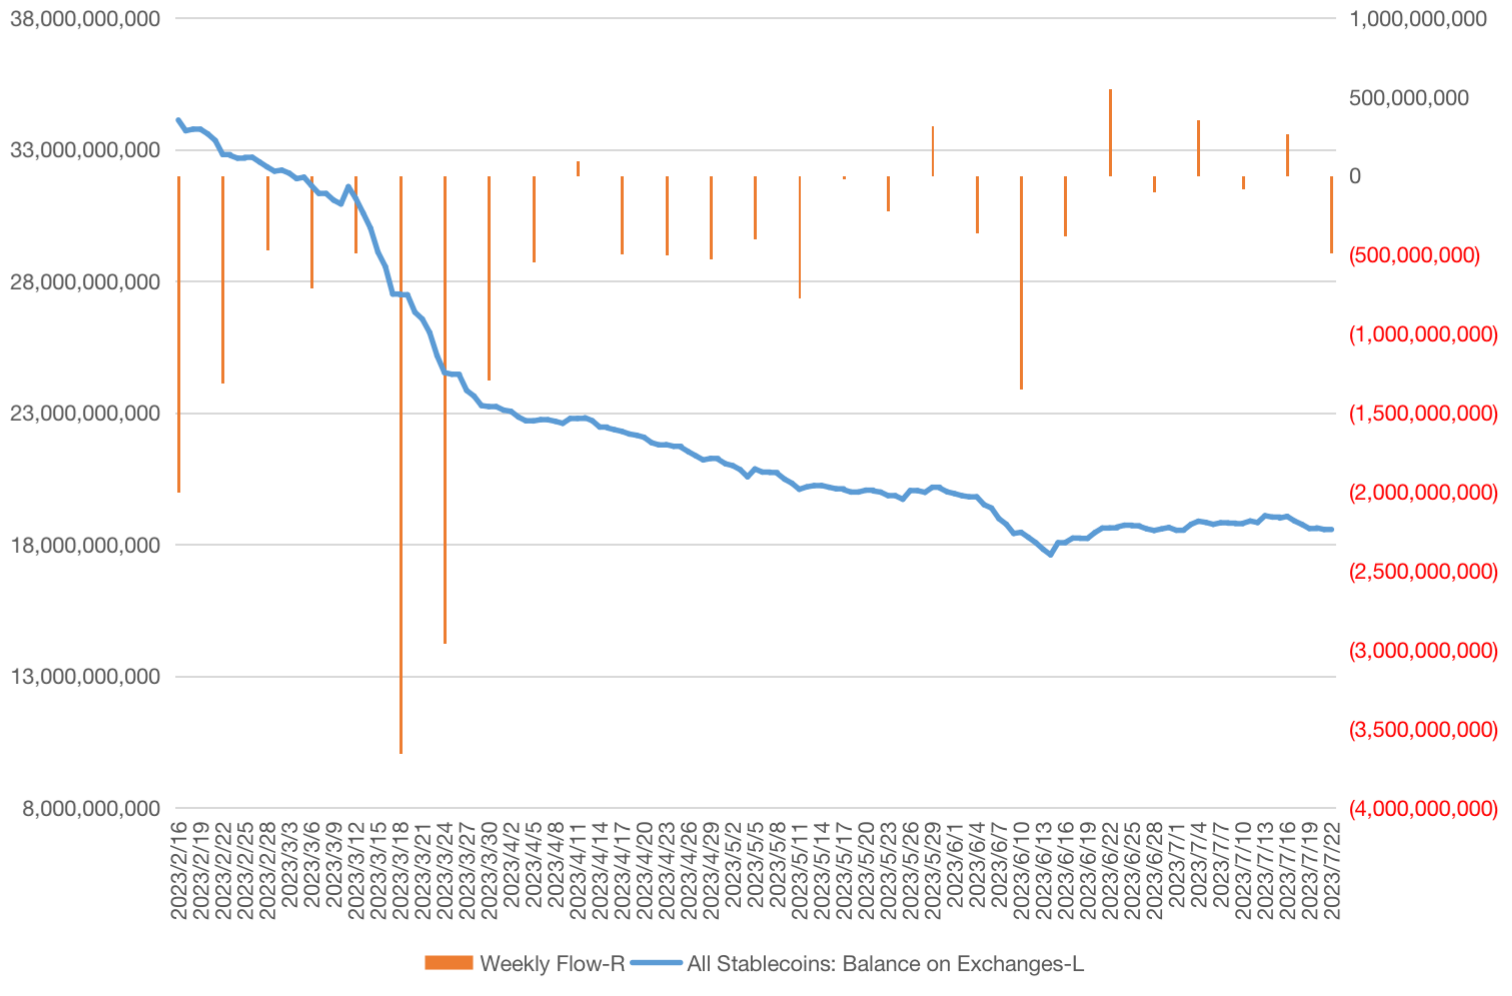
จำนวนเหรียญ stablecoin ทั้งหมดบนเครือข่ายลดลงจาก $127.06 พันล้านดอลลาร์ เหลือ $126.19 พันล้านดอลลาร์ ซึ่งเป็นสัปดาห์ที่สี่ติดต่อกันของการไหลออก ซึ่งลดลง 0.72% รายสัปดาห์:
ยอดคงเหลือของ Stablecoin ในการแลกเปลี่ยนแบบรวมศูนย์ลดลงจาก 19.06 พันล้าน เป็น 18.56 พันล้าน ซึ่งลดลงมากที่สุดในรอบแปดสัปดาห์:
การไหลของกองทุนและตำแหน่ง
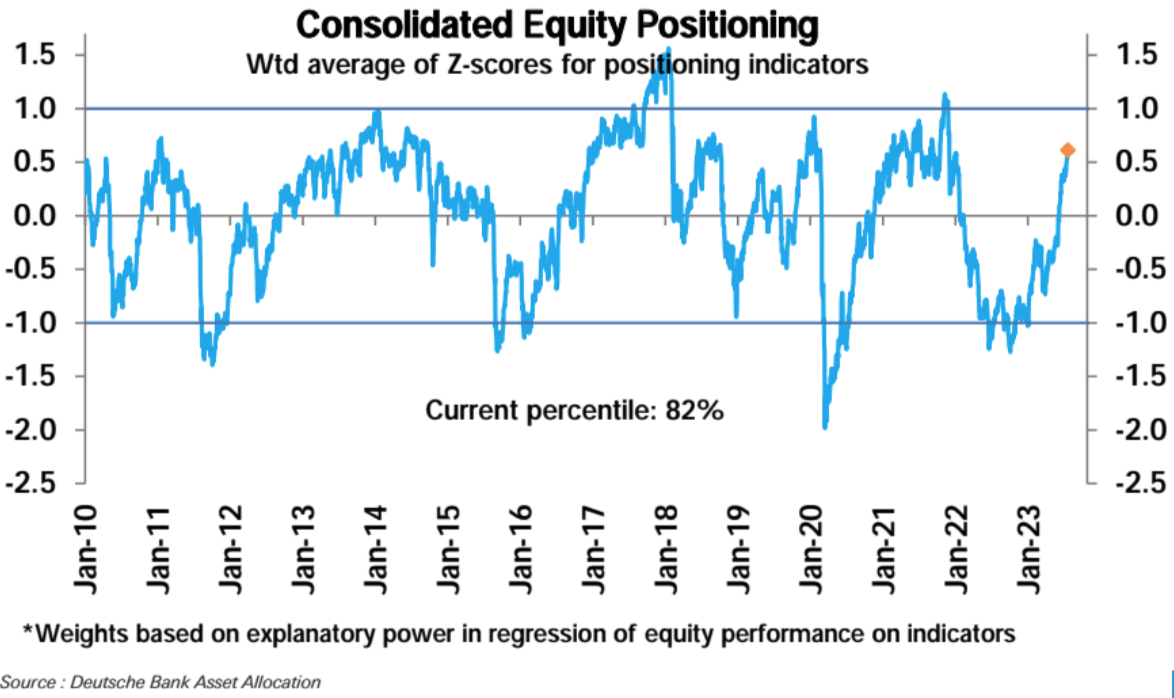
ตามความสามารถทางสถิติของ Deutsche Bank สถานะหุ้นโดยรวมเพิ่มขึ้นอีกเมื่อสัปดาห์ที่แล้ว และตอนนี้อยู่ในระดับสูง (คะแนน z 0.61, เปอร์เซ็นไทล์ที่ 82):
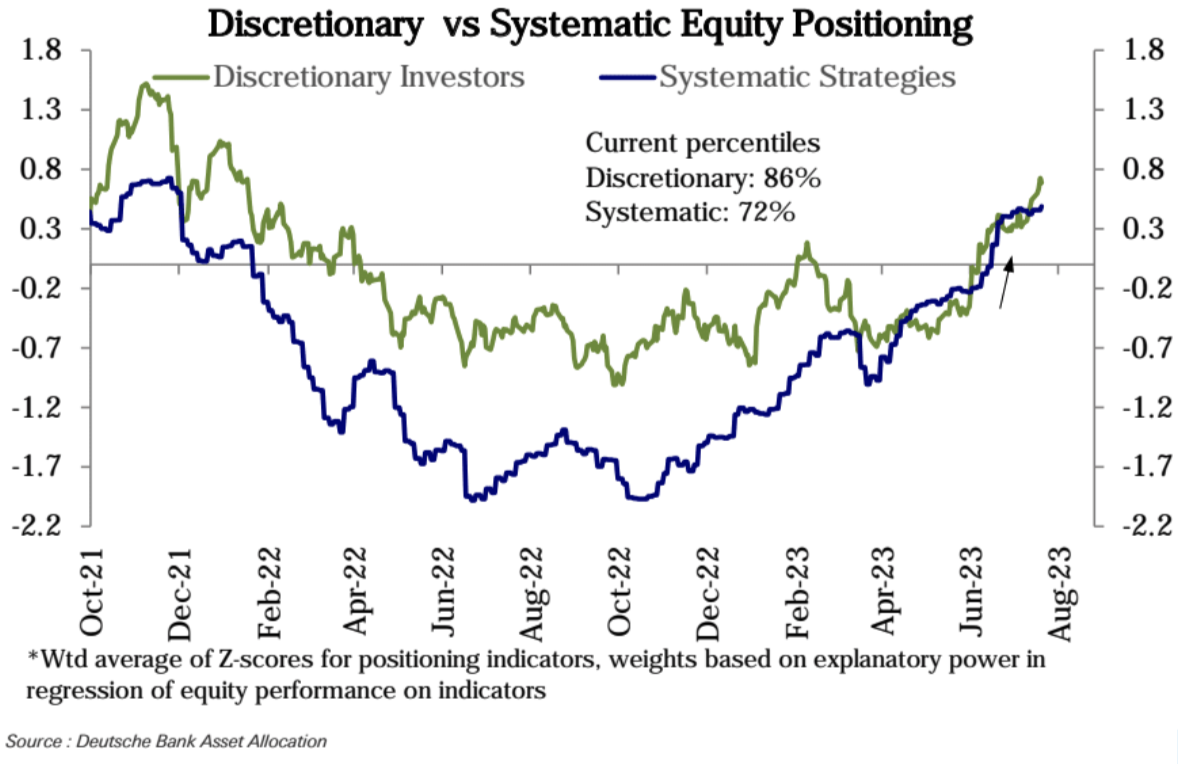
สาเหตุหลักมาจากการสะสมนักลงทุนเชิงอัตนัยจำนวนมาก (คะแนน z 0.69, เปอร์เซ็นไทล์ที่ 86) แม้ว่าจะอยู่ในระดับสูง แต่ก็ยังต่ำกว่าจุดสูงสุดของรอบที่แล้ว อย่างไรก็ตาม ยังสังเกตด้วยว่าการวางตำแหน่งของกองทุนเชิงกลยุทธ์ที่เป็นระบบนั้นซบเซา (คะแนน z 0.49, เปอร์เซ็นไทล์ที่ 72):
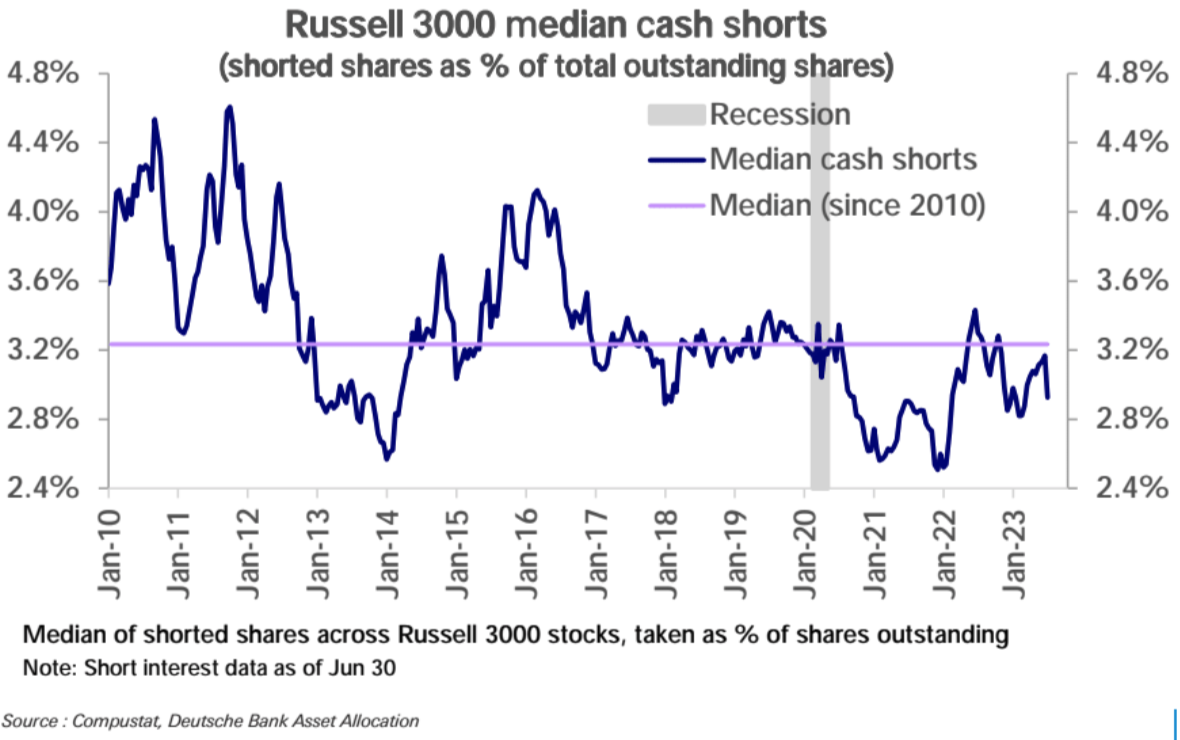
ตัวชี้วัดบางตัวใกล้เคียงกับระดับสูงสุดตลอดกาล โดยเฉพาะอย่างยิ่ง กลยุทธ์ที่เป็นระบบที่ผลักดันการชุมนุมในช่วงห้าเดือนที่ผ่านมาขณะนี้อยู่ในตำแหน่งที่สูงขึ้น ฟิวเจอร์สอยู่ใกล้ขอบบนของช่วงประวัติศาสตร์ ช่องว่างระหว่างความเชื่อมั่นระยะยาวและสั้นถึง 10% แรกของประวัติศาสตร์ ตำแหน่งสั้นมี ลดลงอย่างมาก ตัวเลือกการโทรสุทธิ ปริมาณธุรกรรมเพิ่มขึ้นเป็นระดับปี 2564 โดยได้แรงหนุนจากธุรกรรมขนาดเล็กเป็นหลัก
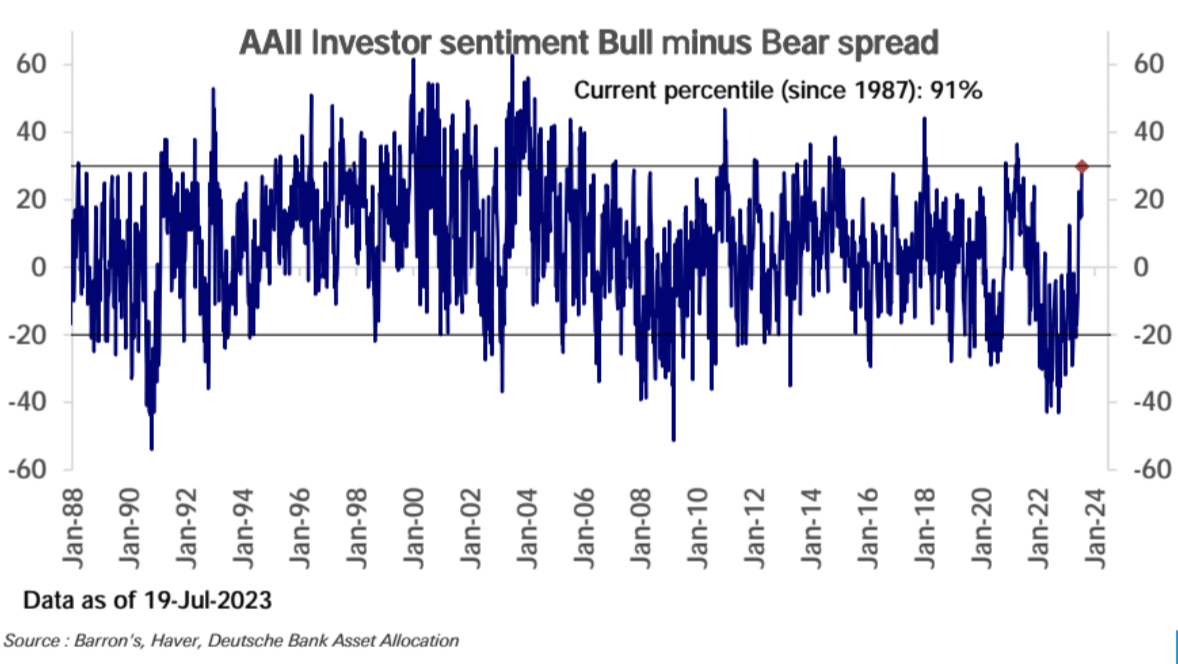
ช่องว่างความเชื่อมั่นระยะสั้น-ยาวของ AAII ขึ้นไปถึงระดับสูงสุด 10% ในประวัติศาสตร์:
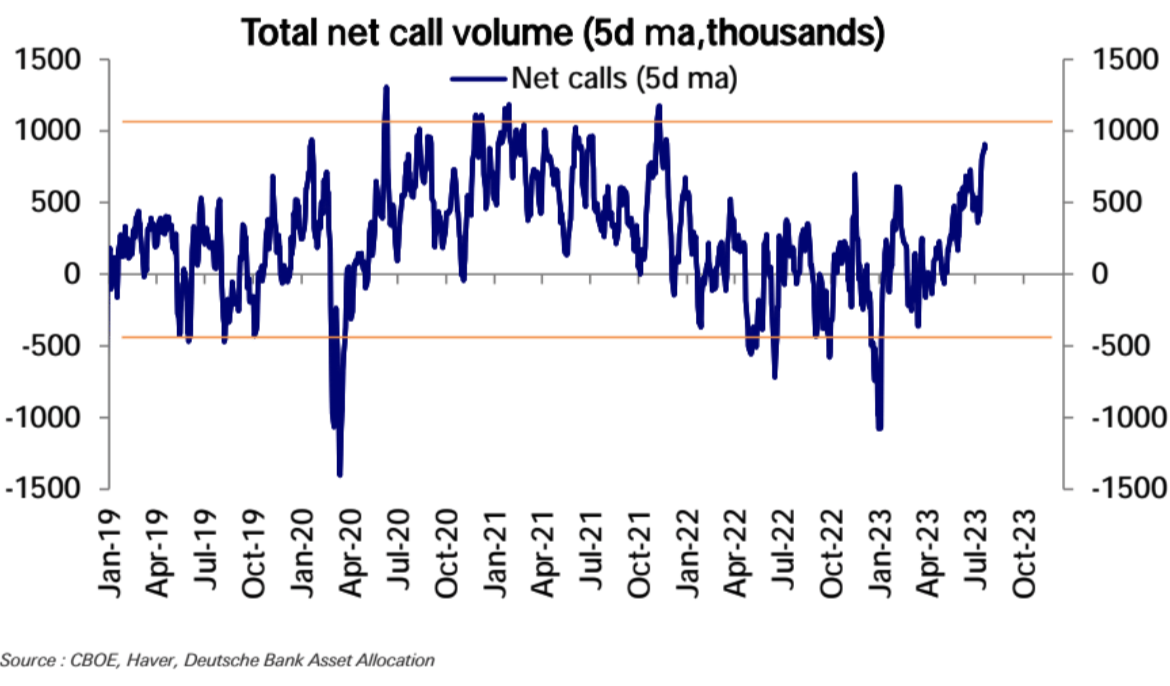
ปริมาณออปชั่นการโทรสุทธิ (ออปชั่นการซื้อลบออปชั่นการขาย) เพิ่มขึ้นเป็นเปอร์เซ็นไทล์ที่ 97 ของเวลาทั้งหมดเมื่อสัปดาห์ที่แล้ว โดยปริมาณออปชั่นหุ้นแต่ละตัวพุ่งขึ้นสู่ระดับสูงสุดในรอบ 20 เดือน:
ตำแหน่งนักลงทุนเชิงอัตนัยมีมากเกินไปเมื่อเทียบกับปัจจัยพื้นฐานหรือไม่? ขึ้นอยู่กับตัวบ่งชี้วัฏจักรที่คุณดู แน่นอนว่ามันอยู่สูงกว่าระดับที่แนะนำโดยตัวชี้วัดยอดนิยม เช่น ISM หรือ LEI ที่ราคาลดลง แต่สอดคล้องกับตัวชี้วัดอื่นๆ อีกหลายตัวที่เริ่มฟื้นตัว: ความประหลาดใจของข้อมูลมาโคร ตัวชี้วัดข้อมูลหนัก เช่น การผลิตทางอุตสาหกรรมการผลิต และการขายปลีก การแก้ไขยอดขายและกำไร เรายังคงเห็นสถานการณ์ที่คล้ายกันในปี 2019 เมื่อนักลงทุนเชิงอัตวิสัยไล่ตามการชุมนุมที่นำโดยกลยุทธ์ที่เป็นระบบและระดับสถานะที่ขยายออกไปก่อนที่ปัจจัยพื้นฐานจะปรับตัวสูงขึ้นอย่างชัดเจน
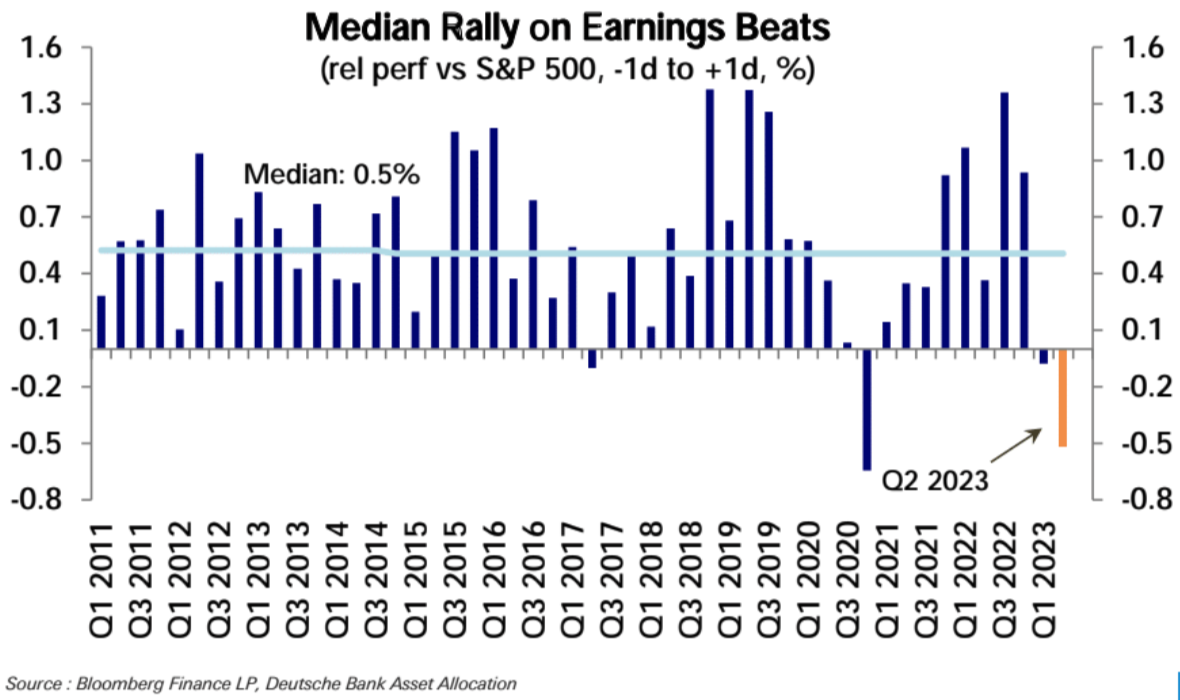
สำหรับฤดูกาลผลประกอบการของไตรมาส 2 ตลาดคาดว่าผลประกอบการจะเติบโตเป็นไตรมาสที่สองติดต่อกัน แต่ราคาที่เพิ่มขึ้นอาจลดลงเนื่องจากตำแหน่งที่มากเกินไป ผลเบื้องต้นพบว่า 80 เปอร์เซ็นต์ของบริษัททำได้เกินความคาดหมาย อย่างไรก็ตาม นับตั้งแต่ไตรมาสเริ่มต้น S&P 500 เพิ่มขึ้นเพียง 0.6% และบริษัทที่สูงกว่าประมาณการก็สูญเสียค่าเฉลี่ย 0.5% เช่นกัน ราคาที่ร่วงลงหลังจากผลประกอบการเกินคาดถือเป็นแนวโน้มที่ผิดปกติซึ่งแตกต่างกับรูปแบบในอดีตทั่วไป:
ในแง่ของการจัดสรรอุตสาหกรรม สินค้าหลักสำหรับผู้บริโภค (เปอร์เซ็นไทล์ที่ 87) บริการด้านการสื่อสาร (เปอร์เซ็นไทล์ที่ 84) และเทคโนโลยี (เปอร์เซ็นไทล์ที่ 80) มีตำแหน่งที่สูงกว่า ดุลยพินิจของผู้บริโภค (เปอร์เซ็นไทล์ที่ 67) ขณะนี้มีน้ำหนักเกินเล็กน้อยเล็กน้อย และยังคงเพิ่มขึ้นอย่างรวดเร็วในช่วงนี้ อุตสาหกรรม (เปอร์เซ็นไทล์ที่ 61) มีน้ำหนักเกินเล็กน้อยและพลังงานกลับมาเป็นกลางแล้ว การเงิน (เปอร์เซ็นไทล์ที่ 40) และอสังหาริมทรัพย์ (เปอร์เซ็นไทล์ที่ 40) ยังคงมีน้ำหนักน้อยไปเล็กน้อย แต่กำลังเข้าใกล้ความเป็นกลางอย่างรวดเร็ว สาธารณูปโภค (เปอร์เซ็นไทล์ที่ 30) มีน้ำหนักน้อยเกินไปและไม่ตกเทรนด์ เช่นเดียวกับการดูแลสุขภาพ (เปอร์เซ็นไทล์ที่ 26) ภาควัสดุ (เปอร์เซ็นไทล์ที่ 26) ยังคงมีน้ำหนักน้อยเกินไป
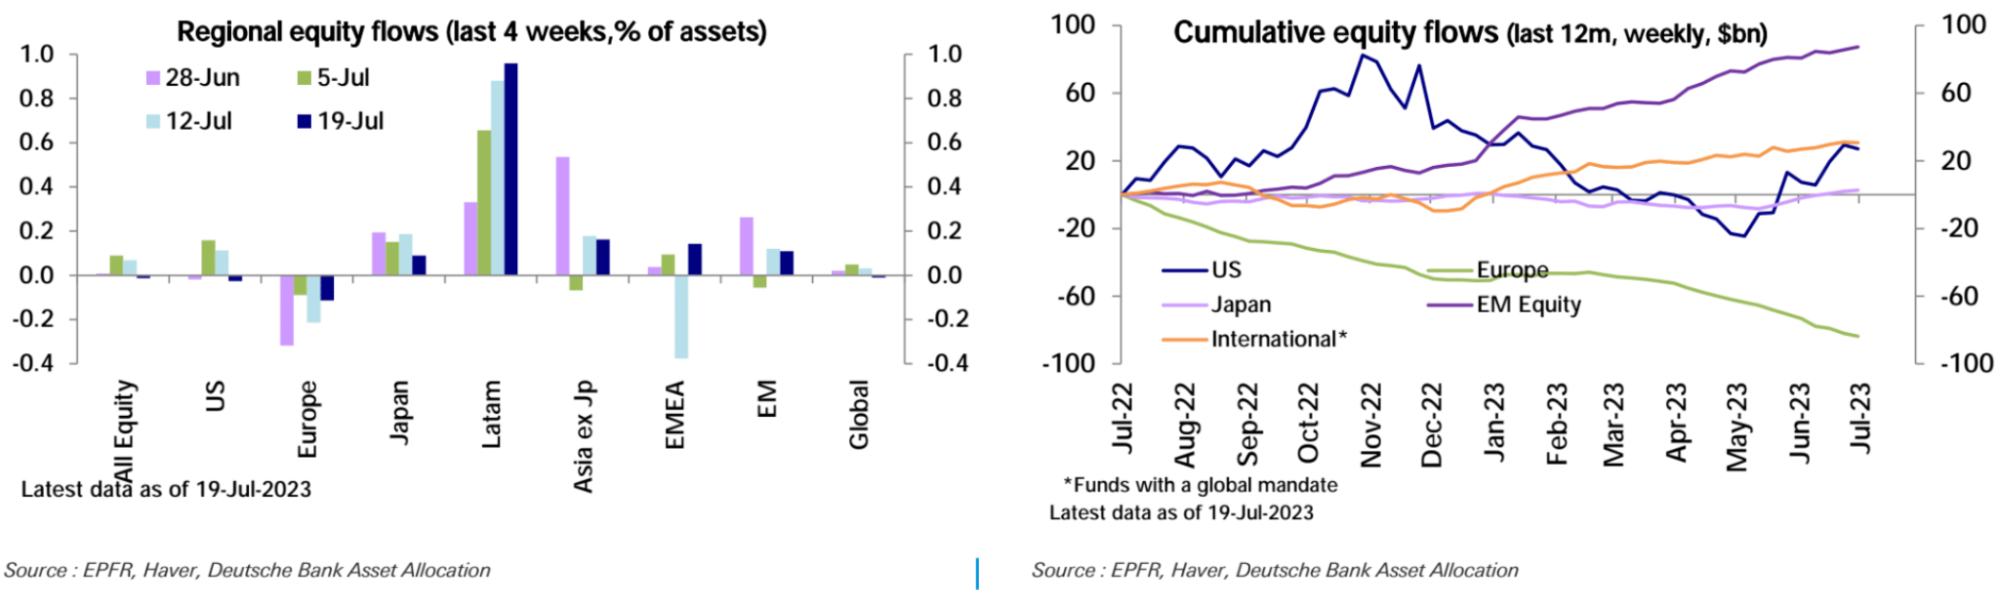
กองทุนตราสารทุนมีการไหลออก (-2.1 พันล้านดอลลาร์) ในสัปดาห์ที่แล้ว หลังจากไหลเข้าสามสัปดาห์ติดต่อกัน การไหลออกส่วนใหญ่มาจากสหรัฐอเมริกา (-$2.3 พันล้าน) ในขณะที่ยุโรป (-$1.6 พันล้าน) ได้รับการไถ่ถอนเป็นสัปดาห์ที่ 19 ติดต่อกัน ในขณะที่ตลาดเกิดใหม่ (1.7 พันล้านดอลลาร์) และญี่ปุ่น (0.6 พันล้านดอลลาร์) ได้รับการไหลเข้า:
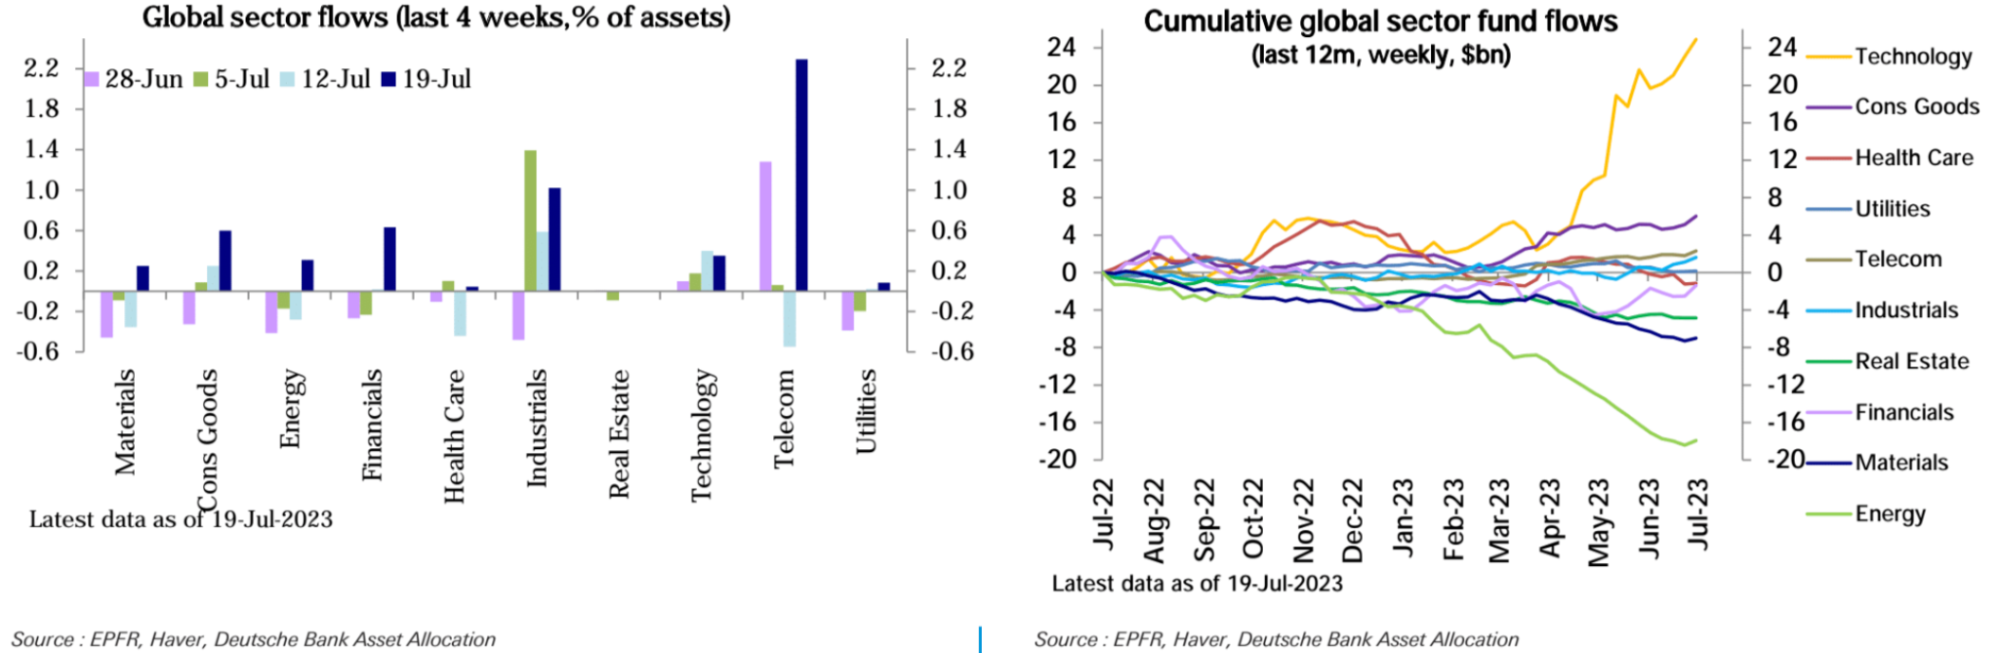
โดยแยกตามอุตสาหกรรม เทคโนโลยี (1.8 พันล้านดอลลาร์สหรัฐ) การเงิน (1.1 พันล้านดอลลาร์สหรัฐ) และสินค้าอุปโภคบริโภค (0.9 พันล้านดอลลาร์สหรัฐ) ได้รับการไหลเข้าจำนวนมาก โทรคมนาคม พลังงาน และอุตสาหกรรมได้รับเงินไหลเข้า 500 ล้านดอลลาร์ ขณะที่ภาควัสดุได้รับ 300 ล้านดอลลาร์ มีการเปลี่ยนแปลงเล็กน้อยในอุตสาหกรรมอื่น:
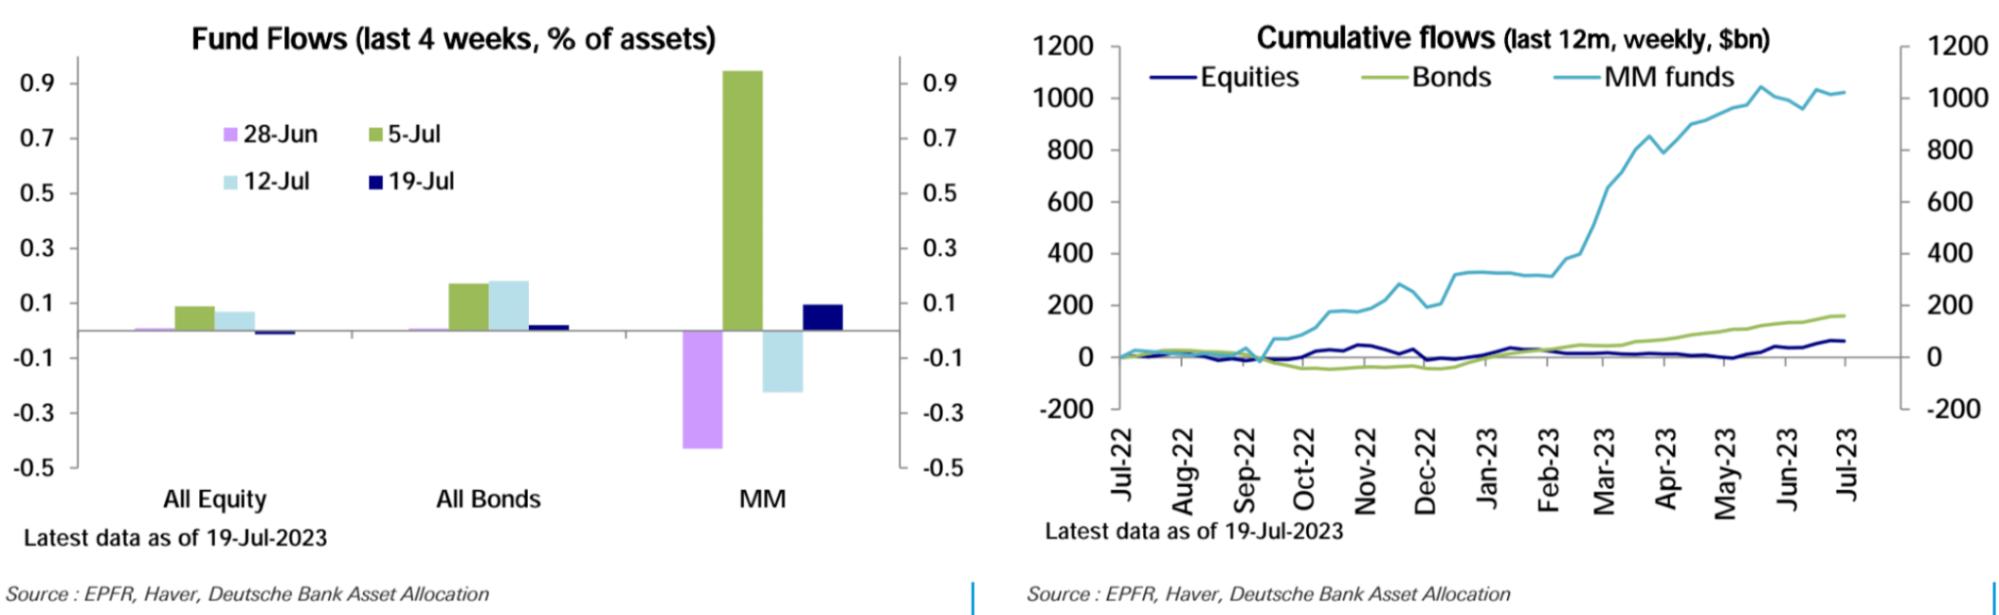
การไหลเข้าของกองทุนพันธบัตร (1.4 พันล้านดอลลาร์) ชะลอตัวลงอย่างรวดเร็วในสัปดาห์นี้ ในขณะที่กองทุนตลาดเงินได้รับการไหลเข้าปานกลาง (7.5 พันล้านดอลลาร์) ในสัปดาห์นี้:
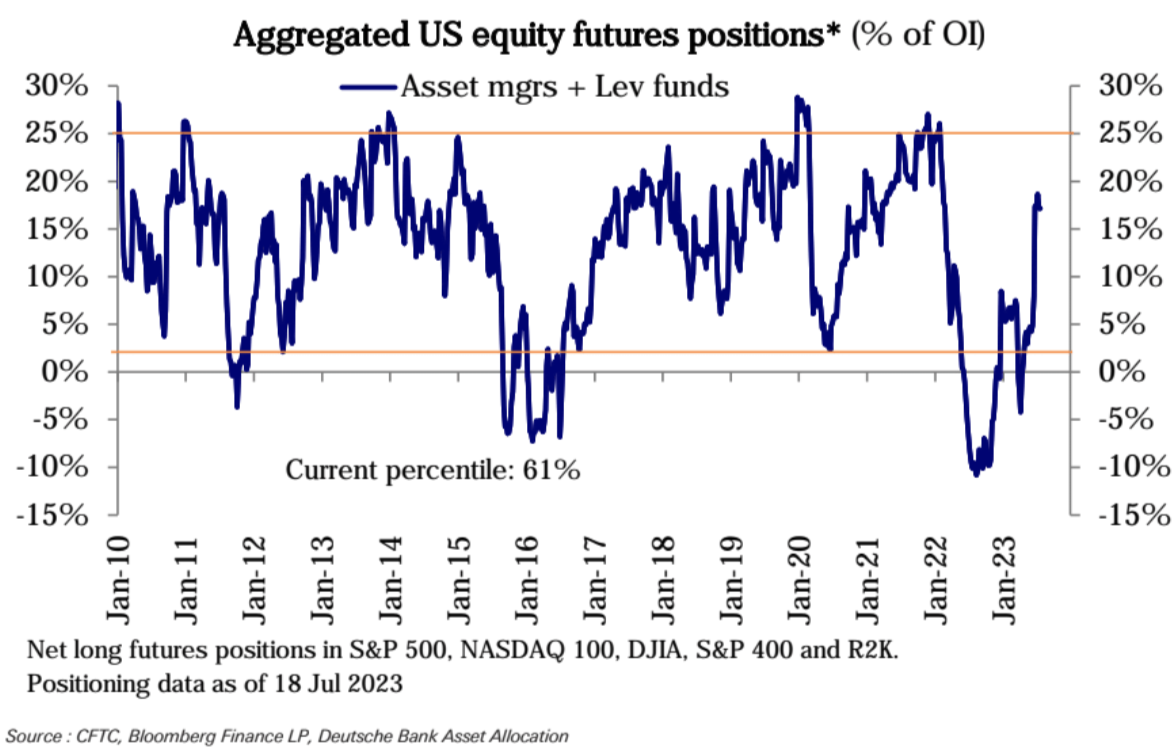
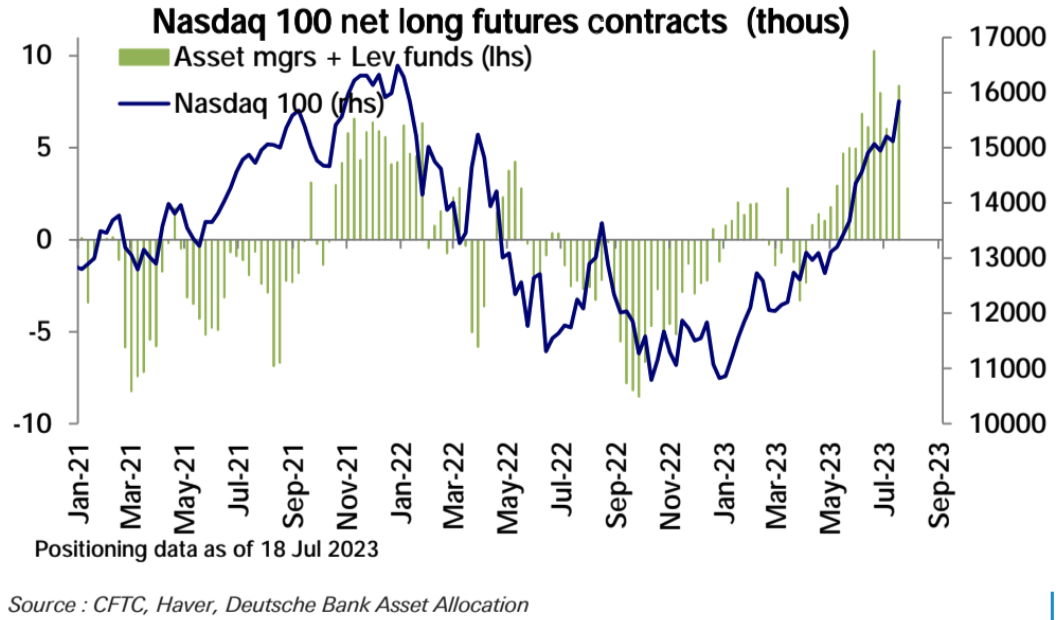
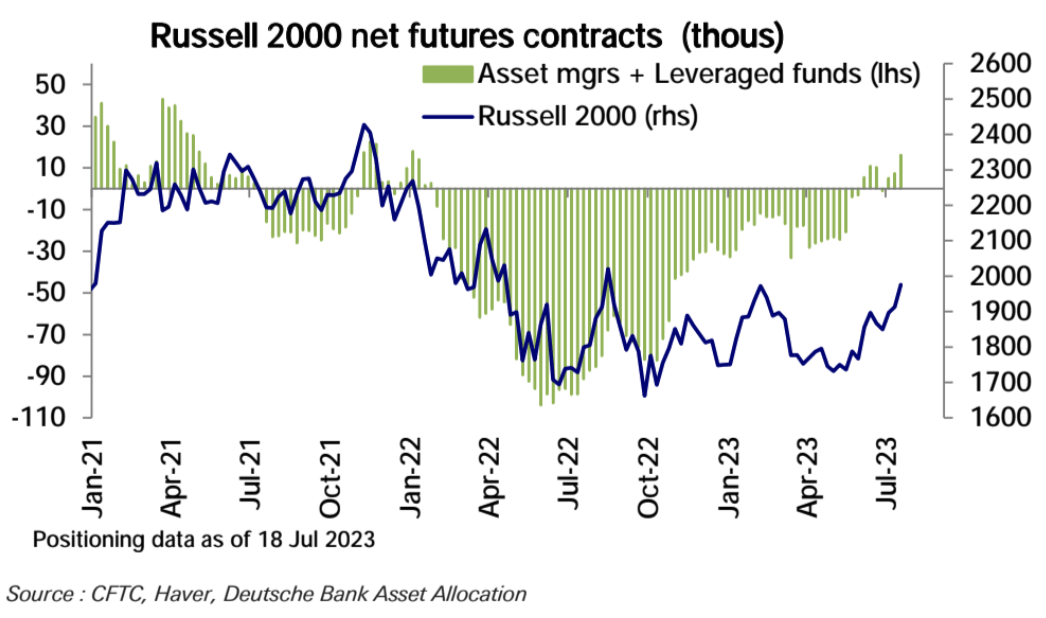
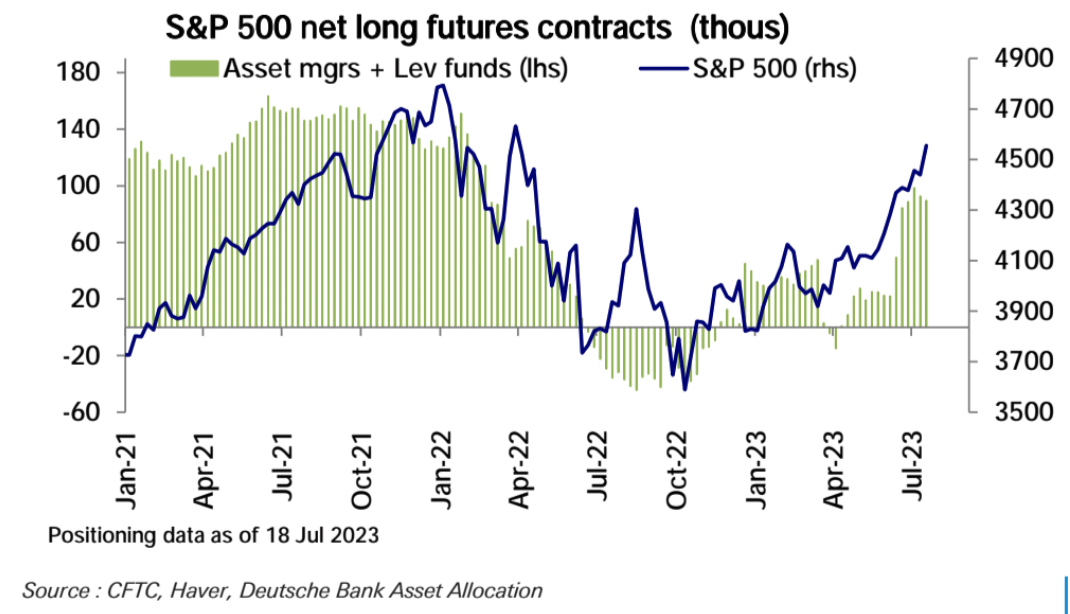
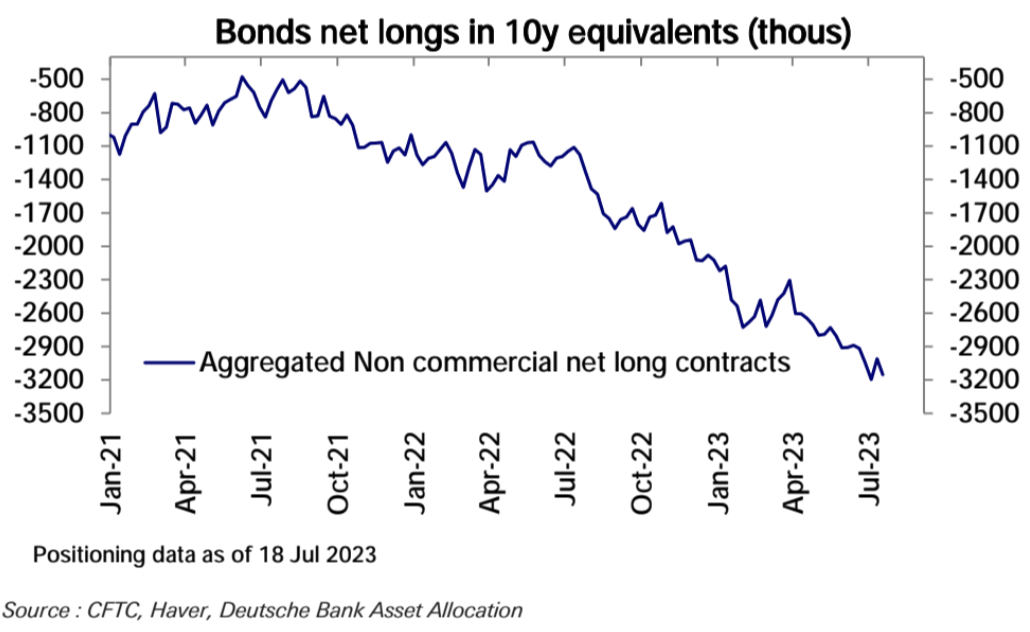
ในตลาดฟิวเจอร์ส ตำแหน่งโดยรวมในฟิวเจอร์สดัชนีหุ้นสหรัฐฯ ยังคงทรงตัว โดยการลดลงของ S&P 500 net-longs ชดเชยด้วยการเพิ่มขึ้นของ Nasdaq 100 net-longs และ Russell 2000 net-longs ซึ่งเมื่อสัปดาห์ที่แล้วได้รีเฟรชสุทธิในเดือนมกราคม 2022 ตำแหน่งยาว จุดสูงสุดนับตั้งแต่:
ความเชื่อมั่นของตลาด
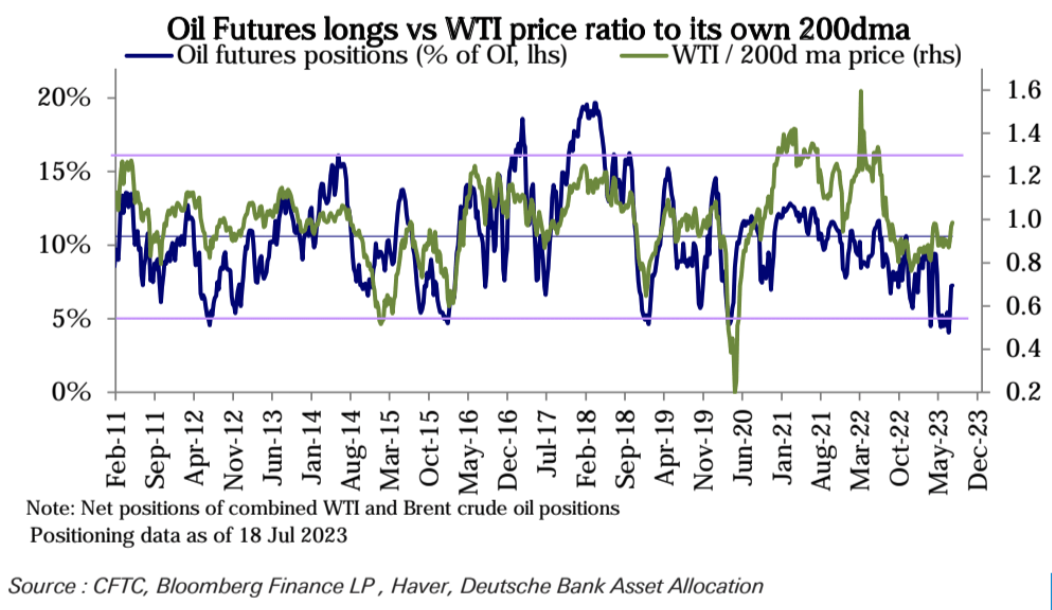
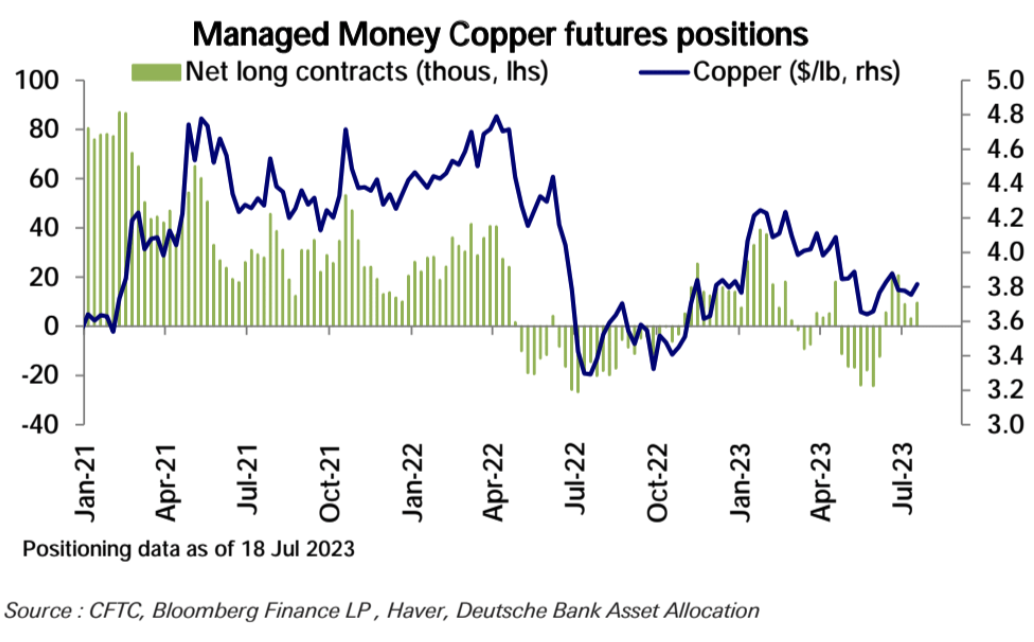
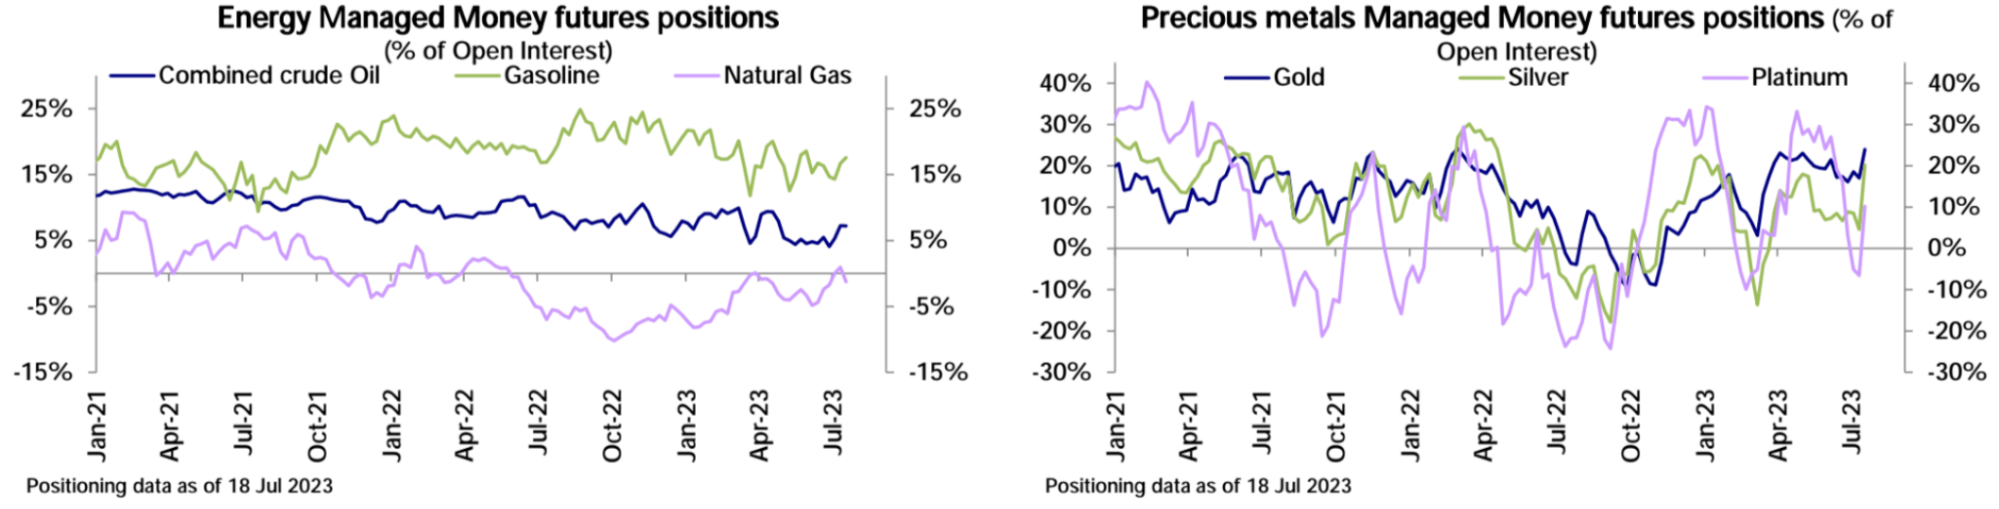
ความเชื่อมั่นของตลาด
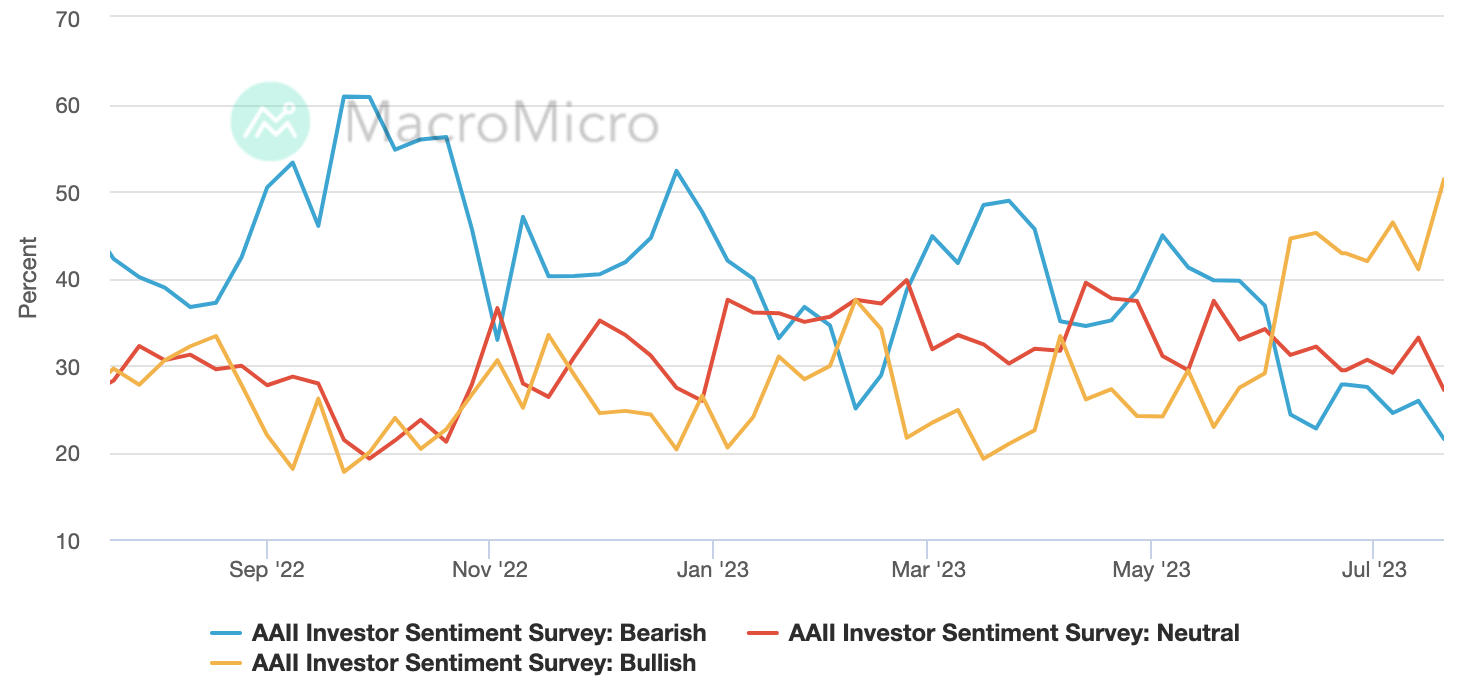
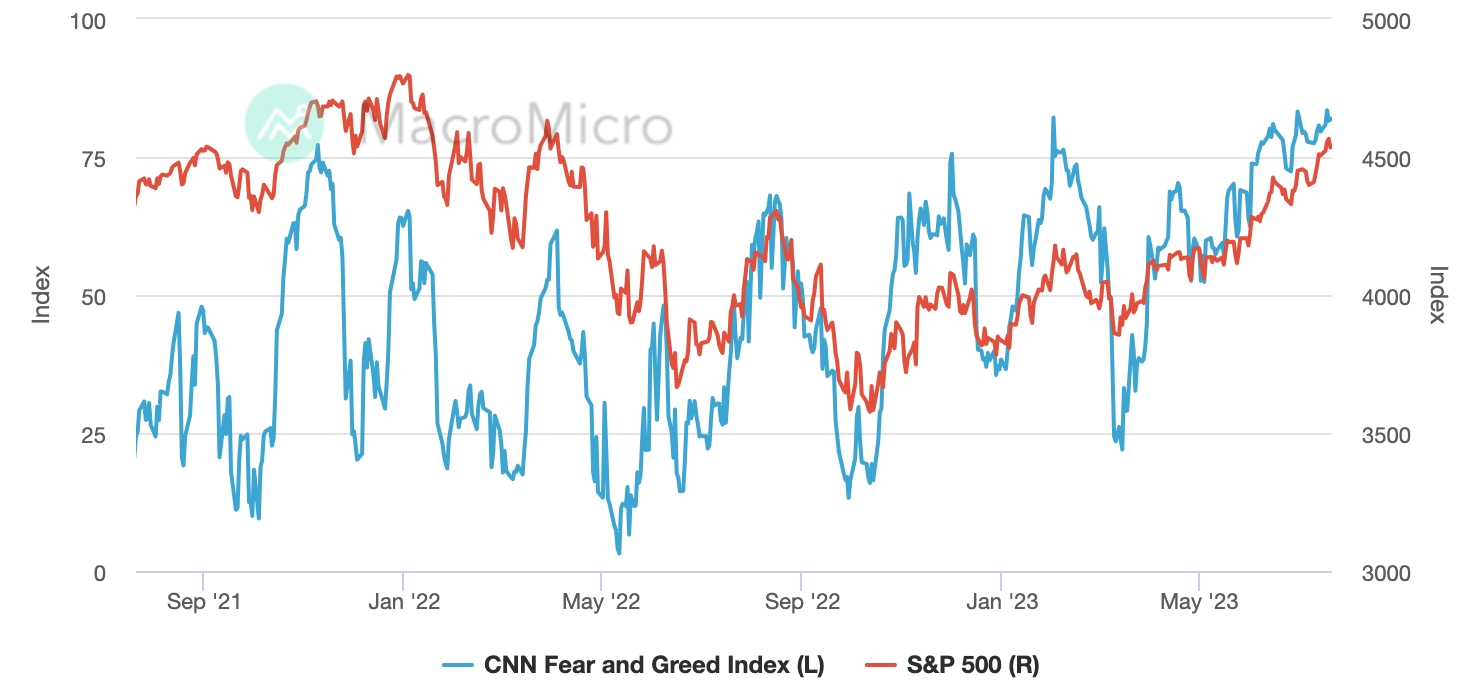
จากการสำรวจนักลงทุนของ AAII อัตราส่วนกระทิงแตะระดับสูงสุดใหม่ที่ 51.36% นับตั้งแต่เดือนพฤศจิกายน 2021 ในขณะที่อัตราส่วน Short แตะระดับต่ำสุดใหม่ที่ 21.49 นับตั้งแต่เดือนมิถุนายน 2021:
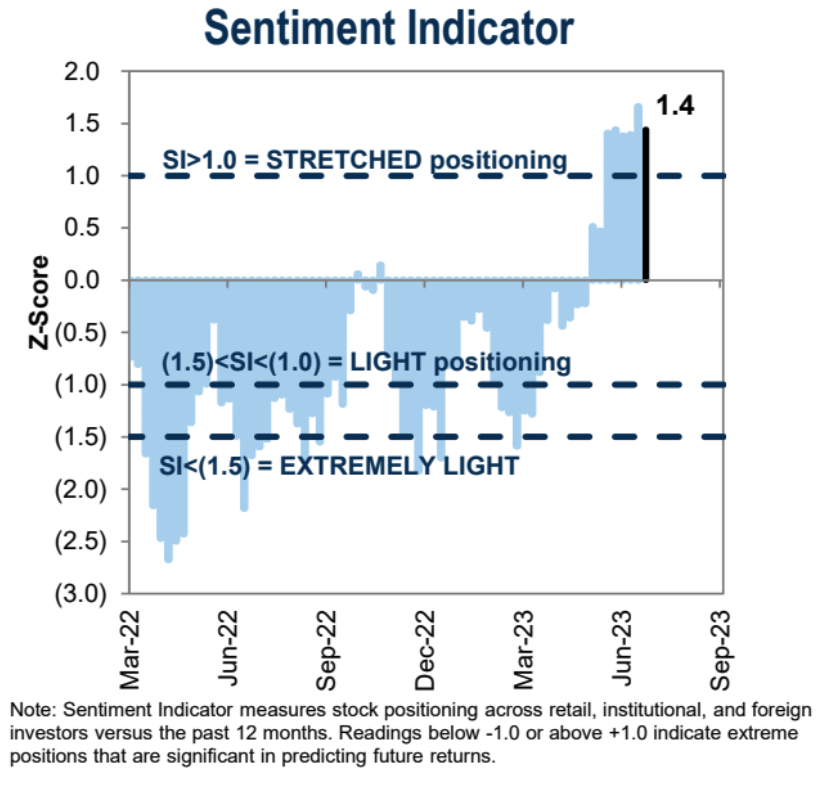
ดัชนีความเชื่อมั่นสถาบันของ Goldman Sachs ยังคงอยู่ในระดับสูงสุดเป็นเวลาสองเดือนติดต่อกัน:
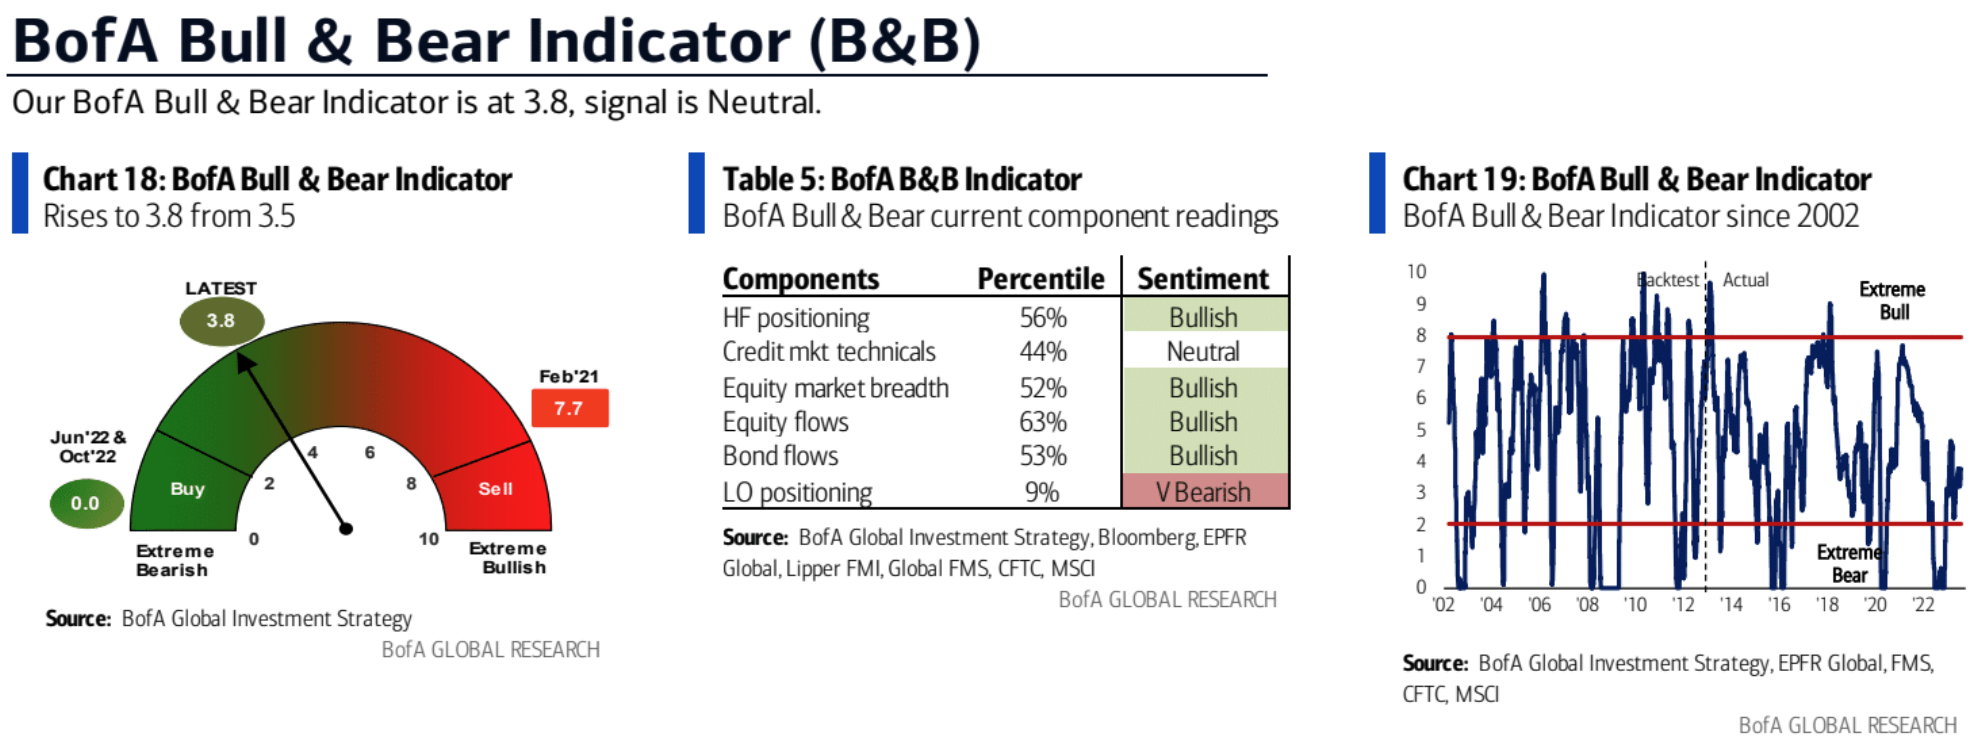
ดัชนีตลาดหมีกระทิงของ BofA เพิ่มขึ้นจาก 3.5 เป็น 3.8 ในสัปดาห์ที่แล้ว โดยยังคงอยู่ในช่วงเป็นกลาง:
โฟกัสประจำสัปดาห์
ธนาคารกลางรายใหญ่ 3 แห่งจะจัดการประชุมนโยบาย โดยตลาดคาดว่า Fed และธนาคารกลางยุโรปจะยังอยู่ในภาวะชะลอตัวต่อไป เมื่อพิจารณาจากข้อมูลเงินเฟ้อที่ต่ำกว่าคาด ไม่น่าเป็นไปได้ที่ Bank of Japan จะปรับนโยบายในส่วนนี้ การประชุม. ธนาคารกลางสหรัฐจะประชุมกันในวันพุธ ธนาคารกลางยุโรปในวันพฤหัสบดี และธนาคารแห่งประเทศญี่ปุ่นในวันศุกร์ ตามเครื่องมือ CME Group Fed Watch ความน่าจะเป็นที่ Fed จะไม่ขึ้นอัตราดอกเบี้ยในการประชุมอัตราดอกเบี้ยที่เหลืออีก 3 ครั้งในปีนี้จะเกิน 60% และความเป็นไปได้ที่จะปรับลดอัตราดอกเบี้ยในเดือนมีนาคมปีหน้าถึง 40% ข้อมูลยอดขายปลีกและข้อมูลการขอรับสวัสดิการว่างงานของสหรัฐฯ ที่เปิดเผยเมื่อเร็วๆ นี้ ล้วนชี้ไปที่ตลาดงานในสหรัฐฯ และไม่สามารถมองข้ามความยืดหยุ่นของอัตราเงินเฟ้อได้ ยังไม่แน่ใจว่า Federal Reserve จะให้คำแนะนำอย่างเป็นทางการเกี่ยวกับการยุติกระบวนการขึ้นอัตราดอกเบี้ย ณ เวลานั้นหรือไม่ ประชุมเดือนกรกฎาคม.
สัปดาห์นี้ ตลาดหุ้นสหรัฐฯ จะเผชิญกับการทดสอบรายงานผลประกอบการของหุ้นเทคโนโลยีหลักอีก 3 ตัว ได้แก่ Meta, Microsoft และ Google ผลลัพธ์ของ Netflix ได้บดบังแนวโน้มของ Meta ซึ่งต้องอาศัยการโฆษณาดิจิทัลเป็นอย่างมาก ปัจจุบันตลาดคาดว่า Google จะบรรลุการเติบโตของกำไร 9% ในไตรมาสนี้หลังจากการลดลงสี่ไตรมาสติดต่อกัน อัตรากำไรจากการดำเนินงานที่ปรับปรุงแล้วของ Microsoft คาดว่าจะเพิ่มขึ้นเป็น 42% จาก 40% ในปีที่แล้ว หลังจากไตรมาสที่หดตัวตลาดคาดว่า Meta จะ กลับมาเติบโตอีกครั้งในไตรมาสที่ 2 โดย EPS เพิ่มขึ้น 19%
ดัชนีราคา PCE ของสหรัฐฯ ประจำเดือนมิถุนายนจะประกาศในวันศุกร์ ตลาดคาดว่าดัชนีราคา PCE ของสหรัฐฯ จะลดลงเหลือ 3.1% เมื่อเทียบเป็นรายปีในเดือนมิถุนายน จาก 3.8% ในเดือนพฤษภาคม และดัชนีราคา PCE หลักจะลดลงเหลือ 4.2% เมื่อเทียบเป็นรายปี จาก 4.6% ในเดือนพฤษภาคม
ชื่อระดับแรก
ชื่อรอง
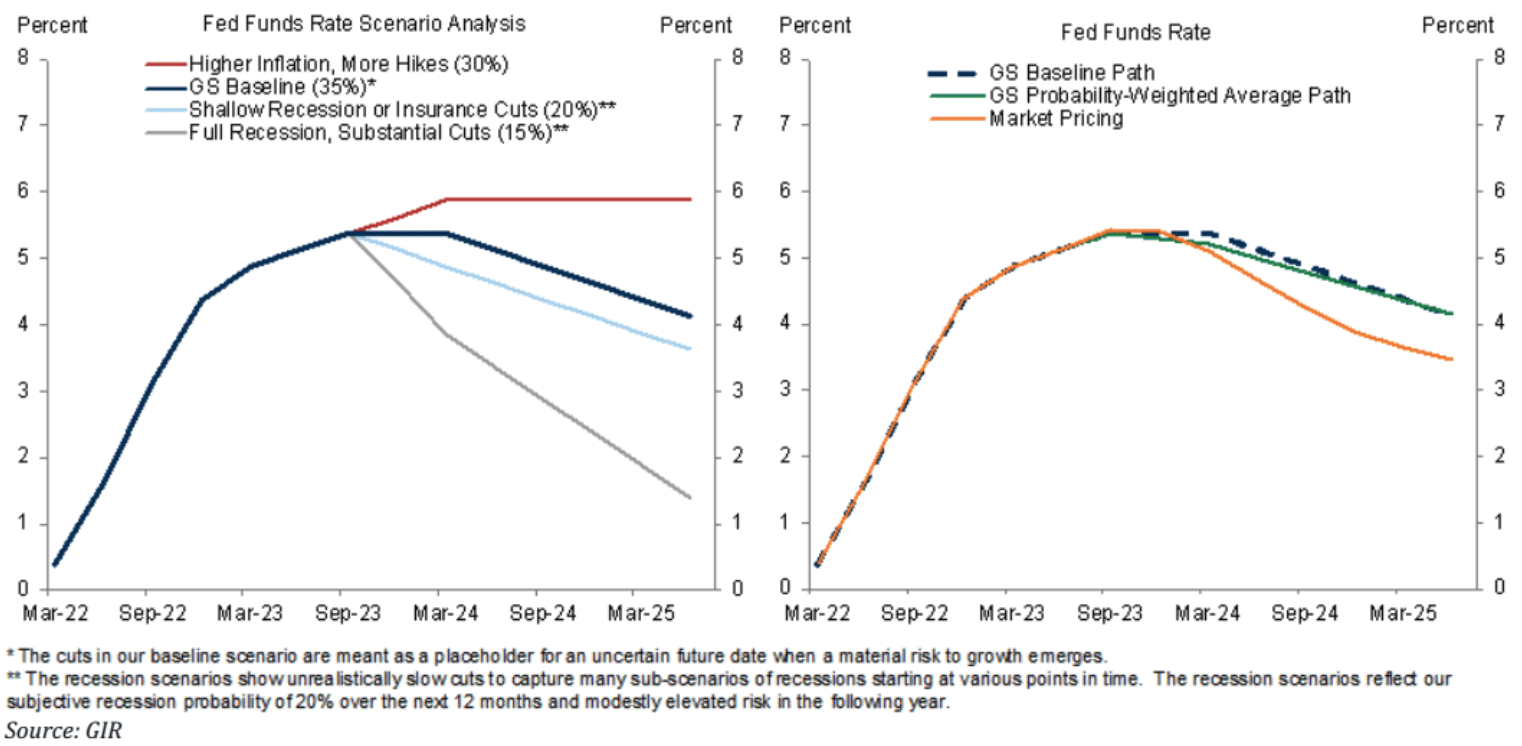
Goldman Sachs: อย่าคิดว่าจะลดอัตราดอกเบี้ยก่อนไตรมาสแรกของปี 2567 ราคาตลาดรุนแรงเกินไป
ชื่อรอง
Bill Gross: อัตราผลตอบแทนพันธบัตรสหรัฐฯ ไม่น่าจะลดลงในเร็วๆ นี้
แม้ว่าอัตราผลตอบแทนของกระทรวงการคลังสหรัฐอาจถึงจุดสูงสุดในปีนี้ แต่ตลาดตราสารหนี้กระทิงไม่น่าจะเป็นไปได้ นักลงทุนระดับตำนานอย่าง Bill Gross เขียนไว้ในแนวโน้มการลงทุนล่าสุดของเขา Gross คาดว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีอาจยังคงอยู่เหนือ 3.5% เป็นเวลานาน และอาจยังคงเพิ่มขึ้นเกิน 4% ในอีกสองปีข้างหน้า โดยหลักๆ แล้วพิจารณาว่า Federal Reserve ได้ลดงบดุลลงและการขาดดุลของรัฐบาลสหรัฐฯ ก็เพิ่มสูงขึ้น ส่งผลให้แรงกดดันด้านอุปทานในตลาดตราสารหนี้เพิ่มมากขึ้น





