Macro Market Weekly (7.10): อัตราผลตอบแทนทั่วโลกเพิ่มสูงขึ้น ไตรมาสที่ 2 รายงานการเติมพลังศรัทธาได้หรือไม่


ข้อมูลสหรัฐในสัปดาห์ที่แล้วยังคงแข็งแกร่ง โดยตลาดที่อยู่อาศัยที่อ่อนไหวต่ออัตรามากที่สุดบ่งชี้ว่าการเติบโตที่เลวร้ายที่สุดจากสภาวะทางการเงินที่ตึงตัวอาจจบลงแล้ว แต่นั่นจะนำไปสู่ความคาดหวังในการปรับลดอัตราดอกเบี้ยในปี 2567 ที่ตลาดกระทิงคาดหวังไว้อีก . ในเวลาเดียวกัน วันหยุดวันประกาศอิสรภาพของสัปดาห์ที่แล้วในสหรัฐอเมริกาและนักลงทุนที่รอรายงานผลประกอบการไตรมาสสองก็เพิ่มความต้านทานต่อการเคลื่อนไหวขาขึ้นของตลาดหุ้น
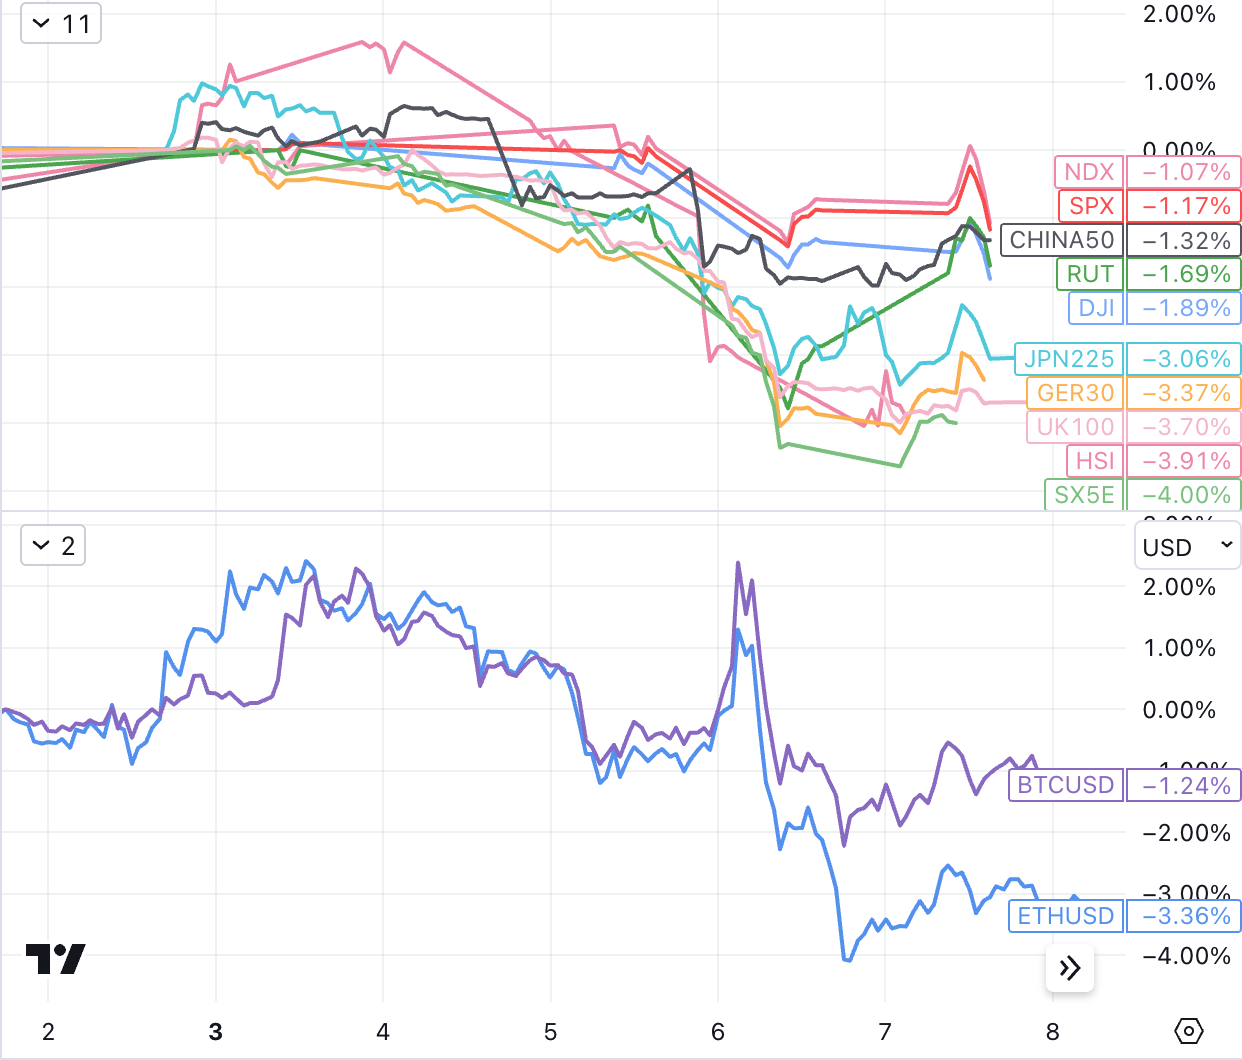
ดัชนีหลักล้มเหลวในการรักษาโมเมนตัมเชิงบวกของสัปดาห์ก่อน โดย S&P 500 และ Nasdaq ลดลงประมาณ 1% และ Dow ลดลงเกือบ 2% หุ้นดิ่งลงในวันพฤหัสบดีเนื่องจากอัตราดอกเบี้ยในตลาดแตะระดับสูงสุดใหม่สำหรับปีซึ่งส่งผลกระทบต่อตลาดสินทรัพย์ที่มีความเสี่ยง การเพิ่มขึ้นในช่วงสั้น ๆ หลังจากรายงานการจ้างงานในวันศุกร์ล้มเหลวในช่วงบ่าย
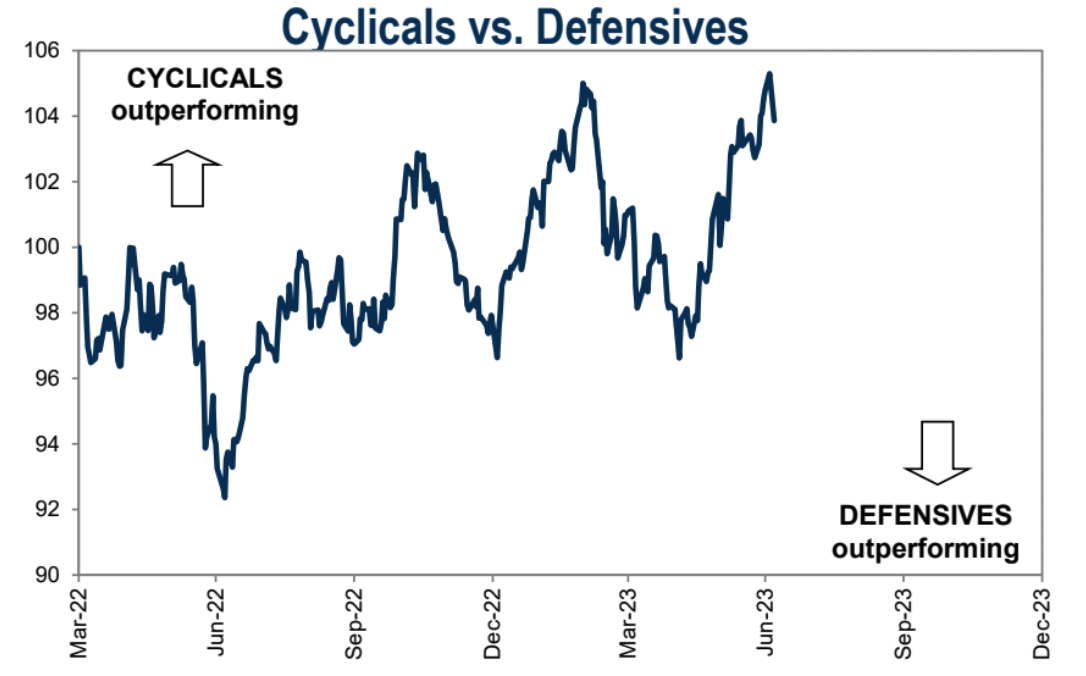
ความต้องการความเสี่ยงที่ลดลงส่งผลให้หุ้นแนวรับมีประสิทธิภาพเหนือกว่าวัฏจักรเมื่อสัปดาห์ที่แล้ว:
ติดตามการลดลงของตลาดหุ้น/อัตราผลตอบแทนพันธบัตรในวันพฤหัสบดี เนื่องจาก Bitcoin ล้มเหลวในการแตะระดับ 31,000 ดอลลาร์เป็นครั้งที่สี่ในปีนี้ ซึ่งอาจสร้างความผิดหวังเล็กน้อยให้กับตลาดกระทิง
ชื่อระดับแรก
อัตราผลตอบแทนพันธบัตรทั่วโลกพุ่งสูงขึ้น: มันไม่ได้แย่ไปเสียหมด
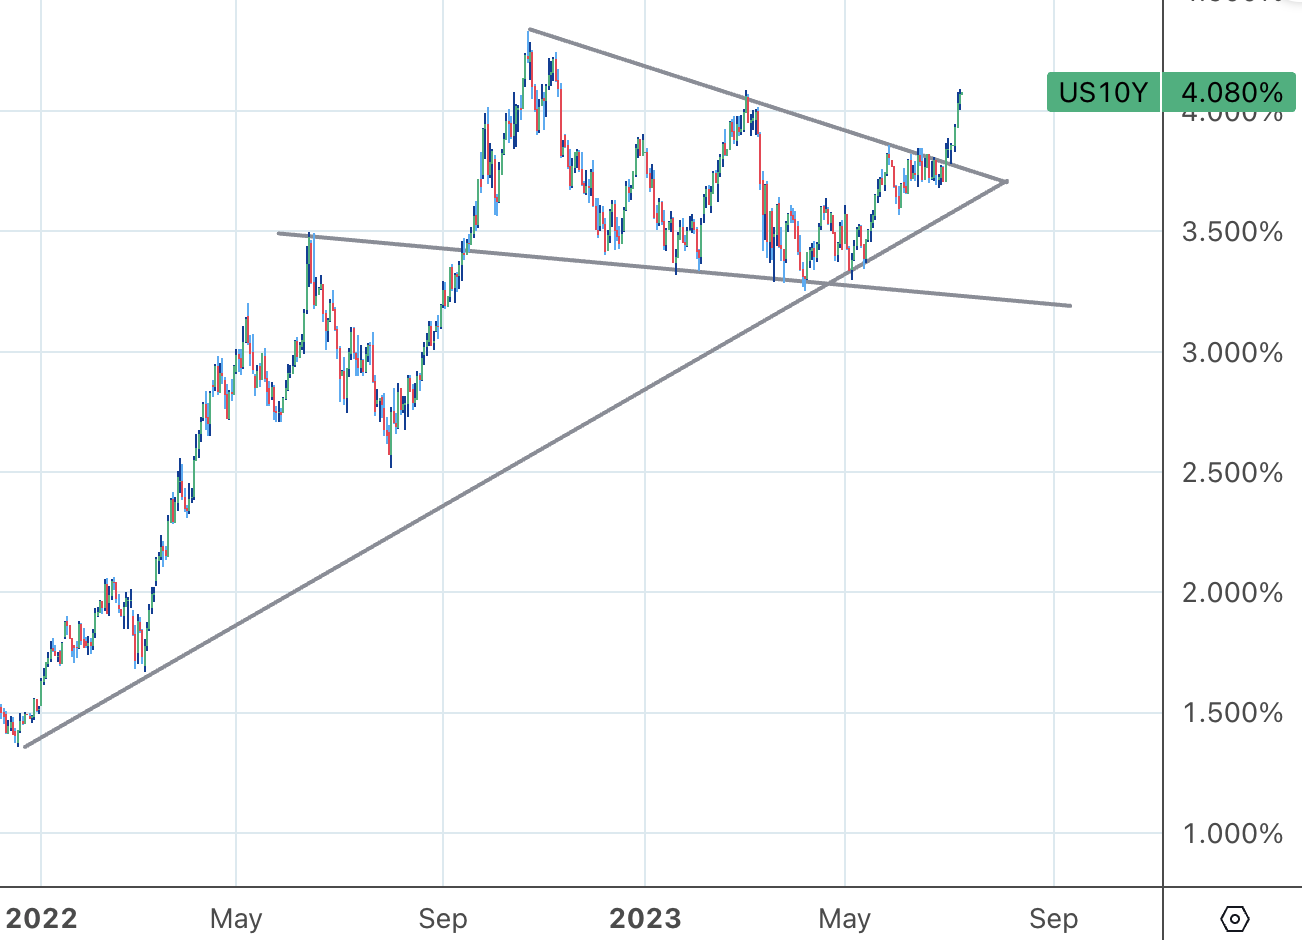
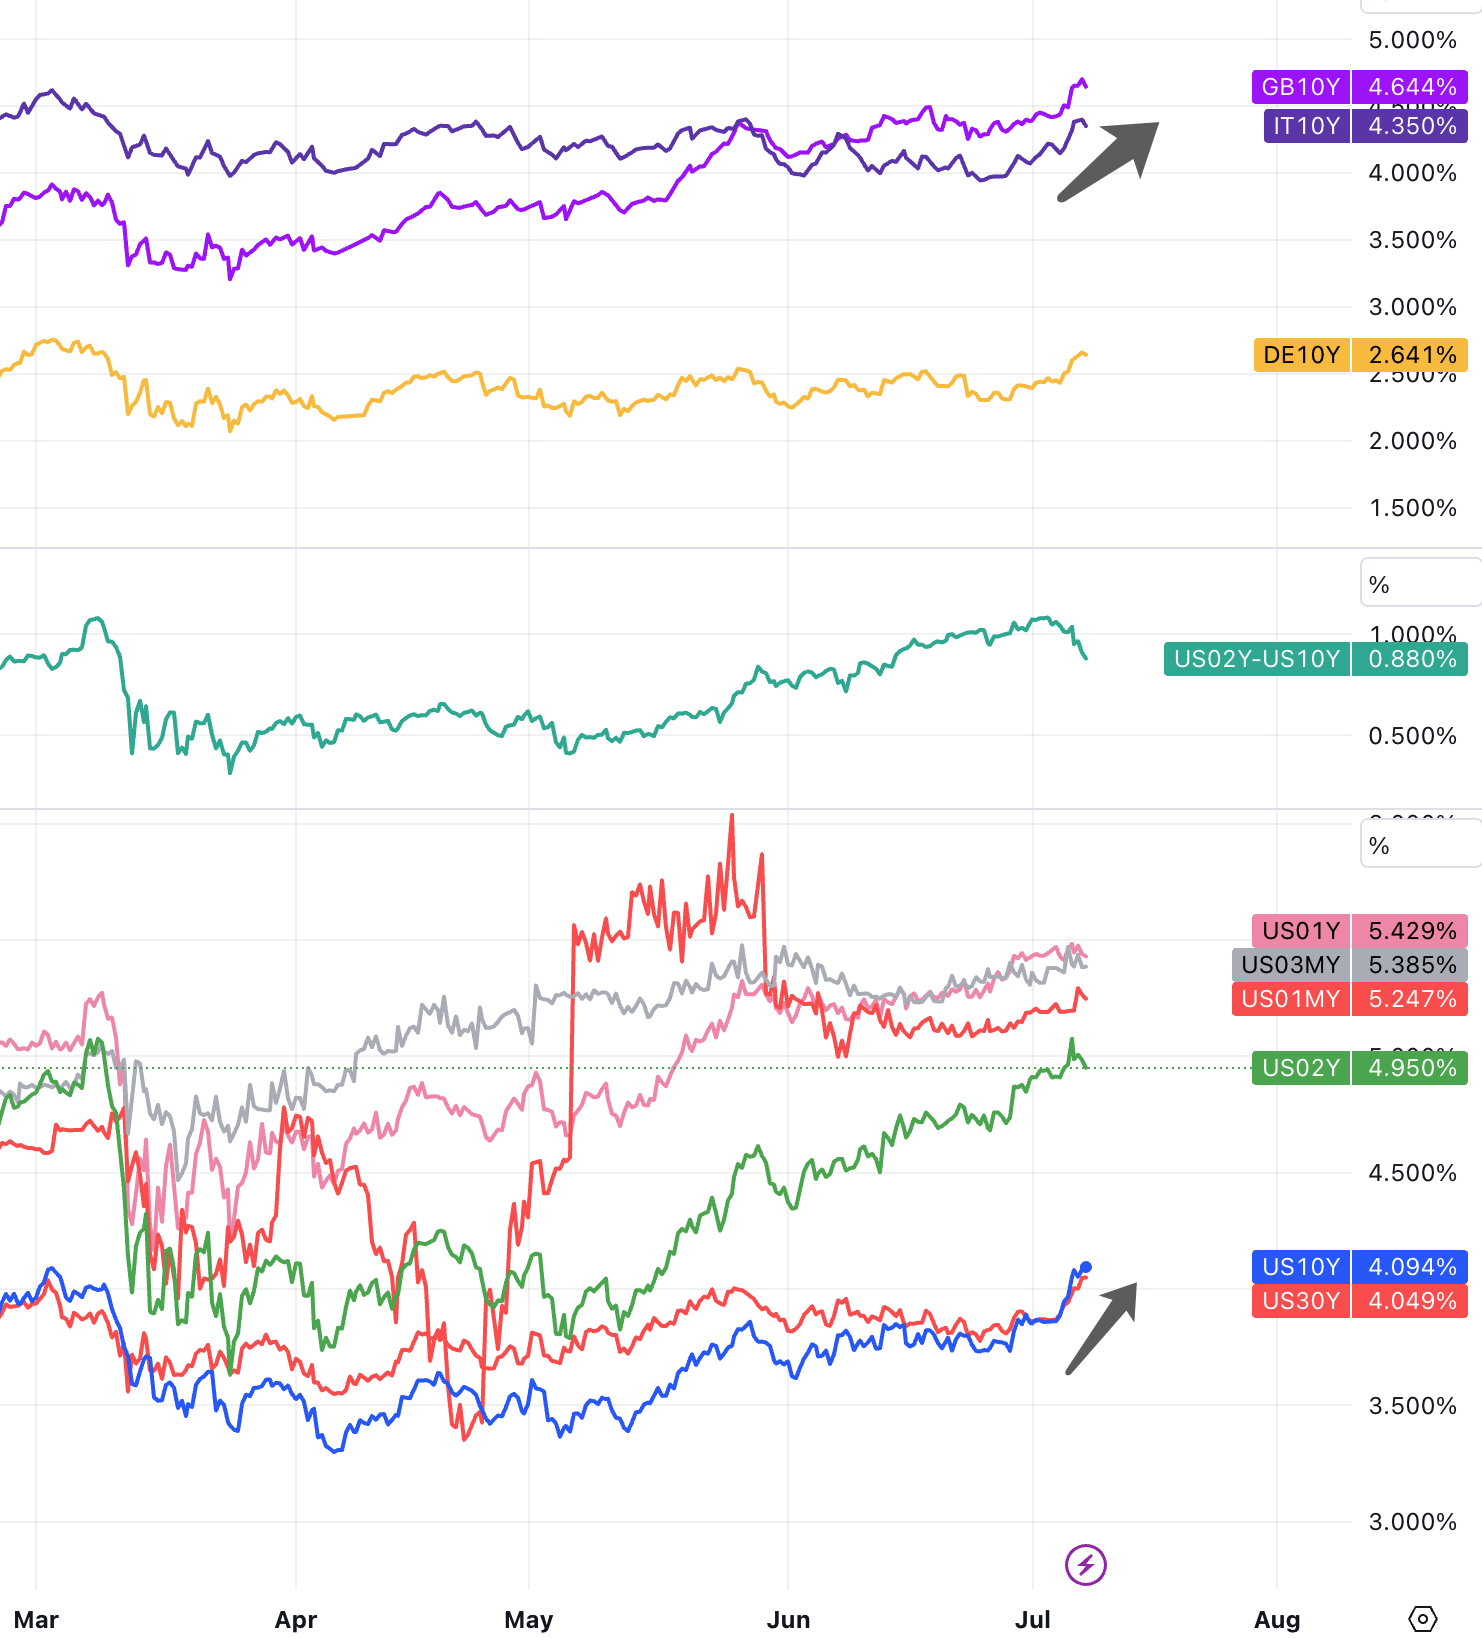
ในสัปดาห์ที่ผ่านมา อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีและ 2 ปีแตะระดับสูงสุดใหม่ในปีนี้ โดยอายุ 10 ปีทะลุ 4% และปี 2 เข้าใกล้ 5% อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีพุ่งสูงถึง 4% เป็นครั้งที่สองในปีนี้ และทะลุระดับสำคัญได้เพียงสามครั้งนับตั้งแต่ปี 2551
การฟื้นตัวครั้งล่าสุดเริ่มขึ้นในช่วงกลางเดือนพฤษภาคม เมื่อพันธบัตรอายุ 10 ปีซื้อขายกันที่เพียง 3.4% และ 2 ปีอยู่ที่ประมาณ 3.9% ตั้งแต่นั้นเป็นต้นมา อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีก็เพิ่มขึ้นมากกว่า 100 จุดพื้นฐาน ส่งผลให้เส้นค่าสเปรดอายุ 2-10 ปีกลับสู่ระดับสูงสุดในรอบการขึ้นอัตราดอกเบี้ย
แม้จะมีความผันผวนอย่างรุนแรง แต่อัตราผลตอบแทนของกระทรวงการคลังสหรัฐกลับเพิ่มขึ้นน้อยกว่าพันธบัตรรัฐบาลของสหราชอาณาจักร แคนาดา และออสเตรเลียตั้งแต่กลางเดือนพฤษภาคม อัตราผลตอบแทนทองคำของสหราชอาณาจักรเพิ่มขึ้นมากที่สุดนับตั้งแต่กลางเดือนพฤษภาคม โดยรุ่น 10 ปีเพิ่มขึ้นเกือบ 100 คะแนนพื้นฐาน และปี 2 เพิ่มขึ้น 175 คะแนนพื้นฐาน
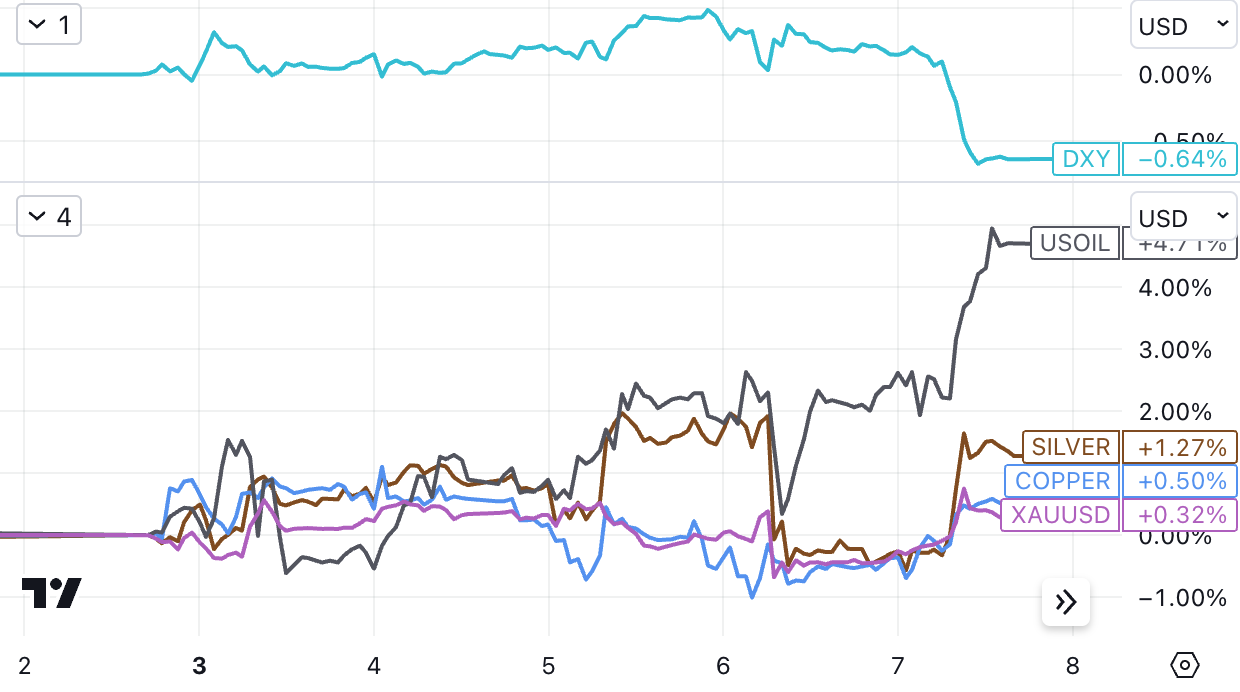
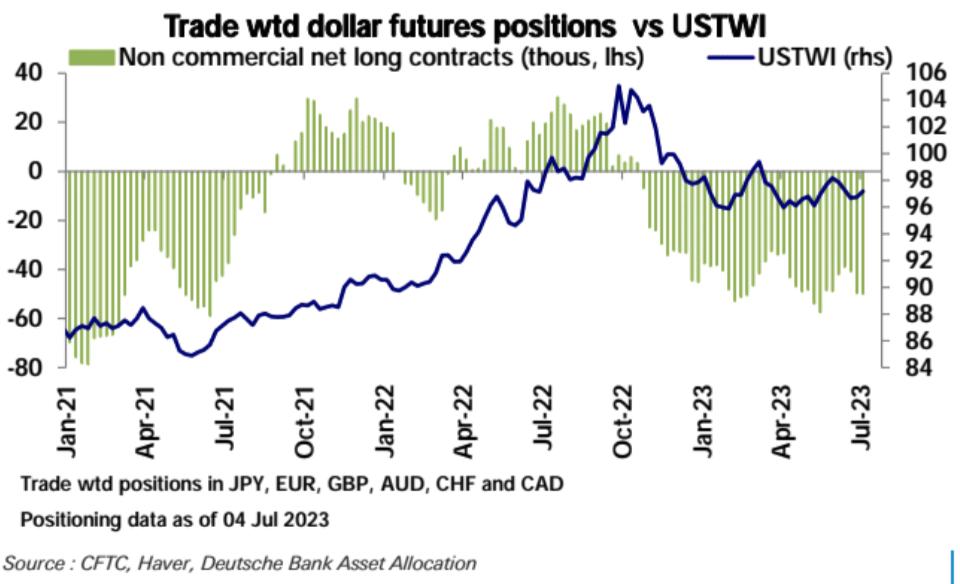
สิ่งนี้สามารถเข้าใจได้ว่าเป็นการกำหนดราคาใหม่ของตลาดตามเส้นทางนโยบายการเงินของธนาคารกลางโดยนัย ยกเว้นญี่ปุ่น ความคาดหวังนโยบายอัตราดอกเบี้ยของธนาคารกลางของประเทศที่พัฒนาแล้วหลัก ๆ เพิ่มขึ้นทั้งหมด ตั้งแต่เดือนพฤษภาคม ตลาดได้คาดการณ์เพิ่มเติมว่าสหราชอาณาจักรจะขึ้นอัตราดอกเบี้ยอีกครั้ง 75-100 Basis Point ออสเตรเลียจะขึ้นอัตราดอกเบี้ยอีกครั้ง 50-75 Basis Point และแคนาดาจะเพิ่มอัตราดอกเบี้ยอีกครั้ง 25-50 Basis Point ในทางตรงกันข้าม ตลาดมีราคาปรับขึ้นเพียง 30-40 จุดในเส้นทางอัตราดอกเบี้ยในอนาคตของ Fed และ ECB โดยความแตกต่างของข้อมูลเงินเฟ้อมีแนวโน้มที่จะส่งผลต่อความคาดหวังที่แตกต่างกันมาก ดังนั้นนี่อาจเป็นสาเหตุของการอ่อนตัวอย่างต่อเนื่องของดัชนีดอลลาร์สหรัฐ
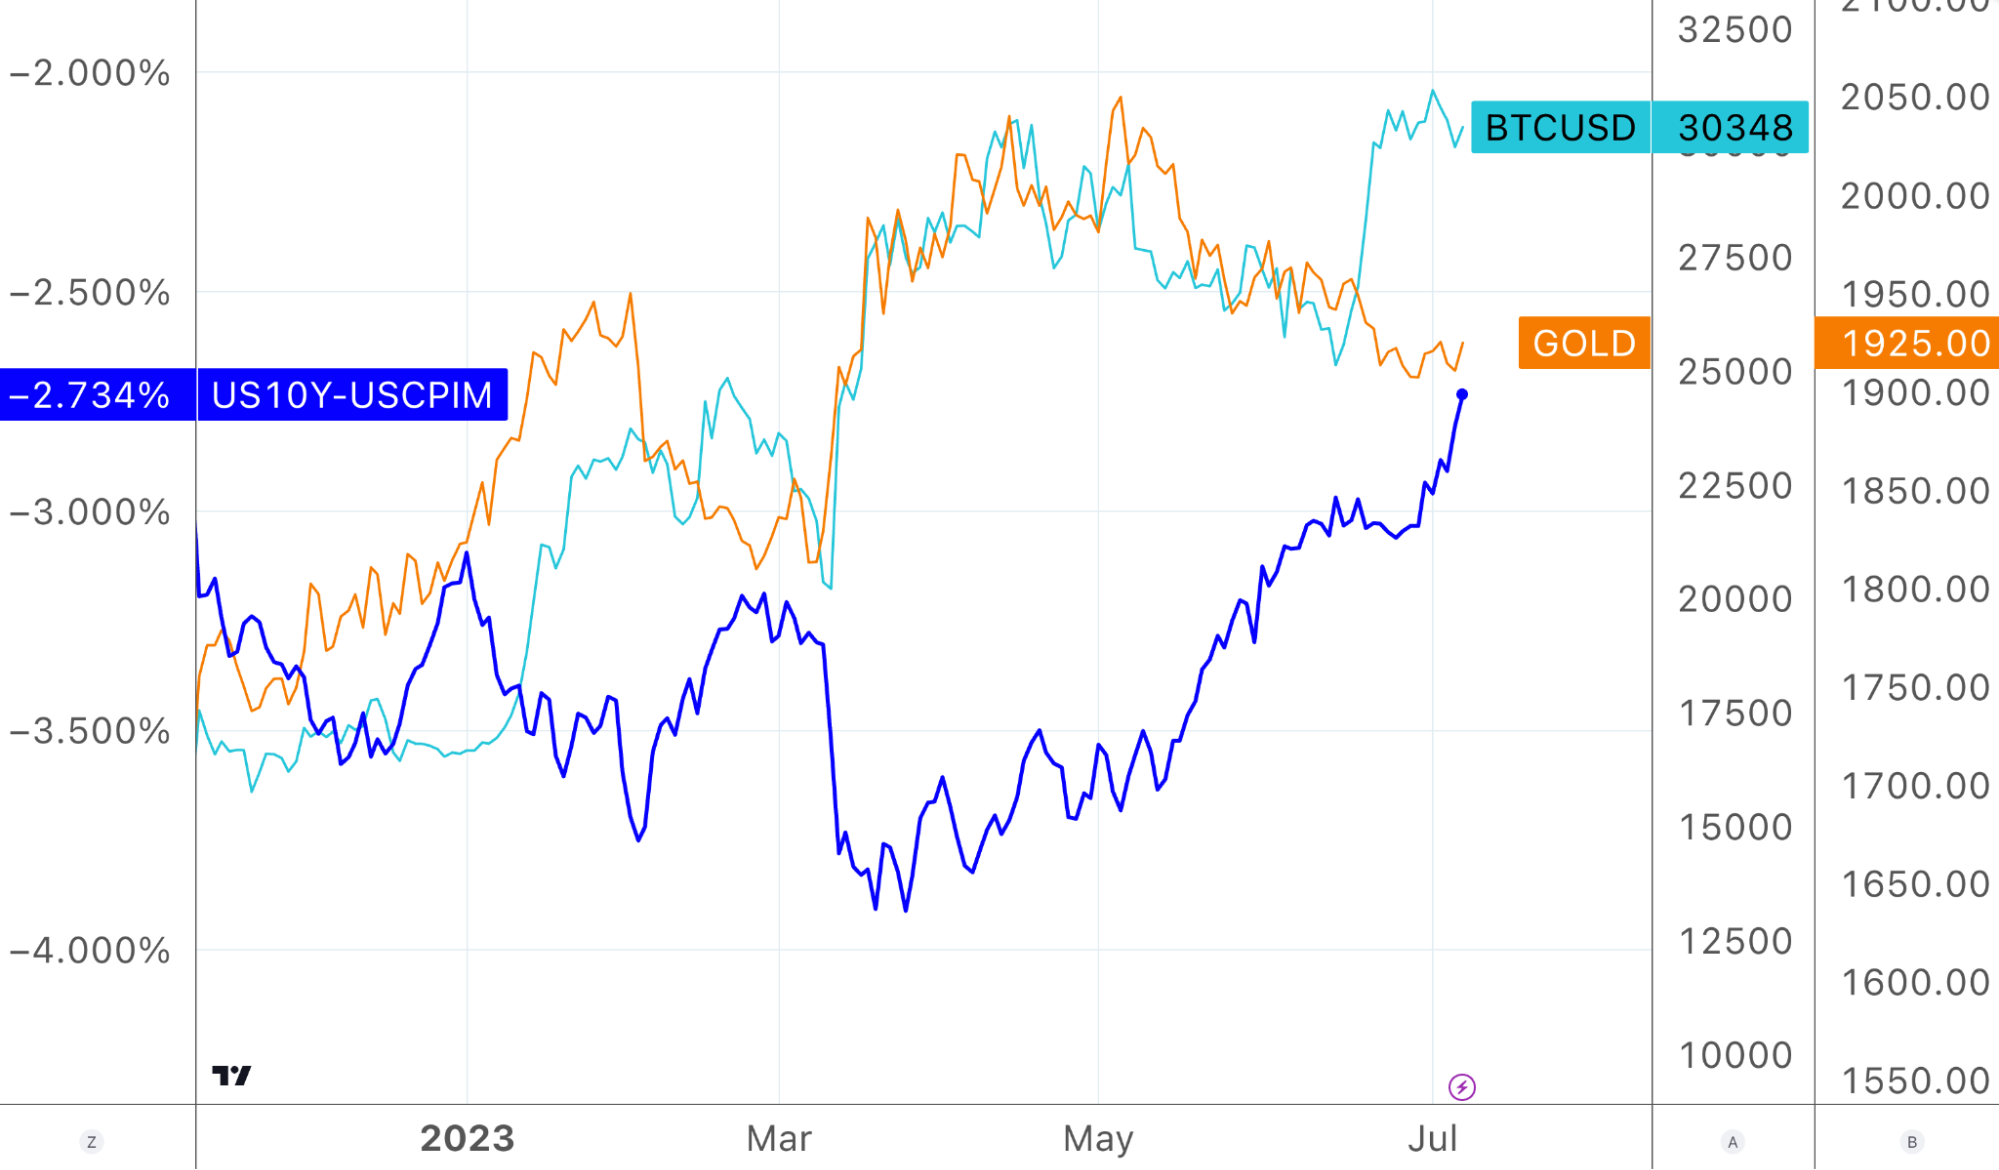
การเร่งขึ้นของอัตราดอกเบี้ยที่แท้จริง (เส้นสีน้ำเงิน) ในรูปด้านล่างได้กดราคาทองคำ (เส้นสีเหลือง) ลงอย่างมากในช่วงสองเดือนที่ผ่านมา แต่การกดราคา Bitcoin ได้ถูกแยกออกจากกันตั้งแต่กลางเดือนมิถุนายนซึ่งครบกำหนดอย่างเห็นได้ชัด สู่การกลับเข้ามาใหม่ของยักษ์ใหญ่ในยุโรปและอเมริกา Tradfi ผลกระทบเมื่อตลาดการเข้ารหัสขาดฮอตสปอตที่ยั่งยืนอัตราดอกเบี้ยที่สูงก็เป็นอุปสรรคก่อนที่ตลาดสกุลเงินดิจิทัลโดยรวมต้องการที่จะไปถึงระดับสูงสุดใหม่ ทั้งสองได้แสดงให้เห็นว่าค่อนข้างสูง ความสัมพันธ์เชิงลบในปีที่ผ่านมา:
ชื่อระดับแรก
ชื่อรอง
ข้อมูล NFP พลาดความคาดหวัง แต่ยังคงไม่สั่นคลอน Fed Hawk
การจ้างงานนอกภาคเกษตรเพิ่มขึ้น 209,000 ราย พลาดการคาดการณ์ที่ 230,000 ราย และการปรับลดลงจากตัวเลขของเดือนก่อนๆ ในทางกลับกัน ค่าจ้างเฉลี่ยต่อชั่วโมงเพิ่มขึ้น 0.4% MoM เกินความคาดหมายว่าจะเพิ่มขึ้น 0.3% แม้ว่าจะผิดคาดเล็กน้อยที่เกิดขึ้นหลังจากรายงาน ADP ที่แข็งแกร่ง แต่สิ่งสำคัญคืออัตราการว่างงานของสหรัฐฯ ที่ 3.56% และการเติบโตของค่าจ้างที่ 0.4% m/m บ่งชี้ว่าตลาดแรงงานสหรัฐฯ ยังคงแข็งแกร่งพร้อมสัญญาณตึงตัว
ชื่อรอง
รายงานการประชุม FOMC มิถุนายน
ชื่อรอง
ภาคบริการของสหรัฐฯ ยังคงขยายตัวอย่างต่อเนื่อง
ดัชนีบริการ ISM ค่อนข้างแข็งแกร่ง ในขณะที่ภาคการผลิตยังคงหดตัวต่อไป ดัชนีบริการ ISM ในเดือนมิถุนายนอยู่ที่ 53.9 เทียบกับที่คาดการณ์ไว้ที่ 51.2 เพิ่มขึ้นจาก 50.3 ในเดือนก่อนหน้า จากอุตสาหกรรมบริการ 18 แห่ง มี 15 อุตสาหกรรมที่ขยายตัวในเดือนมิถุนายน โดยที่พักและบริการอาหาร ความบันเทิงและการพักผ่อนยังคงเป็นตัวขับเคลื่อนหลัก
ชื่อรอง
การฟื้นตัวของตลาดที่อยู่อาศัย
ชื่อรอง
จีนฟื้นตัวช้า
การสำรวจกิจกรรมการผลิตของ Caixin/S&P ลดลงเหลือ 50.5 ในเดือนมิถุนายน จาก 50.9 ในเดือนพฤษภาคม หลังจากการเปิดเผยการขยายผลผลิตเมื่อสัปดาห์ที่แล้วและการชะลอตัวของคำสั่งซื้อใหม่ การสำรวจกิจกรรมภาคบริการลดลงสู่ระดับ 53.9 ที่อ่อนแอกว่าที่คาดในเดือนมิถุนายน จาก 57.1 ในเดือนพฤษภาคม ซึ่งเป็นเดือนที่ 6 ติดต่อกันของการขยายตัว แต่เป็นการอ่านที่อ่อนแอที่สุดนับตั้งแต่เดือนมกราคม ข้อมูล Caixin ที่อ่อนแอนั้นสอดคล้องกับดัชนีผู้จัดการฝ่ายจัดซื้อภาคการผลิตอย่างเป็นทางการ ซึ่งหดตัวเป็นเดือนที่ 3 ติดต่อกันในเดือนมิถุนายน
นายกรัฐมนตรีหลี่ เฉียงของจีนให้คำมั่นว่าจะ ทุ่มเทความพยายาม ในการดำเนินการตามนโยบายเป้าหมายหลายประการ เพื่อเสริมสร้างการฟื้นตัวหลังการแพร่ระบาดของจีน ตามรายงานของ Bloomberg ซึ่งอ้างอิงรายงานของสื่ออย่างเป็นทางการ Li Qiang กล่าวว่าจีนอยู่ในขั้นตอนสำคัญของการฟื้นตัวทางเศรษฐกิจและการยกระดับอุตสาหกรรม และจำเป็นต้องมีมาตรการที่ครอบคลุมและประสานงานเพื่อรักษาเสถียรภาพการเติบโตและการจ้างงาน อย่างไรก็ตาม หลี่เฉียงไม่ได้เปิดเผยรายละเอียดของมาตรการเฉพาะใดๆ
ในด้านธนาคารกลาง ผู้นำจีนได้แต่งตั้งผาน กงเซิง รองผู้ว่าการธนาคารประชาชนจีน เป็นเลขานุการคณะกรรมการพรรคของธนาคารกลาง ความเคลื่อนไหวดังกล่าวจะทำให้เขาเป็นหัวหน้าธนาคารกลางคนต่อไป The Wall Street Journal รายงาน โดยอ้างแหล่งข่าวที่ไม่เปิดเผยชื่อ นักเศรษฐศาสตร์ตีความการเคลื่อนไหวดังกล่าวเป็นการเสริมสร้างเสถียรภาพของนโยบาย ซึ่งสอดคล้องกับแนวทางปฏิบัติของธนาคารกลางในการลดอัตราดอกเบี้ยเล็กน้อยในปัจจุบัน และสนับสนุนให้ธนาคารต่างๆ ให้กู้ยืมมากขึ้นในพื้นที่เป้าหมาย
การไหลของเงินทุน: หุ้น พันธบัตร และฐานการขนส่งสินค้าเพิ่มขึ้นพร้อมกัน นักลงทุนรายย่อยมีความกระตือรือร้น และสถาบันต่างๆ กำลังชะลอตัว
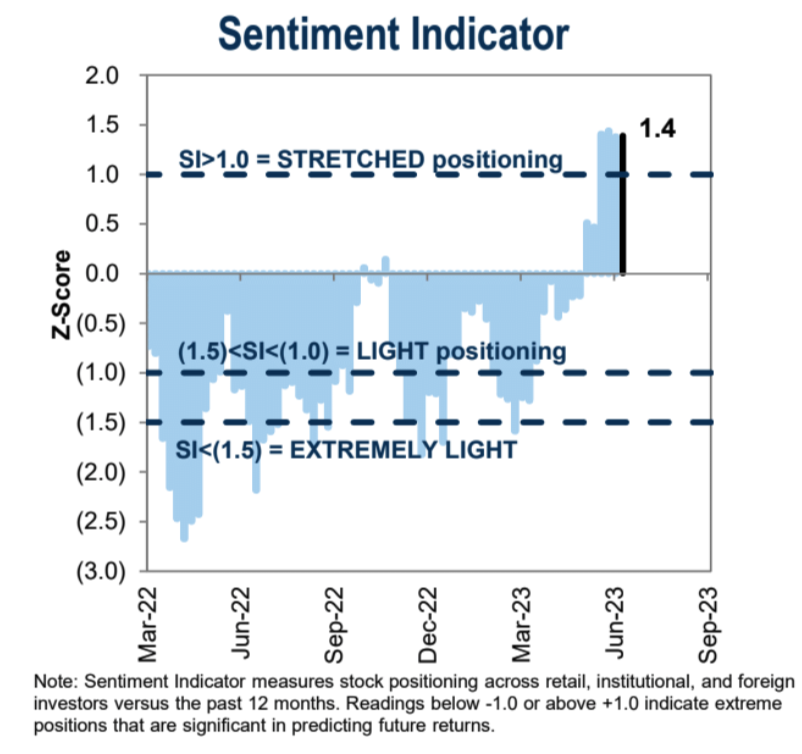
จากสถิติตำแหน่งของนักลงทุนเชิงอัตวิสัย (Discretionary) ของ Deutsche Bank และนักลงทุนเชิงกลยุทธ์ที่เป็นระบบ (Systematic) ตำแหน่งของนักลงทุนรายแรกเพิ่มขึ้นเล็กน้อยเมื่อสัปดาห์ที่แล้ว ในขณะที่ตำแหน่งของรายหลังลดลงเล็กน้อย ปัจจุบันอยู่ที่เปอร์เซ็นไทล์ที่ 58 และเปอร์เซ็นไทล์ที่ 78 ของประวัติศาสตร์ ตามลำดับ พลังงานจลน์ของสถาบันขนาดใหญ่ในการเพิ่มตำแหน่งถูกระงับในขณะที่ตำแหน่งของนักลงทุนเชิงอัตนัยยังอยู่ในช่วงที่เป็นกลางเมื่อเทียบกับประวัติศาสตร์และยังมีช่องว่างสำหรับการเพิ่มตำแหน่ง
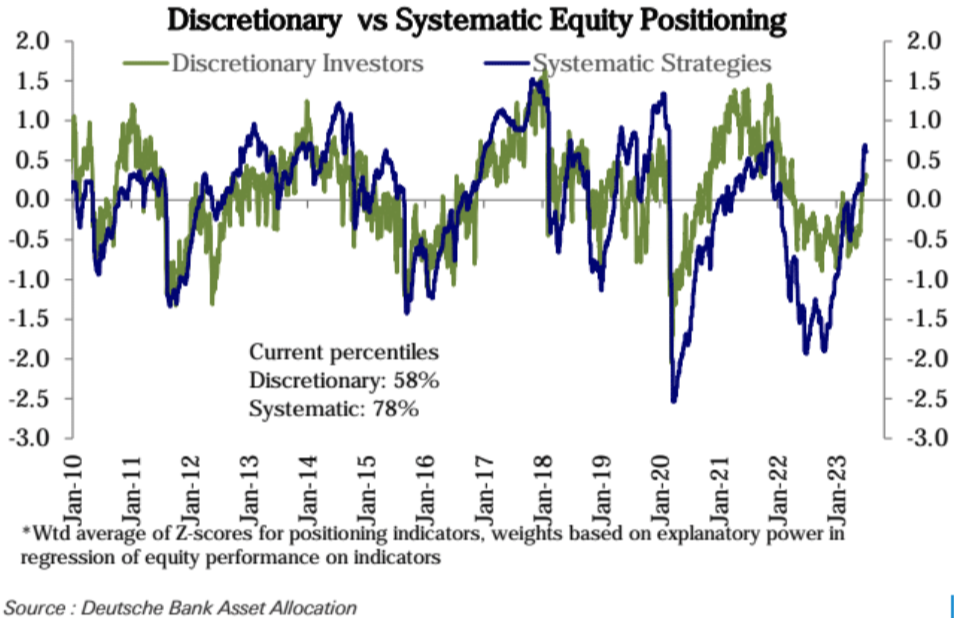
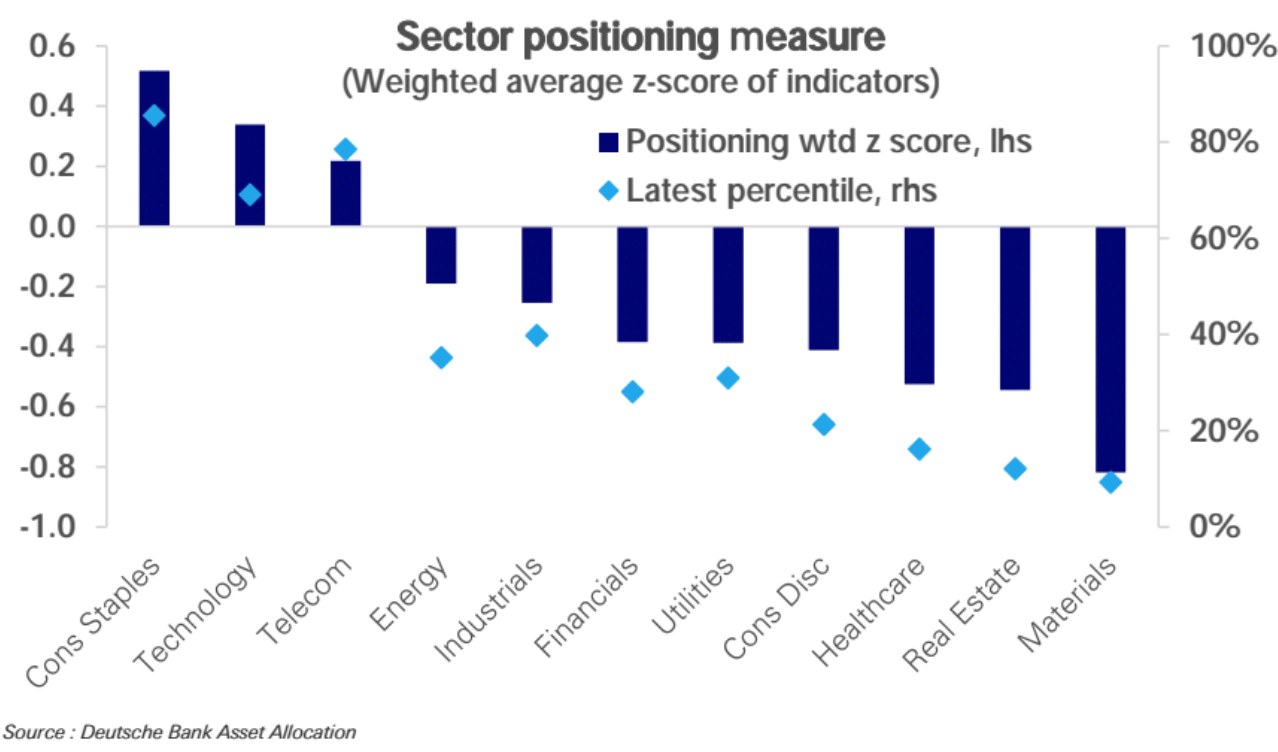
จากมุมมองของการจัดสรรอุตสาหกรรมหุ้นสหรัฐฯ: สินค้าหลักของผู้บริโภค (เปอร์เซ็นไทล์ที่ 86) เทคโนโลยี (เปอร์เซ็นไทล์ที่ 69) และบริการด้านการสื่อสาร (เปอร์เซ็นไทล์ที่ 79) การจัดสรรอยู่ในสถานะมีน้ำหนักเกิน สองอย่างหลังส่วนใหญ่สะท้อนถึงการรวมกลุ่มของบริษัทที่มีการเติบโตขนาดใหญ่ ในแง่ของวิถี การจัดสรรสิ่งจำเป็นได้ปีนขึ้นไปบนสุดของช่วงสถิติในอดีต โดยมีอัพไซด์ที่จำกัด การจัดสรรหุ้นบริการด้านเทคโนโลยีและการสื่อสารเพิ่มขึ้นอย่างรวดเร็ว แต่ยังไม่ถึงจุดสูงสุดของช่วงทางสถิติในอดีต
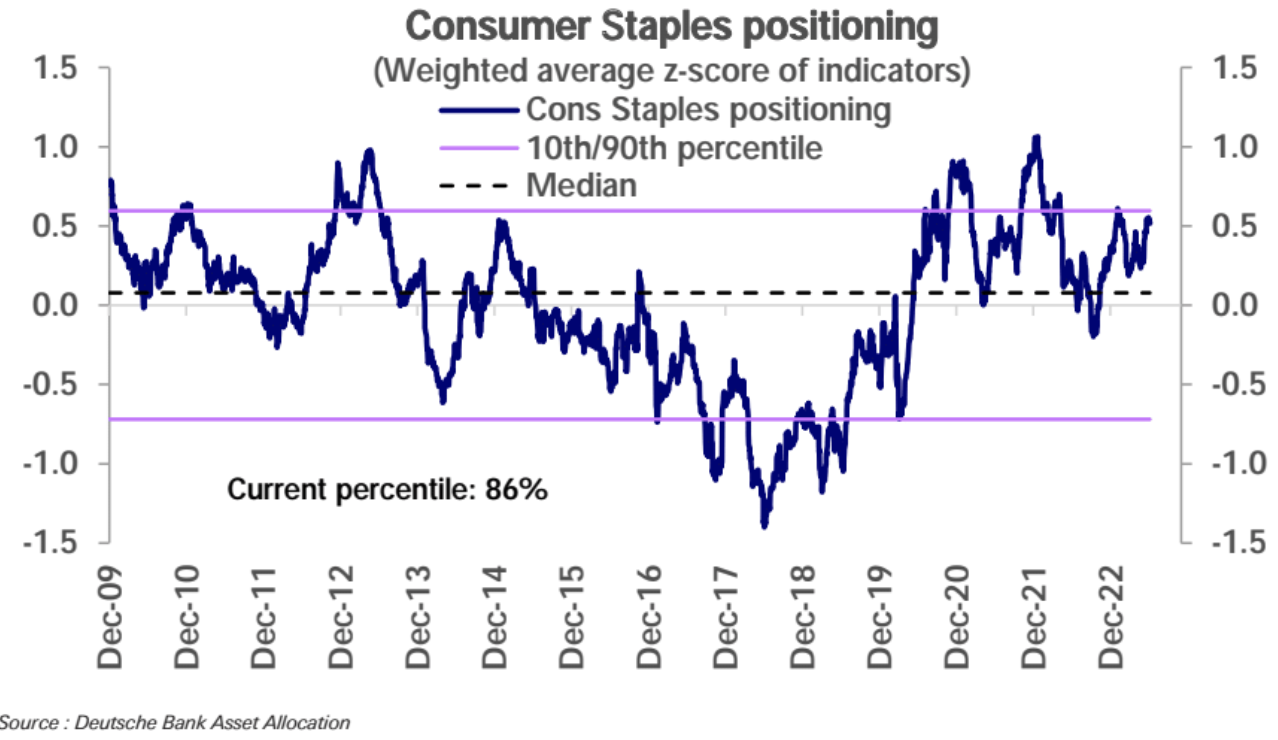
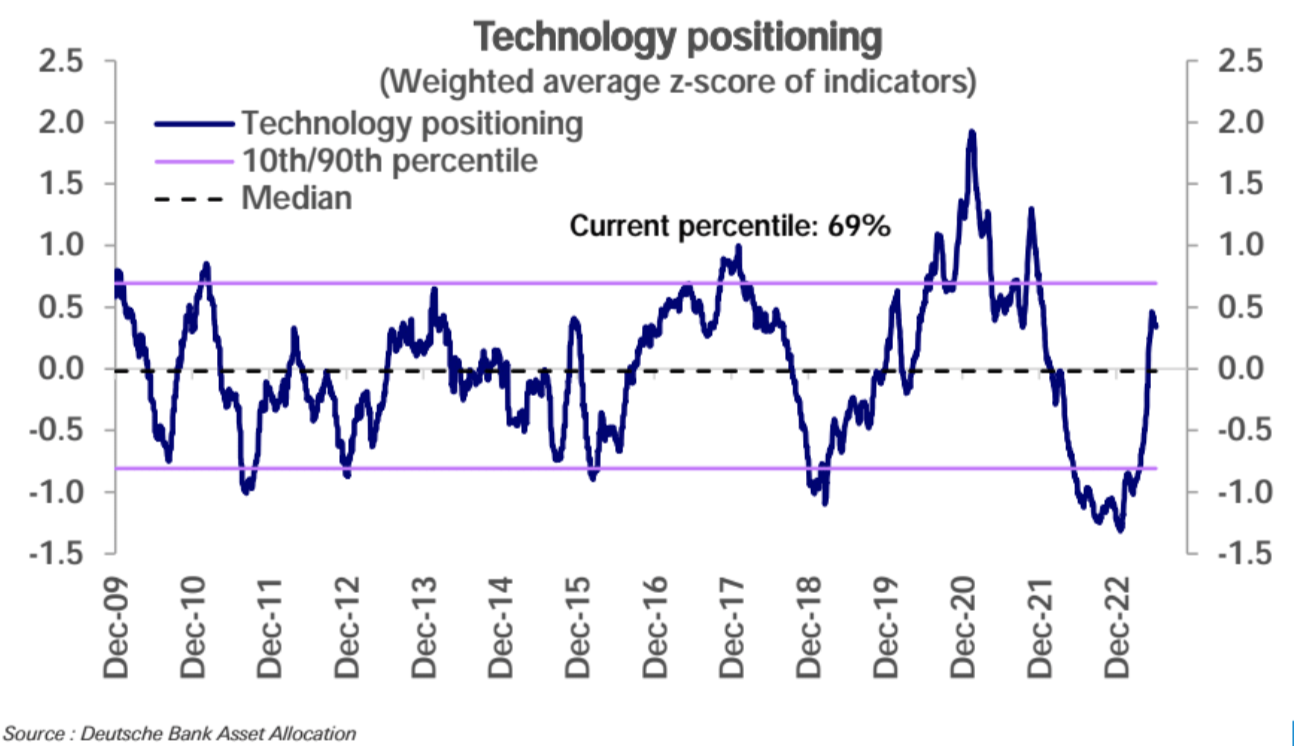
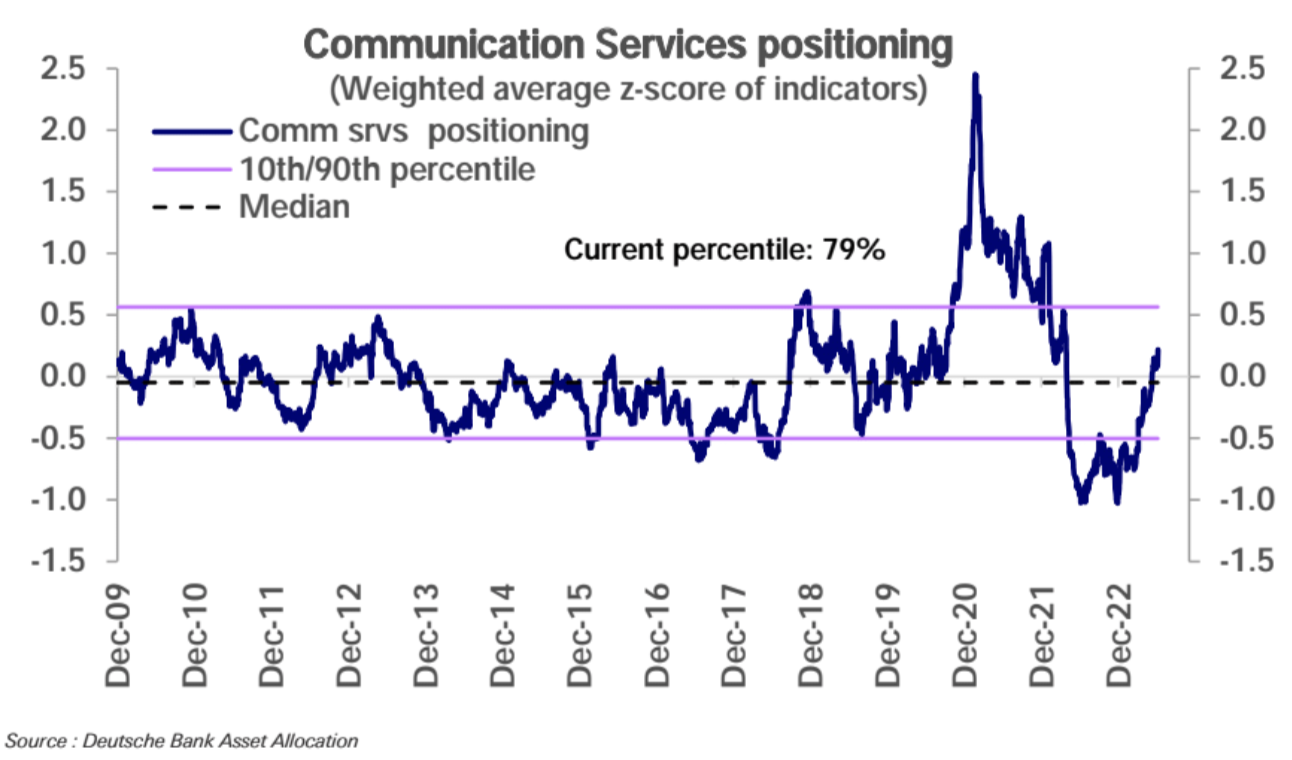
นักลงทุนระยะยาวสามารถให้ความสนใจกับภาคส่วนที่มีน้ำหนักน้อยในอดีต เช่น วัตถุดิบ อสังหาริมทรัพย์ การดูแลสุขภาพ ฯลฯ:
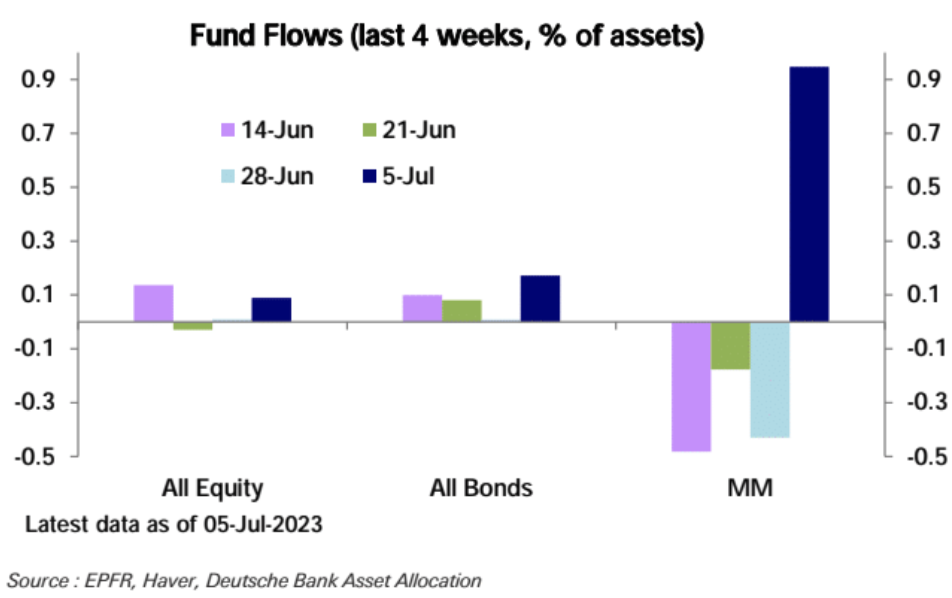
จากมุมมองของกระแสเงินทุนระหว่างประเทศของ EPFR กองทุนตลาดเงินมีการไหลเข้าสุทธิครั้งแรกที่ 73.6 พันล้านดอลลาร์สหรัฐในสามสัปดาห์ก่อน ซึ่งเป็นการไหลเข้ารายสัปดาห์ที่ใหญ่ที่สุดในรอบสามเดือน ในเวลาเดียวกัน การไหลเข้าสุทธิของกองทุนพันธบัตรอยู่ที่ 11.5 ดอลลาร์สหรัฐฯ เร็วที่สุดในรอบสี่สัปดาห์ อย่างไรก็ตาม กองทุนหุ้นยังได้รับการไหลเข้าที่แข็งแกร่งในสัปดาห์ที่แล้ว (1.48 พันล้านดอลลาร์) โดยได้แรงหนุนหลักจากการไหลเข้าที่แข็งแกร่งจากสหรัฐฯ (1.38 พันล้านดอลลาร์):
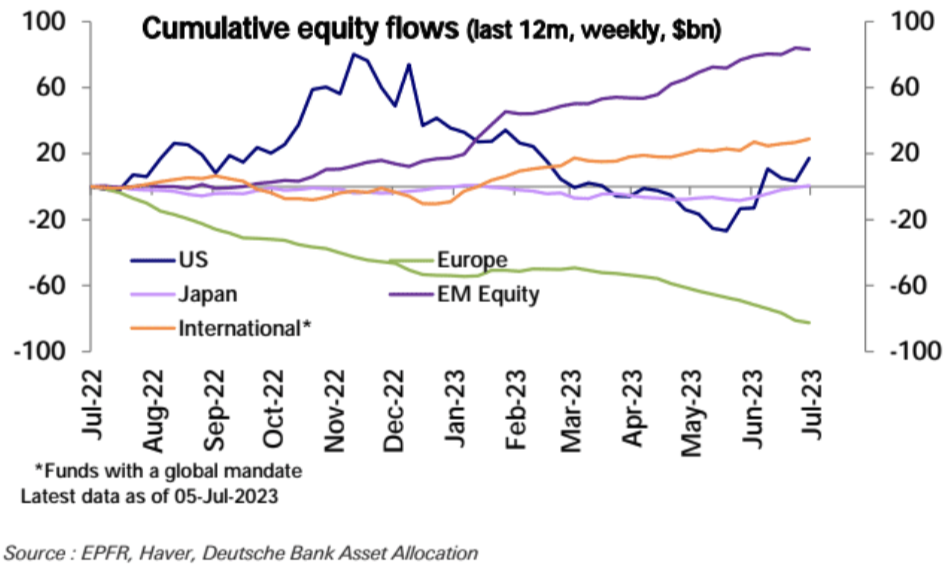
การไหลออกของยุโรป (-1.3 พันล้านดอลลาร์) เป็นสัปดาห์ที่ 17 ติดต่อกัน แต่การชะลอตัวในสัปดาห์ที่แล้ว
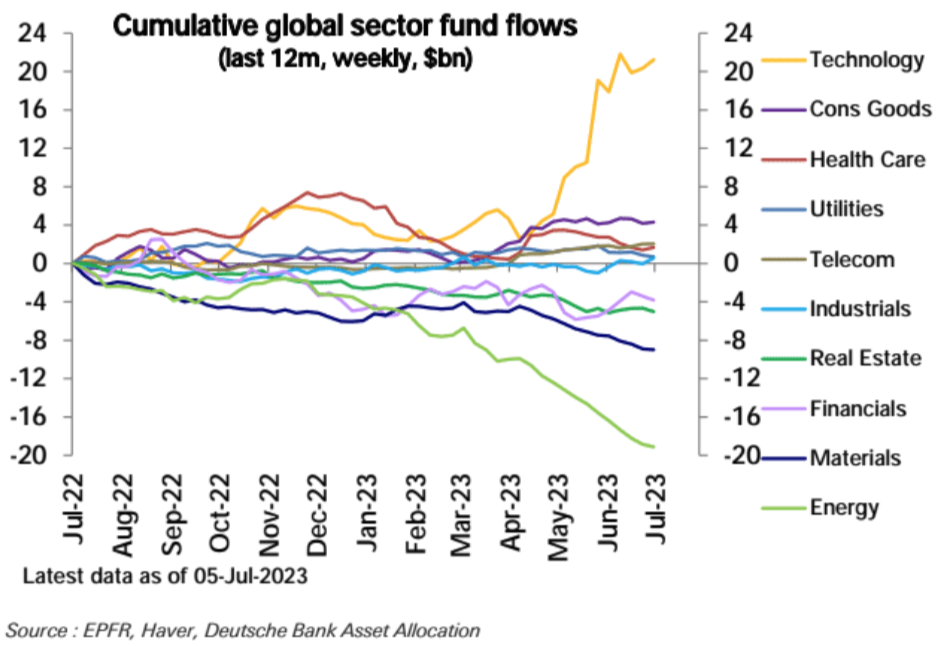
จากมุมมองของภาคส่วน ภาคเทคโนโลยีเร่งตัวขึ้นอีกครั้ง (+900 ล้านดอลลาร์) และภาคอุตสาหกรรม (+600 ล้านดอลลาร์) ก็มีการไหลเข้าที่สำคัญเช่นกัน ในทางกลับกัน ทั้งการเงินและอสังหาริมทรัพย์มีการไหลออกถึง 400 ล้านดอลลาร์ พลังงาน (-$300m) ยังคงเห็นการไหลออก ในขณะที่ภาคอื่นๆ มีการเปลี่ยนแปลงเล็กน้อย:
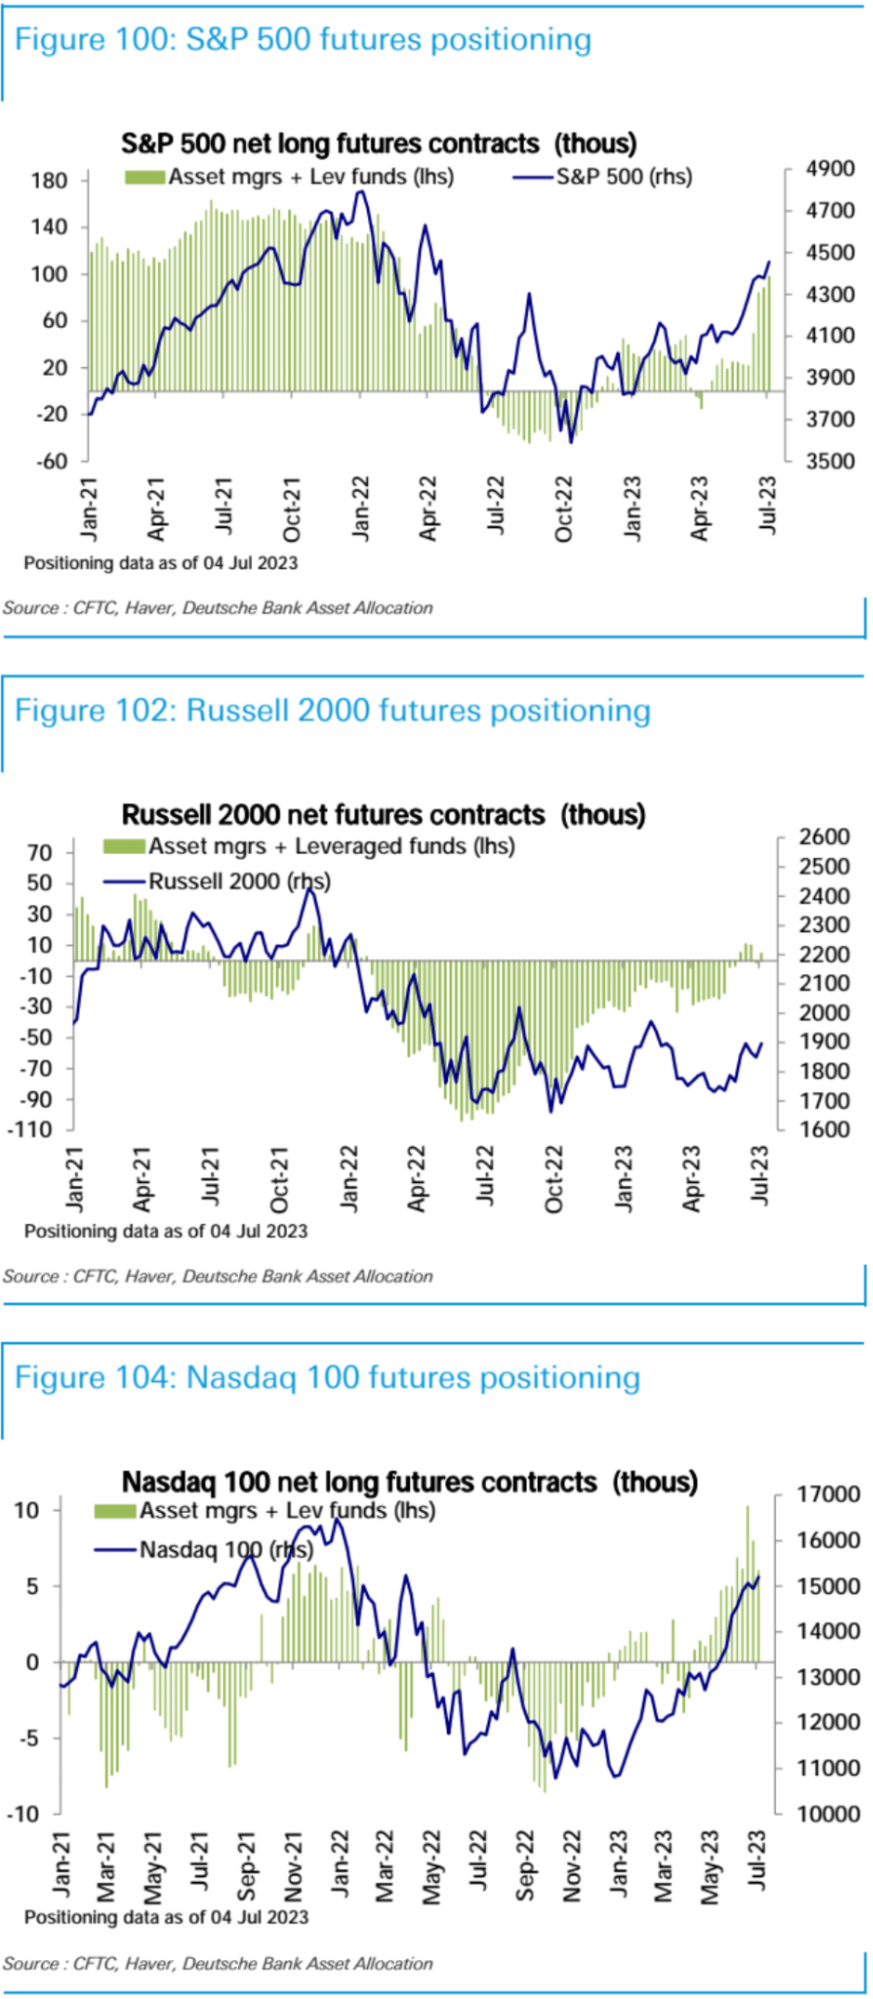
สถานะ Long ในตลาดซื้อขายล่วงหน้าดัชนีหุ้นยังคงเพิ่มขึ้นอย่างต่อเนื่อง โดยสาเหตุหลักมาจากการเพิ่มขึ้นอย่างรวดเร็วของสถานะ Long สุทธิใน S&P 500 Futures สถานะ Long สุทธิใน Nasdaq 100 ลดลงเล็กน้อย และสถานะ Long สุทธิใน Russell 2000 เปลี่ยนจาก ตาข่ายเล็ก ๆ ที่จะรั้นอีกครั้ง ซึ่งสอดคล้องกับการปรับปรุงในความกว้างของตลาดสปอต และโดยทั่วไปแล้ว ตลาดกระทิงที่นำโดยหุ้นเทคโนโลยีกำลังแพร่กระจายไปยังพื้นที่อื่น ๆ :
ชื่อระดับแรก
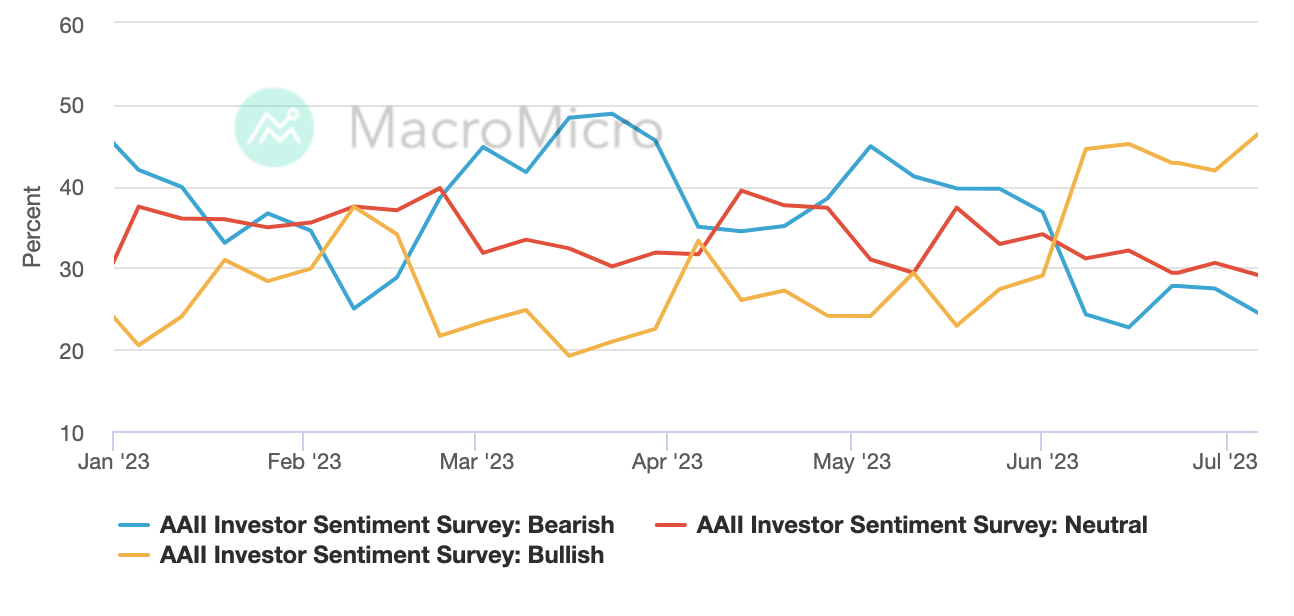
ความเชื่อมั่นของตลาดโดยสรุป
การสำรวจความเชื่อมั่นของนักลงทุน AAII ซึ่งเป็นตัวแทนของนักลงทุนรายย่อยมากขึ้น แสดงให้เห็นว่าความเชื่อมั่นเชิงบวกเพิ่มขึ้นอย่างรวดเร็ว 4.4 เปอร์เซ็นต์เป็น 46.39% ในสัปดาห์ที่แล้ว รีเฟรชระดับสูงสุดนับตั้งแต่เดือนพฤศจิกายน 2021:
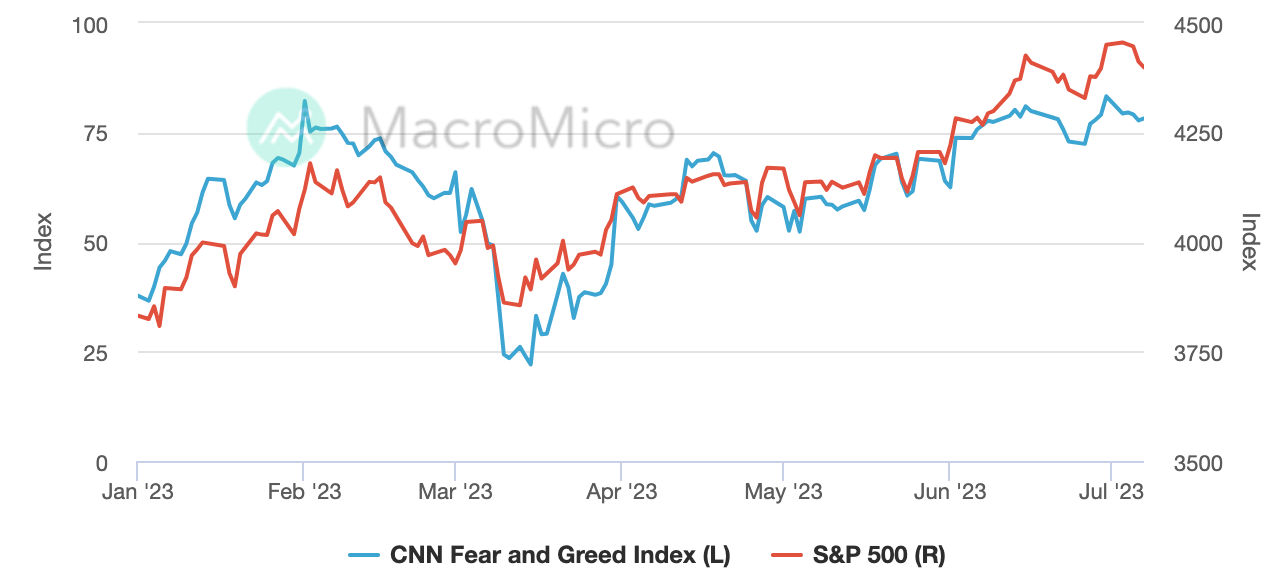
ดัชนีความกลัวและความโลภของ CNN ลดลงเล็กน้อยเมื่อสัปดาห์ที่แล้ว แต่ยังคงอยู่เหนือระดับ 'โลภมาก' ที่ 75:
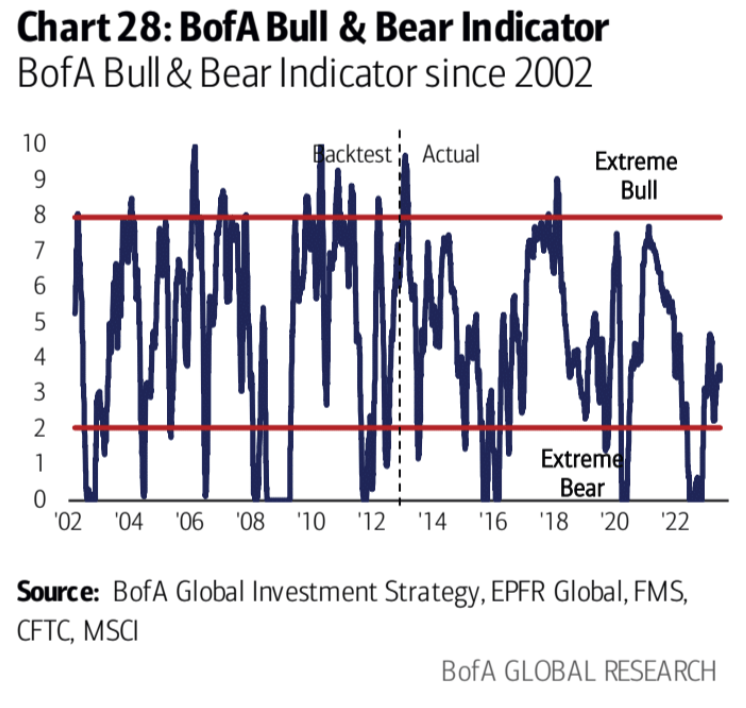
ดัชนีกระทิงของ Bank of America Merrill Lynch อยู่ที่ 3.2 ไม่เปลี่ยนแปลงจากสัปดาห์ก่อน และยังคงอยู่ในช่วงเป็นกลาง:
ติดตามสัปดาห์นี้
ติดตามสัปดาห์นี้
รายงานประจำไตรมาสที่ 2 ปี 2023 เริ่มต้นในสัปดาห์นี้ โดยมีการคาดการณ์เป็นเอกฉันท์ว่า S&P 500 EPS (220 ดอลลาร์สหรัฐฯ) จะลดลง 9% YoY สาเหตุหลักมาจากยอดขายที่ทรงตัวและอัตรากำไรที่ถูกบีบอัด จึงอาจเป็นเรื่องยากที่ความรู้สึกเชิงลบที่เกิดขึ้นจริงในปี 2023 จะแข็งแกร่งขึ้นอย่างมาก ความรู้สึกของข้อมูลที่แก้ไขโดยสถาบันบางแห่งได้รับการปรับปรุงจริงเมื่อเร็ว ๆ นี้ แต่ตลาดค่อนข้างมองโลกในแง่ดีเกี่ยวกับการเติบโตของกำไรต่อหุ้น 11% (เป็น 244 ดอลลาร์) ในปี 2567 ดังนั้นส่วนหนึ่งของฤดูกาลรายได้ที่อาจเกินความคาดหมายจึงเน้นไปที่ตัวเลขปี 2566 มากกว่า
สิ่งที่น่าจับตามองในฤดูกาลรายได้นี้ได้แก่:
● ความสามารถของบริษัทต่างๆ ในการรักษาอัตรากำไรเมื่ออัตราเงินเฟ้อลดลง
● ผลกระทบของความเครียดของธนาคารต่อสินเชื่อและการกู้ยืม
● แอปพลิเคชันที่เป็นไปได้และผลกระทบด้านรายได้ของ AI
● สถานะของผู้บริโภคในสหรัฐฯ
นอกจากนี้ ข้อมูล CPI และ PPI สหรัฐสำหรับเดือนมิถุนายนจะประกาศในช่วงเย็นวันพุธและพฤหัสบดีตามลำดับ แม้ว่าการเติบโตของงานในระบบเศรษฐกิจจะชะลอตัวลงเมื่อเร็วๆ นี้ แต่ตลาดแรงงานยังคงแข็งแกร่ง ซึ่งคาดว่าจะสนับสนุน FOMC ให้ขึ้นอัตราดอกเบี้ยต่อไปในเดือนนี้ เว้นแต่ข้อมูลราคาจะต่ำกว่าการคาดการณ์อย่างมาก
ตลาดคาดว่าตัวเลข CPI โดยรวมในเดือนมิถุนายนเมื่อเทียบเป็นรายปีจะลดลงเหลือ 3.1% จาก 4% ในเดือนก่อนหน้า ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนมีนาคม 2021 และ CPI หลักจะลดลงเหลือ 5% จาก 5.3% ในแง่ของตัวเลขเดือนต่อเดือน นักวิเคราะห์คาดว่า CPI ที่ระบุจะเพิ่มขึ้น 0.3% เพิ่มขึ้นจาก 0.1% ในเดือนก่อนหน้า CPI หลักคาดว่าจะเพิ่มขึ้น 0.3% เดือนต่อเดือน ลดลงจาก 0.4% ในเดือนก่อนหน้า
ตลาดคาดว่า PPI ของสหรัฐฯ ในเดือนมิถุนายนจะลดลงจาก 1.1% เป็น 0.4% เมื่อเทียบเป็นรายปีในเดือนก่อนหน้า และ PPI หลักจะลดลงจาก 2.8% เป็น 2.5% เมื่อเทียบเป็นรายปี แรงฝืดของผู้ผลิต ราคาเป็นตัวบ่งชี้การคาดการณ์ล่วงหน้าที่ชัดเจนมากขึ้น
แต่เราไม่ควรละเลย เนื่องจากผลกระทบพื้นฐาน ข้อมูลนี้อาจเป็นระดับต่ำสุดในช่วงที่เหลือของปีนี้
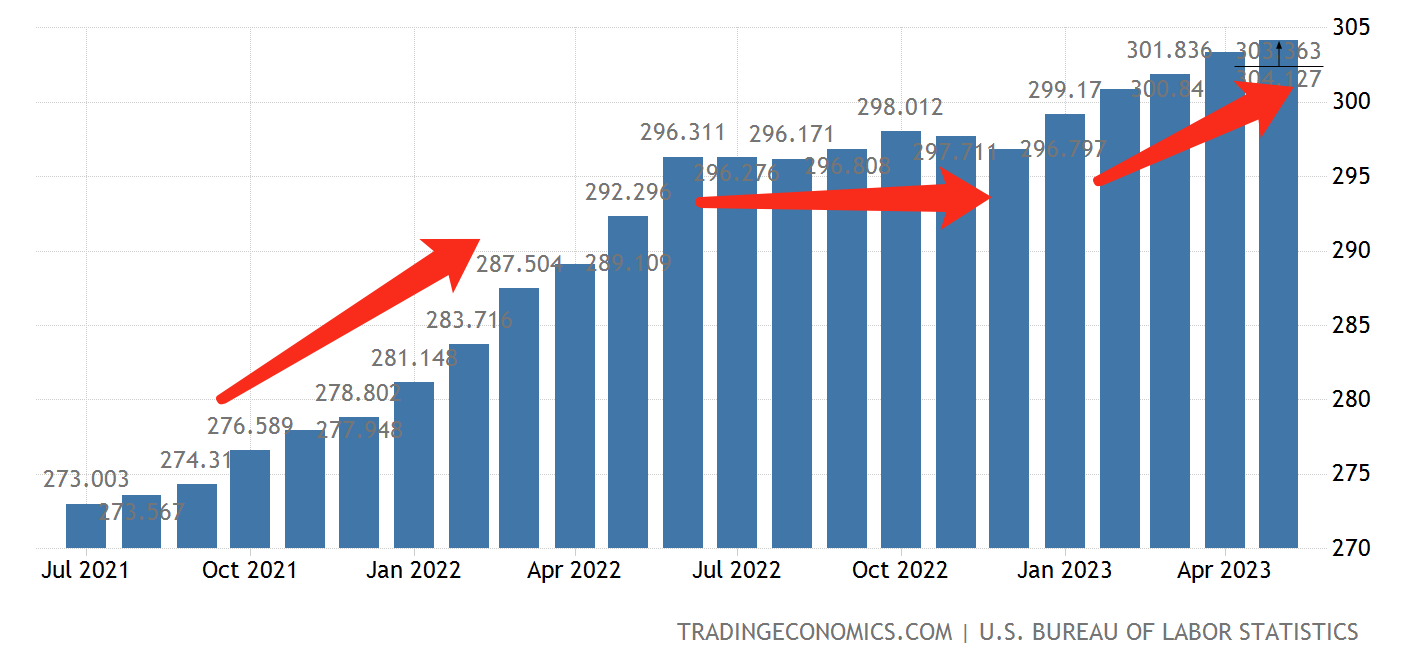
ดังที่เห็นได้จากแผนภูมิด้านล่าง ดัชนีราคาเพิ่มขึ้นอย่างรวดเร็วในเดือนพฤษภาคมและมิถุนายนปีที่แล้ว จากนั้นยังคงทรงตัวตั้งแต่เดือนมิถุนายนถึงธันวาคม 2022 จากนั้นตั้งแต่เดือนมกราคม 2023 CPI ก็กลับมาเร่งขึ้นอีกครั้ง:
ดังนั้น ความวิตกกังวลเกี่ยวกับราคาและอัตราดอกเบี้ยจึงมีแนวโน้มที่จะหมักหมมหลังจากเดือนนี้ เมื่อพิจารณาว่าสัปดาห์ที่แล้วพันธบัตรสหรัฐฯ อายุ 10 ปีทะลุระดับการแข็งตัวของช่วงในแง่ของรูปแบบทางเทคนิค: