


Decentralized Stablecoins: คำสัญญาที่ไม่ได้ผล


นักแปล Odaily |
นักแปล Odaily |
การแนะนำ
การแนะนำ
ในขณะที่ผู้เชี่ยวชาญหลายคนมองว่าสกุลเงินดิจิทัลเป็นระบบการเงินอิสระที่สามารถแทนที่การเงินแบบดั้งเดิมได้ แต่ Stablecoins ซึ่งเป็นสกุลเงินดิจิทัลที่ตรึงอยู่กับดอลลาร์สหรัฐยังคงแพร่กระจายอย่างกว้างขวางในบล็อกเชน ตามข้อมูลจาก Coingecko ปัจจุบัน Stablecoins มีสัดส่วนมากกว่า 50% ของปริมาณการซื้อขายรายวันของสกุลเงินดิจิทัล อย่างไรก็ตาม น้อยกว่า 10% ของมูลค่าตลาดรวมของสกุลเงินดิจิทัลทั้งหมดประกอบด้วย Stablecoins ดังนั้น Stablecoins จึงมีแนวโน้มที่จะถูกใช้เป็นสื่อกลางในการแลกเปลี่ยนระหว่างสินทรัพย์มากกว่าใช้เป็นที่เก็บมูลค่า
ปัจจุบัน Stablecoins ส่วนใหญ่ออกโดยนิติบุคคลเดียว ดังนั้น จึงมีความเสี่ยงในการรวมศูนย์ จากมุมมองนี้ Stablecoins ไม่เป็นไปตามความคาดหวังของผู้ใช้ DeFi ในการ "หลีกเลี่ยงความเสี่ยงในการรวมศูนย์" แต่ถ้าเราสามารถกระจายอำนาจให้กับ Stablecoin ได้ล่ะ?พูดกันตามตรง อุดมคตินั้นเต็มเปี่ยมและความจริงก็คือผอมมาก โปรโตคอลจำนวนมากได้เสนอกลไกต่างๆ ในการสร้างเหรียญ Stablecoin แบบกระจายอำนาจ แต่มีเพียงไม่กี่ตัวเท่านั้นที่ประสบความสำเร็จในท้ายที่สุด
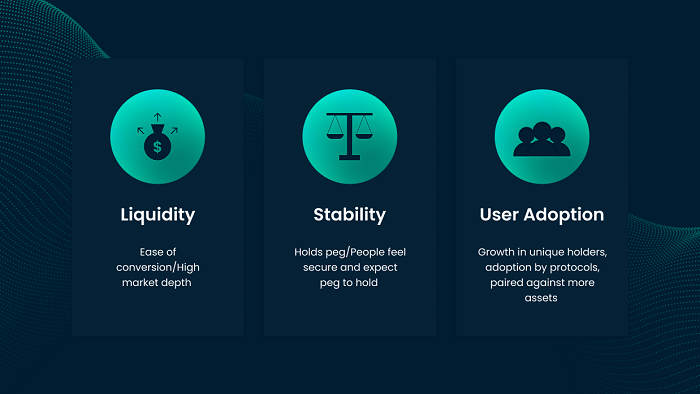
แม้ว่ามันจะอยู่รอด แต่โอกาสของความสำเร็จในท้ายที่สุดก็ต่ำ เนื่องจากเสถียรภาพของราคาเป็นเพียงหนึ่งในเสาหลักของการเติบโตของโปรโตคอล ในความเป็นจริง เพื่อให้ประสบความสำเร็จอย่างแท้จริง โปรโตคอล Stablecoin จะต้องบรรลุเป้าหมายหลักสามประการ:
1. สภาพคล่อง
2. ความเสถียร
3. อัตราการยอมรับของผู้ใช้
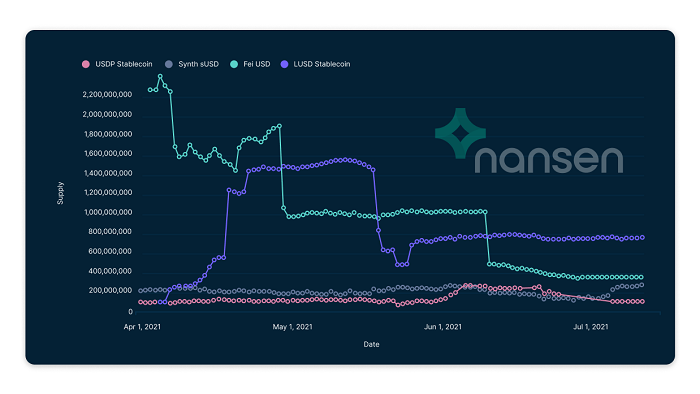
แผนภูมิด้านบนแสดงอุปทานของเหรียญ Stablecoin ที่มี Peg ค่อนข้างคงที่ ณ ตอนนี้ ซึ่งรวมถึง USDP Stablecoin, Synth sUSD, Fei USD และ LUSD Stablecoin
ชื่อเรื่องรอง
Stablecoin รุ่นต่างๆ
ในขณะที่โปรโตคอล Stablecoin จำนวนมากผ่านการทำซ้ำหลายครั้ง Stablecoins ส่วนใหญ่ในตลาดมีลักษณะที่คล้ายกัน แผนภาพด้านล่างแสดงกรอบการจัดหมวดหมู่ที่ใช้กันทั่วไปสำหรับการคิดเกี่ยวกับ Stablecoin แบบกระจายอำนาจในวงกว้างมากขึ้น ควรสังเกตว่าแม้ในโปรโตคอล Stablecoin ประเภทเดียวกัน พารามิเตอร์ทางเทคนิคและกลไกบางอย่างจะแตกต่างกัน
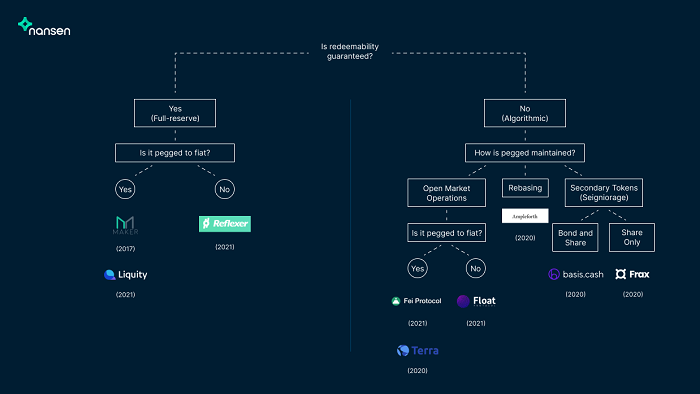
ความสามารถในการไถ่ถอนซึ่งหมายความว่าผู้ใช้สามารถแลกเปลี่ยน Stablecoins เป็นสินทรัพย์ที่เทียบเท่าได้
MakerDAO เป็นโปรโตคอล Stablecoin ที่สงวนลิขสิทธิ์อย่างสมบูรณ์ ผู้คนสามารถฝากสินทรัพย์สำรอง (เช่น ETH) ไว้ใน Maker จากนั้นพวกเขาสามารถสร้าง DAI ตามการประเมินมูลค่าของสินทรัพย์ในสกุลเงินดอลลาร์สหรัฐฯ สินทรัพย์ดิจิทัลส่วนใหญ่มีความผันผวน ดังนั้น Maker จึงอนุญาตให้ออก DAI เป็นเปอร์เซ็นต์ของมูลค่าสินทรัพย์เท่านั้น และด้วยวิธีนี้ทำให้มั่นใจได้ว่า DAI จะถูกตรึงไว้กับสินทรัพย์ที่เกี่ยวข้องที่ 1 ดอลลาร์เสมอ
ด้วยเหตุนี้ Maker จึงเปรียบเสมือนธนาคารแบบดั้งเดิมที่มีทุนสำรองเต็ม ซึ่งช่วยให้ผู้ฝากสามารถถอนเงินได้ตลอดเวลาโดยไม่ต้องเรียกใช้ และผู้ใช้ DAI ยังสามารถไถ่ถอนหลักประกันได้ทุกเมื่อ ผู้ผลิตสามารถมี "การรับประกัน" นี้ได้เนื่องจาก Stablecoin สำรองเต็มจำนวนนั้นมีการค้ำประกันมากเกินไป แต่รูปแบบการค้ำประกันที่มากเกินไปนี้จะนำไปสู่การขาดประสิทธิภาพของเงินทุน โดยทั่วไปแล้ว Maker จะมีอัตราส่วนสินเชื่อต่อมูลค่าที่ต่ำกว่าและอัตราดอกเบี้ยที่สูงกว่าโปรโตคอลการให้กู้ยืมอื่นๆ ซึ่งหมายความว่าผู้ที่ทำเหรียญ DAI มักจะสามารถยืมเงิน USD ได้ถูกกว่าที่อื่น
นอกจากนี้ โปรโตคอล Stablecoin สำรองเต็มรูปแบบยังมี "ข้อบกพร่องตามธรรมชาติ" กล่าวคือ: การจำกัดการเติบโต เนื่องจากอุปทานของ Stablecoins จะถูกจำกัดโดยความต้องการเลเวอเรจของสินทรัพย์ที่เข้ารหัส เช่น ETH ลองนึกภาพว่าถ้าผู้ใช้ USDT ทุกคนในโลกทุกวันนี้ต้องการแปลงเป็น DAI แต่ไม่มีใครอยากฝาก ETH เพื่อทำเหรียญ DAI (เช่น ETH อาจถูกล็อคในการเดิมพัน) ถ้าอย่างนั้น DAI ในตลาดก็จะไม่เพียงพอ
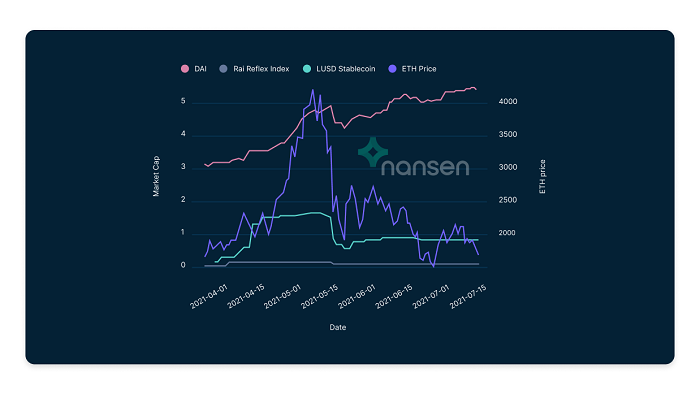
ด้านบน: เนื่องจากราคา ETH ลดลง ปริมาณ Stablecoin ที่สำรองไว้เต็มจำนวนก็เช่นกัน
โปรโตคอล Stablecoin แบบอัลกอริธึมได้รับการออกแบบมาเพื่อหลีกเลี่ยงปัญหาของโปรโตคอล Stablecoin ที่สำรองเต็ม โดยคำจำกัดความ โปรโตคอล Stablecoin แบบอัลกอริทึมไม่รับประกันว่าผู้ใช้สามารถแลกเปลี่ยน Stablecoin ของตนเป็นสินทรัพย์อ้างอิงที่มีมูลค่าตลาดเท่ากันได้ทุกเมื่อ
Algorithmic Stablecoin มักจะรักษา Peg ไว้ได้สามวิธี:
1. การดำเนินการเปิดตลาดในตลาดเปิด โปรโตคอล Stablecoin แบบอัลกอริธึมช่วยให้มั่นใจได้ว่า Peg ผ่านสัญญาอัจฉริยะเพื่อแลกกับสินทรัพย์สำรองสำหรับ Stablecoin เอง และในทางกลับกัน ตัวอย่างเช่น Fei Protocol บรรลุสิ่งนี้ด้วยการทำธุรกรรมซื้อและขายโดยตรงในแหล่งรวมสภาพคล่องของ Uniswap ในขณะที่ Float Protocol ใช้การประมูลของดัตช์เพื่อให้แน่ใจว่ามีการยึดราคาไว้
2、Rebasing。ยกตัวอย่าง Ampleforth การจัดหาโทเค็นของโปรโตคอล Stablecoin จะถูกทำลายและออกตามสัดส่วนของจำนวนที่กระเป๋าเงินเป็นเจ้าของ สมมติว่าคุณมี 10 $AMPL อุปทานหมุนเวียนทั้งหมดของ $AMPL คือ 100 และราคาของ $AMPL คือ 1 ดอลลาร์ หากราคา $AMPL ลดลงเหลือ $0.90 หลังจาก Rebaseing คุณจะพบเพียง 9 $AMPL ในกระเป๋าเงินของคุณ และอุปทานหมุนเวียนทั้งหมดจะลดลงเหลือ 90 $AMPL (กลไกจะแม่นยำยิ่งขึ้นในการใช้งานจริง)
3. บัตรผ่านรองในรูปแบบโทเค็นรอง ความเสี่ยงของการ “ยกเลิกการเชื่อมโยง” ของ Stablecoin จะถูกดูดซับอย่างต่อเนื่องโดยผู้ถือโทเค็นรอง ยกตัวอย่าง Basis Cash เมื่อ Stablecoin ซื้อขายต่ำกว่าราคา Anchor ผู้ใช้สามารถแลกเปลี่ยน Stablecoin เป็นพันธบัตรได้ในราคาส่วนลด เช่น พันธบัตร $0.70 เมื่อราคาสมอได้รับการกู้คืนแล้ว ผู้ถือหุ้นกู้สามารถไถ่ถอนพันธบัตรของตนได้ตามมูลค่าที่ตราไว้ ($1) เมื่อ Stablecoins ซื้อขายสูงกว่าราคา Anchor เหรียญ Stablecoin ใหม่จะถูกสร้างและออกให้กับผู้ถือโทเค็นตราสารหนี้ เพื่อให้รางวัลแก่ผู้ถือหุ้นที่ยอมรับความเสี่ยงดังกล่าว
อย่างไรก็ตาม หลังจากเข้าสู่ปี 2021 เหรียญ Stablecoin แนวตั้งใหม่เอี่ยมได้ปรากฏขึ้นในตลาด: เหรียญ Stablecoin เหล่านี้ไม่ได้เชื่อมโยงกับราคาสกุลเงินตามกฎหมายใด ๆ เลย ดังนั้น Stablecoins ดังกล่าวทำงานอย่างไร?
โปรโตคอลเหล่านี้กำหนดราคาเป้าหมายที่ผันแปรสำหรับ Stablecoin ซึ่งมีความผันผวนน้อยกว่าและอัปเดตเป็นประจำ คำถามคือราคาเป้าหมายนี้กำหนดได้อย่างไร? ยกตัวอย่าง Reflexer ซึ่งเป็นเนทีฟ Stablecoin แบบเข้ารหัสที่สร้างขึ้นเป็นพิเศษสำหรับ DeFi อันที่จริง เนื่องจากความต้องการใช้เลเวอเรจ ETH ของโปรโตคอลเพิ่มขึ้นและลดลง ราคาเป้าหมายของ Reflexer จะค่อยๆ เพิ่มขึ้นและลดลง จากมุมมองของกลไกการไถ่ถอน Relexer ประสบปัญหาเดียวกันกับรูปแบบ Stablecoin แบบสำรองเต็มจำนวนในช่วงต้น กล่าวคือ: ประสิทธิภาพของเงินทุนต่ำ
โปรโตคอล Float สามารถจัดประเภทเป็นอัลกอริทึม Stablecoin โดยใช้โมเดลโทเค็นสำรอง ในระดับสูง ราคาเป้าหมายของ Float จะเพิ่มขึ้นและลดลง (ค่อยๆ) ตามราคาโดยรวมของหลักประกันที่เพิ่มขึ้นและลดลง
ชื่อเรื่องรอง
การออกแบบโปรโตคอล Stablecoin นั้นยากมาก
สกุลเงินเป็นสิ่งที่ยุ่งยาก - โปรโตคอลของ Stablecoin มักจะได้รับการพิสูจน์ในทางทฤษฎีเท่านั้น และในทางปฏิบัติ เราไม่เห็นตัวอย่างการทำงานมากนัก
เนื่องจากความซับซ้อนของวิธีที่ผู้ใช้โต้ตอบกับโปรโตคอล Stablecoin สิ่งที่ใช้งานได้ในระดับที่เล็กกว่าอาจใช้ไม่ได้ในระดับที่ใหญ่ และในทางกลับกัน สาเหตุหนึ่งที่ทำให้เกิดปัญหาคือเมื่อการยอมรับของผู้ใช้เพิ่มขึ้น จำนวน/สัดส่วนของผู้เข้าร่วมที่ไม่เข้าใจกลไกของโปรโตคอลก็เช่นกัน ดังที่ Vance จากบริษัท VC Framework Ventures ชี้ว่า เมื่อผู้เข้าร่วมขายด้วยความตื่นตระหนก โอกาสที่โปรโตคอล Stablecoin Death Spiral จะเพิ่มขึ้น
นอกจากนี้ การเติบโตของโปรโตคอล Stablecoin ยังขึ้นอยู่กับเส้นทาง: เมื่อโปรโตคอล Stablecoin ไม่สามารถรองรับจุดยึดได้อย่างมีประสิทธิภาพ มันอาจทำลายความเชื่อมั่นของผู้คนในโมเดล Stablecoin โดยสิ้นเชิง เมื่อโทเค็นการกำกับดูแลที่ออกให้นั้นไม่สามารถแจกจ่ายให้กับคนที่เหมาะสมได้อย่างน่าอัศจรรย์ ผู้ใช้ก็จะสูญเสียความไว้วางใจเช่นกัน โดยทั่วไปแล้ว ในช่วงแรกของการพัฒนาโปรโตคอล Stablecoin สิ่งที่สำคัญที่สุดคือการสร้างชุมชนผู้ใช้ที่เข้มแข็ง ยิ่งผู้คนจำนวนมากที่หวังว่าโปรโตคอล Stablecoin จะรักษาการทำงานได้เป็นเวลานาน ผู้คนจำนวนมากที่เต็มใจที่จะ "เดิมพัน" เพิ่มเติม ชุมชนผู้ใช้ขนาดใหญ่ นี่คือชุมชน "คูเมือง" ที่ไม่สามารถถูกแทนที่ได้ แต่ต้องใช้เวลามากในการสร้าง
สรุปแล้ว
สรุปแล้ว
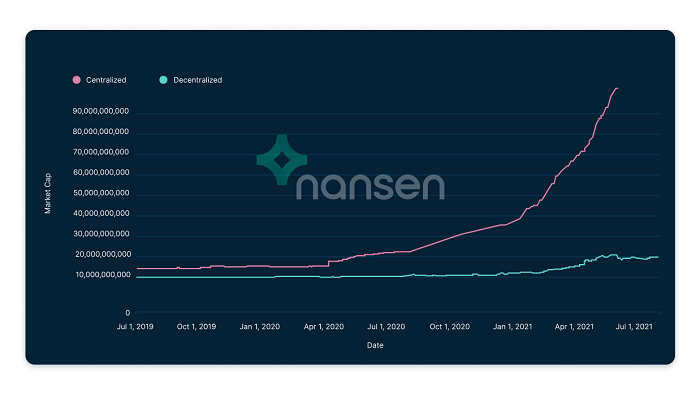
ปัจจุบัน การไหลเวียนโดยรวมของเหรียญ Stablecoin แบบรวมศูนย์นั้นมีมูลค่ามากกว่ามูลค่าตลาดของ Stablecoin แบบกระจายศูนย์มากกว่าสิบเท่า ทำไมถึงเป็นเช่นนี้? ในความเป็นจริง สำหรับหลายๆ คน ความปลอดภัยของ Stablecoin ที่ออกโดยผู้รับฝากทรัพย์สินแบบรวมศูนย์นั้นมีค่ามากกว่าความเสี่ยงที่เกี่ยวข้องกับ Stablecoin แบบกระจายศูนย์
ในทางกลับกัน ยังเป็นที่น่าสงสัยว่าการยอมรับของผู้ใช้นั้นเติบโตขึ้นหรือไม่ เนื่องจากผู้คนจำนวนมากใช้ Stablecoin แบบกระจายอำนาจเป็นแหล่งรายได้ชั่วคราวเท่านั้น ยกเว้น DAI ไม่มี Stablecoin แบบกระจายอำนาจใดที่มีผู้ใช้งานมากกว่า 3,000 รายตั้งแต่เดือนกรกฎาคม! ในปี 2021 ขณะที่สำนักงานอัยการสูงสุดของนิวยอร์กบรรลุข้อตกลงกับ Tether ความกังวลเกี่ยวกับการที่ USDT ขาดการสนับสนุนทุนสำรองที่เพียงพอได้ลดหายไปในระดับหนึ่ง ในขณะที่ผู้บริโภคสำรวจ DeFi อย่างต่อเนื่องโดยใช้การแลกเปลี่ยนแบบรวมศูนย์เช่น Coinbase Stablecoin แบบรวมศูนย์ยังคงเป็นตัวเลือกแรกสำหรับคนส่วนใหญ่
ถึงกระนั้น การแสวงหา Stablecoin แบบกระจายอำนาจยังคงดำเนินต่อไป





