


Odaily Frontline | Gartner: แบรนด์บัตรเครดิตควรเปลี่ยนจากธุรกรรม Bitcoin เป็นการชำระเงิน Stablecoin


บทความนี้มาจากGartnerผู้เขียนต้นฉบับ: Avivah Litan
นักแปล Odaily | Nian Yin Si Tang
นักแปล Odaily | Nian Yin Si Tang
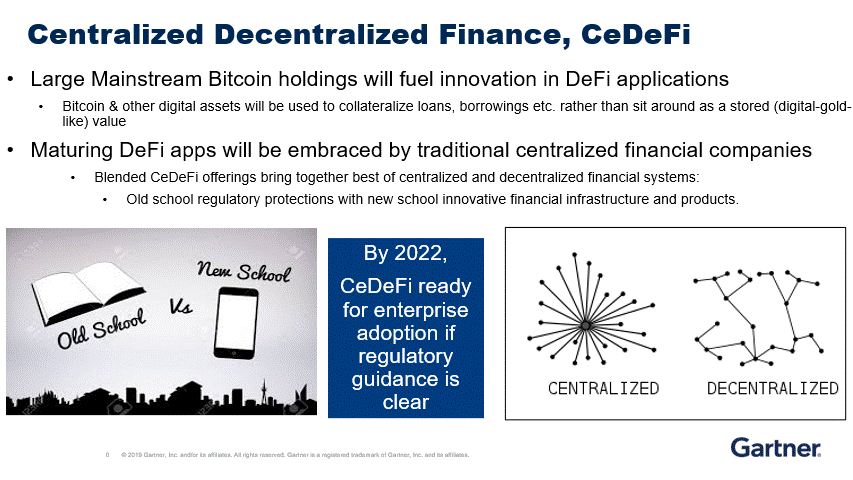
เราเรียกบริการประเภทนี้ว่า CeDeFi ดังแสดงในรูปด้านล่าง
ชื่อเรื่องรอง
ยินดีเข้าร่วม แต่ยากที่จะบอกว่าเป็นการปฏิวัติ
ผลิตภัณฑ์ของบริษัทบัตรเครดิตและการชำระเงินเหล่านี้เพิ่มสายทางเทคนิคระหว่างผู้บริโภค ธุรกิจ และบล็อกเชนอย่างไม่ต้องสงสัย และอำนวยความสะดวกในการเปลี่ยนไปใช้โครงสร้างพื้นฐานการชำระเงินในอนาคต แต่ผลิตภัณฑ์เหล่านั้นมาจากบริษัทการเงินแบบรวมศูนย์ ซึ่งสร้างรายได้โดยการเรียกเก็บค่าธรรมเนียมการทำธุรกรรมไปยังบริการหักบัญชี ชำระบัญชี และชำระเงินแบบรวมศูนย์
บริษัทที่เราสัมภาษณ์มีความสงสัยในบริการเหล่านี้อย่างสมเหตุสมผล ท้ายที่สุดแล้ว การปฏิวัติในการชำระเงินด้วยบล็อกเชนคือการดำเนินการชำระเงินแบบ peer-to-peer และลดตัวกลางและค่าธรรมเนียมธนาคารที่เกี่ยวข้อง ผู้ใช้ที่มีศักยภาพจะสงสัยว่าในอนาคต พวกเขาจะต้องจ่ายค่าธรรมเนียมการทำธุรกรรมเพิ่มเติมสำหรับบริการแบบรวมศูนย์เหล่านี้เพื่อย้าย cryptocurrencies บนเครือข่ายบล็อกเชนแบบ peer-to-peer หรือไม่ ซึ่งจะหมายถึงการผิดสัญญาของบล็อกเชน
ผู้ใช้กำลังมองหาผลิตภัณฑ์ที่เรายังไม่เห็นในตลาด:
- การชำระเงินแบบออนไลน์ต้นทุนต่ำโดยใช้ Stablecoins ที่ผูกกับสกุลเงิน fiat
- แอปพลิเคชั่นที่เข้าถึงได้ง่ายเพื่อชำระเงินด้วย Stablecoin
- ค่าธรรมเนียมการรับชำระเงินต่ำกว่าเครือข่ายบัตรเครดิตในปัจจุบัน
- การชำระเงินด้วยสกุลเงินที่มีเสถียรภาพตามเวลาจริง (และการชำระเงิน) ที่โปร่งใสตาม blockchain เชื่อมโยงกับข้อมูลพื้นฐานที่สนับสนุนการชำระเงิน
- การสร้างแบรนด์บัตรเครดิตและการป้องกันธนาคารสำหรับกองทุน Stablecoin ในบัญชีธนาคารพันธมิตร
ในกรณีนี้ แบรนด์บัตรเครดิตหรือบริษัทชำระเงินทางเลือกจะออกเหรียญ Stablecoin ที่ลูกค้าสามารถใช้ทำธุรกรรมบนบล็อกเชนได้ การชำระเงิน Stablecoin จะเชื่อมโยงกับบันทึกพื้นฐาน เช่น สิ่งที่ซื้อ และจะใช้ประโยชน์จากบล็อกเชนเพื่อให้มั่นใจถึงความโปร่งใสและความฉับไว
แบรนด์บัตรเครดิตจะช่วยให้ผู้ชำระเงินและผู้รับเงินสามารถเข้าถึงเงิน เพิ่มฟังก์ชันให้กับช่องทางที่มีอยู่ แต่จะไม่เกี่ยวข้องกับการชำระเงินจริงบนบล็อกเชน
ชื่อเรื่องรอง
บรรทัดล่าง
บรรทัดล่าง
การประกาศล่าสุดโดย Visa ว่าจะสนับสนุนการซื้อและการทำธุรกรรมของ cryptocurrencies (Bitcoin) บนเครือข่ายของพวกเขาได้รับการตอบรับอย่างดีในอุตสาหกรรม แต่ Bitcoin นั้นผันผวนเกินกว่าจะเหมาะสำหรับการชำระเงิน และเราคิดว่า Visa ไม่น่าจะนำคุณสมบัตินี้ไปใช้ หากปัญหาความผันผวนไม่ได้รับการแก้ไข
อย่างไรก็ตาม มีความจำเป็นสำหรับการชำระเงินด้วย Stablecoin บนบล็อกเชน โดยเฉพาะอย่างยิ่งในพื้นที่ B2B เพื่อเชื่อมต่อผู้ชำระเงินและผู้รับเงินหลายพันหรือหลายล้านคน นี่คือคุณค่าที่แบรนด์บัตรเครดิตและทางเลือกอื่นๆ (เช่น PayPal, Square) สามารถนำเสนอได้ ควบคู่ไปกับการจัดการความเสี่ยงที่มีมูลค่าเพิ่ม KYC/การเข้าสู่ระบบ และบริการจัดการเงินสด (รวมกับบริการสกุลเงิน fiat ที่มีอยู่)
ในอนาคต แบรนด์บัตรเครดิตและทางเลือกอื่นๆ อาจรองรับฟังก์ชัน DeFi อื่นๆ นอกเหนือจากการชำระเงิน เช่น ระบบเครดิต Stablecoin
ชื่อเรื่องรอง
คำถามยังคงอยู่: บริษัทที่ให้บริการทางการเงินแบบรวมศูนย์เหล่านี้จะยังคงปฏิบัติตามหลักการของการชำระเงินแบบ peer-to-peer แบบ peer-to-peer ของ blockchain ต่อไปหรือไม่ ซึ่งเสี่ยงต่อการแย่งชิงแหล่งรายได้จากสำนักหักบัญชีกลางที่มีอยู่ คำตอบจะขึ้นอยู่กับว่าบริษัทมีตัวเลือกจริงหรือไม่
หากบริษัทดั้งเดิมไม่ดำเนินการ เครือข่ายการชำระเงินของ Stablecoin ที่เกิดขึ้นใหม่จะตอบสนองความต้องการของตลาดได้อย่างแน่นอน
หากบริษัทดั้งเดิมไม่ดำเนินการ เครือข่ายการชำระเงินของ Stablecoin ที่เกิดขึ้นใหม่จะตอบสนองความต้องการของตลาดได้อย่างแน่นอน





