สินค้าคงคลัง DeFi สิ้นปี 2020 ลดลงแล้วหรือพร้อมที่จะไป?


อันที่จริง ไม่จำเป็นต้องทบทวนไตรมาสที่ 3 ของ DeFi ฉันเชื่อว่าทุกคนยังคงมีความประทับใจอย่างลึกซึ้ง ท้ายที่สุด ใครยังไม่ได้ขุดไข่มุกมันเทศสักสองสามเม็ด แต่ตอนนี้ สินทรัพย์ทดลองประเภทนี้โดยทั่วไปมีสีเหลือง และคนที่ได้สองวันถือว่าโชคดี เฮ้ ฮอทด็อกที่กลับเป็นศูนย์เมื่อออนไลน์เปลี่ยนเราให้กลายเป็นหมาจริงๆ ซึ่งแสดงว่า ซุปไม่ได้อร่อยขนาดนั้น YieldFarming ที่ให้ผลตอบแทนสูง (Yield Farming) ทำให้มีผู้ใช้จำนวนมากและมีสภาพคล่องในช่วงเวลาสั้น ๆ การลดลงของ Yield ในช่วงเวลาต่อมาเป็นเหตุการณ์ที่หลีกเลี่ยงไม่ได้ อย่างไรก็ตาม หลังจากการปรับฐานในเดือนตุลาคม YFI ซึ่งมี ดึงดูดความสนใจได้มาก ทำได้ดี โครงการส้อมที่เป็นมิตรมากขึ้น YFII Second Uncle ไม่เห็นการลดลงอย่างเห็นได้ชัด เรายังคงสามารถมองไปข้างหน้าถึงทิศทางการพัฒนาในอนาคตของ DeFi
ต่อไป เราอาจหันความสนใจไปที่ส่วนอื่นของ DeFi-อนุพันธ์ทางการเงิน
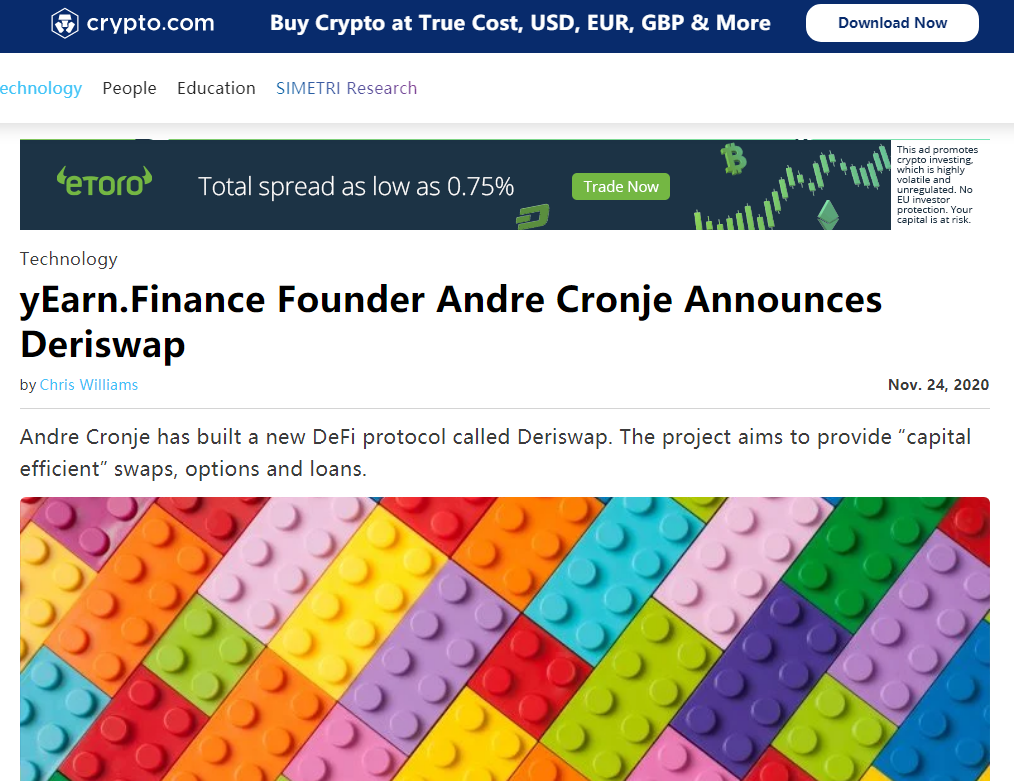
Andre Cronje ผู้ก่อตั้ง YFI ได้ประกาศโครงการใหม่ Deriswap เมื่อปลายเดือนพฤศจิกายน Deriswap เป็นโปรโตคอล DeFi ใหม่ โครงการนี้มีเป้าหมายเพื่อให้บริการธุรกรรม ตัวเลือก และผลิตภัณฑ์สินเชื่อที่ปรับปรุงการใช้เงินทุน
ในบล็อกโพสต์บนสื่อกลาง Cronje กล่าวว่า: Deriswap (ขณะนี้อยู่ระหว่างการตรวจสอบ) รวม Swaps, Options และ Loans ไว้ในสัญญาเดียวที่มีประสิทธิภาพด้านเงินทุนสูง ทำให้สินทรัพย์ทั้งสองที่ประกอบกันเป็นสกุลเงินคู่โต้ตอบกันได้ "
นี่ไม่ใช่ครั้งแรกที่ตัวเลือกปรากฏในปากของผู้ก่อตั้งที่มีชื่อเสียง อันที่จริง Huobi และ Matrixport ได้วางตลาดตัวเลือกสำหรับสกุลเงินดิจิทัลแล้ว จนถึงตอนนี้ Binance และ OKEx มีผลิตภัณฑ์ตัวเลือกของตนเอง (BinanceFutures , ฟิวเจอร์ส OKEx).
แม้ว่าสัญญาถาวรและสัญญาการส่งมอบจะยังคงเป็นกระแสหลักในการแลกเปลี่ยนอนุพันธ์ต่างๆ ที่เราทราบ มุมมองของการแลกเปลี่ยนหลักเกี่ยวกับออปชั่นมักจะเป็นกลางและมองโลกในแง่ดี ออปชั่น ในฐานะตราสารอนุพันธ์ทางการเงิน นอกจากนี้ เรายังสามารถตั้งตารอว่าออปชั่นจะพัฒนาอย่างไรในฟิลด์ DeFi .
ชื่อเรื่องรอง
ตัวเลือก: เครื่องมือที่ดีสำหรับการป้องกันความเสี่ยง
ออปชั่น (Options) เป็นสิทธิที่สามารถใช้ ณ เวลาใดเวลาหนึ่งในอนาคต หลังจากที่ผู้ซื้อออปชั่นชำระเบี้ยประกันภัยออปชั่นจำนวนหนึ่งให้กับผู้ขายแล้ว เขาจะได้รับสิทธินี้: ซื้อหรือขายในราคาที่กำหนดใน ในช่วงเวลาหนึ่งในอนาคต จากสินทรัพย์อ้างอิงจำนวนหนึ่ง นี่คือการซื้อขายออปชัน ดังนั้น กล่าวอีกนัยหนึ่ง การซื้อขายออปชั่นคือการซื้อและขายออปชั่นเป็นสินค้า
เมื่อเทียบกับสัญญาการส่งมอบ ตัวเลือกยังคงมีข้อแตกต่างมากมาย ซึ่งสะท้อนให้เห็นในสามด้านหลัก:
1. สิทธิและหน้าที่ของผู้ซื้อและผู้ขายแตกต่างกัน
สัญญาส่งมอบที่ทุกคนคุ้นเคยกันดีคือสัญญาสองทาง กล่าวคือ สิทธิและหน้าที่ที่ผู้ซื้อและผู้ขายจะได้รับเท่ากันและเมื่อถึงวันส่งมอบทั้งสองฝ่ายต้องทำธุรกรรม ตามข้อตกลง
ออปชั่นเป็นสัญญาทางเดียว การคอล (call) และพุท (put) ของสัญญาออปชั่นไม่ใช่สัญญาสองทิศทาง แต่เป็นสัญญาสองทาง สามารถซื้อหรือขายสัญญาแต่ละฉบับได้เมื่อคาดการณ์ทิศทางของการเปลี่ยนแปลงราคาในอนาคต การซื้อ call option หรือขาย put option นั้นเป็นตลาดกระทิงสำหรับตลาดในอนาคต แต่สัญญา 2 ฉบับมีการซื้อขายและรายได้ต่างกัน
สำหรับผู้ซื้อออปชั่นหลังจากชำระค่าธรรมเนียมออปชั่นแล้วสามารถรับสิทธิ์ในการซื้อหรือขายทรัพย์สินตามที่ตกลงในสัญญาได้เมื่อถึงวันใช้สิทธิผู้ซื้อออปชั่นสามารถเลือกดำเนินการหรือไม่ก็ได้ ดำเนินการ เพลิดเพลินกับสิทธิ์โดยไม่มีข้อผูกมัดใด ๆ ผู้ขายออปชั่นต้องแบกรับภาระผูกพันที่เกี่ยวข้อง
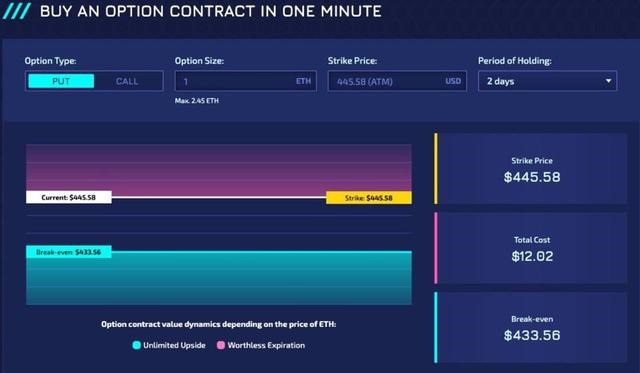
คุณลักษณะนี้ทำให้ออปชันมีข้อได้เปรียบที่ไม่เหมือนใครในตลาดสกุลเงินดิจิทัล นั่นคือสามารถหลีกเลี่ยงการขาดตลาดได้ ตัวอย่างเช่น เมื่อ BTC ลอยอยู่ที่ 11,000 ดอลลาร์สหรัฐฯ ทุกคนกังวลว่าจุดสูงสุดจะร่วงลง และพวกเขาไม่กล้าเข้าสู่ตลาด แต่พวกเขายังกังวลว่า BTC จะพุ่งไปที่ 12,000 ทันทีและไม่หันหลังกลับ แต่พวกเขาจะเป็น ว่างเปล่า ตัวเลือกคือทางออก ปัญหา. เราสามารถใช้เงินจำนวนเล็กน้อยเพื่อซื้อ BTC option ได้ เมื่อตลาดเพิ่มขึ้นอย่างรวดเร็วจริง ๆ เราสามารถใช้ตัวเลือกเพื่อซื้อ bitcoin ในจำนวนที่สอดคล้องกันในราคาก่อนที่จะเพิ่มขึ้นเพื่อรับรายได้จำนวนมาก ถ้า ตลาดยังคงลดลง เรายังสามารถ ไม่มีการสูญเสียหากคุณละทิ้งการใช้ตัวเลือก
2. กฎการเก็บมาร์จิ้นแตกต่างจากกฎเลเวอเรจ
ในสัญญาการส่งมอบ ผู้ซื้อและผู้ขายต้องมีส่วนต่างที่แน่นอน ในสัญญาออปชั่น ผู้ซื้อต้องจ่ายค่าธรรมเนียมออปชั่นเท่านั้น และไม่ต้องจ่ายส่วนต่างสำหรับตำแหน่ง ในขณะที่ผู้ขายต้องจ่ายส่วนต่างสำหรับตำแหน่ง แต่สามารถรับค่าธรรมเนียมออปชั่นจากผู้ซื้อก่อน .
กฎดังกล่าวทำให้การซื้อขายออปชั่นสามารถเพิ่มเงินทุนให้กับทั้งผู้ซื้อและผู้ขาย ทำให้การใช้เงินของทุกคนมีความยืดหยุ่นมากขึ้น
สัญญาเลเวอเรจและการส่งมอบออปชั่นไม่เหมือนกับกฎของมาร์จิ้น ผู้ใช้เป็นผู้เลือกเลเวอเรจของสัญญาการส่งมอบและได้รับการแก้ไขเว้นแต่ผู้ใช้จะเปลี่ยนแปลงด้วยตนเอง หลังจากเลือกเลเวอเรจแล้ว ให้ตัดสินใจว่าคุณต้องการหลักประกันเท่าใดในการเปิดตำแหน่ง เลเวอเรจของสัญญาออปชั่นนั้นผันแปรและกำหนดโดยราคาตลาดและผู้ใช้ไม่สามารถเลือกได้ด้วยตัวเอง ดังนั้น เลเวอเรจของสัญญาออปชั่นจึงมีไว้สำหรับการอ้างอิงของผู้ใช้เท่านั้นและระดับของการกระตุ้นของสัญญาออปชั่นสามารถตัดสินอย่างคร่าว ๆ โดย ระดับของเลเวอเรจ
3. ลักษณะกำไรขาดทุนแตกต่างจากหลักเกณฑ์การชำระบัญชี
โหมดการซื้อขายของออปชั่นและสัญญาส่งมอบนั้นแตกต่างกัน และลักษณะกำไรและขาดทุนของทั้งสองนั้นแตกต่างกันโดยธรรมชาติ
ในตลาดออปชัน ความเสี่ยงมีข้อจำกัดบางประการ สำหรับผู้ซื้อออปชั่น การขาดทุนจะต้องถูกจำกัด เพราะไม่ว่าคุณจะทำเงินหลังจากออปชั่นนี้หรือไม่ก็ตาม คุณต้องจ่ายค่าธรรมเนียมออปชั่นก่อน การขาดทุนที่ใหญ่ที่สุดคือค่าธรรมเนียมออปชั่น แต่ถ้าคุณทำกำไร กำไรจะ ติดตาม การเปลี่ยนแปลงที่น่าพอใจในสินทรัพย์อ้างอิงจะเพิ่มขึ้นและหากทิศทางถูกต้องสามารถรับผลกำไรได้ไม่จำกัด
สำหรับผู้ขายออปชัน กำไรมีจำกัด เนื่องจากสิ่งที่คุณได้รับเป็นเพียงค่าพรีเมียมออปชั่นที่ผู้ซื้อจ่าย และหากคุณสูญเสียเงิน คุณจะต้องแบกรับความเสี่ยงจากการถูกบังคับชำระบัญชีของมาร์จิ้นทั้งหมด ดังนั้น ในแง่ของผู้ซื้อ ออปชั่นมีความเสี่ยงน้อยกว่าสัญญาส่งมอบ แต่อัตรากำไรก็ใกล้เคียงกัน
สำหรับผู้ขายเหตุใดเขาจึงต้องปฏิบัติตามข้อผูกมัดในการปฏิบัติงานอย่างไม่มีเงื่อนไข? เนื่องจากแม้ว่าผู้ขายจะรับภาระผูกพันอย่างไม่มีเงื่อนไข แต่เขาก็ยังได้รับออปชันพรีเมียมแบบไม่มีเงื่อนไขอีกด้วย สำหรับผู้ซื้อที่จะซื้อขึ้น มีสภาวะตลาดไม่เกินสามประเภท คือ ขึ้น ลง ด้านข้าง และลดลง เฉพาะเมื่อตลาดเพิ่มขึ้นและกำไรที่เกิดจากการเพิ่มขึ้นนั้นมากกว่าออปชั่นพรีเมี่ยมเท่านั้น ออปชั่นจะถูกดำเนินการและจะได้รับผลกำไร ในทางตรงกันข้าม มันคือกำไรของผู้ขาย (ออปชั่นพรีเมี่ยม) กล่าวอีกนัยหนึ่งก็คือมันเป็นเกม ผู้ซื้อคาดการณ์ตลาดขนาดใหญ่และเลือกการป้องกันความเสี่ยง ในขณะที่ผู้ขายเลือกความเป็นไปได้สูง
เนื่องจากมีเพียงผู้ขายเท่านั้นที่แบกรับความเสี่ยงในการชำระบัญชี กฎสำหรับการชำระบัญชีจึงค่อนข้างแตกต่างจากสัญญาการส่งมอบ ในสัญญาการส่งมอบ ทั้งผู้ซื้อและผู้ขายต้องเผชิญผลกำไรและขาดทุนอย่างไม่จำกัด หากไม่มีการเรียกหลักประกัน ตำแหน่งจะถูกบังคับให้ปิดมากที่สุดและส่วนต่างจะหายไป
หากคุณกำลังซื้อสัญญาออปชั่น คุณจะไม่ถูกบังคับให้ปิดสถานะก่อนวันหมดอายุ แต่ถ้าตลาดยังคงเคลื่อนไหวไปในทิศทางที่ไม่ดีสำหรับคุณ มูลค่าของสัญญาออปชั่นของคุณจะเข้าใกล้ศูนย์อย่างไม่มีที่สิ้นสุด หากไม่สามารถใช้สิทธิ์ได้ในวันที่ใช้สิทธิ์ จะถูกรีเซ็ตเป็นศูนย์ อย่างไรก็ตาม หากมีการขายสัญญาออปชัน จะมีความเป็นไปได้ที่จะถูกบังคับชำระบัญชี เนื่องจากผู้ขายสัญญาออปชั่นจำเป็นต้องปฏิบัติตามข้อผูกพันในการปฏิบัติตามสัญญาออปชั่นเมื่อหมดอายุ แพลตฟอร์มการซื้อขายจำเป็นต้องตรวจสอบให้แน่ใจว่าสินทรัพย์ในบัญชีของตนเพียงพอต่อการรับประกันการปฏิบัติตามข้อผูกพัน และหากยังไม่เพียงพอ จะมีการบังคับให้ชำระบัญชี
ชื่อเรื่องรอง
การวิเคราะห์โครงการตัวเลือก DeFi
Opyn
Opyn v1 อาจกล่าวได้ว่าเป็นหนึ่งในโปรโตคอลตัวเลือก DeFi ที่เก่าแก่ที่สุดในตลาด ด้วยโปรโตคอลนี้ ทุกคนสามารถสร้าง ซื้อ และขายออปชันบนโทเค็น ERC20 ใดๆ ก็ได้ อย่างไรก็ตาม ปัจจุบัน Opyn ไม่มีส่วนแบ่งจำนวนมากของตัวเลือกการกระจายอำนาจ ตลาด. อุดมคติ.
ในเรื่องนี้ โครงการ Opyn ได้พัฒนาโปรโตคอลเวอร์ชัน v2 โดยมีเป้าหมายเพื่อวางรากฐานสำหรับโปรโตคอลตัวเลือกที่มีประสิทธิภาพและมีสภาพคล่องสูง ปัจจุบัน สัญญา Opyn v2 อยู่ระหว่างการตรวจสอบและเรายังสามารถวิเคราะห์เวอร์ชัน v2 ได้เล็กน้อย นิดหน่อย.
เพื่อให้สอดคล้องกับกระแสหลักของตลาดออปชั่นในปัจจุบัน Opyn ยังดำเนินการออปชั่นในยุโรป นั่นคือผู้ถือออปชั่นสามารถใช้ออปชั่นได้เมื่อหมดอายุเท่านั้น
ในเวลาเดียวกัน Opyn ใช้การชำระด้วยเงินสด กล่าวคือ ผู้ถือออปชันไม่จำเป็นต้องจัดเตรียมสินทรัพย์อ้างอิงเพื่อใช้ออปชั่น ออปชั่นจะถูกชำระในสินทรัพย์ที่มีหลักประกันแทน โดยผู้ถือออปชั่นจะได้รับส่วนต่างระหว่างราคาหมดอายุของสินทรัพย์อ้างอิงและราคาใช้สิทธิจากผู้ขายออปชั่น
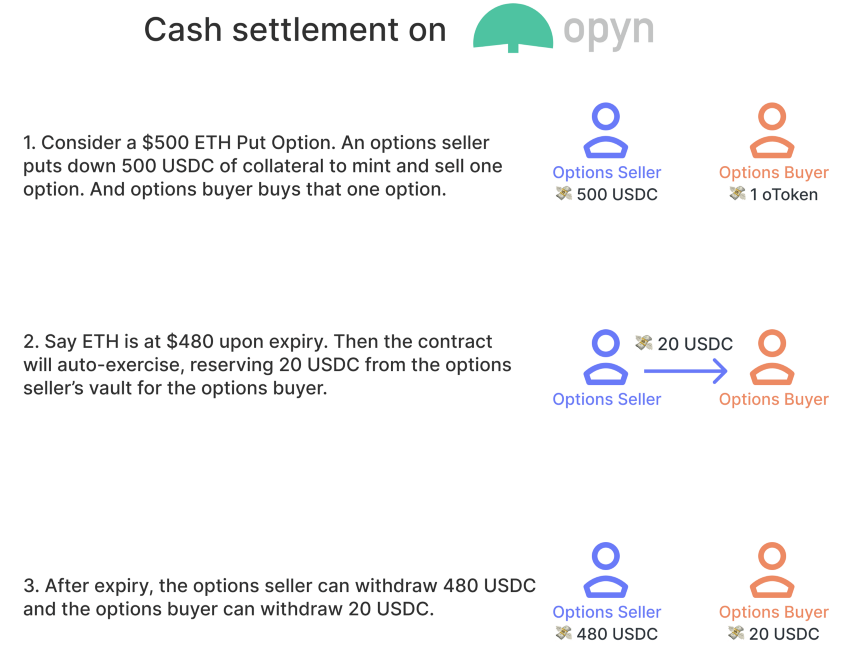
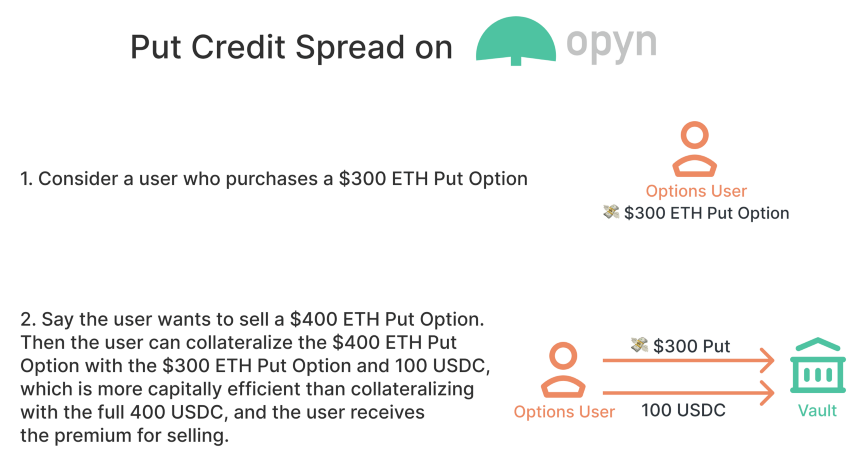
Opyn v2 เริ่มต้นจากความแตกต่างของจุด (ช่วงการเปลี่ยนแปลงของวัตถุธุรกรรมทางการเงินเป้าหมาย ตามราคาเปิด และวิธีการซื้อขายที่ใช้การขยายมาร์จิ้นเพื่อวางเดิมพันในช่วงการเปลี่ยนแปลงฝ่ายเดียว นั่นคือ การเปลี่ยนแปลงสเปรด) เพื่อปรับปรุง ประสิทธิภาพการใช้ทุนของตัวเลือก นั่นคือ oToken แบบยาวสามารถจำนองกับ oToken แบบสั้นได้ ซึ่งจะช่วยปรับปรุงประสิทธิภาพด้านเงินทุน
ขณะนี้โปรโตคอลอนุญาตให้ใช้สินทรัพย์ผลตอบแทนจากการทำฟาร์ม (เช่น cTokens, aTokens, yTokens เป็นต้น) เพื่อใช้เป็นหลักประกันสำหรับตัวเลือกต่างๆ และอนุญาตให้ผู้เข้าร่วมเก็บเกี่ยว oTokens ที่ได้รับและปล่อยทิ้ง ตัวเลือกชุดแรกที่เปิดตัวใน v2 จะได้รับการรับรองโดย USDC แต่ไม่นานหลังจากการเปิดตัวครั้งแรก ตัวเลือกที่รับประกันผลตอบแทนจะถูกปล่อยออกมา
ในแง่ของการแพร่กระจายและการอนุญาตให้ใช้สินทรัพย์รายได้จากการทำฟาร์มเพื่อเป็นหลักประกันสำหรับตัวเลือกต่าง ๆ นั้นสามารถเห็นได้จากสองประเด็นนี้ว่า Opyn v2 บรรลุสถานการณ์การใช้งานการขุดที่ครอบคลุมมาก ๆ บางทีมันอาจถูกคาดหวังให้พัฒนาใน DeFi Lehigh จริง ๆ แต่ที่นั่น ไม่น่าจะเป็นเช่นนั้นในระยะสั้น สภาพคล่อง มากเกินไป เพราะมันขึ้นอยู่กับมูลค่าของ DeFi ในระยะหลังด้วย
Opium
การวางตำแหน่งของฝิ่นคือคุณสามารถเปิดตัวอนุพันธ์แบบกระจายศูนย์ที่คุณต้องการได้ นอกจากนี้ คุณยังสามารถทำธุรกรรมออปชันในราคาก๊าซ DeFi และคุณยังสามารถโอนตำแหน่งการจำนองโทเค็น (ERC721) ในแง่ของเลเวอเรจ มันอนุรักษ์นิยมมากถึง 100 เท่า และประหยัด ดูเหมือนว่าระดับความเป็นอิสระจะสูงมาก และแพลตฟอร์มดังกล่าวได้เปิดตัวเครื่องมืออนุพันธ์จำนวนมาก แต่เนื่องจากยังอยู่ในช่วงเริ่มต้น สภาพคล่องจึงไม่ดี และความปลอดภัยของสัญญายังไม่ได้รับการยืนยัน
ปัจจุบัน สัญญาที่เปิดตัวในการแลกเปลี่ยนประกอบด้วย:
1. สัญญาซื้อขายล่วงหน้า ETH/DAI รายสัปดาห์
2. สัญญาตัวเลือกการโทรรายสัปดาห์สำหรับราคา ETH Gas
3. ทำสัญญาออปชั่นรายสัปดาห์ในราคา ETH Gas
การโทรและสัญญาออปชั่นในราคาก๊าซยังคงฟังดูน่าสนใจ แต่อย่างที่กล่าวไว้ก่อนหน้านี้ว่านี่ยังเป็นตลาดที่เล็กเกินไป โดยเฉพาะอย่างยิ่งในกรณีที่สภาพคล่องไม่ดี
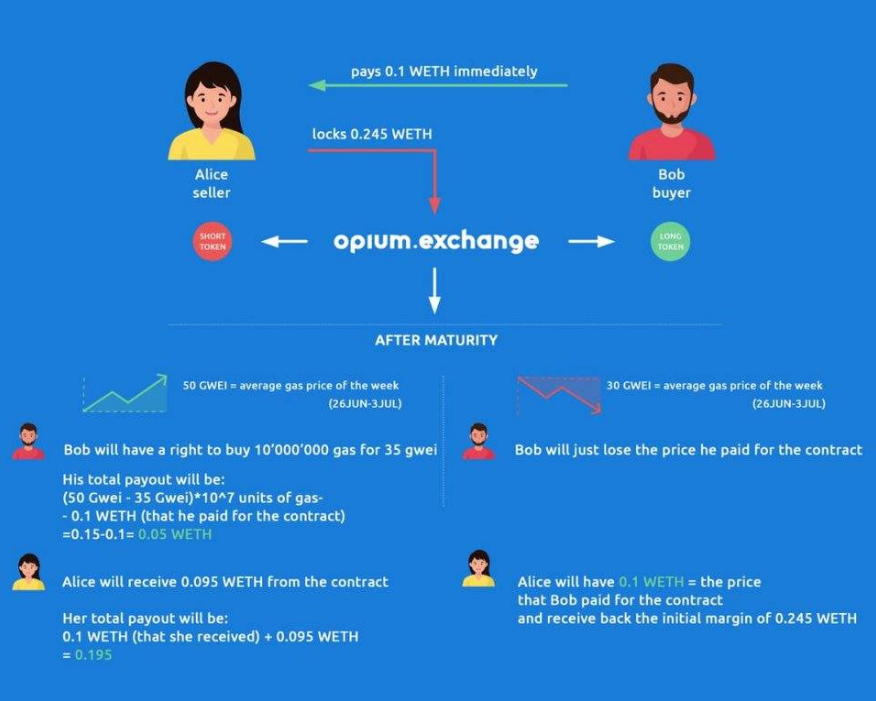
ตามที่ทีมงานโครงการ Opium ระบุว่าโปรโตคอล Opium ได้รับการตรวจสอบโดย Smart Dec คุณสามารถดูรายงานการตรวจสอบที่เกี่ยวข้องได้ที่นี่ และคุณยังสามารถดูสัญญาอัจฉริยะทั้งหมดบน Github
Hegic
HegicHegic เปิดโอกาสให้ผู้ซื้อซื้อขึ้นและลงด้วย WBTC หรือ ETH เปิดตัวอีกครั้งในเดือนตุลาคมด้วยการออกแบบที่เป็นนวัตกรรมใหม่: พูลสภาพคล่องทางเลือกแบบสองทาง กลุ่มทั้งสอง (ETH และ WBTC) สามารถดึงดูดเงินทุนได้มากกว่า 80 ล้านดอลลาร์ตั้งแต่เปิดตัวเมื่อไม่ถึงสองเดือนก่อน ทำให้นักเทรดมีสภาพคล่องเชิงลึกในออปชัน
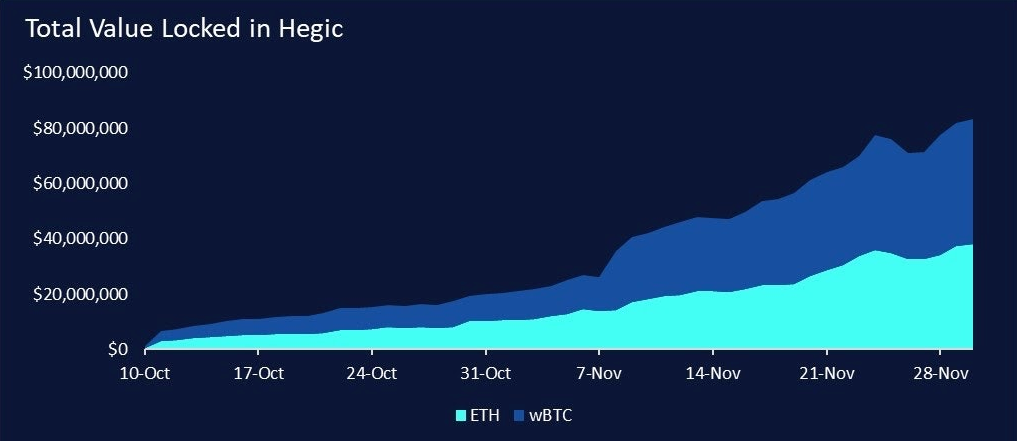
สิ่งที่น่าจะเป็นนวัตกรรมและการทดลองมากที่สุดของ Hegic คือกลุ่มสภาพคล่องแบบสองทิศทางสำหรับ ETH และ WBTC ทั้งพูล ETH และพูล WBTC ทำหน้าที่เป็นสภาพคล่อง ผู้ซื้อสามารถซื้อตัวเลือก call/put ทั้งสองขนาดใดก็ได้ (ตราบเท่าที่มีสภาพคล่อง) ที่ราคาใช้สิทธิ์ใด ๆ เป็นเวลาห้าช่วงเวลา (1 วัน 7 วัน 14 วัน 21 วัน , 28 วัน).
การออกแบบนี้ช่วยแก้ปัญหาการกระจายตัวของสภาพคล่องที่พบโดยโปรโตคอลออปชันแบบบางเมื่อจัดสรรสภาพคล่องในราคาใช้สิทธิหลายราคา สัญญาซื้อขายและวันหมดอายุ
ตัวอย่างเช่น แพลตฟอร์มตัวเลือกการสั่งซื้อหนังสืออาจอนุญาตให้คุณขายออปชัน ETH 10 วันด้วยราคาใช้สิทธิ์ $500 ในช่วง 7 วัน แต่ต้องการซื้อตัวเลือกการโทร ETH 5 รายการด้วยราคาใช้สิทธิ์ $650 ในวันที่ 14- วัน ไม่มีใครสามารถซื้อตามฐานะ/สภาพคล่องของฉันได้
สิ่งนี้ทำให้ผู้ค้าและผู้ป้องกันความเสี่ยงสามารถปรับกลยุทธ์การซื้อขายได้อย่างละเอียด ในการเงินแบบดั้งเดิม กำหนดเวลาที่กำหนดเองและราคาใช้สิทธิเป็นสิทธิพิเศษที่มีให้สำหรับการทำธุรกรรมที่เคาน์เตอร์และเงินทุนจำนวนมากเท่านั้น
สำหรับผู้ใช้ที่ต้องการใช้คู่ ETH หรือ WBTC สำหรับการขุดบน Uniswap หรือ Sushiswap แต่กังวลเกี่ยวกับการสูญเสียที่ไม่ถาวร พวกเขาสามารถใช้ Hegic เพื่อป้องกันความเสี่ยงและการเก็งกำไรแบบ straddle:
ซื้อออปชันเพื่อปกป้องคุณจากการขาดทุนถาวรหากราคาของ ETH/WBTC ตกลง หรือซื้อตัวเลือกการโทรเพื่อป้องกันการลดลงของสินทรัพย์ที่ไม่เสถียรเนื่องจากการเพิ่มขึ้นของราคา คุณสามารถซื้อทั้งสองอย่างพร้อมกันได้ในกรณีที่เกิดทั้งสองอย่าง
จุดแข็งของ Hegic คือความยืดหยุ่นและความเรียบง่าย
ราคาใช้สิทธิ์แต่ละรายการบน Opyn ไม่มีสภาพคล่อง และราคาใช้สิทธิเพียงไม่กี่รายการที่ใกล้เคียงกับราคาตลาดเท่านั้นที่มีสภาพคล่องเพียงพอที่จะปิดตำแหน่ง นี่เป็นเรื่องร้ายแรงมาก และเฮกิชช่วยลดความยืดหยุ่นของผู้ขายออปชั่นและเพิ่มความยืดหยุ่นให้กับผู้ซื้อออปชั่น สิ่งนี้จะเพิ่มต้นทุนการซื้อของผู้ซื้อ จากนั้นผู้ขายจะได้รับกำไรส่วนเพิ่มที่สูงขึ้น ซึ่งจะทำให้สภาพคล่องสูงขึ้นด้วย
สัญญาที่ชาญฉลาดเป็นความเสี่ยงที่เกิดขึ้นกับ Hegic โปรโตคอลถูกปรับใช้บน Ethereum และ mainnet ถูกเปิดใช้งานภายในเวลาไม่กี่วัน แต่เกิดข้อผิดพลาดในโค้ด ซึ่งทำให้ตัวเลือกไม่สามารถดำเนินการได้ หนึ่งเดือนต่อมา ช่องโหว่อื่นในการออกแบบหลักของโปรโตคอล Hegic ถูกโจมตี
ในกรณีนี้ ทีมงาน Hegic จ่ายค่าชดเชย 100% ให้กับผู้ใช้ที่เสียหาย แง่มุมต่าง ๆ ของโปรโตคอลได้รับการเสริมความแข็งแกร่งหลังจากการปรับใช้ใหม่ แต่ไม่มีการรับประกันว่าปัญหาจะไม่เกิดขึ้นอีก
เมื่อรวมเข้าด้วยกันแล้ว Hegic ดูเหมือนจะถูกใช้งานมากที่สุดในบรรดาแพลตฟอร์มตัวเลือก DeFi ต่างๆ ในปัจจุบัน เนื่องจากเป็นแพลตฟอร์มที่ใกล้เคียงกับความต้องการในปัจจุบันมากที่สุดและสภาพคล่องก็ค่อนข้างมากเช่นกัน สภาพคล่องที่ตามมาจะเติบโตอย่างมั่นคงได้หรือไม่เป็นกุญแจสำคัญในการพัฒนา .