


美国财政部时隔近17年重启“9天期超短债”,2027年“钱荒”预演?上一次还是雷曼破产前夕?


- 핵심 관점: 미국 재무부가 17년 만에 9일물 초단기 국채 조달을 재개하며 정부 현금 관리 압력이 높아졌음을 보여주었다. 여기에 연준의 준비금 매입 중단이 겹치면서 시장의 준비금 충분성 판단에 다시 의문이 제기되고 있다.
- 핵심 요소:
- 재무부는 3.910% 금리로 150억 달러 규모의 9일물 CMB를 매각했으며, 이는 2008년 7월 이후 처음이다. 간접 입찰자 배정 비율은 45.8%로 상승했다.
- 이러한 도구는 1980년 이후 11회만 발행되었고, 지난 10년 중 6년은 발행 공백이 있었다. 그러나 불과 4주 전에도 250억 달러 규모의 10일물 CMB를 발행한 바 있다.
- TGA 잔액은 11월 말 약 1조 250억 달러 정점에 도달할 것으로 예상되며, 뉴욕 연준은 11월 16일부터 12월 11일까지 준비금 매입을 전혀 실시하지 않을 계획이다.
- 11월 13일 기준 부채는 41조 1000억 달러 상한까지 6851억 달러 여력만 남아 있으며, 골드만삭스와 JP모건은 상한 제약이 내년 2월에 발효될 것으로 전망한다.
- 골드만삭스는 준비금 규모가 수요 곡선의 임계점 부근에 있다고 경고했으며, 더 장기적인 2027년 리스크로 인해 초단기 조달 도구가 더 자주 등장할 수 있다고 밝혔다.
원문 저자: 鲍奕龙
원문 출처: 월스트리트견문
미국 재무부가 점점 더 짧은 시간 창으로 현금 수요를 관리하고 있는 가운데, 약 17년간 잠들어 있던 자금 조달 도구가 조용히 다시 등장하면서 연준의 준비금 충분성에 대한 시장의 의구심이 더해지고 있다.
11월 19일, 미국 재무부는 3.910%의 금리로 150억 달러, 만기 9일에 불과한 현금관리 단기 국채(CMB)를 매각했다. 이는 2008년 7월 이후 이러한 초단기 도구를 처음 발행한 것으로, 당시 IndyMac이 막 인수되었고 리먼브라더스의 파산까지 두 달밖에 남지 않았던 시점이었다.
이번 "9일물 어음"의 발행일은 11월 24일, 만기일은 12월 3일이다. 입찰 수요는 비교적 견조했으며, 간접 입찰자의 배정 비율은 45.8%로 10월 동종 입찰时的 18.3%보다 높았고, 주요 딜러의 배정 비율은 77.6%에서 52.0%로 낮아졌다.
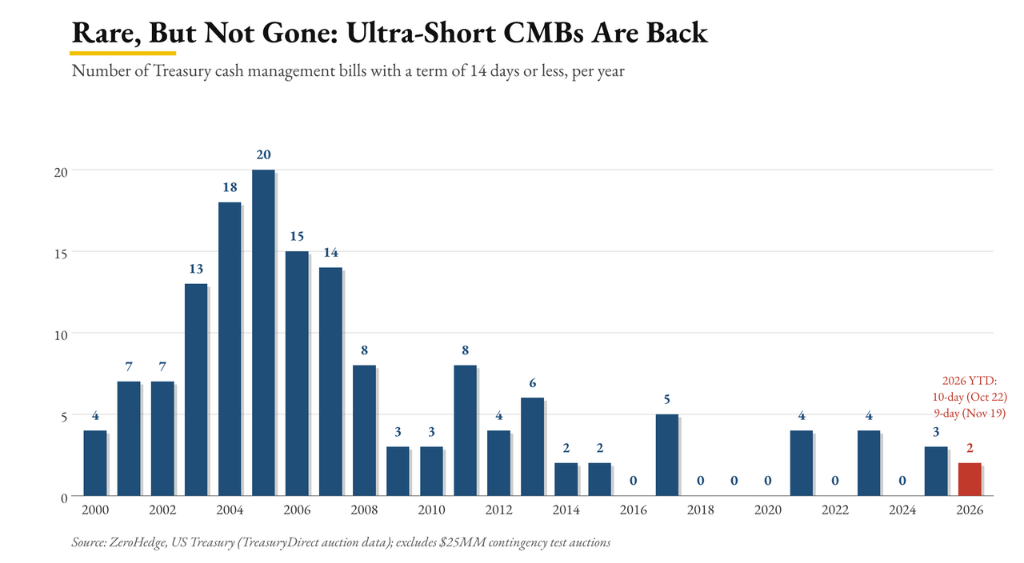
1980년 완전한 입찰 기록이 시작된 이래 동종 도구는 총 11회만 발행되었으며, 지난 10년 중 6년은 이러한 발행이 전혀 없었다. 그리고 불과 4주 전인 10월 22일, 미국 재무부는 이미 250억 달러의 10일물 단기 국채를 매각한 바 있다.
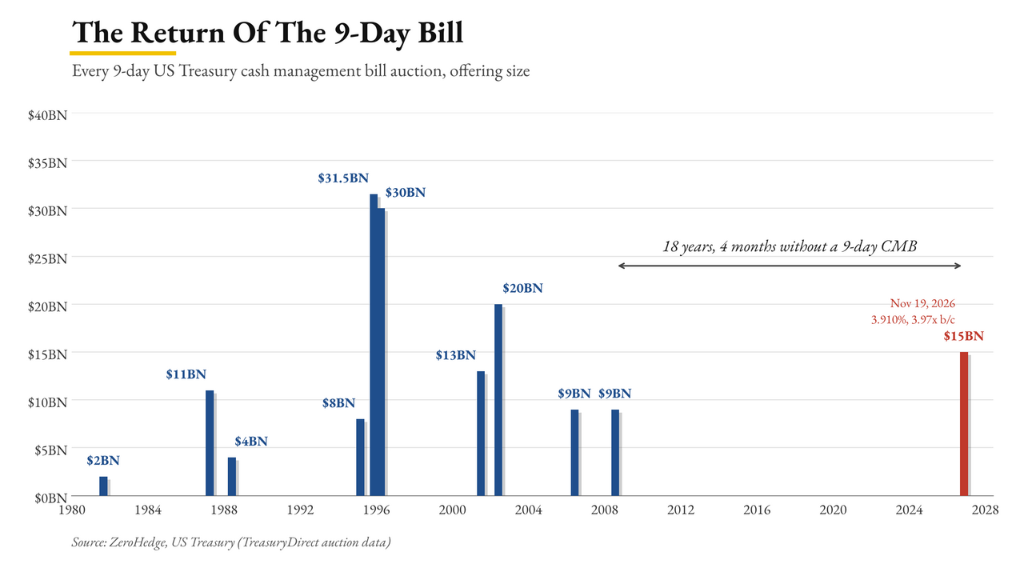
단기 자금 조달 도구의 빈번한 재등장은 미국 정부의 현금 관리 압력이 조용히 높아지고 있음을 반영한다.
미국 재무부의 현금 완충고는 왜 위태로워졌나
Zerohedge의 집계에 따르면, 초단기 CMB는 이미 매우 드물어졌으며 지난 10년 중 6년은 한 번도 나타나지 않았다.
미국 재무부는 11월 4일 재융자 성명에서 11월 말에 초단기 CMB를 발행할 수 있다고 이미 예고했으며, 이번 9일물 도구는 바로 월말 갭을 넘기 위한 것이다—결제일은 추수감사절 전 화요일로 정해졌고, 만기일은 12월 1일 대규모 자금 유출 이후에 정확히 도래한다.
Reverse Engineering Finance의 John Comiskey 분석에 따르면, 10월의 10일물 CMB는 재무부 일반계정(TGA) 잔액이 재무부 현금 잔액 정책이 규정한 최저치에 근접했을 때 계정에 짧은 유동성 브리지를 제공하기 위한 것이었다.
미국 재무부는 현재 TGA에 준비금을 보충하고 있으며, 해당 계정 잔액은 11월 말에 약 1조 250억 달러의 단계적 정점에 도달할 것으로 예상된다.
문제의 다른 한쪽은 연준에 있다. 골드만삭스 금리 팀은 앞서 연준이 이번 달에 약 100억 달러 규모의 준비금 관리 국채 매입 작업을 재개할 것으로 예상했다. 그러나 뉴욕 연준은 11월 16일부터 12월 11일 사이에 준비금 매입을 0회로安排하여, 8월 중순에 시작된 중단 기간을 계속 연장했다.
두 가지가 겹치면서—연준은 준비금을 주입하지 않고, 미국 재무부는 TGA를 빠르게 채우고 있어—월말의 유동성 갭은 9일짜리 어음 한 장으로 메울 수밖에 없게 되었다.
부채 한도 접근, 2027년 리스크가 이미 조성되고 있다
현재의 압력은 아마도 예고편에 불과할 것이다. 11월 13일 기준으로 미국 부채는 41조 1000억 달러 한도까지 6851억 달러의 여유가 있지만, 이 갭은 빠르게 좁혀지고 있다. 골드만삭스와 JP모건 모두 부채 한도 제약이 내년 2월에 발효될 것으로 예상한다.
역사적 경험에 따르면, 부채 한도에 도달하면 TGA가 수동적으로 소진되고, 한도 문제가 해결된 후에는 다시 빠르게 재건해야 하며, 이 과정은 2019년과 2023년 모두 통화 시장의 격렬한 변동을 촉발했다. 골드만삭스는 이에 대해 경고했다:
준비금 규모는 현재 수요 곡선의 임계점 부근에 있다.
분석에 따르면, 더 장기적인 리스크는 2027년을 가리킨다. 그때 부채 한도 문제가 다시 TGA 재건 수요와 겹치면, 유사한 초단기 자금 조달 도구가 더 빈번하게 나타날 수 있으며, 연준도 더 수동적인 방식으로 단기 국채 매입 작업을 재개할 수밖에 없을 것이다.
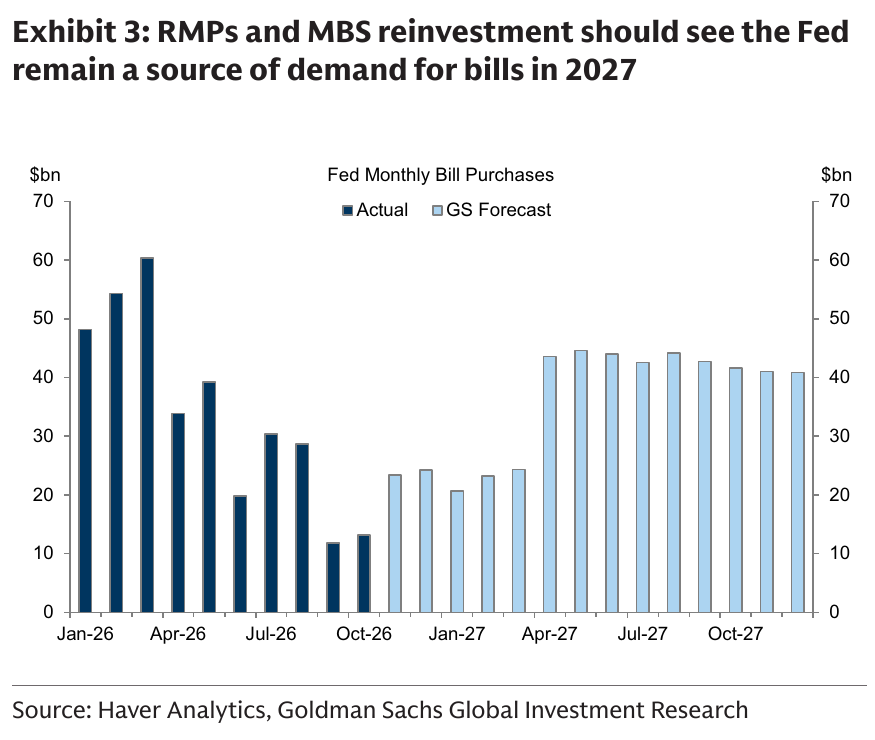
세계 최대 주권 차입자가 9일 단위로 현금 흐름을 계획하기 시작할 때, "준비금 충분"이라는 표현이 담고 있는 무게는 아마도 시장이 이전에 추정했던 것보다 훨씬 무거울 것이다.





