


Anthropic IPO: 동일한 공모가인데, 개인투자자는 더 비싼 주식을 사게 된다고?


- 핵심 관점: Anthropic은 약 1조 달러 밸류에이션으로 상장하여 최초로 IPO하는 프론티어 AI 연구소가 될 것이다. 그러나 그 IPO 구조는 일반 투자자가 전략적 공급업체와 같은 가격에 매수하면서도 더 적은 권리를 가지게 하며, AI 순환 금융 체인의 테일 리스크를 떠안게 한다.
- 핵심 요소:
- 공모가 범위는 주당 70~78달러이며, 공개 발행 8억 2,500만 주로 최대 약 644억 달러를 조달하고, 별도로 260억 달러 규모의 사모 배정이 7개 전략적 투자자에게 이루어져 합계 최대 약 904억 달러에 달한다.
- 7개 매수자는 AMD, Broadcom, Google, Micron, Microsoft, NVIDIA, TSMC로 모두 Anthropic의 컴퓨팅 파워 또는 칩 공급업체이며, 이들이 매수한 N类 주식은 의결권이 없고 재판매가 제한되며 인수 수수료가 면제되고 가격에 민감하지 않다.
- 전략적 배정은 전체 라운드 자금의 약 28.8%를 차지하며, 이는 약 3분의 1에 가까운 자금이 가격을 신경 쓰지 않는 매수자로부터 나온다는 것을 의미하여 발행사의 상단 가격 책정 압력을 약화시키고 거래 가능한 유통 물량을 감소시킨다.
- 약 20%의 비중은 개인 투자자를 대상으로 하며, 대부분의 일반 투자자는 상장 후 2차 시장에서만 매수할 수 있어 실제 비용에는 첫날 상승분이 포함된다.
- 순환 금융 구조가 보편적으로 존재한다: Microsoft, NVIDIA, Amazon, AMD 등은 모두 '투자로 주문을 확보'하는 방식으로 AI 고객을 묶어 자금이 폐쇄 루프를 형성한다.
- 보통주 주주 권리는 회사의 계약 의무보다 후순위이며, 컴퓨팅 파워 구매 약정이 지불 능력을 초과할 경우 개인투자자가 가장 먼저 피해를 입고 컴퓨팅 파워 계약 협상에는 참여하지 못한다.
原创 | Odaily 星球日报(@OdailyChina)
作者|jk
Claude의 개발사 Anthropic이 곧 기업공개(IPO)를 완료할 예정이다. 주당 70~78달러의 공모가 범위는 약 1조 달러의 기본 시가총액에 해당하며, 완전 희석 기준 최대 약 1조 4천억 달러에 이른다. 11월 18일 가격이 확정될 예정이며, 다음 날 티커 ANT로 나스닥에 상장된다. 이는 최초로 상장하는 프런티어 AI 연구소가 될 것이다. 블룸버그에 따르면 공모와 사모 배정을 합쳐 최대 904억 달러를 조달한다. 시장에서는 앞서 2조 달러 밸류에이션도 논의된 바 있다.
그러나 이 같은 열기 뒤편에, 쉽게 간과되는 디테일이 하나 있다:
Anthropic이 제시한 공모가 범위는 주당 70~78달러다. 공모 부분은 8억 2,500만 주로 최대 약 644억 달러를 조달하며, 별도로 260억 달러는 7개 전략적 투자자에게 사모 배정으로 매각된다. 두 항목을 합치면 최대 약 904억 달러다.
이 7곳은 AMD, 브로드컴, 구글, 마이크론, 마이크로소프트, 엔비디아, TSMC이며, 이들이 매수하는 가격은 IPO 공모가와 동일하다.
Anthropic의 IPO에서 구글과 당신은 같은 가격을 지불하지만, 구글이 받는 것은 주식과 컴퓨팅 파워 주문서이고, 당신이 받는 것은 주식뿐이다.
일반 투자자가 지불하는 가격은 이들과 같지만, 얻는 권리는 더 적다. 그리고 AI 업계의 순환 금융 구조는 그중 일부 리스크를 공개 시장 투자자에게 전가할 수 있다. 이 거래에서 IPO에 뛰어들려는 사람들은 협상력이 가장 약하고, 부가 가치를 가장 적게 받는 쪽이다. 그들은 손해를 볼 것인가?
260억 달러의 '특별석'
이 260억 달러는 일반적인 배정이 아니다. 그 조건은 Anthropic과 7개 매수자 모두에게 더 유리하다.
7개 매수자는 모두 Anthropic의 컴퓨팅 파워 및 칩 공급사다. 중간 가격으로 추산하면 구글과 엔비디아가 각각 약 100억 달러, AMD가 약 25억 달러, 브로드컴·마이크론·마이크로소프트가 각각 약 10억 달러, TSMC가 약 5억 달러다. 이들이 매수하는 것은 N종 보통주이며, 가격은 IPO 공모가와 같다.
이 거래에는 네 가지 특징이 있다:
- 인수 수수료 미지급: 투자설명서는 인수자가 사모 배정에 대해 할인이나 수수료를 받지 않는다고 명시했다. 업계 통상 약 1%의 요율로 추산하면 260억 달러에 해당하는 약 2억 6,000만 달러의 비용이 절감된다.
- 의결권 없음: N종 주식은 주당 0표인 반면, 공모되는 A종 주식은 주당 1표다.
- 재판매 제한: 이 주식들은 등록이 완료되지 않아 실제로 거래소에서 즉시 매도하기 어렵다. 구체적인 보호예수 기간은 투자설명서를 기준으로 하며, Decrypt는 이 주식들에 통상적인 상장 후 락업 기간이 적용되지 않는다고 지적했다.
- 가격 둔감: 이들은 IPO 가격이 얼마든 최종 공모가로 매수하기로 약속했다.
최대 조달액 904억 달러를 기준으로 계산하면, 이 배정은 전체 조달의 28.8%를 차지한다. 다시 말해 약 3할에 가까운 자금이 가격을 신경 쓰지 않아도 되는 매수자 집단에서 나온다.
구글의 1달러, 당신의 1달러
같은 1달러라도 구글은 당신보다 한 가지를 더 산다: Anthropic 주식 외에 사업 수익까지.
원 평론 기사에 따르면, Anthropic은 향후 7년간 구글에 약 2,500억 달러의 컴퓨팅 파워 비용을 지불하기로 합의했다. Anthropic은 현재 이 돈이 없고, 투자등급 신용 주체도 아니다. 그러나 보유 자금이 많을수록 이 돈을 최종적으로 지불할 수 있는 가능성도 커진다. 따라서 구글이 투입한 자금의 일부는 수익의 형태로 다시 구글의 손에 돌아간다.
이는 또한 Anthropic 주식 한 주가 구글에게 갖는 가치가 당신에게 갖는 가치보다 높다는 것을 의미한다. 이론적으로 구글은 더 높은 가격을 지불할 의향이 있고, Anthropic도 구글에게 더 낮은 가격을 제시할 의향이 있다. 양측이 이 추가로 창출된 가치를 공유할 수 있기 때문이다. 그러나 실제로 구글과 일반 투자자는 동일한 공모가를 지불한다.
전략적 투자자와 일반 IPO 투자자는 모두 공모가로 매수하지만, 개장 후에 매수하는 사람은 더 높은 가격을 지불한다. 전략적 투자자는 의결권 없는 N종 주식을 받고, 일반 투자자는 주당 1표의 A종 주식을 받는다. 전략적 투자자의 주식은 실제로 재판매가 제한되지만, 일반 투자자는 상장 후 즉시 거래할 수 있다. 전략적 투자자는 공모가로 매수하기로 약속해 가격 민감도가 낮고, 일반 투자자는 가격 민감도가 높아 매수하지 않을 선택을 할 수 있다.
양측은 주식 자체에서는 완전히 동일하며, 차이는 '주식 외적인 것'에 있다. 가격은 같지만 패키징된 것이 다르다. 이것이 '같은 가격, 다른 가치'다.
이 문제는 2024년에도 제기된 바 있다. 벤처투자자 Apoorv Agrawal은 마이크로소프트, 아마존, 알파벳, 엔비디아가 스스로 펀딩 라운드의 가격을 정할 때, 순수 재무적 투자자가 같은 밸류에이션으로 따라 들어오는 것은 실제로 돈을 더 지불하는 것이 아닌가?라고 물었다. 2026년 IPO에 이르러 이 질문은 벤처기관에서 일반 투자자에게로 옮겨갔다.
가격에 둔감한 매수자들이 떠받치는 것
전략적 투자자가 공모가를 직접 끌어올리지는 않지만, 그들의 존재는 세 가지 방향에서 당신이 마주하는 거래를 바꾼다. IPO 가격은 공개 시장의 수요예측 수요에 의해 결정된다. 구글 등 기업은 가격 수용자이지 가격 결정자가 아니므로, '구글이 더 지불하려 하니 당신도 더 지불해야 한다'는 완전히 성립하지는 않는다.
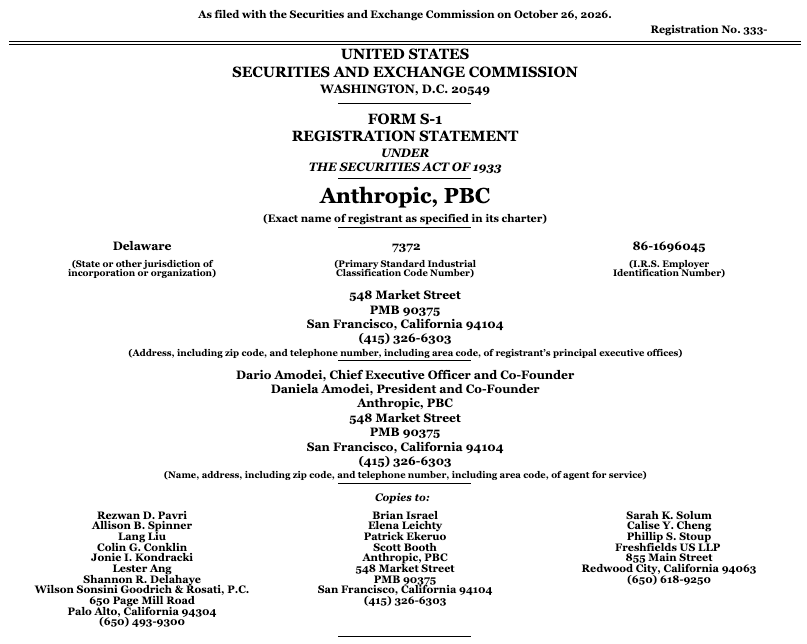
출처: Anthropic
다음 세 가지는 여전히 공개 시장 매수자에게 불리하다:
- Anthropic의 가격 결정력이 더 강해진다. 약 3할의 조달액에 이미 확정된 매수자가 있으므로, 발행사와 인수자가 범위 상단에서 가격을 정할 압박이 줄어든다. 밸류에이션이 높을수록 IPO 개인 매수자가 마주하는 거품은 더 커진다.
- 거래 가능한 공급이 더 적다. 배정된 260억 달러는 즉시 공개 시장에 들어오지 않는다. 유통 물량이 적을수록 수요가 강해질 경우 개장가가 쉽게 밀려 올라간다. 따라서 개인 투자자는 이 측면에서 더 비싸게 살 수 있다.
- 공모가로 살 기회가 제한적이다. CNBC에 따르면 약 20%의 물량이 개인 투자자에게 배정된다. 배정을 받지 못한 사람은 상장 후 2차 시장에서만 살 수 있으며, 그것은 이미 첫날 상승분이 반영된 가격이다.
기관은 공모가를 받기 쉽지만, 일반 투자자는 대개 개장 후에야 진입할 수 있다. 이것이 '같은 라운드의 펀딩, 다른 실제 비용'의 첫 번째 층이다.
AI 업계의 '순환 금융'
Anthropic만의 사례는 아니다. 공급사가 고객에게 투자하고, 고객이 다시 그 돈을 공급사에 쓰는 구조는 AI 업계에서 이미 여러 차례 반복되어 왔다.
- 마이크로소프트·엔비디아와 Anthropic: Business Insider에 따르면 Anthropic은 마이크로소프트 Azure에 300억 달러의 컴퓨팅 파워 비용을 지출할 계획이며, 엔비디아가 최대 100억 달러, 마이크로소프트가 최대 50억 달러를 투자한다.
- 아마존과 Anthropic: Penchan의 정리에 따르면 아마존은 이미 약 80억 달러를 투입했고 2026년에 50억 달러를 추가 투자하며, Anthropic은 10년 내 AWS에 1,000억 달러 이상을 지출하기로 약속했다.
- AMD와 OpenAI: AMD는 OpenAI에 최대 1억 6,000만 주의 워런트를 부여하며, OpenAI의 6GW AMD 칩 배치 진척에 따라 분할 해제된다. 이는 '주식으로 주문을 바꾸는' 것과 같다.
- 엔비디아와 OpenAI: Global Finance에 따르면 당초 계획은 엔비디아가 10년간 1,000억 달러를 투자하고 OpenAI가 10GW의 인프라를 조달하는 것이었으며, 엔비디아는 이미 OpenAI의 최신 펀딩 라운드에 300억 달러를 투입했다.
이러한 구조의 공통점은 투자자가 동시에 주주이자 공급자로서 자금이 폐쇄 루프를 형성한다는 것이다. 리스크도 폐쇄 루프를 따라 전이된다. 2026년 초에는 엔비디아의 OpenAI에 대한 1,000억 달러 투자 계획이 정체되었다는 보도가 있었고, 오라클의 주가가 이에 따라 변동했다. 엔비디아의 자금이 흔들리면 OpenAI가 오라클에 지불할 능력도 영향을 받기 때문이다.
과거에는 이러한 폐쇄 루프가 기본적으로 사모 단계에서 완성되었다. Anthropic은 최초로 상장하는 프런티어 연구소로서 처음으로 일반 투자자가 이 사슬의 한 고리를 직접 보유할 기회를 갖게 했다.
순환 금융에서 누가 테일 리스크를 지는가
순환 금융은 리스크 분배를 비대칭적으로 만든다: 이익을 보는 쪽이 동시에 주주이자 공급자이며, 잔여 리스크를 지는 것은 공개 시장 투자자다.
이 사슬은 대략 이렇다. 공급자가 돈을 들여 Anthropic 주식을 사고, Anthropic은 그 돈을 컴퓨팅 파워 조달에 쓰며, 컴퓨팅 파워 대금은 다시 이들 공급자의 수익으로 돌아간다. 공개 시장 투자자의 돈도 같은 풀에 들어간다.
세 가지 층위의 리스크가 당신에게 떨어진다:
보통주 주주의 권리는 회사의 모든 계약 의무보다 후순위다. 구글에 대한 약 2,500억 달러의 약속이 결국 Anthropic의 지불 능력을 초과한다면, 먼저 영향을 받는 것은 주주이며, 여기에는 개인 투자자도 포함되고 공급자는 아니다.
동시에 공모로 조달한 약 644억 달러도 주로 컴퓨팅 파워 조달에 쓰인다면, 그중 상당 부분이 최종적으로 흘러가는 곳은 바로 Anthropic 주식을 동시에 보유한 공급자들이며, 이는 다시 우리가 앞서 말한 '개인 투자자가 비싸게 샀다'는 관점으로 돌아간다.
이해충돌 측면에서, 전략적 투자자가 의결권 없는 N종 주식을 받는 것은 바로 그들의 상업적 이익과 전체 주주 이익 간의 괴리를 격리하기 위해서다. 그러나 격리된 것은 의결권뿐이며, 컴퓨팅 파워 계약의 조건은 회사와 공급자 간에 협의된 것으로, 공개 시장 투자자는 협상 테이블에 없다.
공모가가 확정된 후, 더 따져볼 것은 가격 외적인 것이다. 일반 투자자가 지불하는 가격은 구글과 같지만 얻는 권리는 더 적고, 개장 후에 매수하면 첫날 상승분을 한 층 더 지불해야 하며, 순환 금융의 사슬에서 그들의 위치는 가장 뒤쪽이다. Anthropic이 매출과 이익을 키울 수 있다면 오늘의 가격은 충분히 합리적이었다고 증명될 수 있고, 전략적 투자자의 추가 수익도 공개 시장 투자자의 주머니에서 직접 가져오는 것은 아닐 것이다. 그러나 목요일 전까지 우리는 지켜볼 수밖에 없다.





