미국 증시 일일 보고서|엔비디아 5.5% 추가 하락으로 AI 섹터 압박, S&P와 나스닥 하락 마감·금융·에너지는 역주행 상승 (11월 11일)

이 기사는 약 7126자로, 전체를 읽는 데 약 11분이 소요됩니다
10월 CPI 전월 대비 0.4%, 근원 0.3%로 모두 예상치 상회, 12월 금리 인상이 기준 시나리오로: 10년물 미 국채 수익률 4.983%, 나스닥 0.74% 하락, 엔비디아 5.47% 추가 하락, 금융·에너지·헬스케어만 상승 마감. 암호화폐 관련 미국 주식 압박: BTC 7만 3,800달러 기록, 이미 Strategy 보유 평균가 하회, MSTR 3.60% 하락·mNAV 0.82배로 하락; MARA 10.54% 상승. 오늘은 MSCI 리뷰 주목, 내일은 신규 실업수당 청구건수와 시스코·어플라이드 머티어리얼즈 실적 발표 예정.

AI 요약
- 핵심 관점: 10월 CPI 전월 대비와 근원 모두 예상치를 상회하며 12월 금리 인상이 기준 시나리오로 자리잡았고, 장기 금리 급등이 고밸류에이션 자산을 압박; 암호화폐 DAT 대표주 Strategy 보유분이 평가손실로 전환되고 mNAV가 0.82배로 하락하며, 업계가 '레버리지로 코인 매수'에서 '대차대조표 복구'로 전환.
- 핵심 요소:
- 10월 CPI 전월 대비 +0.4%, 근원 +0.3%로 모두 예상치 상회, 10년물 미 국채 수익률 4.983%로 상승·장중 5% 돌파; Waller는 12월 최소 25bp 인상, 필요시 50bp 고려 발언.
- 엔비디아는 CEO 스캔들과 집단소송으로 하루 5.47% 하락, 5주 누적 약 30% 하락, 11/17 실적 발표가 AI 섹터의 핵심 검증 포인트로 부상.
- BTC 7만 3,800달러 기록, Strategy 보유 평균가 75,456달러를 하회하며 평가손실 약 13억 9,000만 달러; MSTR 시가총액/보유분 0.82배로 하락, 이번 조달 자금 66.3%가 코인 매수가 아닌 우선주 매입에 사용.
- 미국 현물 비트코인 ETF 3일 연속 순유출, IBIT 7일 누적 16억 6,000만 달러 유출; 이더리움 ETF 6주 연속 순유출, ETF가 한계 매수세에서 한계 매도세로 전환.
- Coinbase, OCC 최종 신탁은행 라이선스 획득, 커스터디 사업이 연방 프레임워크에 편입; 그러나 COIN은 여전히 시장 전체와 함께 2.92% 하락, 규제 호재가 금리와 코인 가격 베타를 상쇄하기 어려움.
- MSCI 11월 지수 리뷰에서 디지털 자산 비중 높은 기업 제외 가능성, DAT 섹터 최대 비기초적 리스크; 제외 확정 시 11월 말 리밸런싱 효력 발생.
- 섹터 로테이션은 '리플레이션+금리 인상' 거래 양상: XLK -1.15%, 반면 XLF +0.52%, XLE +0.44%, XLV +0.29%; VIX 하락, 시장은 아직 시스템적 디리스킹 미진행.
1. 헤드라인
- 10월 CPI는 전월 대비 0.4%, 근원 CPI 0.3%로 둘 다 예상을 상회했고, 시장은 12월 금리 인상을 기본 시나리오로 받아들이고 있다. 전체 CPI는 전월 대비 +0.4%(예상 +0.3%, 이전 +0.6%), 근원 CPI는 +0.3%(예상 +0.2%)이며, 2025년 10월 정부 셧다운으로 인한 데이터 공백으로 BLS는 이번에 전년 대비 수치를 발표하지 않았다. 10년물 미국 국채 금리는 4.983%(+11.9bp)로 올라 장중 한때 5%를 넘었다.
- 연준 관계자들이 "50bp도 고려할 수 있다"고 시사했다. Waller는 12월 최소 25bp 인상을 지지하고, 인플레이션이 계속 높게 유지되면 50bp도 고려하겠다고 밝혔으며 Logan도 매파적이다. 로이터 조사에서 대다수 경제학자는 12월 한 차례 추가 인상을 예상했고, 골드만삭스는 세 번째 인상 예상을 내년 3월로 미뤘다.
- 엔비디아는 5.47% 추가 하락하며 지수 최대 하락 요인이 됐다. CEO 젠슨 황이 "중국 스파이 의혹" 인물과의 관계가 드러나면서 회사와 황本人이 주주 집단소송을 당했고, 여러 기관이 목표가를 하향했다. 주가는 5주간 누적 약 30% 하락했으며(24/7 Wall St), 11/17 장 마감 후 실적을 발표한다(EPS 예상 2.49달러). 시간 외 거래에서 0.94% 반등했다.
- 암호화폐 관련 미국 주식은 전반적으로 압박을 받았지만 내부 분화가 뚜렷했다. BTC는 7만3,800달러로 Strategy의 평균 매입가 7만5,456달러를 밑돌았고, MSTR은 3.60% 하락해 시가총액/보유량 비율이 0.82배로 떨어졌다. MARA는 5억 달러 자사주 매입 승인과 7억5,000만 달러 비트코인 담보 대출 상환으로 역주행해 10.54% 상승했고, IREN은 마이크로소프트 프로젝트 지연으로 등급이 하향되며 7.85% 하락했다.
- 지정학: 이란 "전쟁 종료" 기대와 호르무즈 공격이 동시에 존재하며 유가는 먼저 하락 후 반등했다. 트럼프는 대이란 군사 행동이 "곧 끝날 것"이라고 말했고, 브렌트유는 장중 90달러를 밑돌다 91.49달러(-1.17%)로 마감했다. 그러나 11/11 아시아 시간대 호르무즈 해운이 다시 공격받으면서 브렌트유는 92.05달러(+0.61%)로 반등했다.
- 장 마감 후 세 가지 핵심 변수가 개선됐다. 코스트코는 주당 30달러 특별배당(총 133억 달러)을 발표하고 40억 달러 자사주 매입을 재개해 시간 외 1.88% 상승했다. CoreWeave는 3분기 매출이 예상을 웃돌고 가이던스를 상향해 시간 외 7.9% 올랐다. 엔비디아도 시간 외 소폭 반등했다. 이는 11/11 개장에 완충 역할을 제공했다.
2. 미국 증시와 매크로
2.1 지수 마감(미 동부 2026-11-10 16:00 EST)
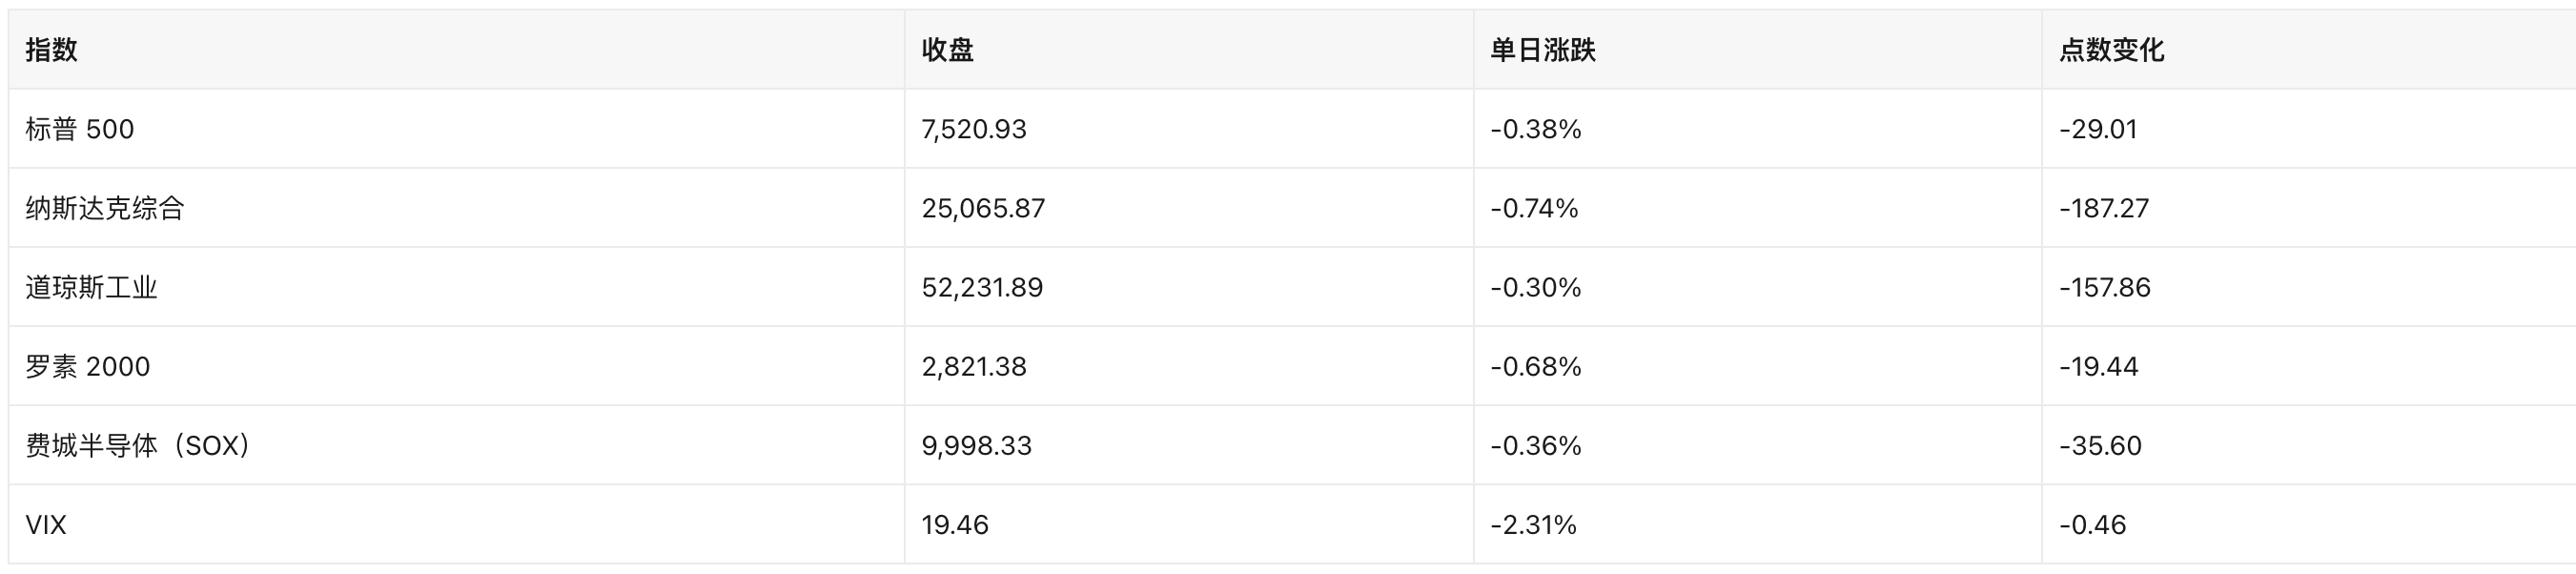
핵심 동인:
① 10월 CPI 전월 대비와 근원 모두 예상을 웃돌며 장기 금리가 급등해 고밸류 성장주를 압박했다.
② 엔비디아 개별 리스크(CEO 스캔들+집단소송)가 겹치며 필라델피아 반도체 지수 내부가 극심하게 분화했다.
③ 자금이 기술주에서 금융, 에너지, 헬스케어로 순환했다—XLK -1.15%, XLF +0.52%, XLE +0.44%, XLV +0.29%, XLC +0.37%.
핵심 포인트: 이는 "금리 충격+개별 종목 리스크"에 따른 좁은 폭의 하락이며 VIX는 오히려 하락해 시장이 아직 시스템적 디리스킹에 들어가지 않았음을 보여준다.
S&P500은 10/6 고점 7,818.93 대비 3.81% 낮고, 나스닥은 10/6 고점 27,599.79 대비 9.18% 낮다. 나스닥은 4주 연속 주간 하락했다.
2.2 매크로 데이터와 연준
- 10월 CPI(11/10 08:30 ET): 전체 전월 대비 +0.4%(예상 +0.3%, 이전 +0.6%), 근원 전월 대비 +0.3%(예상 +0.2%, 이전 +0.3%), CPI 지수(계절조정 전) 337.511, 실질 시간당 임금 전월 대비 0.0%(이전 -0.4%). 2025년 10월 셧다운으로 인한 데이터 공백 영향으로 이번에는 전년 대비와 근원 전년 대비를 발표하지 않았다. 이는 3개월 연속 "전월 대비 높은 수준, 전년 대비 부재"다.
- 연준 발언: Waller는 "12월 최소 25bp, 인플레이션 수치가 뜨거우면 50bp 고려"를 명확히 했다. Logan도 추가 긴축을 지지한다. 로이터 조사: 대다수 경제학자는 12월 한 차례 추가 인상 예상. 골드만삭스는 CPI 발표 후 세 번째 인상을 내년 3월로, 금리 인하를 내년 말로 미뤘다.
- 금리와 달러(11/10): 10년물 미국 국채 금리 4.983%(+11.9bp), 장중 5% 돌파. 30년물 5.350%(+9.4bp). 11/10 10년물 국채 입찰 낙찰 금리 5.020%. 달러지수는 102.23(+0.57%) 마감, 11/11 아시아 시간대 102.31(+0.08%).
- 원자재(11/10 결제): COMEX 금 4,030.20달러/온스(-2.05%), 11/11 아시아 시간대 4,072.50(+1.05%)로 반등. 브렌트유 91.49달러/배럴(-1.17%, 장중 90 하회), WTI 86.04달러/배럴(-0.93%).
3. 핫 종목과 섹터
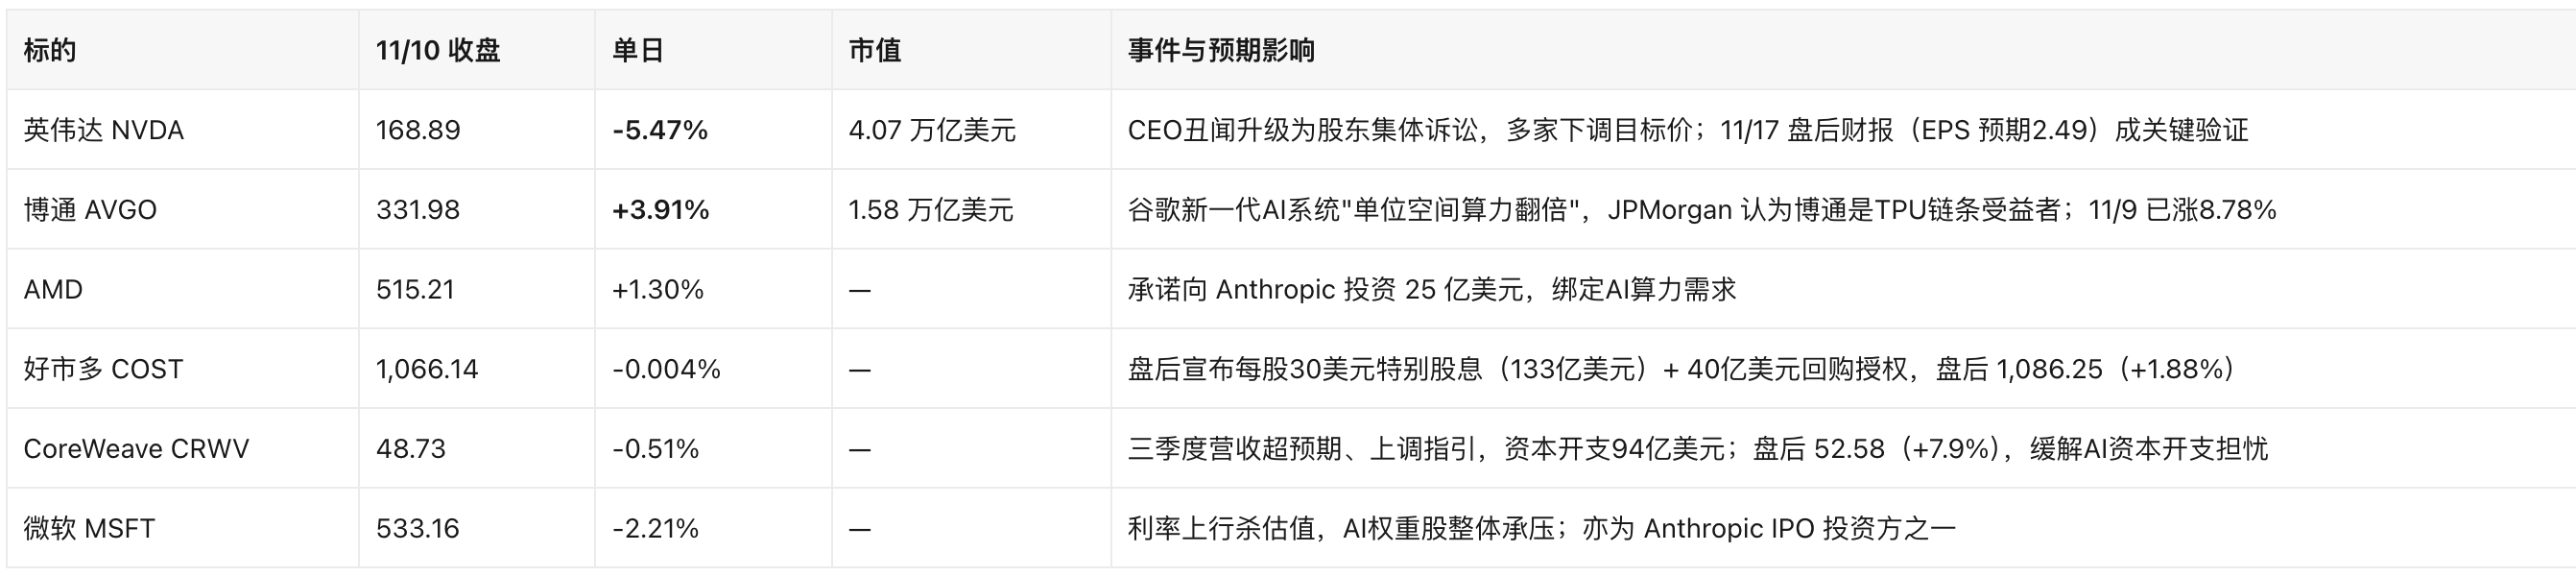
섹터와 내러티브
- 금리 민감도 순위가 뚜렷하다: 기술(XLK -1.15%)과 부동산(XLRE -0.13%)이 압박을 받았고, 금융(XLF +0.52%, 커브 스티프닝 수혜), 에너지(XLE +0.44%), 헬스케어(XLV +0.29%)로 자금이 유입됐다. 이는 전형적인 "리플레이션+금리 인상" 거래이지 침체 거래가 아니다.
- AI 내부가 "내러티브"에서 "검증"으로 이동: 엔비디아 하락은 기업 지배구조 리스크이고, 브로드컴/AMD 상승은 수주와 지분 연계 논리다. CoreWeave의 시간 외 가이던스 상향은 컴퓨팅 수요 측이 아직 악화되지 않았음을 보여준다. 세 가지를 종합하면 AI 거래가 전체적으로 붕괴한 것은 아니지만, 가격 책정이 "주가수익비율 확장"에서 "현금흐름과 수주 가시성"으로 이동하고 있다.
- 중간선거 여파가 여전하다: 민주당이 상하원을 모두 석권한 후 시장은 AI 규제와 반독점 강화를 우려했고, 11/5 나스닥은 하루 만에 급락하며 시가총액 2조5,000억 달러가 증발했다. 이 정책 할인은 아직 완전히 회복되지 않았고, 현재 기술주 반등이 약한 배경 변수다.
- 주목: 엔비디아는 11/17 장 마감 후 실적을 발표하며, 이는 향후 일주일 동안 AI 섹터를 재평가할 수 있는 유일한 이벤트다. 코스트코 특별배당의 배당락 기준일은 11/24, 지급일은 12/4(총 133억 달러)다.
4. 암호화폐 관련 미국 주식
4.1 DAT 대장주: Strategy(MSTR)
최신 공시(SEC 8-K, 2026-11-09, 11/2–11/8 기준)
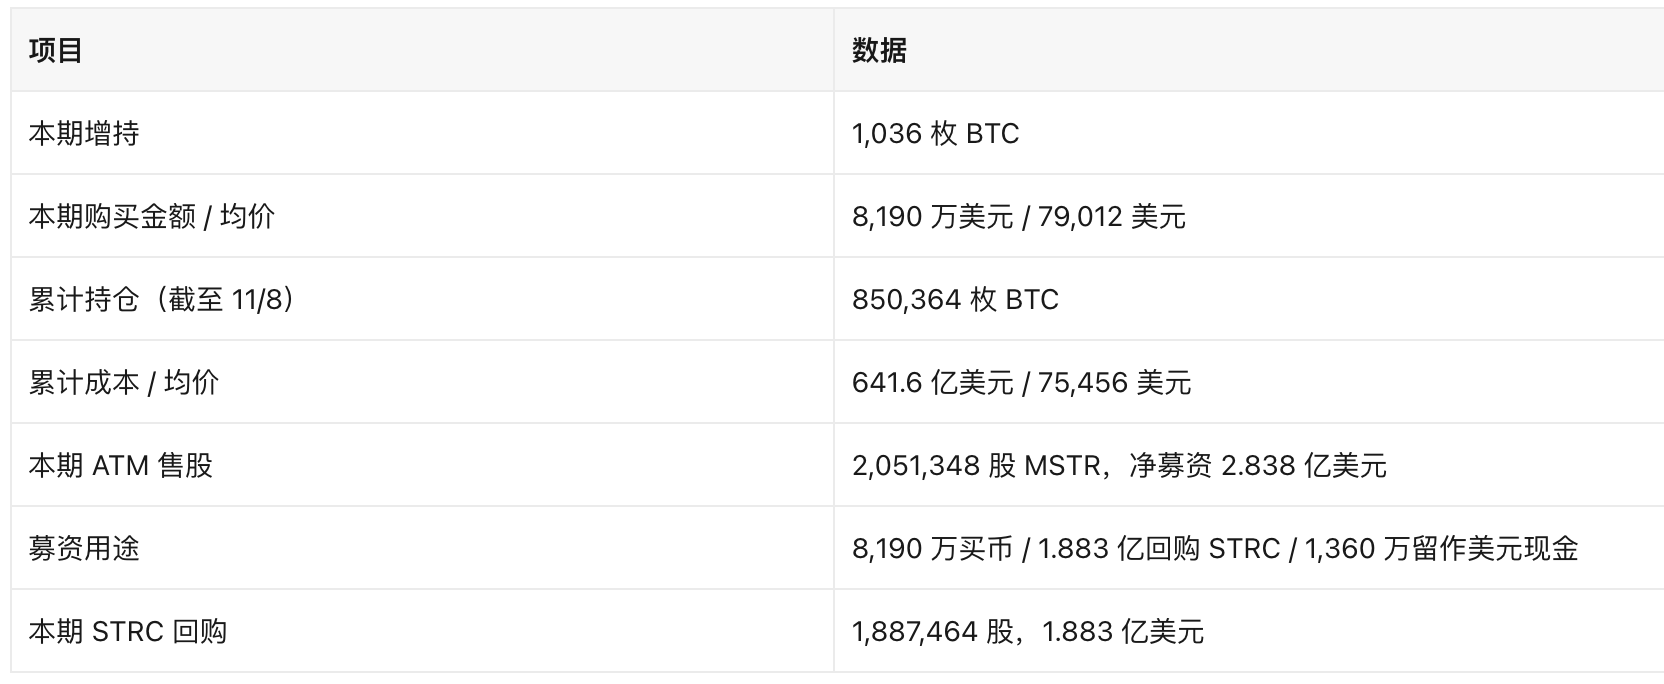
- 신호 1: 보유분이 공식적으로 평가손실로 전환. 11/11 07:29 UTC 기준 BTC 73,819.91달러로 계산하면 보유분 시가총액은 약 627억7,000만 달러로 641억6,000만 달러 원가를 밑돌아 평가손실이 약 13억9,000만 달러(-2.2%)다. BTC 현재가는 평균가보다 2.17% 낮다.
- 신호 2: 조달 자금을 우선 재무상태표 개선에 사용. 이번 기간 순조달 자금 중 28.9%만 코인 매입에 사용됐고, 66.3%는 STRC 우선주 매입에 쓰였다—"우선주 비용 먼저 낮추고 코인 매입은 나중"이라는 순서가 이어졌다.
- 신호 3: 밸류에이션 할인 확대. 종가 시가총액 511억3,000만 달러 / 보유분 시가총액 627억7,000만 달러 = 0.82배(이 기준은 총부채와 우선주를 포함하지 않아 완전한 EV/NAV와 동일하지 않음. 이전 기간 0.83배). 주가 121.07달러, 하루 -3.60%, 9/21 고점 대비 28.2% 하락.
- 잔여 발행 한도: MSTR 183억4,000만, STRC 175억1,000만, STRF 16억2,000만, STRK 21억, STRD 40억1,000만 달러—증자 여력은 충분하지만 mNAV<1일 때 증자는 "할인 판매로 코인 매입"이 되어 희석 비용이 커진다.
기타 DAT
- Strive(ASST, 21.55달러, +0.42%, 시가총액 27억4,000만 달러): 11/2–11/8에 BTC 29개만 추가 매입(220만 달러, 평균가 75,862달러), 보유량 4만3,153개. 10월에는 평균가 83,310달러로 1만5,124개를 매입했다. 현재 코인 가격 기준 보유분 시가총액은 약 31억9,000만 달러로 시가총액/보유량 0.86배(11/11 BTC 가격 기준 대략 계산). H.C. Wainwright는 "최선호주"를 재확인했다.
- BitMine(BMNR, 18.08달러, -2.85%): ETH 재무 대장주로 2026 회계연도 ETH 스테이킹 수익 1억2,140만 달러를 공시했지만 코인 가격 약세가 밸류에이션을 압박했다.
- SharpLink(SBET, 5.85달러, -4.57%): ETH 재무 종목으로 3분기 이익이 전년 대비 +620%(비현금 공정가치 이익 포함)였지만 주가는 ETH 하락을 따라갔다.
- Twenty One Capital(XXI, 5.32달러, -4.49%, 시가총액 29억8,000만 달러): 11/4 SPAC 상장을 완료하고 39억 달러 규모 BTC 재무를 보유한 이번 분기 가장 중요한 신규 DAT 사례다.
- TON Strategy(TONX, 3.22달러, +9.15%, 시가총액 1억7,700만 달러): TON 재무 구축을 위해 5억5,800만 달러 조달을 완료한 "비BTC DAT" 최신 사례다. 소형주, 고변동성으로 유동성 리스크는 별도 평가가 필요하다.
- Sono Group(SSM, 0.959달러, +3.94%): BTC 재무로 전환 후 첫 전체 분기 보고서로 3분기 순이익 64만7,000달러(주로 비트코인 관련 및 비현금 이익)였지만 현금은 46만7,000달러에 불과해 계속기업 의문이 있다—DAT 붐에서 가장 전형적인 "소형주 껍데기 회사" 리스크 사례다.
4.2 신규 진입자와 전환
암호화폐 관련 미국 주식 관찰 목록 신규: 이번 기간(11/10–11/11)에는 처음으로 BTC/ETH 매입을 발표하거나 암호화폐 DAT로 전환을 선언한 미국 상장사가 발견되지 않았다.
- "공백" 자체가 지난주 신호를 이어간다: BTC가 DAT 평균 원가를 밑돌고 mNAV가 보편적으로 1 아래일 때 "주식 발행해 코인 매입"의 차익 공간이 사라져 신규 진입이 자연히 정체됐다.
- 최근 "새 얼굴"은 여전히 Twenty One Capital(XXI, 11/4 상장)이며 관찰 목록에 포함됐다. 이번 주에는 상장 후 첫 공시와 락업 일정을 추적해야 한다.
- 역방향 추세는 계속된다: 채굴 기업
美股
Odaily 공식 커뮤니티에 가입하세요


추천 기사