


Anthropic IPO 첫날 주가 상승 후 하락, AI 랠리 끝나나?


- 핵심 관점: Anthropic의 대규모 IPO는 AI 랠리에 대한 신뢰 투표가 아니라, 오히려 프런티어 AI의 가격 결정권이 약화되고 있음을 드러냈다. 기술적 선두 지위와 왕성한 수요가 지속적인 협상력을 확보하지 못했으며, 밸류에이션 논리는 펀더멘털 검증에 직면해 있다.
- 핵심 요소:
- 블룸버그 경제학자 Anna Wong은 9월부터 투자설명서 재무 기준일까지 Anthropic의 100만 토큰당 실질 가격이 크게 하락했으며, 토큰 사용량은 급증했지만 시장 점유율은 오히려 소폭 하락했다고 지적했다.
- 가격과 점유율의 괴리는 지속적인 가격 결정권이 부족한 과점 기업에 가깝다는 것을 보여주며, 성장이 제품 차별화나 고객 충성도가 아닌 가격 인하에 의한 사용량 증가에 의존하고 있음을 시사한다.
- IPO 조달액은 1,073억 달러로 SpaceX 기록을 경신했다. 첫날 장중 최고 34% 상승했으며, 종가는 97.17달러로 공모가 83달러 대비 약 17% 상승했다.
- 첫날 상승 효과는 잠시뿐이었고, S&P 500과 나스닥은 상승 출발 후 주가 하락과 함께 하락 전환했으며, S&P는 6일 연속 하락해 2024년 이후 최장 연속 하락 기록을 세웠다.
- 상장 후 가격 결정, 이윤율, 자본 수익률은 분기별로 공시되어 검토될 예정이며, 가격 결정 능력이 밸류에이션에 내재된 수준보다 약할 경우 AI 섹터 재평가가 가속화될 수 있다.
- Wong은 또한 시장 위험 보상 스프레드가 이미 현저히 확대되었으며, 직전 실적 시즌에 900여 건의 공급망 병목이 대량으로 해소되지 않았고 자금 조달 여건이 긴축되고 있다고 경고했다.
원문 저자: 鲍奕龙
원문 출처: 월스트리트견문
Anthropic의 대규모 IPO는 AI 거래에 대한 신뢰 투표로 보이지만, 블룸버그 경제학자는 반대 해석을 내놓았다.
11월 19일, 블룸버그 이코노믹스의 경제학자 Anna Wong의 분석에 따르면, 9월 이후, 즉 Anthropic의 투자설명서에 기재된 재무 데이터의 마감 시점(9월 30일) 이후, 백만 토큰당 실제 가격이 크게 하락했다.
같은 기간 토큰 사용량은 급증했지만 시장 점유율은 함께 상승하지 않았고, 오히려 소폭 하락했다. 회사는 상당 부분의 가격 프리미엄을 양보했음에도 더 강한 경쟁 지위를 얻지 못했다.
간단히 말해, 기술적 선도성과 왕성한 AI 수요는 지속적인 가격 결정력으로 전환되지 못했다. 투자자에게 이는 AI 거래를 뒷받침하는 밸류에이션 논리가 기본적 측면에서의 검증에 직면하고 있음을 의미한다.
목요일 Anthropic은 ANT 티커로 정식 상장했으며, 상장 첫날 Anthropic 주가는 장중 공모가 대비 최대 34% 상승했고, 종가는 97.17달러로 83달러의 공모가 대비 약 17% 올랐다.
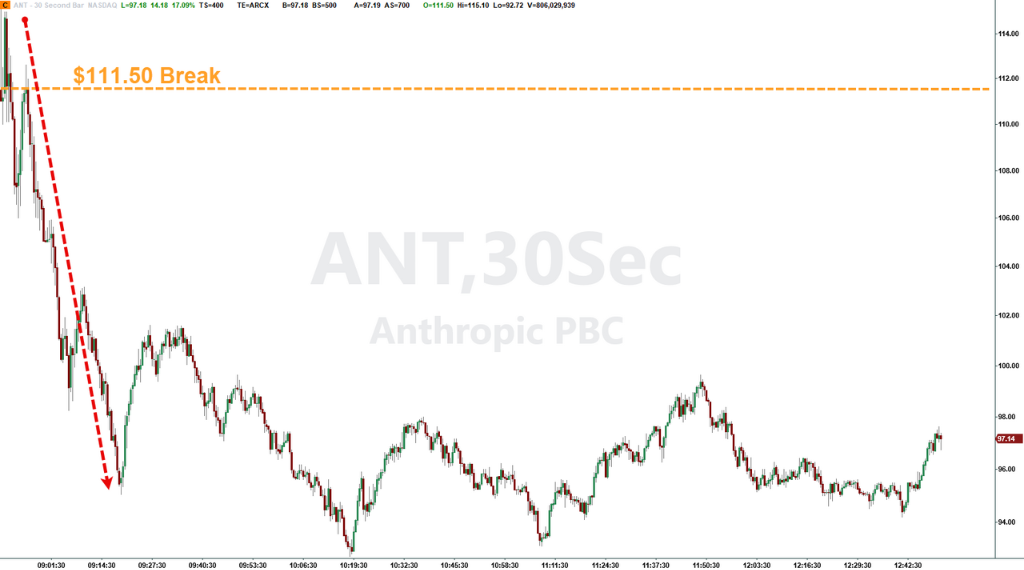
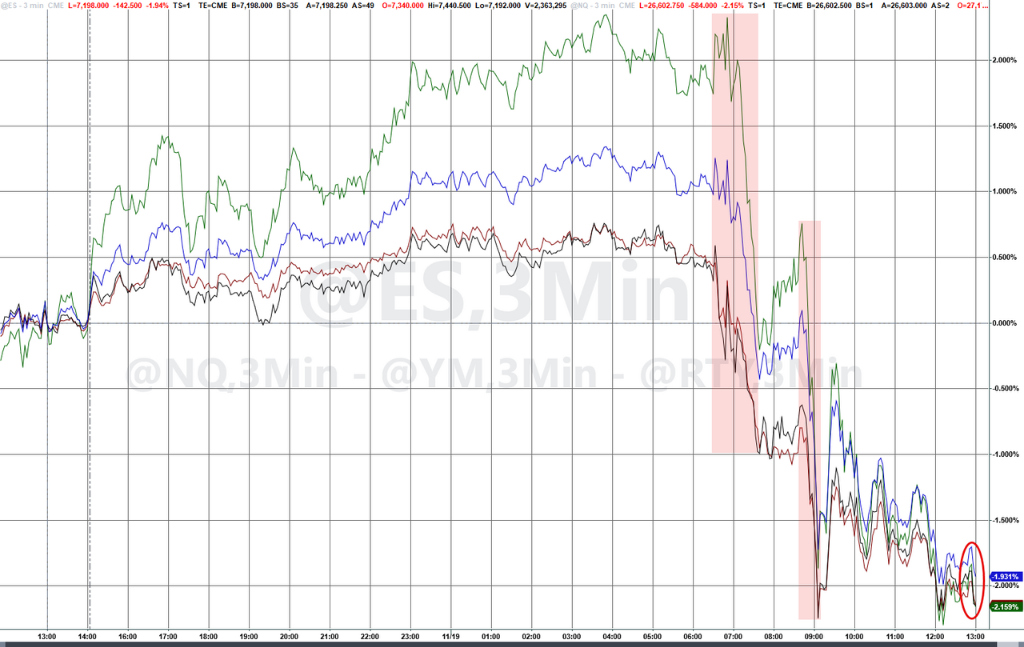
이 눈에 띄는 데뷔는 시장의 AI 거래 심리를 잠시 끌어올렸다. S&P 500과 나스닥 100 지수는 모두 상승 출발했고, 위험 선호 심리가 일시적으로 고조되었다. 그러나 Anthropic 주가가 고점에서 하락하면서 전체 지수도 하락 전환했고, S&P는 6일 연속 하락하며 2024년 이래 최장 연속 하락 기록을 세웠다.
Anna Wong은 IPO 자체가 최전선 AI의 경제학을 공개 시장으로 끌어들일 것이라고 본다. 이제부터 가격 결정, 마진, 자본 수익률은 분기마다 검토를 받게 된다. 돌이켜보면 이번 IPO는 AI 랠리의 새로운 상승의 시작점이라기보다 마지막 연료에 가까울 수 있다.
최전선 모델 분야의 선두 기업이자 AI 붐의 상징적 기업인 Anthropic이 드러낸 것은 바로 이번 거래 핵심부의 약점이다: 최전선 지능의 가격 결정력이 약화되고 있다.
가격 결정력: 해자란 결국 무엇으로 구성되는가
지속적인 해자는 궁극적으로 경제적 지대를 획득하는 능력으로 귀결된다. Anna Wong의 핵심 논점은 바로 이 기준 위에 세워져 있다: 한 기업이 경쟁 수준보다 높은 가격을 장기간 유지할 수 있는지가 그 밸류에이션이 성립하는지를 결정한다.
이 척도로 볼 때 Anthropic이 현재 보여주는 그림은 이상적이지 않다. 투자설명서 재무 데이터 마감 전까지의 기간에 유효 토큰 가격은 급락했고, 가격 프리미엄은 크게 양보되었으며, 경쟁 위치는 그로 인해 개선되지 않았다. 기술적 우위는 가격 측면에서 협상력으로 실현되지 못했다.
Wong은 두 장의 차트로 전체 논증을 요약한다: 첫째, 백만 토큰당 실제 가격이 최근 뚜렷하게 하락하고 있다; 둘째, 토큰 사용 점유율은 상승하지 않았고 오히려 소폭 하락했다.
가격과 점유율의 이러한 괴리는 Anthropic이 처한 시장 구조를 드러낸다——그것은 지속적인 가격 결정력이 없는 과점에 가깝다. 성장은 제품 차별화나 고객 충성도로 가격을 지탱하는 것이 아니라 가격 인하로 사용량을 견인해야 한다. Wong은 이렇게 썼다:
이것은 어려운 사업이다.
한 가지 짚어둘 점은, Anthropic의 이번 대규모 조달이 단기적으로 AI 거래에 다시 불을 붙일 수 있다는 것이다. 자금 측면의 지원은 종종 심리层面上에서 랠리를 연장할 수 있다.
가격 결정력이 밸류에이션에 내재된 수준에 미치지 못하면 재평가가 가속화될 수 있다
그러나 IPO의 다른 면은 투명성이다. 상장 이후 가격 결정, 마진, 자본 수익률은 분기마다 공시되고 분기마다 검토를 받게 되며, 이전에 사모 시장에만 존재했던 가격 결정력 문제는 공개 시장의 조명 아래 놓이게 된다. 밸류에이션에 내재된 가정도 처음으로 연속 데이터와의 대조를 받게 된다.
Wong이 제시하는 핵심 리스크는 다음과 같다: 만약 Anthropic의 향후 실적이 이 회사의 가격 결정력이 밸류에이션이 시사하는 수준보다 약하다는 것을 보여준다면, 그에 따른 재평가가 AI 섹터 전체 밸류에이션의 되돌림을 가속화할 수 있다.
더 넓은 시장 관점에서 그녀는 최근 연준이 자주 사용하는 금리 분석 모델(Kim and Wright 모델)에 따르면 현재 시장이 요구하는 위험 보상(스프레드)이 이미 뚜렷하게 확대되었다고 지적했다.
동시에 자금 조달 여건이 긴축되는 배경에서 지난 실적 시즌에 상장사들이 언급한 900여 건의 공급망 병목 문제 중 상당수는 아직 완화되지 않았다. 이러한 고빈도 신호들은 그녀가 시장 및 신용 리스크를 지속적으로 추적하는 근거를 이룬다.
Anthropic 상장으로 인한 훈풍은 잠깐, 지수는 개장 후 급반전
Anthropic은 ANT 티커로 정식 상장했으며, 그旗下의 Claude 챗봇은 이전에 폭넓은 주목을 받았다.
이번 IPO 조달 규모는 1073억 달러에 달해 SpaceX가 이전에 보유했던 사상 최대 IPO 기록을 깼다. 상장 첫날 Anthropic 주가는 장중 공모가 대비 최대 34% 상승했고, 종가는 97.17달러로 83달러의 공모가 대비 약 17% 올랐다.
이 눈에 띄는 데뷔는 시장의 AI 거래 심리를 잠시 끌어올렸다. S&P 500과 나스닥 100 지수는 모두 상승 출발했고, 위험 선호 심리가 일시적으로 고조되었다. 그러나 Anthropic 주가가 고점에서 하락하면서 전체 지수도 하락 전환했고, 개장 전 상승분은 거의 순식간에 사라졌다.
인터랙티브 브로커스의 수석 전략가 Steve Sosnick은 S&P 500 지수가 처음에 7300포인트 부근에서 지지를 받았지만, ANT의 개장 거래가 새로운 매도세를 촉발하면서 해당 지지선이 이후 뚜렷하게 무너졌다고 말했다.
Walser Wealth Management의 최고투자책임자 Rebecca Walser는 IPO에 대해 상대적으로 낙관적인 태도를 보이며, 이번 상장이 "바로 시장이 전체 심리를 끌어올리는 데 필요했던 것"이라고 말했다.
그러나 그녀는 동시에 Anthropic 주가가 단기 변동성 압력에 직면할 수 있으며, 특히 전 엔비디아 CEO 젠슨 황이 곧 의회 청문회에 출석해 외부의 AI 업계에 대한 우려를 다시 불러일으킬 수 있다고 지적했다. 그녀는 이렇게 말했다:
만약 그때 하락이 나타난다면, Anthropic 매수를 원하는 투자자에게는 좋은 진입 기회가 될 수 있다.





