美联储放鹰,加密ETF 9月逆势净流入26亿美元,谁在买?


- 核心观点:美联储9月会议纪要确认年内可能再加息一次的紧缩倾向,但加息落地后比特币现货ETF仍录得强劲净流入,表明机构将比特币视为可配置资产而非单纯宽松对冲,加密市场正交易“加息可承受”叙事。
- 关键要素:
- FOMC以12-0一致加息25个基点至3.75%-4.00%,多数与会者认为年底前再加一次合适,但10月并非必须行动。
- 通胀进展不足,8月整体PCE约3.8%、核心约3.4%,风险几乎一致偏上行,部分官员认为当前利率限制性不足。
- Polymarket数据显示10月维持利率不变概率达84%,年底前再加息一次概率维持在70%以上。
- 9月美国现货比特币ETF净流入约26.5亿美元,几乎全部发生在加息之后,为今年第二高单月流入。
- 7月中旬比特币ETF全年累计净流出曾达58亿美元,9月加息后一周全年净流量重新转正,累计净流入约578亿美元。
- 以太坊现货ETF同期录得约6.9亿美元净流入,表明机构配置非单一品种短线回补。
- 后续关键看三组数据:PCE/CPI是否停在3%以上、金融条件是否真正收紧、ETF能否维持净申购。
베이징 시간 10월 8일, 연준은 9월 15일부터 16일까지의 연방공개시장위원회(FOMC) 통화정책 회의 의사록을 공개했다.
이번에 공개된 의사록은 연준을 다시 '먼저 인플레이션을 잡는다'는 프레임으로 끌어당겼다. 금리 인상은 이미 단행됐고, 연내 한 차례 더 인상하는 것이 여전히 다수의 기준 시나리오다. 의사록에 따르면 모든 참석자가 9월 25bp 금리 인상 결정을 지지했으며, 다수 참석자는 연내 추가 인상이 적절할 수 있다고 봤다. 다만 10월에 반드시 행동해야 하는 것은 아니었다.
의사록이 나오자마자 위험자산이 가장 먼저 하락했고, BTC는 오늘 오전 한때 82,300달러까지 떨어졌다가 현재 83,000달러로 회복했다. 나머지 알트코인은 대체로 3% 이상 하락했다.
반면 데이터를 보면 금리 인상 단행 이후 현물 ETF의 순매수세는 지속됐다. 9월 BTC 현물 ETF 순유입은 26억 달러로 올해 두 번째로 높은 월간 순유입이었다. 8월의 약 35억 2천만 달러에 이어 두 번째다. 이는 기관 수요가 이탈하지 않았음을 보여주며, 향후 전망도 여전히 유효하다.
의사록은 무엇을 말했나?
9월 15~16일 회의에서 FOMC는 12대 0으로 연방기금금리 목표 범위를 25bp 인상해 3.75%~4.00%로 올렸다. 이는 2023년 7월 이후 첫 금리 인상이다. 의사록은 나아가 19명의 참석 관료 모두가 이 결정을 지지했다고 명시했다. 다수는 연말 전에 목표 범위를 한 차례 더 올리는 것이 적절할 수 있다고 평가했다. 동시에 매 회의마다 열린 자세를 유지하며, 이후는 데이터와 그것이 전망 및 리스크 균형에 주는 의미에 달려 있다고 강조했다.
인플레이션이 이번 전환의 핵심이다. 스태프는 8월 헤드라인 PCE가 약 3.8%, 근원이 약 3.4%로 추정했다. 최근 몇 달간 디스인플레이션 진전이 부족했고, 리스크는 거의 일관되게 상방으로 기울었다. 이를 밀어올리는 요인으로는 지정학적 요인에 따른 에너지 가격, 관세, 그리고 AI 인프라 구축에 따른 투자, 투입 비용, 기술 관련 상품 가격 등이 꼽혔다. 경제 활동은 여전히 견조한 속도로 확장 중이고, 소비는 탄력적이며, 실업률은 약 4.1%로 노동시장은 완전고용에 가깝다. 일부 참석자는 금리 인상 전의 정책금리가 '제약적이지 않거나 약하게만 제약적'이라고까지 판단했다. 더 높은 금리 경로에 대해 일부는 인플레이션 고착화를 막는 보험으로, 또 다른 일부는 기준 전망에서 필요한 조치로 봤다.
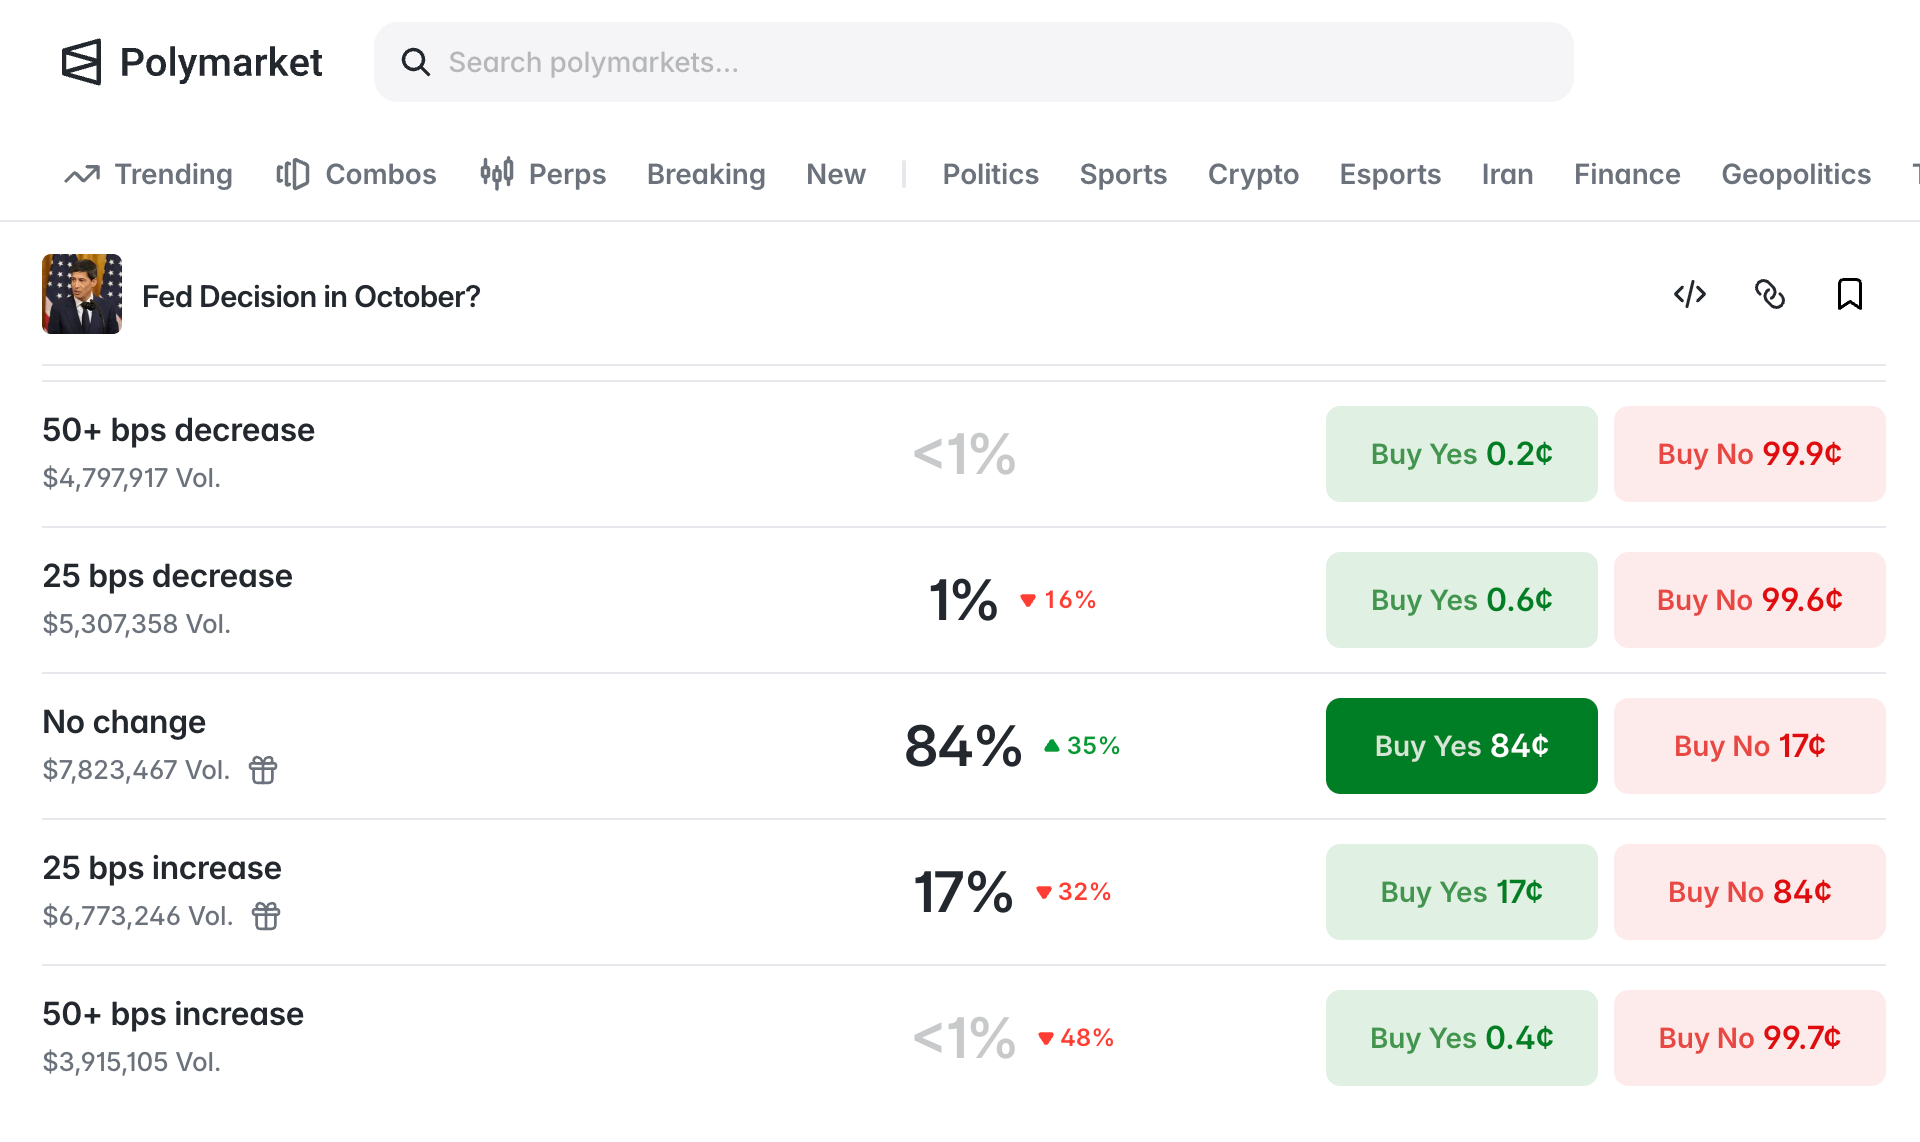
Polymarket 데이터에 따르면 의사록 공개 후 10월 금리 동결 확률은 84%에 달했고, 지난 한 주간 35% 상승했다. 연말 전 한 차례 더 인상할 확률은 현재도 70% 이상을 유지하고 있다. 다시 말해 이번 의사록이 확인한 것은 '연내 긴축 편향'이지 '10월 반드시 연속 인상'이 아니다.
위험자산 입장에서 압박은 금리 인상 자체에서만 오는 게 아니라, 금리가 높은 수준에 더 오래 머무는 데서 온다. 명목금리와 실질금리가 추가 인상 기대 때문에 높은 수준을 유지하면, 장기 듀레이션 자산, 고평가 성장주, 암호자산의 이론적 밸류에이션은 모두 압박을 받는다. 회의 기간 중 2년~10년물 미국채 수익률은 누적 약 35bp 상승했다. 금융 여건이 전면적으로 긴축된 것은 아니다. 주식시장은 여전히 높고 신용 스프레드도 좁다. 그러나 의사록은 '금융 상황이 여전히 성장을 뒷받침한다'는 점을 무시할 배경이 아니라 인플레이션 리스크의 일부로 명확히 규정했다.
의사록은 침체를 묘사하지 않았다. 오히려 강한 투자, 안정적 고용, 높은 인플레이션을 묘사했다. 이런 조합에서 위험자산은 '침체 거래'로 매수되지도, '무제한 완화'로 매수되지도 않는다. 시장이 가격에 반영하는 것은 경제가 여전히 더 높은 금리를 감당할 수 있고, 정책이 2% 목표를 위해 한 걸음 더 나아갈 것이라는 점이다. 고베타 자산에게 변동성은 예상 밖의 정책 전환에서가 아니라 데이터에서 온다.
금리 인상 단행 후에도 암호화폐 ETF는 오히려 매수 중
흥미롭게도 암호화폐 시장의 기관 수요는 금리 인상 때문에 줄어들지 않은 것으로 보인다.
SoSoValue 데이터에 따르면 미국 현물 비트코인 ETF는 9월에 약 26억 5천만 달러 순유입을 기록했고, 그중 거의 전부가 9월 16일 금리 인상 이후에 발생했다. 금리 인상 전 이틀간은 합계 약 7억 5천만 달러 유출됐지만, 9월 17일부터 월말까지는 약 29억 달러 순유입됐다. 9월 25일까지의 주간 유입은 약 24억 달러로 2025년 10월 이후 최대 주간이었고, 그중 9월 21일 하루 유입은 10억 달러에 근접했다. BlackRock의 IBIT가 주력이었다. 같은 기간 이더리움 현물 ETF도 약 6억 9천만 달러 순유입을 기록했다. 비트코인 가격은 그달 약 7만 8,500달러에서 8만 3,000달러 부근으로 올랐고, 이후 8만 4,000달러 선에서 등락했다.
더 긴 주기도 배분이 금리 인상으로 끊기지 않았음을 보여준다. 7월 중순 비트코인 현물 ETF의 2026년 누적 순유출은 한때 약 58억 달러였다. 9월 금리 인상 후 한 주 만에 연간 순흐름은 다시 플러스로 돌아섰다. 10월 초 기준으로 상품 출시 이후 누적 순유입은 약 578억 달러, 순자산 규모는 약 1,100억 달러다. 10월 들어 일일 흐름은 등락을 보였다. 10월 6일에도 약 1억 2천만 달러 순유입이 있었고, 일부 추적에서는 30일 창 기준으로 여전히 약 35억 달러 순유입이 있었다. 그러나 9월의 방향만으로도 충분히 설명된다. 이미 충분히 가격에 반영된 25bp 자체는 기관 이탈의 방아쇠가 아니었다.
이는 전통적인 '금리 인상이면 위험자산 매도'라는 직관과 반대다. 이유는 결의 전 금리 인상 확률이 이미 90%를 넘었고, 유출은 결의일 전에 집중됐으며, 단행 후 불확실성이 줄면서 숏커버링과 배분 자금 유입이 동시에 나타났기 때문이다. 매수는 규제된 현물 ETF에서 일어났고, 이는 실제 비트코인 청약에 해당하지 레버리지 선물이 아니다. 이런 자금은 단일 25bp에 대한 민감도가 규제 채널의 안정성이나 포트폴리오에 비상관 자산이 필요한지에 대한 민감도보다 낮다.
완화 거래가 아니라 '금리 인상 감내 가능' 거래
의사록에 따르면 다수 관료는 여전히 한 차례 더 인상이 적절하다고 보며, 일부는 현재 금리가 충분히 제약적이지 않다고 본다. 만약 10월 14일 CPI나 이후 고용 데이터가 인플레이션 고착을 다시 강화하면, 12월 금리 인상 가격은 빠르게 반등할 것이고 실질금리와 달러는 고베타 자산을 압박할 것이다. 이런 상황에서 암호화폐는 보통 유동성 기대를 먼저 거래한 뒤 자체 수급을 거래한다. ETF는 완충할 수 있지만 무위험금리의 급등을 헤지할 수는 없다.
현재 10월 금리 동결 확률은 회의 직후 첫 며칠보다 이미 뚜렷하게 높아졌고, 위험자산에 데이터 공백기를 줬다. 더 중요한 것은 9월 ETF 흐름이 증명한 점이다. 성장이 실속하지 않고, 금리 인상이 이미 가격에 반영됐으며, 현물 채널이 열려 있을 때 기관은 비트코인을 단순한 완화 헤지가 아니라 배분 가능한 자산으로 볼 수 있다. 이더리움, Solana 등 현물 상품이 같은 주에 순유입을 기록했다는 점은 이것이 단일 종목의 단기 되돌림이 아님을 보여준다.
이후에는 세 가지 데이터가 같은 방향으로 가는지 봐야 한다. PCE/CPI가 계속 3% 이상에 머물러 12월 금리 인상을 고정하는지, 금융 여건이 미국채 수익률 상승으로 실제로 긴축되는지, 현물 ETF가 비트코인이 보유자 평균단가 부근에 근접했을 때도 순매수를 유지할 수 있는지다.
세 가지 중 금리만 올라가고 흐름이 마이너스로 돌아서면, 위험자산의 '금리 인상 감내 가능' 내러티브는 후퇴할 것이다. 인플레이션이 한계적으로 완화되고, 10월 동결이 확인되며, ETF 월간 흐름이 플러스를 유지한다면, 암호화폐는 새로운 대규모 완화보다 변동성 하락 이후의 배분 수요를 거래할 가능성이 더 크다.