


ETF 여전히 자금 유출, Strategy 주간 매수량 연중 최저: MSCI 이번 주 존속 여부 결정


- 핵심 관점: 10월 13일 비트코인이 8만 1천 달러 아래로 하락한 후 8만 3천 달러 위로 반등했지만, 이 반등은 레버리지 청산과 공매도 커버에 의해 주도되었으며 ETF 자금은 지속적으로 유출되고 있고 기관 현물 수요의 복귀는 아직 확인되지 않았다. 진정한 시험대는 MSCI가 Strategy를 지수에서 제외할지 여부이다.
- 핵심 요소:
- 아시아 시간대에 비트코인이 8만 1천 달러 아래로 하락한 후 8만 3천 달러 위로 회복되었으며, 같은 기간 한국 KOSPI는 5.46% 하락 마감했고 삼성전자와 SK하이닉스는 장중 약 7%에서 10%까지 급락했다.
- 24시간 내 암호화폐 시장에서 약 8억 달러가 청산되었으며, 롱 포지션이 약 86%를 차지했고 미결제약정도 동반 감소하여 새로운 자금 유입이 아닌 디레버리징 특성에 부합한다.
- 10월 5일부터 9일까지 미국 현물 비트코인 ETF에서 약 6억 8,100만 달러가 순유출되어 6월 이후 최대 주간 유출을 기록했으며, FBTC가 약 3억 8,000만 달러로 가장 큰 유출을 보였다.
- Strategy는 같은 기간 250개의 비트코인(평균가 86,194달러)만 매수한 반면, 우선주 STRC 매입에 약 1억 9,240만 달러를 지출하여 비트코인 매수 금액의 약 9배에 달했다.
- Saylor는 비트코인이 6만 달러 약간 아래에서 바닥을 형성했으며 10만 달러 위로 다시 상승할 것이라고 밝혔고, 향후 수년간 20%에서 30%의 연간 성장률을 전망했다.
- MSCI의 '비영업 회사' 심사 결과는 늦어도 10월 16일에 발표되며, Strategy와 Metaplanet 등이 글로벌 투자 가능 지수에서 제외될 수 있다. JP모건은 약 28억 달러의 잠재적 패시브 매도 압력을 추산한 바 있다.
- 9월 CPI(10월 14일 발표)와 MSCI 결과가 각각 8만 1천 달러에서 8만 4천 달러 박스권의 상하단 테스트를 구성하며, 패시브 매도 압력의 실제 집행은 11월 지수 조정까지 기다려야 한다.
TL;DR
- 10월 13일 아시아 시간대에 비트코인이 8만 1천 달러 아래로 하락한 뒤 8만 3천 달러 위로 회복했다. 같은 기간 한국 KOSPI는 5.46% 하락 마감했고, 삼성전자와 SK하이닉스는 장중 약 7%에서 10%까지 급락했다. 암호화폐 시장에서는 24시간 동안 약 8억 달러가 청산되었으며, 롱 포지션이 약 86%를 차지했다.
- 반등은 주로 레버리지 청산과 숏 커버링에 의해 주도되었다. 미국 현물 비트코인 ETF는 전주 약 6억 8,100만 달러 순유출을 기록했고, Strategy는 같은 주에 비트코인 250개만 매수했다. 기관의 현물 수요 회복은 아직 확인되지 않았다.
- Saylor는 비트코인이 6만 달러 slightly 아래에서 바닥을 찍고 10만 달러 위로 돌아갈 것이라고 말했으며, MSCI의 '비영업 회사' 스크리닝 결과는 늦어도 10월 16일까지 발표될 예정으로, Strategy가 글로벌 지수에서 제외될 가능성이 있다.
- 관련 자산: BTC, MSTR, IBIT/FBTC
10월 13일 아시아 거래 시간대에 비트코인은 한때 8만 1천 달러 아래로 하락했으나, 이후 몇 시간 만에 8만 3천 달러 위로 회복했다. 같은 시간대 한국 KOSPI 지수는 5.46% 하락 마감했고, 삼성전자와 SK하이닉스는 장중 각각 약 7%와 9%에서 10%까지 급락했다. 암호화폐 시장은 이번 가격과 아시아 기술주 간의 괴리를 곧바로 '디커플링'으로 요약했다.
그러나 시간 축을 일주일로 늘려 보면 그림은 일치하지 않는다. 10월 5일부터 9일까지 미국 현물 비트코인 ETF는 합계 약 6억 8,100만 달러 순유출을 기록했는데, 이는 6월 이후 최대 주간 유출이며 그중 Fidelity의 FBTC가 약 3억 8,000만 달러로 가장 컸다. 가격은 8만 3천에서 8만 4천 달러 사이에서 버텼지만, 자금은 같은 기간 이탈했다.
현물 ETF 순유출은 보유자가 지분을 현금으로 되돌려받는 것을 의미하며, 펀드는 환매에 대응하기 위해 보유한 비트코인을 팔아야 한다. 이는 가격과 자금 흐름이 동기화되었는지 판단하는 척도다. 반면 무기한 선물 청산은 방향에 베팅한 계정의 증거금이 부족해 강제 청산되는 것으로, 가격 변동성을 증폭시키지만 새로운 현물 매수세를 가져오지는 않는다.
청산 커버링이 떠받친 반등
10월 13일 새벽, 비트코인은 먼저 8만 1천 달러 아래로 하락했고, 같은 기간 KOSPI는 반도체주 밸류에이션 조정으로 폭락했다. 선물 데이터에 따르면 전후 24시간 동안 약 8억 달러가 청산되었으며, 롱 포지션이 약 86%를 차지했고, 미결제약정(선물 총 보유량)도 동반 감소해 디레버리징의 특징을 보였으며 새로운 자금 유입은 아니었다.
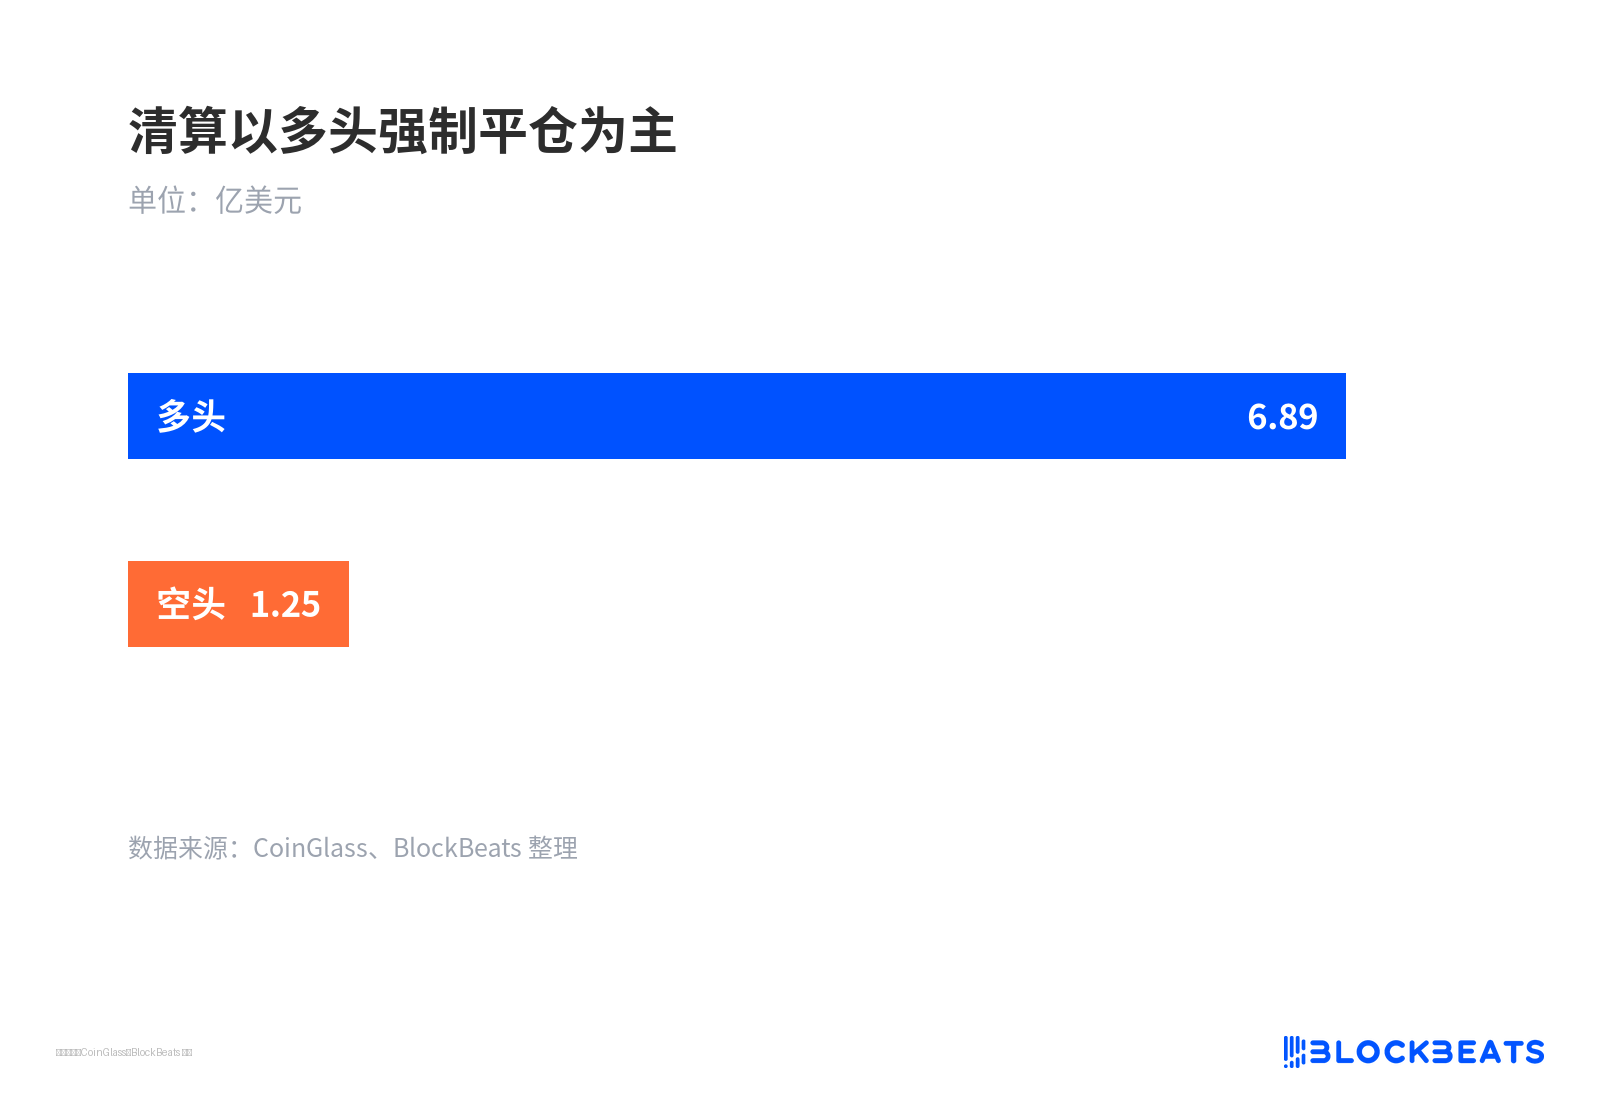
청산은 주로 롱 포지션 강제 청산
청산 구조 자체도 반등의 원인을 설명한다. 청소된 것은 주로 상승에 베팅한 롱 포지션이었고, 가격이 바닥을 찍은 뒤 숏 커버링이 가격을 끌어올렸다. 이는 한국 주식이 계속 하락하는데도 비트코인이 8만 3천 달러를 회복할 수 있었던 이유를 설명한다. 같은 창구에서 반도체주와 연동된 토큰화 무기한 선물에서도 대규모 청산이 발생했다.
즉, 8만 1천 달러 부근에 단기적 지지가 있었던 것은 사실이지만, 그 지지는 레버리지 계정의 수동적 청산에서 나온 것이지 기관의 현물 시장 신규 매수가 아니었다. 아시아 장 초반의 한 차례 반등만으로 '영구적 디커플링'을 결론짓기에는 부족하다.
ETF 유출과 Strategy의 상징적 추가 매수
자금 흐름의 증거가 가격보다 더 정직하다. 지난주 6억 8,100만 달러 순유출 이후 10월 12일에도 약 6,540만 달러가 추가 유출되었고, 10월 13일에야 약 1억 1천만 달러의 혼합 일간 데이터가 나타났다. 주간 유출을 단일 일 가격과 나란히 놓고 인과관계로 볼 수는 없지만, 방향은 일치하며 기관 채널은 여전히 자금이 빠지고 있다.
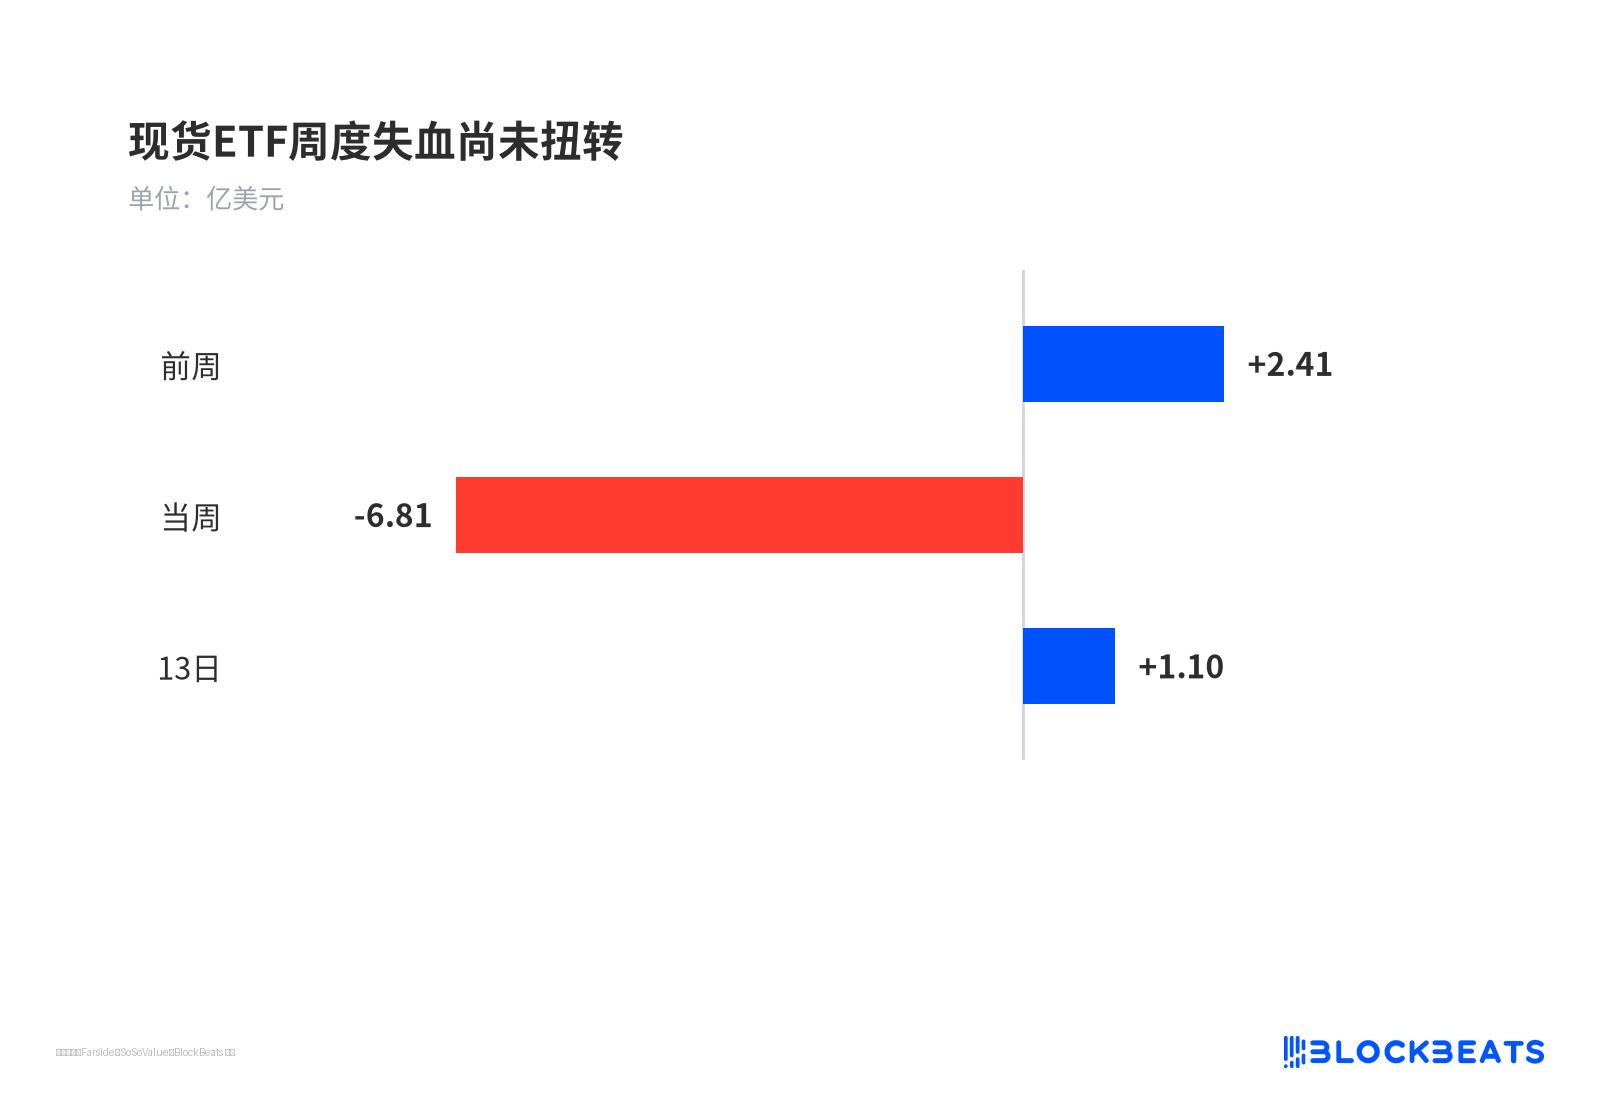
현물 ETF 주간 자금 유출 아직 반전되지 않아
Strategy의 행동도 자세히 볼 필요가 있다. 회사가 10월 12일 공시한 바에 따르면 10월 5일부터 11일까지 비트코인 250개만 매수했으며, 평균가 86,194달러, 총 지출 약 2,150만 달러였다. 같은 기간 우선주 STRC 매입에 사용한 자금은 약 1억 9,240만 달러로, 비트코인 매수 금액의 약 9배에 달했다.
250개는 Strategy의 올해 최소 주간 매수 중 하나였으며, 이전 주간 매수는 이보다 훨씬 높은 수준이었다.
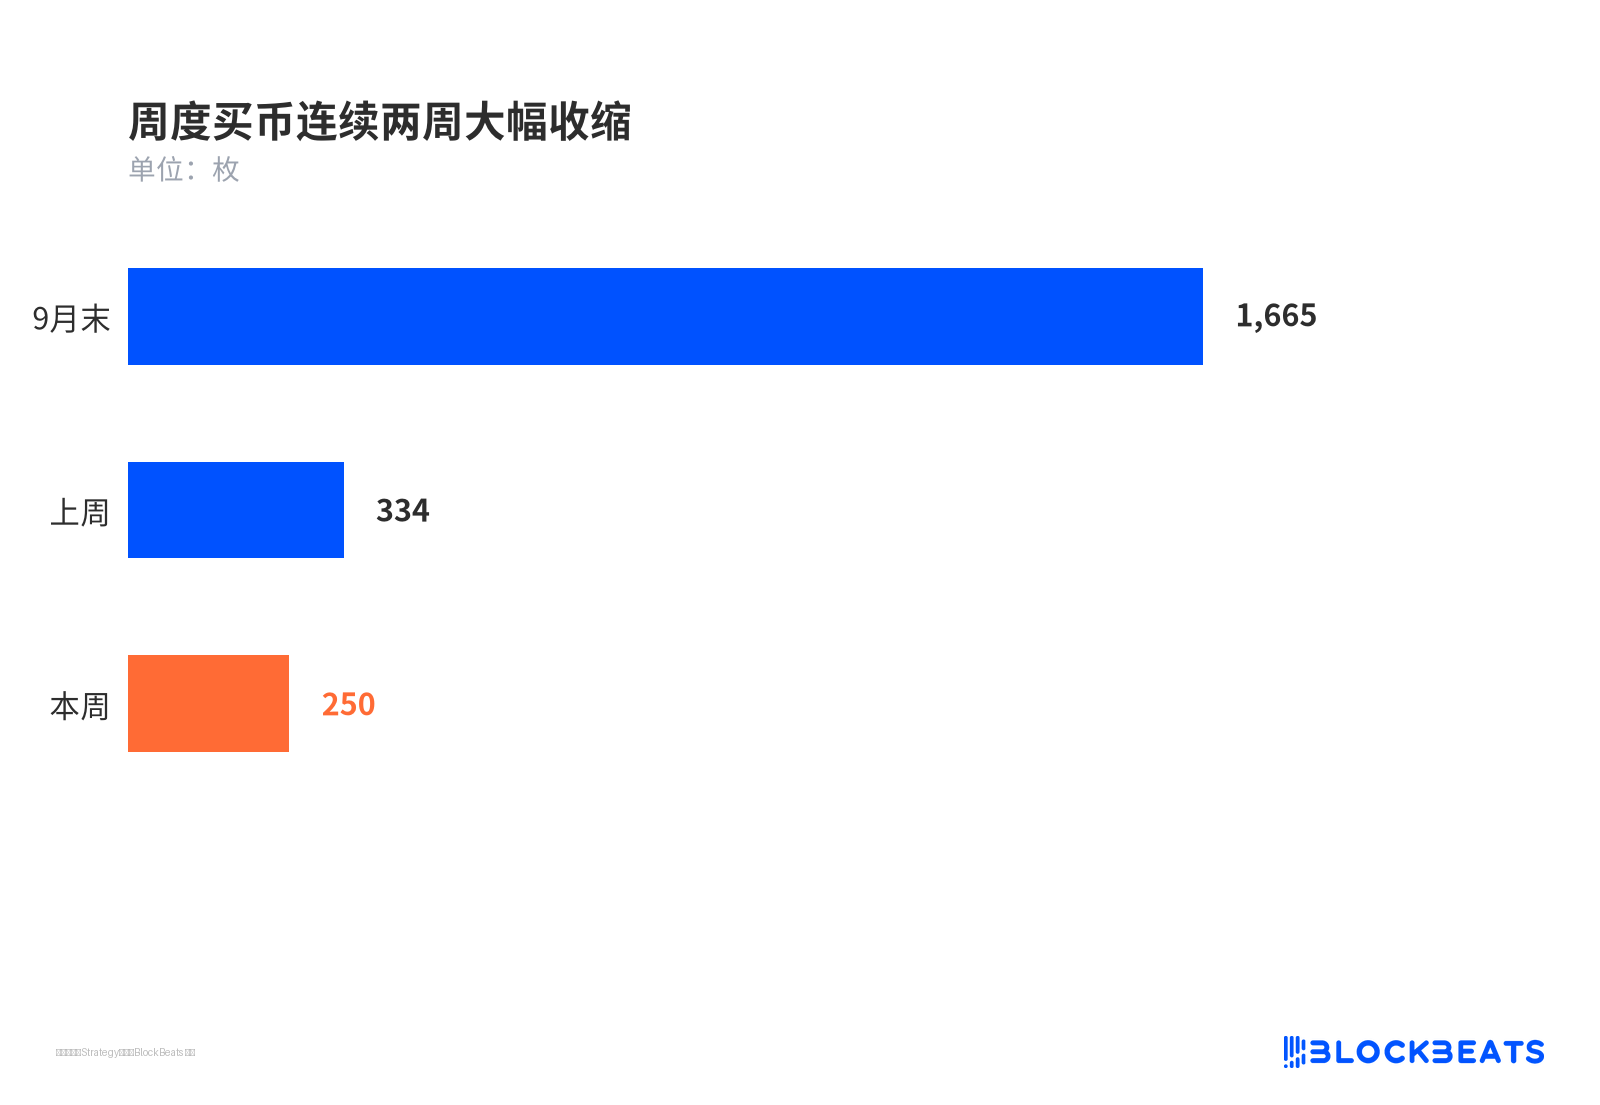
주간 매수 2주 연속 대폭 축소
이는 '항상 사고 있다'는 내러티브를 유지하기 위한 신호에 가까우며, 사이클 전환점의 자금 증거는 아니다. 이를 '대규모 저점 매수'로 읽으면 이번 반등의 펀더멘털 지지를 과대평가하게 된다.
Saylor의 10만 달러 목표와 MSCI 제외 리스크
10월 13일 Saylor는 DC Fintech Week에서 Bloomberg와의 인터뷰에서 비트코인 약세장이 6만 달러 약간 아래에서 끝났으며 10만 달러 위로 돌아갈 것이라고 말했고, 향후 수년간 20%에서 30%의 연평균 성장률 전망을 제시했다. 최대 기업 비트코인 보유자의 수장으로서 그는 이 시장에서 가장 확고한 강세론자다.
대립하는 쪽은 MSCI다. 이 지수 제공업체는 8월 '비영업 회사'에 대한 컨설테이션을 시작했고 9월 30일 피드백이 마감되었으며, 결과는 늦어도 10월 16일까지 발표될 예정이다. 그들의 시뮬레이션 기준에 따르면 금융 자산 중심의 회사는 영업 회사보다 투자 수단에 가까워 Strategy, Metaplanet 등이 글로벌 투자 가능 지수에서 제외될 수 있다.
이 규칙의 무게는 패시브 자금에 있다. 제외되면 MSCI를 추종하는 펀드는 계약상 매도만 가능하고 더 이상 매수하지 못한다. JP모건은 2025년에 Strategy가 약 28억 달러의 잠재적 패시브 매도 압력에 직면할 수 있다고 추정한 바 있다. Saylor는 8만 달러 구간을 새로운 강세장의 시작점이라고 불렀지만, MSCI의 설문은 같은 위치를 지수 정체성 위기로 적었다.
CPI와 MSCI가 박스권 상하단 결정
비트코인은 현재 8만 1천에서 8만 4천 달러의 박스권에 머물고 있으며, 작년 사상 최고가보다 훨씬 낮다. 반등은 시장이 추정하는 기관 보유 원가 구간 아래, 환매 주간 이후에 발생했으며, 이 위치는 본질적으로 압박을 받을 수밖에 없다.
10월 14일 발표되는 9월 CPI는 박스권 상단의 첫 번째 테스트다. 분석가들은 전년 대비 약 3.6%에서 3.7%를 예상하며, 이는 8월의 3.4%보다 높다. 핵심 수치가 예상보다 낮으면 숏 커버링이 가격을 8만 6천에서 8만 7천 달러로 밀어올릴 수 있다. 반대로 높으면 8만 1천 또는 8만 달러가 다시 테스트될 것이다.
MSCI 결과가 10월 16일에 나오더라도 패시브 매도 압력은 11월 지수 조정 때 실제로 집행된다.
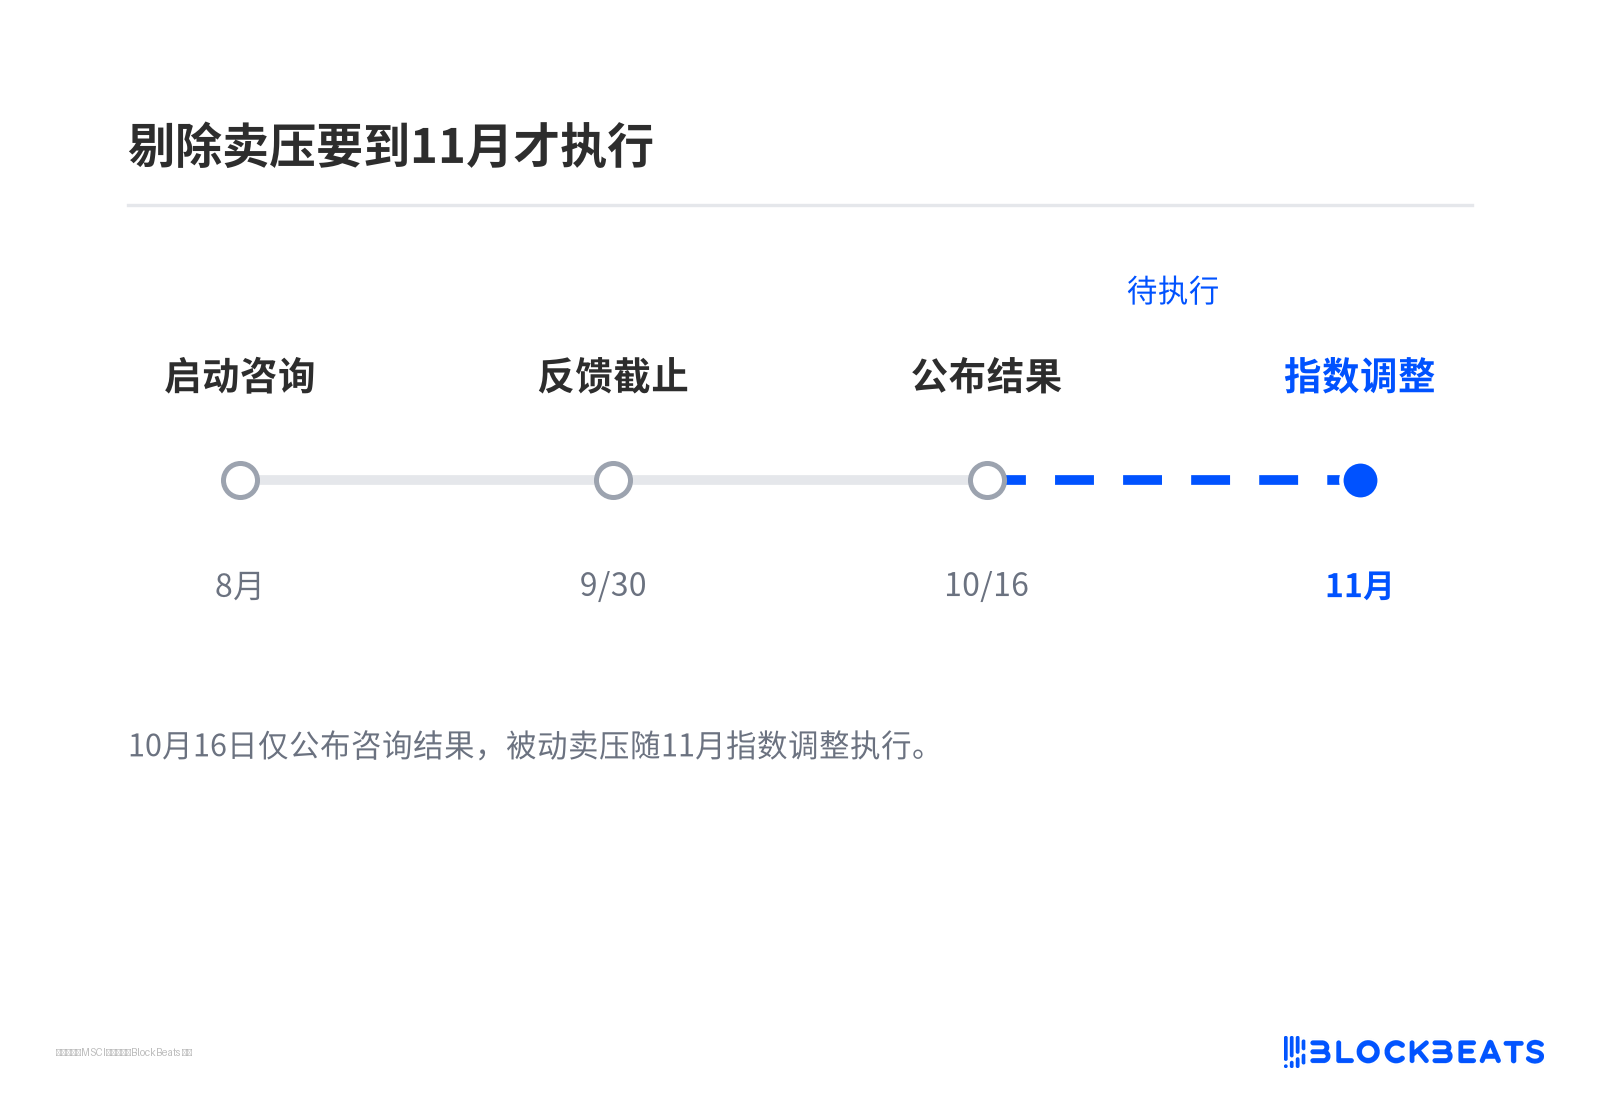
제외 매도 압력은 11월에야 집행
주목해야 할 것은 MSTR의 비트코인 대비 프리미엄이 좁혀질지, 그리고 이후 ETF 일간 흐름이 연속으로 플러스로 전환될 수 있는지다. 이 두 신호가 이번 반등이 박스권 내 기계적 수정인지, 아니면 자금 흐름이 다시 강세론자 쪽으로 돌아선 것인지를 결정한다.





