


Web3 Financing Annual Review: 인프라와 서비스에 여전히 초점이 맞춰져 있으며, 주류 자산 배분 비율이 크게 증가했습니다.


원작자: Sohrab Khawas
원곡: Zen, PANews
암호화폐 및 블록체인 분야의 주요 시장은 2023년 3분기에 급격한 하락세를 보이며 투자액이 19억 7,500만 달러에 그쳤습니다. 이 수치는 2020년 4분기 이후 가장 낮은 수치일 뿐만 아니라 업계의 새로운 저점이기도 합니다. 2022년 1분기에 120억 달러로 정점을 찍은 후 암호화폐 분야에 대한 투자와 자금 조달은 1년 반 동안 감소해 왔습니다.
펀딩 방향과 규모가 변화함에 따라 Web3, 블록체인, 암호화폐 분야의 현재 펀딩 상황에 대한 보다 심층적인 연구를 수행해야 합니다. 이 분석의 목적은 Web3 금융 분야의 복잡성과 미묘한 차이를 밝히고 현재 자금 분배에 대한 명확한 아이디어를 제공하는 것입니다.
Web3 발행시장의 투자 및 자금조달 상황 검토
2021년 초에는 시장 성과가 강했지만, 2022년 하반기와 2023년 초에는 시장이 통합과 통합의 과정을 겪고 있음을 보여주며, 이는 보다 안정적인 상황을 형성할 수 있습니다. 이 기간 동안 자금 조달 규모는 변동되었지만 자금 조달을 완료한 프로젝트 수는 안정적으로 유지되었습니다.
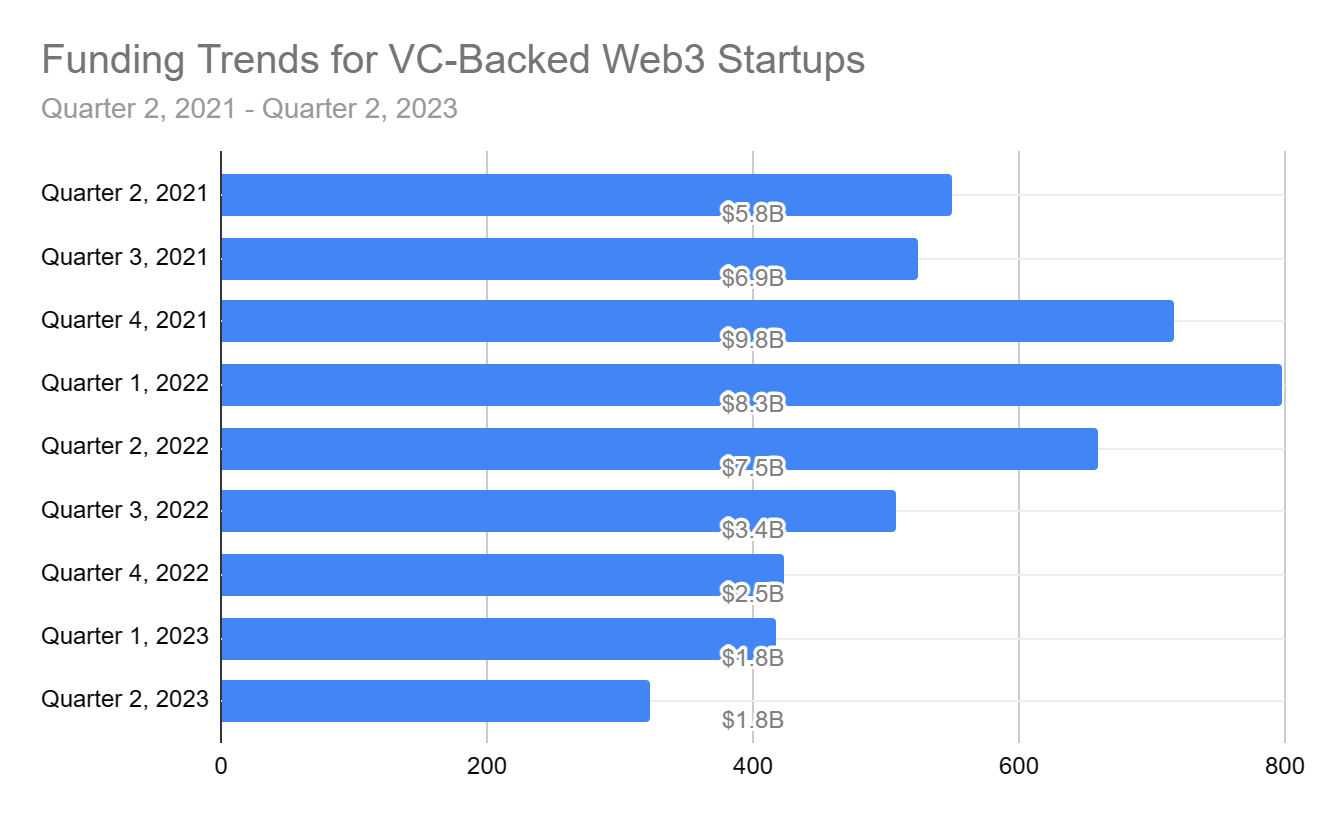
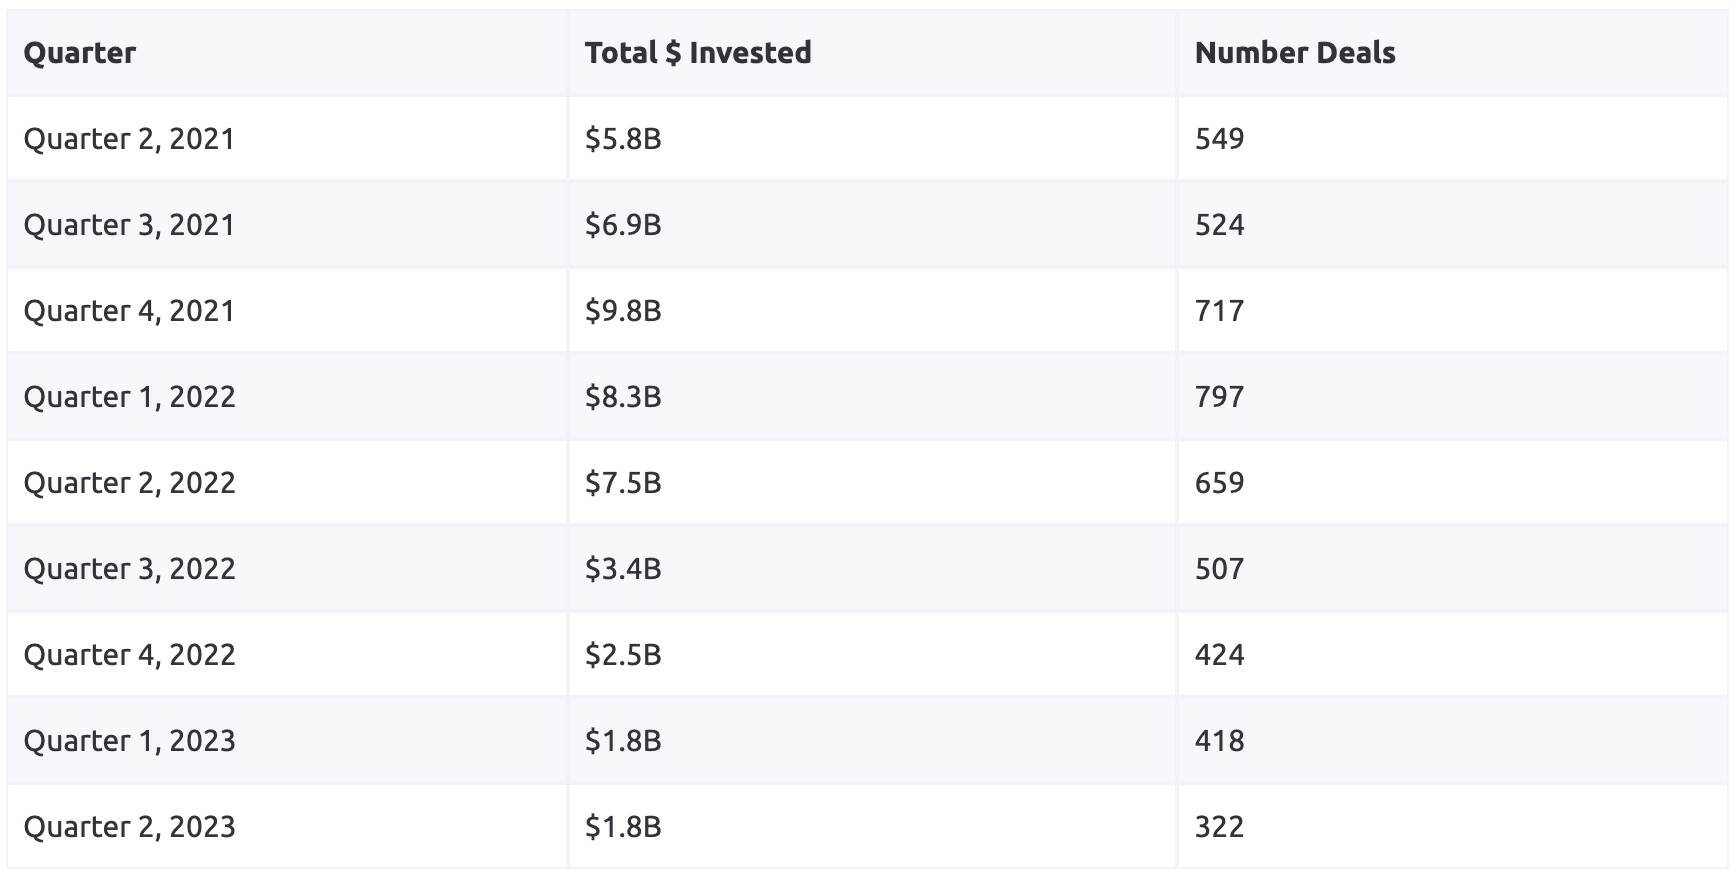
Web3 산업은 2021년에 강력한 성장을 보였으며 이러한 긍정적 추세는 연말까지 지속되었습니다. 2분기에는 549개 파이낸싱을 통해 총 54억 8천만 달러를 투자했으며, 3분기에는 524개 파이낸싱을 통해 69억 달러를 달성했으며, 4분기에는 더욱 큰 성장을 보였습니다. 717건의 자금 조달이 완료되어 98억 달러에 달했습니다.
2022년 초까지 1분기 자금 조달은 소폭 감소하여 83억 달러에 이르렀지만 자금 조달 증가는 시장이 여전히 확장되고 있음을 나타냅니다. 2022년 2분기에는 자금조달 규모가 75억 달러로 다시 감소했지만, 자금조달 거래 건수는 상대적으로 안정적으로 유지되어 시장이 통합되고 있음을 나타낼 수 있습니다.
그러나 2022년 하반기에 나타난 감소세는 참으로 우려스럽습니다. 3분기와 4분기 투자가 각각 34억 달러와 25억 달러로 감소했습니다. 이러한 하락 추세는 2023년까지 계속되어 업계가 직면한 어려운 국면을 나타냅니다.
반기 기준으로 2021년 하반기에는 자금조달액 167억 달러, 거래건수 1,241건에 달하는 등 강한 성장세를 보였다. 이러한 낙관론은 2022년 상반기까지 이어져 자금 조달액이 158억 달러에 이르렀습니다. 그러나 2022년 하반기에는 59억 달러로 급락하는 등 시장 조정이 일어났을 수도 있음을 시사했다. 이러한 추세는 2023년 상반기에 더욱 심화되어 시장이 상당한 위축을 겪고 있음을 더욱 시사합니다.
암호화폐 헤지펀드
제5차 연례 글로벌 암호화폐 헤지펀드 보고서에 따르면 암호화폐에 투자하는 헤지펀드의 수는 2022년 37%에서 2023년 29%로 감소했습니다. 이러한 변화는 사람들이 자신의 포트폴리오에서 암호화폐의 위험과 잠재력을 재평가해야 한다는 신호입니다.
헤지펀드를 위한 암호화폐 투자
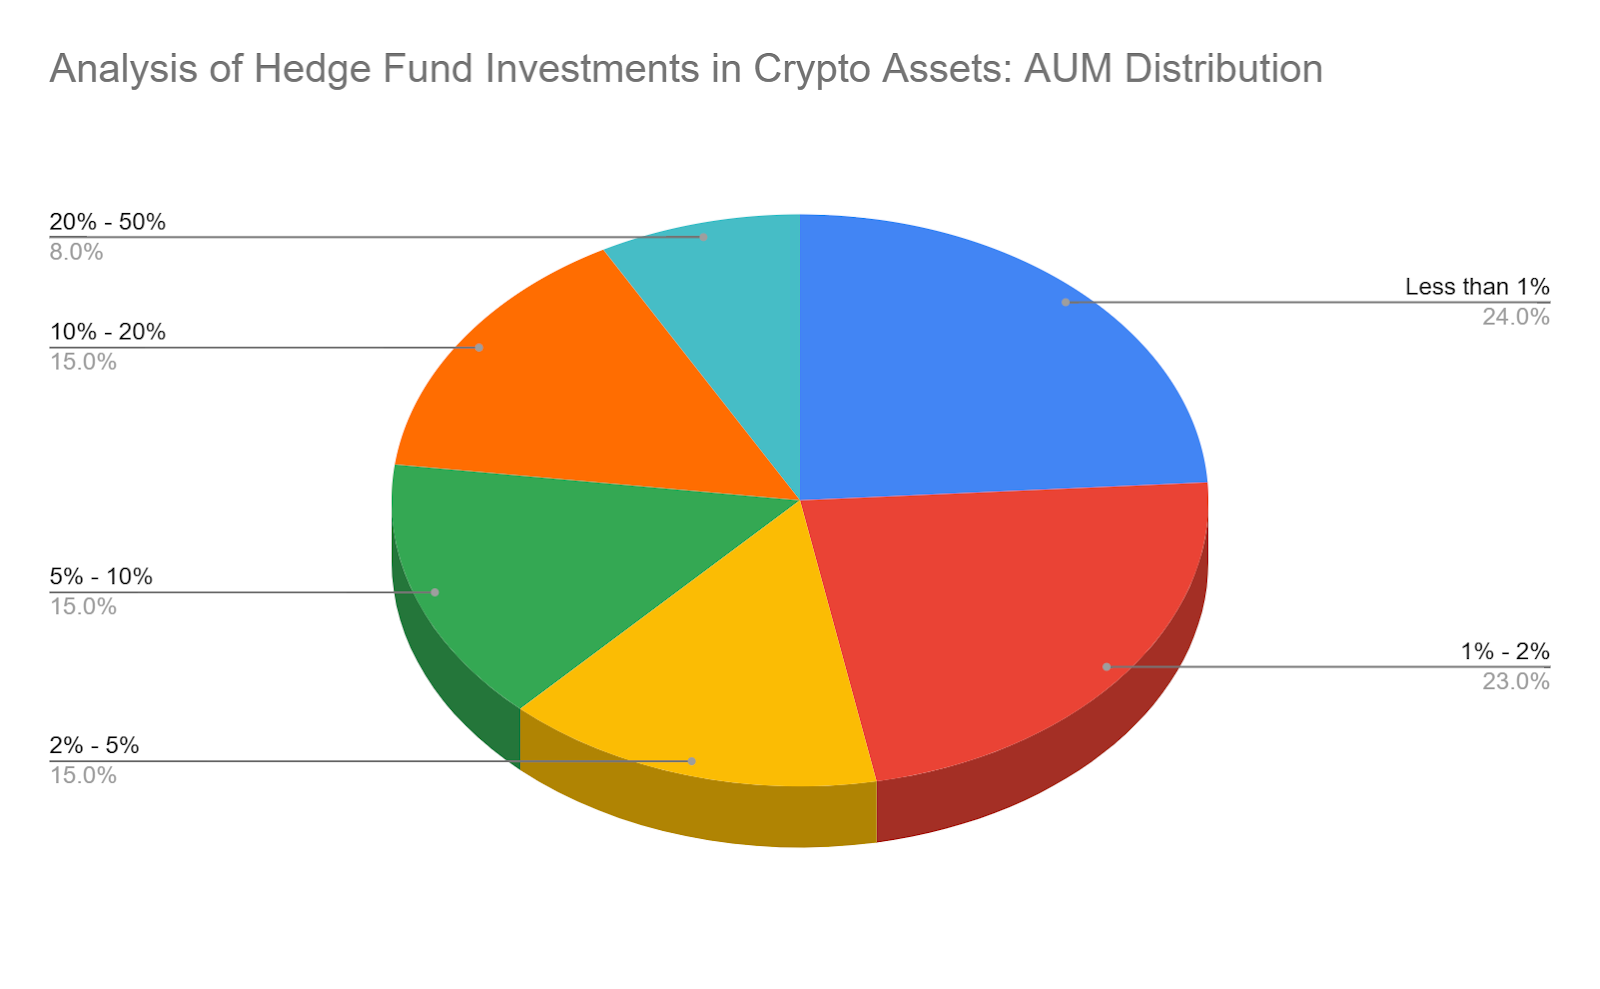
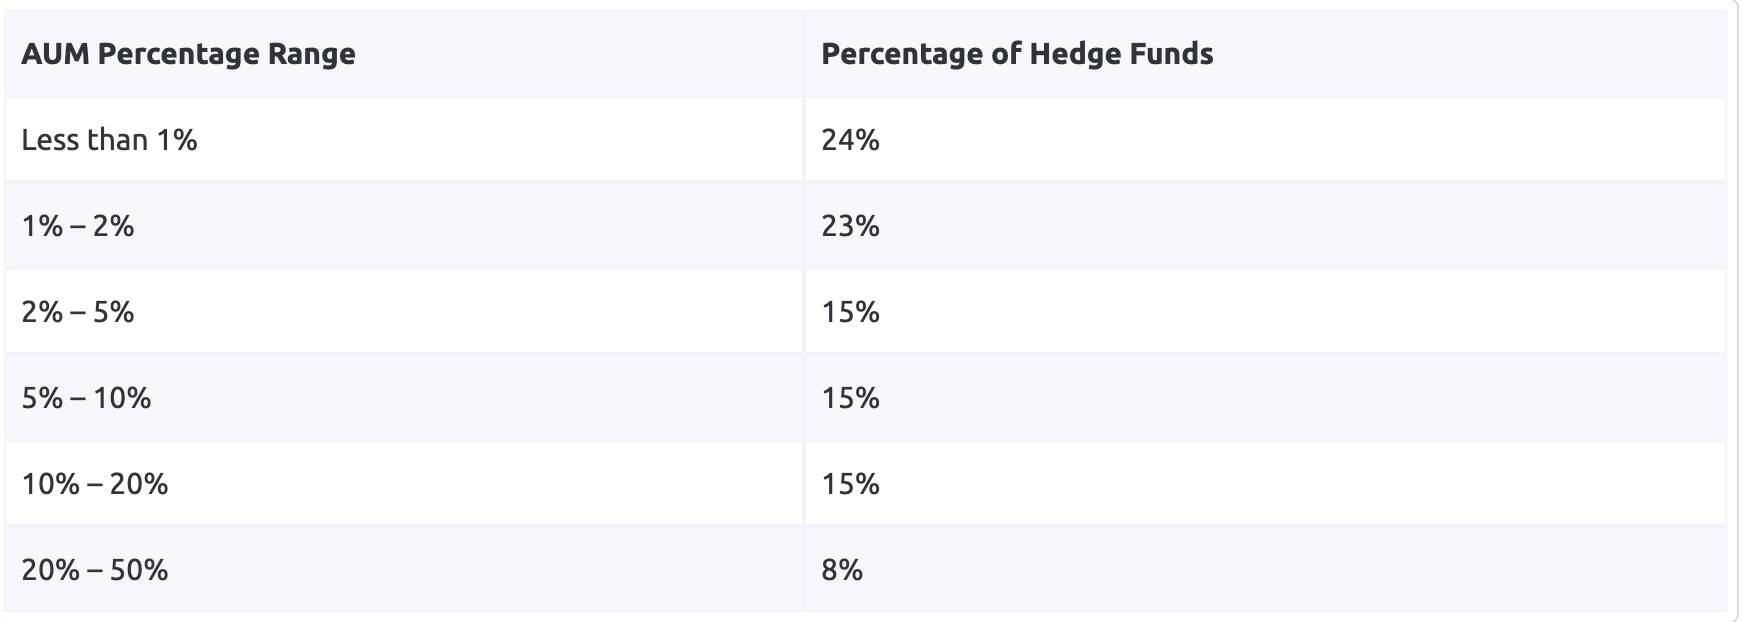
위 차트는 총 관리 자산(AUM) 내에서 헤지펀드의 암호화폐 자산 할당을 보여줍니다. 헤지펀드의 상당 부분(24%)은 AUM의 1% 미만을 암호화폐에 투자하는 보수적인 입장을 취합니다. 이러한 신중한 입장은 암호화폐 시장의 전반적인 변동성과 위험과 일치합니다. 흥미롭게도 암호화폐 자산 투자에 관여하는 헤지펀드 중 약 절반이 수질 테스트 전략을 채택하여 관리 중인 총 자산의 2% 미만을 투자합니다. 이들 펀드 중 63%는 10억 달러 이상의 자산을 관리하고 있으며, 이는 잘 알려진 펀드도 암호화폐 분야에서 신중하게 테스트하고 있음을 나타냅니다.
이에 반해 암호화폐에 적극적으로 관여하는 헤지펀드의 38%는 높은 위험 선호도를 보이며 암호화폐 자산 관리가 5% 이상을 차지하고 있다. 이는 작년의 20%보다 크게 증가한 것으로, 암호화폐 시장에서 더 큰 위치를 차지하려는 자신감이나 의지가 커지고 있음을 나타냅니다.
헤지펀드가 암호화폐에 투자하는 주요 이유
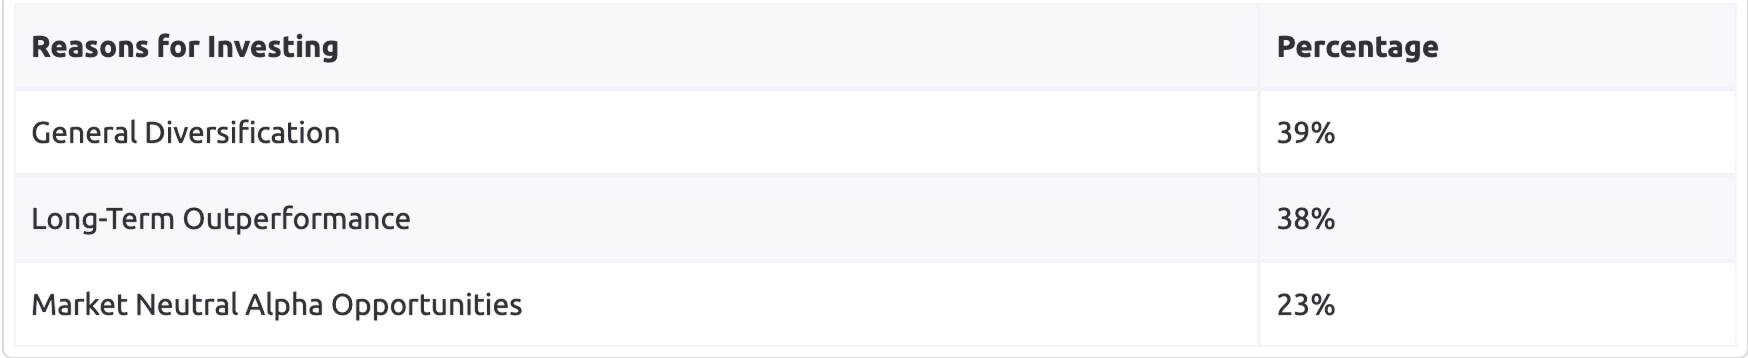
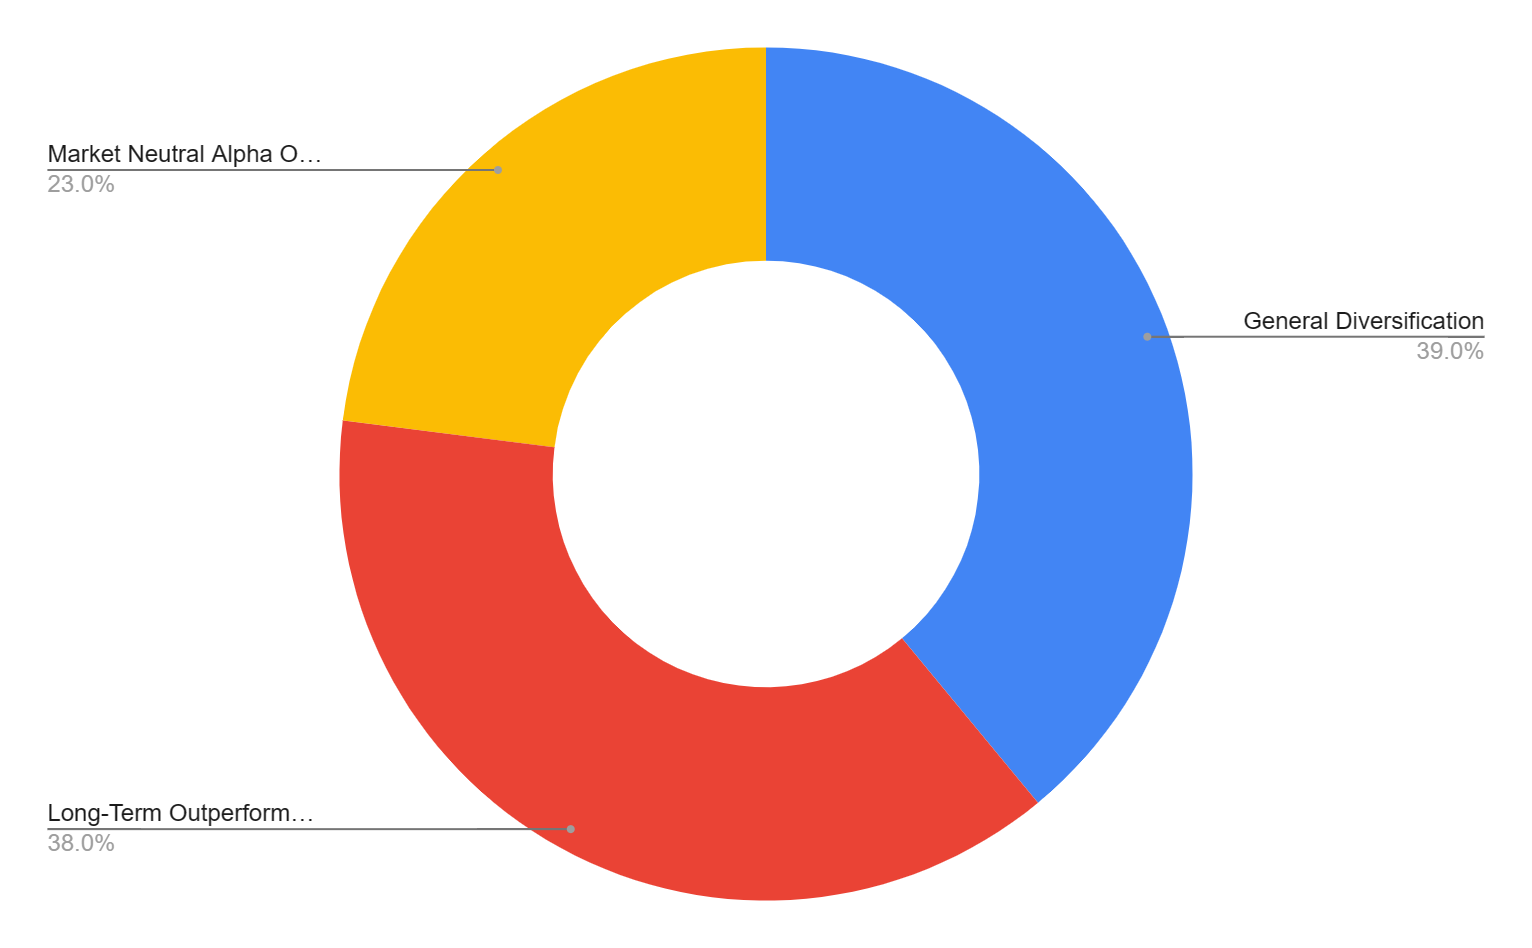
대다수의 헤지펀드(39%)는 포트폴리오 위험을 분산시키기 위해 암호화폐를 사용하는 등 전반적인 분산화를 우선시합니다. 또 다른 중요한 요소는 장기적인 초과 수익 추구로, 헤지펀드의 38%가 암호화폐 투자를 통해 지속적인 성장을 기대하고 있습니다. 또한 23%는 시장 중립적인 알파 투자 기회에 매력을 느꼈는데, 이는 전반적인 시장 추세가 불분명할 때 잠재적 수익을 활용하는 데 관심이 있음을 나타냅니다. 이러한 동기는 헤지펀드 포트폴리오 전략을 향상시키는 데 암호화폐가 할 수 있는 다각적인 역할을 강조합니다.
AUM을 기반으로 한 동기 부여 통찰력
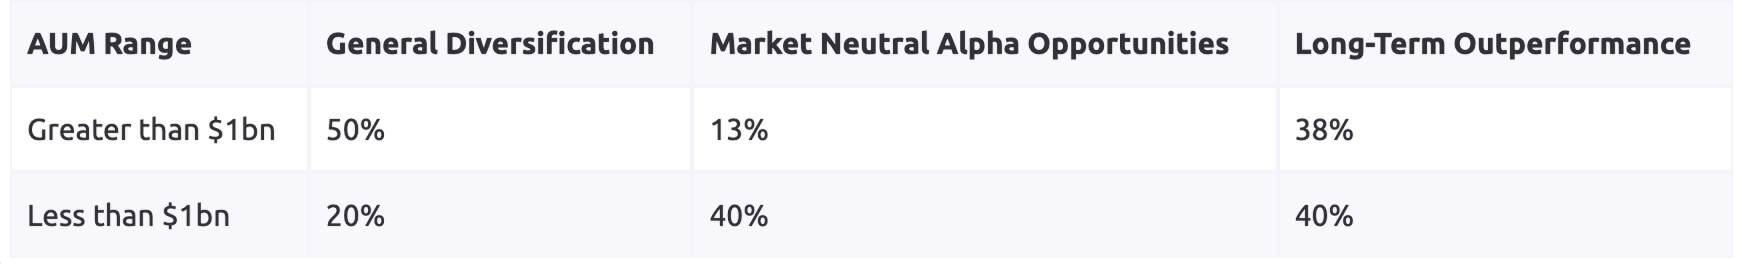
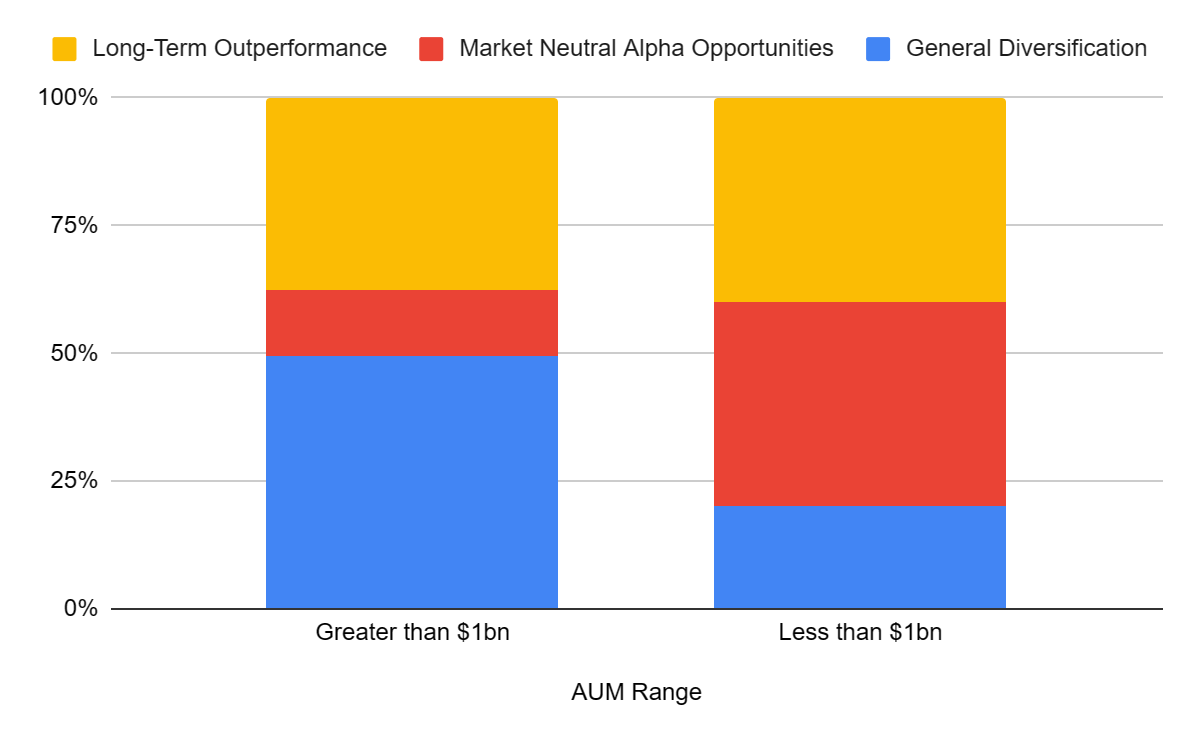
헤지펀드는 관리 중인 자산(AUM)에 따라 암호화폐 자산에 대한 투자에 있어 다양한 선호도를 보입니다. 운용 자산이 10억 달러 이상인 헤지펀드는 일반적으로 다각화(50%)와 장기 초과 수익(38%)을 선호합니다. 이와 대조적으로 10억 달러 미만의 펀드는 시장 중립적인 알파 기회(40%)와 장기 초과 수익(40%)을 강조합니다.
헤지펀드의 암호화폐 선호
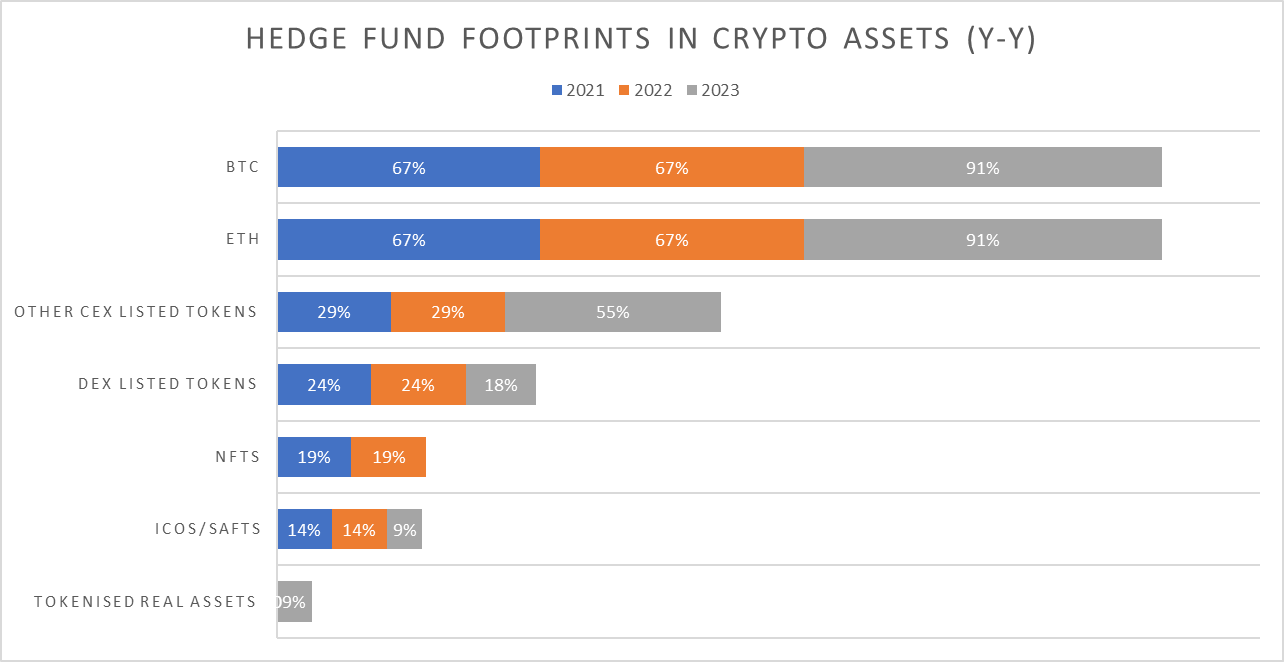
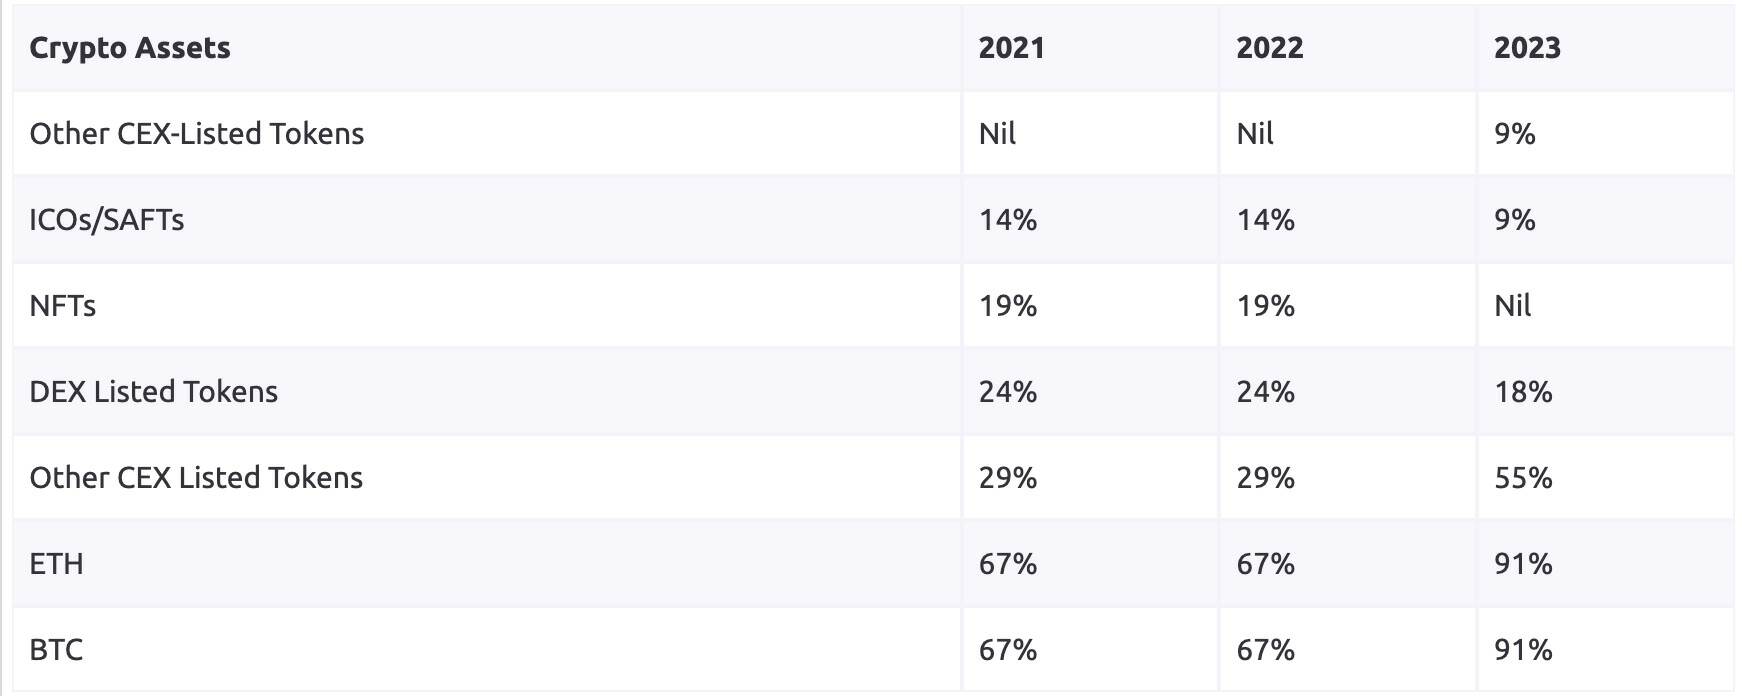
데이터는 2021년부터 2023년까지 다양한 암호화폐 자산에 대한 헤지펀드 투자의 흥미로운 변화를 보여줍니다. 특히 이더리움(ETH)과 비트코인(BTC)에 대한 할당은 2021년 67%에서 2023년 91%로 크게 증가했습니다. 이는 시장 지배력과 가치 저장 자산으로의 사용에 힘입은 것으로 보입니다. 이와 대조적으로 NFT에 대한 할당은 급감한 반면, 다른 CEX 상장 토큰에 대한 투자는 2022년 29%에서 2023년 55%로 크게 증가했습니다.
2023년 블록체인 금융 동향
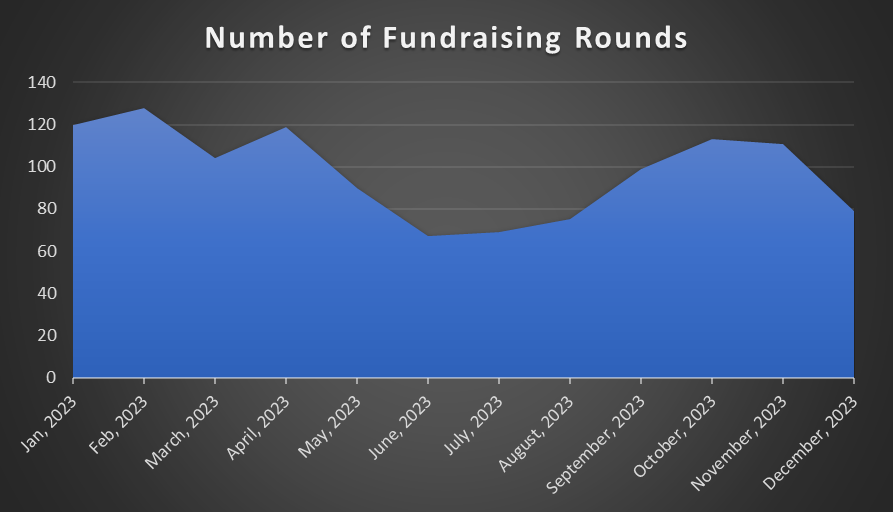
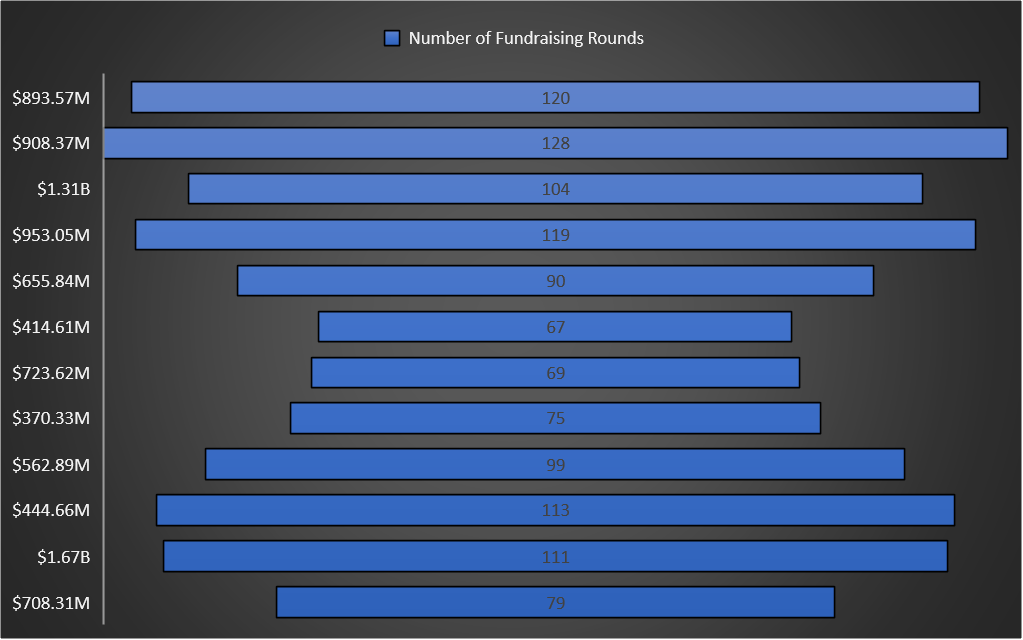
2023년 블록체인 자금 조달 추세는 구체적으로 다음과 같이 총 자금 조달과 금융 수량이 모두 변동하는 역동적인 궤적을 보일 것입니다.
강력한 시작: 올해는 높은 상승세로 시작하여 3월에 104번의 자금 조달 라운드를 통해 총 13억 1천만 달러를 모금하면서 소소한 정점을 이루었습니다.
연중 부진: 6월에는 4억 1,461만 달러로 가장 낮은 자금 조달을 기록하여 업계의 연중 하락세를 기록했습니다.
연말 급증: 11월에는 111번의 자금 조달 라운드가 진행되어 총 16억 7천만 달러를 모금하는 등 극적인 급증을 보였습니다.
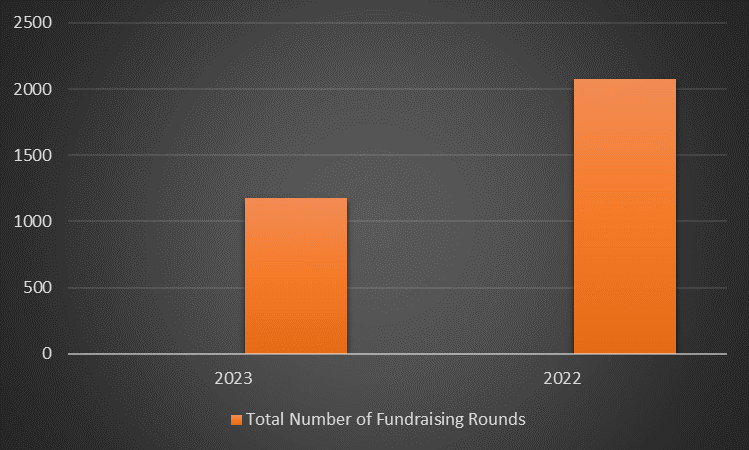
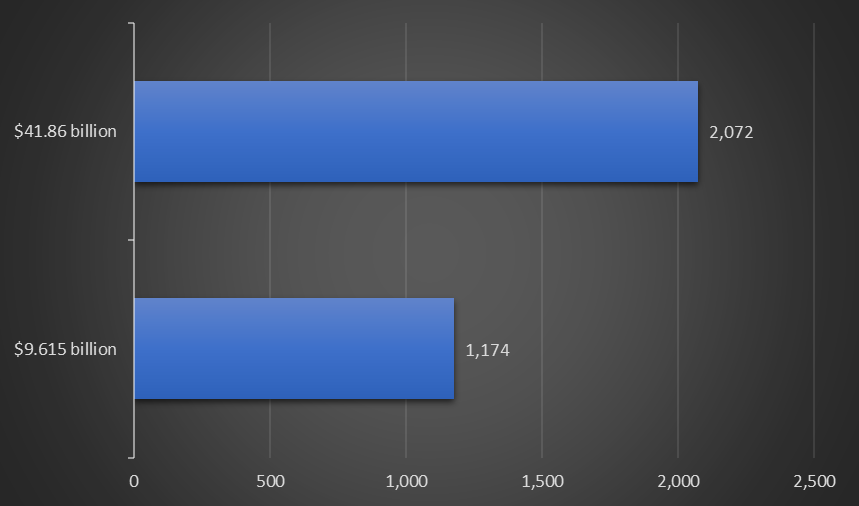
2023년 총 암호화폐 파이낸싱은 1,174건으로 96억 1500만 달러에 달했습니다. 이에 비해 2022년의 총액은 2,072건의 자금 조달로 418억 6천만 달러에 달해 더 높습니다. 2023년 총 자금 조달은 감소했지만, 자금 조달 건수는 상대적으로 안정적으로 유지되었습니다. 이는 금융 활동이 늘어나고 상대적으로 소규모 프로젝트로 전환되면서 시장이 다양해지고 있음을 의미합니다.
다양한 트랙 분석
블록체인 인프라와 서비스는 항상 많은 관심을 받아왔습니다. 1월 초에는 각각 6라운드와 39라운드를 올렸고, 2월에는 8라운드와 48라운드라는 상당한 증가를 보였습니다. 이러한 추세는 기본 기술 및 관련 서비스에 대한 관심이 높아지고 있음을 보여주며 업계가 블록체인 기능 향상에 중점을 두고 있음을 강조합니다.
탈중앙화 금융(DeFi)은 1월 22건, 10월 40건의 파이낸싱을 통해 지속적인 경쟁 우위를 유지하는 등 눈에 띄는 분야가 되었습니다. DeFi 공간은 분산형 금융 솔루션에 대한 업계의 노력을 반영하여 상당한 성장을 경험했습니다.
GameFi 프로젝트는 2월에 22건의 파이낸싱이 완료되면서 정점에 도달했지만, 7월과 10월에는 각각 8건과 10건의 파이낸싱에 그치는 등 순환적 변동도 겪었습니다.
NFT는 일년 내내 주목을 받아 1월과 3월에 각각 10건과 8건의 파이낸싱이 완료되면서 최고 수준에 도달했습니다. 이는 디지털 자산의 고유한 매력이 다양한 애플리케이션에서 지속된다는 것을 보여줍니다.
Web3 소셜 카테고리는 특히 14차례의 자금 조달을 받은 4월, 8월, 11월에 회복력을 보여주었습니다. 이는 블록체인과 사회적 상호작용을 통합한 플랫폼에 대한 지속적인 관심을 보여주는 것입니다.
특히, 스테이블코인과 전통 통화는 올해 동안 상당한 자금 조달 활동을 보이지 않았습니다. 이는 규제 문제나 보다 혁신적인 암호화폐 솔루션에 대한 수요 증가로 인해 기존 법정 화폐 기반 디지털 자산에서 초점이 옮겨가는 것을 의미할 수 있습니다.
2023 VS 2022
2023년과 2022년의 추세를 비교하면 시장의 변화하는 환경에 대한 귀중한 통찰력을 얻을 수 있습니다.
블록체인 인프라에 대한 자금 조달은 2023년에 62건에서 72건으로 크게 증가했습니다. 이는 블록체인 기술의 기본 요소에 대한 업계의 관심과 투자가 증가하고 있음을 나타냅니다. 이는 업계 실무자들이 다양한 블록체인 프로젝트를 지원하기 위해 강력한 인프라를 구축하는 데 계속 집중할 것임을 의미합니다. 반면, 블록체인 서비스는 621개에서 381개로 감소해 서비스 중심에서 인프라 개발로 초점이 옮겨갈 가능성이 있음을 시사했다.
탈중앙화 금융(DeFi)은 거래 수가 326건에서 242건으로 감소하는 등 여전히 중요한 위치를 차지하고 있으며, 이는 탈중앙화 금융 분야가 통합되거나 성숙되고 있음을 나타냅니다. 하지만 게임파이 파이낸싱 건수는 351건에서 130건으로 줄었다. 이는 업계가 게임 관련 암호화폐 프로젝트에 대한 관심을 재평가하고 있음을 의미한다.
중앙 집중식 금융(CeFi)과 퍼블릭 체인 범주 모두에서 2023년에 자금 조달이 감소했습니다. CeFi는 244에서 97로, 퍼블릭 체인은 71에서 65로 감소했습니다. 이는 중앙 집중식 금융 서비스에 대한 관심이 감소하고 있음을 의미할 수 있습니다. Meme의 추진력이 분명하지 않다는 점은 주목할 가치가 있습니다. NFT는 224건에서 62건으로 급격히 감소했습니다.
소셜 카테고리는 148개에서 119개 거래로 감소했는데, 이는 사회적 지향의 암호화폐 프로젝트가 적거나 이 카테고리에 투자하는 데 더 선택적인 접근 방식이 있음을 나타낼 수 있습니다.
전반적으로 투자기관들은 블록체인 인프라를 강조하며 관심분야를 다각화하고, DeFi, GameFi 등 특정 카테고리에 초점을 맞추고 있는 것으로 보입니다.
자금조달을 단계별로 나누어
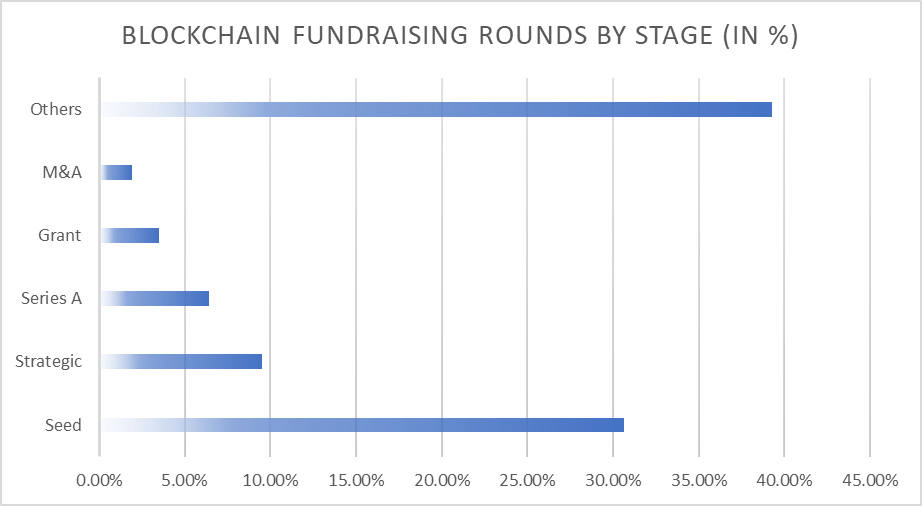
종자 자금이 30.62%의 점유율을 차지하며 초기 단계의 신흥 기업에 대한 지원을 보여주는 주요 동인으로 나타났습니다. 전략적 파이낸싱이 9.53%를 차지하며 뒤를 이었습니다. 사전 시드 파이낸싱과 시리즈 A 파이낸싱이 각각 8.68%와 6.43%를 차지했습니다. 보조금(예산 자금)이 3.49%, 인수합병(MA)이 1.94%, 기타가 차지했습니다."카테고리별 점유율은 39.3%로 가장 높다. 이는 암호화폐 산업이 초기 단계의 혁신, 전략적 파트너십 및 유연한 자금 조달 방법을 중시하는 금융 생태계를 갖추고 있으며, 다양하고 진화하는 금융 모델에 많은 부분을 투자하고 있음을 보여줍니다.
블록체인 프로젝트 파이낸싱의 지역별 동향
2023년 암호화폐 펀딩의 주요 중심지는 미국, 영국, 독일, 캐나다, 싱가포르, 프랑스, 스위스, 이탈리아, 한국, 홍콩이다.
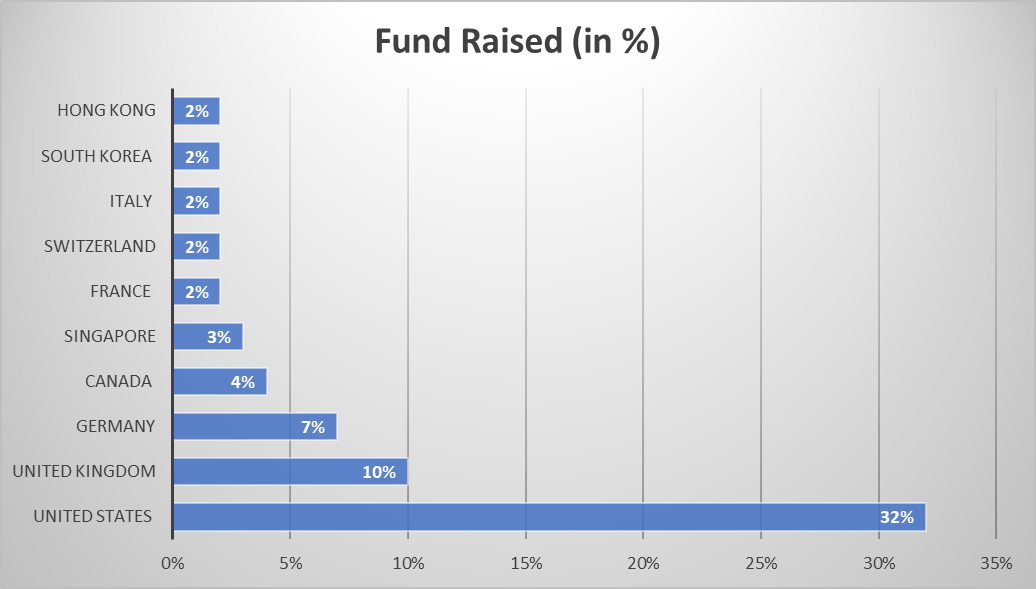
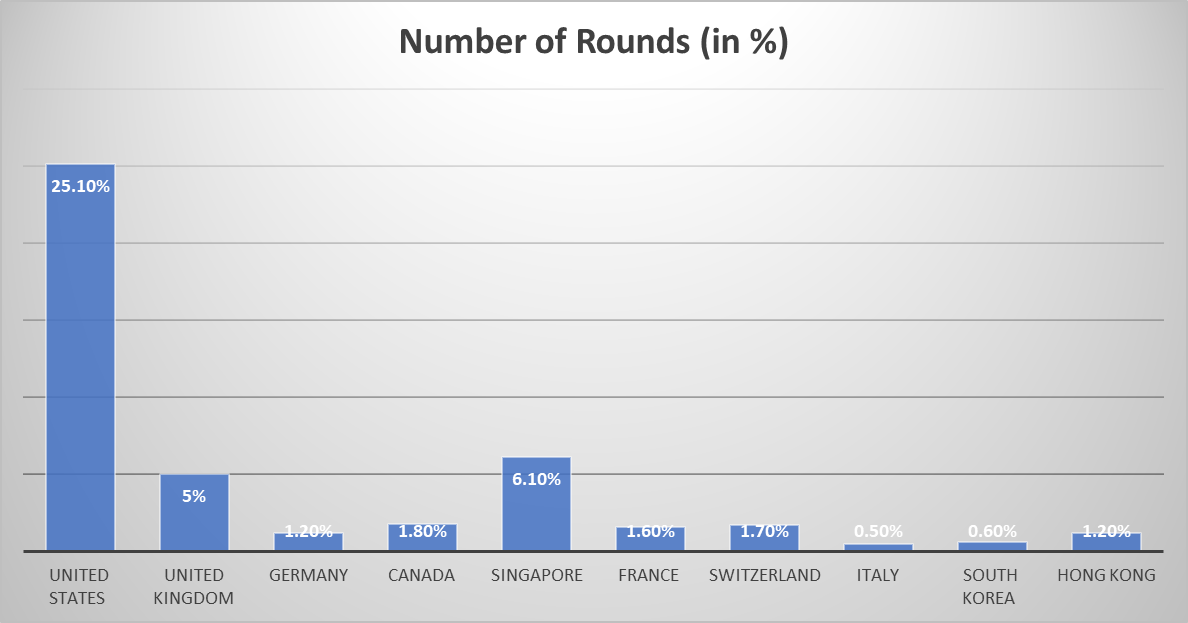
포괄적인 블록체인 프로젝트 파이낸싱 데이터 분석은 관할권 전반의 지리적 추세를 보여줍니다. 아래 차트는 블록체인 혁신의 글로벌 특성뿐만 아니라 다양한 지역이 프로젝트 파이낸싱에 대해 갖고 있는 고유한 이점과 선호도를 분석하고 강조합니다.
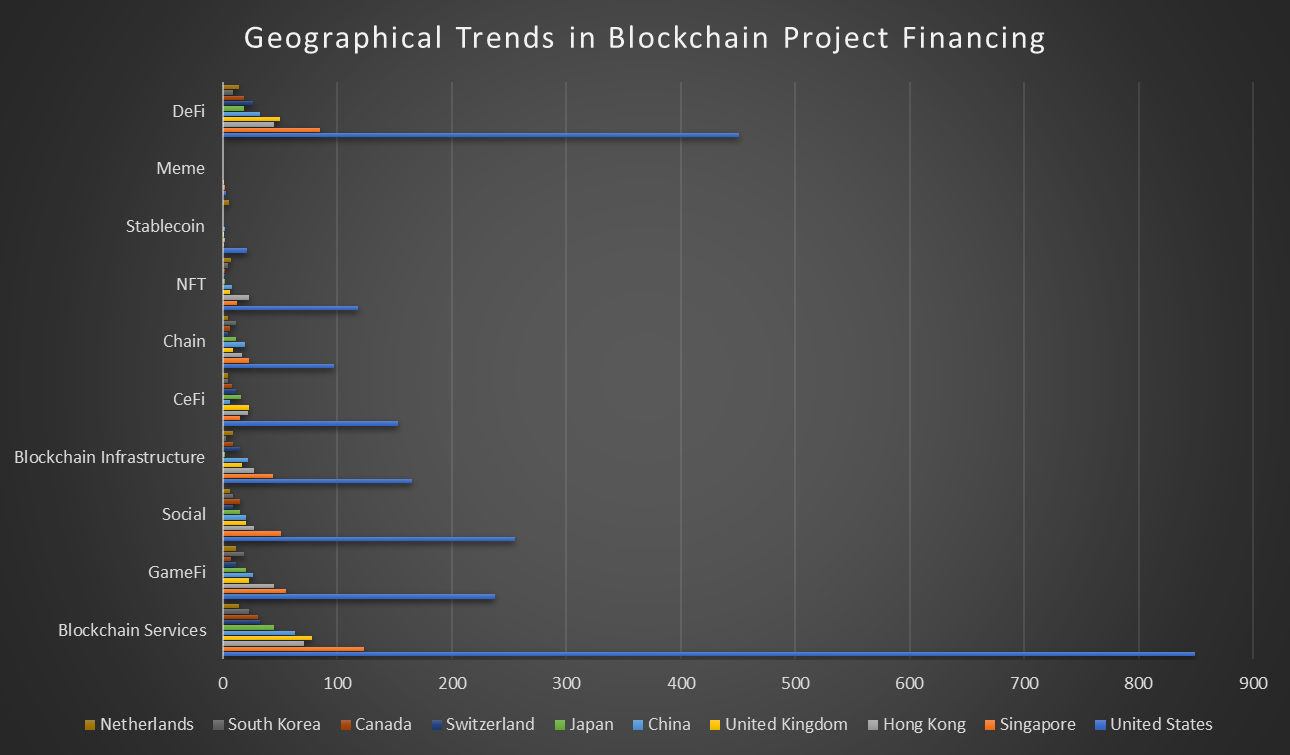
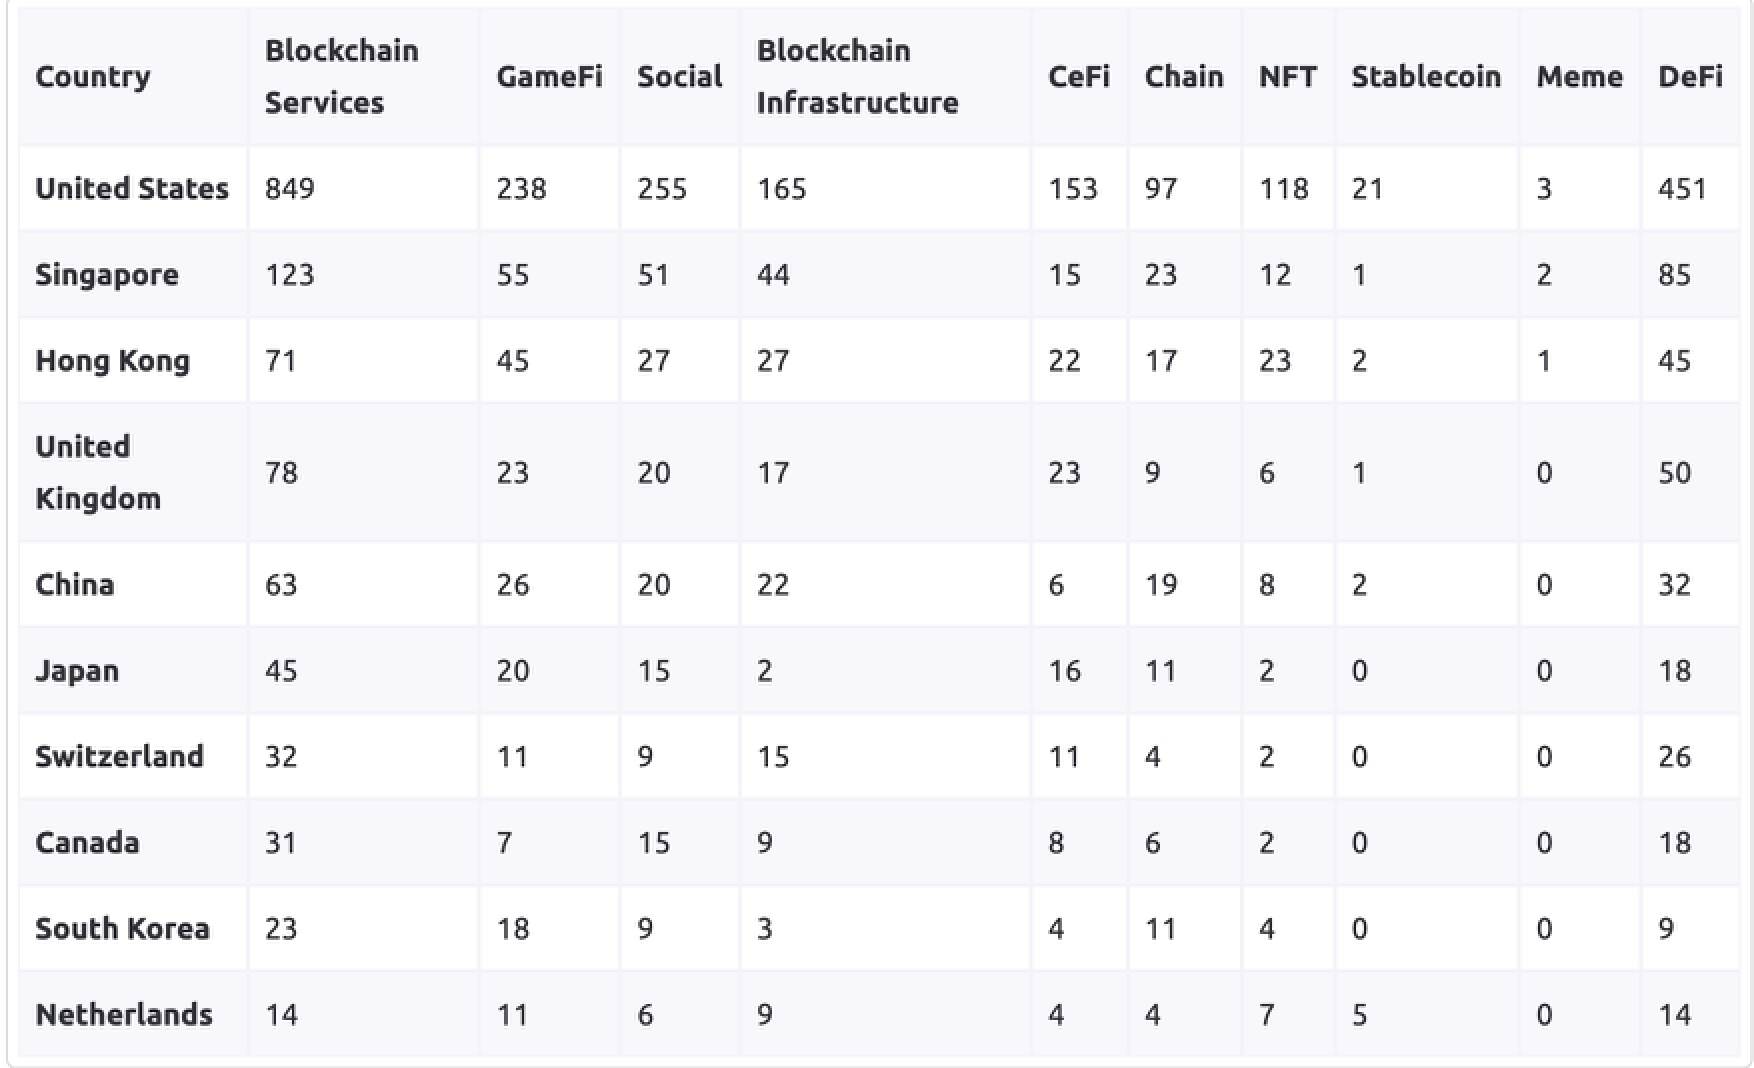
미국은 블록체인 서비스, GameFi, 소셜, 블록체인 인프라, CeFi, 퍼블릭 체인, NFT, 스테이블코인, Meme 및 DeFi를 포괄하는 광범위한 프로젝트를 통해 블록체인 분야의 강력한 리더가 되었습니다. 특히, 블록체인 서비스와 DeFi는 프로젝트 집중도가 가장 높으며, 이는 이 지역이 기본 블록체인 제품과 분산형 금융 솔루션에 중점을 두고 있음을 나타냅니다.
싱가포르는 균형 잡힌 프로젝트 포트폴리오를 보여주며 바짝 뒤쫓고 있습니다. 글로벌 트렌드에 맞춰 싱가포르에서도 블록체인 서비스와 DeFi가 지배적입니다. 데이터에 따르면 사람들은 금융 및 분산 애플리케이션의 블록체인 기술에 분명히 관심이 있습니다.
홍콩은 글로벌 트렌드와 블록체인 서비스 및 DeFi에 대한 관심 증가에 보조를 맞추면서도 GameFi, 블록체인 인프라, 체인 및 NFT 부문에서 두각을 나타내고 있습니다. 이는 게임, 블록체인 인프라 및 NFT에 대한 지역의 선호도를 보여주는 반면, 프로젝트 초점의 다양성은 다양한 분야의 블록체인 기술을 수용하려는 홍콩의 목표를 보여줍니다.
영국은 블록체인 서비스인 CeFi와 DeFi에서 좋은 성과를 거두고 있으며, 전통적인 블록체인 서비스와 분산형 금융 산업에 강한 관심을 보이고 있습니다. 한편, 글로벌 기술 현장의 주요 플레이어인 중국은 블록체인 서비스, DeFi, GameFi 및 블록체인 인프라를 장악하며 여러 범주에서 확고한 위치를 유지하고 있습니다.
일본은 균형 잡힌 접근 방식을 채택했으며 블록체인 서비스, GameFi, DeFi, CeFi 및 체인 프로젝트에서 두각을 나타냅니다. 스위스와 캐나다는 강력한 금융 산업으로 유명하며 블록체인 서비스, 블록체인 인프라 및 DeFi 분야에 중점을 두고 있습니다. 금융혁신 전략이다.
한국은 블록체인 서비스, GameFi, 퍼블릭 체인에 중점을 두어 실용적인 응용 프로젝트를 선호하는 것으로 나타났습니다. 마지막으로, 네덜란드 프로젝트 포트폴리오는 블록체인 서비스, GameFi, 블록체인 인프라, NFT 및 DeFi 프로젝트가 고르게 분포되어 상대적으로 균형이 잡혀 있습니다.
요약하다
2023년은 Web3와 암호화폐 공간에서 롤러코스터를 타는 해가 될 것입니다. 일년 내내 자금 조달 금액이 급격히 감소했음에도 불구하고 데이터는 근본적인 회복력과 변화하는 환경을 보여줍니다. 블록체인 인프라와 서비스는 여전히 최우선 순위로 남아 있으며, DeFi와 GameFi는 계속해서 많은 관심을 받고 있습니다. 초기 단계 자금 조달 및 전략적 파트너십의 증가는 혁신 육성과 장기적인 성공 보장에 대한 강조를 강조합니다.
이러한 추세가 Web3와 암호화폐의 미래를 어떻게 형성할 것인지, 기존 기업이 지배적 위치를 탈환할 수 있을지, 새로운 개척자가 등장하여 지형을 재정의할 수 있을지 기대하고 주목할 가치가 있습니다.





