


월가, 젠슨 황 사임 해석: 공통된 시각은 「대체 불가」, 진짜 위기는 AI 생태계 자금줄


- 핵심 관점: 젠슨 황의 전격 사임으로 엔비디아 CEO 자리에서 하루 만에 시가총액 약 4200억 달러가 증발했으며, 월가의 공통된 시각은 "이익은 그대로, 밸류에이션은 하향"이다. 우려의 초점은 단기 주문에서 조직 승계와 AI 생태계 자금 조달 체계의 지속 가능성으로 이동했다.
- 핵심 요소:
- 엔비디아 주가는 프리마켓에서 약 10% 하락한 156달러로 52주 최저치를 밑돌았으며, 지난 한 달간 시가총액이 누적 약 3분의 1 감소했다.
- 14개 투자은행 리포트 중 3곳만 등급을 하향했고 6곳이 목표주가를 낮췄으며, 대부분은 매수를 유지했다. 13곳의 평균 목표주가는 약 260달러로 프리마켓 대비 약 50% 상승 여력이 있다.
- 강세론의 핵심 근거는 주문이 2028년까지 매진되었다는 점이며, RBC는 수요가 공급을 약 50% 초과한다고 추정한다. Vera Rubin 등 제품 로드맵은 2028년 이후까지 계획되어 있다.
- 조직 리스크가 두드러진다: 약 60명의 임원이 젠슨 황에게 직접 보고하며 내부에 명확한 후계자가 없어, 애널리스트들은 이 구조가 "지속 불가능하고 복제 불가능"하다고 평가한다.
- UBS는 엔비디아가 분기마다 500억~600억 달러의 잉여현금흐름을 창출하며 그 대부분이 AI 생태계로 환류된다고 추산한다. 경영진 교체가 "일시 중단기"를 초래해 500억 달러 이상의 자금이 손쉽게 빠져나갈 수 있다.
- 규제 압력은 사임으로 해소되지 않았으며, 법무부 조사와 의회 소환장은 여전히 진행 중이다. 골드만삭스는 비미국 지역 매출 노출도가 약 11%라고 지적했고, UBS는 약 10%의 매출이 규칙 강화 리스크에 직면해 있다고 추정한다.
- 경쟁사가 수혜를 볼 것으로 여겨지며, AMD와 브로드컴이 여러 기관에서 직접 수혜자로 지목되었다. 월가의 공통된 바닥은 약 150달러로 프리마켓 가격 대비 4%의 완충 여력만 남아 있다.
원문 저자: 龙玥
원문 출처: 월스트리트견문
엔비디아는 공동 창업자이자 33년간 회사를 이끌어온 유일한 CEO인 젠슨 황이 즉시 사임하며 동시에 이사회 직무에서도 물러난다고 발표했다. CFO Colette Kress가 임시 CEO를 겸임하고, Synopsys 출신의 Harvey Jones가 회사 최초의 이사회 의장으로 취임하며, 영구 CEO 인선은 내부와 외부 후보자를 동시에 고려할 예정이다.
소식은 미 동부시간 12일 오전 8시 48분에 전해졌다. 개장 전까지 엔비디아 주가는 약 10% 하락한 156달러 부근까지 떨어져 52주 최저점인 164.27달러를 밑돌았다. 하루 만에 시가총액 약 4200억 달러가 증발했으며, 지난 한 달간 회사 시가총액은 누적 약 3분의 1이 줄었다.
그날 저녁, 월스트리트 14개 투자은행의 리서치 보고서가 애널리스트와 펀드매니저의 메일함으로 쏟아져 들어왔다.
엔비디아 등급을 하향한 곳은 3곳: Bernstein, KeyBanc, William Blair. 목표주가를 하향한 곳은 6곳: Bernstein, JP모건, RBC, Cantor, 골드만삭스, 씨티. 그러나 대다수는 매수 등급을 유지했다—핵심 논리는 "수주 잔고가 2028년까지 꽉 차 있어 단기 펀더멘털에는 문제가 없다"는 것이다. 13개 투자은행의 평균 목표주가는 약 260달러로, 개장 전 가격 대비 약 50%의 상승 여력이 있다.
누가 젠슨 황의 뒤를 이을 수 있을까라는 주제에 대해. Seaport의 Jay Goldberg는 리서치 보고서에 이렇게 썼다—"간단히 말해, 그 누구도 젠슨 황의 가죽 재킷을 걸칠 수 없다. (No One Can Fill Jensen's Leather Jacket)". 60명의 직속 부하, 사실상 제로에 가까운 후계자. Bernstein의 애널리스트 Stacy Rasgon은 "그가 어디서 시간을 냈단 말인가?"라고 탄식했다.
진짜 우려는 젠슨 황이 직접 구축한 AI 생태계 자금조달 체계가 그의 퇴진과 함께 갑자기 의문에 휩싸인다는 점이다.
골드만삭스: 퇴진은 의미 있지만 통제 가능—잡스 이후의 애플처럼
골드만삭스는 보도자료가 정식으로 발표된 후에야 집필에 들어갔다. 애널리스트 James Schneider가 내린 규정은: 젠슨 황의 퇴진은 "의미 있지만 통제 가능한 부정적 사건"이라는 것이다.
그는 매수 등급을 유지했지만 목표주가를 300달러에서 220달러로 하향했다. 그의 밸류에이션 논리는 명확하다: EPS 전망은 그대로 유지되어 10.00달러이며, 밸류에이션 배수는 30배에서 22배로 압축되었는데, 그 이유는 경영진 전환기의 가시성 저하와 실행 리스크 상승 때문이다.
한 문장으로 매도 측 컨센서스를 요약하면: E(이익)는 불변, P/E(밸류에이션 배수)는 대폭 하향.
Schneider는 이번 사건을 애플이 잡스를 잃은 것에 비유했다. 2011년 전후 약 18개월 동안 애플의 선행 PER은 약 17배에서 12배로 떨어졌고, 2013년에는 한때 9배까지 바닥을 쳤으며, 시장이 아이폰 사업이 잡스의 떠남으로 인해 멈추지 않았다는 것을 확인한 후에야 밸류에이션이 점차 약 15배로 회복되었다.
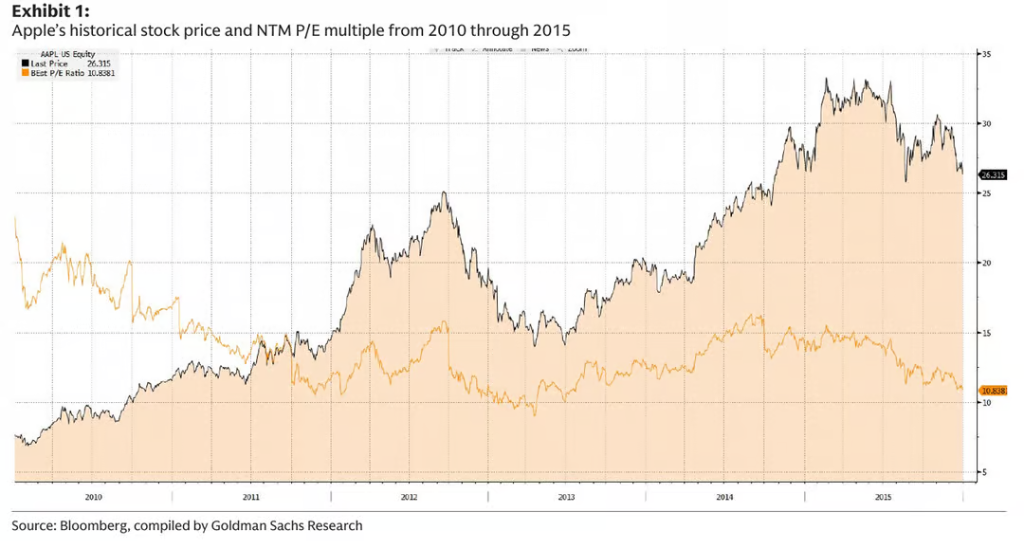
Schneider는 엔비디아 시장도 리더십과 사업 모멘텀이 다시 명확해질 때까지 동일한 "합리적 배수 찾기" 과정을 겪을 것으로 본다.
그러나 Schneider 스스로도 이 비유가 완벽하지 않다는 것을 인정한다—애플은 미리 선정된 후계자가 있었고, 법무부 조사도, 의회 소환장 위협도 없었다.
Bernstein의 장기 강세론자 전환: "그가 어디서 시간을 냈단 말인가?"
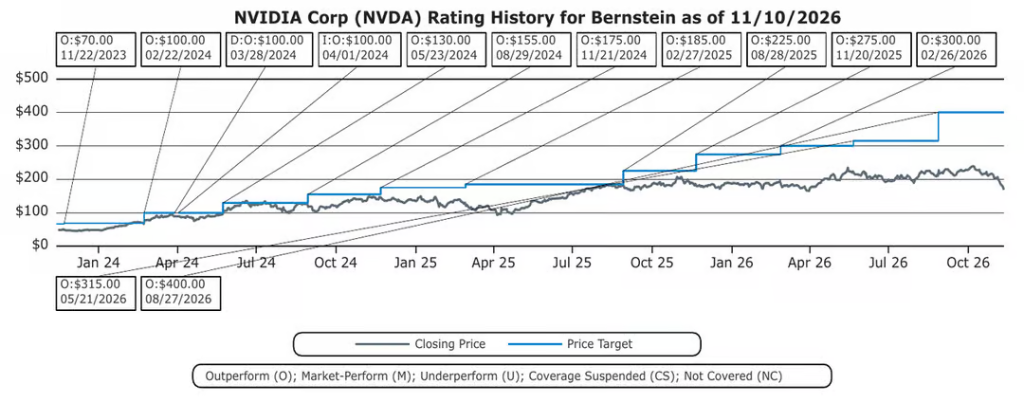
Bernstein의 Stacy Rasgon은 수년간 월스트리트에서 가장 존경받는 엔비디아 강세론자 중 한 명이었다. 이번에 그는 등급을 시장수익률로 하향하고 목표주가를 400달러에서 200달러로 곧바로 깎았다. 리서치 보고서 제목은 단 한 문장이었다: "그가 어디서 시간을 냈단 말인가?"
그는 이렇게 썼다:
새로운 혐의는 이사회가 그를 더 이상 이 자리에 남게 하는 것이 불가능하다고 느끼게 만든다(우리는 다른 CEO들이 이보다 훨씬 가벼운 일로 해임되는 것을 보았다……). 이사회가 지금 행동하지 않으면 후속 리스크는 더 커질 뿐이며, 더 많은 혐의가 드러날 것으로 보인다.
그는 또한 하나의 비유를 사용했는데, 이는 아마도 이번 주 엔비디아 주주들에게 가장 잊히지 않을 한 문장일 것이다:
만약 부엌에서 개미 두 마리를 발견했다면, 부엌에 있는 개미 총수의 최선의 추정치는 절대 두 마리가 아니다……
그 말은 즉: 더 많은 혐의, 더 많은 조사, 새 지도자가 취임한 후 또 무엇을 발견할지—불확실성은 아직 바닥을 치지 않았다는 것이다.
"2028년까지 매진"—강세론자의 핵심 논거
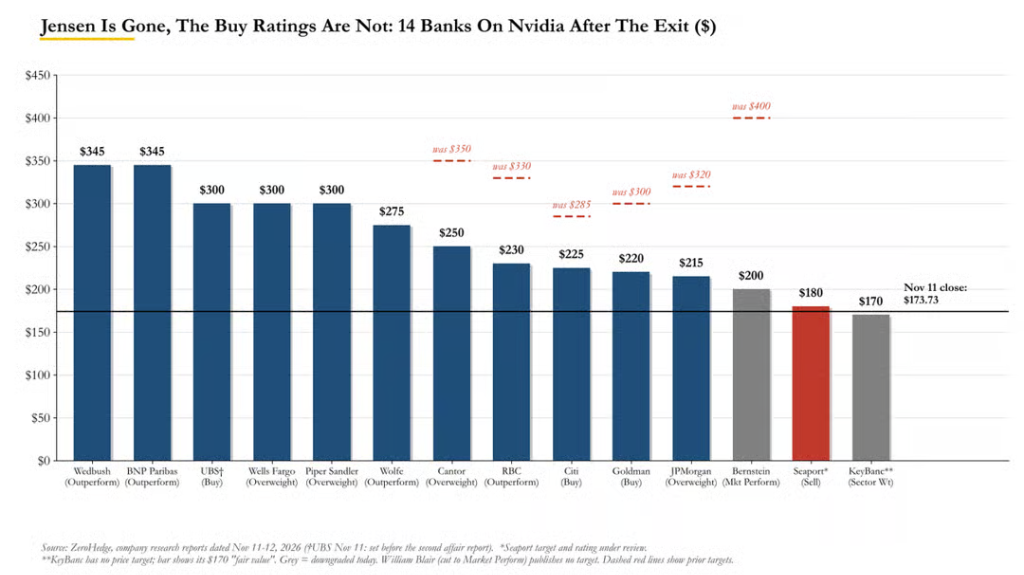
Bernstein, KeyBanc, William Blair 세 기관은 엔비디아 등급을 하향했고, Bernstein, JP모건, 캐나다왕립은행(RBC), Cantor, 골드만삭스, 씨티 여섯 곳은 목표주가를 하향했으며, 하향 폭은 60달러에서 200달러까지 다양했다.
그러나 13개 투자은행이 제시한 엔비디아 목표주가 평균은 여전히 약 260달러(중위값 250달러)였다. Wedbush와 프랑스 파리바(BNP Paribas)의 목표주가는 모두 345달러로, 개장 전 가격의 두 배가 넘는다.
대다수 기관은 여전히 매수 등급을 고수한다. 유일한 매도 등급은 Seaport의 Jay Goldberg가 제시한 목표주가 180달러—역설적이게도 이 가격은 여전히 시장가보다 높다.
그렇다면 왜 거의 모두가 여전히 강세인가?
강세론자의 논리는 한 가지로 귀결된다: 젠슨 황은 떠났지만 수주 잔고는 남았다.
Piper Sandler의 David O'Connor(비중확대, 목표주가 300달러)가 가장 명확하게 말했다:
향후 두 세대 제품의 플랫폼과 아키텍처 결정은 이미 끝났고, 회사의 2027년 주문은 모두 매진되었으며 2028년도 기본적으로 마찬가지다. 지금 고객과 논의하는 것은 2029년 이후의 일이다.
Wolfe의 Chris Caso(시장수익률 상회, 목표주가 275달러)는 더 직접적이다:
만약 CEO가 물러나도록 요구받는다면, 우리는 최소 2028년까지 펀더멘털과 이익이 전혀 영향을 받지 않을 것으로 본다—왜냐하면 엔비디아는 이 기간 동안 기본적으로 매진되었기 때문이다. CEO 전환은 주문은 물론 제품 로드맵에도 어떤 영향도 미치지 않을 것이며, 로드맵은 이미 2028년 이후까지 명확하게 계획되어 있다.
RBC는 현재 수요가 공급을 약 50% 초과한다고 추정한다. JP모건은 Vera Rubin, Rubin Ultra, Feynman의 양산 램프업 경로가 이미 명확하다고 지적한다.
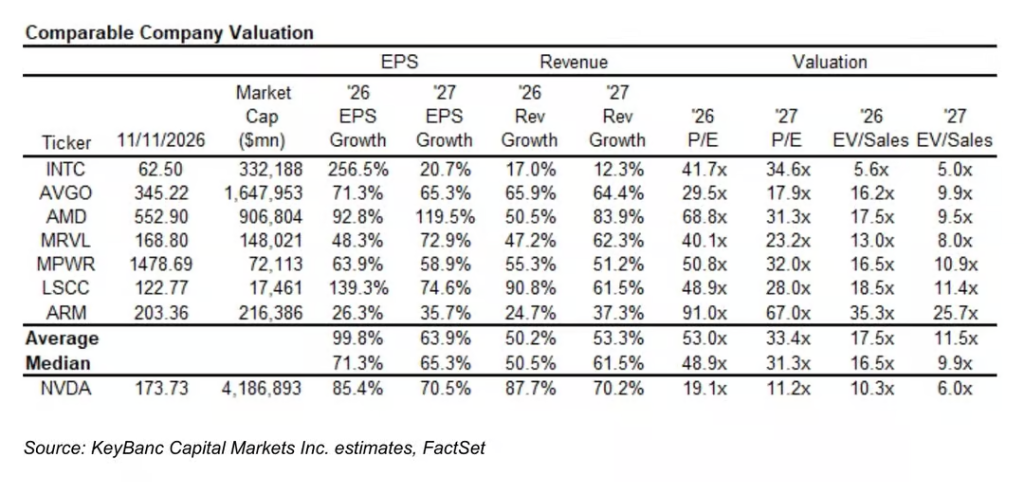
다시 말해, E에는 문제가 없고, 유일하게 움직이는 것은 P/E다. 그리고 이제 압축할 수 있는 배수도 얼마 남지 않았다: 수요일 종가 기준 엔비디아의 2027년 예상 PER은 약 10배로, Piper는 이를 20년래 최저치라고 부르고, William Blair는 역사적 최저치(2028년 컨센서스 이익 기준 7배에 불과)라고 부른다.
"아무도 젠슨 황의 가죽 재킷을 걸칠 수 없다": 60명의 직속 부하, 제로의 후계자
향후 2년이 안전하다면, 월스트리트가 진정으로 우려하는 것은 무엇인가?
큰 우려 중 하나는 조직 구조다. Seaport의 Goldberg는 이 일을 한 문장으로 규정했다:
간단히 말해, 아무도 젠슨 황의 가죽 재킷을 걸칠 수 없다. no one can fill Jensen's leather jacket
그는 엔비디아를 운영할 수 있는 많은 임원이 있지만, 업계 전체에서 동등한 무게감을 가진 사람은 아무도 없다고 인정한다. 문제는 개인적이면서도 구조적이다:
이러한 사일로식 구조는 어떤 내부 후보자든 자신의 전문 분야에 깊이 파묻혀 다른 대부분의 사업에 대해 전혀 알지 못하게 만들 것이다. 이는 영구적인 장애물은 아니겠지만, 새 리더를 중심으로 회사를 재편하는 데 여러 분기가 필요할 것이다. 그 외에도 이는 다른 회사가 될 것이다—유능하지만, 지금처럼 활력이 넘치지는 않을 것이다.
웰스파고는 하나의 숫자를 제시했다: 약 60명의 임원이 젠슨 황에게 직접 보고한다. 애널리스트 Quatrochi는 이 구조가 "지속 가능하지도, 복제 가능하지도 않다"고 직접 말하며, 조정 속도와 제품 출시 시점에 충격을 줄 수 있다고 했다.
후계자 명단에 관해서는, 내부에서 가장 많이 언급되는 인물은 Ian Buck—엔비디아에서 22년 근무, 초대규모 및 고성능 컴퓨팅 사업 담당, CUDA의 창시자로 널리 인정받으며, Piper는 그가 "투자자들의 호평을 받고 있다"고 말한다. William Blair는 Jonathan Ross(Groq 창업자, TPU 아키텍트, 작년 12월에야 엔비디아에 합류)를 추가했다. 외부 후보자로는 언론 보도에 따르면 애플의 쿡, AMD의 리사 수, Arm의 Rene Haas, 마이크론 테크놀로지의 Sanjay Mehrotra가 모두 언급되었다.
JP모건은 이 문제를 단기와 장기 두 차원으로 나누었다:
우리는 최근 주가에 가장 중요한 문제가 엔비디아 이사회가 회사의 강력한 실행력을 유지하고 기존 로드맵을 계속 추진할 수 있는 임시 경영진을 성공적으로 구성할 수 있느냐라고 본다. 그러나 향후 2-3년을 넘어서면 핵심 초점은 경영진이 전방위적 비전을 갖추고, 가속 컴퓨팅 분야의 다음 변곡점을 식별하며, 칩뿐만 아니라 생태계와 플랫폼의 완전한 체계를 구축할 수 있느냐로 전환될 것이다.
다시 말해, 임시 팀은 Rubin 제품 라인을 출하할 수 있을지 모른다. 그러나 모든 사람보다 10년 앞서 "다음 CUDA"를 예측할 수 있느냐가 바로 이 회사를 5조 달러 시가총액 기업으로 만든 진정한 이유다.
Wedbush는 역사적 선례를 정리했다: Marvell(창업자 가문이 퇴진한 후 결국 외부 CEO의 지도 아래 번영), 애플(쿡이 기존 승계 계획 아래 뛰어난 성과를 냄), HP와 인텔(둘 다 고위층 스캔들로 급하게 CEO를 잃고 즉시 후계자가 없어 이후 Bryson이 말한 "재앙적 시기"에 빠짐).
그러나 Wedbush의 결론은 어떤 사례도 현재 상황과 완전히 일치하지 않는다는 것이다:
이 사례에서는 불확실성이 더욱 심화될 수 있는데, 우리는 다음 조건을 동시에 충족하는 역사적 선례를 하나도 떠올릴 수 없기 때문이다: 회사 방향에 전면적 주도적 영향을 미치는 창업자 CEO, (





