


千人参加でわずか3人だけが連勝、今回の米国株決算シーズンはどれほど「予想」するのが難しいのか?


- 核心的な見方:今回の米国株決算シーズンは、企業利益が概ねアナリストの基準を上回ったものの、もはや希少な情報ではなくなったことを示している。決算が「合格ライン」を超えることと初日の株価上昇の関係は限定的であり、市場が本当に検証しているのは成長の質、持続性、そしてバリュエーションの耐性である。
- 主要な要素:
- OKX 星球が集計した24社・48件の予測イベントのうち、ちょうど半数で業績と初日価格の方向が逆であった。業績が合格ラインを超えた16社のうち、初日に上昇したのはわずか7社(43.8%)であった。
- 決算3時間前の業績予測は楽観的に偏っていた。20社が「Yes」傾向であったが、最終的に基準を満たしたのは16社のみであった。6件の偏差のうち5件は「強気だが合格ライン未達」であり、SKハイニックス、Alphabet、アマゾン、Robinhood、Metaが該当した。
- 結果が近づくにつれて判断の修正は主に価格予測で発生し(一致数は17から24に増加)、業績予測は変わらなかった(18件)。これは新しい情報と相場のフィードバックが収益予想ではなく相場判断の修正に役立ったことを示している。
- 事例の分化:Robinhoodは売上高が過去最高を記録したが1株当たり利益は減少し、暗号資産収入は55%減少した。SKハイニックスは指標が合格ラインを下回ったが、HBM4の長期契約が2027〜2028年の生産能力の半分以上をカバーしている。マイクロソフトは利益が増加したが、営業キャッシュフローから資本支出を差し引いた差額は前年同期比約27%減少した。AMDは売上高が45%増加し、データセンター部門は97%増加、利益率が改善し、力強い見通しを示した。
- S&P 500のフォワードPERは9月末の19.0倍から11月6日には17.7倍に低下し、バリュエーションの収縮と企業利益の弱まりは同時には進んでいない。
- 「決算大勝者」第2期の1400名以上の参加者のうち、26問連続正解で首位に並んだのはわずか3人であった。3人とも最初の失手はSKハイニックスで発生し、最終ラウンドではそろってAMDとCircleの初日不騰を誤判断した。
現在,米国株の第3四半期決算はまだすべて終了していないものの,集中開示のピークはすでに過ぎている。開示済みの企業を振り返ると,最も注目すべきは「予想超え」が何社あったかではなく,決算とその後の相場が時に同方向に動き,時に乖離する点だ。OKXの関連予測イベントの決済結果によると,AMDの第3四半期売上高は前年同期比45%増となり,業績は事前に設定された基準に到達,決算後最初の完全な取引日には株価も上昇した;Robinhoodは売上高が記録を更新したものの,指定された1株当たり利益は基準を下回り,初日の株価も上昇しなかった。SKハイニックスの四半期売上高と営業利益も記録を更新し,指定された収益指標は基準を下回ったが,初日の株価は上昇した;マイクロソフトとアップルは業績が基準を上回ったものの,株価は上昇しなかった。
これらの結果には予想通りの成長もあれば,思わず問題を見直さずにはいられない意外な結果もある。AIへの投資が利益に転換できるか,消費需要が継続するか,金融プラットフォームの収益の質はどうか——各社が答えたのはもともと同じ問いではない。OKX星球はそのうち2つの判断を予測イベントに分割した。1問は決算が事前に規定された基準に達したかどうか,もう1問は決算発表後最初の完全な取引日に株価が上昇したかどうかだ。この2問を通じて決算シーズンを振り返ると,「企業がどのような成績表を出したか」と「市場がそれに対していくらの価格を払う用意があるか」の間の距離がより明確に見えてくる。
24社中12社で2問の答えが相反
われわれはOKX星球における10月20日から11月10日までの48件の決算予測イベントを整理した。これは24社をカバーし,各社につき2種類の問題がある。業績と初日の株価の組み合わせは以下の通りだ。うち「決算が基準を上回った」は各イベントで事前に設定された指標基準に従い,株価の方向はイベント決済の基準に従うもので,米国株現物の具体的な騰落率とは同一ではない。
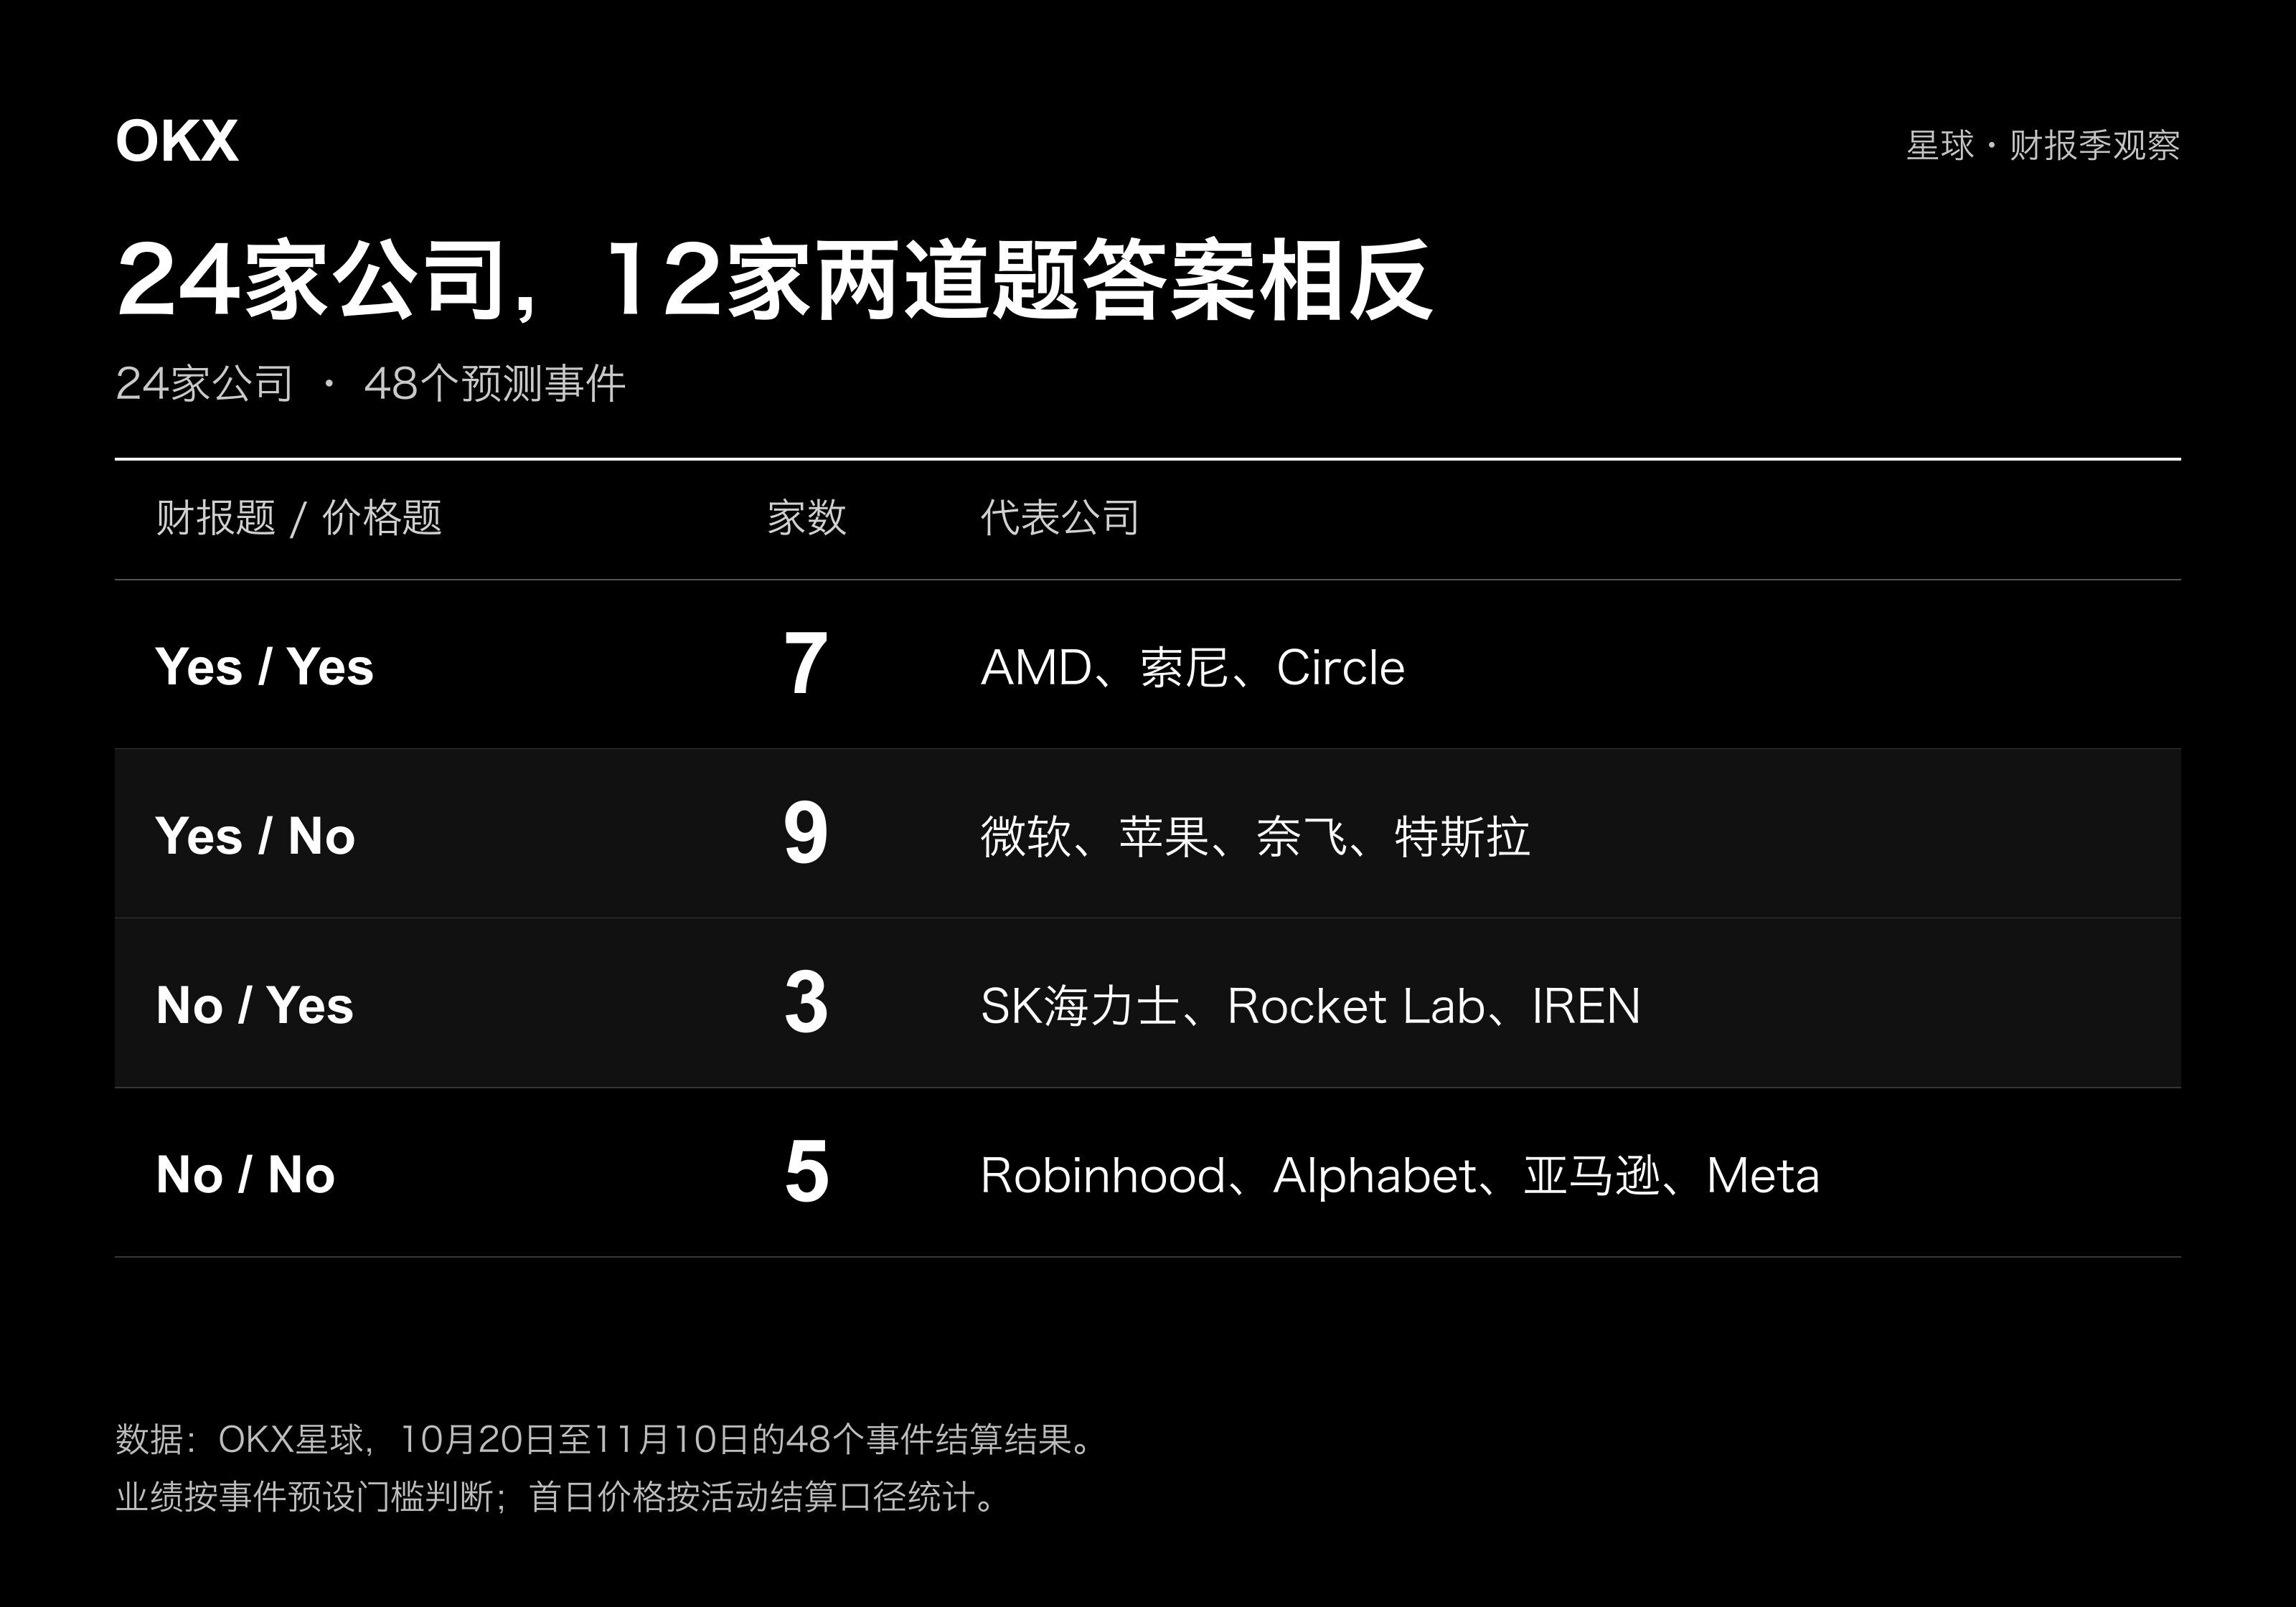
24社のうち,ちょうど半数で業績と株価の方向が異なった。さらに注目すべきは,業績が基準を上回った16社のうち,初日に上昇したのは7社のみで43.8%;基準を下回った8社のうち,3社が上昇し37.5%だった。両グループの上昇比率の差はわずか約6ポイントだ。
この小規模サンプルでは長期的な法則を推定するには不十分だが,今回の観察期間において,「業績が基準を上回ったかどうか」だけを知っても,初日に上がるかどうかの判別にはほとんど役立たないことを示している。基準を上回りながら上昇しなかった9社を,一律に経営悪化と解釈することはできない。それらは依然として成長している可能性があり,ただ成長の幅度,質,持続性が,株価をさらに押し上げるのに十分な新たな理由を提供しなかっただけかもしれない。
これを決算シーズン全体に戻して見ると,2つの側面が見えてくる。企業利益は概してアナリストの基準を上回ったが,「基準を上回る」こと自体はもはや希少な情報ではない;投資家はさらに,この決算が今後の利益予想の上方修正を促せるかどうかを判断する必要がある。FactSetのS&P500統計とOKXのこの24社のイベント基準は同一の口径ではなく,予想超えの比率を直接比較することはできないが,前者は背景を提供する。予想超えが一般的になると,真に識別力があるのは,どれだけ上回ったか,そして持続できるかどうかだ。後者は業績と株価反応の対照を提供し,利益が基準に達した割合だけを見ると見落としがちな点——決算が基準を上回っても,市場がより高い価格を提示する用意があるとは限らない——を明らかにする。この落差を理解するには,これらの業績改善がすでに価格に織り込まれていたかどうかをさらに判断する必要がある。
結果に近づくほど予測は正確になるのか?
今回の予測は業績に対する判断が全体的にやや楽観的だった。決算発表3時間前の時点で,24社中20社の業績予測がYes寄りだったが,最終的に基準に達したのは16社のみだった。方向が一致しなかった6問の業績問題のうち,5問は事前に強気で結果が基準を下回ったもので,それぞれSKハイニックス,Alphabet,アマゾン,Robinhood,Metaに関わる;逆の結果となったのはOkloのみだった。
つまり,主な偏りは企業を概して過小評価したことではなく,一部の企業が収益基準に達する可能性を過大評価したことにある。業界の好況,売上成長と利益の実現の間の違いこそ,これらの企業がさらに分解する必要がある点だ。しかし結果が近づくと,これらの判断はどれだけ修正されるのか。2種類の予測の変化は同じではない。
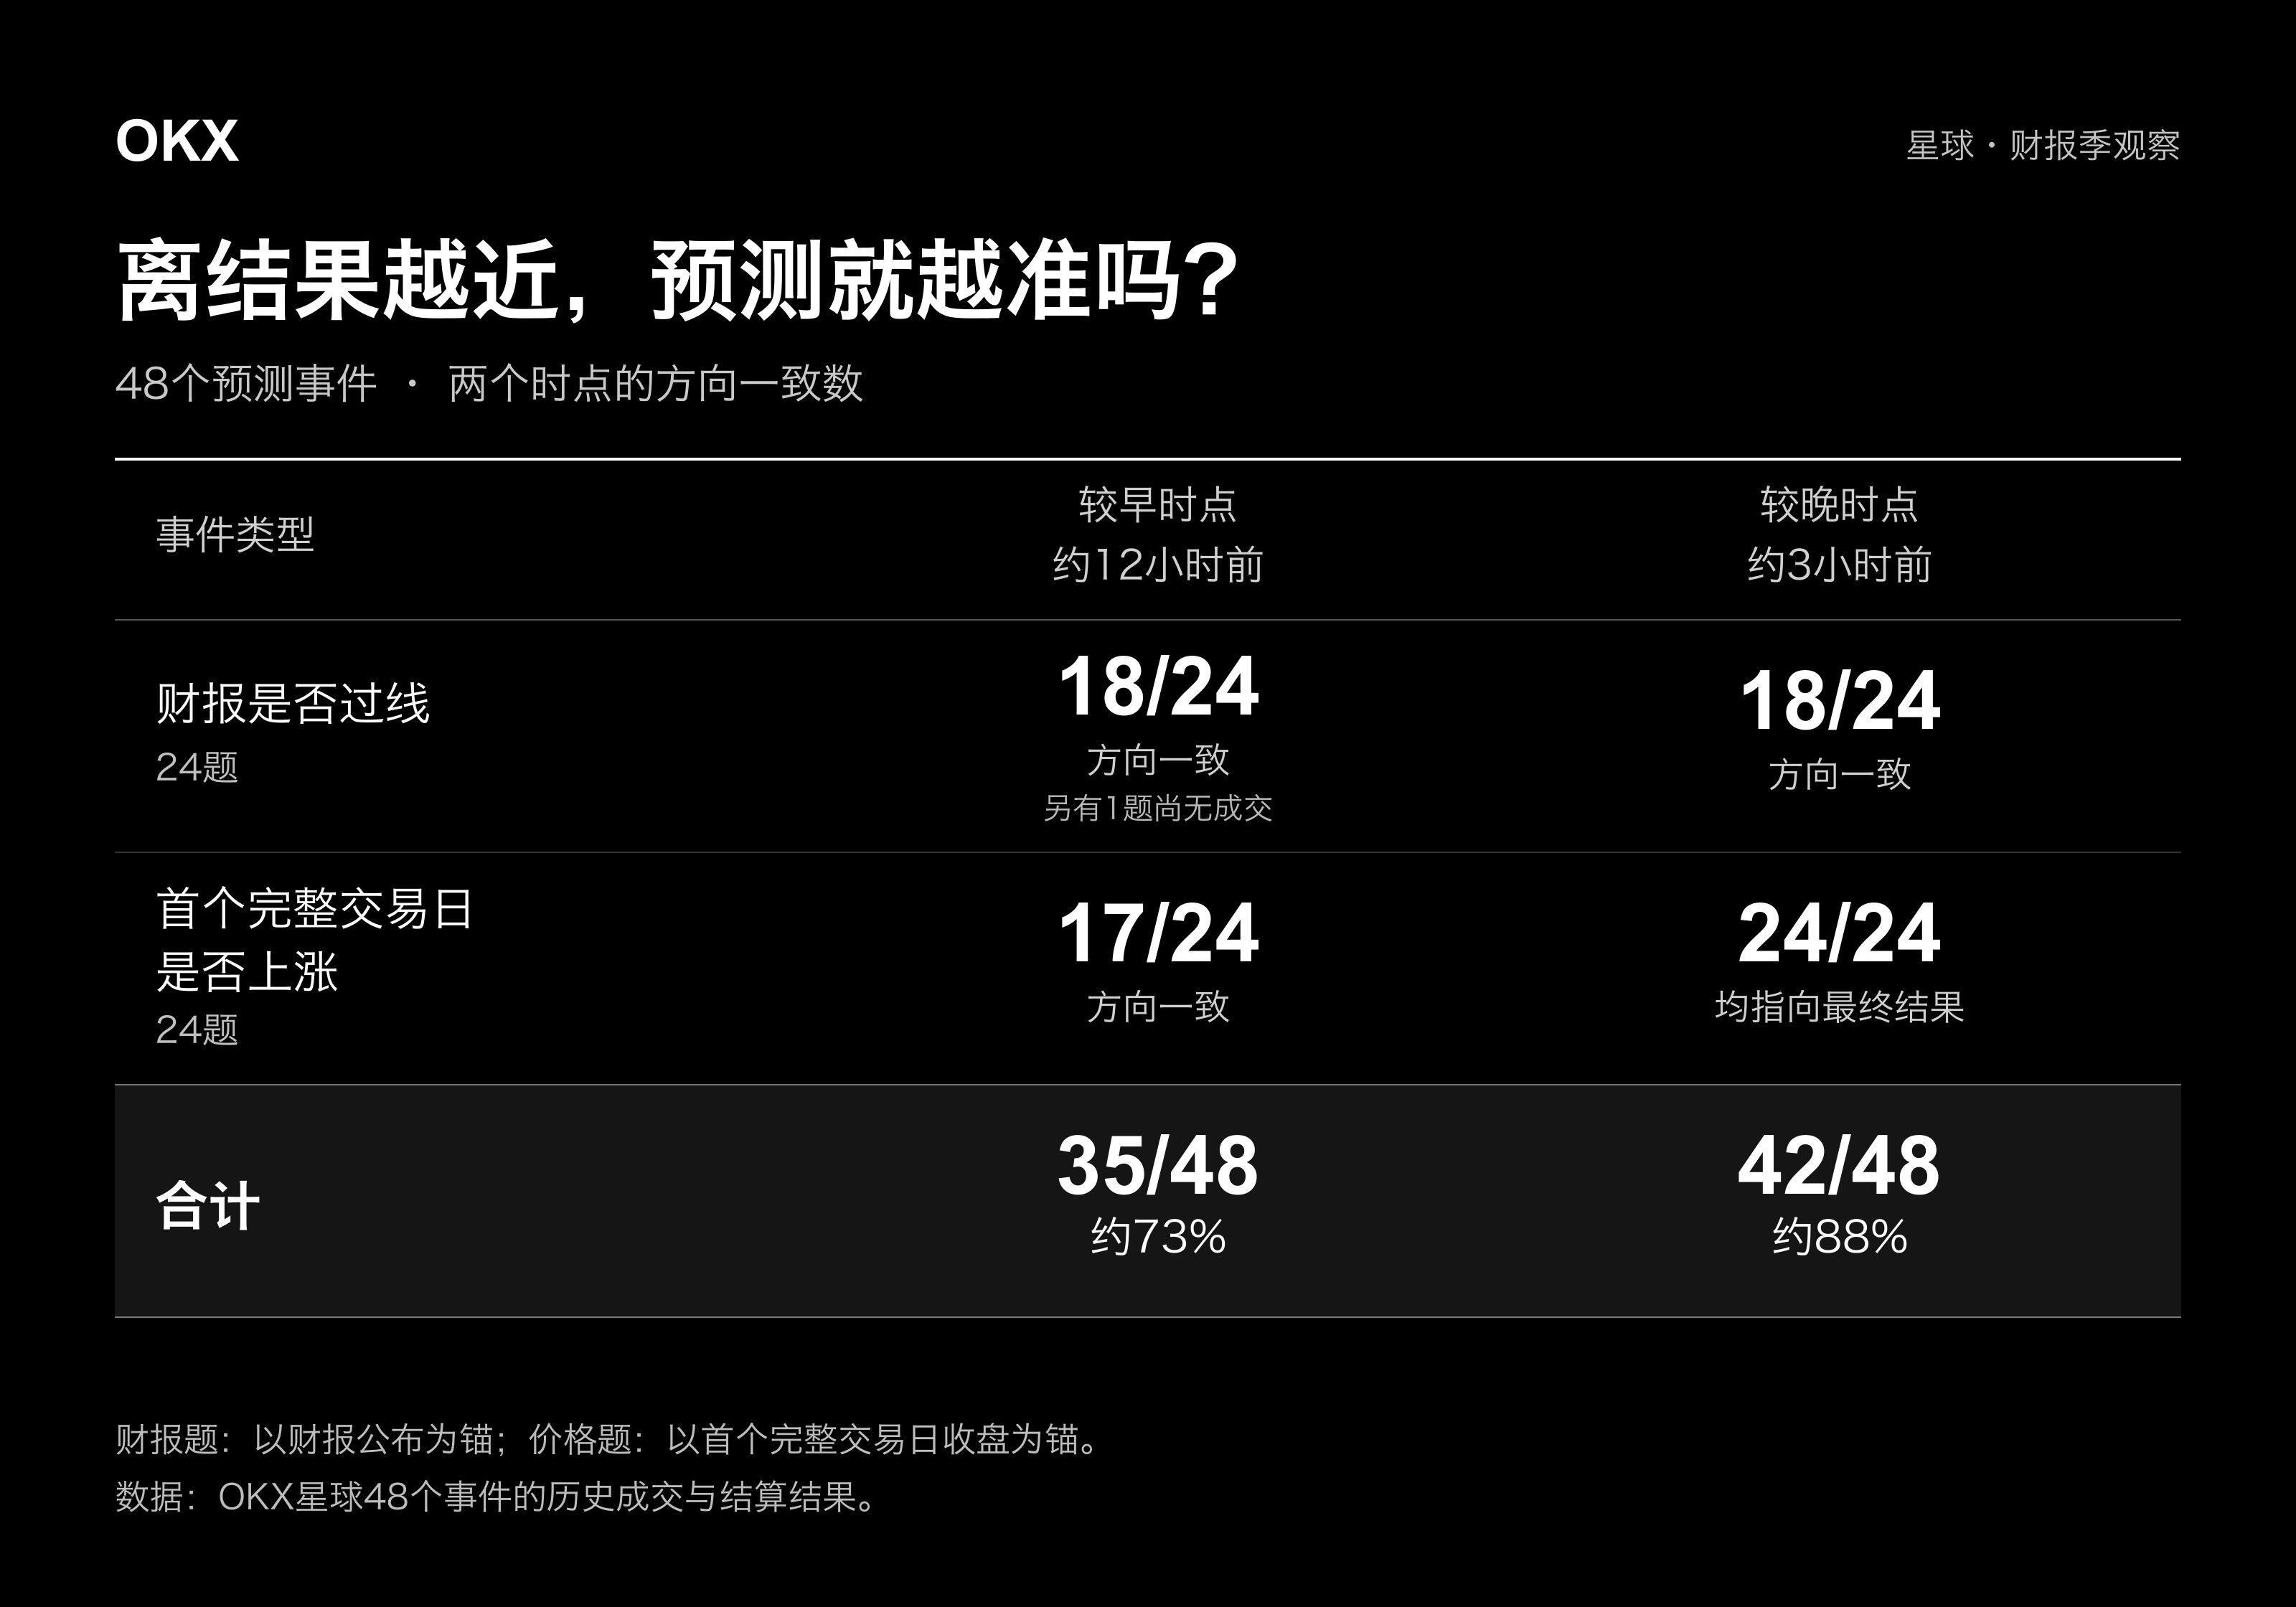
合計で見ると,結果と一致した判断は35問から42問に増え,比率は約73%から88%に上昇した。この7問の純増はすべて株価予測によるもので,初日の騰落判断は17問一致から24問一致に増えた一方,業績予測は2つの時点でいずれも18問一致だった。したがって,このデータ群が示す改善は相場の追跡において生じたものであり,企業利益の事前推定においてではない。
両者は直面する情報条件が異なる。決算が未発表の時点では,開示まで残り3時間しかなくても,参加者が利益推定を変えるのに十分な新たな証拠を得ているとは限らず,従来の楽観的または悲観的な判断が継続する可能性がある。株価予測は最初の完全な取引日の終値が近づく時点で,決算はすでに発表され,市場も大半の取引日で反応を示しているため,判断は結果に寄りやすくなる。このデータ群は「新情報と相場のフィードバックが判断の修正を助ける」ことをより支持しており,「待つ時間が長いほど自然に予測が正確になる」ことではない。相場研究にとって,その後の価格は市場が当初の決算解釈を受け入れたかを観察する助けになるが,事前の判断が同様に信頼できることを逆に証明するものではない。
50%の予測の分歧はいかにして1つの答えに至るか
50%に近い読み値では,鲜明な判断を形成するにはまだ不十分だ。Intelの業績問題は発表12時間前のYes成交価格が51%で,最終的に業績は基準を上回った;アマゾンは一時53%の読み値が出たが,最終的に基準を下回った。いずれもやや強気寄りだったが,異なる結果に至った。このような企業については,より研究に値するのは分歧がどこにあるかだ。例えば売上成長にコンセンサスがあるか,利益率,費用,来季のガイダンスに依然として異なる推定が存在するか。51%や53%を直接「市場はすでに強気」と理解すると,非常に小さな先行幅度を拡大してしまう。
より強い傾向も必ずしも正しい答えを指すとは限らない。Okloの業績問題は決算発表6時間前,3時間前,1時間前のYes成交価格がそれぞれ20%,18%,11%だったが,最終的に業績は基準に達した。これに対し,SanDiskは発表12時間前の57%から3時間前の65%に上昇し,強気傾向が強まり,最終的にも基準を上回った。一降一升,いずれの変化も経営情報と利益推定に戻って説明する必要がある;価格の変化自体は判断を支える証拠の代わりにはならない。
7回の修正,5回は強気判断を撤回
さらにこの7回の株価判断の修正を見ると,Netflix,マイクロソフト,Tesla,Meta,AST SpaceMobileは上昇寄りから上昇しない寄りに転じ;Rocket LabとAAOIは逆方向に調整した。取引日が進むにつれ,一部の従来の楽観的な株価予想は維持されなかった。
予測と相場の関係は,「予測が先,検証が後」というだけではない。決算前,価格は参加者が何を信じる用意があるかを記録する;決算後,経営データ,経営陣のガイダンス,取引相場が逆に価格を変える。分析者にとって最も価値があるのは,判断の転換がどの情報の後に起きたかを見つけることだ。利益が基準に達した後も強気予想が下落し続けるなら,従来の強気の成長がすでに価格に織り込まれていないか,新たなガイダンスがそれを弱めていないかを確認すべきだ;価格の下落だけから,どの要因が下落を引き起こしたかを逆算することはできない。
決算の数字は間違っていないのに,なぜ株価は逆行するのか?
まずRobinhoodを見る。第3四半期の売上高は14.2億ドルで前年同期比12%増と記録を更新した;しかしGAAP1株当たり利益は16%減の0.51ドル,調整後1株当たり利益も3%減の0.60ドルだった。イベントがどの口径を採用したかを問わず,売上成長が同調して1株利益の成長に転換しなかったことは,決算自体が答えるべき問題だ。Robinhood業績公告
収益内部も全面的に強くなったわけではない。オプションと株式取引収入はそれぞれ31%,41%増加したが,暗号資産取引収入は55%減少し,純利息収入は9%減少した。総収入の記録は事業間の此消彼長を覆い隠している。このようなプラットフォームにとって,新規収入が既存事業の落ち込みを補い,より多くの利益を残せるかどうかは,総収入が新高値を更新したかどうかより重要だ。収益基準を下回り,初日の株価も上昇しなかったことは,少なくとも「成長が広く利益を改善したわけではない」という決算の特徴と一致しており,純粋な決済口径の問題ではない。
SKハイニックスは別の状況を示している。指定された収益指標は基準を下回ったものの,開示された売上高と営業利益はいずれも新高値を更新した;より前瞻的な情報は,HBM4と高付加価値サーバー製品の販売が拡大し,長期契約により2027年から2028年にかけて生産能力の半分以上がすでにカバーされていることだ。SKハイニックス業績公告 これらの情報は投資家に当四半期の1株利益を超える観察根拠を提供する。高付加価値製品の比率がさらに上昇できるか,将来の生産能力に需要の受け皿がすでにあるか。長期契約は将来の利益の保証ではないが,成長の可視性を評価する助けになる。これが,当四半期の某项指標が基準に達しなくても,その後の経営判断を必ずしも覆さない理由だ。
AI産業チェーンの分化は,マイクロソフトとAMDの間でより明確に見て取れる。マイクロソフトの当四半期売上高は19%増,営業利益は21%増,Azure収入は48%増で,需要が弱い決算ではない。しかし営業キャッシュフローは約580億ドル,現金による固定資産取得支出は約393.7億ドル;営業キャッシュフローからこの支出を差し引いて計算すると,差額は約186.3億ドルで,前年同期の256.6億ドルを下回り,減少率は約27%だ。この計算にはファイナンスリースの投入は含まれていない。マイクロソフト決算およびキャッシュフロー計算書
利益は成長しているが,投入後に残る現金は減少しており,事業拡大には依然としてより速い資金投入が必要であることを示している。クラウドプラットフォームにとって,次に証明すべきは「顧客がAIを必要としている」ことだけでなく,新規の計算能力が持続的に使用されるか,価格設定が投入をカバーできるか,減価償却と運営コストがその後の利益にどう影響するかも含まれる。マイクロソフトは業績





