


ストレージ利益率80%でも売却される:市場はもうストレージ・スーパーサイクルを信じていない?


- 核心的見解:ストレージ大手は記録的な利益を上げたが株価は大きく後退しており、市場の価格形成ロジックは「利益水準」から「利益の傾き」へと移行している。核心的な争点は、高利益が持続できるか、新規需要が予定通り顕在化するかにある。
- 重要要素:
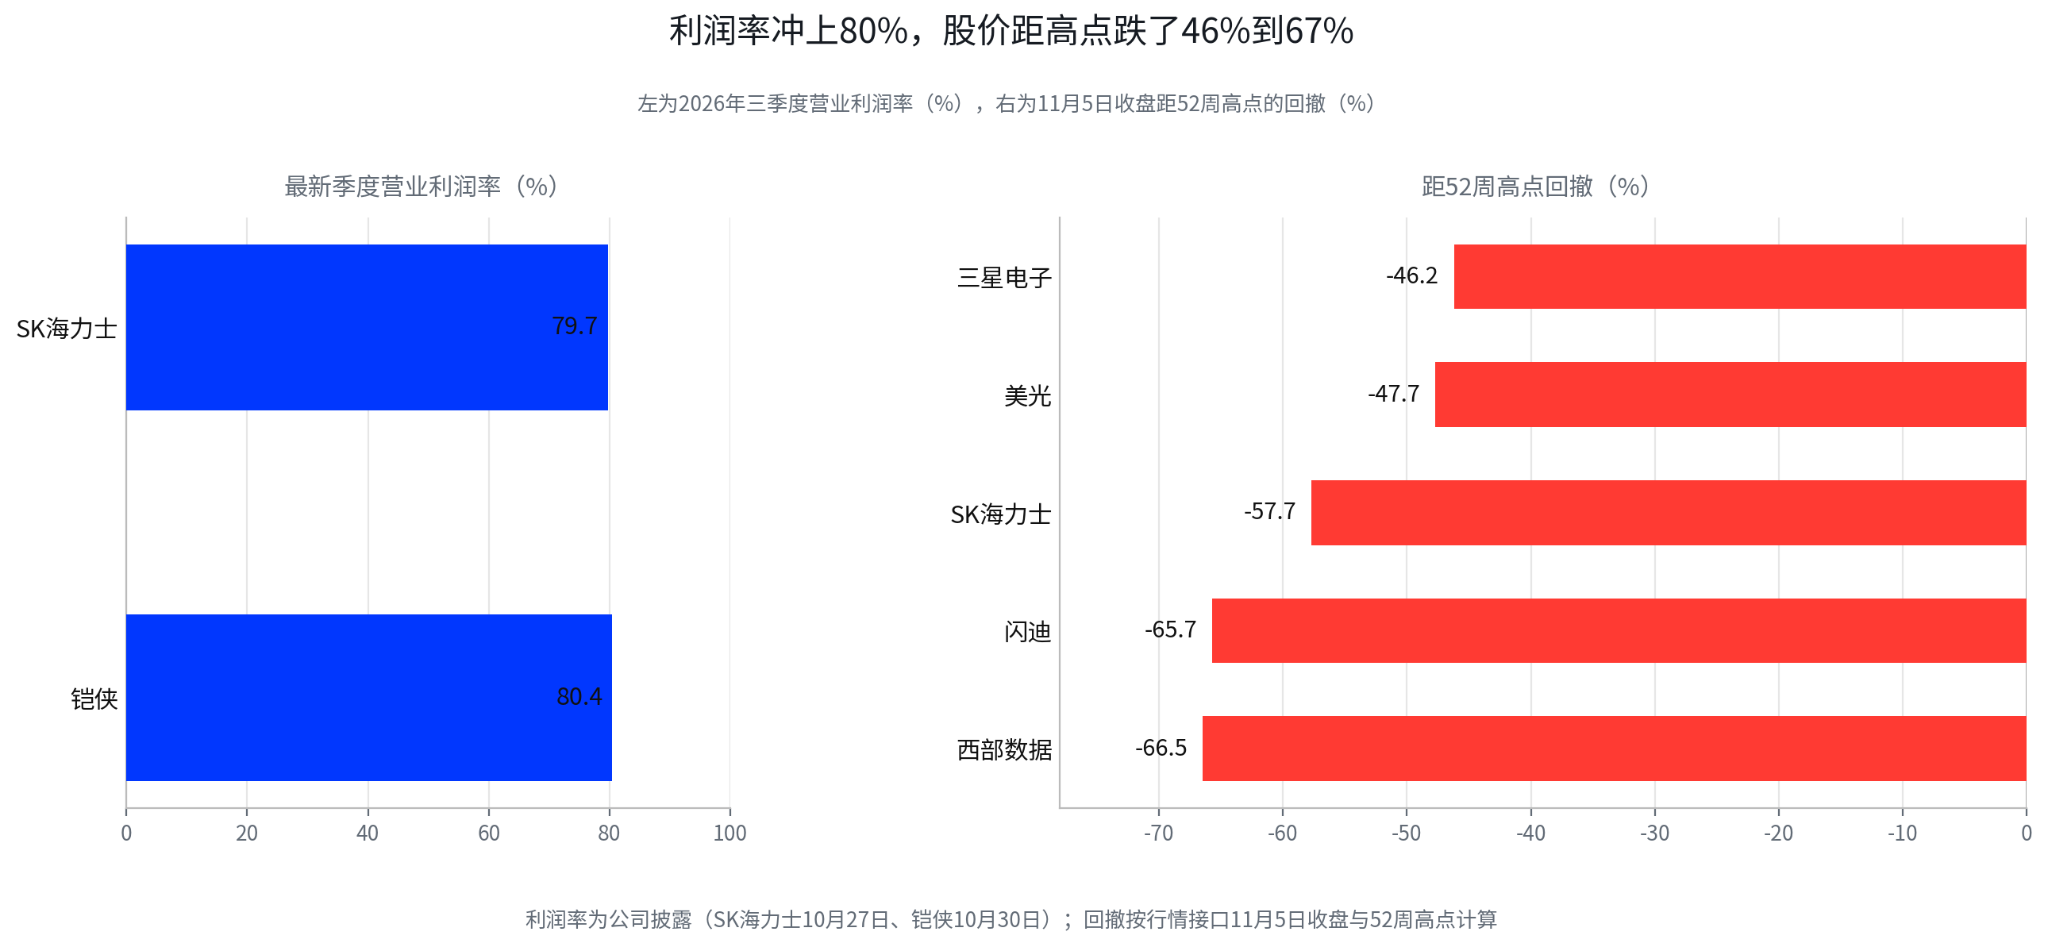
- SKハイニックスの第3四半期営業利益率は80%近く、サムスンの単四半期営業利益は107兆ウォン超となったが、株価は1日でそれぞれ9.46%と7.57%下落し、SKハイニックスは6月の高値から57.7%後退した。
- DRAMの契約価格の前月比上昇率は第1四半期の90%〜98%から第3四半期には13%〜18%へと縮小した。価格上昇トレンドは続いているが上昇ペースは明らかに鈍化しており、支えの源泉は生産能力の配分と構造的不足へと移っている。
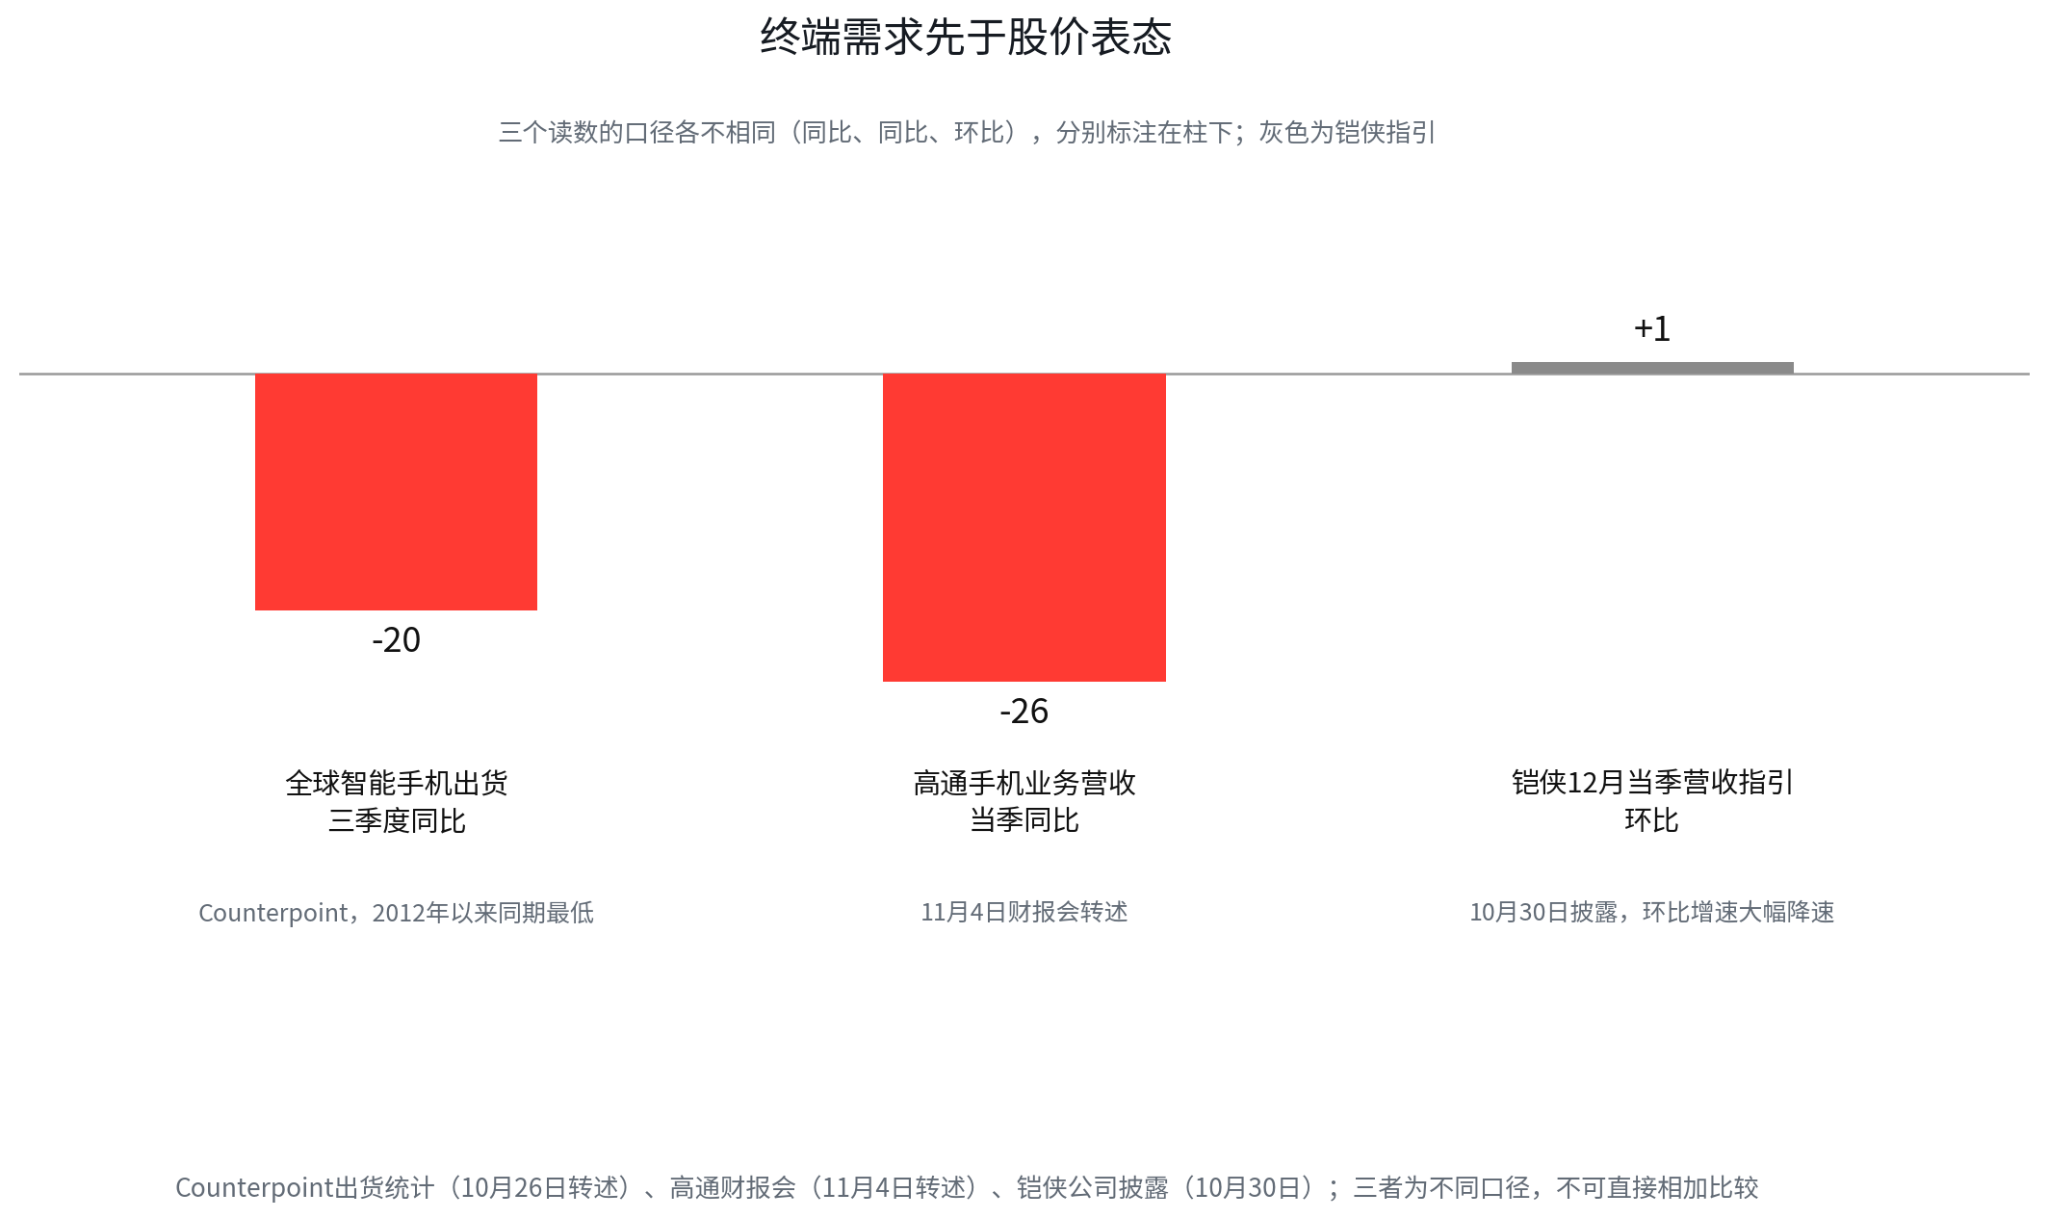
- キオクシアの営業利益率は80%超だが、12月当四半期の売上高ガイダンスは前四半期比約1%増にとどまり、経営陣はスマートフォンとPC需要の弱さに言及した。端末側の高メモリコストへの耐性は限られている。
- 中間選挙後、データセンターに関する地方投票47件のうち46件が建設制限に傾いた。政策リスクは主にまだ着工していない新規プロジェクトに影響し、既に締結済みの長期契約には直接影響しない。
- 主要ストレージ株の2027年予想PERは約3.5倍だが、市場は2026〜2028年のEPS年平均成長率を98%と高く見込んでいる。低PERは利益の持続性の仮定に依存している。
- SKハイニックスは2027〜2028年の生産能力の50%超について長期供給契約を締結済みで、メモリ不足は2030年まで続くと予想される。マイクロンは供給が2028年になってようやく徐々に改善すると見込む。
- サイクルが天井を付けたか判断するには三大シグナルに注目する必要がある。契約価格が下落に転じるか、AIデータセンターの設備投資が政策・電力制限を受けるか、長期契約のカバー率と実際の利益率が同時に維持できるかどうかだ。
11月5日、ストレージセクターに無視しがたい対照的な動きが現れた。SKハイニックス(SK Hynix)の第3四半期の営業利益は83.33兆ウォンで、営業利益率は80%近くに達した。サムスン電子(Samsung Electronics)は単四半期の営業利益が107兆ウォンを突破し、その大半を半導体事業が稼ぎ出した。両社の利益はいずれも過去最高を更新しているが、株価は決算内容と逆行し、SKハイニックスは1日で9.46%下落、サムスン電子は7.57%下落し、米国のストレージ株も集中的な売りに遭った。
SKハイニックスの終値は126.4万ウォンで、6月25日の高値298.7万ウォンからすでに57.7%下落している。市場は利益を見ているが、疑念を抱いているのは別のことだ。目の前のこの利益は新たな長期成長の起点なのか、それともサイクル天井が残した輝かしい瞬間なのか。
ストレージ株が今直面している問題は一段変わった。利益が十分に高いかどうかは前半戦にすぎず、利益がどれだけの速さで成長できるかが後半戦だ。市場が取引しているのはもはや利益水準ではなく、利益の傾きこそが主軸となっている。

この相場の核心的な論争は、将来需要があるかどうかから、すでに確定した受注が現在の価格を維持できるか、そしてまだ確定していない新規需要がどれだけ伸びるかに移っている。
一、価格はまだ上昇しているが、市場は上昇しなくなることを懸念し始めた
ストレージ業界の利益弾力性は価格に由来する。価格はまだ上昇しているが、上昇の速度はすでに鈍化している。
DRAMとNANDは典型的な循環性製品であり、需給が一度均衡を失えば、価格の上昇は急速に損益計算書に波及する。価格の上昇幅が狭まり始めると、たとえ提示価格がまだ上昇していても、株価は利益成長率の頭打ちを先に取引する可能性がある。
TrendForceのデータはすでにこの変化の経路を示している。通常DRAMの契約価格は第1四半期に前四半期比90%から98%の上昇となり、第2四半期には58%から63%に低下し、第3四半期にはさらに13%から18%に縮小した(報道の引用による)。単四半期でほぼ倍増から十数ポイントの成長へと、価格上昇の速度は明らかに鈍化している。
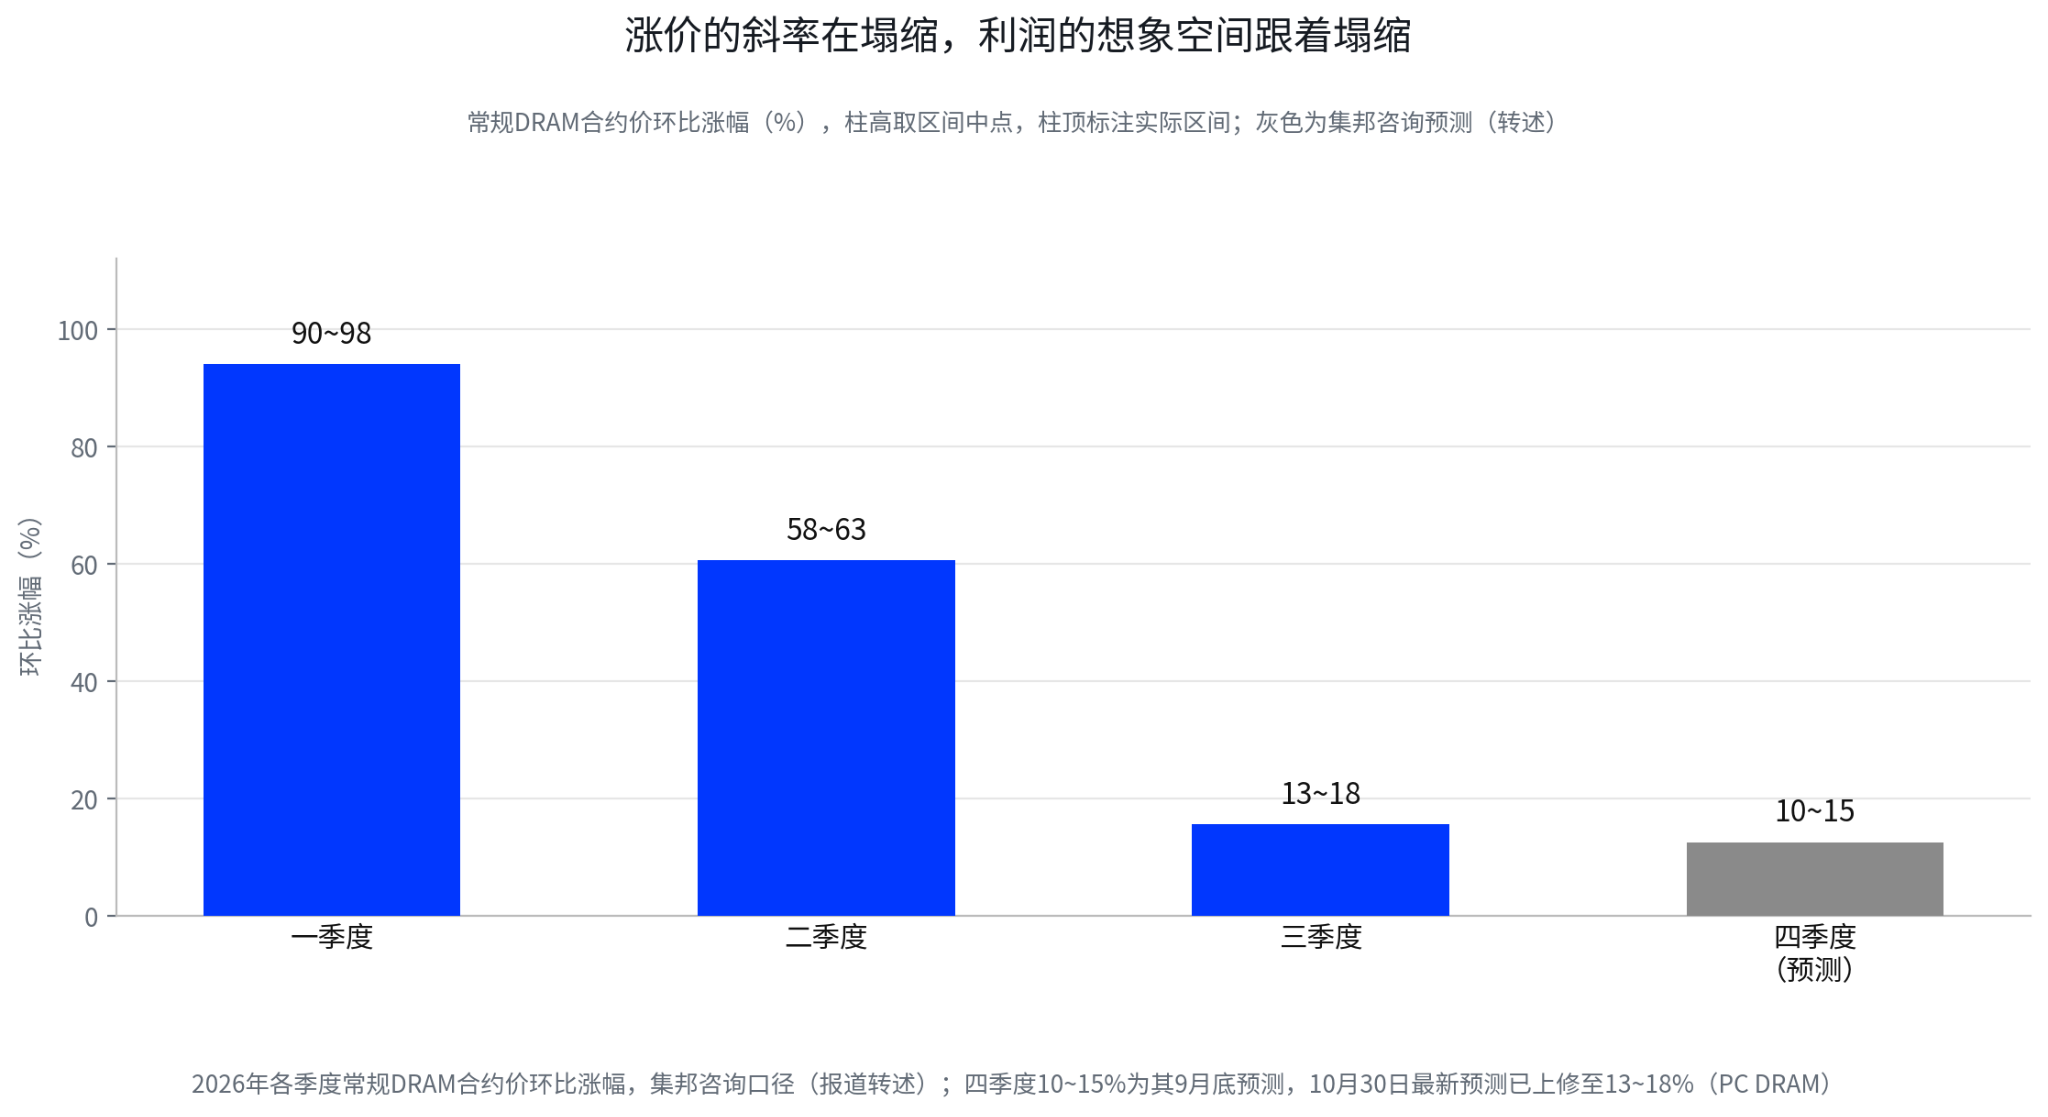
もちろん、この一組の数字だけでサイクルがすでに反転したと断定することはできない。10月30日、TrendForceは第4四半期のPC DRAM価格の上昇率予測を13%から18%に上方修正し、従来の10%から15%の予測を上回った。背景には、サプライヤーが引き続き生産能力をサーバー用メモリに傾けており、一般PC DRAMの供給がさらに逼迫する可能性があることがある。市場で流れた業界の判断は、サムスンやSKハイニックスなどのメーカーが来年、PC DRAMの供給を40%以上削減する可能性があるというものだ。価格上昇のトレンドは続いているが、支えはすでに別の源泉に変わっており、生産能力の配分と構造的不足に頼っている。全カテゴリーの端末需要が同時に拡大する段階は過ぎ去った。
キオクシアの決算は、市場に需要側の別の側面を見せた。同社の7月から9月の四半期売上高は約2.48兆円、営業利益は約1.99兆円、営業利益率は80%超と、利益は非常に好調だった(同社が10月30日に開示)。しかし12月四半期の売上高ガイダンスは前四半期比約1%増にとどまり、経営陣は携帯電話とPCの需要低迷に言及し、エンド顧客のより高いメモリコストへの許容力には限界があるとした。発表当日、キオクシアの株価は下落して引けた。
これこそが市場が本当に緊張している点だ。上流メーカーは減産と製品構成の調整によって価格を押し上げ続けられるが、下流顧客が無限に受け入れられるとは限らない。ストレージ価格が高くなるほど、携帯電話やPCなどの端末メーカーのコスト圧力は大きくなり、最終的に値上げで消費者に転嫁すれば需要はさらに抑えられる可能性があり、メーカーが自らコストを吸収することを選べば利益率が圧迫される。
ストレージ業界が入ったのはより複雑な段階だ。サーバー側は依然として逼迫し、消費側は高値を負担し始め、サプライヤーの利益は拡大を続けるが、端末需要の価格への反応はこれまで以上に重要になっている。
二、中間選挙がAIサーバー需要に新たな変数を加えた
コンシューマーエレクトロニクスの圧力はすでにデータと企業の表明に現れており、AIサーバーという最も堅固な柱にも政策変数が加わった。
Counterpointのデータによると、第3四半期の世界のスマートフォン出荷台数は前年同期比20%減で、2012年以来の同期最低を記録した(10月26日の報道の引用による)。クアルコムは11月4日の決算説明会で、メモリ価格の設定がスマートフォン業界の規模を圧縮しており、同社の当四半期の携帯電話事業売上高は前年同期比26%減だったと述べた(決算説明会の引用による)。
アップルの表明はより典型的だ。CEOに就任して間もないジョン・ターナスは11月2日の決算説明会で次のように述べた。「What we're seeing with memory pricing right now is unprecedented.」(私たちが今目にしているメモリ価格は前例のないものだ)。同社が示した12月四半期の粗利益率ガイダンスは45%から46%で、より高いメモリコストが粗利益率圧迫の重要な原因であると指摘した(決算説明会の原文)。アップルでさえ製品値上げでコスト上昇に対応する必要があるのだから、中小の携帯電話・PCメーカーの圧力はなおさら大きい。
消費側の需要弾力性が低下する中、ストレージ業界の成長の重心はますますAIサーバーに依存している。これは本来、今回のスーパーサイクルで最も堅固な支えだったが、11月の中間選挙後、この需要線に新たな政策変数が現れた。
民主党が下院と上院を制したことは、トランプ政権の今後2年間の立法議題がより強く制限され、議会による調査や監督の強化もあり得ることを意味する。ストレージ業界がより注目すべきは、選挙期間中にデータセンター建設をめぐって生じた地方の政治的反発だ。Ballotpediaの11月4日時点の集計によると、すでに決定したデータセンター関連の地方投票47件のうち46件がデータセンター建設を制限する方向の結果となった。制限の方法は必ずしも同じではなく、新規建設の禁止、建設一時停止期間の設定、住民投票手続きの追加、税制優遇を受けるプロジェクトへのより厳しい条件の付加などが含まれる。別の機関の集計では当日の関連投票44件のうち38件が制限を可決しており、各社の集計範囲と時点は異なる。
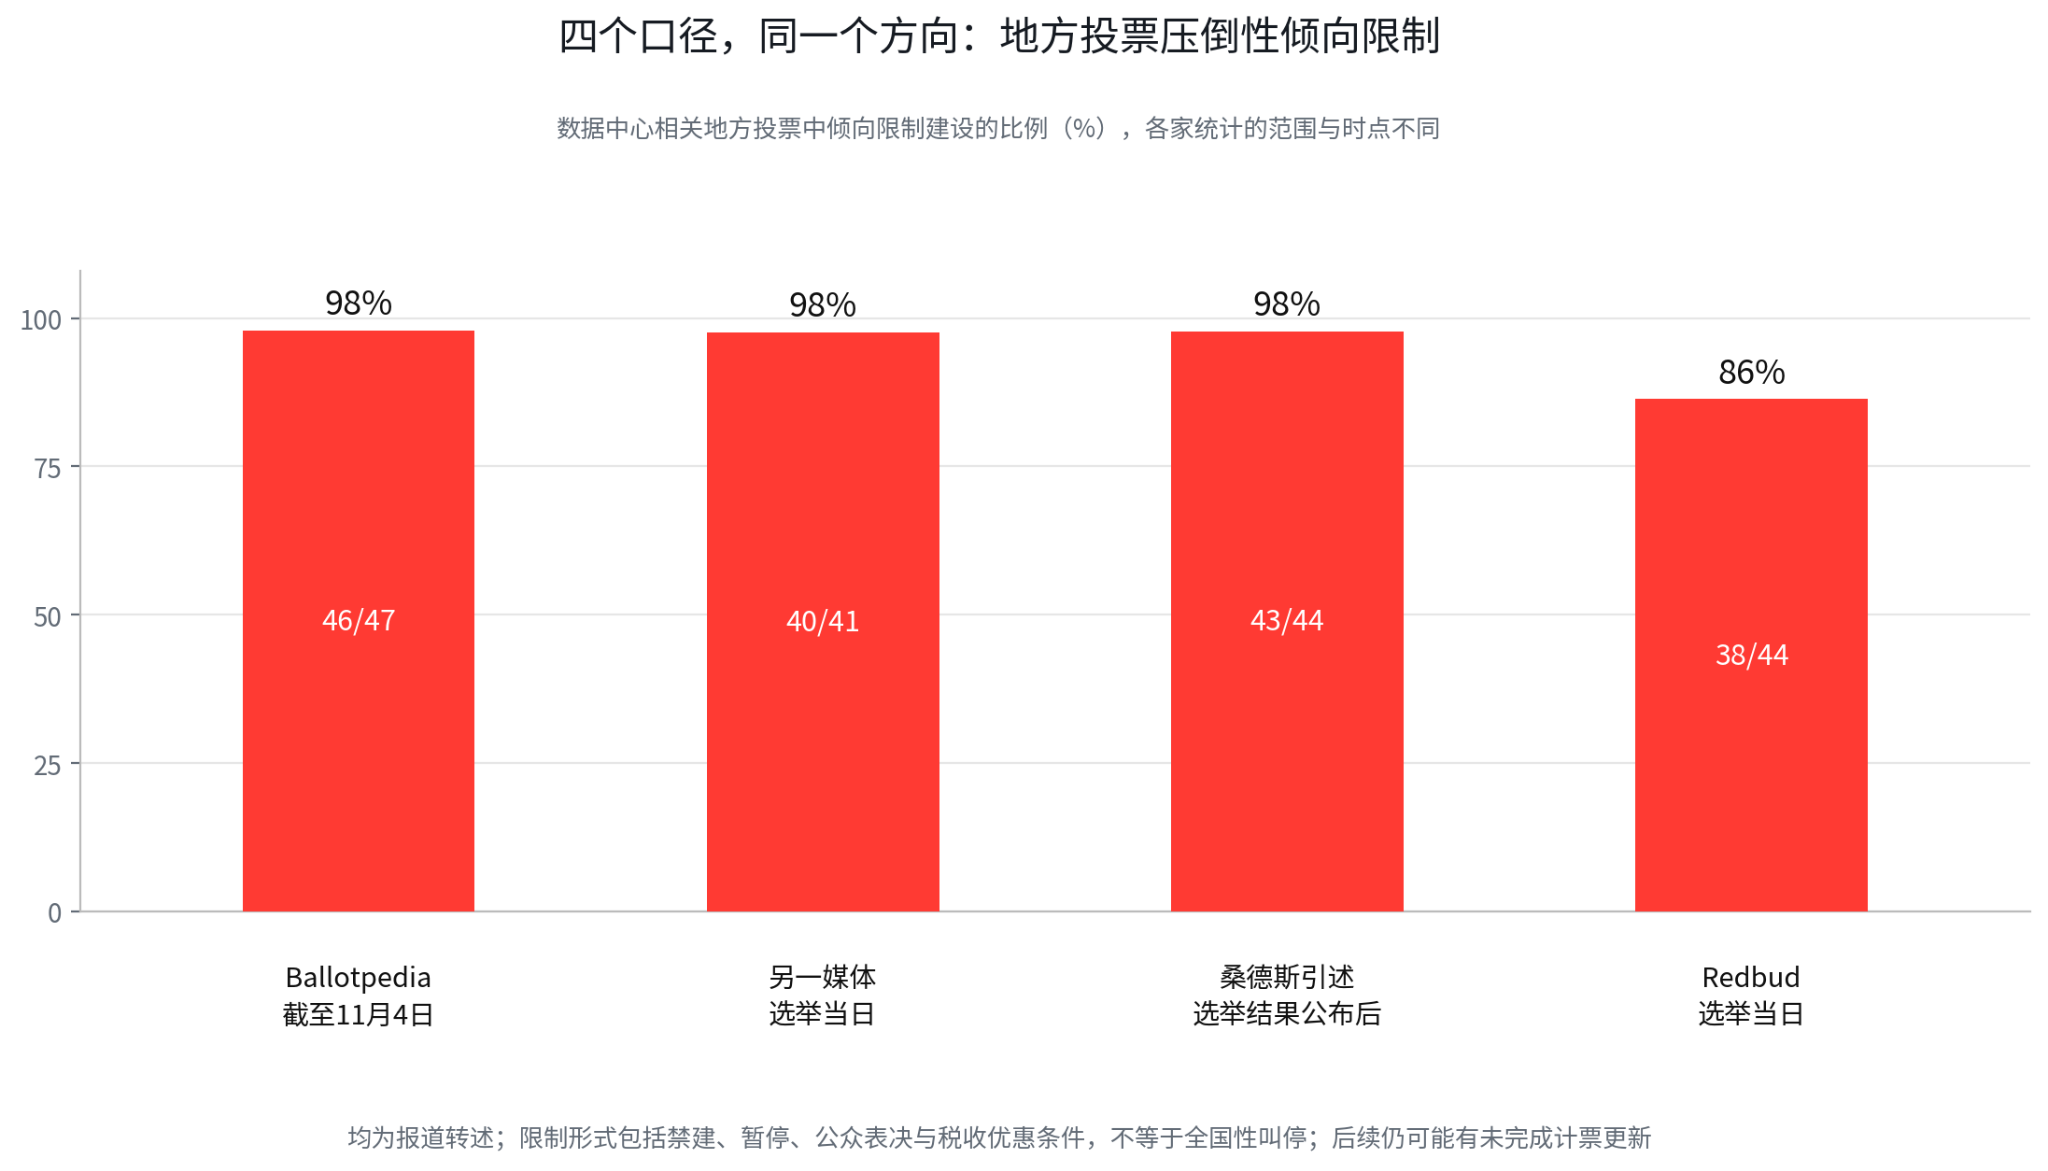
サンダース氏も選挙結果の公表後、全国的なデータセンター建設の一時停止を改めて呼びかけ、44のコミュニティのうち43が地方の制限を支持したという数字を引用した。これは依然として政治的提言であり、議会の審議手続きには入っていない。民主党が議会を掌握しても、米国各地のデータセンタープロジェクトを直ちに停止できるわけではなく、トランプ氏は依然として大統領拒否権を有し、地方の計画やプロジェクトの承認は州、市および関連規制機関の手に分散している。
ストレージ業界にとって、本当に注目すべき問題は対象を変えた。すでに締結した受注のほかに、新規プロジェクトの着工コストと時期が変化するかどうかだ。地方政府が承認のハードルを引き上げ、開発業者により多くの電力、用水、コミュニティ関連コストを負担させ、あるいは税制優遇を厳格化すれば、プロジェクトの資金調達と建設期間が長期化する可能性がある。データセンタープロジェクトが延期されれば、サーバー調達、ネットワーク機器の配備、および付随するDRAMとSSDの受注も遅れる可能性がある。
ストレージ市場への影響には明らかなタイムラグがある。すでに締結された長期供給契約は、一度の選挙結果で自動的に消えることはないが、2027年以降に新規追加されるデータセンタープロジェクトは、投資収益と建設進捗を再評価する必要があるかもしれない。目下締結した受注が一度の選挙で突然ゼロになることはないが、市場が懸念しているのは、今後数四半期の増分需要がもはやこれまでの予想ほど確定していないことだ。
これもまた、先物需要が依然として強いのに株価が下落し始めた理由を説明している。ゴールドマン・サックスの業界会議の議事録は依然としてHBM需要を強気に見ており、供給不足が2028年まで続く可能性があるとしている(10月28日の引用による)。資本市場はAIインフラ投資を二つの問題に分解し始めている。すでに確定した受注が履行できるか、次の新規資本支出が計画通りに着工できるかだ。前者は現在の利益を支え、後者は評価額がさらに拡大できるかを決める。
三、3.5倍のPEは安く見えるが、まさに循環株が最も高い時かもしれない
安いという計算方法は間違っていない。間違っているのは、サイクル天井の利益を分母にしていることだ。
JPモルガンの11月4日のレポートは、ストレージ株の現在の評価額の矛盾を表面化させた。レポートの引用データによると、主要ストレージ株は2026年の高値から平均約45%下落し、同期間にフィラデルフィア半導体指数は約29%下落した。2027年の予想PERは約3.5倍で、別のメディアの引用では約3.6倍であり、両説を併記する。同時に、市場の2026年から2028年のEPS複合成長率の予想は依然として98%と高い(報道の引用による)。
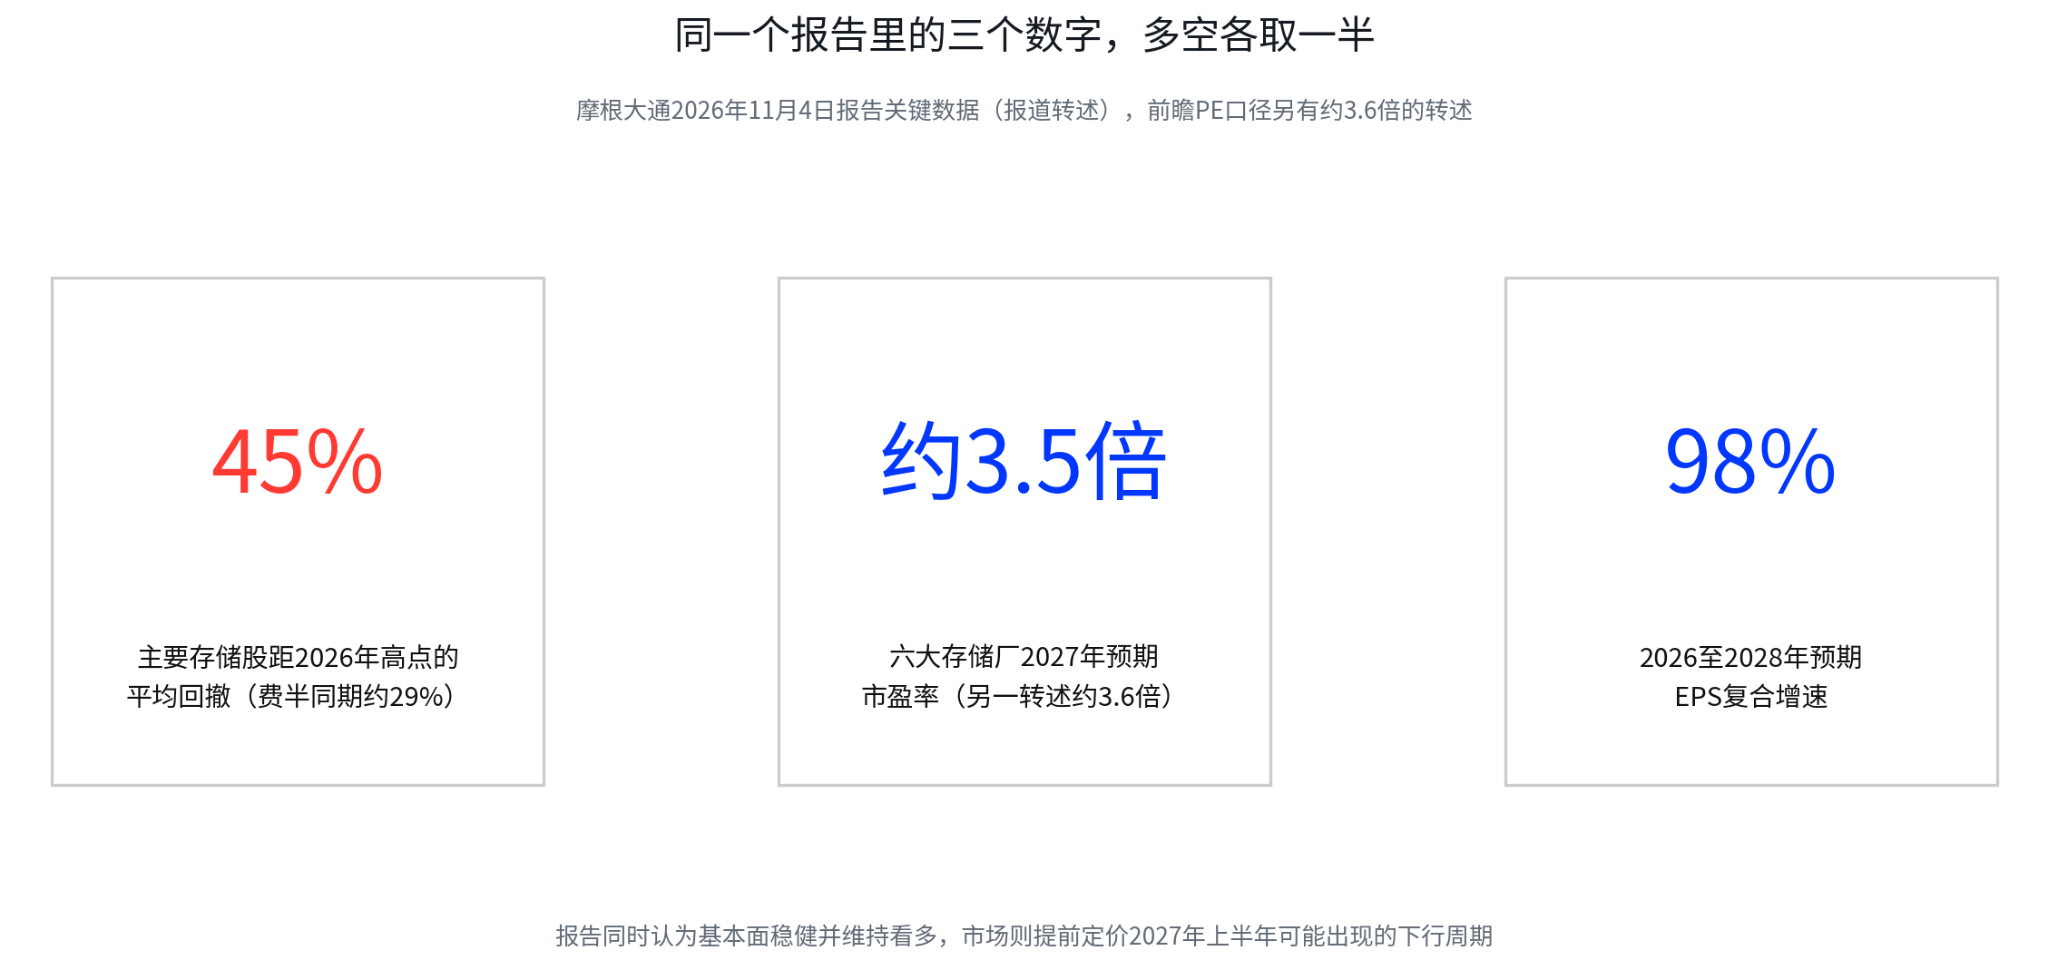
3.5倍のPEにほぼ倍増の利益成長率が組み合わさると、一見すると非常に安い。PERの分母は利益であり、ストレージ価格が急速に上昇し、生産能力稼働率が高水準にあり、製品構成がHBMやサーバー用メモリに傾き続けると、企業の利益は急速に押し上げられる。この時、たとえ株価がすでに大きく上昇していても、利益成長がより速ければ、PEは依然として非常に低い水準にとどまる可能性がある。これが表しているのは別のことだ。市場が現在の利益が何年も続くと信じる用意があるからこそ、安いと言えるのだ。
ストレージ価格がプラトー期に入るか、消費側の需要がコスト上昇によってさらに縮小すれば、利益成長率は売上高より先に変化する可能性がある。利益がサイクル高値から回落すると仮定すれば、本来3.5倍にしか見えなかったPEは、分母が縮小することで急速に安くなくなる。市場が本当に判断すべきは、2年後これらの企業が今日に近い利益水準を維持できるかどうかであり、今年の成績表は入場券にすぎない。
これもまた、株価が決算で過去最高を更新した時に先に下落した理由だ。株価は将来を割り引いており、すでに発表された四半期の成績は過去にすぎない。ストレージ株の評価額の圧縮は、本質的に資金が利益の持続可能性に対してディスカウントを反映している。
ただし、空売り側も供給側の制約を無視できない。SKハイニックスの公式開示によると、2027年から2028年の生産能力の50%超がすでに長期供給契約を締結しており、同社は同時にメモリ不足が2030年まで続くと予想している(同社が10月27日に開示)。同社は、契約が市場相場を反映し、将来の利益の安定に役立つと強調した。サムスンもHBM4、サーバーDRAM、エンタープライズSSDの供給を拡大し続けている。AIサーバー需要は依然として強く、先端プロセス、パッケージング、テスト能力の拡大には時間がかかり、短期的に供給が急速に追いつくことは不可能だ。
強気派も弱気派もAI需要の存在を否定せず、争っているのは高い利益がどれだけ続くかだ。強気派はHBMとサーバー用メモリの構造的不足が2028年まで続くと賭け、長期契約と生産能力の制約が利益を守れると考えている。弱気派が懸念しているのは、価格上昇が最も速い段階はすでに過ぎ、端末のコスト圧力、データセンタープロジェクトの承認、電力制限が今後数四半期で徐々に波及することだ。マイクロンの予想PERも5倍未満で、CEOのメヘロトラ氏の説明は供給が2028年になってようやく徐々に改善するというものだ(11月3日の報道の引用による)。
市場が現在示している3.5倍のPEは、別のことを反映している。資金は今日の利益水準で、今後数年の高い評価額を支払うことを望んでいないのだ。
四、生産能力は何年も前に予約済みだが、固定できないのは利益率
生産能力の確保が解決するのは誰に売るかであり、長期契約が解決するのはどれだけ売るかであり、評価額を本当に決めるのは依然として販売価格と利益率だ。
今後数年の生産能力がすでに顧客によって事前に確保されているなら、市場は一体何を心配しているのか。ここでは三つの概念を区別しなければならない。
SKハイニックスの公式開示は、2027年から2028年の生産能力の半分超が長期契約を締結済みだというもので、これは非常に強い





