


ゴールドマン・サックス:米国株に7つの「回復」シグナルが出現、ただし投資家はまず2026年を乗り切る必要


- 核心見解:ゴールドマン・サックスのストラテジストは、米国株が10月に激しく変動した後、ヘッジファンドの純エクスポージャー、市場の広がりの異常さ、ディフェンシブ株の割高など複数の逆張り指標がすでに現れており、ポジショニング面では回復を支持しているが、資金のデレバレッジはまだ終わっておらず、真の試練は2026年にあると述べた。
- 重要ポイント:
- ナスダック100指数は10月に約7%下落し、AI相場開始以来2番目に悪い月となった。フィラデルフィア半導体指数は200日移動平均線を下回り、355営業日の記録を終了、フォワードPERは約16倍のAIサイクル低水準まで低下した。
- ヘッジファンドの米国ファンダメンタルズ・ロングショート純レバレッジ比率は47%(過去1年間で第7パーセンタイル)に低下。歴史的にこの水準は20%超のドローダウンに対応することが多いが、S&P500は高値から約3%しか下落しておらず、逆張りの乖離が生じている。
- S&P500構成銘柄の80%が上昇した日に指数が下落したのは史上唯一の事例。AIセクターを除くS&P500は今月、2022年以来の最良の月間パフォーマンスとなる見込みで、AI株と非AI株の分断が続いている。
- ディフェンシブ資産のバリュエーションは高止まり:配当利回りファクターは10年間で第90パーセンタイル、バリュエーションファクターは第80パーセンタイルに位置し、低ボラティリティ指数のフォワードバリュエーションはグロース株並みに拡大。アップルはフォワードPER36倍で史上最高のバリュエーションを記録した。
- 指数のインプライド・ボラティリティが追い上げ、VVIXはザラ場で124に達し、オプションの1日出来高は約1億枚と史上4番目の高水準となったが、0DTEストラドルのプライシングには明らかな反応は見られず、Gammaは安定を保っている。
- ヘッジファンドは4週間ぶりに米国株を純買い越したが、その73%はマクロ商品で主にショートカバーによるもので、テクノロジー株の買いは前3週間の売却量の40%に相当するのみで、Mag 7のロングポジションは依然として年内高値に近い水準にある。
- 個人投資家の行動は「無条件の押し目買い」から「まず聞いてから買う」に変化し、クレジット市場はAIの資金調達需要が予想を下回る可能性を示唆。オプション市場は2027年の指数内相関を約20%という歴史的低水準にプライシングしている。
原文著者:許超
原文ソース:華爾街見聞
米国株は10月、激しい乱高下の中で取引を終えた。ゴールドマン・サックスのデリバティブストラテジスト、Brian Garrett氏は最新の週報で7つの市場「修復」シグナルを整理し、現在のポジショニングとセンチメントが逆張り買いの根拠を示していると指摘した。ただし同氏は同時に、本当の試練はまだ終わっていないと認めている。「我々はまず2026年を乗り切る必要があるだけだ」。
ナスダック100指数は10月に累計約7%下落し、2023年にAI相場が始まって以来2番目に悪い月となり、年間で3回目の調整に陥った。半導体株は金曜日に1日で7~8%急落し、15年以上ぶり3番目の大きさの1日相対下落率を記録した。フィラデルフィア半導体指数は355営業日連続で200日移動平均線を上回っていたが、金曜日に同線を割り込み、現在は7月の安値を試している。S&P500指数は週間で0.6%下落し、7580ポイントで引けた。
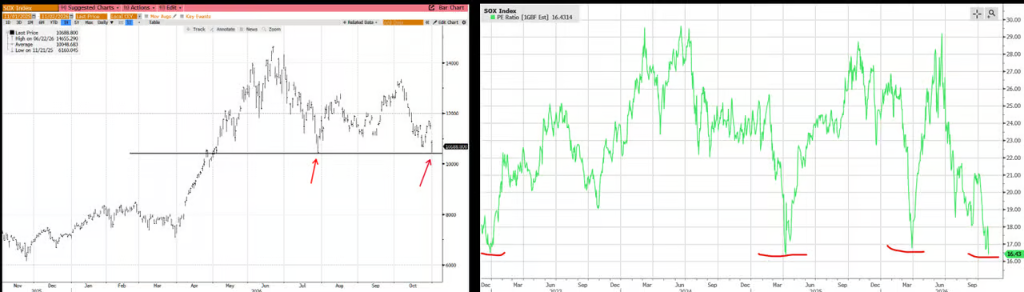
しかしGarrett氏は、スポット価格が引き続き下押し圧力にさらされているものの、「いくつかの逆張り指標が浮上しており、現在の値動きが一定の修復的な特徴を備えている可能性を示唆している」と指摘する。ゴールドマンのプライムブローカレッジ(PB)データによれば、ヘッジファンドの現在のネットエクスポージャー水準は歴史的に20%超のドローダウンを伴うことが通常だが、S&P500は現在、史上最高値から約3%しか調整していない。この乖離自体が逆張りシグナルを構成している。
半導体株の355日連続記録が終了、バリュエーションはAIサイクルの低水準に
ゴールドマンのTMT専門家Peter Callahan氏は、フィラデルフィア半導体指数が金曜日の終値で200日移動平均線を割り込み、355営業日連続で同線を上回る記録に終止符を打ったと指摘した。これは過去10年で3番目に長い連続強気サイクルであり、現在は7月の安値を試している。半導体セクターのフォワードPERは約16倍まで低下し、今回のAIサイクルのバリュエーション低水準に達している。
この下落を引き起こしたのは、一週間に集中した決算シーズンだった。Callahan氏は、関連データポイントが「一定程度、成長率の転換点の特徴を示している」とみるが、これらのシグナルは「いずれもAI中核複合体の外側から来ている」と強調し、アマゾンが示したAWSの今後2年間の収益見通しを根拠として挙げた。
翌日の反応はさらに激しかった。NOWは1日で25%下落、INTCは30%下落、RDDTは30%下落、FFIVは20%下落し、複数の銘柄が史上最悪の決算後パフォーマンスを記録した。Callahan氏は原因をポジションの混雑、決算カレンダーの圧縮、そして継続する業界の構造的論争に帰している。
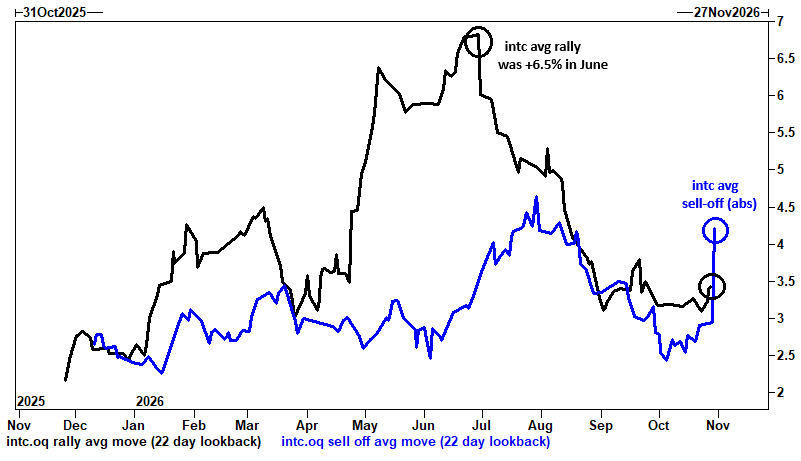
Garrett氏はさらに、市場ボラティリティの方向性が切り替わった——株式は「もはや上方に崩壊しない」と指摘する。インテルを例に挙げると、今年6月には1日平均上昇率が6.5%に達していたが、現在は1日平均下落率が平均上昇率を超えている。半導体ETFとQQQも同じ法則を示しており、下落日の平均変動幅が再び上昇日を上回っている。Garrett氏の言葉を借りれば、株式は「再び株式のように機能し始めており——下方向のボラティリティが上方向よりも極端になっている」。
指数ボラティリティが追い上げ、しかしGammaは微動だにせず
Garrett氏が挙げた最初の逆張りシグナルは、マクロレベルでの株式インプライド・ボラティリティがついに「追い上げ」を始め、すでに恐慌を十分に織り込んでいた個別株ボラティリティとクレジット市場に追いついたことだ。
ゴールドマンのデリバティブチームの週次レポートによれば、ナスダック100指数の1カ月インプライド・ボラティリティは1取引日で約2ボラティリティ単位急上昇し、顧客が初めて指数の下方向ヘッジや半導体セクターのプットオプションのフロー変化を追い買いする動きが現れた。S&P500は一時、中期CTA(トレンドフォロー戦略)の閾値を下回った。QQQの実現ボラティリティのインプライド・ボラティリティに対する乖離幅は、過去1年で最も顕著な単一イベントの一つだった。
ボラティリティのボラティリティも同時に急騰した。VVIXは一時124まで上昇し、特定の地政学衝突勃発以来の高水準となった後、やや反落した。米国株オプションの金曜日の1日出来高は約1億枚に達し、史上4番目の高記録となった。
唯一動かなかったのはGammaだ。Garrett氏は「指数の1日実現変動幅は小さくなかったにもかかわらず、0DTEストラドルの価格設定には明確な反応が一向に見られなかった」と指摘する。S&P500を例に挙げると、アップル決算と中間選挙の二重のカタリストをカバーするストラドルのコストはわずか150ベーシスポイントで、金曜日単日の実現下落幅180ベーシスポイントを下回った。年末の方向性インプライド・ボラティリティについては、S&P500が±5.1%、ナスダック100が±7.8%、ラッセル2000が±6.3%となり、大型株のボラティリティが再び小型株を上回った。
ヘッジファンドのネットエクスポージャーが「弱気相場級」に、しかし指数は下落せず
2番目の逆張りシグナルはゴールドマンのプライムブローカレッジデータから来ている。ヘッジファンドは4週間ぶりに米国株をネット買い越し(+1.1標準偏差)したが、買いの73%はマクロ商品によるもので、主に売り方の買い戻しが中心だった——米国上場ETFのショートポジションは4.8%減少し、6カ月超ぶり最大の週間買い戻し幅となり、テクノロジー、大型株、クレジットETFが主導した。
テクノロジーがその週のネット買い越し額が最も多いセクターだったものの、ゴールドマンのプライムブローカレッジチームの集計によれば、この買い(木曜日時点)は過去3週間の売り量の約40%に過ぎず、「マグニフィセント・セブン」(Mag 7)は過去5取引日のうち4日間でネット売り越しとなり、「リスク選好がほとんど実質的に回復していないことを示している」。
注目すべきは、Garrett氏がMag 7は依然として現在のTMTの中で「ポジションが蓄積し続けている数少ない領域の一つ」であり、ロングポジションは年内高値に近いと指摘している点だ。市場はテクノロジーを売りながら、むしろポジションが最も集中しているその部分に未練を残している。
より重要なデータは、米国ファンダメンタルズのロング・ショート・ネットレバレッジ率が47%に低下し、過去1年の第7パーセンタイルに位置していることだ。Garrett氏がこのデータとS&P500のドローダウン幅で回帰分析を行ったところ、このネットエクスポージャー水準は歴史的に20%超のドローダウンに対応することが通常だが、現在の指数は史上最高値から約3%しか下落していない。言い換えれば、ヘッジファンドのポジションはすでに「まだ起きていない弱気相場」に備えて前倒しで準備しており、これこそが逆張り強気の根拠を構成している。
構成銘柄の80%が上昇、しかし指数は下落:「防御株は高い」
4番目と5番目のシグナルは市場の内部構造から来ている。木曜日、S&P500は406銘柄が上昇して引け、2026年以来最高の割合を記録した回数の一つとなったが、指数はその日も下落して引けた。Garrett氏は全下落取引日と当日上昇銘柄比率の散布図を作成したところ、木曜日のデータポイントは孤立して外れていた——構成銘柄の80%が上昇しながら指数が下落するのは、歴史上ほぼ唯一の例だ。
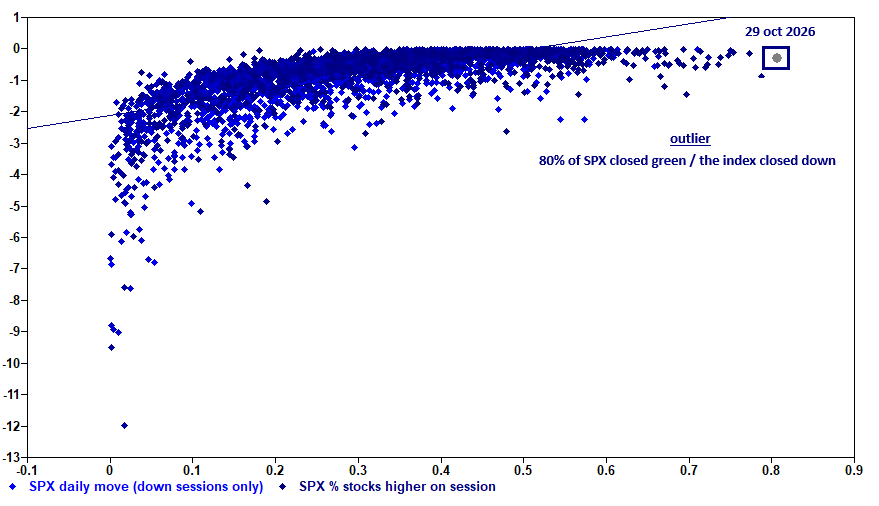
その背景にはAI株と非AI株の持続的な分裂がある。ゴールドマンのAIウィナー・バスケットは引き続き下押し圧力にさらされる一方、AIセクターを除いたS&P500(S&P ex-AI)は今月、2022年以来の最良の月次パフォーマンスを記録する見込みだ。同時に、米国債(TLT)とAIウィナー・バスケットは約-0.7の2週間相関を示し、過去2年の低水準圏に近づいており、「AI下落、債券上昇」という古典的なリスク回避の構図が現れている。
バリュエーション面では、S&P500は年初来累計10.7%上昇したが、フォワードPERはすでに2026年の最低水準である約19倍まで低下している——指数が上昇しながらバリュエーションが「下方に追いついて」利益に並ぶ形となり、逆張りシグナルを構成している。しかし「防御はすでに高い」:配当利回りファクターは過去10年の第90パーセンタイル、バリュエーションファクターは第80パーセンタイルに位置する。一方、モメンタムファクターはわずか第30パーセンタイル、グロースファクターは第40パーセンタイルだ。低ボラティリティ指数のフォワードバリュエーション倍率はすでにグロース株の水準まで拡大している。
Callahan氏は「ポートフォリオを広げる」議論が増えているものの「言うは易く行うは難し」と書いている。非AIセクターが主導する取引日は往々にして「ポジションが解体される」不安感を与え、しかもAIの破壊的ナラティブに本当に邪魔されない非AI銘柄を見つけるのは難しい。同氏は現在有効な個別株として、AAPL、SNPS、ADI/TXN/NXPI、SPOT、V/MA、EBAY、LYVを挙げている。
アップルが史上最高のバリュエーション、中間選挙はディスカウント価格
今週の市場カタリストは非常に集中的だ。アップル(AAPL)が月曜日の引け後決算、AMDとANETが火曜日決算、火曜日には中間選挙(Kalshiは民主党の全面勝利確率を65%と予測)、水曜日には財務省の借り換え詳細(QRA)、そして金曜日には非農業部門雇用統計(前月は+2.9万人)が控える。S&P500の今週のインプライド変動幅は1.84%だ。
Callahan氏は5銘柄に注目している。アップルはフォワードPER36倍で史上最高の絶対バリュエーションを記録し、S&P500に対して17倍のプレミアムをつけ、相対バリュエーションの記録を更新した——最後のリスク回避資産とみなされる超大型株にして史上最も高価な銘柄であり、「防御は高い」というロジックを裏付けている。
中間選挙について、Garrett氏は指数全体にとって「イベントにはならない」と予想するが、テーマ別バスケット戦略が本領を発揮する時だと考えている。同氏が最も注目すべきペアトレードとして挙げたのは、再生可能エネルギーと電力網関連をロングし、同時にハイパースケールデータセンターとデータセンター設備セクターの下方向ヘッジを買うことだ——「誰がデータセンターの電力代を払うのか」は、米国株の中で「最も過小評価されている選挙敏感テーマ」だと同氏は考えている。
最後の2つのシグナル:AI資金調達期待の逆転、個人投資家が「聞いてから買う」ように
Garrett氏の最後の2つの逆張りシグナルはややソフトなものだ。その6:クレジット市場の専門家がAI資金調達需要が予想を下回る可能性を示唆し始めており、ハイパースケールクラウド事業者の債券市場への依存が弱まれば市場の不安緩和に寄与するが、「実現には時間がかかる」。
その7はGarrett氏が最も得意げに語るものだ——彼の大学の同級生と義父の行動がすでに警告シグナルを発し始めている。この層は「無条件に押し目買いする」状態から「少なくとも一言聞いてから買う」状態へと変わった。Garrett氏は個人投資家が「エージェント化転換の前夜」にあると考え、ある広告を例に挙げる。子供たちがお菓子をもらいに出かけている隙に、その広告は「7分であなたのエージェント・オプション戦略を設定」と約束しているのだ。
総合的に見て、Garrett氏はポジショニング面のシグナルが修復を支持していると考える。ネットエクスポージャーはすでに歴史的に20%超のドローダウンに対応する





