


Bitget x Reality x Keyring:rTokenを活用した株式ベーシス戦略の分散化


- 核心的見解:BitgetはKeyring、Realityなどと共同で、ルールベースのトークン化株式ベーシス指数およびオンチェーン貸付市場を立ち上げる。rTokenを担保として活用し、永久先物契約によるヘッジを組み合わせて資金調達率プレミアムを獲得することで、従来は中央集権的な証拠金に依存していたベーシス戦略をDeFiインフラへ移行させる。
- 主要要素:
- 戦略ロジック:rTokenの現物を保有しつつ、対応する永久先物を売り建てることでデルタニュートラルポジションを構築し、プラスの資金調達率を獲得する。グロスプレミアムは約11%〜14%と試算される。
- 貸付メカニズム:借り手はrTokenを担保として預け入れ、ステーブルコインを借り入れる。これはレポ融資に類似しており、「循環貸付」によるレバレッジ拡大をサポートする。LTVは50%を想定し、株式エクスポージャーは最大2倍となる。
- シミュレーション実績:サンプル内の年率純リターンは約7%、サンプル外は約4%、シャープレシオはそれぞれ約6と9超、最大ドローダウンは約60ベーシスポイントであり、結果はコスト前提に敏感である。
- リスク管理:rTokenのオラクルは、米国株式市場の取引時間中は公式価格を使用し、それ以外の時間帯はHyperliquidの気配値を使用する。市場休場期間中に担保価値が下落し、強制決済が発動するリスクが存在する。
- エコシステム統合:Realityはトークン化株式とRFQを提供し、Keyringは指数の方法論と[un]windの強制決済を担当し、IPOR Fusionは金庫の執行を提供し、1Tokenはポートフォリオ管理とリスク管理を提供する。
- 流通計画:一部の商品はBitgetの資産運用を通じて流通させる予定だが、商品審査、適格要件および可用性に応じて異なる。

Bitget と Keyring は、ルールベースの株式ベーシス指数の開発で協業しており、Reality の rToken を活用して関連するオンチェーン貸付市場を構築しています。
Reality はトークン化された株式エクスポージャーを提供し、Keyring は指数の方法論の開発と関連する貸付市場の構築を担当します。この指数は、rToken の保有とヘッジ用の株式無期限先物ポジションを組み合わせることで、ファンディングレートとベーシスの機会を捉えることを目的としています。一部の商品は Bitget 理財を通じて提供される予定ですが、商品審査の結果、適格性要件、および可用性によって異なります。
今回の協業は、Reality のトークン化株式インフラ、Keyring のルールベース投資戦略と貸付市場、IPOR Fusion のオンチェーン金庫インフラ、そして 1Token のポートフォリオ管理およびリスク監視ツールを統合するものです。協業各社は、これらのコンポーネントがオンチェーン株式ベーシス商品の開発をいかに支援できるかを共に探求しつつ、伝統的市場と分散型市場にまたがる戦略が直面する運用、流動性、リスク管理の課題に対処していきます。
Bitget と Reality:株式ベーシス戦略
Reality は rToken を通じてオンチェーン株式エクスポージャーを提供しています。トレーダーは Bitget 取引所または Bitget Wallet X を通じて rToken を購入できるほか、Reality の見積依頼(RFQ)サービスを通じて直接購入することもできます。
Reality の rToken はベーシス取引におけるオンチェーン株式ポジションを構成すると同時に、関連する貸付市場の担保としても機能します。Reality の RFQ サービスと Bitget Wallet は、rToken の流動性および取引執行インフラへのアクセスを支援し、適格な参加者と金庫がトークン化株式エクスポージャーを取得できるようにします。ただし、適用される決済条件に従うものとします。
トークン化株式により、株式エクスポージャーを分散型貸付および投資インフラと直接組み合わせることが可能になり、オンチェーン戦略がベーシス取引に参加しやすくなります。通常、別個の証券会社と資金調達の取り決めを必要とする伝統的な株式とは異なり、rToken はベーシス取引における株式ポジションとしても、オンチェーン貸付市場の担保としても機能します。これにより、投資家はトークン化株式の保有とヘッジ用の無期限先物ポジションを組み合わせつつ、分散型インフラを活用して資金調達を管理し、ルールベースの戦略を実行することができます。
rToken を用いた株式ベーシス取引
リスクプレミアムとは、ある種のリスクを引き受けることに対してトレーダーが得る、無リスク金利を上回る超過収益のことです。ベーシスとは、現物価格と、対応する先物または無期限先物から得られるトータルリターンとの間のスプレッドまたは差を指します。
株式ベーシス取引は、ロングがショートに支払うファンディング費用を捉えることを目的としています。

データ出典:Keyring Research、2026年1月~7月
ファンディングレートがプラスの場合、トレーダーは対応する rToken を保有し、その無期限先物をショートすることでファンディング費用を獲得できます。この操作は株価エクスポージャーをヘッジすることを目的としており、デルタニュートラルなベーシス取引を構築します。
ベーシス取引の分散化
「株式ベーシス戦略は伝統的に中央集権型取引所に依存しており、統一された証拠金フレームワークの下で現物とデリバティブのポジションを管理してきました。クロスマージン機制により、あるポジションの収益と担保価値を、ポートフォリオ内の他のポジションの証拠金要件を支えるために使用することができ、各取引ごとに個別に担保バッファーを維持する必要が減少します。
しかし、カストディ、取引執行、証拠金管理を単一の仲介機関に集中させることは、カウンターパーティリスクとオペレーショナルリスクを導入します。大手中央集権型市場参加者の相次ぐ破綻により、これらの機能を相互に分離しつつ、ヘッジポジションの管理に必要な資本効率を維持できる構造に、市場の注目がより集まるようになりました。
分散型貸付および取引執行インフラは別の選択肢を提供し、トークン化株式担保、資金調達の取り決め、デリバティブエクスポージャーを複数の相互接続されたプロトコル間で管理することを可能にします。このアプローチは単一の仲介機関への依存を低減できる一方で、スマートコントラクト、クロスチェーンブリッジ、価格オラクル、流動性の分散に関連するリスクももたらします。したがって、効果的なリスク管理には、信頼性の高い担保評価、十分な証拠金バッファー、そして取引所をまたいだ協調的な執行が必要です。」
レバレッジ源としての貸付市場
貸し手はステーブルコインを貸付プールに預け入れます。借り手は Reality の rToken を購入し、担保として預け入れます。プールはその rToken 担保に基づいてステーブルコインを貸し出します。借り手はプールに利息を支払い、プールは手数料を差し引いた後に利息を貸し手に分配します。ローン規模が担保価値に対して過大である場合、プールはその担保を売却することができます。
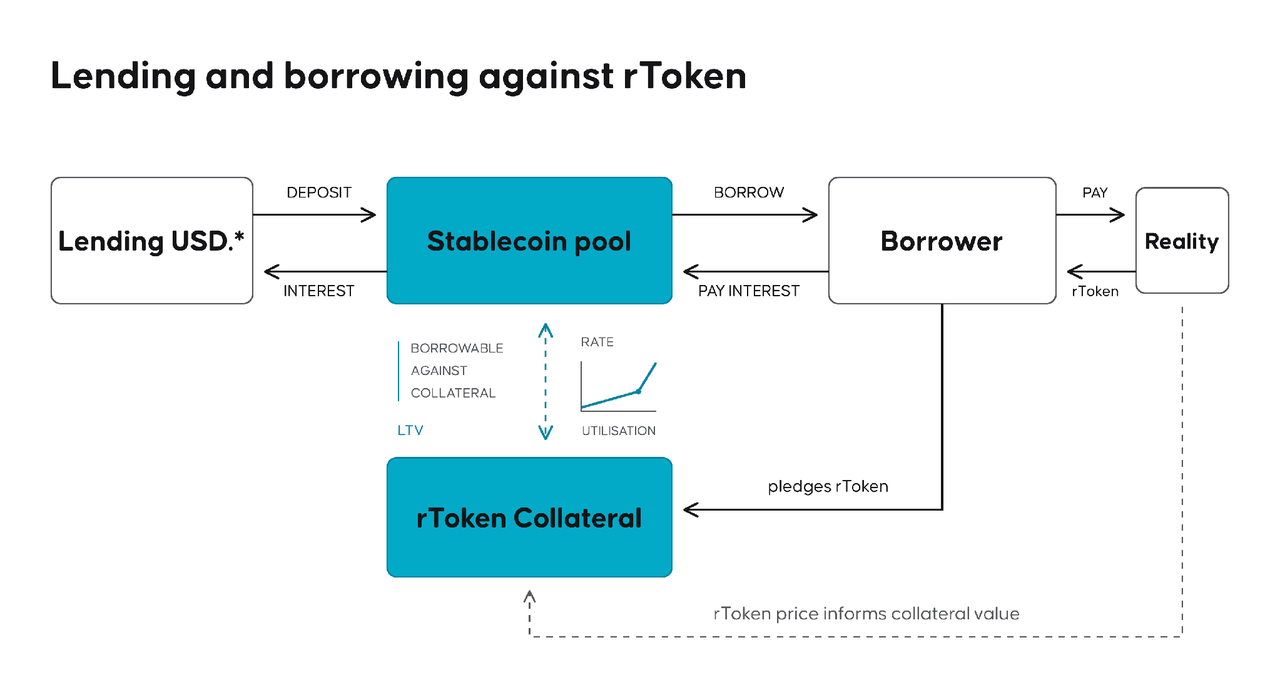
この構造はレバレッジ源として機能し、借り手が市場に上場されている担保資産を通じてより大規模なポジションを構築できるようにします。この手法は DeFi 業界では一般に「ルーピング」(looping)と呼ばれ、借り手は取引所に証拠金口座を開設することなく、トークン化株式に対してレバレッジエクスポージャーを得ることができます。
この担保貸付構造が果たす資金調達機能は、伝統的市場におけるレポ(repo)に類似しており、投資家がトークン化株式の保有に基づいて資金調達を受けられるようにします。
適格な Bitget ユーザーにとって、この提案された貸付構造は、rToken を担保とする超過担保型貸付によって生み出される収益を得られる可能性をもたらします。具体的な収益水準は、借入需要、適用される手数料、担保評価、清算リスクなどの要因によって異なります。Keyring は機関投資家グレードのリスクフレームワーク(すなわち ISDA 標準化初期証拠金モデルのパラメータ)をその分散型貸付フレームワークに導入し、担保および証拠金要件に対して構造化された管理手法を提供します。
ステーブルコイン貸付と株式ベーシス指数エクスポージャーは、2 種類の異なる商品です。ステーブルコインの貸し手が獲得するのは、借り手が支払い、適用される手数料を差し引いた後の利息です。一方、指数投資家が獲得するのは、rToken と無期限先物の組み合わせ戦略の純パフォーマンスであり、ファンディング費用およびベーシスに関する損益を含み、資金調達コストと取引執行コストを差し引いたものです。以下に示す指数パフォーマンスは、ステーブルコインの貸し手が得るリターンを表すものではありません。
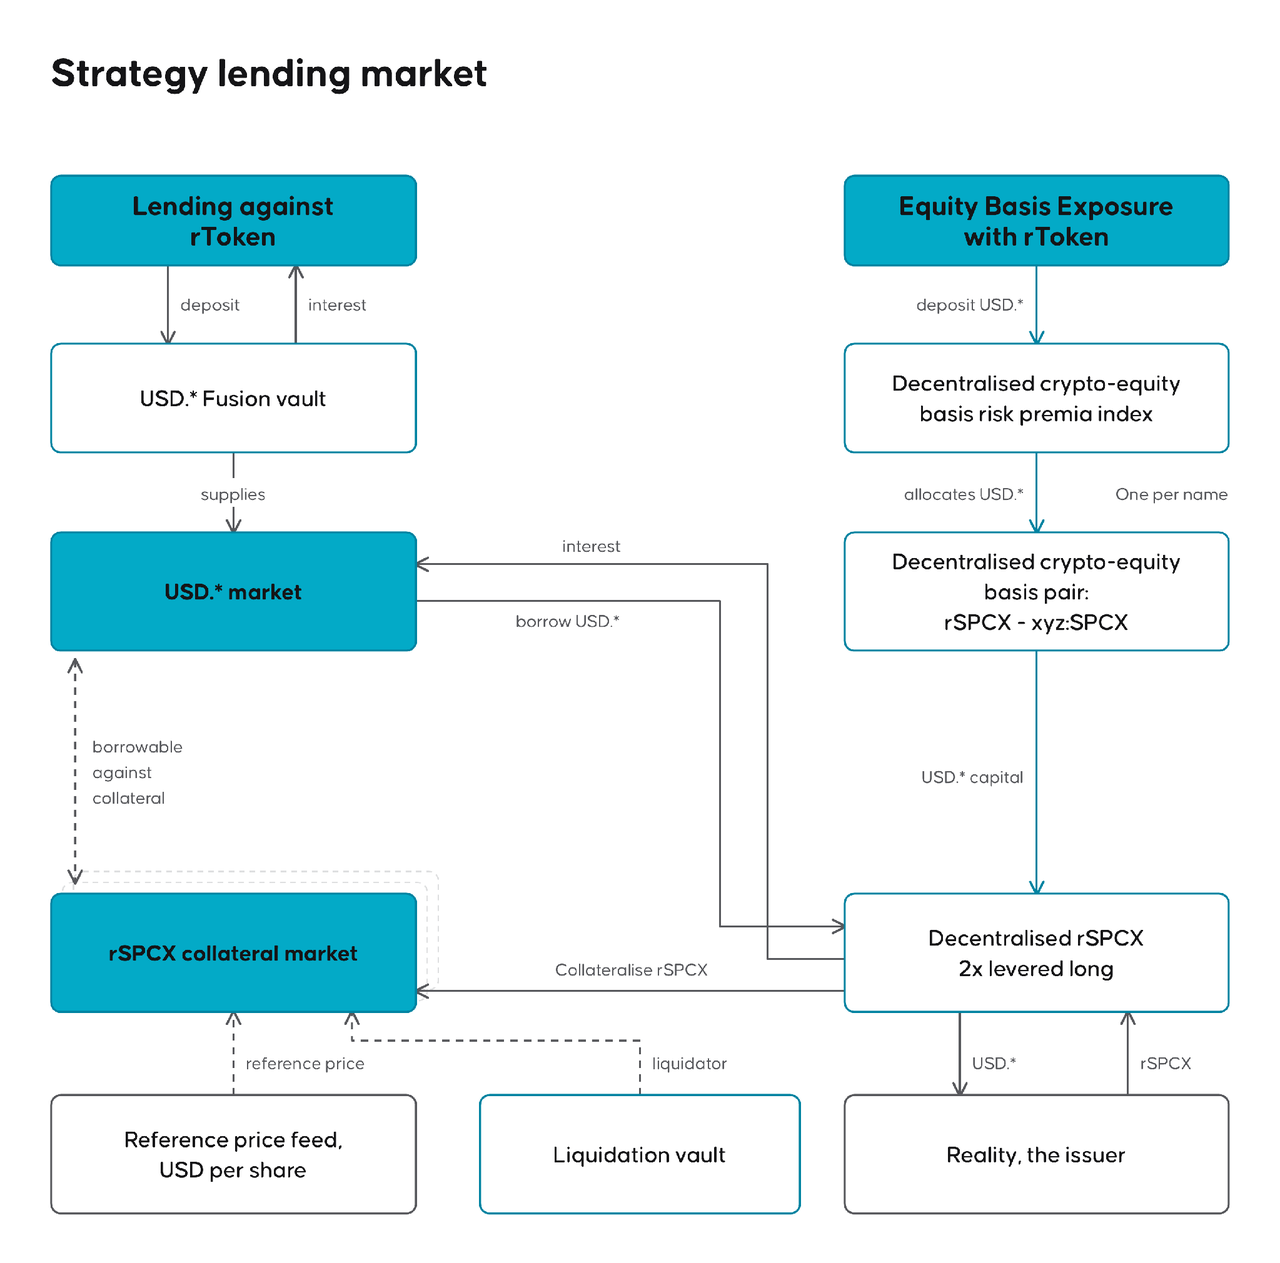
特に注目すべき問題は、貸付市場における rToken ポジションの価値を、Hyperliquid 上のショートポジションと相互にバランスさせる必要があり、かつ貸付市場が rToken 価格を正確に評価できなければならないという点です。これこそが、クロスマージン機制がどの市場においても極めて重要な理由です。
Reality の rToken 価格オラクルは、米国株の通常取引時間中は公式価格ソースを採用し、それ以外の時間帯は Hyperliquid の見積価格を採用します。これらの価格データは担保評価を支えるために使用されますが、取引所をまたいだ証拠金ヘッジは、適用される具体的な市場およびアカウントの取り決めによって異なります。このベーシス戦略では、貸付ポジションと無期限先物の証拠金を協調的に管理することも必要です。
例えば、米国株式市場が休場の際に対応する無期限先物価格が大幅に下落した場合、そのオラクルが通常取引時間外に Hyperliquid の見積価格を採用するため、rToken の担保評価もそれに伴い下落する可能性があります。たとえ対象株式がその期間に取引されていなくても、これにより貸付ポジションの借入能力が低下し、清算が引き起こされる可能性があります。同時に、ショート無期限先物ポジションから生じる収益は、プロトコルをまたいで自動的に担保価値の下落を相殺するものではありません。これは、市場の変動期間中における協調的な証拠金管理、信頼性の高い価格データソース、十分な流動性がポジション管理にとって重要であることを浮き彫りにしています。
清算の段階では Keyring の [un]wind 商品が採用され、Reality RFQ と連携して担保の償還と債務の返済を調整します。決済は複数の取引日にわたり米国株の通常取引時間内に完了する必要がある場合があります。このメカニズムは、大規模な rToken ポジションの秩序ある清算を支援することを目的としており、具体的な結果は償還能力、決済時点、および最終的に回収される金額によって異なります。
オンチェーン指数戦略
Reality の rToken は、これらの指数戦略にオンチェーン株式ポジションを提供します。
定量投資戦略(Quantitative Investment Strategies、QIS)は広く普及している商品の一種であり、伝統的に投資銀行が創設し、既知の市場の非効率性(すなわちリスクプレミアム)を透明な方法で捉えたいと考える顧客向けに発行されてきました。
スマートコントラクトは、指数計算、取引執行、リスク管理のうち、伝統的に中央集権型金融仲介機関への依存が必要とされてきた部分を自動化することができます。これらはルールベース戦略を実施するためのプログラマブルなフレームワークを提供し、自動執行、透明なリスクパラメータ設定、および分散型金融インフラとの統合を可能にします。IPOR の Fusion 金庫インフラは、スマートコントラクトを通じて事前に設定された投資権限を執行し、取引可能な資産範囲、承認された市場、リスク限度、および取引執行ルールを強制します。これにより、この戦略は完全にプログラマブル化されると同時に、その実施が既定のルールブックに厳密に従うことが確保されます。
戦略構築の面では、QIS が直面する一般的な課題は、戦略がスケーラブルな方法で潜在的なリスクプレミアムを正しく捉えられるようにする方法です。そのためには、シンプルかつ堅牢なルールブックが不可欠です。
分散型で堅牢な戦略ルールブック
この指数は、3 つの中核的なステップを中心に構築されたルールベースの方法論に従います。
- 適格なトークン化株式および対応する無期限先物市場の範囲を確定する
- 過去 3 週間における適格なベーシス機会を順位付けする
- 事前に設定されたポートフォリオ構築、流動性、およびリスク管理の制約条件に基づいて資金を配分する
その複雑さは、突発的な事象に分散型かつトラストレスな方法で対応する方法にあります。例えば、クロスチェーンブリッジの障害シナリオに対する証拠金バッファールールの設定がその一例であり、また、取引コストをどのように考慮し、スリッページと取引執行の問題を適切に処理するかも別の例です。
以下の分析は、2025年12月15日から2026年10月19日までの期間におけるシミュレーションされた純ファンディング費用収益に基づいて、このルールベースの株式ベーシス指数の過去のパフォーマンスを評価するものです。データセットは、戦略パラメータを決定するためのインサンプル期間と、初期キャリブレーションウィンドウ外のパフォーマンスを評価するためのアウトオブサンプル期間に分かれています。このシミュレーションは、取引制約、取引執行コスト、資金調達の仮定、およびポートフォリオ集中度制限も考慮しています。
上記の結果はすべて過去のシミュレーションに基づくものであり、採用された仮定に敏感であり、実際の取引執行状況や将来の市場動向を反映できない可能性があります。
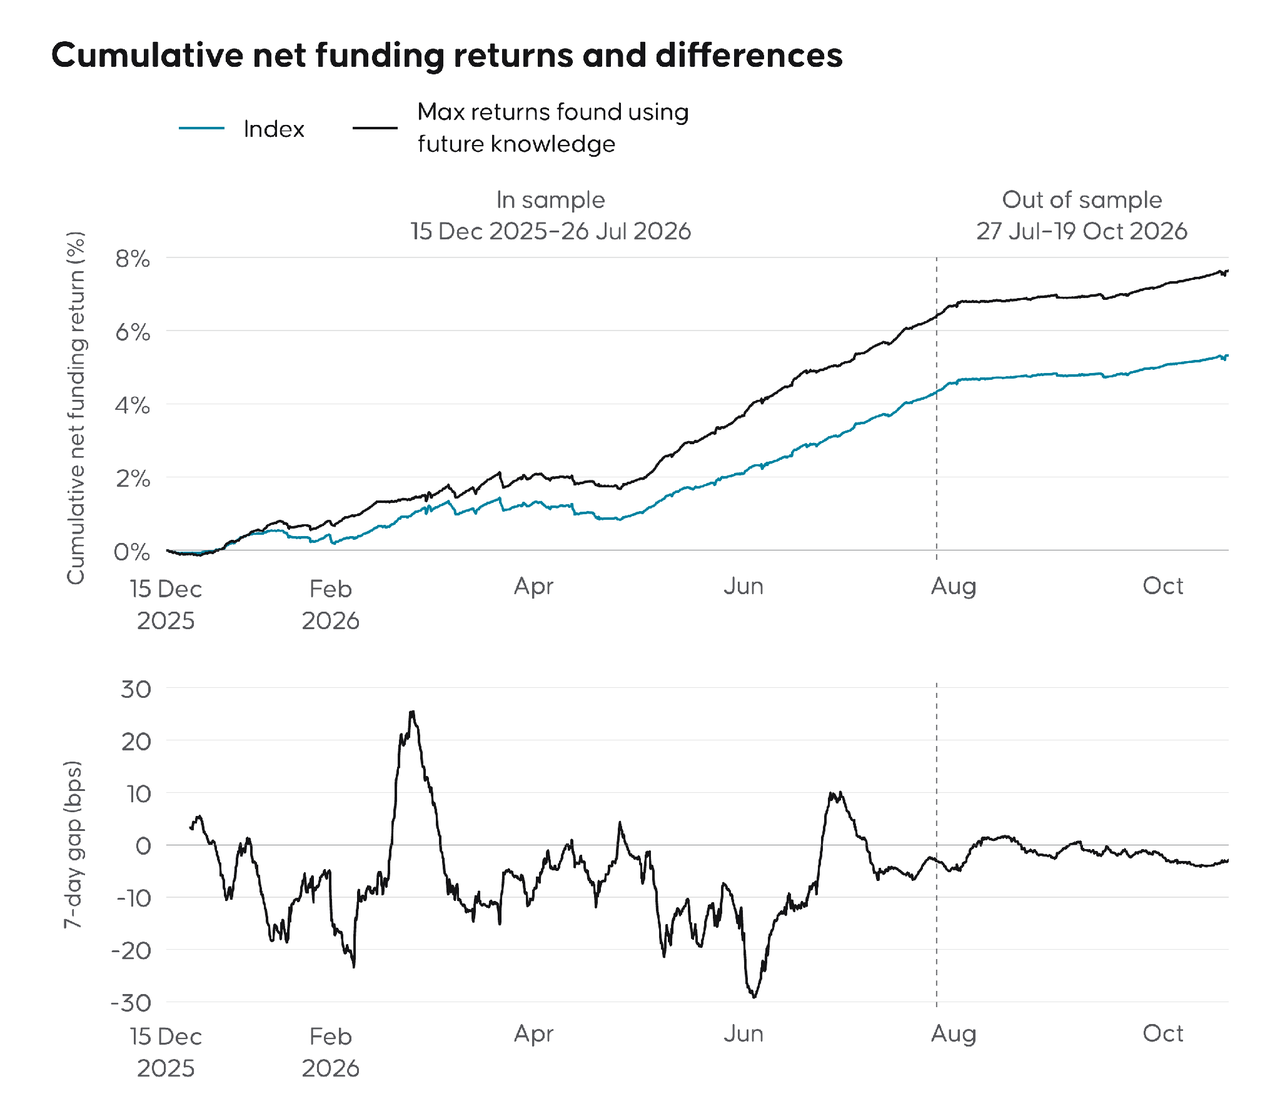
この指数はまた、将来の市場情報を利用して構築された理論上の最大リターンポートフォリオとも比較されています。この仮説的なベンチマークは、モデルで設定された取引制約(1 日あたりの出来高制限、スリッページ、集中度制限、証拠金要件を含む)の下で達成可能な最高の累積リターンを測定するものです。これは取引発生時に投資家がまだ入手できない情報に依存しているため、遡及





