






AIエージェントが自律的な支払いを開始する時:CoboのLucasが語るステーブルコイン決済とセキュリティインフラ


AIエージェントは情報処理から自律的な実行へと移行しつつあり、決済もその一環となり始めている。
AIが自律的にAPIを呼び出し、計算リソースを購入したり、オンチェーン取引を完了したりできるようになると、決済の開始者、取引頻度、金額構造もそれに伴って変化する可能性がある。特に高頻度・少額のマシン間決済は、従来の決済チャネルのコスト構造や、資金の安全性と権限管理に新たな課題を突きつけている。
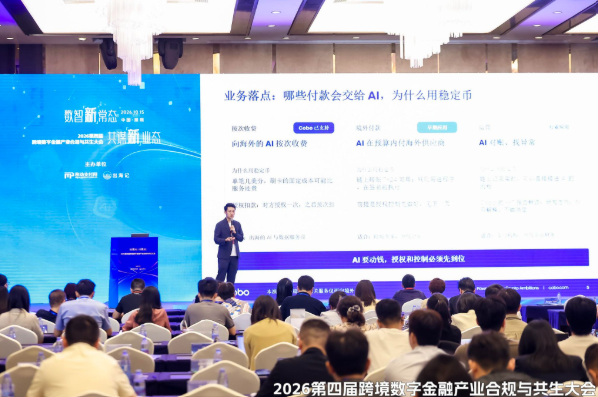
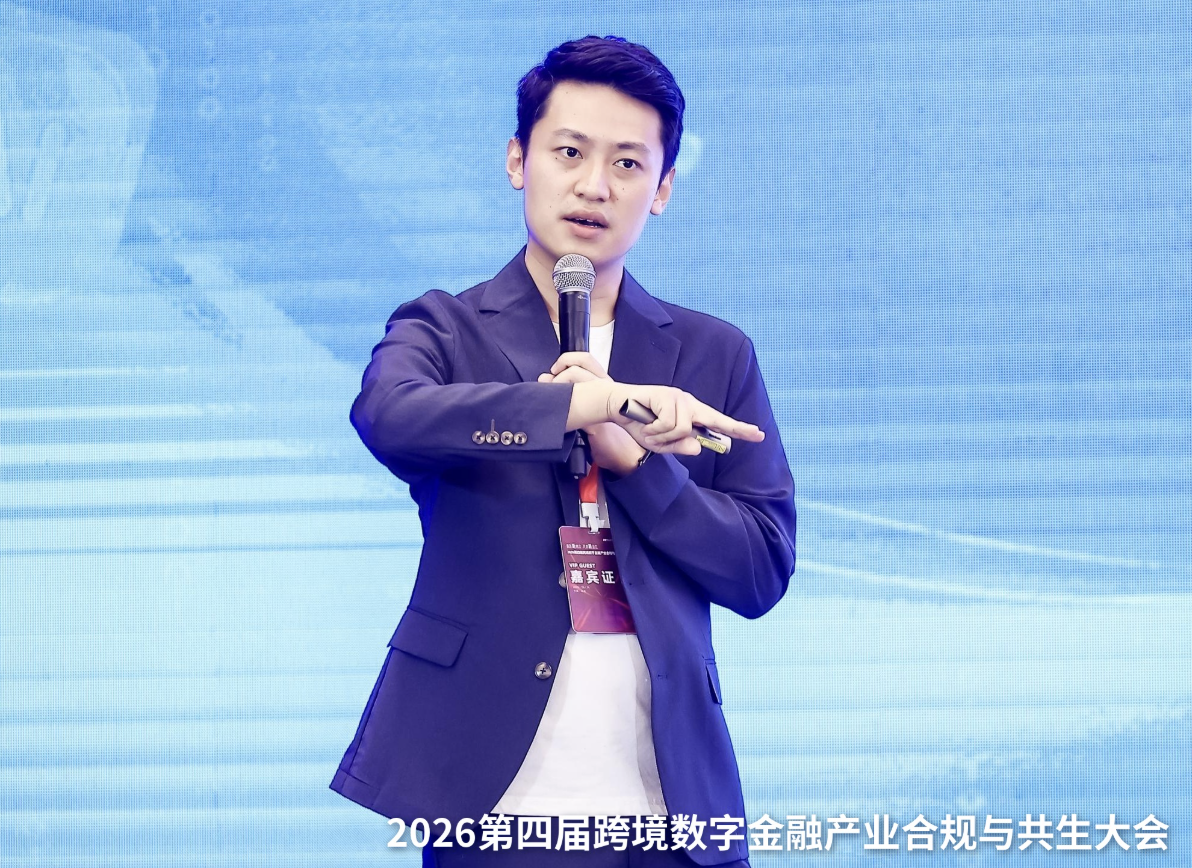
10月15日、モバイル決済網主催の第4回クロスボーダー・デジタル金融コンプライアンス会議において、Coboのセールス&ソリューション責任者であるLucas氏が「AI AgentとWeb3ステーブルコイン決済の融合実践とセキュリティリスク管理」をテーマに基調講演を行い、Coboのこのトレンドに対する観察と実践を共有した。
先にシンガポールで開催されたTOKEN2049期間中の業界交流を踏まえ、Lucas氏はAI Agent決済の台頭から話を始め、さらにエージェントウォレットのセキュリティ境界、ステーブルコイン決済インフラの重要な要素、そして従来の決済機関がモジュール型インフラを活用してWeb3決済市場に参入する方法について議論を深めた。
一、オンチェーンAI決済の台頭:サブスクリプション型から従量課金へ
AI Agentが自律的にAPIを呼び出し、データや計算リソースを購入し始めると、決済ニーズも変化する。取引はより頻繁になる可能性がある一方で、1件あたりの金額はますます小さくなっている。
従来の決済システムでは、こうした取引を経済的に処理することは難しい。クレジットカードなどの決済チャネルには通常固定手数料が存在し、わずか数セント、場合によっては1セント未満のAPI呼び出しに対して、決済コストがサービス自体の価格を上回る可能性がある。一方、低コストのブロックチェーンネットワークとステーブルコインは、こうした高頻度・少額取引に新たな決済の選択肢を提供している。
この変化はすでにオンチェーンで兆候が見え始めている。BaseおよびSolanaネットワークを対象とし、35日間で600万件を超える取引をカバーしたサンプリング調査によると、サンプル中のAI関連決済取引の90%以上がわずか数セント、あるいは1セント未満であった。これは、マシン決済が従来の消費者決済とは明らかに異なる金額分布を示していることを意味する。
最も直接的な応用はAPIとオンラインサービスから来ている。Solana上ではすでに1回あたり1セント未満の天気照会APIや、1回あたり数セントのトークンセキュリティスクリーニングサービスが登場している。かつてサブスクリプションやプリペイドで購入する必要があったサービスは、今や課金単位を1回の呼び出しにまで細分化しようと試みており、AI Agentが必要なリソースをオンデマンドで購入できるようにしている。
同様の取り組みはインターネットコンテンツへのアクセスにも広がっている。Cloudflareなどの企業はx402プロトコルに基づく従量課金メカニズムを推進しており、AIクローラーによるウェブサイトコンテンツへのアクセスや自動化サービス呼び出しなどのシナリオに新たな課金方法を提供している。
企業にとって、このメカニズムの潜在的な価値はAPIマイクロペイメントにとどまらない。海外サプライヤーとの決済、広告配信、チャネル手数料分配などのシナリオにおいて、AI Agentは予め設定された予算と権限の範囲内で一括支払いを開始し、自動照合、異常取引の識別、オンチェーン反マネーロンダリング(AML/KYT)スクリーニングと組み合わせることで、手作業を削減することが期待される。
これらの初期の実践から見ると、AI Agentは決済を人間中心の能動的操作から、ソフトウェアがビジネスニーズに応じて自動的に開始する取引へと拡張しつつある。取引頻度の上昇と金額の細分化が進むにつれ、決済インフラは低コストの決済能力を備えるだけでなく、自動化された実行とそれに対応するリスク管理をサポートできるものでなければならない。
二、Agentic Walletのセキュリティ境界:秘密鍵の保護から取引権限の制御へ
AI Agentが自律的にウォレットを操作し始めると、セキュリティ問題もより複雑になる。
従来のウォレットとは異なり、AI Agentの操作はモデルのハルシネーションや悪意あるプロンプトインジェクション(Prompt Injection)などの要因の影響を受ける可能性がある。たとえ秘密鍵自体が漏洩していなくても、エージェントは誤った指示や外部からの誘導によって、ユーザーの真の意図を超えた取引を開始する可能性がある。
これは、AIウォレットのセキュリティが秘密鍵の保護だけでなく、エージェントの自律的行動に対して明確な権限境界を設定する必要があることを意味する。
この問題に対し、Cobo Agentic WalletはMPC(マルチパーティ計算)秘密鍵管理、Pactポリシー制約、署名前検証を通じて、各段階でエージェントの取引行動を制御している。
MPC秘密鍵管理:AIが単独で資金を管理することを回避。MPC技術により、取引署名は複数の独立した参加者によって協調して完了され、AI Agentは完全な秘密鍵を保有する必要がない。たとえエージェントの実行環境が攻撃を受けても、攻撃者がその環境内の鍵素材だけで独立して取引署名を完了することは困難である。
Pactポリシー制約:AIの行動範囲を事前に定義。企業やウォレット所有者は、支払い可能な対象、1件および累計の限度額、有効期間、トリガー条件など、エージェントの取引ルールを事前に承認できる。エージェントは承認範囲内で自律的に実行できるが、ルールを超えた取引は直接署名承認を得ることができない。
署名前検証:資金転出前に最後の関門を設置。システムは取引金額、受取アドレス、ビジネスルールに応じて段階的な承認を設定できる。例えば、少額で既定のポリシーに適合する取引は自動実行でき、指定額を超えるかリスク条件をトリガーする取引は人手による確認が必要となる。署名段階で取引権限を独立して検証することで、フロントエンドの指示が改ざんされたり、エージェントの行動が異常になったりすることによるリスクを低減する。
このメカニズムの核心は、AIの自律的実行能力と資金制御権を分離し、エージェントが承認された支払いタスクを完了できるようにしつつ、重要な取引の制限を署名プロセスに確実に落とし込むことにある。
三、ステーブルコイン決済インフラ:システム接続から取引リスク管理まで
エージェントウォレットは、AIがどのような権限範囲で資金を使用するかという問題を解決したが、ステーブルコイン決済を真に企業のビジネスプロセスに組み込むには、入金、資金スクリーニング、記帳、支払い、決済を処理できるインフラが必要である。
従来の決済機関にとって、課題は主に3つの側面に集中している。既存の技術とライセンス体系の下でステーブルコインをどのように接続するか、オンチェーン資金リスクをどのように識別するか、そしてすべての取引が期待通りに実行されることをどのように確保するか、である。
まずは接続アーキテクチャの選択である。
Lucas氏はステーブルコイン決済の接続方法を2×2のマトリクスにまとめた。資産管理の面では、企業は第三者カストディまたはセルフカストディを選択でき、システム統合の面では、標準化された決済ページ、またはAPI/SDKを通じて既存の決済システムに組み込むかを選択できる。
これら2つの選択肢は、企業自身のビジネスニーズ、技術力、コンプライアンス要件に応じて組み合わせることができる。既存の決済ゲートウェイを維持したい機関にとって、モジュール型の接続は、オンチェーンインフラ全体をゼロから構築する必要がないことを意味する。
次に、オンチェーン資金のコンプライアンススクリーニングである。
従来のカード決済とは異なり、ステーブルコインのオンチェーン送金は一度確認されると、通常、カード発行ネットワークのチャージバックメカニズムによって取り消すことができない。そのため、企業は入出金の過程で高リスクアドレス、異常な資金の流れ、潜在的な反マネーロンダリングリスクを識別する必要がある。
Coboのソリューションは、オンチェーン取引モニタリング(KYT)パートナーのデータとAI支援分析を組み合わせ、コンプライアンス担当者に取引リスクの警告と資金の流れに関する情報を提供し、その後の審査と対応の意思決定を支援する。
最後に、過小評価されがちな要素が、取引実行そのものの安全性である。
近年のデジタル資産セキュリティインシデントを見ると、攻撃者は必ずしも直接秘密鍵を窃取する必要はない。フロントエンドページ、ビジネスシステム、第三者サービスが侵害されることでも、取引指示が改ざんされ、本来合法的な署名プロセスが誤った支払いを実行する可能性がある。
こうしたリスクに対し、Coboは3つの段階をカバーする多層防御メカニズムを採用している。サービスリクエスト層ではアクセスと呼び出し権限を制御し、ビジネスプロセス層では起票、レビュー、多段階承認によって取引を制約し、最終署名層では取引意図と承認ルールを独立して検証する。
この設計の意義は、上流のビジネスシステムが攻撃を受けても、異常取引が最終署名前に識別・遮断される機会が残されており、フロントエンドシステムの安全性に完全に依存する必要がないことにある。
ステーブルコイン決済市場に参入する企業にとって、低コストのオンチェーン送金は基礎能力にすぎない。実際に本番環境に導入できるかどうかを決めるのは、システム接続から資金コンプライアンス、取引実行に至る完全な制御体系である。
四、従来の決済機関がWeb3に参入する「中間路線」
ステーブルコインビジネスを拡大したい従来の決済機関にとって、Web3への参入方法は、まず技術投資とビジネス制御権の間のトレードオフである。
一方の端は、第三者サービスプロバイダーに完全な決済・資産管理能力を依存する方法で、接続は比較的簡単だが、基盤システムと資金フローに対する自主的な制御が制限される可能性がある。もう一方の端は、オンチェーン決済、資金集約、アドレス管理、ガス代管理などのインフラをゼロから構築する方法で、自主性は高いが、継続的な研究開発と維持への投資を意味する。
香港のライセンス保有決済機関との協業実践において、Coboは両者の中間にある第三の道を模索した。モジュール型決済ミドルウェアを通じて、企業が既存のオンチェーン決済能力を直接統合しつつ、自身のビジネスとコンプライアンス要件に応じて資産管理とシステム接続の方法を選択できるようにするものである。
このモデルの下では、決済機関は汎用的なブロックチェーン基盤機能を重複して開発する必要がなく、より多くのリソースを顧客サービス、ビジネス拡大、コンプライアンス運営に投入でき、適切なアーキテクチャの下で資産と重要ビジネスプロセスに対する制御権を保持できる。
従来の決済機関にとって、モジュール型インフラはより柔軟な参入方法を提供する。基盤技術能力を自身のビジネスシステムと組み合わせることで、外部サービスプロバイダーへの完全依存とフルスタック自社構築の二者択一を迫られることなくなる。
結び
AI Agentはオンチェーン決済に全く新しいユースケースをもたらしているが、現段階の応用は主に少額、従量課金、既定ルールの下での自動化取引に集中している。
エージェントウォレットからステーブルコイン決済インフラに至るまで、徐々に明確になりつつある方向性は、決済実行がますます自動化されるにつれ、企業は資金管理、取引承認、リスク管理をより独立した検証可能なメカニズムの上に構築する必要があるということである。
これもまた、Coboが継続的に模索していく方向性である。モジュール型の資産セキュリティと決済インフラを通じて、AI Agent、従来の決済機関、Web3開発者に組み合わせ可能な基盤能力を提供していく。





