






AWSの夢から流動性収穫マシンへ:Hyperliquidの暴利の裏にあるゼロサムの真実


- 核心的な見解:Hyperliquidは暗号資産業界の現象級プロダクトと見なされているが、その本質は依然として「衣装を変えたCEX+別種のカジノ」であり、手数料の抽出行為と継続的な新規ユーザー獲得によって利益を得ており、個人投資家とクジラが主な支払い手となっている。「金融界のAWS」というインフラとしての位置づけにはほど遠い。
- 重要な要素:
- 約40万人の個人投資家が6つのC向けアプリを通じてHyperliquidにアクセスし、累計損失は約2.8億ドル、うち手数料が50%以上を占める。
- 個人投資家の新規トレーダーの3ヶ月留存率はわずか約1/7で、約86%のユーザーが損失後に離脱しており、ビジネスモデルは継続的な新規ユーザー獲得に高度に依存している。
- HYPEトークンの回购・焼却規模は既に40億ドルを超え、手数料の約97%〜99%がAssistance Fund名義で回购・焼却されている。
- 複数の著名なクジラが相次いで巨額損失を被った:Garrett JinはETHのロングで一時約2.5億ドルの損失を出し、James Wynn、麻吉などのクジラも利益を大幅に吐き出した。
- 30日間で38社のPerp DEXが約1.25億ドルの手数料を生み出し、Hyperliquidが8455万ドル(約67.6%)を独占した。
- 約86%のHYPE保有アドレスは一度も永久契約取引に参加しておらず、収益の創出者とトークン価値の受け手との間に明らかなミスマッチが存在する。
- IMFの報告書によると、トークン化株式市場の規模はわずか約23億ドルであり、オンチェーンPerp DEXが伝統的資本市場の価格決定権に与える影響は限定的である。
オリジナル|Odaily(@OdailyChina)
著者|Wenser(@wenser 2010)
少し前、Hyperliquid 創業者へのインタビュー記事が大きな話題となった。Bloomberg のポッドキャスト番組で、Hyperliquid 創業者の Jeff は、11 人のチームで 1 人当たり年間売上 1 億ドルを稼ぎ出すこの取引プラットフォームの長期ビジョンを「ウォール街を置き換えるのではなく、金融界の AWS になること」と表現した。さらに彼は、Hyperliquid は TCP/IP プロトコルのようなものであり、規制は制御権を持つ層、すなわち HIP-3、HIP-4 のマーケットデプロイヤー側に課されるべきだとも述べている。こうした主張は一見、プロトコル基盤としての位置づけに合致しているように見えるが、ある程度のところで Hyperliquid が市場主体として負うべき責任を曖昧にしている。
そして Hyperliquid が上げた驚異的な売上の裏では、HYPE トークンの買い戻し・バーン規模がすでに 40 億ドルを超えており、無数の人々が Jeff を起業のアイドルと見なし、少なからぬ人が Hyperliquid を「暗号資産業界最高のイノベーティブ製品」と評している。しかしほとんど誰も注目していないのは、この暴利マシンのために血の犠牲を払っているのが、無数の刈り取られた個人投資家と数多くのオンチェーン暗号資産クジラたちだということだ。暗号資産業界が 17 年目に入った現在、Hyperliquid は米国株、TradeFi 製品、RWA 資産との接続を図り、伝統的資本市場の価格決定権を争おうと努力しているように見えるが、その本質を突き詰めれば、おそらく CEX の外装を替えて Perp DEX と呼び名を変えただけにすぎない。
Hyperliquid の富の創出の奇跡とスター級プロジェクトの輝きを振り返ると、実は無数の白骨と無情な刈り取りによって築かれた血なまぐさいカジノでもある。私たちは既存のプラットフォームや製品を批判したり糾弾したりする意図はなく、ましてや暗号資産市場の不変の自己責任という鉄のルールに挑戦するつもりもない。しかしおそらく、イノベーションの衣をまとって突き進むオンチェーンエコシステムのほかに、人々は誰が時代の進歩と金融イノベーションの代償を払っているのかも見る必要がある。
オンチェーン Perp DEX の収益に多大な貢献をした人々:40 万人の個人投資家と数多の暗号資産クジラ
少し前、Hyperdash 創業者の Hanson Birringer が長文を発表し、Hyperliquid の実ユーザーの過酷な現状を暴露した。同組織が追跡した、Phantom、MetaMask、Rabby、Trust Wallet、Invo、fomo の 6 つの C 端アプリ(Builder Code)経由で Hyperliquid に接続した約 40 万の個人投資家ウォレットの関連データによると、これらのユーザーの累計損失は約 2.8 億ドルに達した。うち約 1.26 億ドルは 2025 年 11 月 10 日以降(Hyperliquid アプリの急速拡大期)に発生し、残りの損失は 2025 年 11 月以前に発生したか、Hyperliquid 上ではあるがこれらのアプリ経由ではない取引で発生したものである。(関連記事:「Hyperliquid C 端大拡大の裏で、40 万人の個人投資家が 2.8 億ドルを失った」)
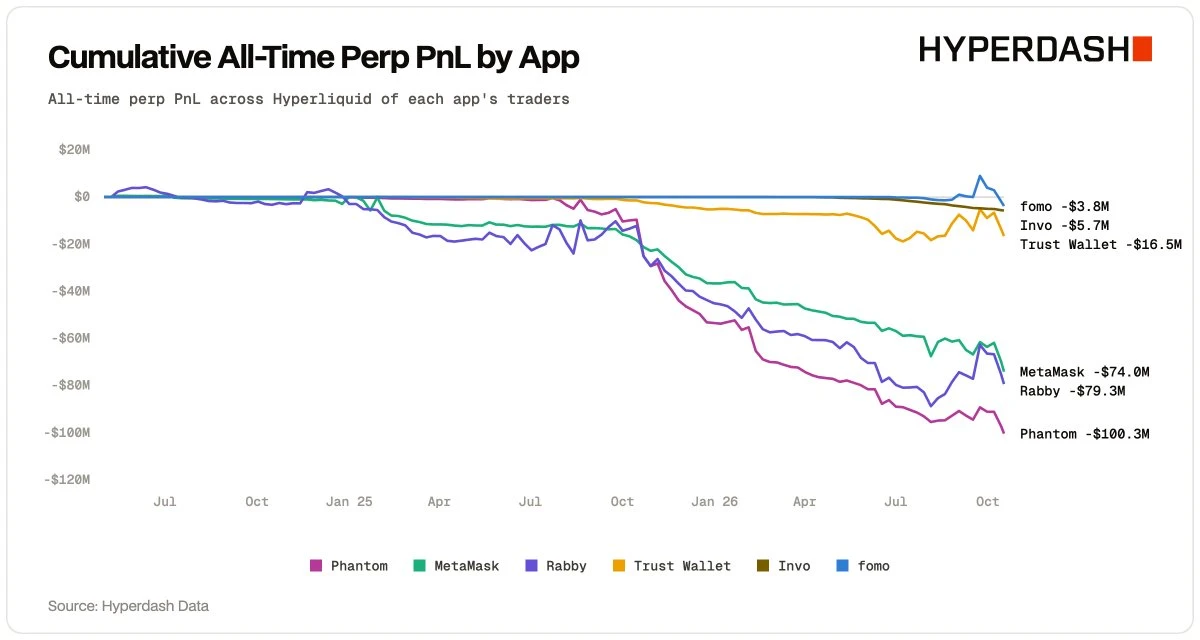
損失の構成では、手数料が 50% 超を占める(特に直近 1 年の 1.26 億ドルの損失のうち、手数料が半分以上)。アプリは基本料率に Builder Fee を上乗せし、100 ドルの注文コストは約 6.5~14.5 セントとなる。
ユーザー像では、5 つのアプリの典型的な 1 ウォレット当たりの入金はわずか 30~60 ドルで、うち Rabby ユーザーは資金がより大きく、利益を出しやすい。
一方、これらの第三者独立チャネルのユーザーリテンションは極めて悪い。月間アクティブの成長は主に新規獲得に依存し、新規トレーダーの 3 か月リテンション率は約 7 分の 1。大多数は損失後に取引を停止する。言い換えれば、3 か月ほどで約 86% のユーザーが一度刈り取られてすぐに離脱している。
さらに、資金の高速回転率もこの層のユーザーの取引特性となっており、Invo ユーザーは合計約 1,240 万ドルを入金したが、約 58 億ドルの取引量を生み出した。具体的な取引資産クラスでは、BTC が最も損失の重い市場となり(手数料がユーザーの決済益を上回ることもある)、HIP-3 と小規模銘柄のドル取引は消耗がより高い。
カジノのビジネスモデルと同じく、Hyperliquid の第三者 C 端アプリの成長も持続的な新規獲得に高度に依存しており、大多数の個人投資家は大量の手数料を貢献した後に「一度刈り取られて去る」という、かつての DeFi、GameFi、SocialFi、NFT と類似した構図である。
個人投資家だけでなく、暗号資産クジラも Hyperliquid エコシステムで連勝し続けられるとは言い切れず、多くのクジラは公然とポジションを取った後、すでに「クジラハンター」の視野に入っていることが多い。これまでの無数の事例が示している:儲かっても声を大にするな、さもなくば丸裸にされる。
Hyperliquid 暗号資産クジラの巨額損失実録:James Wynn から麻吉、10・11 インサイダークジラから勝率 100% クジラの没落まで
過去 2 年ほど、私はおそらく「インサイダークジラの損益記録」を最も多く書いてきた Odaily の記者であり、他に並ぶ者はいない。
昨年の「10・11 の歴史的暴落」の際、私はインサイダークジラに関する記事を書いた。その後このアドレスは Garrett Jin と確認されたが、当時は大口の空売りで 2 億ドルの利益を得たものの、ほどなくして自身の損失の旅が始まり、特に ETH のロングで一時約 2.5 億ドルの損失を出し、Hyperliquid 口座は一時約 53 ドルしか残らなかった。
そしてオンチェーンポジションがほぼ透明な Hyperliquid 上で、Garret Jin は決して例外ではない。
最も早くに James Wynn は 8,700 万ドル超の利益と 10 億ドル規模のポジションで「Hyperliquid クジラ」のコードネームを獲得し、「Hyperliquid 暗号資産クジラ」というジャンルを徐々に広めたが、すぐに彼は変動の極めて高い暗号資産市場とともに没落し、果てはトークン発行や推奨、さらにはリベート稼ぎにまで落ちぶれた。詳細は「クジラからアリへ、オンチェーン契約の伝説 James Wynn の没落?」を参照。
その後、「50 倍レバレッジのインサイダークジラ」@qwatio もオンチェーン探偵の ZachXBT によって、正体が英国紙の一面を飾ったある詐欺師ではないかと暴かれた。詳細は「50 倍 Hyperliquid クジラの身元判明、なんと英国ニュースの一面を飾った詐欺師だった?」を参照。
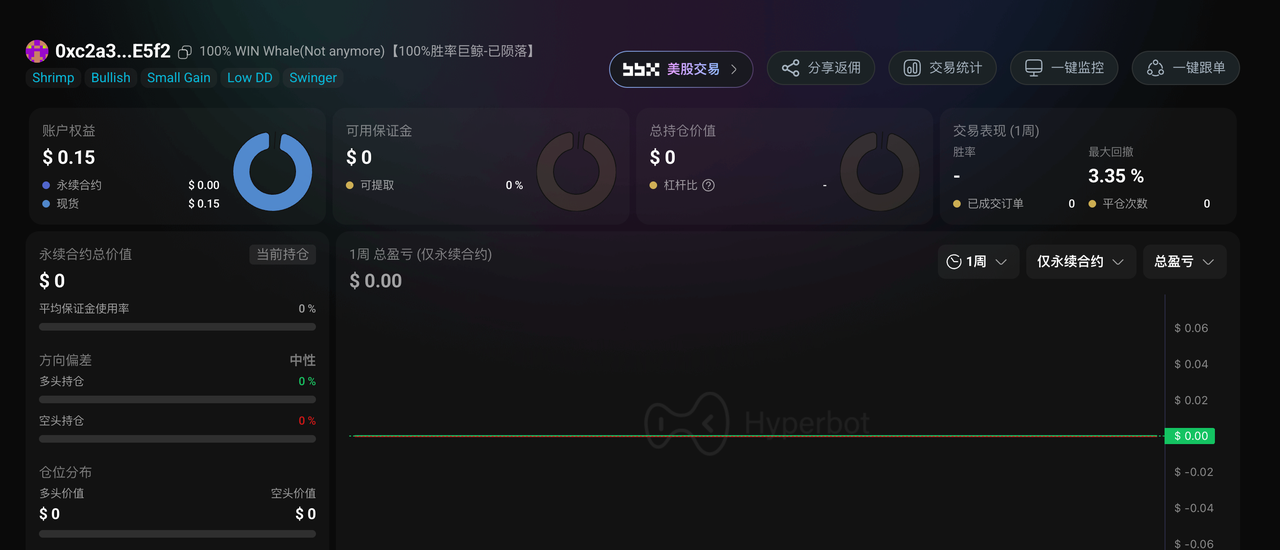
「勝率 100% クジラ」も一時は一世を風靡したが、最終的には契約の戦場で敗れ、「100% WIN Whale(Not anymore)」という記録だけを残した。
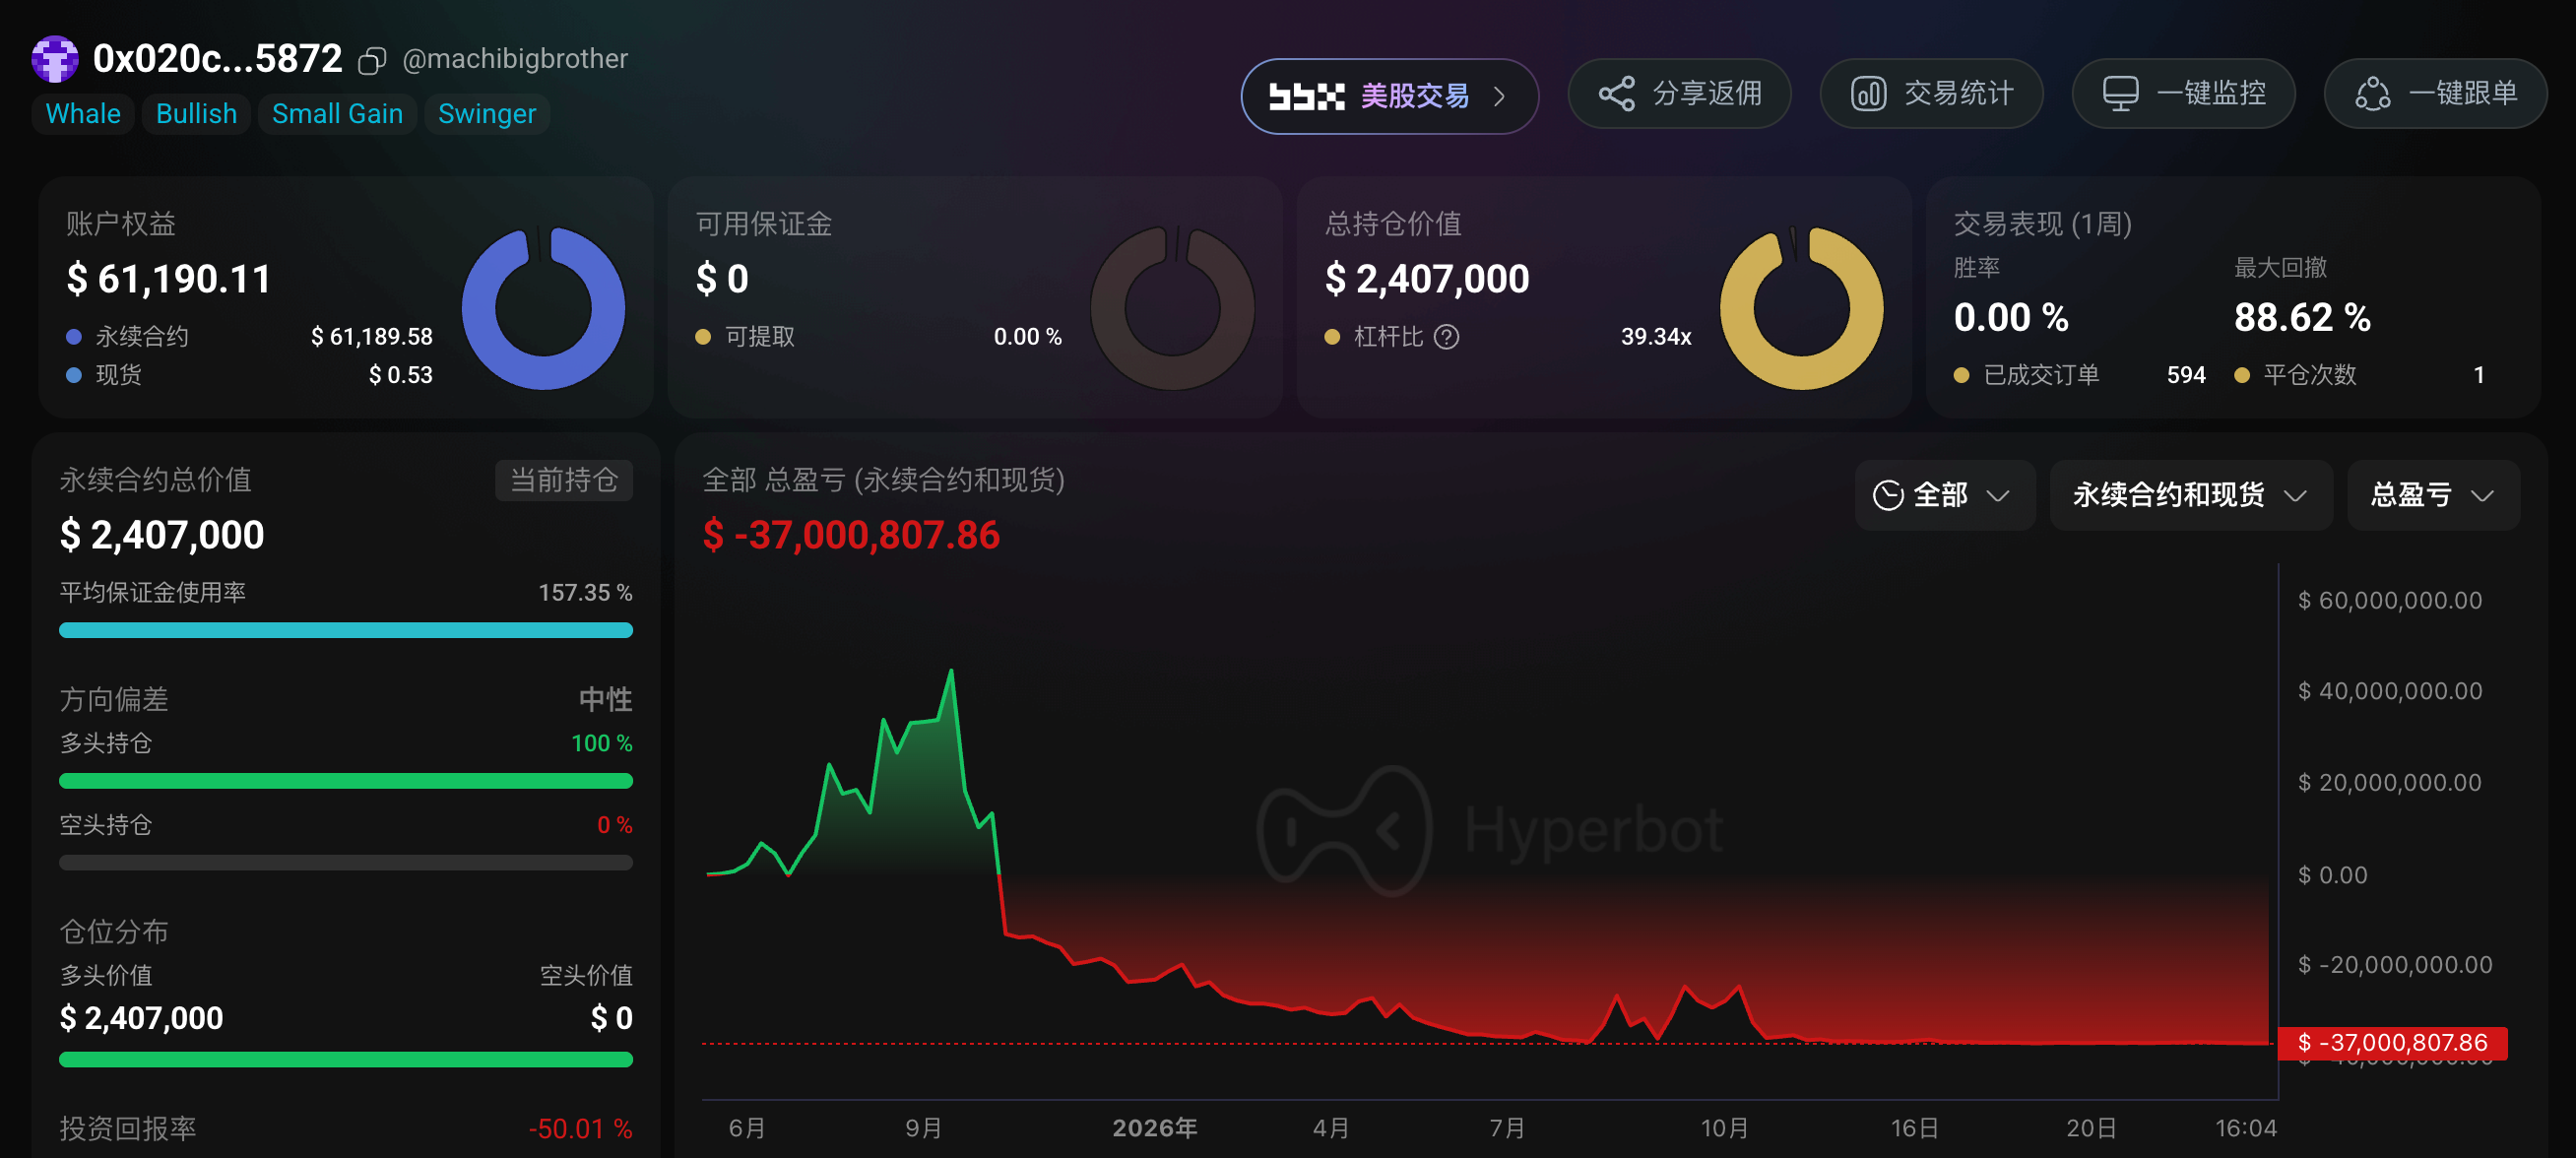
麻吉は市場で常に活躍するもう一人の「Hyperliquid 公然クジラ」であり、最近も彼の最新の「爆倉日記」を簡単に整理した。詳細は「麻吉大哥:しまった、また狙われた」を参照。以前はわずか 10 時間で 7 回連続で清算されたこともあり、直近のラウンドでは苦労して転がして数千万ドルまで増やした資金を再び吐き出した。最新データによると、彼のメインアドレスの累計損益規模は約 3,700 万ドルである。
2025 年 11 月前後、複数の高レバレッジクジラ(いわゆる「インサイダークジラ」「転がしクジラ」などを含む)が数千万ドルの利益に達した後、徐々にゼロになったとの統計があり、1 人当たりの損失は 4,000 万ドル規模を超えた。
今となっては、真実はまだ十分に明らかではないだろうか?いわゆる暗号資産クジラは、せいぜい取引手数料とプラットフォーム流動性の持続的な貢献者にすぎず、多くの人が考えるような盲目的にフォローできる「スマートマネー」ではない。大多数の人々と比べれば、彼らは常に場外資金を持ち、継続的に入金できる「大きな個人投資家」にすぎない。
実際、無期限契約はずっと典型的なゼロサム(またはマイナスサム)ゲームであり、ロングとショートの間で損益が相殺され、Hyperliquid プラットフォームと第三者アプリ(いわゆる Builder)は手数料(マイナスサム部分)の徴収によって収益を得ており、基盤プロトコルとしては、取引手数料とマーケットデプロイ料だけでも Hyperliquid は十分に稼ぎまくっている。
HIP-3、HIP-4 など第三者のデプロイを許可する契約市場や予測市場は、実は「場内のカバー範囲」を拡大したにすぎず、暗号資産から徐々に株式、コモディティ、予測イベントなどの資産へと拡大しているが、「ゼロサムゲーム+手数料徴収」という中核的なビジネスモデルを変えたことは一度もない。
CEX から Perp DEX(Hyperliquid、Aster などのプラットフォーム)へ移行しても、本質的には場内流動性と取引手数料の刈り取りであり、基盤のマッチングエンジン、リスク管理、清算ロジックは類似しており、決済と透明性がオンチェーン化された点が異なるだけである。
この点について、「Perp DEX は毎月 1.25 億ドルの手数料を生み出すが、本当に報われているのは誰か?」という記事も、こうしたプラットフォームの主な価値の流れを深く分析している。関連する手数料収入などの価値は、実際に注文フローを提供するトレーダーではなく、プラットフォームのトークン保有者により多く傾斜している。その背景データとして、30 日間に 38 の Perp DEX が約 1.25 億ドルの手数料を生み出し、Hyperliquid 単独で 8,455 万ドルを貢献して約 67.6% を独占し、上位 5 プラットフォーム合計で 85.6% を占めている。うち Hyperliquid は手数料の約 97%~99% を Assistance Fund の名目で HYPE の買い戻し・バーンに充てている。それに対して、約 86% の HYPE 保有アドレスは無期限契約取引に一度も参加しておらず、収益の創出者とトークン価値の受け手の間に明らかなミスマッチが存在する。
以前に Cerebras(CBRS)のプレマーケット価格設定で伝統的金融市場から高い注目を集めたことについても、今となっては、Hyperliquid のようなオンチェーン Perp DEX プラットフォームが資本市場の価格決定権をしっかり握れることを証明するのは難しい。
2026 年 10 月、国際通貨基金(IMF)が発表した「世界金融安定報告書」は、株式のトークン化取引の特徴を次のように指摘した:
- トークン化された米国株取引の半分以上が通常取引時間外に発生している;
- 取引量の約 80% が 1 株未満(個人投資家参加の特徴が明らか);
- トークン化株式のボラティリティは原資産株の約 1.5 倍で、流





