






新車が空を飛んだ後、テスラの最初の決算は何を語ったのか?


- 核心的見解:テスラの2026年第3四半期の売上高は280.46億ドルで前年同期比横ばい、純利益は7.87億ドルで前年同期比43%減。しかし規制クレジットを除く自動車粗利益率は18.1%に上昇し、フリーキャッシュフローは予想外に15.31億ドルのプラスに転じ、FSDとRobotaxiは定量的な進展を示した。「旧世界のキャッシュフローで新世界の野望を養う」ことを体現している。
- 主要ポイント:
- 総売上高は280.46億ドルで前年同期比横ばい、営業利益は7.18億ドルで56%急減、営業利益率は5.8%から2.6%に低下。
- 規制クレジットを除いた自動車粗利益率は18.1%(前四半期は16.3%)に達し、全体の粗利益率は19.6%に回復。研究開発費は27.61億ドルに急増し、前年同期比約70%増。
- フリーキャッシュフローは15.31億ドルのプラスを記録し、ウォール街の予想である-45億~-49.9億ドルを大幅に上回った。期末の現金および短期投資は454.47億ドル。
- 世界のアクティブFSD契約ユーザーは174万人に達し前年同期比67%増、北米の新車搭載率は75%を突破。Robotaxiの累計無監督走行距離は200万マイルに迫り、単四半期で前四半期比8倍増。
- エネルギー事業の収入は28.81億ドルで前年同期比16%減だが、粗利益率は33.1%に達し、受注率とバックログはともに過去最高を更新。
- Optimusの初回量産品質ロボットがフリーモント工場で生産開始、Semiのネバダ年産2.5万台の生産ラインが量産を開始、Roadsterは依然として設計開発段階にある。
オリジナル | Odaily(@OdailyChina)
著者|Azuma(@azuma_eth)
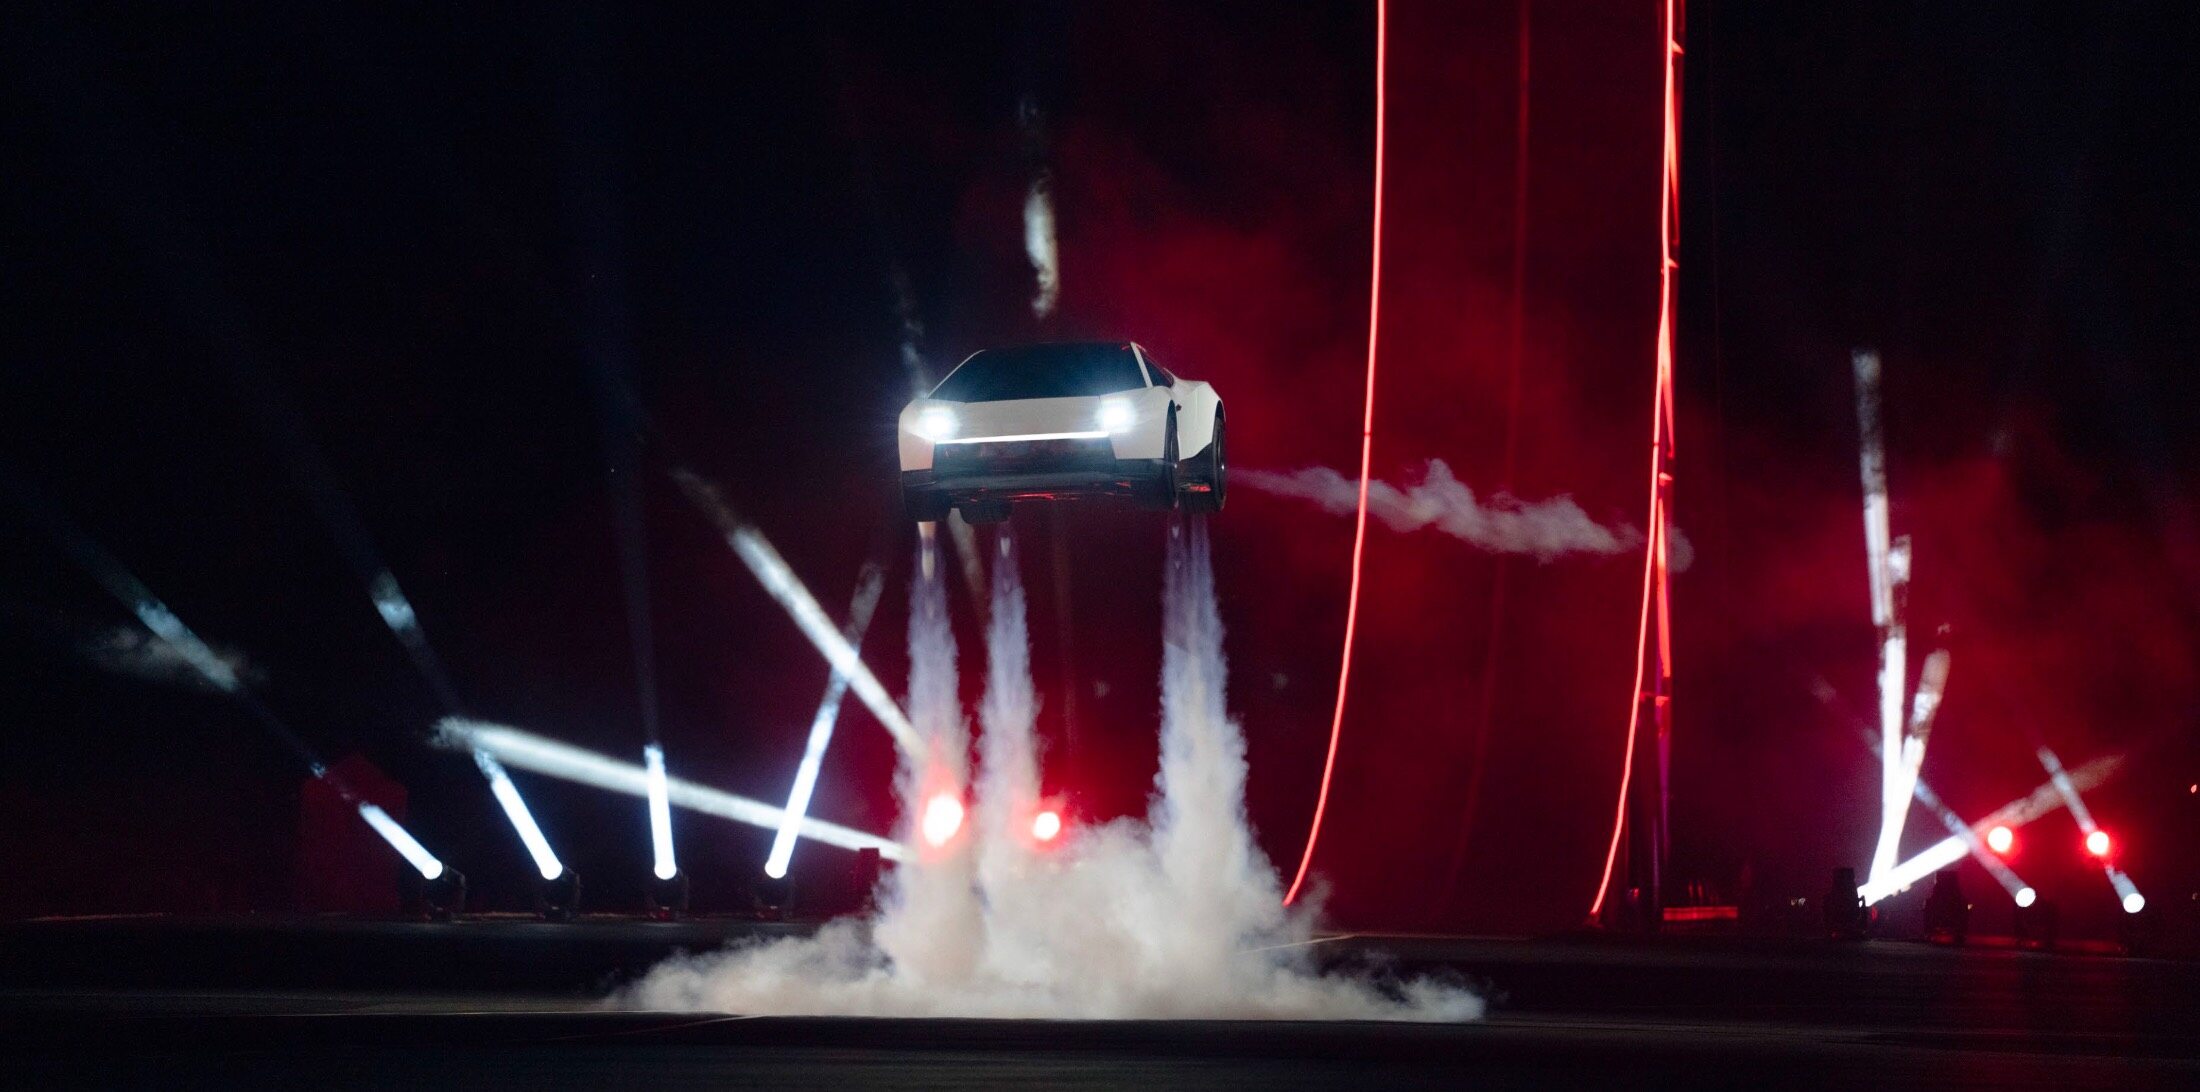
10月15日、テスラはテキサス州でSF的な色彩豊かなRoadsterの空飛ぶデモンストレーションを行い、世界の自動車に対する想像を再び塗り替えた。
それからわずか6日後、投資家の前に置かれたのは、より現実的なもう一枚の答案用紙だった——現地時間10月21日、テスラは米国株の取引時間終了後に2026年第3四半期決算を正式に発表した。当四半期の売上高は280億4600万ドルで前年同期比ほぼ横ばい、普通株主に帰属する純利益は7億8700万ドルで前年同期比43%減、調整後1株当たり利益は0.48ドルで市場予想の0.43ドルを上回った。
これは、輝く点がないわけではないものの、 expectation gap(期待と実際の差)を秘めた決算だった。一方で、クレジットを除いた自動車粗利率は力強く上昇し、フリーキャッシュフローはウォール街の「巨額の出血」という悲観的予測を覆して再びプラスに転じ、FSDとRobotaxiも珍しい定量的な進展を示した。しかし他方では、エネルギー貯蔵収入が予想外に失速して総売上高の停滞を招き、高騰する研究開発費とインセンティブ費用が営業利益率を2.6%という低水準に押し下げた。
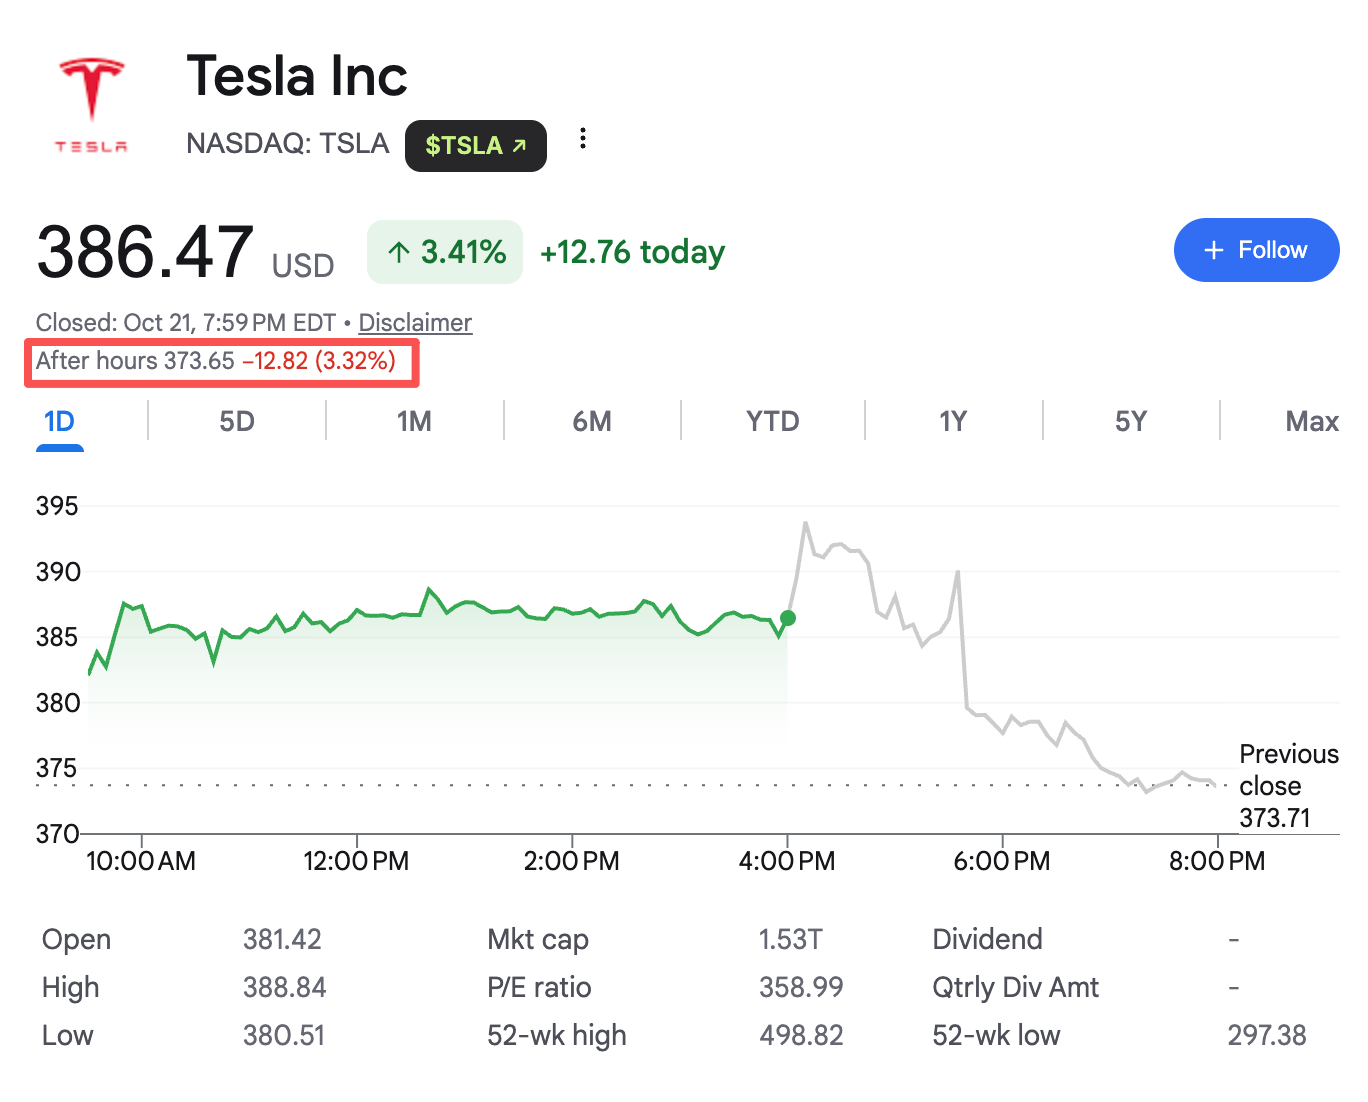
こうした矛盾は、取引時間終了後の取引に直接反映された。決算発表直後、市場は粗利率の回復とキャッシュフローのサプライズに株価を一時2%超押し上げた。しかし電話会議が進むにつれて、投資家は第4四半期に潜在する資本支出のピークと利益実現のサイクルを再評価し始め、株価は上昇から下落に転じ、現在は3%超下落している。
Roadsterがナラティブを空へと押し上げた後、この決算で本当に見極めるべきは、まだ完全には実現していない未来の想像が、自ら血液を生み出せるビジネスになるまでどれほど遠いか、ということだ。
売上高はほぼ横ばい、しかし利益は4割減
まず最も核心的な経営基盤を見てみよう。
第3四半期、テスラの総売上高は280億4600万ドルで、前年同期の280億9500万ドルとほぼ横ばい、市場予想の281億3000万ドルをわずかに下回った。しかし営業利益は前年同期の16億2400万ドルから半減して7億1800万ドルとなり、前年同期比56%の急減。営業利益率は5.8%から2.6%へと低下した——言い換えれば、テスラは100ドルの収入を生み出すごとに、最終的に2.6ドルの営業利益しか残らないのだ。
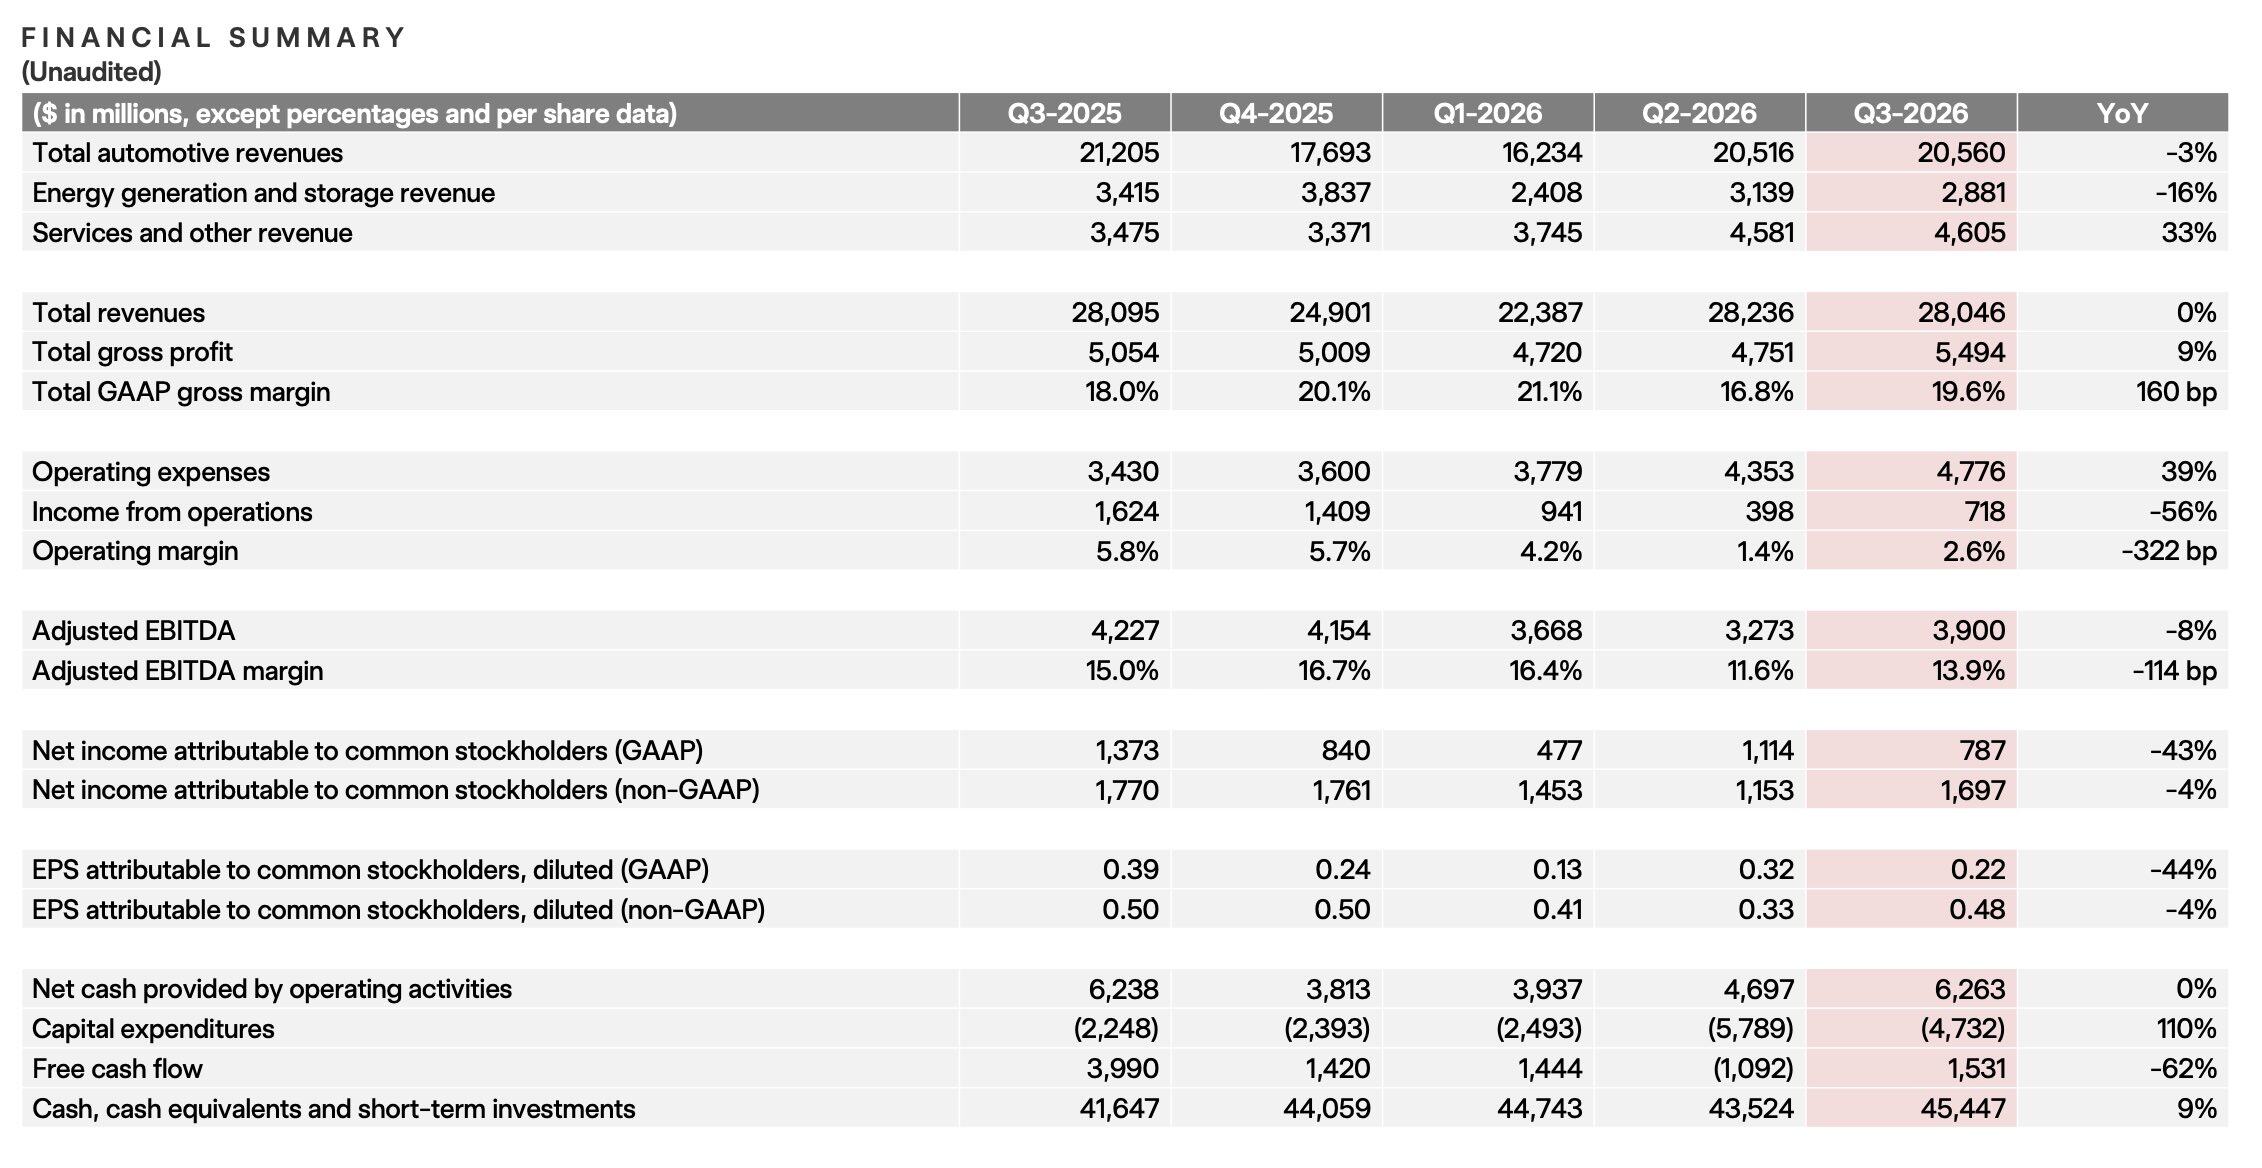
売上高の停滞は、収入構造から答えを見出すことができる。第3四半期、自動車事業の収入は205億6000万ドルで前年同期比3%減、エネルギー発電・貯蔵事業の収入は28億8100万ドルで前年同期比16%減となり、当四半期の売上高で最大の足を引っ張る項目となった。サービスその他事業の収入は46億500万ドルで前年同期比33%増。サービス事業の成長は注目に値するものの、現時点では自動車とエネルギー事業の収入減少を相殺するには至っていない。テスラは依然として自動車事業で全体の売上高を支える必要があり、自動車の納車台数と平均販売価格は現在いずれも圧力に直面している。
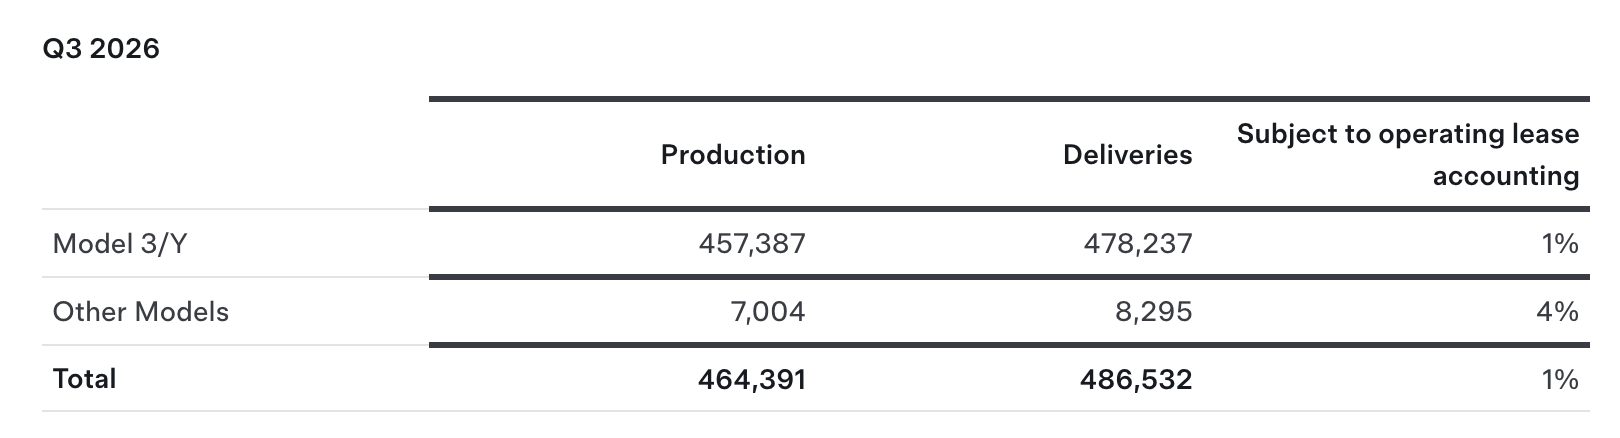
テスラは10月2日に公表した納車データで、当四半期に合計48万6500台を納車し、前年同期比約2%減だったことを明らかにしていた。うちModel 3/Yは47万8200台で前年同期比1%減、その他モデルは8295台で前年同期比48%減だった。
納車データは減少したものの、テスラの当四半期の粗利表現はかなり喜ばしいものだった。第3四半期、テスラの総粗利は54億9400万ドル(前年同期比9%増)に達し、総粗利率は19.6%に回復、第2四半期の16.8%から大幅に反発した。市場が最も重視する「規制クレジットを除いた自動車粗利率」は前四半期の16.3%から18.1%へと跳ね上がった(前年同期は15.4%)——第3四半期のテスラの規制クレジット収入はわずか1億1300万ドルで前年同期比73%急減。「カーボンクレジットの販売」に頼らずとも、地域別製品構成の最適化とFSDソフトウェアサブスクリプションの拡大により、テスラは車両平均価格(ASP)の下落圧力を強引に耐え切った。
粗利は大幅に上昇したのに、なぜ利益は依然として大きく落ち込んだのか?利益を真正面から食い尽くすブラックホールは、急激に膨張した営業費用(OpEx)と非経常性損益の調整にある。第3四半期、テスラの営業費用は47億7600万ドルに達し前年同期比39%急増。うち研究開発費(R&D)は前年同期の16億3000万ドルから27億6100万ドルへと急騰し、増加率は70%近くに達した。販売費及び一般管理費(SG&A)も20億1500万ドルに増加した。
さらに、GAAP純利益(7億8700万ドル)とNon-GAAP純利益(16億9700万ドル)の間にある約9億1000万ドルという巨大な隔たりを比べれば、帳簿上のロジックはより明確になる。
- 高額な株式報酬(SBC):当四半期は11億6500万ドルもの株式報酬費用を計上(税効果後の影響は9億8200万ドル、1株当たり0.28ドル)。これには2025年CEO業績インセンティブ計画の償却が含まれる。
- 投資公正価値の変動:第2四半期にテスラに10億ドル超の税引前簿価評価益をもたらしたSpaceX株式投資は、当四半期に1億4200万ドルの未実現損失(税効果後の影響1億0800万ドル)を計上し、デジタル資産による2億8800万ドルの未実現利益(税効果後2億2400万ドル)と部分的に相殺された。
これが第3四半期の利益の迷宮を完全に説明している。テスラの粗利基盤は厚くなりつつあるが、稼いだ増分粗利の一分一分を、高額な研究開発費と人材インセンティブとともに、未来の戦線へと惜しみなく投じているのだ。
フリーキャッシュフローはプラス転換、しかしより大きな支出は後に控える
GAAP損益計算書だけを見れば、この決算は依然として重い。しかしキャッシュフローの表現は市場に巨大な「expectation gap」を贈り出した。
決算発表前、第2四半期のフリーキャッシュフローのマイナス転落(-10億9200万ドル)に、高強度のAIインフラ投資が重なり、ウォール街はテスラの第3四半期フリーキャッシュフローが-45億ドルから-49億9000万ドルへ悪化すると一致して予想していた。しかし実際の結果は、テスラの第3四半期営業キャッシュフローが62億6300万ドルに達し、フリーキャッシュフローは崩壊どころか、プラス15億3100万ドルを計上した。期末の現金・現金同等物・短期投資の合計は454億4700万ドルにまで上昇し、前四半期比で純増約19億ドルとなった。

454億ドルという天文的な現金を手にしながら、テスラの簿上有利子債務とファイナンスリース負債の合計は約95億ドルに過ぎない(うち流動部分13億8700万、非流動部分81億3600万、その大半が無追索権債務)。この極めて強靭なバランスシートこそ、マスクが多正面作戦を敢行する最大の底力である。
しかし、なぜウォール街はサプライズの後に急速に冷静さを取り戻したのか?それはフリーキャッシュフローの予想超えが、大部分において「本来第3四半期に支出する予定だった資金が、一時的に使い切れなかった」ことに由来するからだ——第3四半期、テスラの資本支出(CapEx)は47億3200万ドル。この数字は前年同期比で110%急増したものの、第2四半期の57億8900万ドルからは反落し、市場が以前推定した77億7000万ドルをはるかに下回った。
これに先立ち、テスラ経営陣が示した2026年通年の資本支出ガイダンスは「250億ドル超」だった。この通年目標が下方修正されない場合、テスラは第4四半期だけで約120億ドルを突貫で使い切る必要がある——これは第3四半期支出のほぼ2.5倍にあたる。したがって、第3四半期のフリーキャッシュフローのプラス転換は、資本支出のピークの終わりではなく、むしろ一時的な息継ぎに近い。この百億ドル級のインフラ請求書がまだ後ろで順番待ちしている限り、キャッシュフロー圧迫というダモクレスの剣は依然として頭上に吊り下がっている。
FSDとRobotaxi:ついに硬核な定量成績表を提出
車両事業がテスラの経営下限を決めるなら、自動運転は200倍超のフォワードPERを支える核心的な柱である。この決算で、テスラは説得力のある定量的な運営指標を複数、異例とも言える形で開示した。
第一に、FSD(監督版)の収益化能力の飛躍。 第3四半期、テスラの世界のアクティブFSDサブスクライバー数は174万(一括買い切りと月額サブスクリプションを含み、無料トライアルは除く)に達し、前年同期比67%急増、第2四半期の148万と市場予想の157万を上回った。さらに重要な指標は北米市場にある——最も成熟した基盤市場として、FSDの北米新車納車における搭載率(Attach Rate)はすでに75%を突破し、前四半期から約20ポイント大幅に上昇した。

海外の規制突破口として、第2四半期末以降、テスラはクロアチア、スロベニア、チェコ、スロバキアの4カ国の認可を新たに取得した。現在FSDはすでにEU9カ国で展開され、欧州のアクティブユーザーは10万人超、累計走行距離は1億6000万キロを突破した。FSDはもはや一部のギークの試し読みおもちゃではなく、実際に車両販売を牽引し、1台当たりの粗利を厚くするソフトウェアのキャッシュカウとなっている。
第二に、Robotaxiが正式に無監督の実戦サイクルに突入。 決算は、テスラが9月3日にステアリングホイールなし設計のCybercabを正式にテキサス州オースティンのRobotaxi商業車隊に編入したことを確認した。第3四半期末時点で、Robotaxiの累計無監督走行距離はすでに200万マイルに迫り、持続的な2桁の週次成長に後押しされ、単四半期の走行距離は前四半期比8倍に急増した。
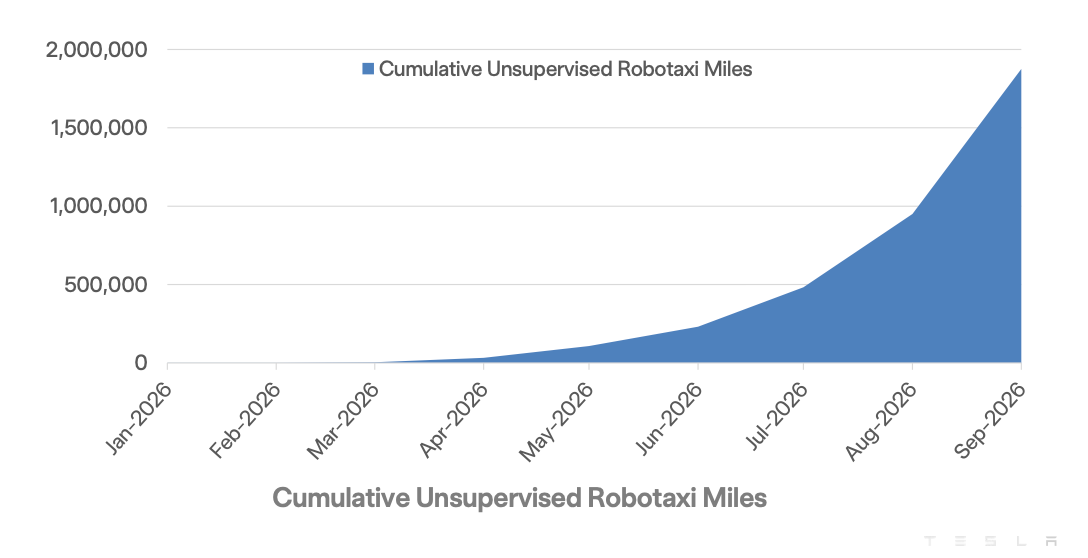
現在、オースティンの運営時間は午前6時から真夜中までをカバーしている。同時に、テスラはAIアシスタントGrokをCybercabに深く組み込み、乗客は全音声インタラクションでGrok Botとコネクター(Connectors)を呼び出し、ハンズフリーでメール受信箱、カレンダー、業務ファイル、チャット、スケジュールタスクを処理できる。テスラはこれにより、Cybercabを単なる移動ツールから「移動オフィス」と「第二のリビング」へと再構築しようとしている。
初期の閉鎖的路面テストから、今やオースティンの街頭での常態化運営まで、Robotaxiは概念実証の段階をすでに越えた。しかしモルガン・スタンレーが決算前レポートで指摘したように、車隊規模と走行距離の拡大はあくまで第一歩に過ぎず、次にこのビジネスが兆ドル評価を支えられるかを決めるのは、1台当たりの稼働率、極端な路面状況下での安全記録、そして減価償却と運営保守を差し引いた1台当たりの収益モデル(Unit Economics)である。
エネルギー事業:収入減の表面下に、33%の高粗利と歴史的な受注が潜む
今四半期で最も市場を驚かせた「劣等生」——エネルギー発電・貯蔵事業を振り返ると、その表現は実に強い「表裏不一」を呈している。
表面の収入から見れば、28億8100万ドルの売上高(前年同期比16%減)は確かにウォール街の予想を大きく下回った。しかし運営の詳細を深掘りすれば、これが下流の需要縮小によるものではないことがわかる。
- 設置量は増加を維持:第3四半期の蓄電製品の設置量は13.7 G





