






新規ドラフト 2026-10-19 18:46:09


- 核心的見解:Uniswap v4のアップグレード可能なHookは、トークンの取引ルールをコントラクト層から流動性プール層へと切り離し、プロジェクトがユーザーを移行させることなく取引ロジックを変更できるようにすることで、プログラマブルな市場ルールを巡る新たな産業を生み出しつつあるが、ガバナンス上の信頼リスクももたらしている。
- 主要ポイント:
- Hookは取引フローの中で追加の命令を実行するスマートコントラクトであり、beforeSwap/afterSwapなどの関数をサポートし、動的な手数料率、アービトラージ利益の再分配、ホワイトリストによるアクセス制御などの機能を実現できる。
- Clausプロジェクトはプロキシコントラクトのアーキテクチャを通じてHookのアップグレードを実現し、10月8日に手数料ロジックをFeeWeatherHookからFeePrivacyHookへ切り替えたが、保有者は新しいトークンと交換する必要がなかった。
- Uniswap v4の過去30日間の取引量は397億ドルに達し、Uniswap全体の約半分を占め、手数料の64%を貢献している。Robinhood Chain上では、v4プールのうちHookを搭載しているのはわずか3分の1だが、取引量の74.5%を贡献している。
- StablePair Hookはローンチから4週間で取引量が31億ドルに達した。AztecはオークションHookを活用して17,000人以上の入札者から約5,900万ドルを調達した。Sparkはすでに1億5,000万ドルの流動性をv4へ移行している。
- Solanaは異なるアプローチを採り、Token-2022標準では転送Hookをトークン自体に組み込んでおり、Hookedプラットフォームは39種類の既成ルールを提供しているが、RaydiumなどのDEXはHookを搭載したトークンに対してアクセス制限を設けている。
- アップグレード可能なHookの核心的価値は、プロジェクトの試行錯誤コストを低減することにあり、特にルールを継続的に調整する必要があるトークン化証券などのRWA分野に適しているが、アップグレード権限の帰属と変更範囲は、ユーザーが重点的に評価すべき信頼リスクである。
原文作者:Thejaswini M A
原文编译:Chopper,Foresight News
10月初、イーサリアム上のClausというMemecoinプロジェクトが、その「脳」の一部を交換した。Clausは取引手数料を分割し、バイバック、バーン、流動性の注入、そしてNFT保有者への報酬付与に充てている。
このトークンの財務運営は天気と密接に関係している。Clausは取引手数料をバイバック、バーン、流動性、NFT保有者への報酬などの用途に配分する。かつて、ロンドン・ヒースロー空港の天気予報が、どれだけの資金をトークンのバーンに使い、どれだけの資金を取引を支える流動性プールに戻すかの決定に使われていた時期があった。雨の日はバーンに有利で、晴れの日は流動性に有利だ。気象データが途絶えた場合は、資金は均等に分配される。
気象実験は同取引プールの多数の機能の一つに過ぎない。10月6日、プロジェクト側はアービトラージ機能を削除するが、トークンコントラクトアドレス、取引プール、およびその他の全機能は維持すると発表した。これにより、保有者は手持ちのトークンを新バージョンのトークンに交換する必要がなくなる。これが可能になった根源は、Uniswap v4の取引プールがアップグレード可能なHookを採用していることにある。
Hookはスマートコントラクトの一種で、取引フローに追加の命令を付加することができる。他の開発者はHookを利用して手数料を調整したり、遊休流動性を活用したりしている。開発者は既存の取引所の内部に多種多様な差別化されたマーケットを構築でき、ゼロから新しい分散型取引所をデプロイして全ユーザーに移行を説得する必要はない。
そのため10月8日の時点で、Uniswapの公開Hookレジストリコントラクトを照会すると、Clausの全手数料ロジックを担うコントラクトは、旧来のFeeWeatherHookから全く新しいコードのFeePrivacyHookに切り替わっている。
プロジェクトチームによれば、このトークン自体がスマートエージェントである。トークンはその身体であり、アップグレード可能なUniswap v4 Hookがその脳である。かつては、トークンのルールが一度コントラクトに書き込まれると、すべての取引所がその固定ルールを永久に踏襲していた。
しかしHookはこれらのルールをトークンコントラクトから切り離し、取引市場のレイヤーに置く。一部のHookは、後から取引ルールを書き換えることさえ可能だ。
この技術を巡って、全く新しい産業が形成されつつある。それは大量の興味深いプロダクトを生み出す一方で、多くの新たな資産損失リスクももたらしている。
Hookとは何か?
ある取引プールでETHが2000ドル、別のプールで2020ドルで取引されているとしよう。取引ボットは安いプールで買い、高いプールで売ることができる。手数料とガス代を差し引いた残りがアービトラージの利益となる。こうしたアービトラージ取引は二つのプール間の価格差を解消する。通常、アービトラージボットが利益をすべて取り、取引プールは取引手数料を得るだけだ。
通常の流動性プールには、取引の計算と手数料徴収のルールがすでに組み込まれている。しかし開発者はアービトラージ利益の一部をユーザーに残したいと考えるかもしれない。Hookは独立したスマートコントラクトであり、取引の特定のタイミングで追加の命令を実行する。一部のHookはこのロジックを利用して、スワップ完了後に価格差を検出し、同一取引内でアービトラージ操作を実行して価格差を解消することができる。その後、捕捉したアービトラージ利益を流動性提供者、トレーダー、そしてそのHookをデプロイしたプロジェクト側に分配できる。
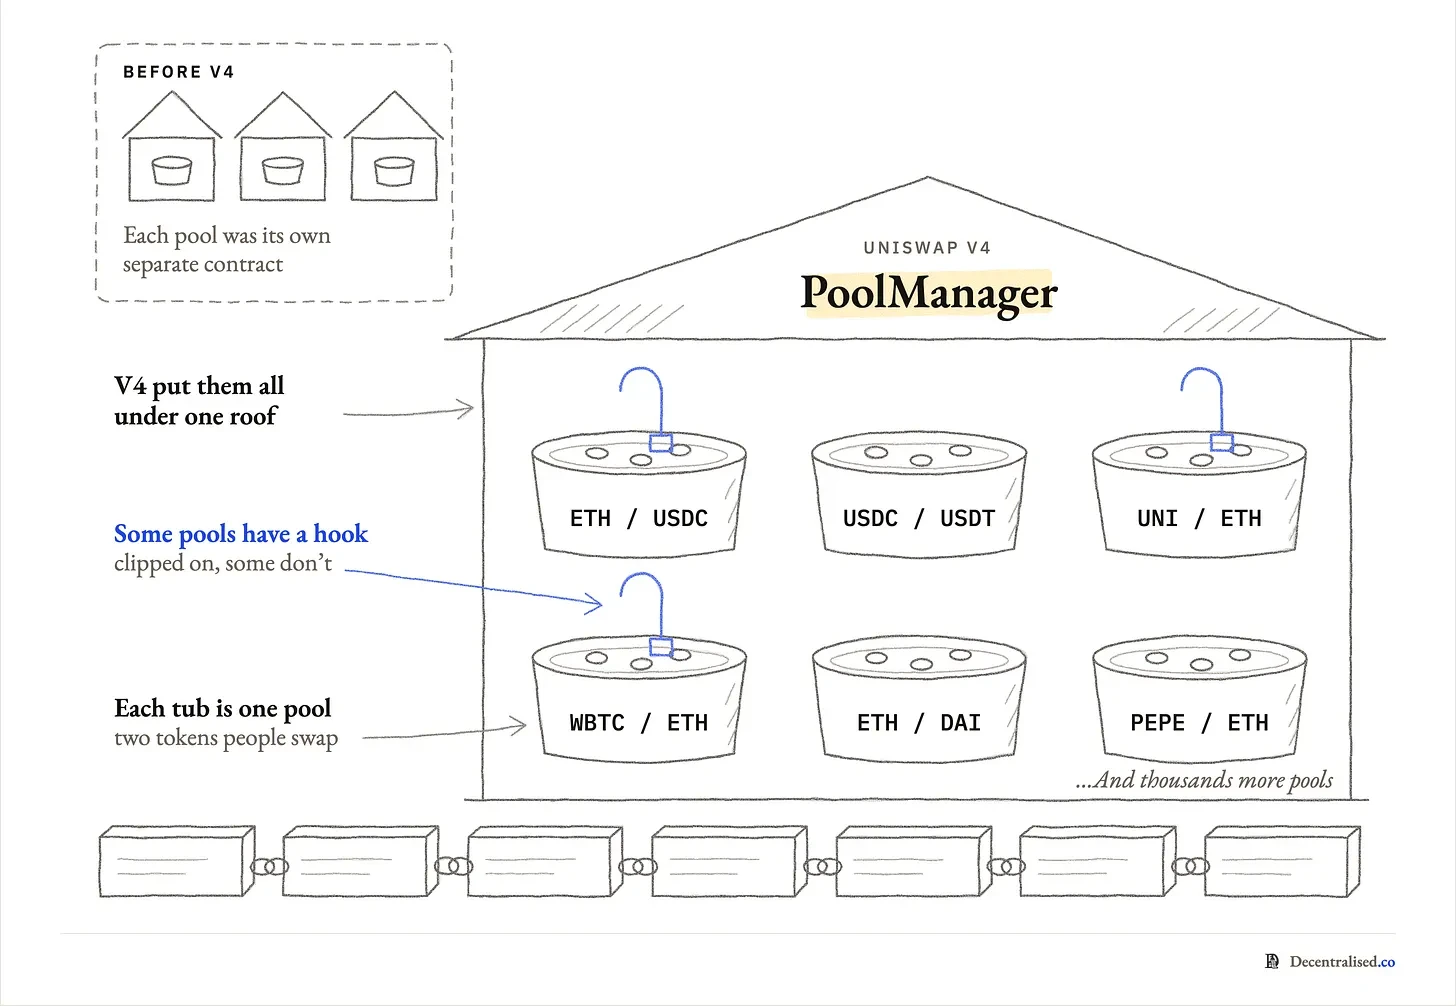
Uniswap v4にはPoolManagerという共有コントラクトがあり、スワップを統一的に処理し、各プールの残高を記録する。同一チェーン上のすべてのv4プールはこのPoolManagerを共有するが、各プールは独自の流動性とパラメータ設定を持つ。
ETHでCLAUSトークンをスワップすると、PoolManagerはETH/CLAUSプールを呼び出してこの取引を処理する。そのプールにHookがあれば、システムはHookをいつトリガーして実行するかも判断する。
HookにはbeforeSwap関数を含めることができ、これは取引実行前にこれらの命令を実行することを意味する。例えば、このスワップの手数料を計算したり、トレーダーに取引権限があるかを検証したりする。またafterSwap関数もあり、取引完了後に命令を実行することを表し、トークンのバイバックをトリガーしたり、更新後の価格を記録したりできる。Hookはどちらか一方の関数のみを使うことも、両方を有効にすることもでき、流動性の追加・削除に関連する他の関数と組み合わせることもできる。
これらの命令は頻繁に変更する必要はない。一つのHookは何年も同じルールを踏襲できる。例えば、手数料の一部を固定で報酬として拠出するなどだ。
取引プールはHookを搭載しなくてもよく、その場合PoolManagerはv4標準ロジックに従って取引を処理する。Hookは取引ロジックをカスタマイズしたい開発者向けのものだ。
難しいのは、開発者が後から命令ロジックを差し替えたい場合だ。プール作成時に、設定にHookコントラクトアドレスが書き込まれ、PoolManagerはこのアドレスに基づいて対応するコントラクトを呼び出す。Uniswap v4の設計では、このアドレスはプールのアイデンティティの恒久的な構成要素である。全く新しいアドレスのHookをデプロイしても、既存の古い取引プールに自動的に紐づくことはない。
アップグレードの仕組みがなければ、新しいHookを使うには新しい取引プールを作成し、流動性を移行しなければならない。
Clausはアップグレード可能なアーキテクチャを採用することでこの問題を回避している。そのHookは二つの部分に分かれる。一つはプールが呼び出すための恒久的なアドレスを保持するコントラクト。もう一つは実際に実行される命令コードを格納するコントラクトだ。最初のコントラクトはプロキシと呼ばれる。
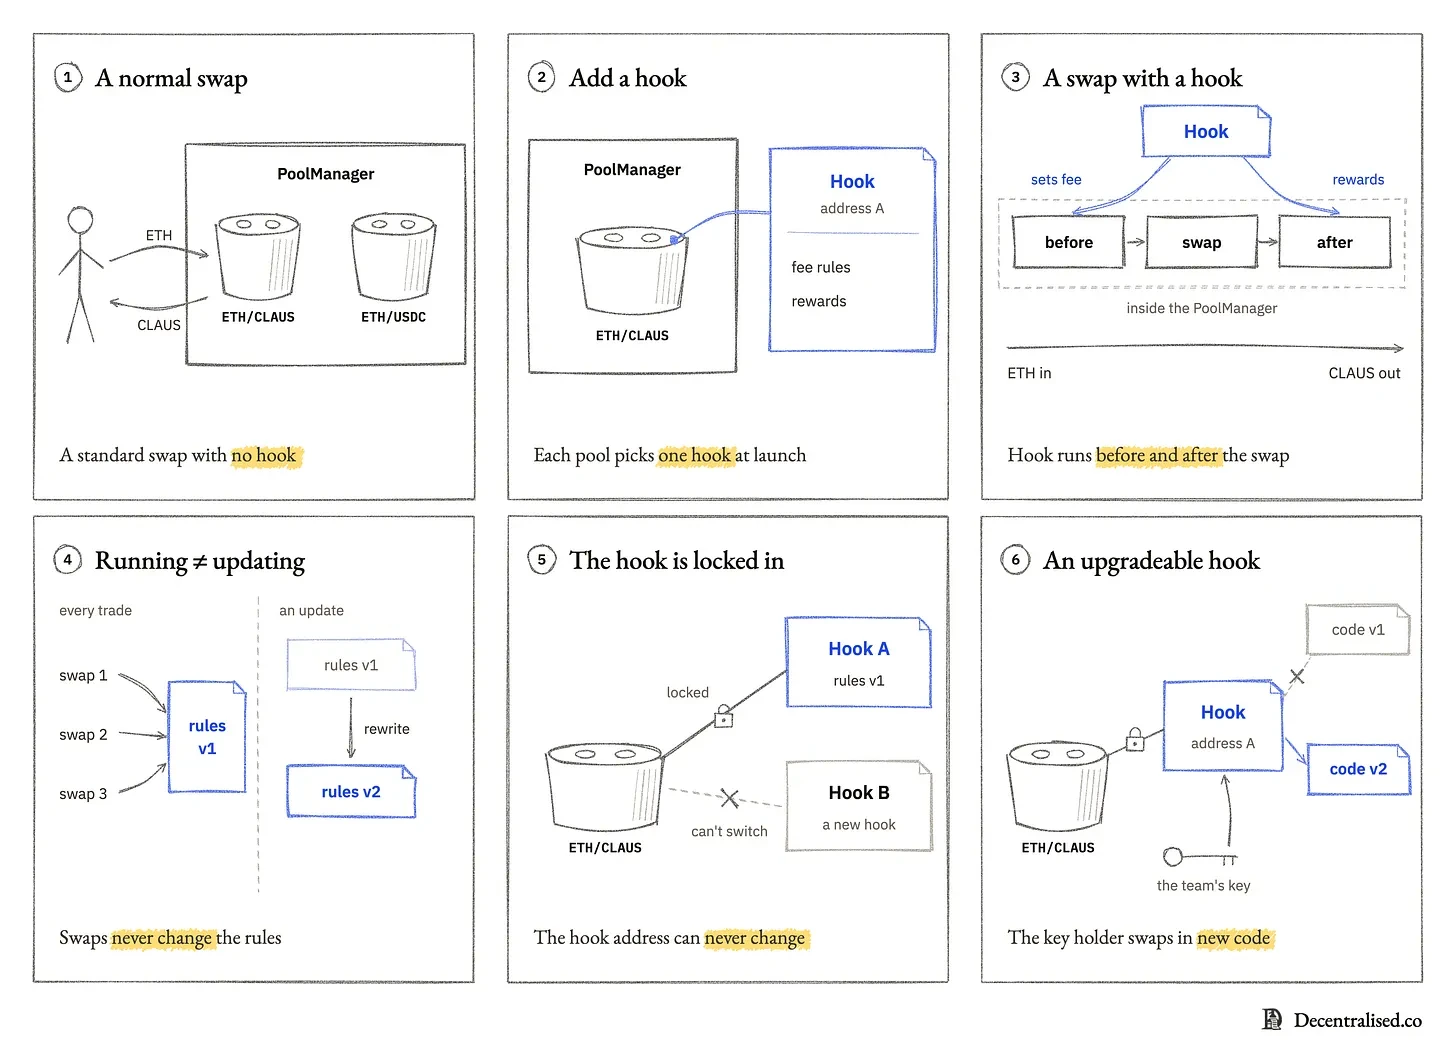
Clausの認可された管理者がルールを変更したいときは、新しいバージョンの命令コードをデプロイし、プロキシコントラクトに新バージョンへの切り替えを通知するだけでよい。取引プールは引き続き同じHookアドレスを呼び出すが、Hookが実行するコードロジックはすでに更新されている。
これが、既存の取引プールがユーザーのトークン移行を必要とせずに全く新しい機能を獲得できる原理である。アップグレード権限を握る者は、プールの挙動を制御する権力を持つ。ここがユーザーが信頼リスクを評価する必要がある点だ。
かつて実現が難しかった機能
Hookが誕生する以前も、開発者はトークンに特殊なロジックを実装できたが、DeFiエコシステムとの互換性を持たせるのは難しかった。
第一の方法は、ルールを直接トークンコントラクトに書き込むことだ。イーサリアム上ではこれにより「課税トークン」が生まれた。つまりERC-20トークンが送金時に自動的に手数料を差し引く仕組みだ。スワップのために100枚のトークンを送金すると、トークンコントラクトが2枚を差し引き、最終的に取引プールには98枚しか届かない。一方、取引所のコントラクトは満額の100枚を受け取ることを想定しているため、取引は失敗する。
Uniswap v3のドキュメントには、こうしたトークンは標準のルーターコントラクトと互換性がないと明記されている。開発者はラッパーコントラクトやカスタムルーターなどの回避策を使うしかない。課税メカニズムは報酬資金を調達できるものの、トークンの取引難易度を高め、多くの取引所がこうした自動手数料控除を処理できない。
開発者はプールの周囲に独自のコントラクトを構築したり、取引所のコードを修正して独立バージョンのDEXをデプロイしたりすることもできる。しかし、インフラ全体を構築する作業量は機能そのものよりはるかに大きい。
Hookは開発者に取引ルールを担う専用の器を提供する。それは以下の能力を実現する:
- 取引時のみ資金を徴収してバイバックや報酬配布に充て、通常のウォレット送金には課税しない;
- 取引手数料を自動調整する。例えば市場のボラティリティが上昇したときに料率を調整する;
- 捕捉したアービトラージ利益をトレーダーと流動性提供者に分配する;
- 取引権限を制限し、プールはホワイトリストのウォレットのみ取引を許可する;
- 流動性をレンディングプロトコルに接続し、遊休流動性がスワップに使われていない間に利息を生む;
- 上記の機能を既存の取引所内に構築し、独立したDEXを別途デプロイ・維持しない。
Hookはさらに一種のビジネスモデルを生み出した。プロダクトの核心がカスタムプールの取引ロジックそのものであるというものだ。
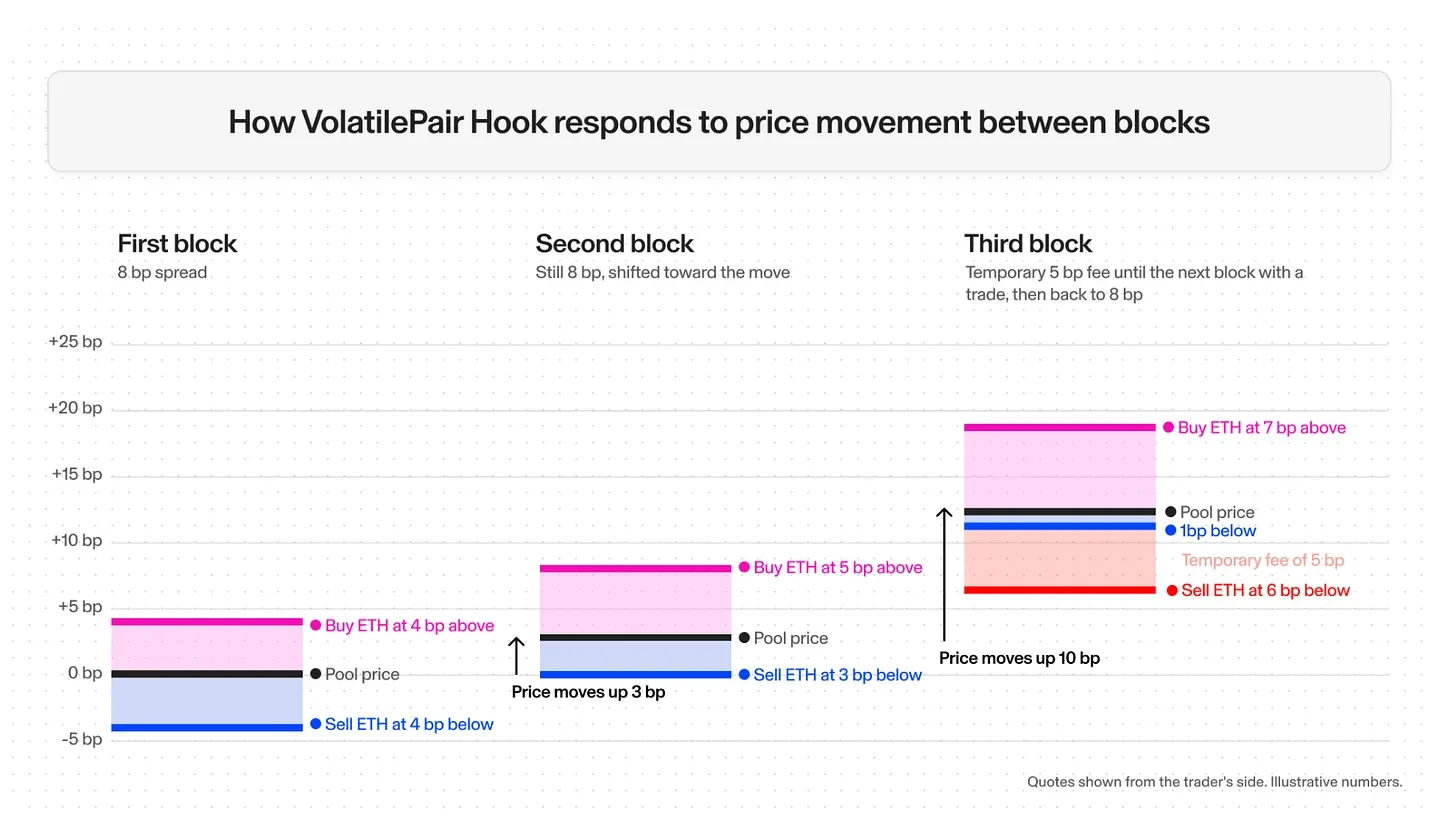
10月14日、UniswapはVolatilePairをデプロイした。これは買い・売りの双方向で料率を区別するHookで、最初にイーサリアムのETH/USDC取引プールでローンチされた。このHookは直近の価格変動に応じて、買い手と売り手にそれぞれ異なる手数料を課す。公式発表によれば、以前に推出したステーブルコインペア向けHook「StablePair」は、ローンチ後4週間で取引量が31億ドルに達した。
他のチームも取引資産の種類に応じて手数料を動的に調整している。
Robinhood Chain上のDEXプロジェクトFablesはこの発想を採用し、トークン化株式などの資産の取引をサポートしている。Hookを活用し、時間やボラティリティなどのシグナルに応じて手数料を調整する。基盤となる証券市場が閉場している間も株式トークンは取引できるが、その時間帯は信頼できる価格データソースやヘッジ機会が少なくなる。
動的料率をサポートするロジックは、こうした時間帯に流動性を提供することと、取引が活発な時間帯に流動性を提供することでは、負うリスクが全く異なるという点にある。
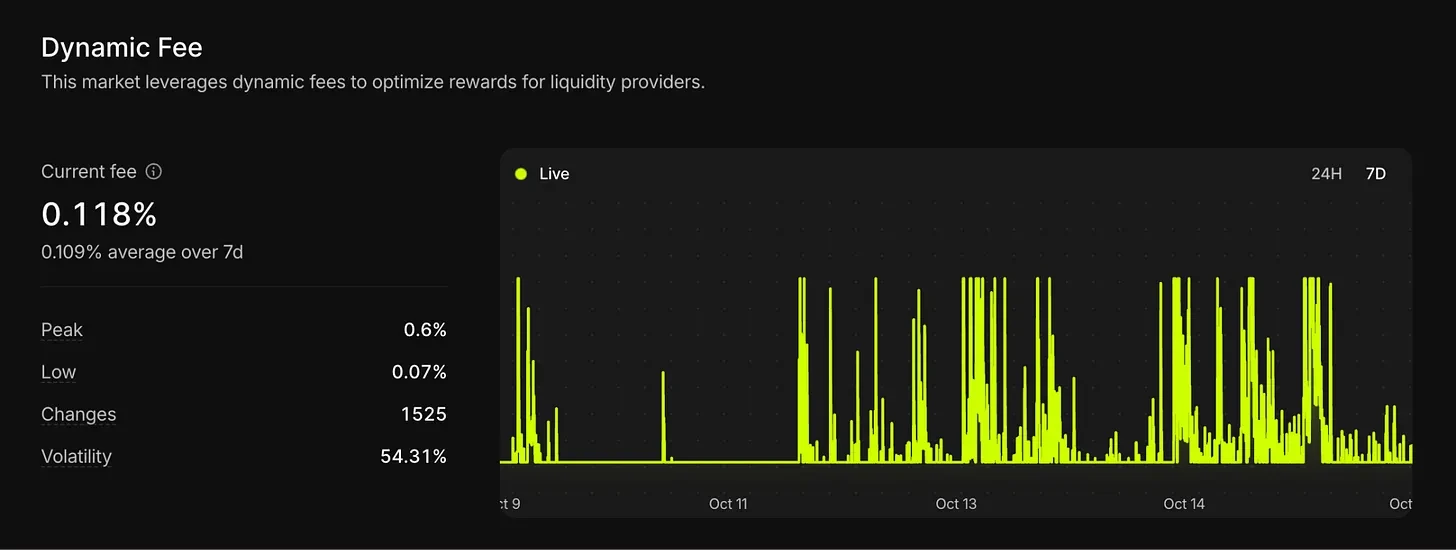
Fablesは米国株の開場・閉場時間に応じて手数料を調整する。一部のトークン化ファンドは適格投資家のみが保有を許される。
Uniswap Labsは7月にUniswap v4の権限管理可能な取引プールを推出し、Superstate、Securitize、Dowgoが最初のパートナーとなった。このソリューションはHookを活用して、ウォレットに取引や流動性提供の資格があるかを検証する。
そのDualPool Hookはマーケットメイカーの遊休トークンを貸し出し、スワップで必要になったときに回収する。Sparkはすでに1億5000万ドルの流動性をv4に移行し、このHookの導入を計画している。オークションHookは新トークンを一定期間かけて段階的に販売し、最終的に買い手の決済価格に基づいて取引プールを生成する。AztecはこのHookを活用し、17000人以上の入札者から約5900万ドルを調達した。
データ面では、v4の過去30日間の取引量は397億ドルに達し、Uniswapの総取引量の約半分を占め、Uniswap手数料の64%を貢献した。その取引量の大部分はRobinhood Chainによるものだ。Bitqueryが9月初旬に同チェーンのプールを調査したところ、v4プールの約3分の1のみがHookを搭載していたが、これらのプールが取引の74.5%を貢献していた。
イーサリアムエコシステム
もしHookがトークン取引ルールを保管する新たな器となるなら、ビジネスチャンスはすぐに使えるルールツールキットの販売にある。programmable.marketがその代表だ。自らをUniswap v4のオープンローンチインフラと称しており、簡単に言えば、イーサリアムとRobinhood Chainでプリセットの取引ルールを持つトークンをワンクリックでデプロイできるツールキットだ。Classicバージョンを選ぶと、カスタムの売買手数料を持つトークンをデプロイでき、永久ロックされたETH取引プールと組み合わせられる。
私の見解では、これは本質的に課税トークンであり、ただ今は手数料ロジックが取引プール内に置かれ、ルーターコントラクトが事前に識別できるようになったに過ぎない。API経由でデプロイするCustomバージョンは、Hookソリューションをカスタマイズしたいプロジェクトチーム向けだ。programmableのRobinhood Chain上の新規カスタムプロジェクトのデフォルト設定では、0.2%の手数料を指定アドレスに送金する。ドキュメントも、コントラクトが外部監査や公開セキュリティコンテストを経ていないことを率直に認めている。

Clausはprogrammable.marketを通じてローンチされた。バイバック、NFT報酬、気象駆動の資金配分は、すべてトークン取引体の一部として統合できる。Clausは新トークンを発行せずに取引手数料の用途を変更できる。しかし保有者は変更を継続的に注視する必要がある。当初トークンを購入したときに認めたルールが、後から変更される可能性があるからだ。
Robinhood Chainには同様のツールプラットフォームHookrfunもあり、创作者がチェックするだけで選べる22種類の「Hookコンポーネント」を提供している。スナイプ防止、自動バーンなどを含む。その中のWhat The Hookコンポーネントは、アービトラージボットより先にプール間の価格差を捕捉し、利益をトレーダーと流動性提供者に分配できる。Hookr





