


BiyaPay市場観察|米国株上昇、半導体株反落、今週のCPIとTSMC決算は市場にどう影響するか?


- コア見解:米国株指数は依然として高値圏にあるが、市場は「AI概念の全面高」から成長の質に基づく再価格評価へと移行しており、AI投資のリターン、利益の実現、資金調達コストに対する資金の要求が明らかに高まっている。高バリュエーション企業はより厳格な証拠検証に直面している。
- 重要ポイント:
- S&P500は週間で約1.2%上昇したが、ラッセル2000は約0.9%下落し、大型株と小型株の分化が顕著で、指数の上昇は市場全体の同時回復を意味しない。
- NVIDIAは週間で約2%下落、AMDは約4.07%下落し、AI半導体株が圧迫された。OpenAIの年換算収益の口径差異が市場の成長期待の再計算を引き起こしている。
- エネルギーETF XLEは約3.60%上昇、公益事業ETF XLUは約3.97%上昇し、資金は多様な利益基盤を模索しているが、10年米国債利回り約5.24%が依然としてバリュエーションを圧迫している。
- 今週の集中的な検証:CPI、PPI、小売売上高が金利期待を決定;JPモルガンとゴールドマン・サックスの決算が信用の質を検証;TSMCとASMLの業績がAI産業チェーンの需要伝達を検証。
- TSMCの9月売上高は約5,118億5,700万台湾ドルで、前年同月比54.6%増となったが、粗利益率、設備投資、来四半期ガイダンスを総合的に考慮して経営の質を判断する必要がある。
米国株の主要指数は先週上昇して引けたが、AI半導体株はそれに追随して強くなることはなかった。今週に入り、ハイテク株への圧力は依然として続いており、銀行の決算、TSMCの業績、米国のインフレデータが相次いで市場の検証を受けることになる。
今回の相場で議論に値する点はここにある。指数は依然として高値圏に近いが、市場はすでに企業ごとの成長の質を再比較し始めている。資金が全面的に撤退しているわけではないが、AIへの投資、利益の実現、資金調達コストに対する要求は明らかに具体的になっている。
先週の振り返り:指数は上昇、セクター間の分化が拡大
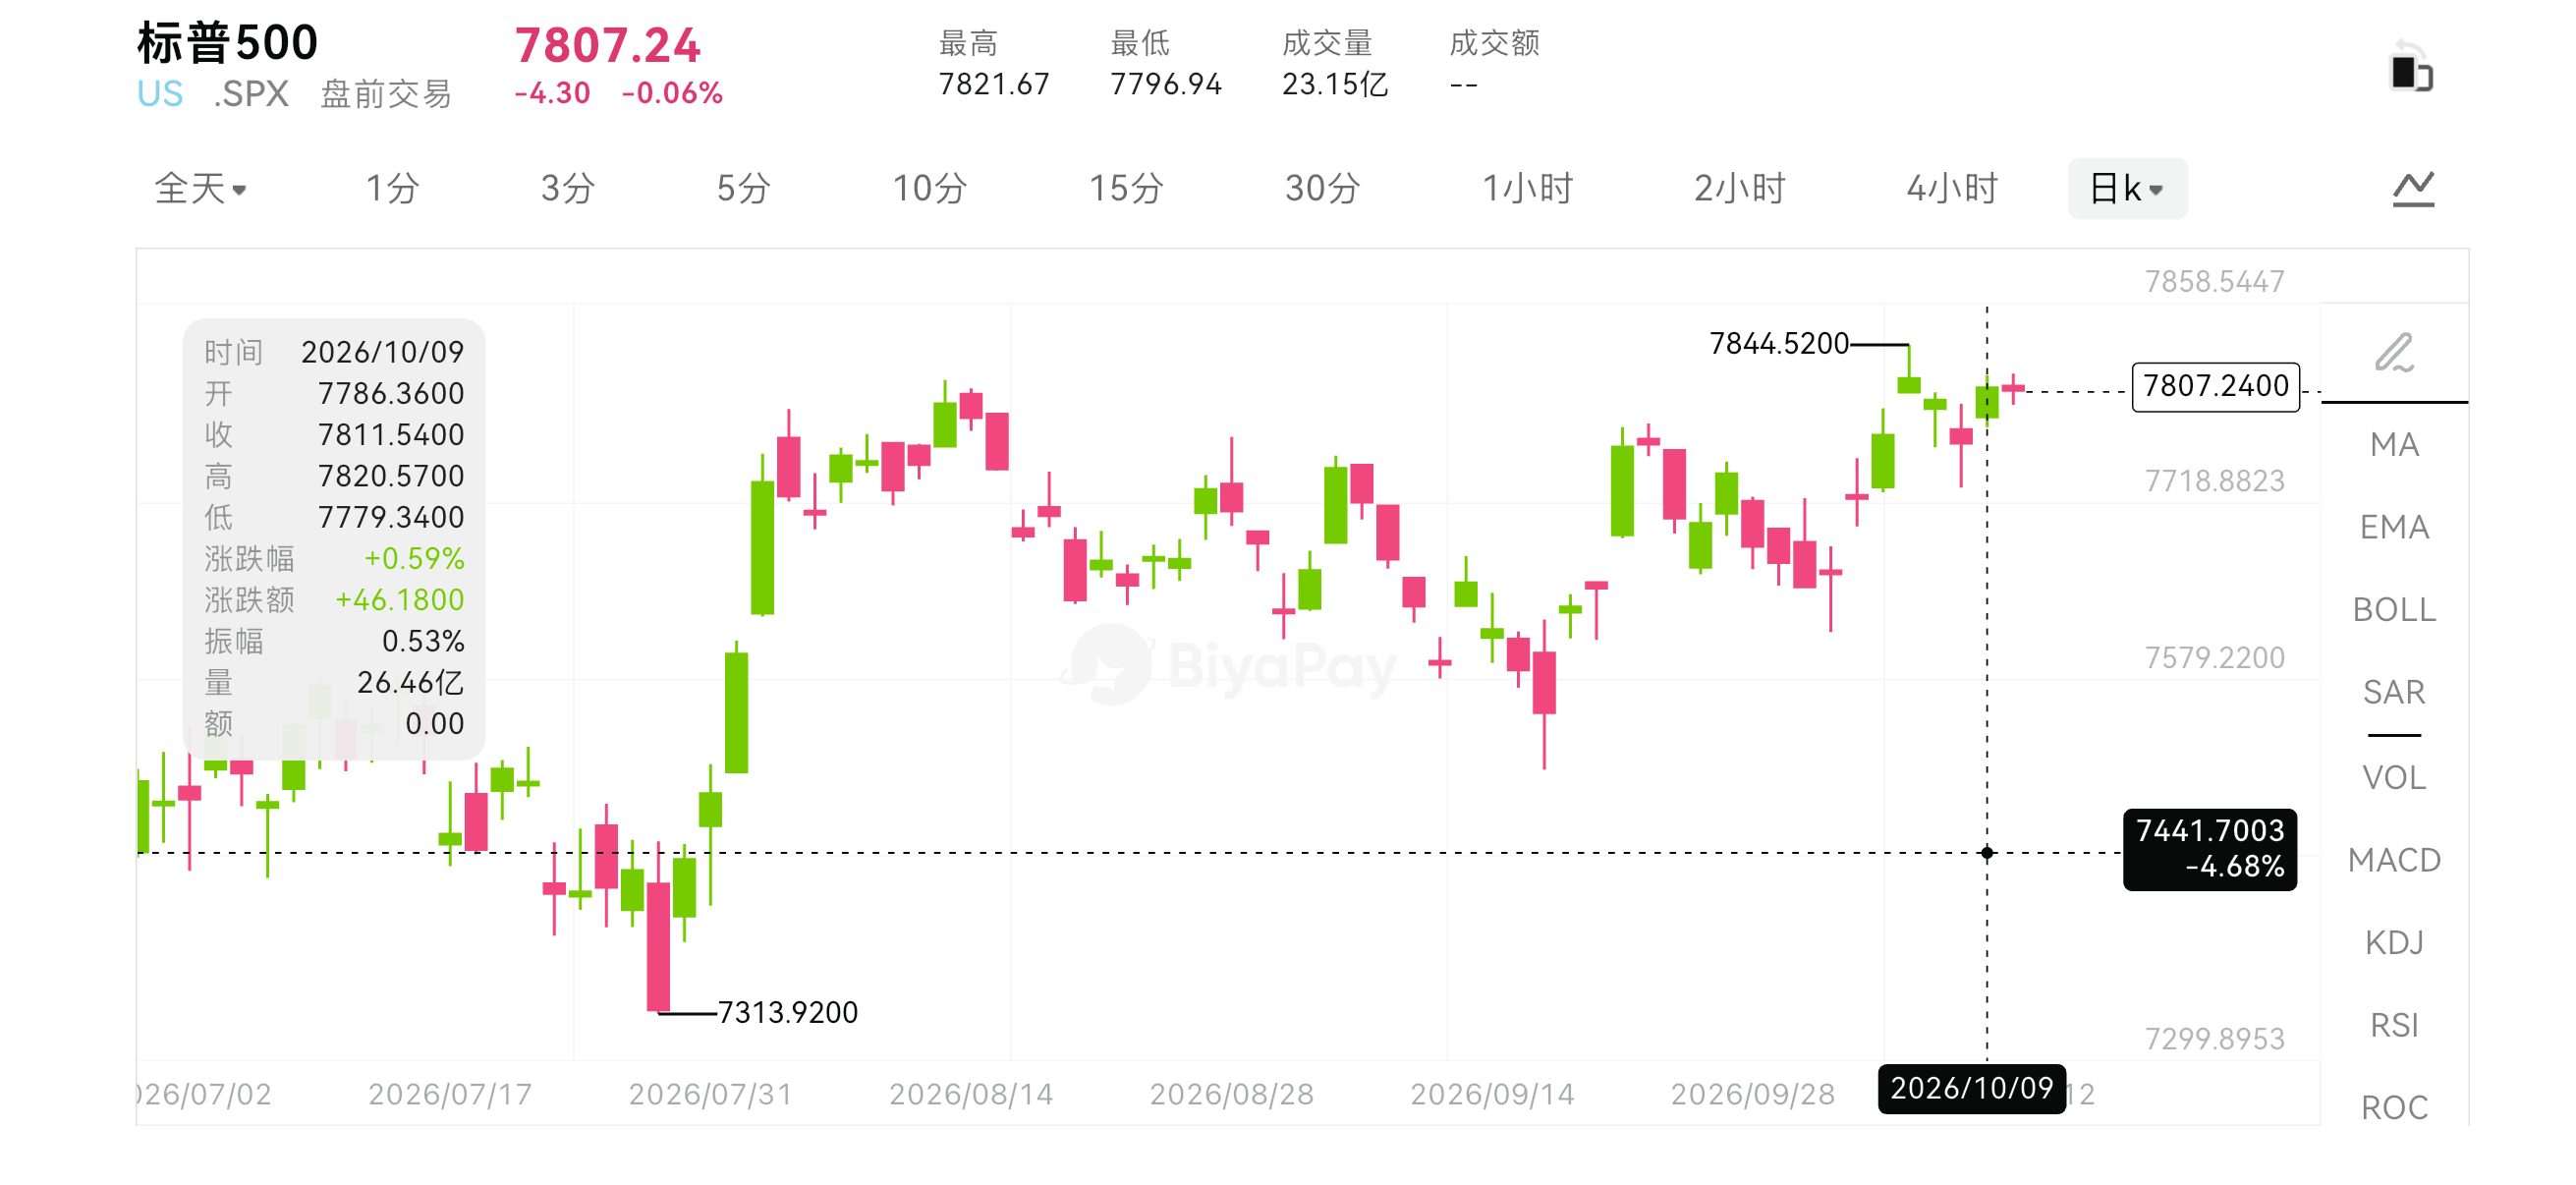
BiyaPayのデータによると、10月9日終値時点でS&P500指数は7811.54ポイント、週間で約1.2%上昇した。ダウ平均は51654.95ポイントで約0.9%高、ナスダック指数は27366.17ポイントで約0.6%高だった。一方、ラッセル2000指数は約0.9%下落した。大型株と小型株のパフォーマンスが異なることは、指数の上昇がそのまま市場全体の同時回復を意味するわけではないことを示している。
香港株にも回復が見られた。10月9日、ハンセン指数は約1.8%上昇して24211ポイント付近で引け、週間で約1%高となった。ハンセン科技指数は同日約3.1%上昇した。インターネット株の反発が金曜日の市場パフォーマンスを支えたが、1日の回復が持続的な相場に転化するかどうかは、今後の業界動向と利益予想を観察する必要がある。
指数が上昇する一方でセクター間の分化が明らかな場合、市場を観察するには異なる資産を並べて比較する必要がある。世界的なワンストップ資産配置プラットフォームであるBiyaPayは、USDTを中核的な資金入口とし、1つのアカウント体系を通じて米国株・香港株、暗号資産、商品先物、越境送金などのシーンを接続している。同時に30種類以上の法定通貨と200種類以上のデジタル通貨の交換に対応し、USDTを通じて0手数料で米国株・香港株などの実株取引に参加できる。複数の市場を常に注視する人にとって、このような集中型入口の利便性は、相場の観察、通貨交換、取引、その後の資金利用がよりシームレスに連携できる点にある。
AI半導体に圧力、市場は収益の実現方法を問い始める
NVIDIAは先週229.28ドルで引け、隣接する2週間の金曜日終値を基準に計算すると、週間で約2.00%下落した。AMDは608.10ドルで約4.07%下落した。10月8日、両社はそれぞれ約2.94%と3.90%下落し、AI関連株が週の半ばに比較的集中的な圧力を受けたことを示している。
この調整の重要な背景には、市場がAI企業の収益規模とその統計基準を再検討していることがある。報道によると、OpenAIが投資家に開示した9月の年換算収益は約500億ドルで、以前広く流布していた約700億ドルとは差異がある。ただし、報道は同時に、両者の数字の差異が他のAI企業との比較における基準処理に関わることを指摘している。したがって、「OpenAIの収益が突然200億ドル減少した」と単純に書くことはできない。年換算収益もすでに実現した通年収益ではない。
この件が市場に与える影響は、成長期待を再計算する必要があるという点により大きい。半導体の受注、クラウドサービスの契約、データセンターの建設は、最終的にすべて末端需要に支えられる必要がある。AIアプリケーションの収益が持続的に成長すれば、インフラ投資にはより明確なリターン源が存在する。収益の実現が予想より遅れれば、市場は顧客の資金源、算力利用率、その後の調達能力をさらに問いただすことになる。
したがって、半導体株の調整はAI需要がすでに反転したことを証明するには不十分だが、資本市場が成長数字に求める要求が高まっていることを示している。受注規模、契約金額、年換算収益は、実際の納品、利益、キャッシュフローと対応させる必要がある。高バリュエーションの企業は特にそうであり、株価にはすでにかなり積極的な成長期待が織り込まれていることが多いからだ。
エネルギーと公益が堅調、高金利の影響は消えていない
先週の相対的な強さはテクノロジー分野だけに見られたわけではない。セクターETFを観察サンプルとすると、エネルギーETFのXLEは終値ベースで約3.60%上昇し、公益事業ETFのXLUは約3.97%上昇した。ここで示されているのは2つのETFのパフォーマンスであり、関連するすべての企業の動向を直接代替するものではない。
エネルギー企業と公益事業企業の経営ロジックも異なる。原油価格の上昇は一部の上流石油・ガス企業の収益を改善する可能性があるが、運輸、製造、消費企業のコストを増加させる。公益事業会社のパフォーマンスは、需要、資金調達コスト、設備投資を組み合わせて分析する必要がある。2種類の資産が同時に堅調だったことは、市場が異なる利益の支えを探していることを示しており、これをもって資金が統一的な「防御的シフト」を完了したと断定することはできない。
10月9日時点で、米国10年債利回りは約5.24%、WTI原油先物の決済価格は1バレル約91.85ドルだった。この2つの変数は依然として重視に値する。前者はバリュエーションと資金調達コストに影響し、後者は企業コストとインフレ期待に影響する。たとえ株価指数が上昇しても、高い資金コストが経営とバリュエーションを制約する事実が消えるわけではない。
香港株の回復が続くかは、ハンセン指数だけでなく業界次第
香港株の先週金曜日の反発は、今週に入ってからも分化が続いている。10月13日、ハンセン指数は約0.3%上昇して引けたが、ハンセン科技指数は約0.79%下落した。銀行、不動産、光通信などが上昇し、半導体とストレージ関連株が圧力を受けたことは、指数のパフォーマンスとテクノロジーセクターのパフォーマンスが完全には一致していないことを示している。
香港株のテクノロジー企業にとって、米国AI産業チェーンの変化はセンチメントに影響するが、企業の収益構造が依然として中期的な経営パフォーマンスを決定する。インターネット企業は広告、Eコマース、クラウド事業、AI投資のリターンを観察する必要がある。消費電子企業は末端需要と受注を見る必要がある。半導体企業はさらに製品タイプ、稼働率、価格変化を区別する必要がある。企業ごとに受ける影響は、「テクノロジー株」という一言で統一的に説明するのは難しい。
今週の注目:インフレと決算が同時に市場期待を検証
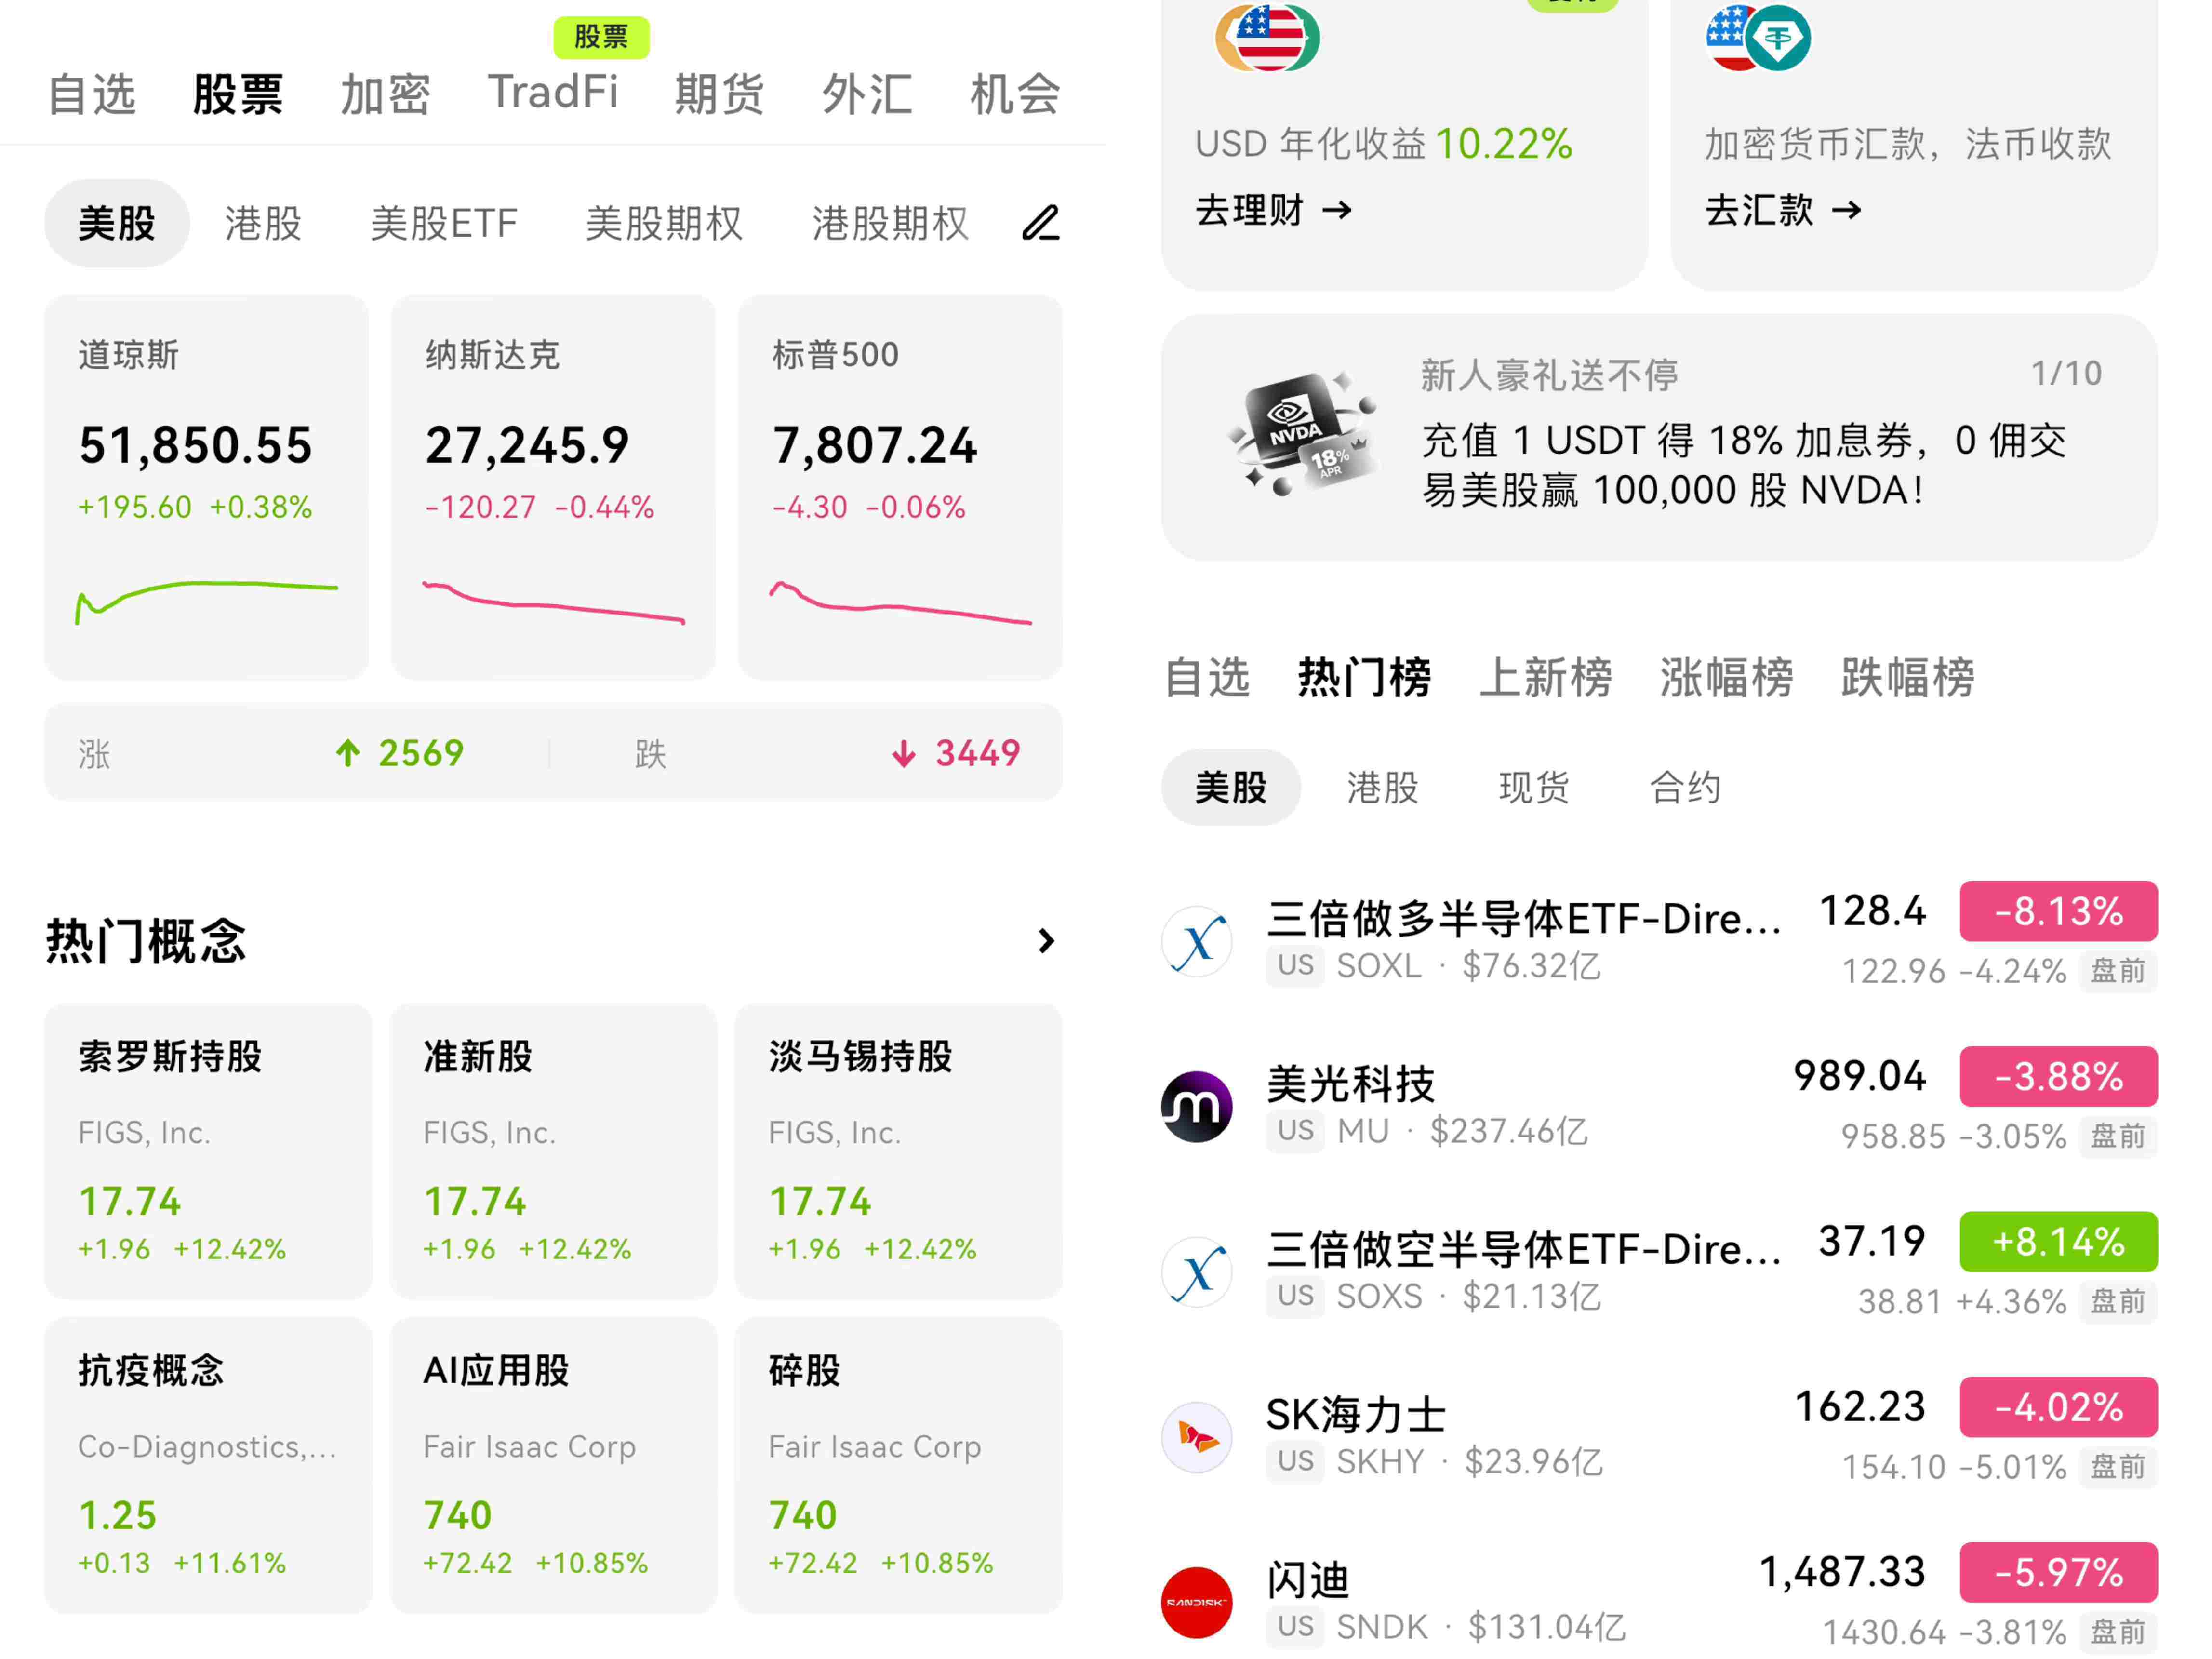
今週月曜日の米国株の動きは、すでにこの分化を反映している。10月12日、ダウは約0.4%上昇し、ナスダックは約0.4%下落、S&P500指数は小幅安で引けた。Metaは約3.4%上昇した一方、NVIDIA、AMD、Micronはそれぞれ約1.3%、2.3%、3.9%下落した。テクノロジー株内部でも統一的な方向性はなく、半導体への圧力と一部のプラットフォーム企業の堅調が同時に発生し得る。
CPIと小売売上高は一緒に見る必要がある
公式スケジュールによると、9月CPIは10月14日に、9月PPIは10月15日に、9月小売売上高も10月15日に発表される予定である。上記データの発表時間はいずれも米東部時間午前8時30分、日本時間の同日午後9時30分に相当する。
CPIは消費側の価格圧力に対する市場の判断に影響し、PPIは生産側のコスト手がかりを提供し、小売売上高は需要の底堅さを観察するのに役立つ。3組のデータは組み合わせて分析する必要がある。価格が上昇しつつ需要が依然として強ければ、市場は高金利の維持期間に対する期待をさらに高める可能性がある。消費が弱まり、価格圧力が同時に緩和しなければ、企業は収益成長の鈍化とコスト高止まりの二重の制約に直面する可能性がある。
小売売上高は特に基準に注意する必要がある。これは名目売上高を統計するもので、金額の増加は数量に由来する場合もあれば、価格上昇の影響を受ける場合もある。消費が改善しているかどうかを判断するには、商品カテゴリーと価格変化をさらに見る必要がある。データが強めでも必ずしもポジティブ要因だけではなく、データが弱めでも株価が即座に上昇するとは限らない。鍵は、それが金利と利益期待をどう変えるかにある。
銀行決算、利益と同時に信用の質も見る
JPMorganとGoldman Sachsはいずれも10月13日に第3四半期業績を発表する予定である。本文の情報締め切り時点で、関連する結果はまだ発表待ちの事項であり、事前に予想を上回った・下回ったと書くことはできない。
銀行決算の観察ポイントは、1株当たり利益のほか、純金利収入、預金コスト、貸出需要、信用損失引当金も含まれる。高金利は資産収益を高める可能性があるが、預金競争と資金調達コストも一部の収益を侵食する。トレーディング、引受、M&A業務は、資本市場の活発さの別の手がかりを提供する。これらの指標を並べて初めて、利益成長が経営改善によるものか、少数の業務や一時的要因によるものかを判断できる。
銀行は経済的圧力を観察する窓口でもある。消費者信用、延滞、不良債権データが安定していれば、市場の需要の底堅さに対する判断にはより多くの根拠がある。信用の質が悪化し始めれば、当四半期の利益が良くても、将来の引当金と貸出成長への影響を考慮する必要がある。
TSMCとASML、AI投資の波及を検証
ASMLは10月14日に第3四半期業績を発表する予定で、TSMCの第3四半期決算説明会は10月15日日本時間午後3時に予定されている。両社はそれぞれ半導体製造装置とウェハ製造の段階にあり、異なるレベルの産業チェーン情報を提供できる。
TSMCがすでに発表した9月売上高は約5118.57億台湾ドルで、前年同月比54.6%増、前月比0.6%減だった。前三半期累計売上高は前年同期比41.1%増加した。これは売上高が依然として比較的速い成長を維持していることを示しているが、月次売上高の公告には完全な利益とキャッシュフロー情報は含まれておらず、売上高成長率だけで経営の質を判断することはできない。
今週の決算でより注目すべきは、粗利益率、先端プロセス需要、設備投資、来四半期のガイダンスである。ASMLについては、新規受注、受注構成、顧客の増産計画を組み合わせて判断する必要がある。装置受注と当期的な納品の間には時間差があり、ウェハ製造収益と末端アプリケーション収益の間にも波及の距離がある。両社が提供するのは産業チェーンの証拠であり、AI市場全体に対する統一的な答えではない。
先週の指数上昇は、市場が依然としていくつかの企業の成長に対して価格を支払う用意があることを示している。半導体株の調整は、その意欲がますます具体的な証拠に依存していることを示している。今週のインフレデータは資金コスト期待を決定し、銀行決算は経済と信用状況を検証し、TSMCとASMLの業績は産業チェーン需要を検証する。今後の相場の鍵は、企業が示す利益とキャッシュフローが、株価にすでに織り込まれている成長期待を引き続き支えられるかどうかにある。





