


三星史上最も稼いだ四半期、株価は6月の高値より30%低い


- 核心的見解:三星は韓国企業史上最も利益を上げた単四半期決算(営業利益107.4兆ウォン)を発表したが、株価は高値から約30%戻しており、市場は利益水準ではなく成長率に値付けしている。成長鈍化、期待外れ、AI需要の許容力が中核的な懸念となっている。
- 主要ポイント:
- 2026年第3四半期の営業利益は約107.4兆ウォンで、前年同期比782.5%増。韓国企業として単四半期で初めて100兆ウォンを突破する記録となり、2025年通年の約2.5倍に相当。営業利益率は約55%に上昇した。
- 半導体部門の利益率は約80%(Micron 80.7%、SK Hynix 78%)である一方、スマートフォンなど消費電子部門は2四半期連続で赤字。S26は値上げし、第4四半期に20%〜30%の減産を計画している。
- 業績は証券会社の予想をやや下回り(売上高195兆対201.9兆)、加えて前年同期比成長率が第2四半期の1813.8%から782.5%に低下したことで、上昇モメンタムが弱まった。
- 高額な設備投資(第2四半期16.8兆ウォン)と在庫の反発、DRAM価格の伸び鈍化により、増分利益が侵食される懸念が市場で生じている。
- Citiは買いを維持し目標株価43万ウォンで、HBM4の価格弾力性に賭けている。反対派はクラウド事業者の設備投資がEBITDAに迫るか超過することを懸念し、需要の許容力に疑問を呈している。
- 重要な観察ウィンドウは10月29日の決算説明会:2027年の需給見通し、長期供給契約の進捗、設備投資、株主還元の詳細。
ある企業が自国企業史上最も稼いだ単四半期業績を叩き出した一方、株価はその日に下落し、半年前の高値から約3割の調整となった。この二つの事実を並べると、問題は「業績が良いかどうか」から「市場が何を織り込んでいるか」へと変わる。本稿ではまず業績そのものを確認し、次に利益の出所と行き先を見て、その後株価の読み方を説明し、最後にサムスンの帳簿をAIハードウェア産業チェーン全体の中に位置づけて見ていく。
一、この業績そのもの:単四半期利益は2025年通年の約2.5倍
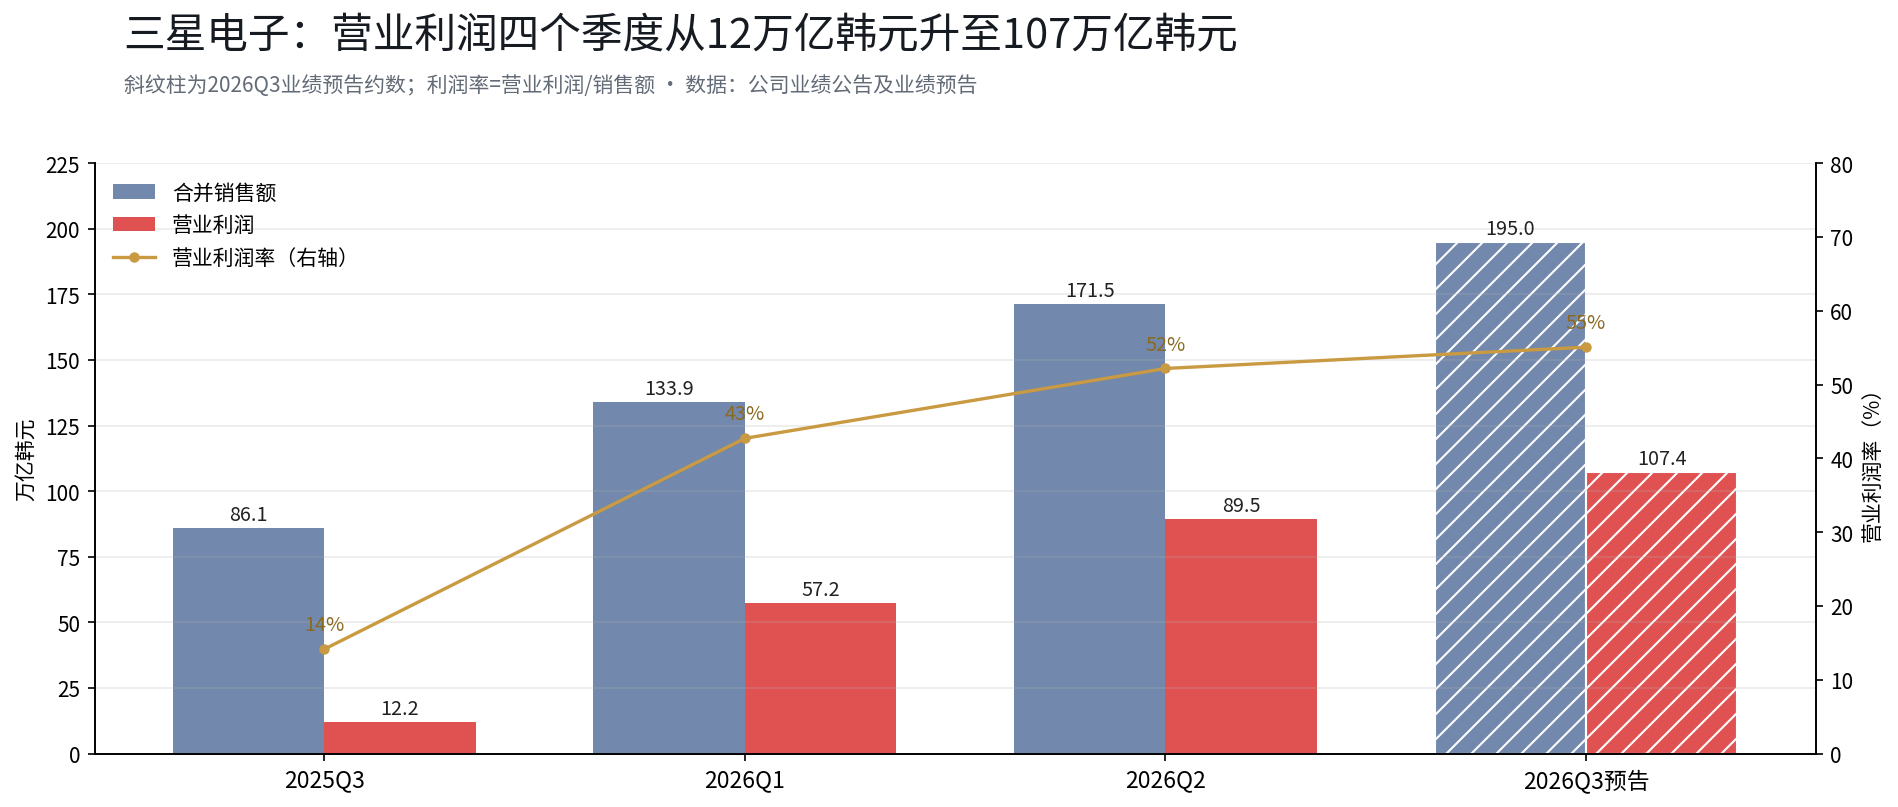
まず数字を確認する。2026年第3四半期の業績予告:連結売上高は約195兆ウォン、前年同期比126.6%増;連結営業利益は約107.4兆ウォン、前年同期比782.5%増。韓国企業史上初めて単四半期の営業利益が100兆ウォンを突破した。対照的に、サムスンの2025年通年の営業利益は43.6兆ウォンであり、1四半期で過去1年半分の利益を稼いだことになる。
直近4四半期を並べると、その傾き自体が一つの物語を構成する:2025年第3四半期の営業利益は12.17兆ウォン、2026年第1四半期は57.2兆、第2四半期は89.5兆、第3四半期予告は107.4兆。営業利益率は14%から約55%まで一貫して上昇した。
しかし同じ数字には二つの読み方がある。第一の読み方は水準だ:107.4兆ウォンは過去最高を更新した。第二の読み方は傾きだ:第2四半期の前年同期比増益率は1813.8%だったが、第3四半期は782.5%に低下した。どちらの読み方も真実であり、株価は第二の読み方を選んだ。ここで留意すべき技術的事実がある:これほどの前年同期比増益率は、大部分が2025年同期の低い基数に由来する。2年を重ねて見れば、メモリ業界は歴史的な上昇サイクルの中盤にあり、過去のパフォーマンスは将来の結果を保証するものではない。
二、金はどこから来て、どこで損するのか
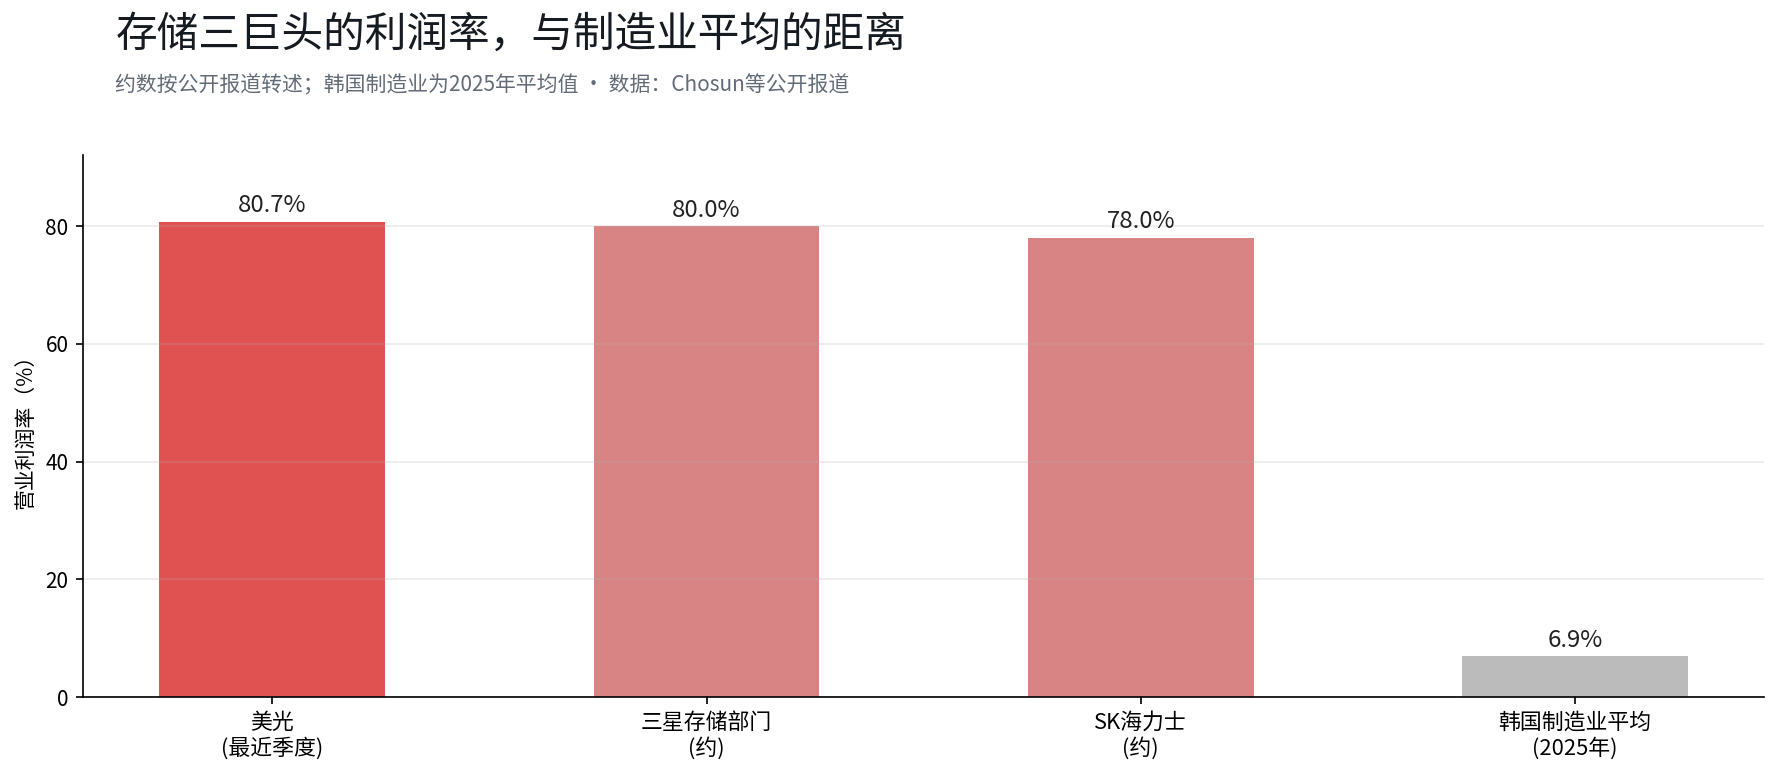
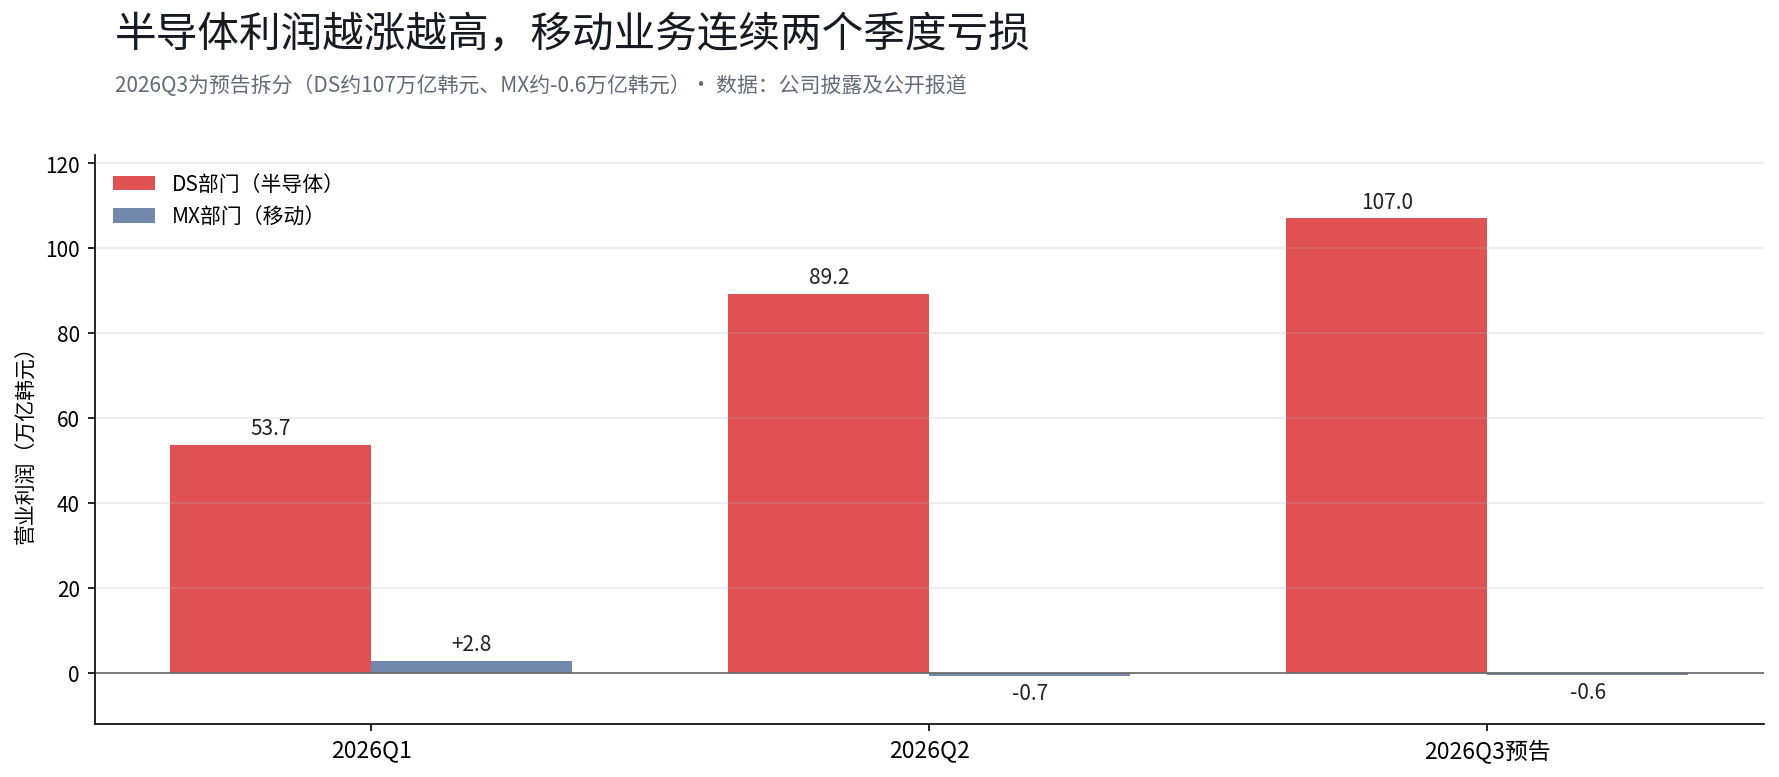 シティの分解によれば、サムスン半導体部門の第3四半期営業利益は約107兆ウォンで、第2四半期の89.2兆からさらに増加した。メモリ3巨頭の収益水準は製造業の常識を書き換えつつある:Chosunなどの公開報道によれば、マイクロンの直近四半期の営業利益率は80.7%、サムスンのメモリ部門は約80%、SKハイニックスは約78%。参考として、韓国製造業の2025年平均営業利益率はわずか6.9%だった。
 同じ損益計算書のもう一方の端では、金が逆方向に流れている。モバイル事業およびコンシューマーエレクトロニクス部門は第3四半期に約0.6兆ウォンの損失を予告しており、2四半期連続の赤字となる;スマートフォン出荷台数は前四半期比9%減の5800万台。より直接的な動きは供給側にある:韓国メディアの報道によれば、サムスンのモバイル体験事業部はサプライヤーに対し、第4四半期にスマートフォン生産量を20%から30%削減する計画を通知した。同社は同時にGalaxy S26シリーズの価格を引き上げ、報道によればS26の開始価格は800元引き上げて7799元、S26+とS26 Ultraはそれぞれ1000元引き上げられた。
この二つの部門は同一企業の二冊の帳簿であり、しかも相互に因果関係にある。メモリチップの値上がりにより、半導体部門の利益率は80%前後に押し上げられた;同じ値上がりが、携帯部門のコスト制御不能の直接原因である。モルガン・スタンレーは、サムスンのモバイル部門の2026年から2028年の累計営業損失が160億ドルに達する可能性があると予測している(同社の7月21日付業界レポートの転載による)。半導体が稼いだ金の一部は、自社の完成品事業によって失われつつある。
三、なぜ株価は反応しないのか
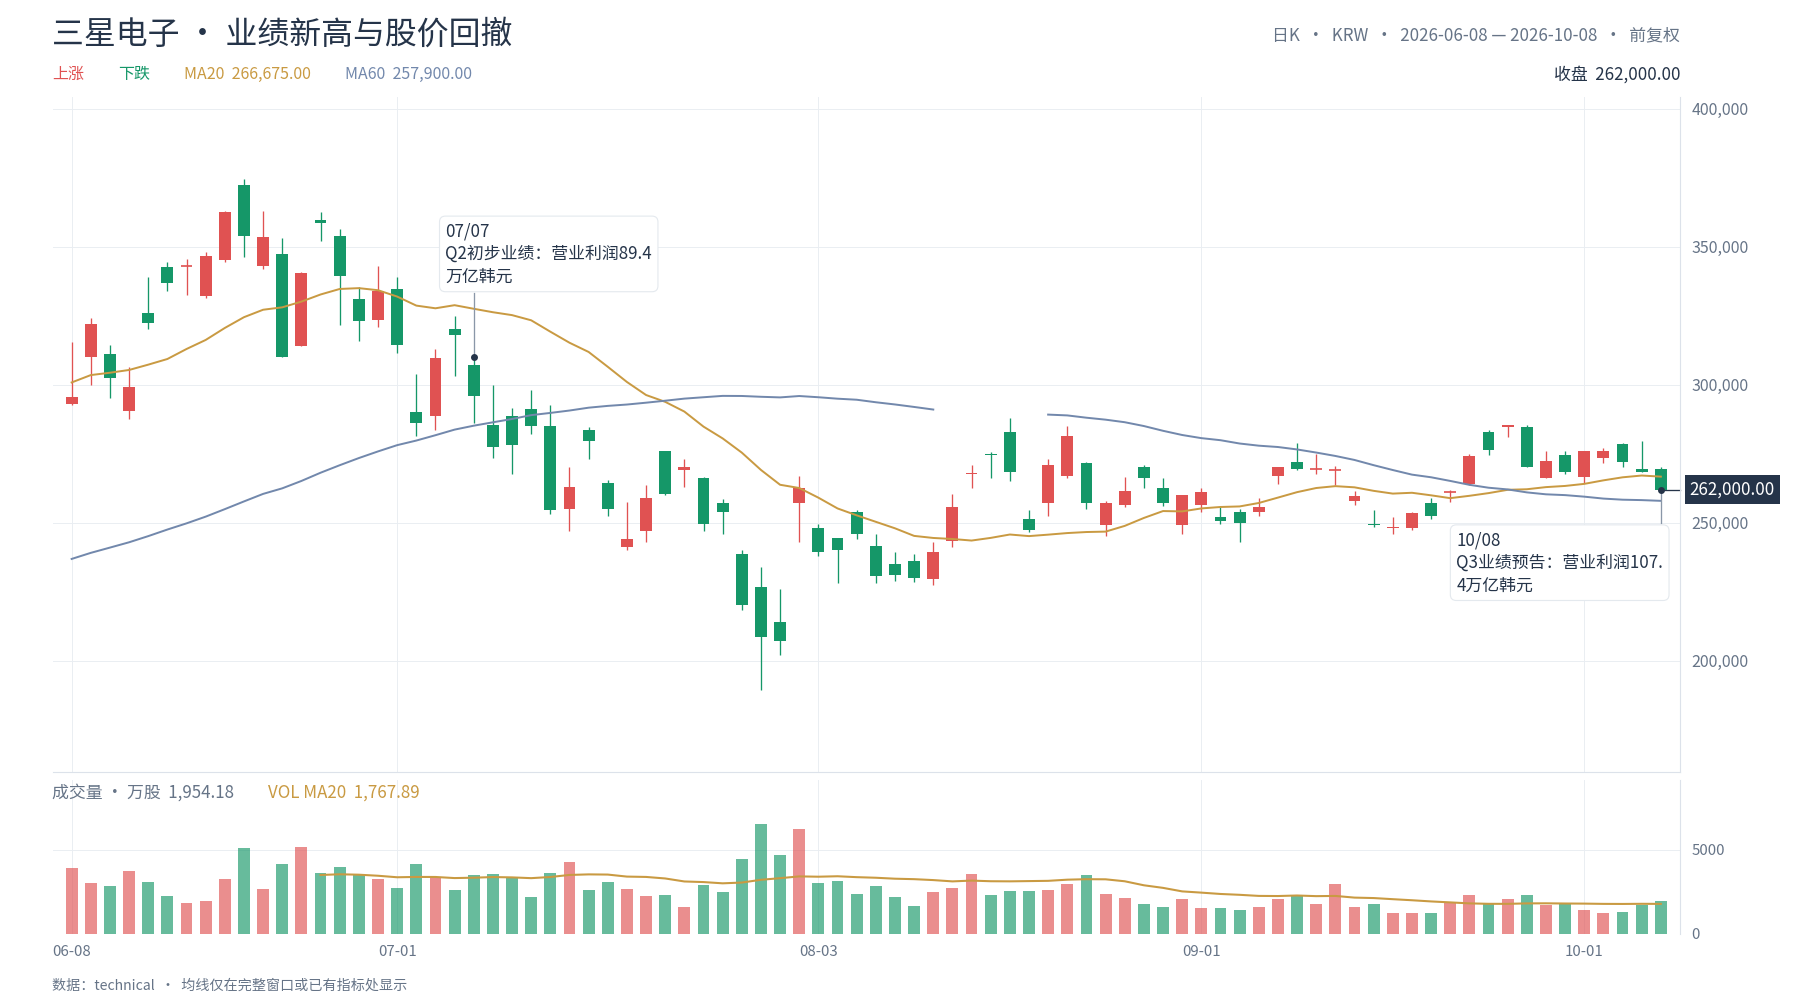
10月8日の終値で、サムスン電子は26.2万ウォン、1日で2.42%下落;10月に入ってからの3営業日で累計5.07%下落;6月18日の日中高値37.45万ウォンから約30%の調整となった。業績予告の発表当日に株価が下落したことは、市場がこの記録的業績を織り込む動きが予告前に起きており、開示自体が新たな上昇材料を提供しなかったことを示している。
三つの問題が同じテーブルに載せられた。 第一はギャップ:第3四半期の売上高は195兆ウォンで、証券会社の予想約201.9兆を下回った;営業利益は107.4兆で、予想約108.67兆を下回った。ギャップの幅はわずか1%前後で、普段なら株価を揺るがすには不十分だが、期待が高度に一致している時点では、予想を小幅に下回るシグナル効果が増幅される。第二は傾き:前年同期比増益率は第2四半期の1813.8%から782.5%に低下し、前四半期比で見ても営業利益の増加幅は第2四半期の56%から減速した。第三は在庫と上方修正のモメンタム:モルガン・スタンレーの7月レポートによれば、市場のメモリメーカーに対する利益上方修正のモメンタムは弱まっており、純利益上方修正の比率はピークの92%から77%に後退し、DRAM契約価格の前年同期比増加率はサイクル高値から低下し、第2四半期にはDRAMとNANDの在庫がともに増加した。
設備投資はもう一つの圧力であり、損益計算書の下流に隠れている。第2四半期のサムスンの設備投資は16.8兆ウォンで、うち半導体部門が15.4兆;生産能力の不足を埋めるため、同社は過去1年間に着工し、今後2年間にわたって数十兆ウォンを投じてメモリウェハ工場を拡張し続ける計画である。下期にHBM4の増産を急ぐため建設と減価償却への投資をさらに増やせば、この費用は次の1〜2四半期の決算に現れる可能性がある。市場が懸念しているのは:この支出がある四半期に増分利益の大部分を食いつぶすのではないかということだ。
四、シティの論理と、より根本的な疑問
公開報道によれば、シティはサムスンの買い評価を維持し、12カ月目標株価を43万ウォンとしており、10月7日の終値26.85万ウォンから約60%の上昇余地を含んでいる;この見解は関連機関の判断を代表するものにすぎない。シティの核心的根拠はHBM4の価格弾力性にある:報道によれば、HBM4 12hiの1GBあたり平均価格が2026年の約2ドルから2027年に4〜5ドルの範囲に上昇する可能性があり、HBM4 8hiはこれをベースに20%から30%のプレミアムがあると試算している。サムスン経営陣も第2四半期の説明会で、HBM4の売上高が第3四半期に3倍超に成長し、下期にHBM総収入の60%以上を占めると予想している(決算電話会議の転載による)。
強気派の論理は価格弾力性であり、反対派の問題は需要の承受力である。モルガン・スタンレーの試算によれば、2027年の世界のクラウドサービス事業者の設備投資は1.2兆ドルに達する可能性があり、その半分以上がメモリに向かう;同時にグーグル、アマゾン、マイクロソフト、メタの4社の2026年の設備投資とEBITDAの比率はすでに70%を超え、2027年には一部企業の設備投資がEBITDAを超える可能性がある。メモリの価格決定権は供給側にあり、供給側の利益は最終的に需要側の支出から来る。買い手の支出がその収益力を逼近し、あるいは超えれば、値上げ曲線がどこまで伸びるかは、サムスン自身が左右できない貸借対照表にかかっている。
五、サムスンの帳簿は、AIハードウェアチェーン全体の帳簿でもある
サムスンのこの決算には、相反する二つの事実がある。一つはAIデータセンターのHBMとDRAMへの需要が依然として爆発的に伸びており、メモリの需給逼迫が続く可能性があり、業界の利益率は歴史的高水準にあること;もう一つは同一企業のコンシューマーエレクトロニクス事業が減産、値上げ、赤字に陥り、メモリの値上がりが端末の利益空間を圧迫していること。この二つの事実は並列的な偶然ではなく、後者は部分的に前者によって引き起こされている:計算能力が高価になるほど、端末は作りにくくなる。同様の圧力がAIハードウェア産業チェーン全体に伝わっており、ただ異なる段階で受け止め方が異なるだけだ。
我々は、サムスンの株価の読み方は、本質的に市場が利益水準ではなく増益率に対して価格をつけているのだと考える:水準はすでに実現しており、傾きこそがバリュエーションの一部なのだ。 この読み方には一つの前提と一つの反例がある。前提はクラウド事業者の支出の傾きが維持されることであり、2027年の設備投資ガイダンスが系統的に下方修正されれば、メモリの数量と価格はともに圧力を受ける;反例は、10月29日の決算説明会で長期供給契約と2027年の需給見通しがより引き締まったガイダンスを示せば、傾きへの懸念が段階的に緩和される可能性があることだ。利益がこのサイクルの最高点かどうかは、事前に証明できない。確認できるのは10月29日の三つの答えだけだ:2027年の需給、長期契約の進展、設備投資と株主還元の詳細。今四半期の利益がどの程度まで価格に織り込まれているかは、なお観察を要する。
データ説明
- サムスンの業績および部門別内訳:会社公告(2026/10/8、7/30、5/6)。
- 2025年Q3比較および通年営業利益:会社開示、聯合ニュース(2026/4/7、7/7)。
- サムスンの株価と調整:公開行情、2026/10/8終値時点;6/18の高値は日中値。
- シティの見解:シティリサーチ、メディア転載。
- モルガン・スタンレーの見解:モルガン・スタンレー2026/7/21業界レポート、メディア転載。
- 携帯減産、出荷、S26価格:韓国メディア、TrendForce。
- メモリ3巨頭の利益率:Chosunなどの公開報道。
免責事項:
本文の内容は一般的な情報および市場評論のみを目的としており、文中に記載された時点までの公開資料に基づいて整理されたもので、関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性があります。本文中に引用された第三者の機関、アナリストその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を代表するものにすぎず、BITの見解や推奨を代表するものではありません。本文は投資助言、投資リサーチ、申込みの誘引、勧誘、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いられるべきではありません。金融市場にはリスクが伴い、証券価格および市場パフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を代表するものでも保証するものでもありません。投資家は自身の状況に応じて関連リスクを独立して評価し、必要に応じて専門家の意見を求めるべきです。





