


美光の水曜日決算前夜:強気と弱気の見方がかつてないほど大きく分かれる


- 核心的な見方:マイクロン・テクノロジーがまもなく2026会計年度第4四半期の決算を発表する。市場の期待は強いものの見方は明らかに分かれている。アナリストのLuria氏は目標株価2000ドルを示してスーパーサイクルの継続に強気な一方、「大空売り屋」のバーリ氏は500ドルのプットオプションでサイクル回帰に賭けており、核心的な論争は美光が景気循環株なのか成長株なのかという点にある。
- 重要な要素:
- 会社側のガイダンスは売上高500億ドル(±10億ドル)、非GAAP EPS 31ドル(±1)で、単四半期の売上高は2025会計年度通年約371億ドルを上回る。ウォール街のコンセンサス予想は売上高約510.7億ドル、EPS約31.52ドルで、前年同期比の増加率はそれぞれ約351%と938%。
- HBM生産能力が従来型DRAMの供給を継続的に圧迫:サムスンは2027年にHBMがDRAMウェハー総生産能力のほぼ30%を占めると予想。HBM4に必要なウェハー生産能力は一般DRAMの約3倍で、3社の2027年生産能力はすでに完売している。
- 美光のHBM4進展が加速:Nvidia Vera Rubinプラットフォーム向けに設計された12層HBM4はすでに量産出荷を開始し、エネルギー効率はHBM3E比で20%以上向上。累計出荷収入は10億ドルを突破し、月間生産能力は年末までに倍増して10万枚に達する見通し。
- Luria氏の核心的論拠:HBMは供給制約を受けて価格が堅調で、注文は1年以上前に確保されており、利益の可視性が長期化している。美光のPERはわずか7倍で、AMDやIntelの40~60倍をはるかに下回る。
- バーリ氏の弱気ロジック:AI主導のメモリ不足は一時的なもので、今後2年で生産量が需要に追いつけば業界は従来の下降サイクルに回帰するとの見方。シティとバーンスタインも価格鈍化とサイクル正常化のリスクを指摘。
- 3つの主要リスク:HBM4の歩留まり立ち上げが予想より遅いこと、従来型DRAMの価格弾力性と2027会計年度の設備投資(400億ドル台半ばから後半と予想)、マクロ金利環境が高バリュエーションのテック株を圧迫する可能性。
Micron Technology(Micron、MU)は米東時間9月30日引け後(北京時間10月1日未明)に2026会計年度第4四半期決算を発表する。同社が以前示した売上高ガイダンスは500億ドル(上下10億ドル)、非GAAP1株当たり利益は31ドル(上下1ドル)であり、ウォール街のコンセンサス予想は売上高約510.7億ドル、調整後EPS約31.52ドルで、前年同期比の伸び率はそれぞれ約351%と938%となる。
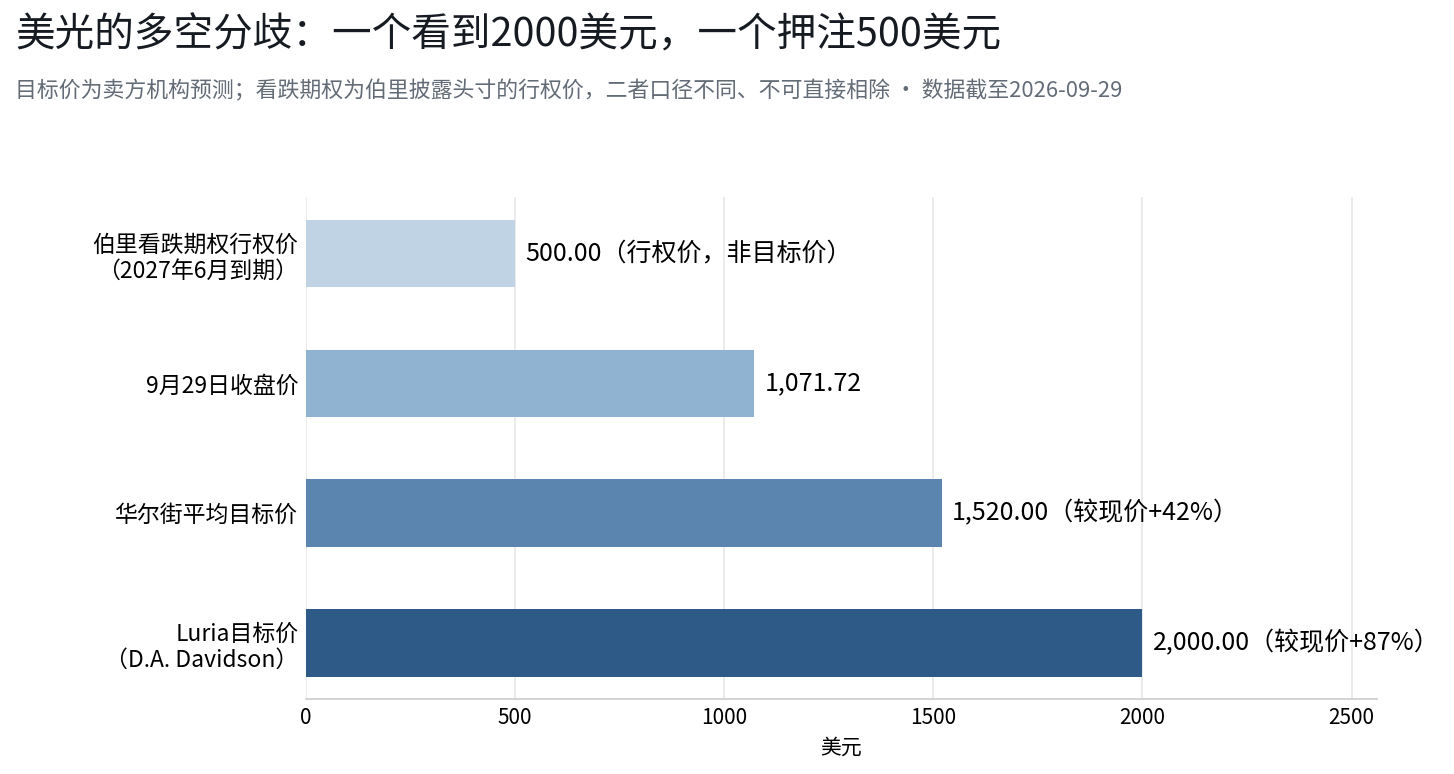
しかし、この決算に対する市場の関心は当四半期の数字そのものだけにとどまらない。一部の市場見方では、業績改善はすでにある程度株価に織り込まれており、市場は同時にこのメモリーサイクルがどれだけ持続するかにも注目している。D.A. DavidsonのアナリストGil Luria氏は決算前夜に2000ドルの目標株価を再表明し、9月29日の終値1071.72ドルに対して約87%の上昇余地を示唆した。一方、「大空頭」のMichael Burry氏は同時期にMicronの空売りポジションを、来年6月満期・行使価格500ドルのプットオプションに置き換えた。一方は2000ドルの目標株価を示し、他方は行使価格約500ドルのプットオプションを通じて弱気の見方を表明している。
一、当四半期業績:市場予想は全体的に強め
まず数字そのものを見てみよう。同社のガイダンスは売上高500億ドル(±10億)、非GAAP EPS 31ドル(±1)だが、複数の機関がより楽観的な予測を示している:
- シティ:売上高510億ドル、EPS 31.45ドル;
- ゴールドマン・サックス:売上高519億ドル、EPS 32.54ドル;
- UBS:売上高524億ドル、EPS 32.50ドルと最も強気;
- JPモルガン(Harlan Sur氏):売上高514億ドル、粗利益率86.2%、EPS 31.73ドルと、いずれも市場コンセンサス予想を上回る。
四半期売上高500億ドルとはどのような規模か。Micronの2025会計年度通年売上高は約371億ドルであり、1四半期の収入がそれ以前の1年分の合計を上回ることになる。
すでに実現した業績から構造的変数まで、この決算には三つの悬念がある。業績ガイダンスがすでに引き上げられた市場予想を上回れるか、HBM4の量産ペースと収入を押し上げるタイミング、そして一般DRAMの価格動向と設備投資計画が業界見通しにどのような根拠を提供するか、である。
Morgan Stanley(大摩)の当四半期予測は比較的保守的である。売上高500.24億ドル、前年同期比342.1%増、粗利益率86.4%、1株当たり利益31.2ドルと、市場予想の31.49ドルを下回ると予想している。ただし大摩は同時に、Micronが利益予想を上方修正すると見込んでいるが、その増加幅は過去数四半期を下回るとしている。
二、スーパーサイクルの根底にある論理:HBMがDRAMから「血液を抜き取っている」
業界の需給の観点から見ると、市場が現在注目している構造的要因の一つは、HBMの生産能力拡大が一部の従来型DRAM供給を圧迫する可能性がある一方、従来型DRAMには依然として市場需要が存在することである。
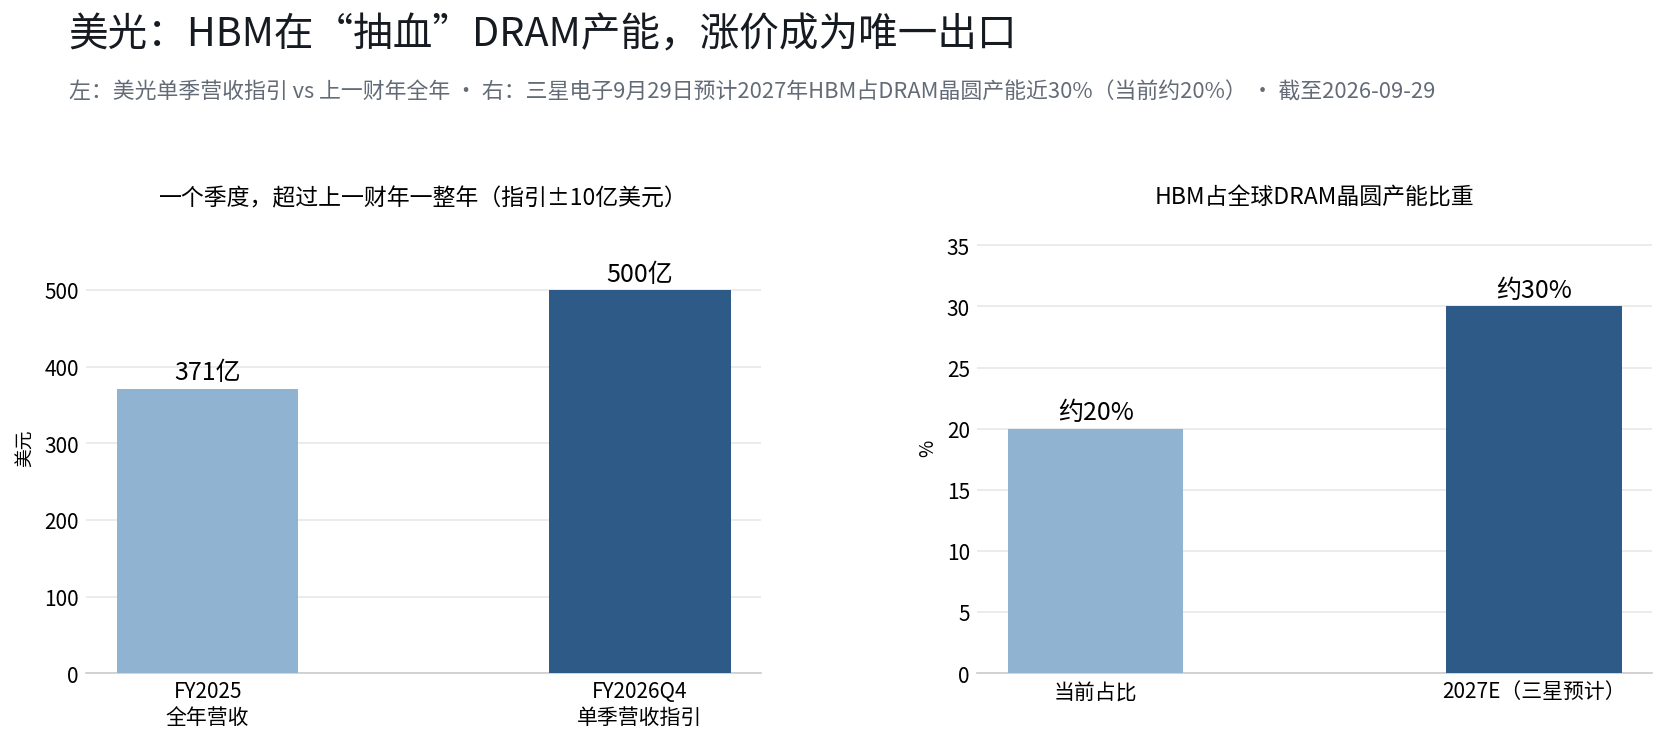
Samsung Electronicsの執行副社長Kim Taewoo氏は9月29日の最新発言で、重要な数字を一つ示した。2027年にはHBMが全世界のDRAMウェハー総生産能力のほぼ30%を占めると予想され、現在のこの比率は約20%である。東呉証券の試算経路はより明確である。HBM生産能力がDRAM総生産能力に占める割合は、2024年の12.3%から2025年には17.1%、2026年には20.8%へと上昇し、2027年には22.5%に達する。HBM4に必要なウェハー生産能力は一般的な用途のDRAMの約3倍であり、HBM4の全面増産は従来型DRAMの利用可能な生産能力を不可避的に減少させる。威剛科技(ADATA)の陳立白董事長は、三大原廠の2027年生産能力はすでに完売しており、そのうちHBMとAIサーバー用途がDRAM生産量の約70%を消費すると確認した。
Micronの特殊な点は、三大メモリー原廠の中で唯一、HBMと従来型DRAMの両方に大きなエクスポージャーを持つ企業であることだ。SamsungとSKハイニックスのHBMが売上高に占める割合はより高いが、Micronは従来型DRAMとNAND事業の規模がより大きいため、その収益実績も従来型DRAM価格の変化により大きく影響される可能性がある。BMOのチャネル調査によると、サーバー向けDDR5の値上げによる業績サプライズの余地はHBMよりも大きく、HBM3E、HBM4の価格は前四半期比で上昇する可能性が高く、消費者向けメモリー需要はやや弱い。
Micron自身の進展も加速している。NVIDIA Vera Rubinプラットフォーム向けに設計された12層HBM4は2026年第1四半期に量産出荷を開始し、エネルギー効率はHBM3E比で20%以上向上、累計出荷収入はすでに10億ドルを突破した。MicronのCEO Mehrotra氏は6月の決算説明会で、HBM4 12層の量産立ち上げ速度はHBM3E 12層の約2倍であると述べた。業界消息によると、MicronのHBM月間生産能力は年末までに倍増して10万枚に達する見通しで、HBM4が同社のHBM生産量に占める割合は年初の約20~30%から年末には最高50%まで上昇する見込みである。
三、2000ドルの目標株価:Luria氏の主な見方と根拠
決算前夜に2000ドルの目標株価を再表明したLuria氏は、ウォール街で最も高い水準に近い。同氏は6月にすでに目標株価を1500ドルから2000ドルに引き上げており、その理由としてMicronが「半導体業界で最も可視性の高い」段階に入ったこと、メモリーの需給逼迫が少なくとも2027年まで続くことを挙げている。
同氏の核心的な論証は三層からなる:
- Luria氏は、現在のHBM市場の価格設定は供給制約の影響を大きく受けており、需要は力強く推移している一方、新規供給の放出には依然として時間が必要だと考えている。
- Micronの収益可視性は長期化している。HBMの注文は通常1年以上前に確定するため、2027年の収入のかなりの割合がすでに合理的に予測可能である。
- 評価手法が切り替わりつつある。同氏はレポートにこう記している:「今回のメモリーサイクルはGPU、CPU、メモリーが三位一体となった完全なサイクルである。AMD、IntelのPERは40~60倍で推移しているのに対し、MicronのPERはわずか7倍である。」
Luria氏はまた、最近の変化にも言及した。Metaが発表したMuseが大成功を収め、消費者に全く新しい応用シナリオを開いた。「ほんの数週間前、我々はMetaがもたらすメモリー需要が弱まることを懸念していたが、今となってはその可能性は非常に低い。」
しかし、ウォール街の平均目標株価1520ドルと2000ドルの間にある約500ドルの差は、まさに「Micronは果たして景気循環株なのか成長株なのか」という問題について市場にコンセンサスがないことを示している。JPモルガンは「オーバーウエート」評価を維持し、目標株価1540ドルを据え置き、今四半期の売上高、粗利益率、EPSは市場コンセンサスを上回ると予想し、価格上昇の鈍化は需要の減退ではなく販売ペースによるものと述べた。UBSは1625ドルの目標株価を維持し、少なくとも2028年第2四半期までDRAMは供給不足の状態が続くと予想し、Micronが2027会計年度第2四半期から自社株買いを実施し、初期規模は四半期あたり約200億ドルになると予想している。
四、弱気派の論理:サイクル回帰の見方とリスク
Luria氏と鮮明な対照をなすのが、「大空頭」のMichael Burry氏である。
中証海外資訊によると、Burry氏は投資家に送った最新の週次ブリーフィングで、主要AI株の既存の空売りポジションの大部分をプットオプションに置き換え、そのうちMicronに対する空売りポジションを来年6月満期・行使価格500ドル台のプットオプションに置き換えたことを明らかにした。Burry氏の言葉はこうである:「タイムラインが短縮されたため、空売りポジションでより大きなレバレッジを得たい。」
同氏は、現在のAI建設ブームの中で生じたメモリーチップの構造的不足は一時的なものであり、業界はいずれ繁栄と不況が交互に訪れる伝統的なパターンに回帰すると考えている:「今後2年以内に、生産量が需要に追いつくにつれて、この不足は解消し、メモリーチップは再び下降サイクルに入るだろう。」
シティのアナリストも決算前に、DRAMとNANDの価格は今後数四半期で鈍化すると警告している。バーンスタインは2028年にメモリーサイクルが「正常化」し始める可能性があると予想している。歴史的に、一部のメモリー株は業績が好調な時期でも株価の大きな変動や調整が見られたことがあるが、過去の実績は将来の結果を保証するものではない。
五、注視すべき三つのリスク
- HBM4の歩留まり立ち上げ。HBM4は依然として量産初期段階にあり、歩留まりは前世代のHBM3Eを下回り、製造プロセスはより多くのDRAM生産能力を消費する。歩留まり改善が予想より遅れれば、MicronのHBM側の出荷ペースが影響を受ける可能性がある。市場は同時に、生産能力の立ち上げが予想に沿うか、顧客認証の進展、そして収入を押し上げる実現タイミングにも注目している。下流プラットフォームの大規模出荷は2027年に集中する可能性があるため、HBM4の収入への顕著な貢献は主に次会計年度に落ち込む可能性がある。
- 従来型DRAMの価格弾力性と設備投資。Bank of Americaのアナリストによると、市場が本当に注目している重要なデータはMicronの2027会計年度の粗利益率と設備投資の見通しである。粗利益率が約85%の水準を維持できれば、同会計年度の1株当たり利益150~200ドルの予測が裏付けられる。設備投資は400億ドル台半ばから後半の範囲と予想され、そのかなりの部分がクリーンルーム建設に充てられ、直ちに新規生産量に転換するとは限らない。しかし、メモリーサイクルの見通しに対する市場の期待が変化すれば、実際の業績が市場予想を上回っても、Micronの株価は変動する可能性がある。
- マクロ金利環境の圧迫。9月28日にMicronは2.61%下落して引け、同日フィラデルフィア半導体指数は1.61%下落し、米国債利回りの急騰がすべての高バリュエーションのテクノロジー株を圧迫した。FRBが10月に利上げを継続すれば、高ベータのメモリー株は流動性引き締め環境で追加のバリュエーション圧力を受ける可能性がある。
最後に
市場はMicronがまもなく発表する決算に対して高い期待を抱いている。HBM価格、従来型DRAMの需給、AI設備投資などの要因はいずれも市場の注目点であるが、実際の業績は市場予想と差異が生じる可能性がある。本当の焦点は決算数字以外に、経営陣の2027年見通し、そして投資家がMicronの将来の事業の周期性と成長性をどう見るかにもある。
Luria氏の2000ドルの目標株価とBurry氏のプットオプションは、Micronの将来の業績に対する市場の異なる見方を反映している。決算および経営陣の見通しは市場により多くの情報を提供するだろう。
ぜひご意見をお聞かせください:今回の決算について、あなたはどの要因に最も注目しますか——HBMの需給、従来型DRAMの価格、設備投資、それとも経営陣の将来サイクルに対する見通しでしょうか?
免責事項:本記事は一般的な情報提供および教育目的のみを目的としており、いかなる投資助言、推奨、勧誘または募集も構成せず、いかなる証券その他の金融商品の購入、売却または保有の根拠と見なされるべきではありません。本記事に記載された見解、予測、目標株価その他の将来予測情報(ある場合)は、関連する第三者または公開資料に由来するものであり、BITの投資見解または助言を代表するものではありません。市場状況はいつでも変化する可能性があり、実際の結果は関連する予測または期待と大きく異なる可能性があります。投資にはリスクが伴い、投資家は自身の状況に基づいて独立して投資決定を行い、必要に応じて専門家の意見を求めるべきです。





