


- 核心观点:美联储2026年9月公布两份稳定币监管草案,将GENIUS Act框架落地为发行人日常运营规则,涵盖1:1储备、赎回时限、资本要求、高频报送及银行申请程序,稳定币竞争转向运营能力。
- 关键要素:
- 储备须每日按公允价值记账,合格资产范围窄,包括现金、美联储余额、93天内国债及特定货币基金,超额储备按月提取。
- 赎回须在收到有效请求后不晚于两个工作日完成支付,发行人须公开赎回政策,压力情景兑付能力成意见征集焦点。
- 资本要求分信用风险(按日)与操作风险(按季),新设发行人最低资本500万美元,并限制误导性名称与收益支付。
- 监管报送升级为周度运营数据加季度财务报告,CFO及董事须认证,AML与制裁合规需年度认证。
- 银行稳定币子公司申请设120天监管时钟,30天判断材料完整性,超期未决视为批准。
- 产业分工趋向少数直接发行人与储备托管、合规科技、链上监控及分发渠道服务商并存的格局。
前言
2026年9月24日、FRBは一度に2件のステーブルコイン規制草案を公表した。1件目は準備資産、償還、資本、カストディ、継続報告を執行可能なルールとして明文化するもの。2件目はFRBの監督下にある銀行がステーブルコイン発行子会社をどのように申請・設立するかを規定するものだ。GENIUS Act成立から1年、議会が描いた米国の決済ステーブルコイン規制の枠組みが、発行者の日々のオペレーションに直接関わる段階へと入りつつある。
草案はまだ意見募集段階にあり、意見期間は文書が「連邦官報」に掲載された後60日間続く。規則はFRBの監督下にある決済ステーブルコイン発行者および関連銀行に直接適用される。これらの要件は、銀行、カストディアン、機関投資家がステーブルコインビジネスを評価する際の重要な参照基準にもなる。発行者は準備金の記帳、償還処理、リスク計量、監督当局への報告を再編成する必要があり、コンプライアンスは日々のオペレーションプロセスへと組み込まれることになる。
一、1:1準備は毎日実行すべきアクションへと分解される
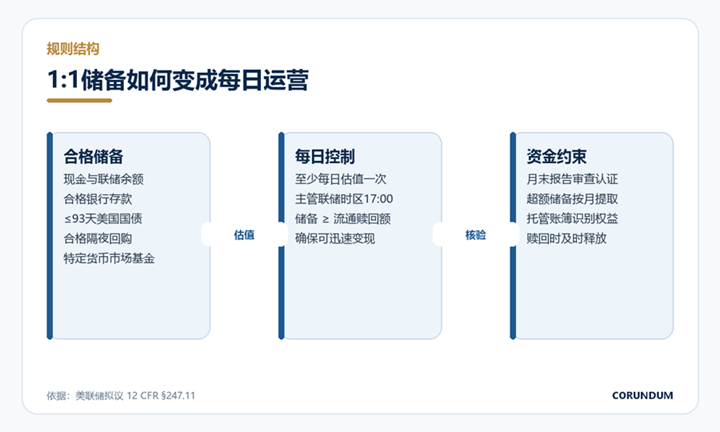
図1|1:1準備がどのように毎日の評価額、カストディ、資金制約へと変換されるか
GENIUS Actはすでに決済ステーブルコインを適格資産で1:1に裏付けることを求めている。FRB草案はさらに、この比率が日常業務の中でどのように計算・検査されるかを説明している。提案された12 CFR §247.11に基づき、発行者は少なくとも1日1回、所管連邦準備銀行のタイムゾーンにおける午後5時の公正価値で準備を記録し、準備価値が流通ステーブルコインの償還金額を下回らないことを確保する必要がある。
準備プールに組み入れられる資産範囲はかなり狭く、主に現金、連邦準備銀行への預金残高、適格な銀行預金、残存期間93日以内の米国債、条件を満たすオーバーナイト・レポおよびリバースレポ、特定のマネーマーケットファンドが含まれる。ここでの論理はきわめて明白だ。ステーブルコイン保有者はいつでも額面での払い出しを請求しうるため、準備は短時間で現金化できる必要があり、発行者が償還対応のために資産を割引価格で売却する事態をできる限り避けなければならない。
準備手段ごとに異なる運用条件も対応する。銀行預金は草案に列挙された機関および口座要件を満たす必要があり、レポ取引は適格担保を使用し適格な取引相手と行わなければならず、マネーマーケットファンドも準備プールへの組み入れが認められた短期資産にのみ投資できる。したがって発行者は、資金の最終的な投資先を貫通して識別する必要がある。帳簿上「キャッシュマネジメント商品」と記載されていても、原資産の期間、取引相手、流動性が要件を満たさなければ法定準備に算入できない。
準備管理はこうして資産配分の問題から、一連の継続的な資金運用へと変わる。発行量が増加すれば、発行者は適格資産を同時に補充しなければならない。償還が集中すれば、現金と満期構造を手配する必要がある。金利が変動すれば、短期国債やその他の準備手段の評価変動にも対応しなければならない。法定要件を超える準備も随意に引き出せるわけではない。草案は発行者が月末報告の審査・認証を経た後、超過部分を月次で引き出すことを認めている。これは資金繰りの自由度を低下させる一方で、報告日に発行者が一時的に準備を補充する余地も減らすことができる。
提案規則はカストディ段階にも特別に対応している。発行者のために準備を保管する機関は、準備を自身の資産と区分して記録し、各発行者の権益を確認できる帳簿を維持する必要がある。草案は、カストディアンが複数顧客の資産を集中して保有する口座、すなわち包括口座の使用を認めているが、内部記録は各顧客の持分を継続的に識別できなければならない。発行者が償還完了のために準備を呼び出す必要がある場合、カストディ取極めも資産の適時な放出を支援すべきである。発行者にとって「国債を保管できる」機関を選ぶだけでは不十分であり、口座構造、照合頻度、資産回収の操作経路のすべてが契約とシステム設計に組み込まれる必要がある。
二、償還期限は流動性の約束をサービス基準に変える
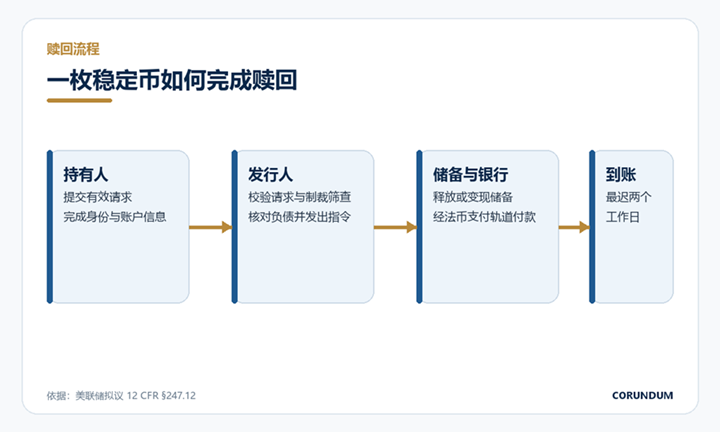
図2|償還請求から法定通貨着金までの主要プロセス
草案が提案する§247.12は、発行者に償還ポリシーの公開を求め、有効な償還請求を受領した後、遅くとも2営業日以内に支払いを完了することを義務付けている。公開内容には、請求の提出方法、適用条件、処理プロセスを説明し、ウェブサイトなどのチャネルを通じて継続的に提供する必要がある。額面償還はこうして明確な時間軸を持ち、ユーザーはそれに基づいて発行者の約束が実際に履行されているかを判断できる。
2営業日は多くのオンチェーン資産の即時送金体験よりは緩やかに見えるが、発行者が直面するのはオフチェーンの銀行口座、準備の現金化、本人確認、制裁スクリーニングが共同で構成するプロセスである。ステーブルコインはブロックチェーン上で24時間365日移転できるが、償還側は依然として銀行の営業日程と法定通貨決済システムに依存している。発行者が処理速度をより速くしたいなら、事前に現金を配置し、コンプライアンスチェックを自動化し、銀行およびカストディアンと夜間・週末の運用メカニズムを取り決める必要がある。
この規則はステーブルコイン競争の重点も変える。市場はこれまで発行規模、取引深度、接続するブロックチェーンの数を比較しやすかった。統一された償還期限が施行されれば、機関投資家は通常時の平均着金時間、ストレス時の待機メカニズム、直接償還の閾値、仲介チャネルの手数料をさらに追及するだろう。準備の質は「お金がどこにあるか」に答え、償還プロセスは「保有者がいつお金を取り戻せるか」に答える。両者が相まってステーブルコインが決済手段の役割を担えるかを決定する。
草案は監督機関が特定の状況下で償還を制限することを認めているが、発行者に広範な自行停止の余地は残していない。FRB理事Michael Barrも同日の声明で、最終規則は普遍的な償還権を十分明確に記載すべきだと特に指摘した。ストレスシナリオ下での支払能力、金利リスク、為替リスクは、意見募集期間中に最も議論が集中する部分になると予想される。
三、資本要件が信用リスクと技術的障害をカバーし始める
決済ステーブルコインの資産側は短期高流動性手段が中心だが、発行者の損失はシステム中断、秘密鍵管理、ネットワーク攻撃、第三者サービス障害、操作ミスからも生じる。これらの事象は賠償、復旧、法的コストをもたらしうる。そのためFRBは提案§247.15において、資本要件を信用リスクとオペレーショナルリスクに区分し、発行者が異なる頻度で計算することを求めている。
うち信用リスク資本は日次で計算し、オペレーショナルリスク資本は四半期ごとに計算する。新設発行者はさらに500万ドルの最低資本基準を満たす必要があり、金額は米国の名目GDPに連動して調整される。監督機関は業務規模とリスク状況に応じてより高い資本を要求できる。立ち上げ間もない銀行子会社にとって、これは製品が安定した収入を生む前に、障害と紛争コストを吸収できる自己資金を準備する必要があることを意味する。
資本規則は技術アーキテクチャを直接財務意思決定に持ち込む。発行者が単一のクラウドサービスプロバイダー、単一のカストディアン、少数のブロックチェーンに依存すれば、事業継続性リスクが監督評価に反映される可能性がある。クロスチェーン発行が増えれば、ノード、コントラクト、照合経路もより複雑になる。銀行系発行者の強みは既存のリスクガバナンスと資金基盤にあるが、同時に従来の勘定系システムとブロックチェーンインフラの統合コストにも直面する。非銀行系テクノロジー企業の製品経験には依然価値があるが、規制された発行体系に参入するには、銀行提携、サービスアウトソーシング、資本取極めを通じて能力をこの枠組みに接続する必要があることが多い。
草案は誤解を招く名称とマーケティングも制限している。発行者はステーブルコインが米国政府、連邦預金保険、その他の公的信用保証を得ていると示唆してはならず、ユーザーがステーブルコインを保有、使用、保持することのみを理由に報酬を支払ってもならない。後者はGENIUS Actのステーブルコイン利回り制限と連動しており、取引プラットフォームの報酬、関連当事者補助金、複合型商品への具体的な適用方法は、依然としてステーブルコインの顧客獲得方法に影響を与える。
四、週次・四半期報告により監督当局が運用プロセスを可視化できる
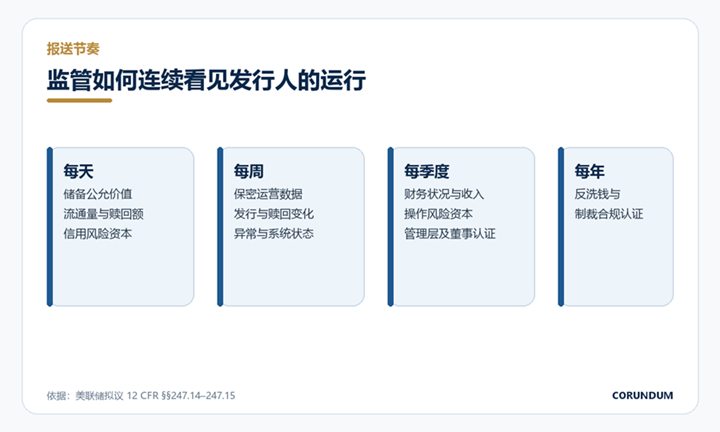
図3|ステーブルコイン発行者の監督報告と資本計算のサイクル
ステーブルコイン規制は長らく月次の準備開示に依存しており、一般公众は通常ある時点の資産構成しか見ることができない。提案§247.14は監督報告をより高頻度に引き上げる。発行者は毎週機密の運用データを提出し、四半期ごとに財務状況と収入報告を提出し、CFOおよび取締役が認証する必要がある。マネーロンダリング対策と制裁コンプライアンスも年次認証を形成しなければならない。
週次報告の意義は、監督機関が月末を待たずに発行量、償還、準備変動、運用異常を継続的に観察できることにある。発行者の財務、オンチェーンモニタリング、顧客システム、カストディ口座は一貫したデータ口径を使用する必要がある。オンチェーン流通量と内部負債帳簿が適時に照合できなければ、問題はすぐに週次報告に現れる。ステーブルコイン企業のデータエンジニアリングはこうしてコンプライアンスインフラの一部となる。
高頻度報告は取締役会と経営陣の責任密度も高める。四半期報告が経営陣の認証を経た後では、データの差異を単なる技術的問題として片付けることは難しくなる。発行者は、どのシステムが法定口径を生成するか、誰が準備と流通量をレビューするか、異常をどのようにエスカレーションするか、第三者のデータに遅延が生じた場合にどう処理するかを明確にする必要がある。複数のチェーンで同時に発行するプロジェクトにとって、統一されたトークンの発行、焼却、クロスチェーン移転の台帳が監督検査の出発点となる。
Barrは同時に、マネーロンダリング対策の欠陥が「重大または体系的」な程度に達した場合にのみ特定の監督または執行措置を発動するという提案基準は、日常的監督の有効性を損なう可能性があると指摘した。この議論は市場に注意を促す。準備と資本規則はステーブルコインの財務的安全性を担い、顧客識別、取引モニタリング、制裁スクリーニングは資金がシステムに出入りする際の適法性を担う。2つの管理は同一の運用チェーンで機能する必要がある。
五、銀行申請に120日の監督クロックが設けられる
2件目の草案は、FRBの監督下にある銀行がステーブルコイン発行子会社を申請する手続きを特別に設計している。申請資料には事業計画、財務情報、ガバナンス取極め、リスク管理、準備・償還方案などが含まれる。FRBは資料を受領後30日以内に申請が基本的に完全かどうかを判断し、申請が完全となった後は原則として120日以内に決定を下す。期限を超えて決定しない場合、法律はみなし承認のメカニズムを設けている。
明確な期限は、銀行がプロジェクトを評価する際の不確実性を1つ軽減する。これまで銀行がステーブルコインビジネスに関与する際は、カストディ、準備銀行、技術提携から入ることが多かったが、自行で発行するかどうかは監督当局との対話と内部リスク選好に依存していた。現在、銀行は公開された資料リストに沿って資本、技術、パートナーを手配でき、承認サイクルを製品計画に組み込むこともできる。
120日の監督クロックは資料が完全となった後から計算されるが、それ以前の準備作業がプロジェクト全体の速度を依然として決定する。銀行は目標顧客、予想発行規模、使用するブロックチェーン、スマートコントラクト管理、準備カストディ、償還チャネル、退出計画を事前に説明し、これらの取極めを既存のリスクガバナンスに組み込む必要がある。技術が外部企業により提供される場合、申請資料には下請関係、データアクセス、障害復旧、銀行が保持する制御権限も記載しなければならない。ステーブルコインプロジェクトはこうして、単にブロックチェーンシステムを購入するのではなく、完全な銀行商品として審査を受けることになる。
申請手続きはすべての銀行に自行でのステーブルコイン構築を選ばせるものではない。発行には準備運用、償還カスタマーサービス、オンチェーンセキュリティ、コンプライアンスモニタリング、多者接続コストを負担する必要がある。一部の銀行は共有発行ネットワークに参加する可能性が高く、別の銀行は既存発行者に準備、カストディ、法定通貨チャネルを提供し続けるだろう。大手決済企業やテクノロジープラットフォームは、銀行子会社や規制されたパートナーを求め、自社の配布ネットワークと銀行のコンプライアンス能力を組み合わせる可能性がある。
六、ステーブルコイン競争は運用能力へと移行し始める
今回のFRB草案の最も重要な変化は、「





