FRBが3年ぶりの利上げを目前に控えているが、おそらく1回では済まない


- 核心的な見方:FRBは来週、3年ぶりの利上げに踏み切る可能性があるが、市場では25ベーシスポイントの1回の利上げではインフレを抑制するには不十分と広く考えられており、来年6月までに累計少なくとも3回の利上げが予想されている。ウォーシュ氏がフォワードガイダンスの提供を渋ることで、市場の過度なプライシングが深刻化する恐れがある。
- 重要なポイント:
- 8月のコアCPIが予想を上回り、さらにペルシャ湾情勢が原油価格を押し上げたことで、政策据え置きの条件が崩れた。
- 市場は来年6月までに累計少なくとも3回の利上げを予想しており、従来の2回予想を上回っている。
- FRBの歴史では1997年に「1回限り」の利上げがあったのみで、当局者らは一般的に、行動に移すなら継続的に強化する必要があると考えている。
- ウォーシュ氏は「微調整」に懐疑的で、6月の経済予測への参加も拒否しており、その曖昧な立場が市場の過度な解釈を招く可能性がある。
- サンフランシスコ連銀のデイリー氏は2つのシナリオを提示した。ショックが収まれば現在の政策で十分だが、ショックが重なればより大幅な調整が必要となる。
- セントルイス連銀のムサレム氏は7月の利上げを支持し、早めの利上げの方が遅い利上げよりも破壊的影響が小さく、コストも低いと述べた。
原文は『ウォール・ストリート・ジャーナル』記者 Nick Timiraos
翻訳|速递侠@Odaily
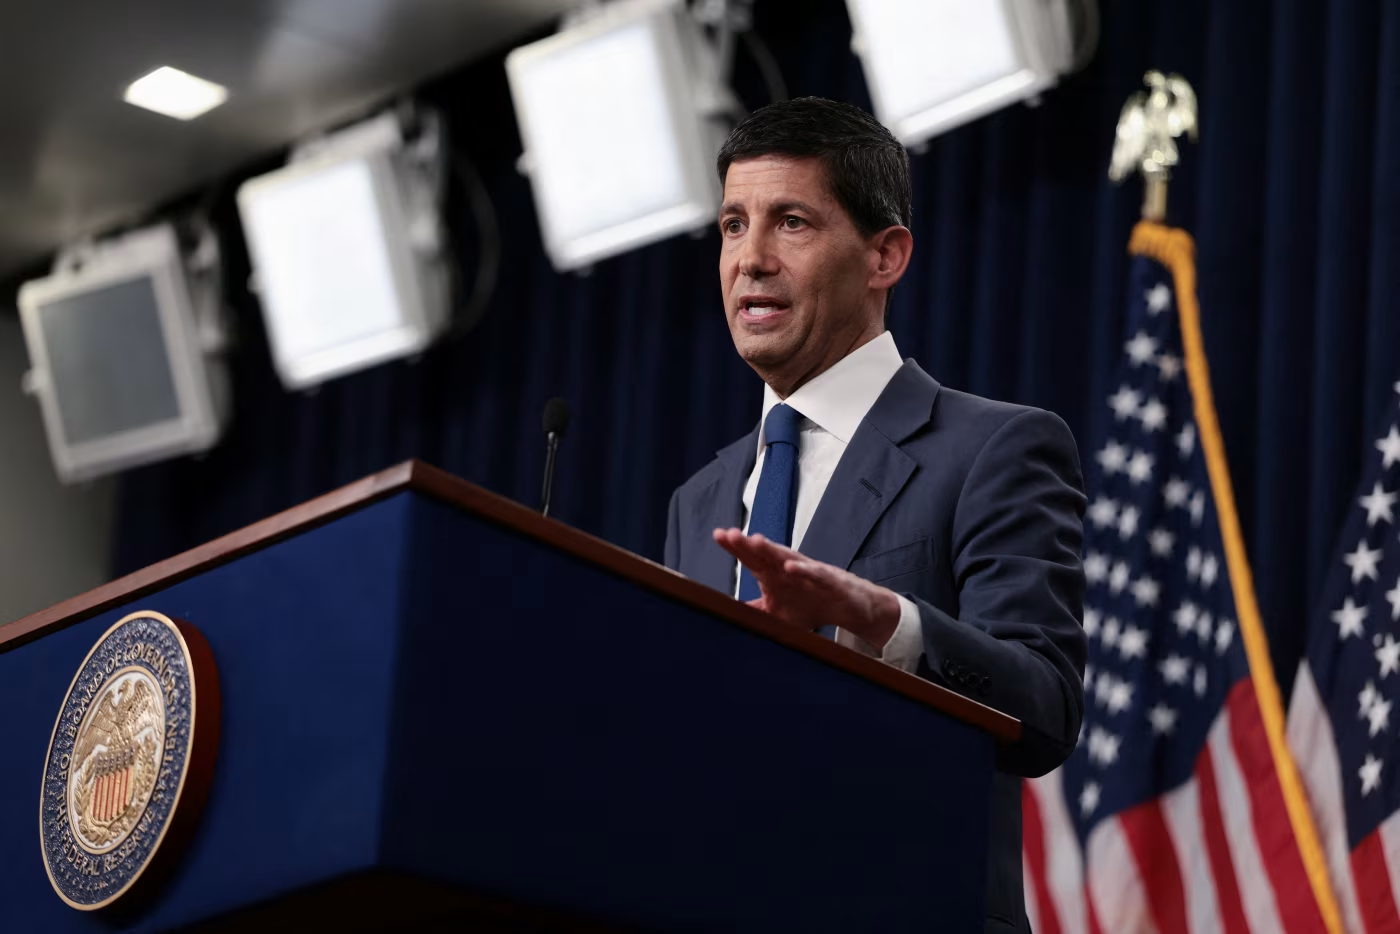
編集者注:「FRBの伝声管」として知られる『ウォール・ストリート・ジャーナル』記者のNick Timiraos氏は、最新の寄稿で、FRBは来週3年ぶりの利上げに踏み切る可能性があると分析した。市場は1回限りでは終わらないと見ており、来年6月までに累計少なくとも3回の利上げを予想している。ケビン・ウォーシュ(Kevin Warsh)氏は利上げ経路のシグナルを出すことを好まず、市場の外挿的な期待を抑制するのは難しいとみられる。8月のコアインフレが予想を上回り、ペルシャ湾情勢を受けて原油価格が上昇したことで、据え置きの選択はさらに難しくなった。現在、当局者の間では、25ベーシスポイントの利上げで十分かどうか、またより大幅な調整が必要かどうかで意見が分かれており、四半期経済見通しが重要なシグナルとなる可能性がある。
————————
投資家はほぼ確信している。FRB(連邦準備制度理事会)が来週、3年ぶりの利上げに踏み切ると。より難しい問題は、その後にどうなるかだ。
中央銀行内部では、25ベーシスポイントの利上げ1回だけでインフレを沈静化できると考えている者はほとんどいない。そのため、来週利上げを決定すれば、それは「金利がずっと間違った位置にあった」という判断を反映することになる。もしそうなら、1回の利上げでは問題は解決しない。
FRBは、当局者が1回の行動では不十分だと確信しない限り、めったに動かない。元FRB副議長のRichard Clarida氏は、「来週利上げすれば、さらなる利上げが必ず続くことになる」と述べた。
中間選挙の7週間前に利上げすること自体、すでに十分複雑だ。FRBをさらなる利上げの軌道に乗せることは、さらに難しくなる。トランプ氏がKevin Warsh氏をFRB議長に選んだのは、Jerome Powell(ジェローム・パウエル)氏よりも良好な関係を築けると期待したためでもある。トランプ氏は、新議長がより低い金利をもたらすことを期待していると述べてきた。
他の高官も圧力をかけている。Vance副大統領は先週、政府はFRBが金利面で支援することを歓迎すると述べ、Scott Bessent財務長官は、最近のインフレは供給ショックを反映したものであり、FRBはこうした時に引き締め政策を取るべきではないと主張した。
1990年代にFRBがフェデラルファンド金利を借入コストに影響を与える主要なツールとして位置づけて以来、米国中央銀行の利上げが「1回限り」だったのは、1997年の一度だけである。Clarida氏は、来週実施される可能性のある行動は「間違いなく1回限りではない」と予測する。
Warsh氏は7月、FRBが小幅な調整で経済を導けるとはあまり信じていないと述べ、投資家が同様に考える根拠を与えた。同氏は「我々は微調整が得意だとは思わない」と語った。アナリストらは金曜日、微調整に懐疑的な議長が25ベーシスポイントの利上げ後に任務完了を宣言する可能性は低いと述べた。
FRB理事のChristopher Waller氏は先週、FRBが待つことができるシナリオを列挙する中で同じ見解を示した。ある会合でではなく別の会合で25ベーシスポイントの利上げを行っても、インフレは2%には下がらない。
「いったん引き締めを決意すれば、制限水準を意味のある形で変えたと感じられる程度まで十分に利上げすることになる」と、元FRB上級顧問でPiper SandlerのストラテジストKurt Lewis氏は述べた。
Waller氏が先週示した金利据え置きの条件付き根拠(7月に当局者が取った対応と同じ)は、FRBの予測にかかっている。当局者は6月時点で 、関税の影響が薄れるにつれて下期の月次インフレ率が減速すると予測し、6月と7月のデータはこの予測を裏付けた。しかし、金曜日に発表された報告はまったく逆だった 。消費者物価の基調的な指標(CPI)は8月に予想を上回った。それ以前に、雇用情勢は良好で、ペルシャ湾の緊張により原油価格が再び上昇していた。
Lewis氏は、利上げか据え置きかの決定は「長い間、難しい選択だった」と述べた。金曜日の報告は「背中を押す最後の一押しだった」という。
そのため、今週の投資家は9月の金利問題を単なる一度の会合の問題とは見なさなくなった。市場は来年6月までに累計少なくとも3回の利上げを予想しており、以前の2回から増加した。今週以前は、金利市場の変動は利上げの時期に影響を与えるだけで、最終的な利上げ回数を変えることはなかった。
Warsh氏は先月、ワイオミング州ジャクソンホールでの講演で、「金利が間違った位置にある」という議論の基礎を築いた。同氏は、借入条件が経済を抑制している証拠はほとんど見られないと述べ、6月と7月のより良好なインフレデータも、潜在的な傾向が改善していると信じさせるものではなかった。
こうした理由に基づく行動は、当然ながら明白な次の疑問を引き起こす。利上げ幅はどれくらいであるべきか。FRB議長たちは長らく、利上げの目的——例えば金利の再調整、保険の購入、リスク管理の調整——を説明することでこの問題に対処してきたが、必ずしも次の行動を約束するわけではない。Warsh氏はFRBの意思決定プロセスを説明することに消極的であり、長年にわたり政策ガイダンスは中央銀行の手足を縛ると主張してきた。
説明がなければ、わずか25ベーシスポイントの利上げが市場の手でより大きなものに膨らむ可能性がある。「政策を明確に説明しなければ、あなたの政策行動は過度に解釈される可能性があり、政策の行き過ぎを招く」と、ニューヨーク銀行投資会社のチーフエコノミストでFRB通貨問題部の前責任者であるVincent Reinhart氏は述べた。
同氏によれば、市場は最初の行動がさらなる行動を意味すると仮定し、過度に織り込む。Reinhart氏は、ガイダンスがなければ「それを抑え込むことはできない」と述べた。
FRBには来週の期待形成に役立つ可能性のあるツールがある。当局者は年4回、成長、失業、インフレ、および予想金利の方向性に関する予測を提出する。これらの匿名予測——Warsh氏は6月の初会合で参加を拒否した——は、委員会が何回の利上げを検討しているかを示す可能性がある。
ヘッジファンドPoint72 Asset ManagementのチーフエコノミストDean Maki氏は、予測には「通常より多くのシグナルが含まれる」と述べた。
Warsh氏はさらに踏み込み、自ら期待に上限を設けることもできる。Maki氏によれば、例えば、今回の利上げが昨年の利下げの一部を取り戻すものだと述べれば、投資家は最大2~3回と解釈するだろう。同氏は「しかしそれは、FRBの仕事はそうしたフォワードガイダンスを提供することではないという彼の理念に反するだろう」と述べた。
Reinhart氏は、市場がFRBをまだ必要ではないかもしれない利上げに追い込んでいることを懸念していると述べた。同氏の見方では、投資家はエネルギー主導のインフレ変動に過剰反応しており、インフレの中でも緩やかに変動する部分は徐々に低下してきたが、エネルギーの高頻度の変動に覆い隠されているだけだという。
コロンビア・スレッドニードル投資会社のポートフォリオマネージャーEd Al-Hussainy氏は、利上げはここ数週間上昇している長期利回りの安定に役立つ可能性があると述べた。投資家がFRBはより高いインフレを容認すると考えれば、金利据え置きはその売りをより無秩序にする可能性がある。
サンフランシスコ連銀のMary Daly総裁は、FRBの選択を2つの経済シナリオ間の選択と表現した。1つは、過去2年間のショックが徐々に薄れ、FRBの現在の政策設定でインフレを低下させるのに十分なシナリオ。もう1つは、ショックが重なり、インフレの範囲が広がり、FRBが25ベーシスポイントよりはるかに大きな調整を必要とするシナリオだ。同氏は、8月初旬時点では第1のシナリオが依然として基準シナリオだったが、それ以来2つのシナリオの確率はより接近してきたと述べた。
Mary Daly氏は、第2のシナリオは小幅な25ベーシスポイントの調整では済まず、FRBが不確実な経済を模索する際に伝統的に用いてきた漸進主義からの逸脱を必要とするかもしれないと述べた。
行動を急ぐ当局者は、同じ前提から逆の主張を導き出している。セントルイス連銀のAlberto Musalem総裁は先月の講演で、「早期の、漸進的で小幅な利上げは、より遅く、より突然の金利変更よりも望ましく、破壊的でなく、コストも低い」と述べた。同氏は7月の利上げを支持した。
彼らの根拠は、過去3か月よりもむしろ未来に基づいている。イラン戦争による高ディーゼル価格がまだ海運ネットワークに波及していないこと、新たな関税、AI建設が電力と技術サプライチェーンに圧力をかけていること、そして消費者支出を支える高い株価だ。
Alberto Musalem氏は、今後12~18か月でインフレがFRBの目標を明確に上回る可能性は、インフレが中央銀行の2%目標に回落する可能性よりも今は高いと述べた。