


SignalPlus マクロ分析 (20240506): リスク資産が再びゆっくりと上昇し始める可能性があります


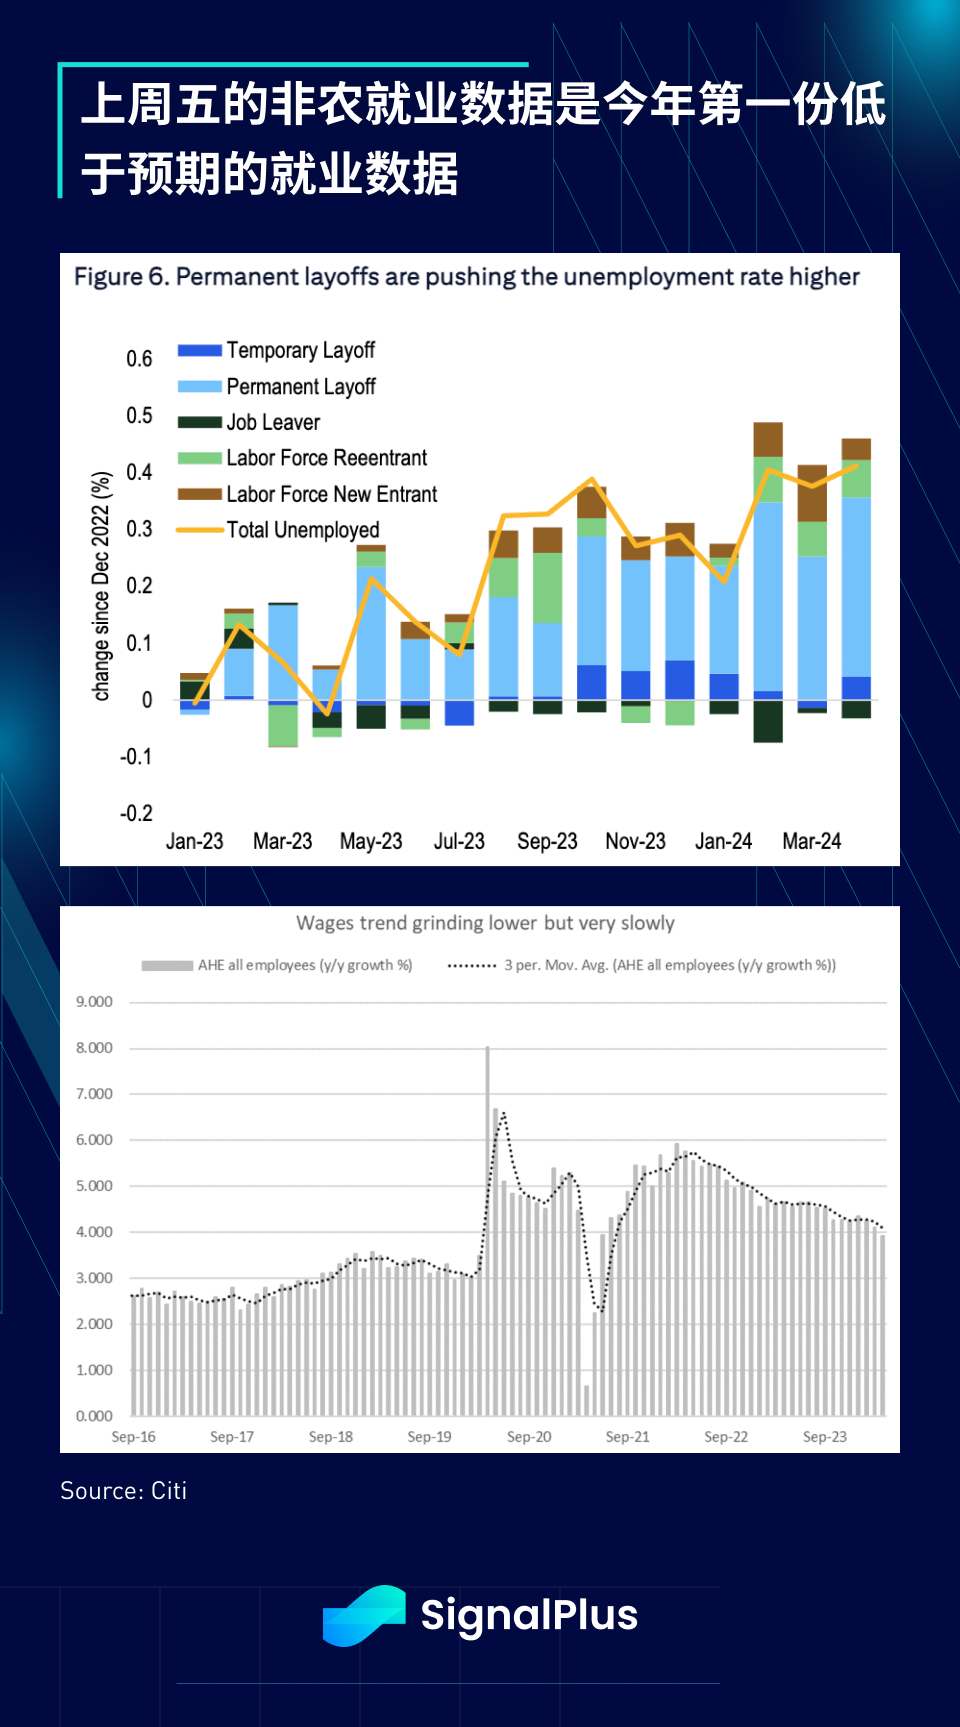
雇用統計は今年初めて予想を下回り(予想外の増加はなし)、全体の就業人口は+17万5,000人変化し(前回の平均増加は約27万5,000人)、失業率は予想外に3.83%から3.87%に上昇した。
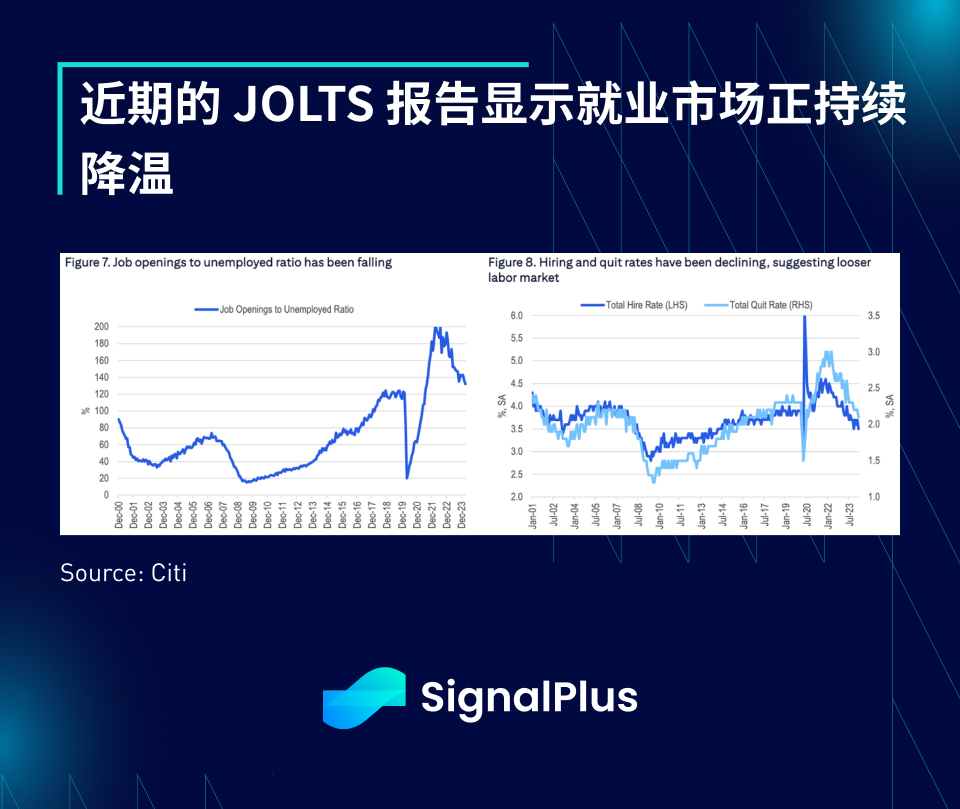
最近のJOLTSレポートでは、失業者に対する求人倍率が低下し、民間部門の雇用率と離職率がここ数年で最低となっていることが示されているなど、他の高頻度の雇用市場指標も減速の兆しを見せ始めている。
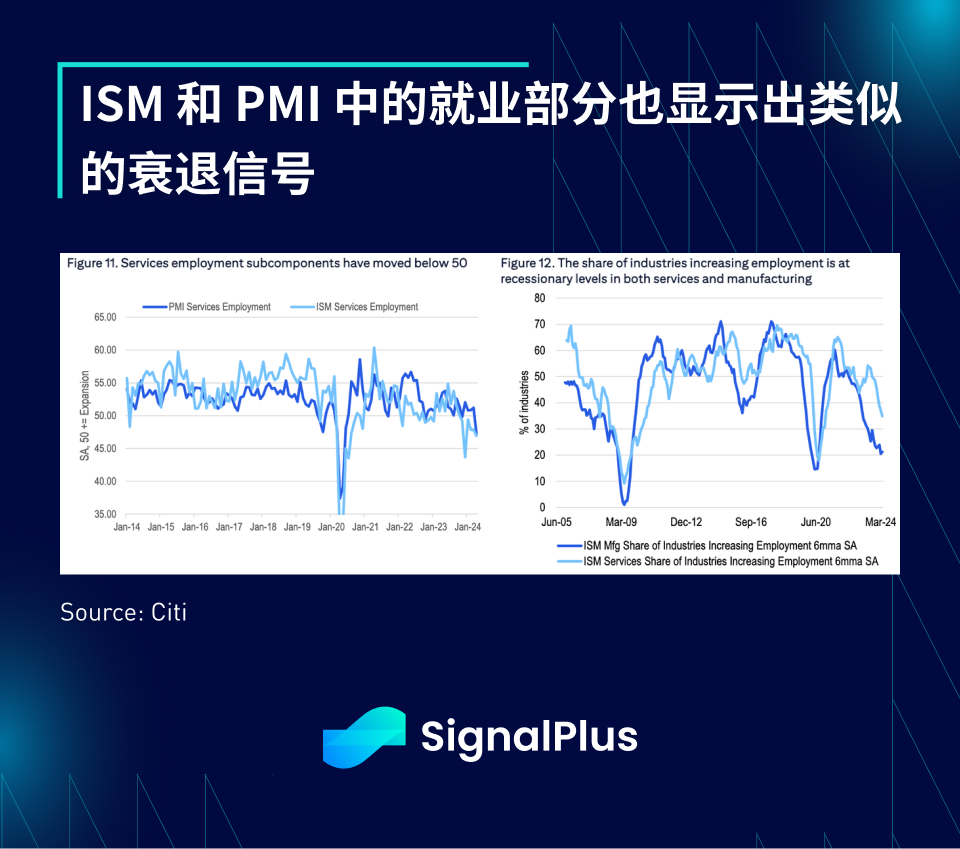
さらに、中小企業の雇用傾向は著しく弱まっており、ISMとPMIの雇用構成要素はいずれも弱さを示しており、雇用を行っているサービス企業と製造業の割合は不況時に典型的に見られる水準まで低下している。
先週金曜日、私たちは、特にFRBのFOMCが労働市場の軟化への注力を強化し、最近のインフレを無視する意向を明らかにしたことを考慮すると、非農業部門雇用統計はハト派的になる可能性が高いと指摘した。現在、雇用統計は確かに弱く、市場には利下げ期待が戻ってきており、再びリスクリバウンドを引き起こしている。
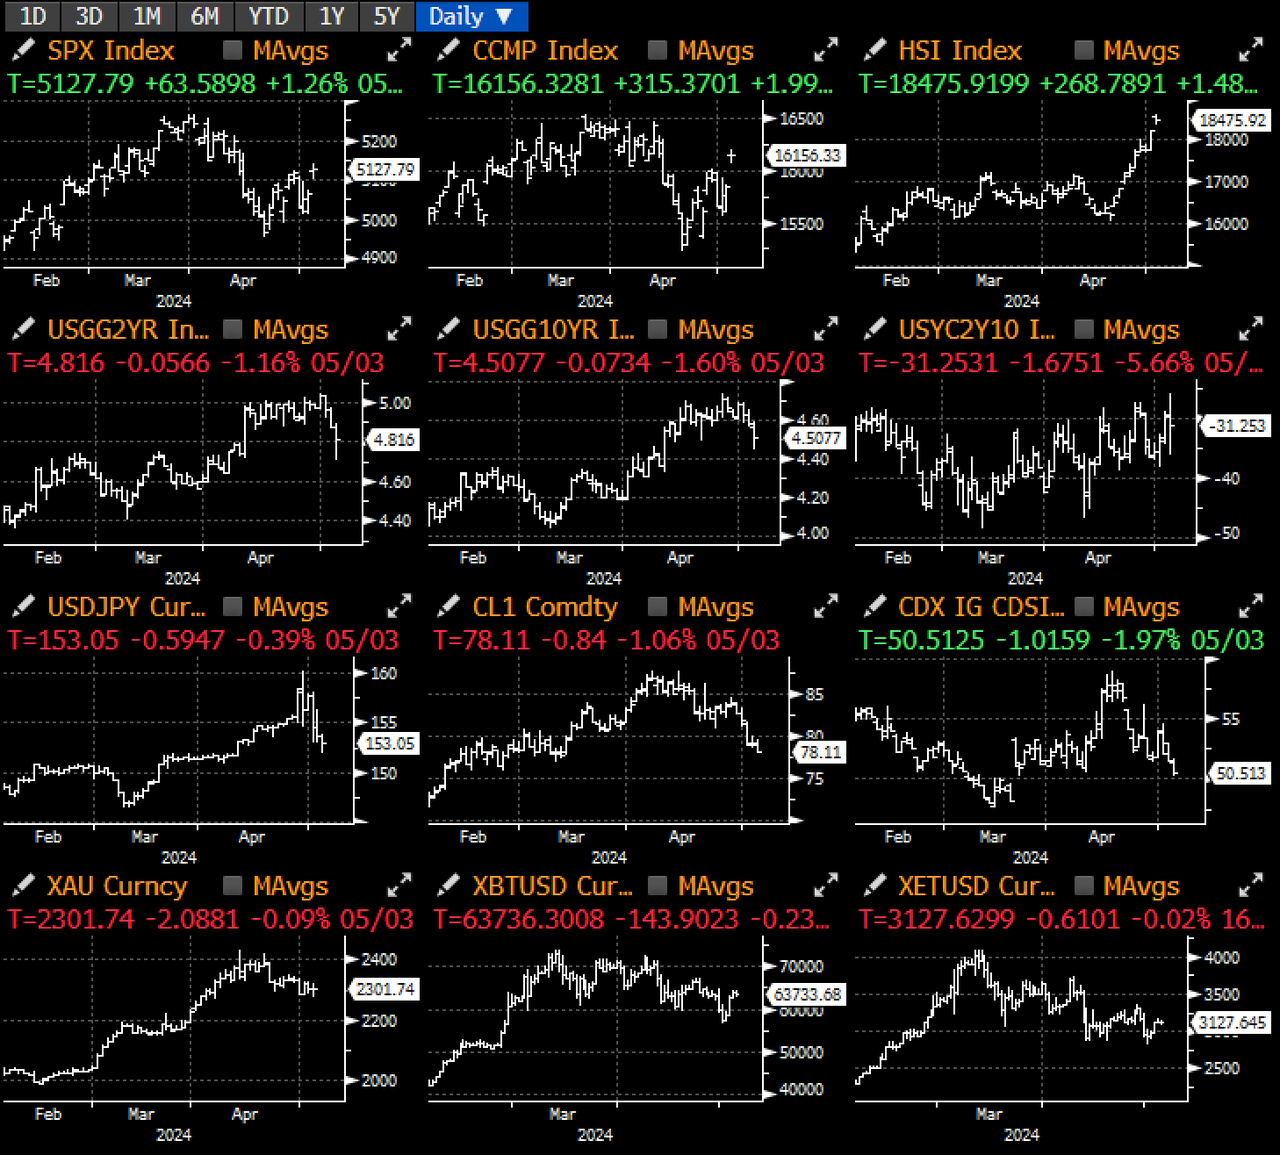
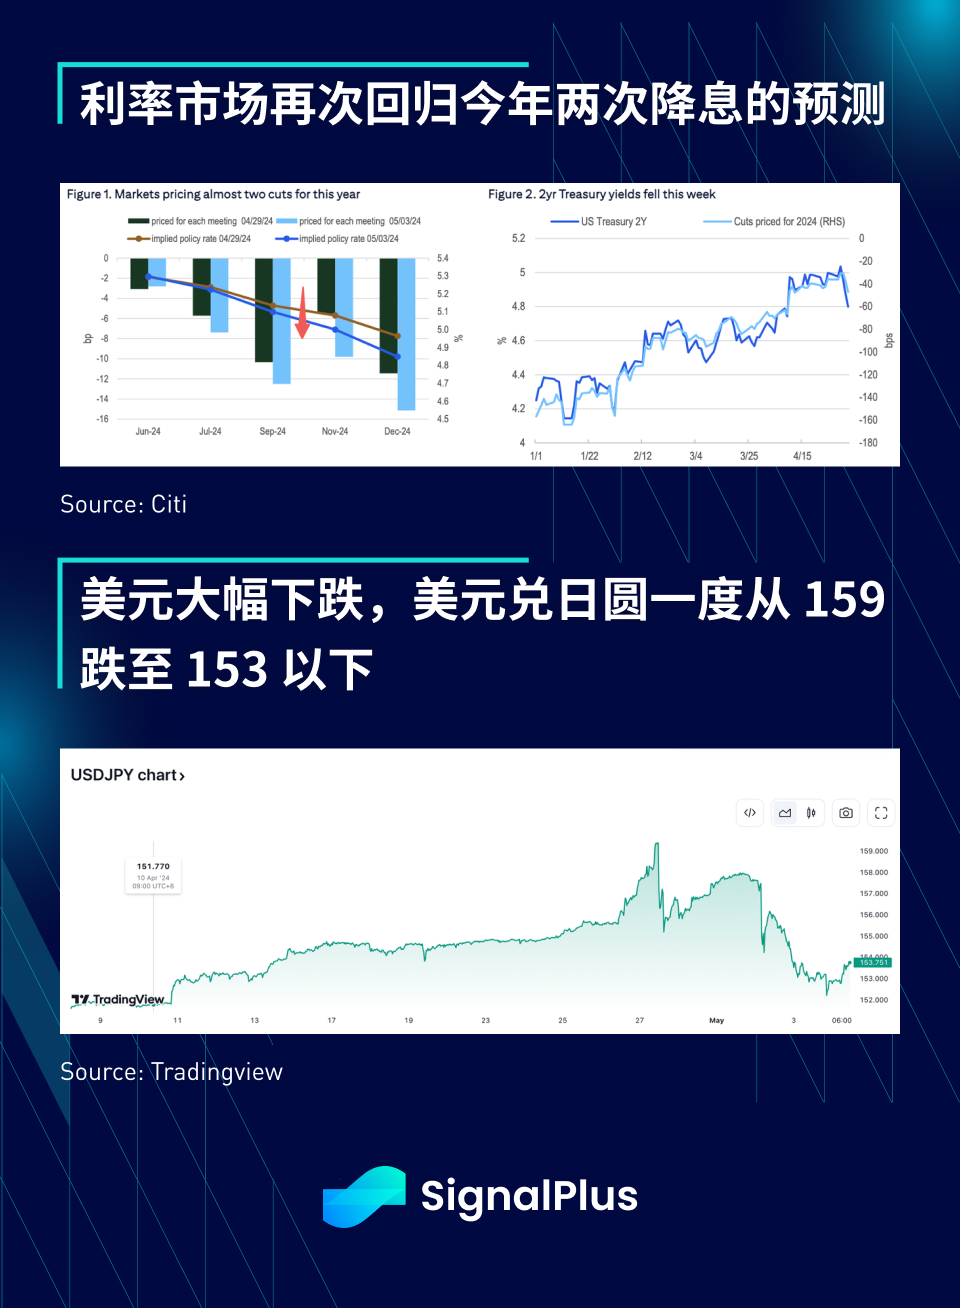
利回りは強気の傾向を示しており、2年債利回りは5%から4.8%に低下し、10年債利回りは4.5%に戻ったが、市場価格は今年ほぼ2回の利下げが予想されている。株式市場ではハイテク株が2%上昇し、SPXは5100ポイントを超えて取引を終え、ドル/円は先週の高値159ドルから48時間で152.5円まで下落した。全体として、市場センチメントはハト派金利を背景に力強いリスク上昇で今週を終えた。
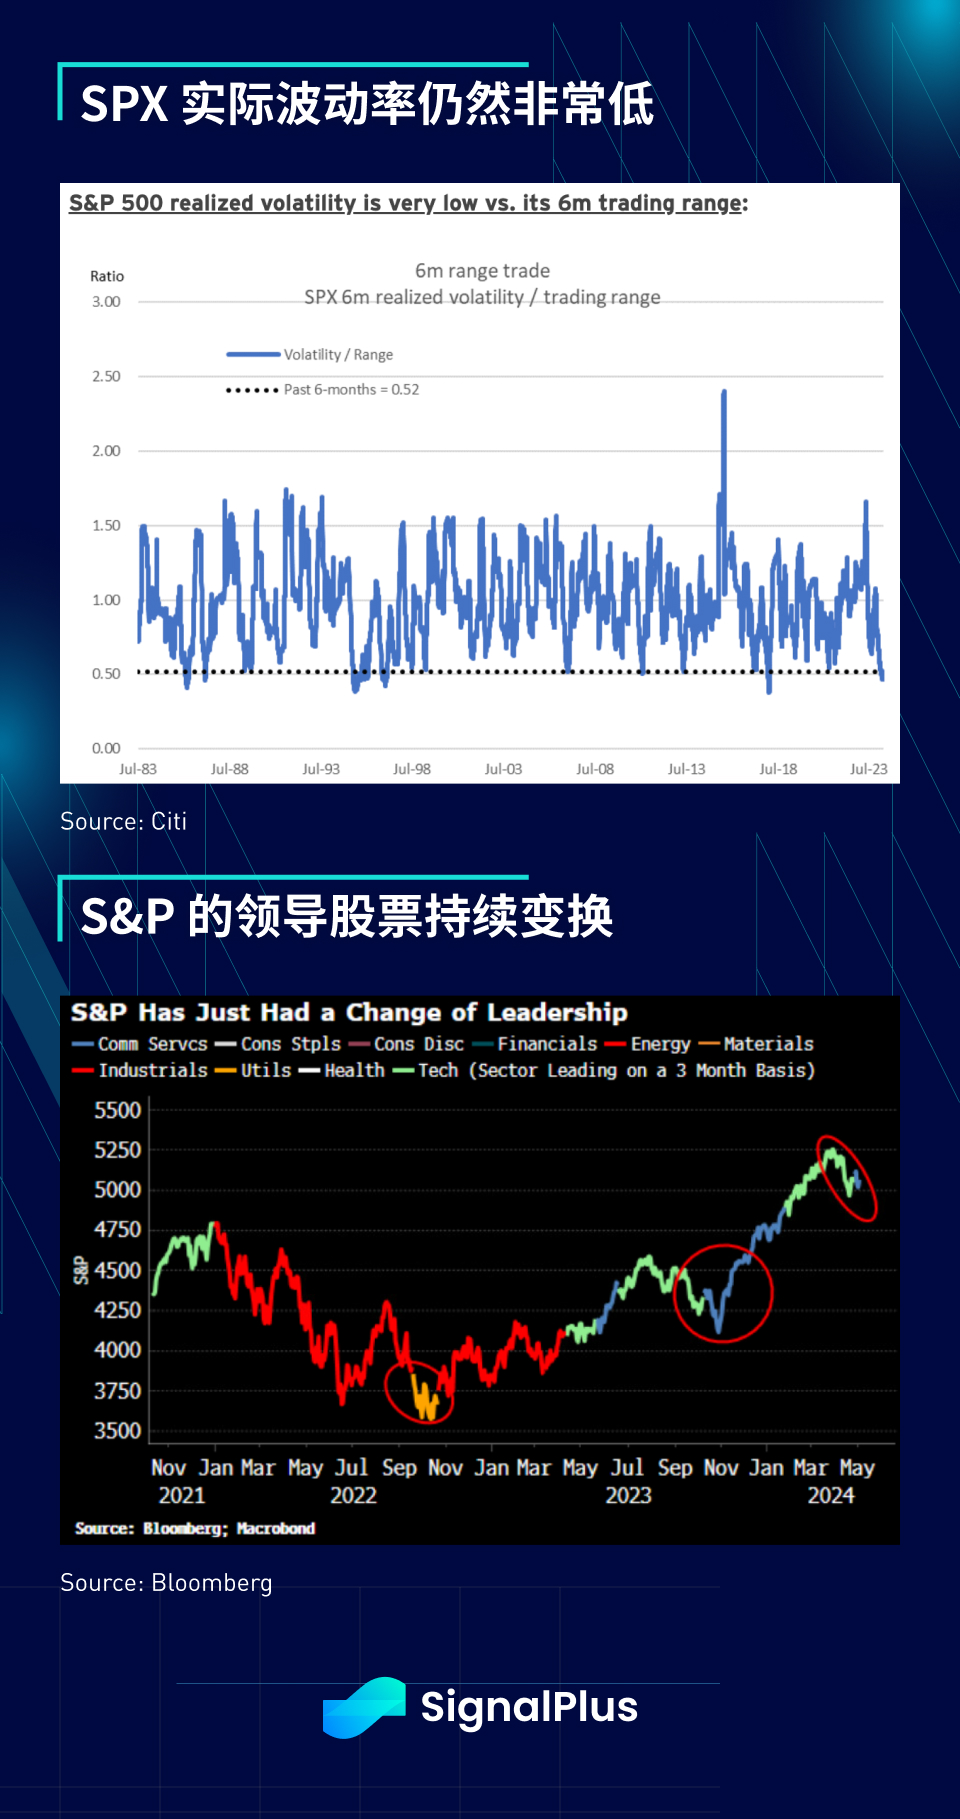
今週はマクロ経済指標が比較的軽めの内容となる可能性があるが、中国は通貨供給・融資統計を発表する一方、米国ではバーキン、ウィリアムズ、カシュカリ、ジャーファーソン、コリンズ、クックの各氏が発表する予定だ。ボーマン氏は交代で政策意見を発表する。数週間のリスク排除を経て、市場のポジショニングは3月よりもクリーンになるはずで、少なくともデータがより「ハードランディング」リスクを示唆し始めるまでは、リスクセンチメントは短期的な底を見つける可能性がある。投資家が株式を完全に売却するのではなく、ポートフォリオのリバランスを続けているため、SPXの実現ボラティリティは非常に低いままであり、ブルームバーグは、SPXの主力銘柄が今回の調整中に入れ替わったと報じているが、「マグニフィセント7」のように交代で入れ替わる形となっている。リスク資産はここから緩やかに上昇するチャンスがあると予想される。
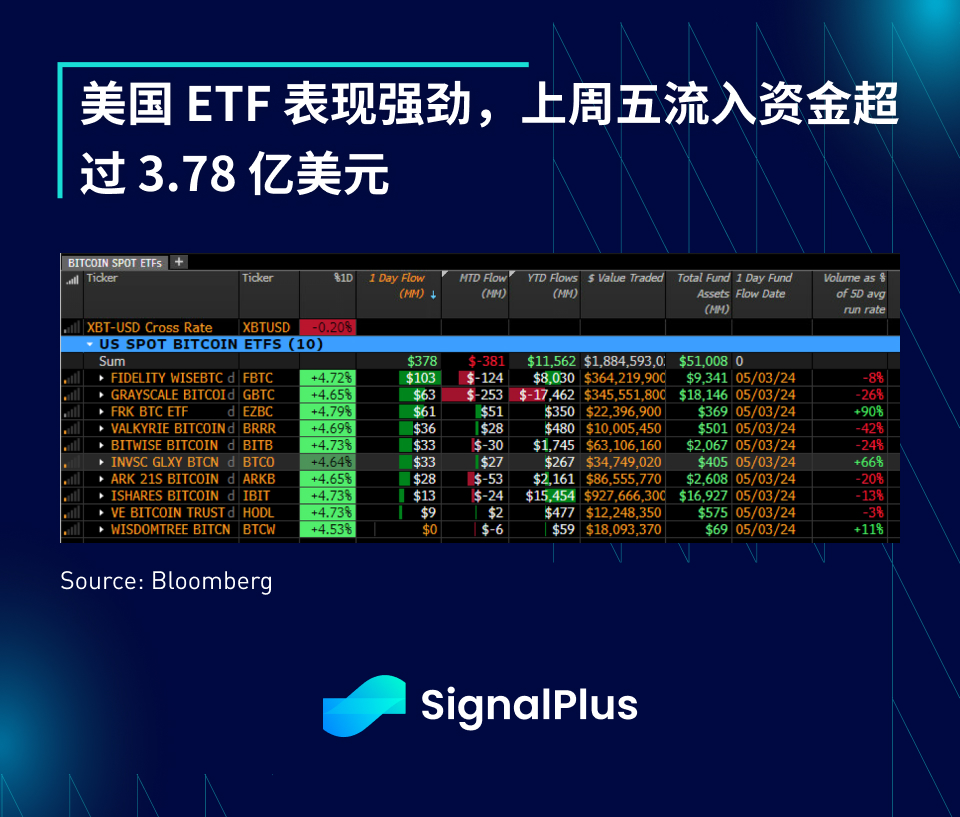
仮想通貨はマクロセンチメントとの相関関係がますます高まっており、金スポットと週末のビットコインスポットの弱さにもかかわらず、センチメントが緩和的なFRB/フォワードレートの低下/株式市場の強化に向けて戻り、金曜日には仮想通貨価格が急反発し、価格は64,000ドルを超えた。先週金曜日の米国ETF流入は3億7,800万ドルに達し、グレースケールでも6,300万ドルの流入が見られた。現在のマクロ環境において、当社はリスクとリワードがより中立になっているとの見方を維持しており、短期的な価格調整がバーゲンハンティングにさらに寄与すると予想している。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat を追加: SignalPlus 123)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。シグナルプラス公式サイト:https://www.signalplus.com





