SignalPlus マクロ調査レポート (20231101): ETF ニュースの後、暗号化市場は次の触媒を待っています


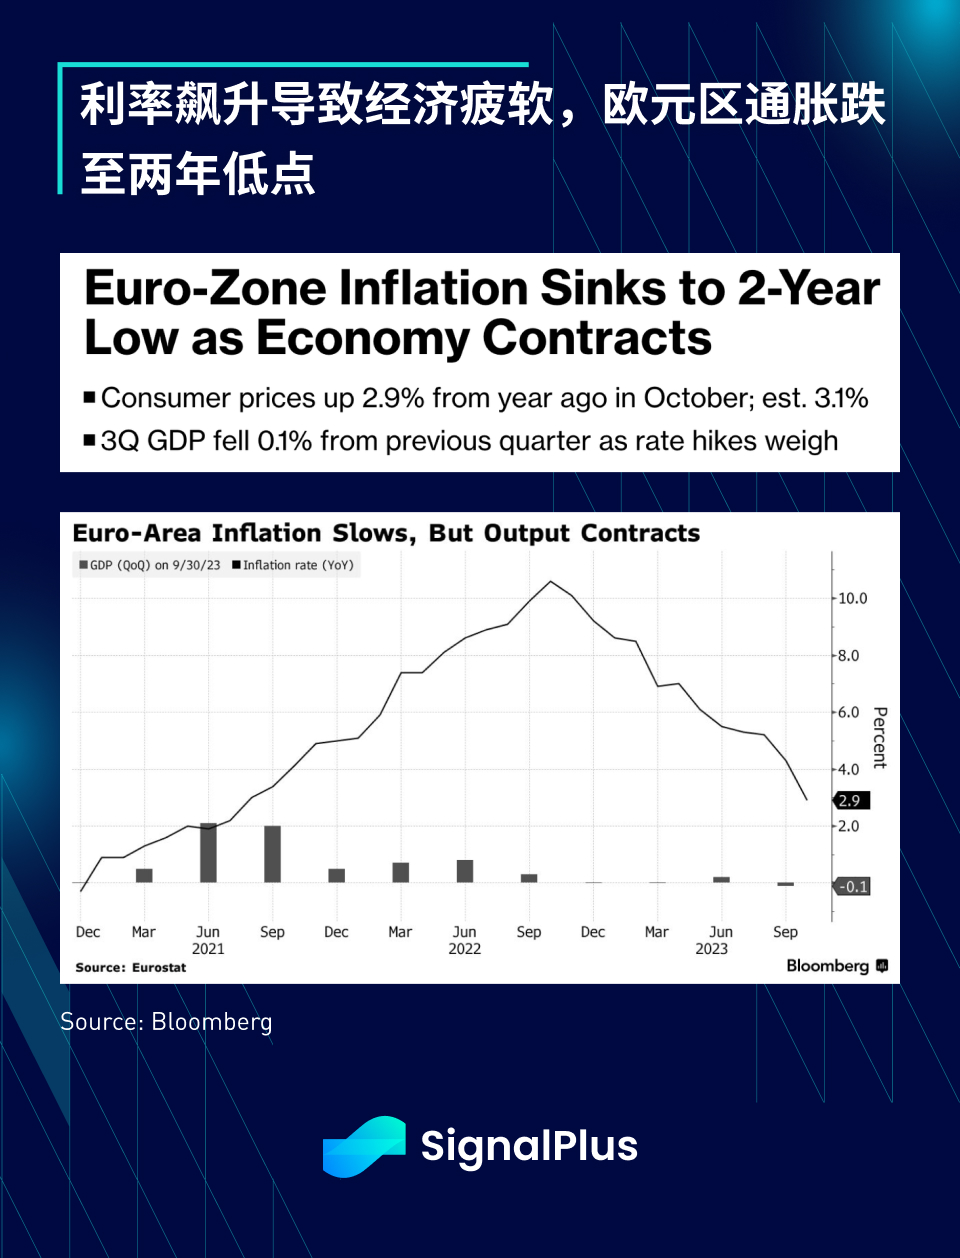
期待されていた日銀YCCの「調整」は市場のタカ派の期待に応えられず、中国の製造業PMIは再び50を下回った、ユーロ圏の経済状況は金利上昇で低迷し、インフレ率は2.5%に低下した。年少です。
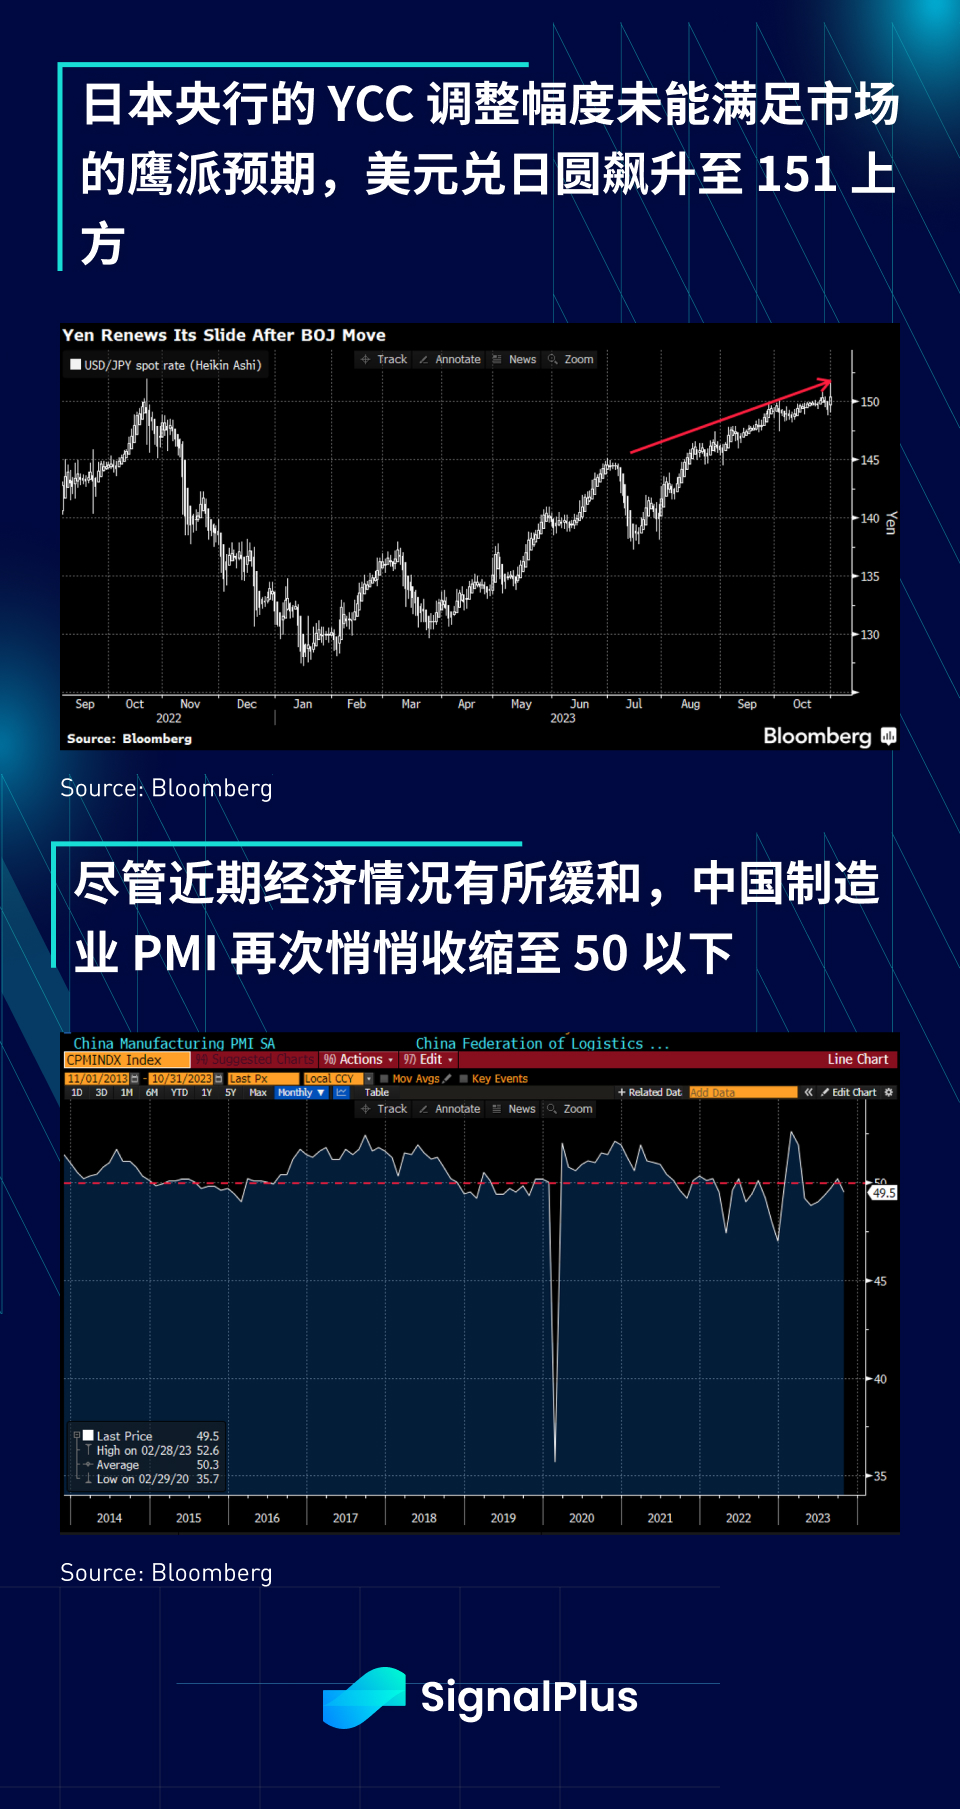
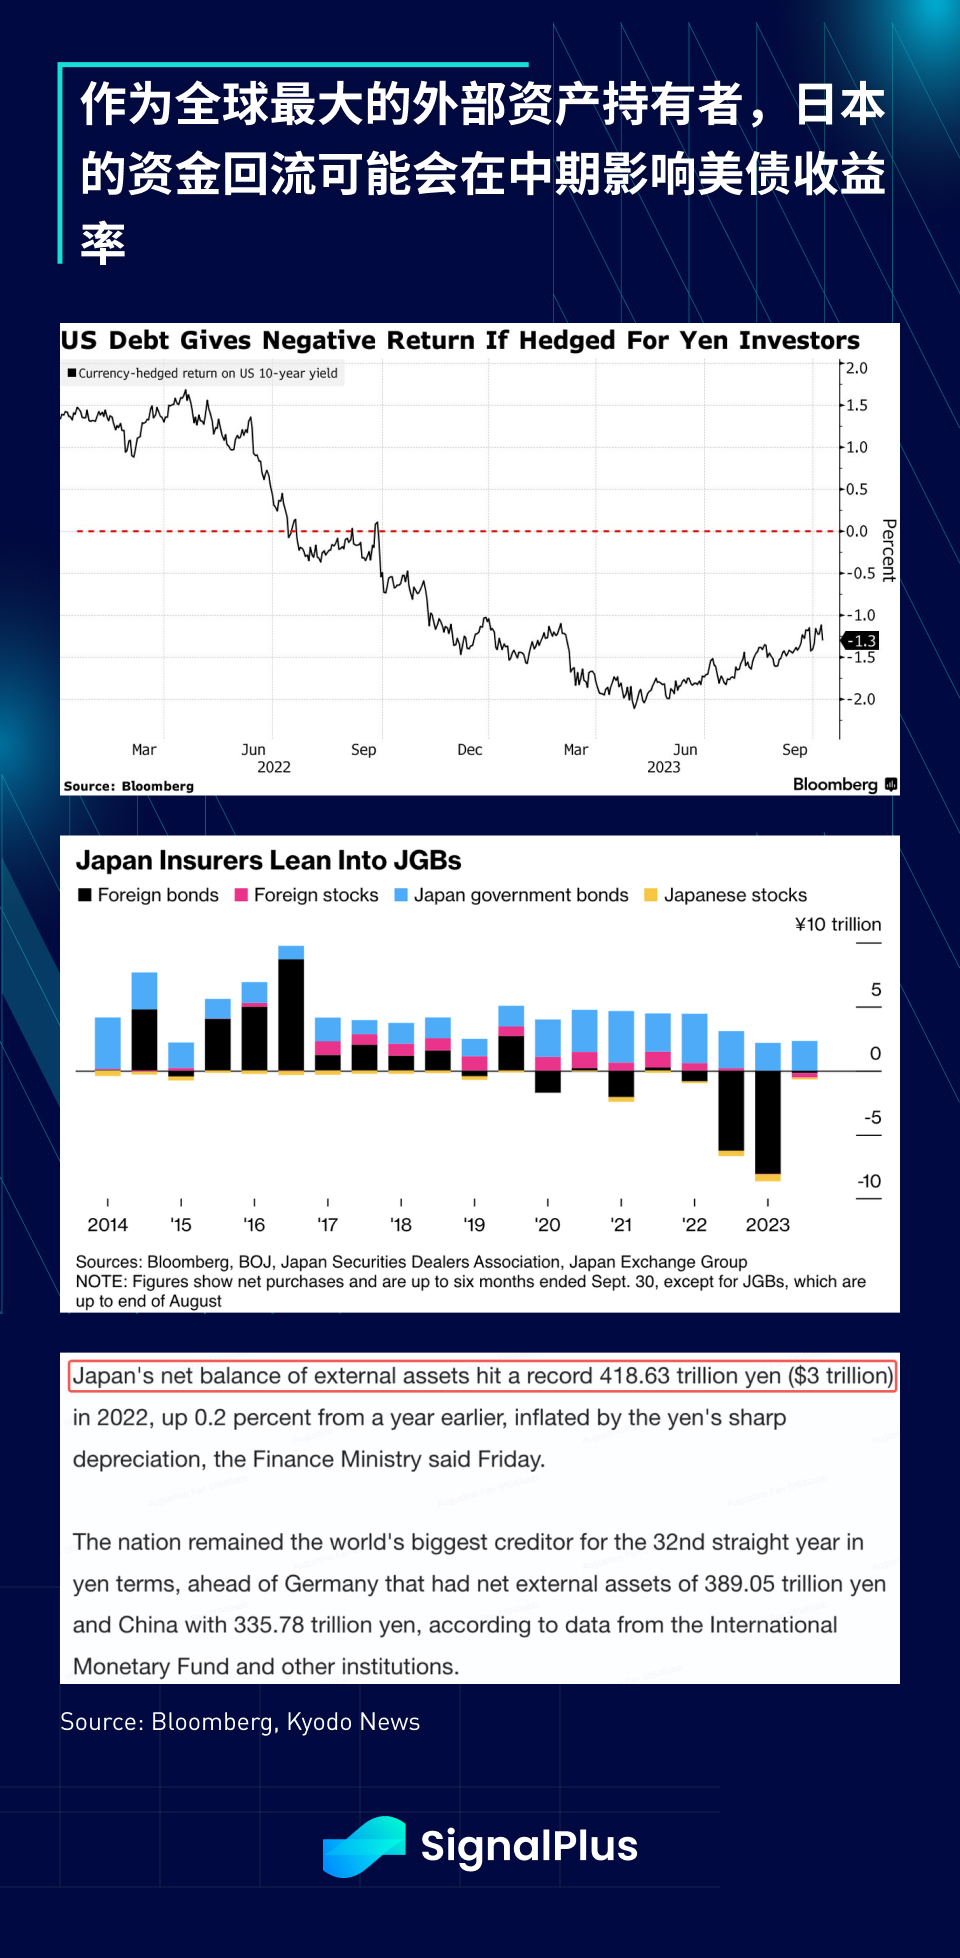
日銀は固定金利オペの弾力化を決定し、1%水準を「参考」目標として正式に設定したが、上田総裁は「今後も金利下での規模を確保するため大規模な現先オペを継続する」と述べた。より大きなバランスシートに支えられ、YCC調整の影響はきちんと緩和されている;ちなみにこれは、他の中央銀行が対米ドルでの通貨価格や貿易加重比での外国為替価格を管理する方法と非常によく似ている通貨バスケットであり、日本国債の95%が国内投資家によって保有されており、その資金は国内源から来ているため、このアプローチは日本にとってうまく機能している。
日銀がゼロ金利政策を完全に解除するにはまだ半年から1年かかるため、円金利差はしばらく続く可能性があり、市場はこれに反応し、ドル対円は151円を超えて急騰している。しかし、より緊急性がある 懸念は、世界最大の対外資産保有者(債権者)としての日本の地位を考慮すると、日本資本のリターンの遅れが米国の資産価格、特に米国の債券や大型ハイテク株にマイナスの影響を与える可能性があることだ。
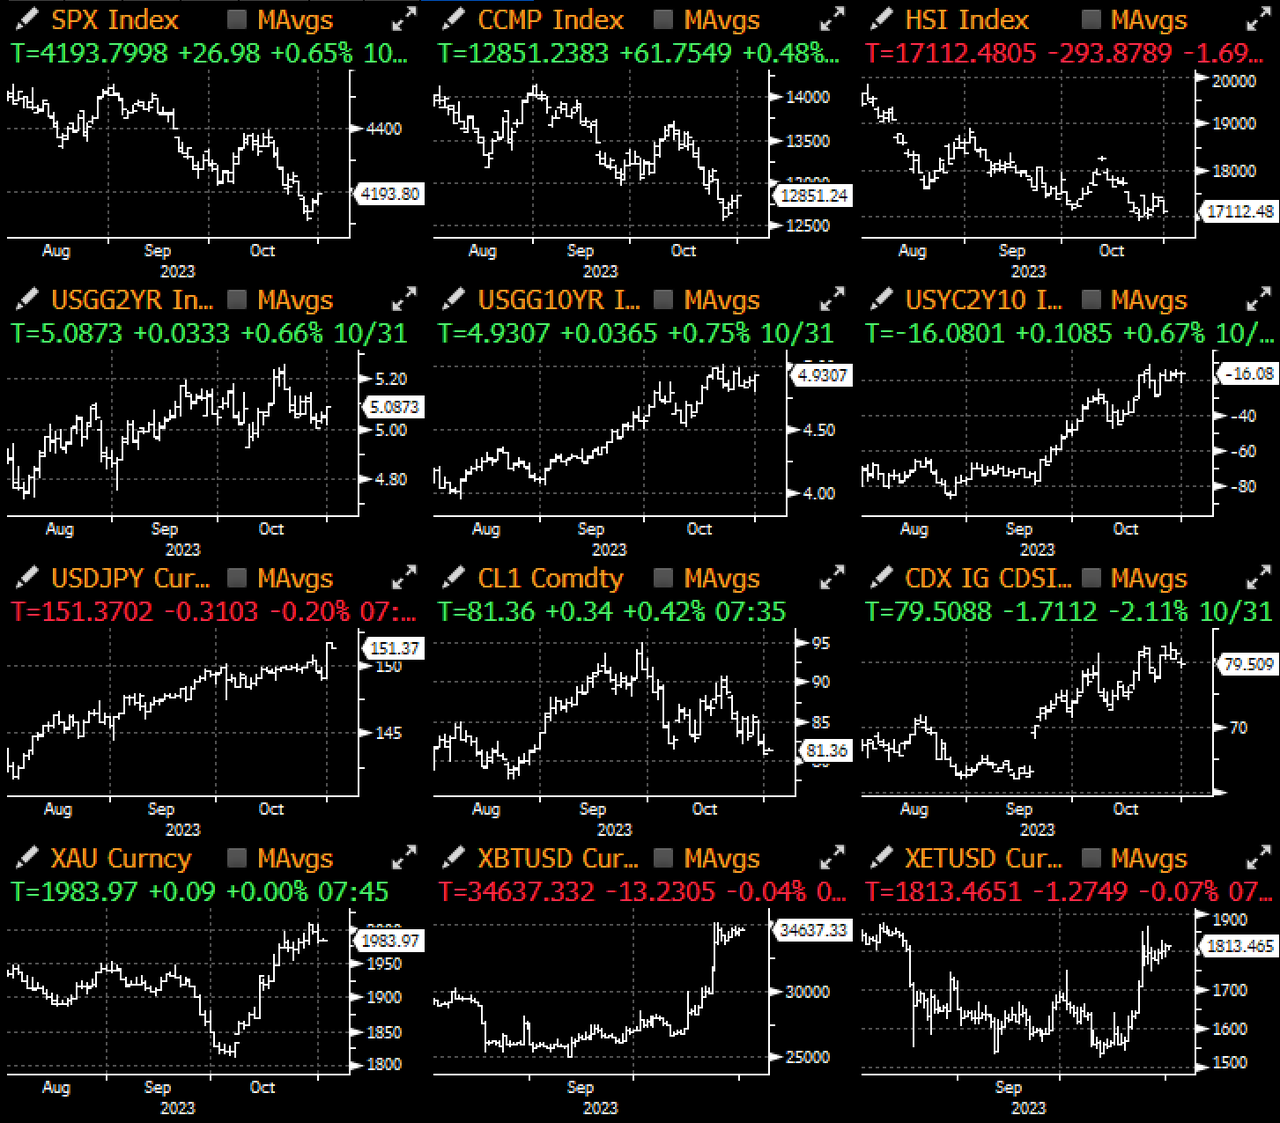
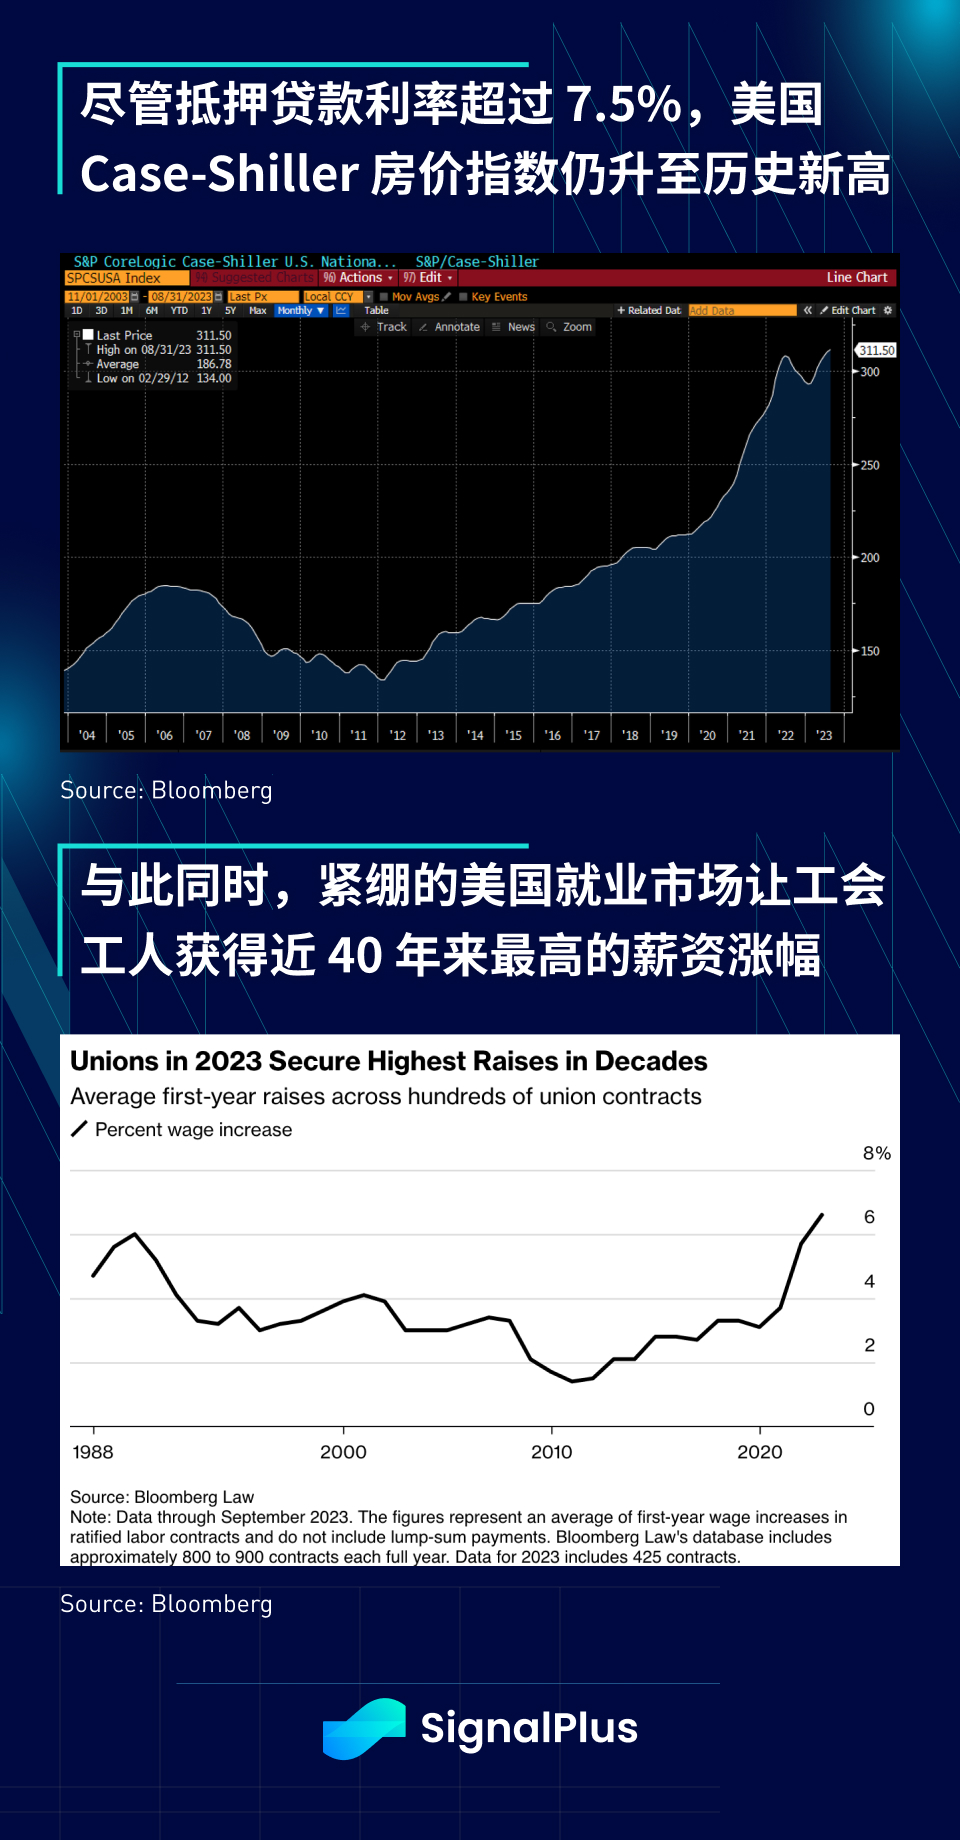
米国市場は月末にかけても安定を維持し、リバランスファンドが指数上昇を支援し、金利はじりじりと上昇した。堅調な米国の住宅統計が、中国PMI(50未満)、欧州GDP(前四半期比0.1%減)、ユーロ圏CPI(2年ぶりの低水準)、ドイツの小売売上高(前年比4.6%減)の低迷を相殺したものの、住宅ローン融資は極めて高い金利にも関わらず、金利と世界的な不動産価格の下落により、SP/CS 20 住宅価格指数は過去 1 か月間で過去最高値に上昇し、資本市場は厳しい状況にあるにもかかわらず、米国の消費者は(FRB が何度も言及しているように)回復力を維持しており、最近の労働組合 ブルーカラー労働者に約40年間で最大の賃金上昇をもたらした「勝利」は、市場の状況が経済状況と同じではないことを改めて思い出させた。
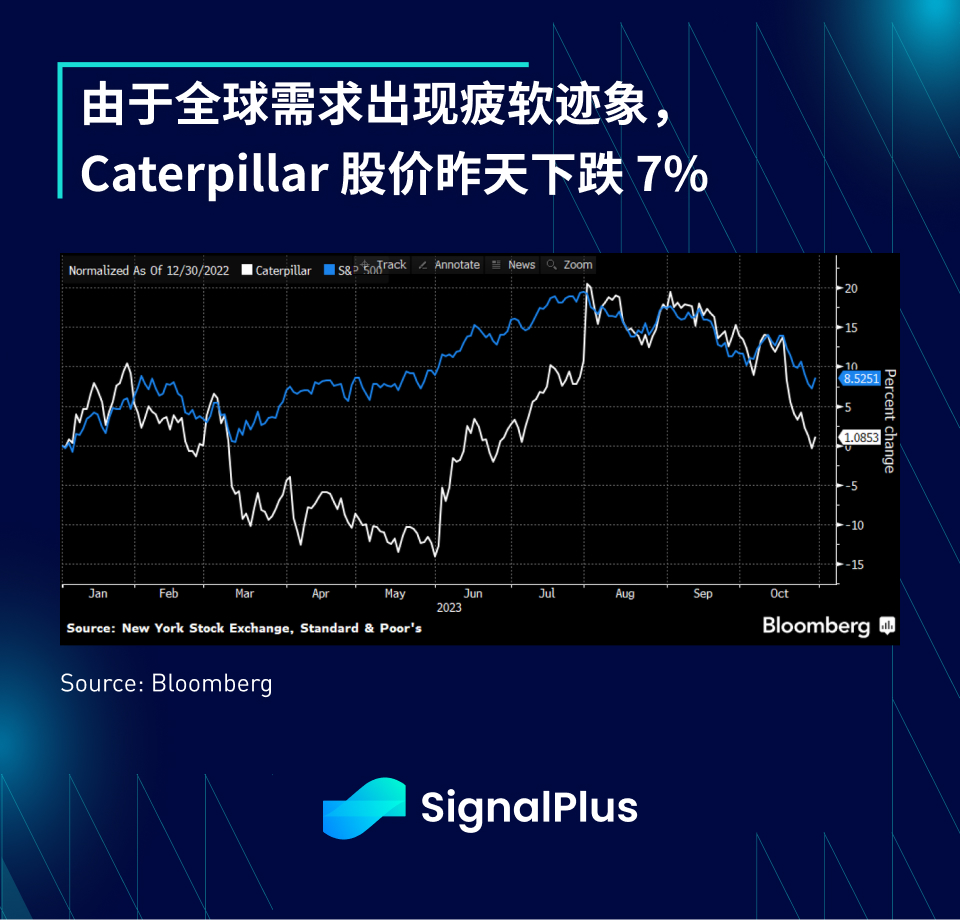
財務報告に関しては、キャタピラー社の最新の財務報告書は、世界的な機器需要がピークに達した可能性があることを示しており、これは世界経済の見通しにとって悪い予兆であると述べており、受注残高は前四半期から26億ドル減少し、以来初の減少となった。昨日、キャタピラー株は 7% 近く下落しました。
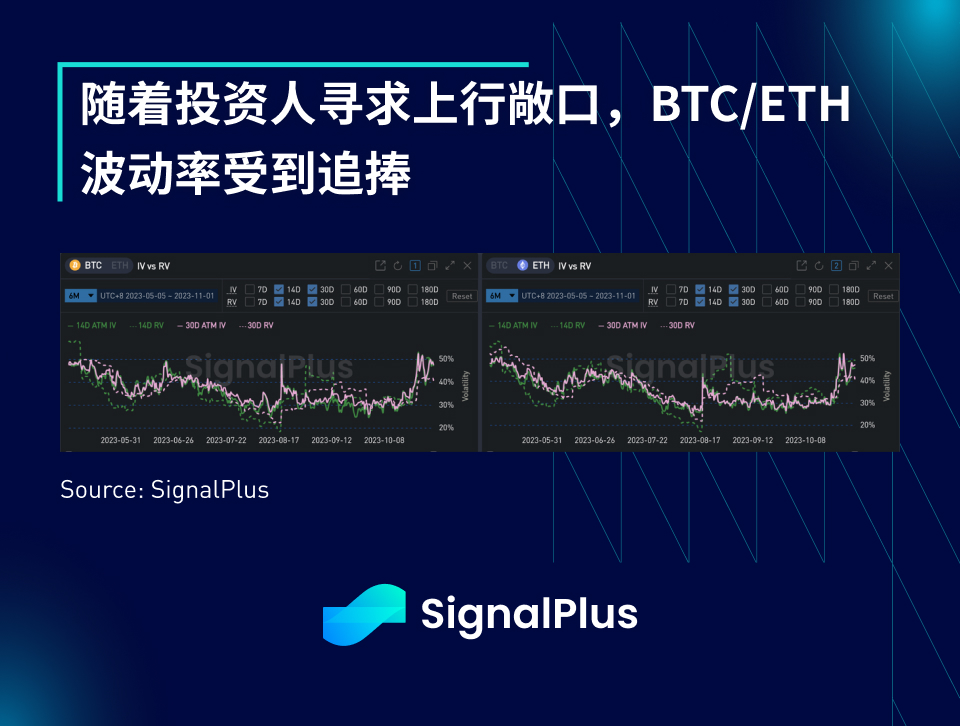
仮想通貨に関しては、全体的な投資センチメントは過去 1 か月間で大幅に改善し、価格は上昇を続けており、過少保有市場が安価な上昇エクスポージャーを求めているため、実際の最近の動きに比べてボラティリティは割高に見えます。価格の勢いはすでに準備されているようですより大きな利益を得るには、ただ一つの触媒を待つだけです - FRBは今夜、市場が待っている触媒を提供するでしょうか?細心の注意を払いましょう...
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat: xdengalin を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com