


SignalPlus マクロ調査レポート (20231030): M2 通貨の成長は底を打っているが、BTC 市場は新たな転換点を迎えようとしているのか?


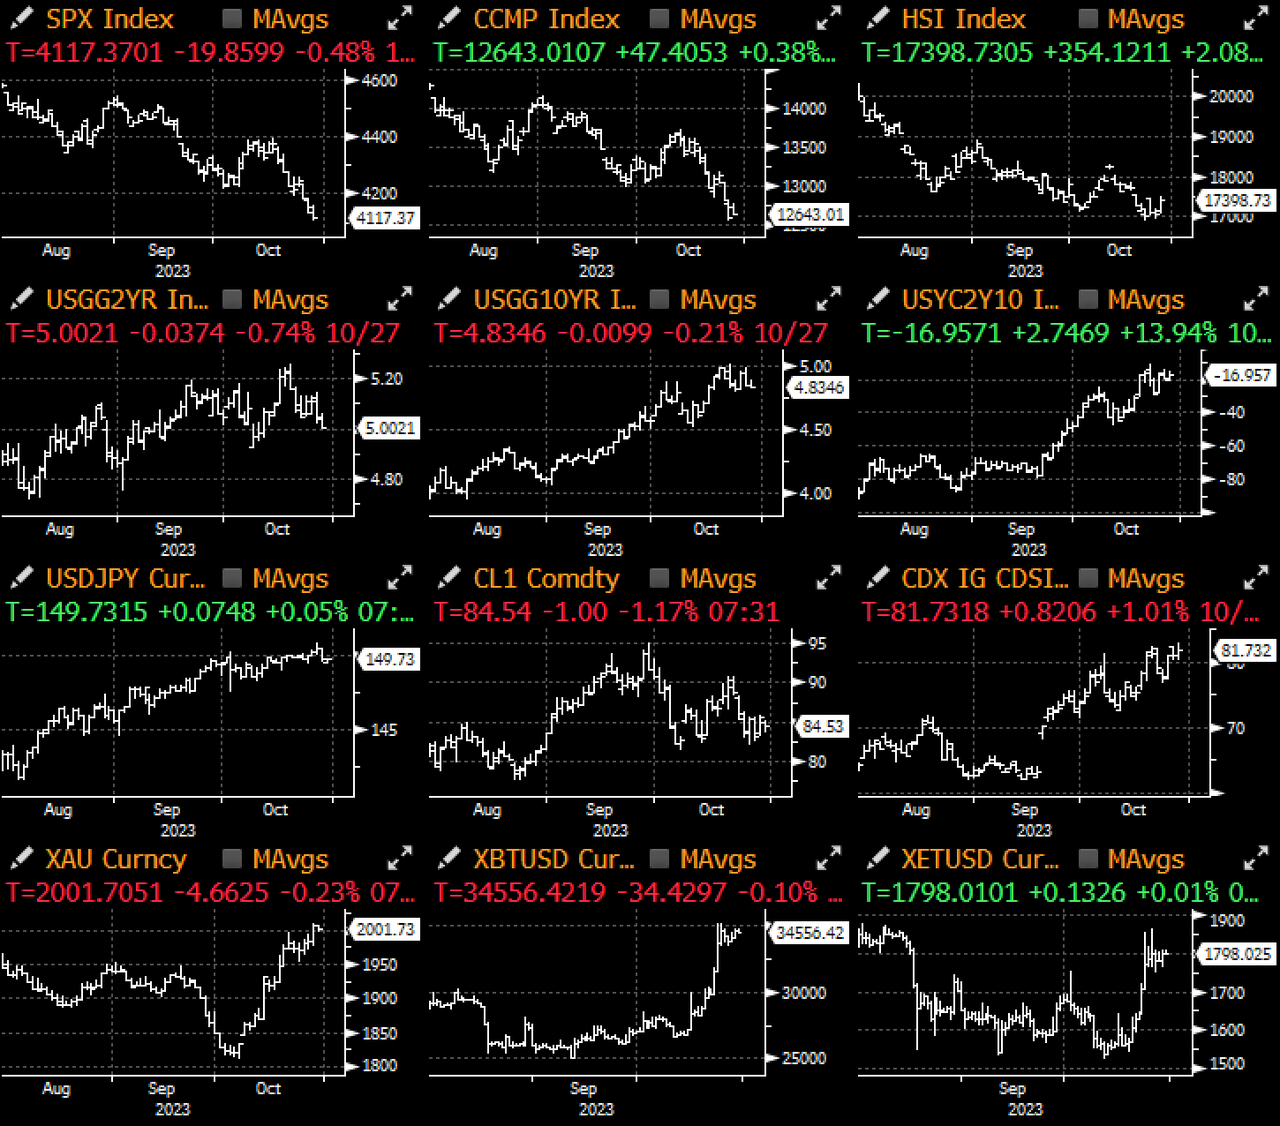
金曜日の市場は今週のペースを維持し、企業のフォワードガイダンスの弱さを受けて株価は下落し、米国の好調な経済指標を受けて中長期金利はスティープ化、米国債タームプレミアムと個人消費を受けて信用スプレッドは拡大した。一方、投資家が安全志向となったため、USD/金/BTCは今週を通じて上昇を維持することができた。
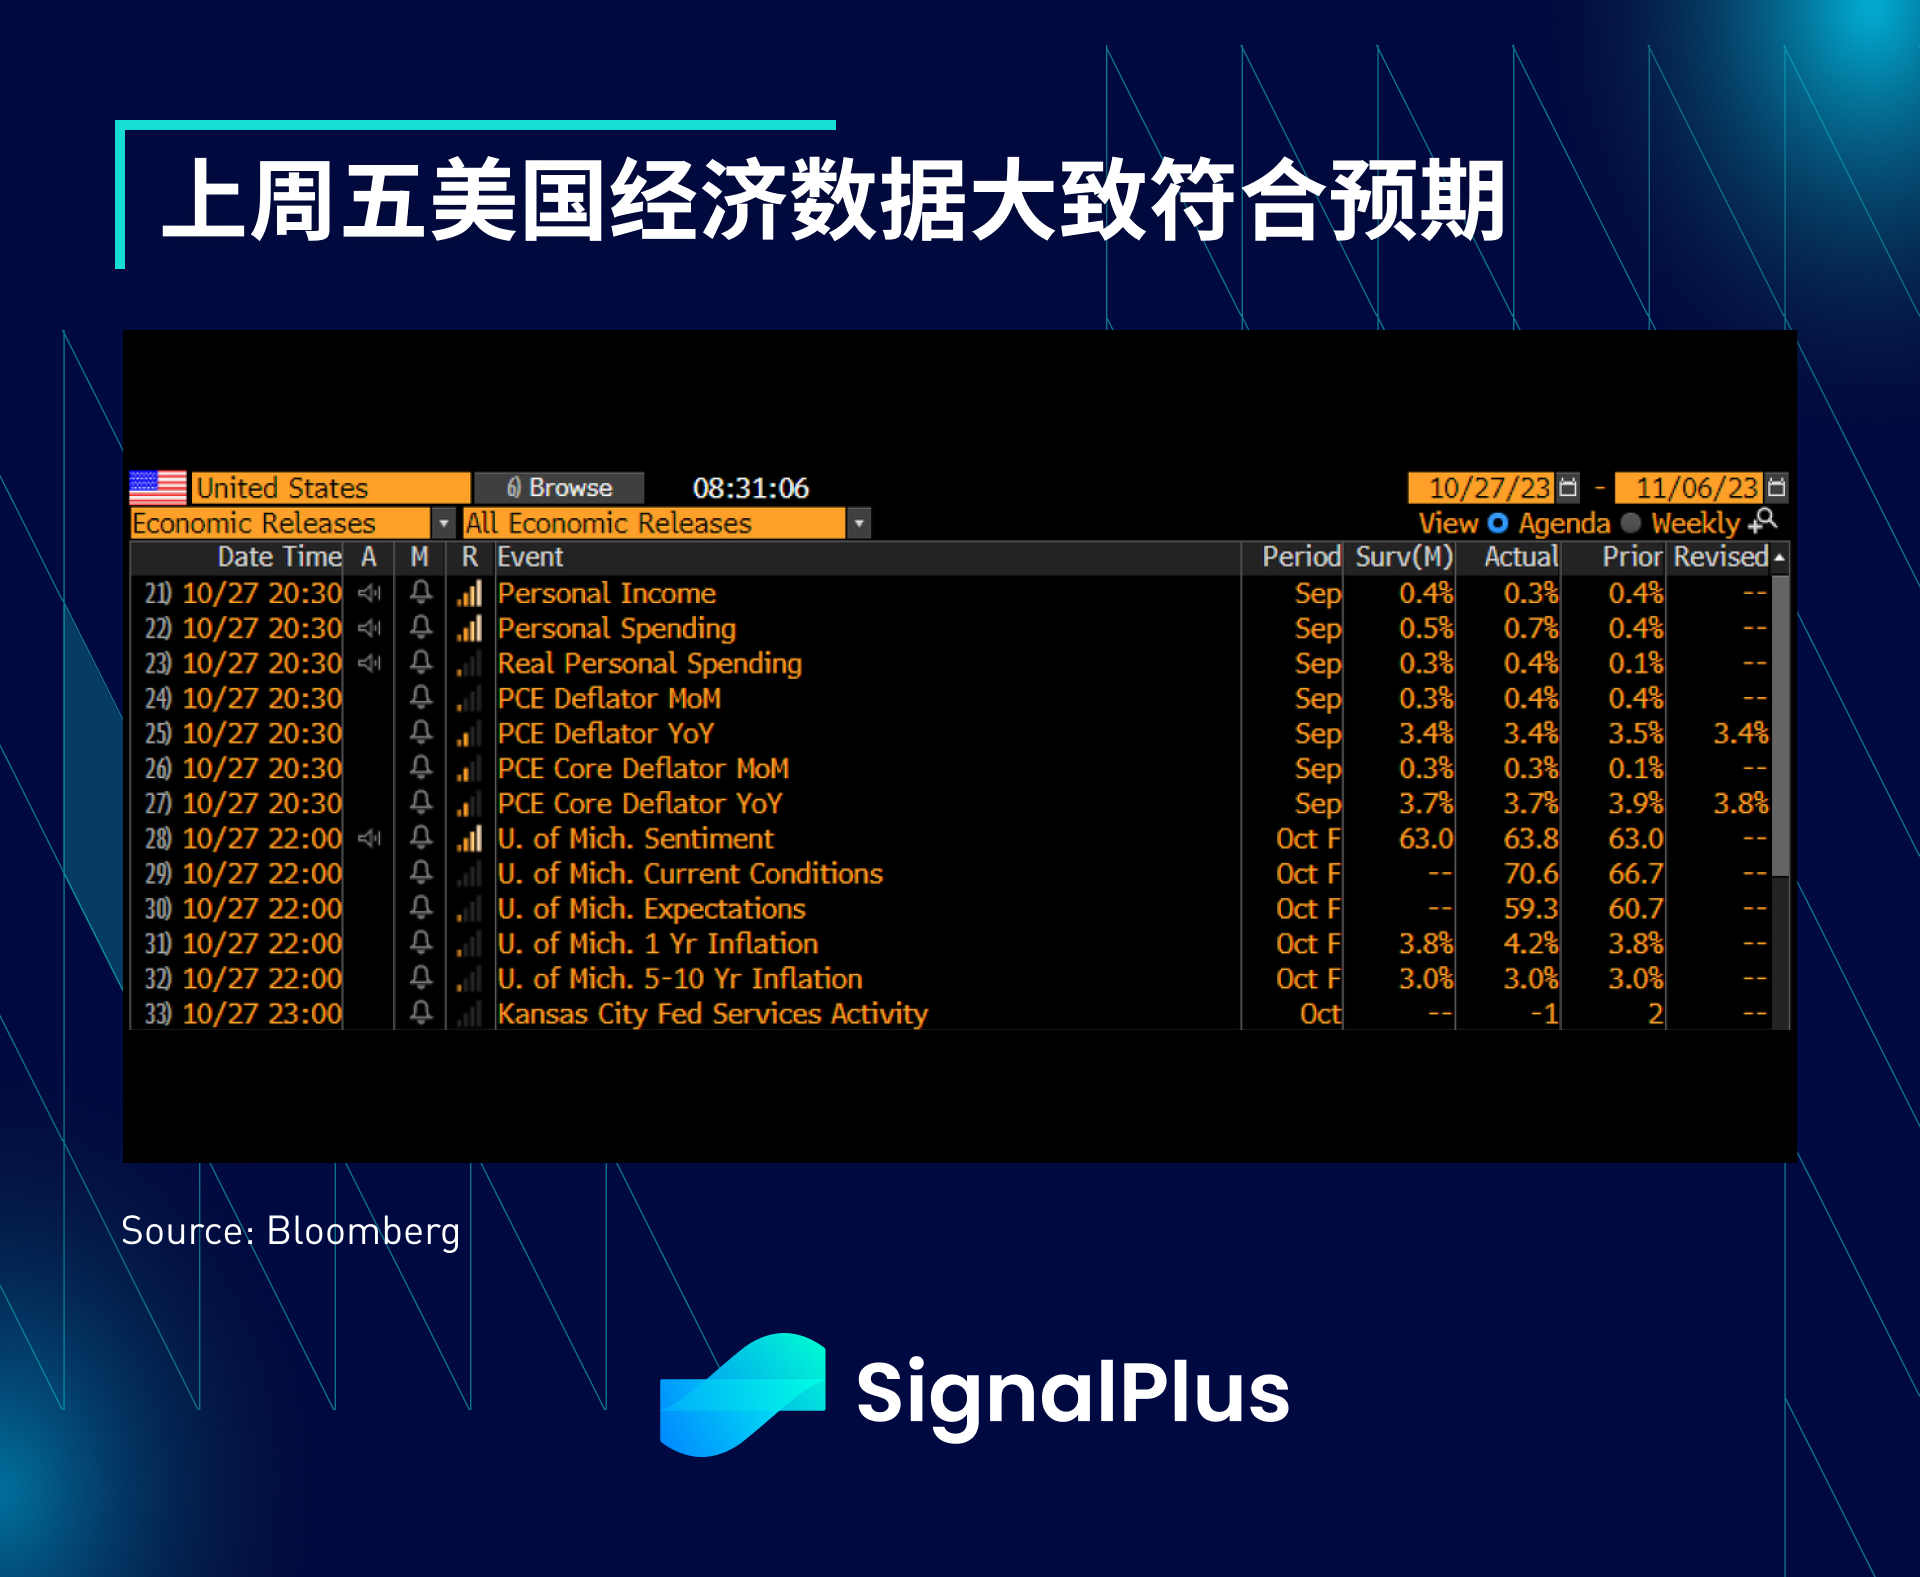
先週金曜日の米国の経済指標は概ね予想と一致した。個人所得とPCE価格指数は基本的に予想と一致した。UM消費者信頼感指数はわずかに上昇したが、1年インフレ期待は4.2%に急上昇し、予想を大きく上回った。長期インフレ期待も、先月一時2.8%まで低下した後、3.0%まで若干上昇した。
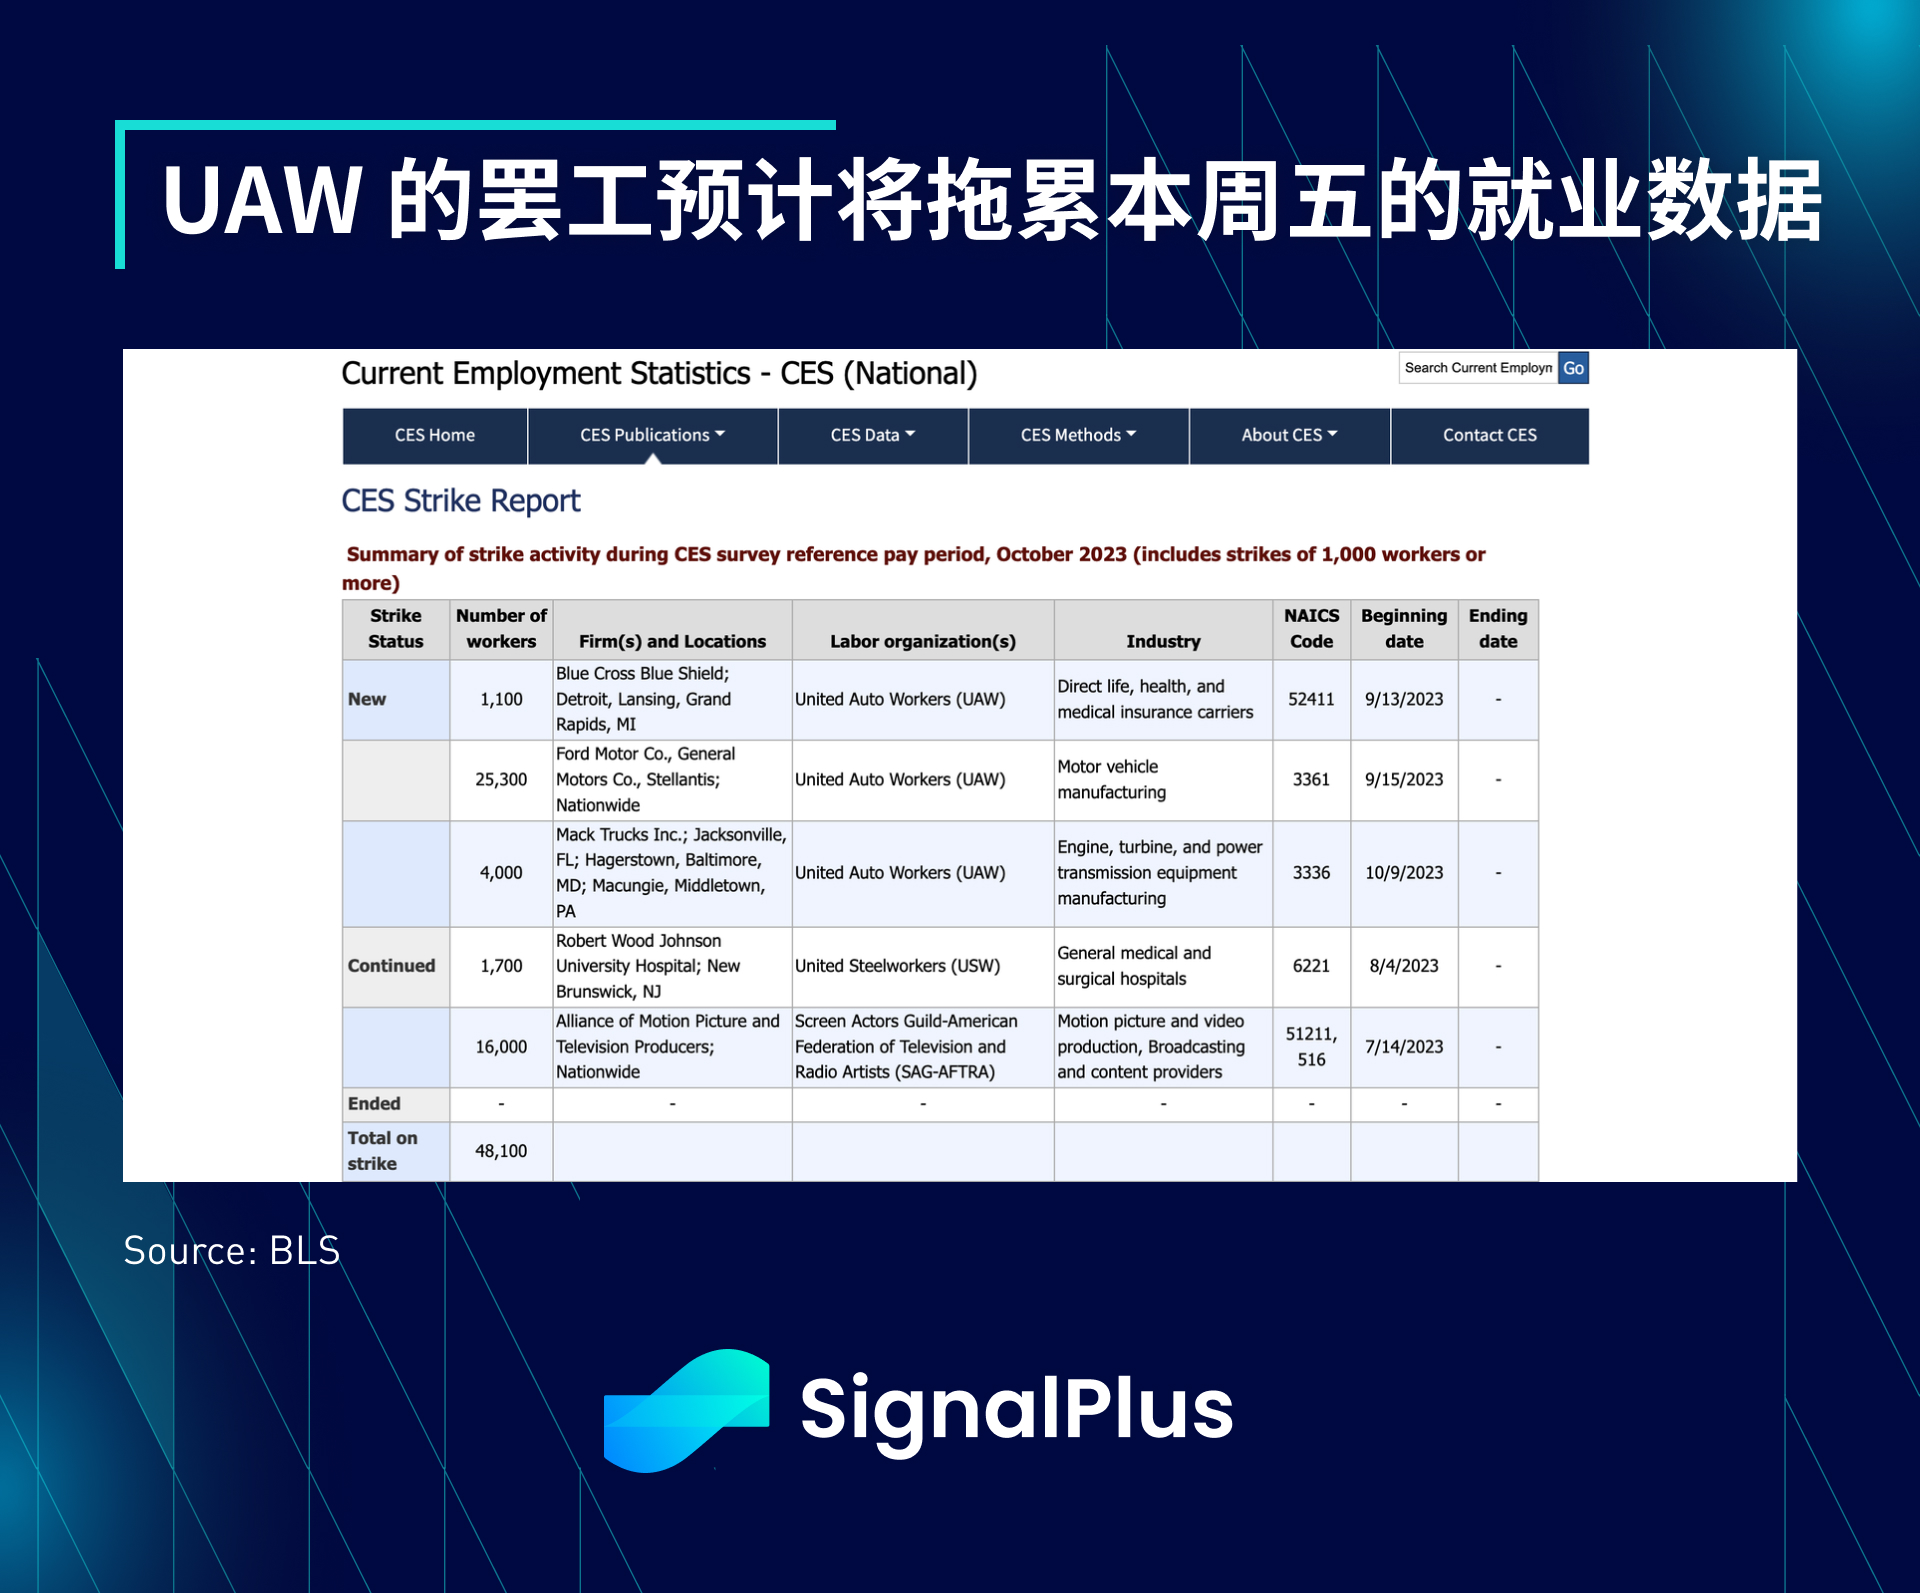
今週の金利市場は、ADP、JOLTS、ISM、非農業部門雇用者数の発表やFOMC金利決議など、複数の経済データやイベントに注目することになるだろうが、FRBはほぼ確実に金利を維持するだろう。 「雇用統計が予想通り好調で、12月会合が市場の焦点に戻る可能性がある。市場は現在、12月利上げの可能性は20%未満と予想している。その価値はある」全米自動車労働組合のストライキが米国に影響を与える可能性があると指摘し、労働統計局のデータは大きな影響を及ぼしており、同局は自動車労働者3万人が今月給与を停止されると発表した。
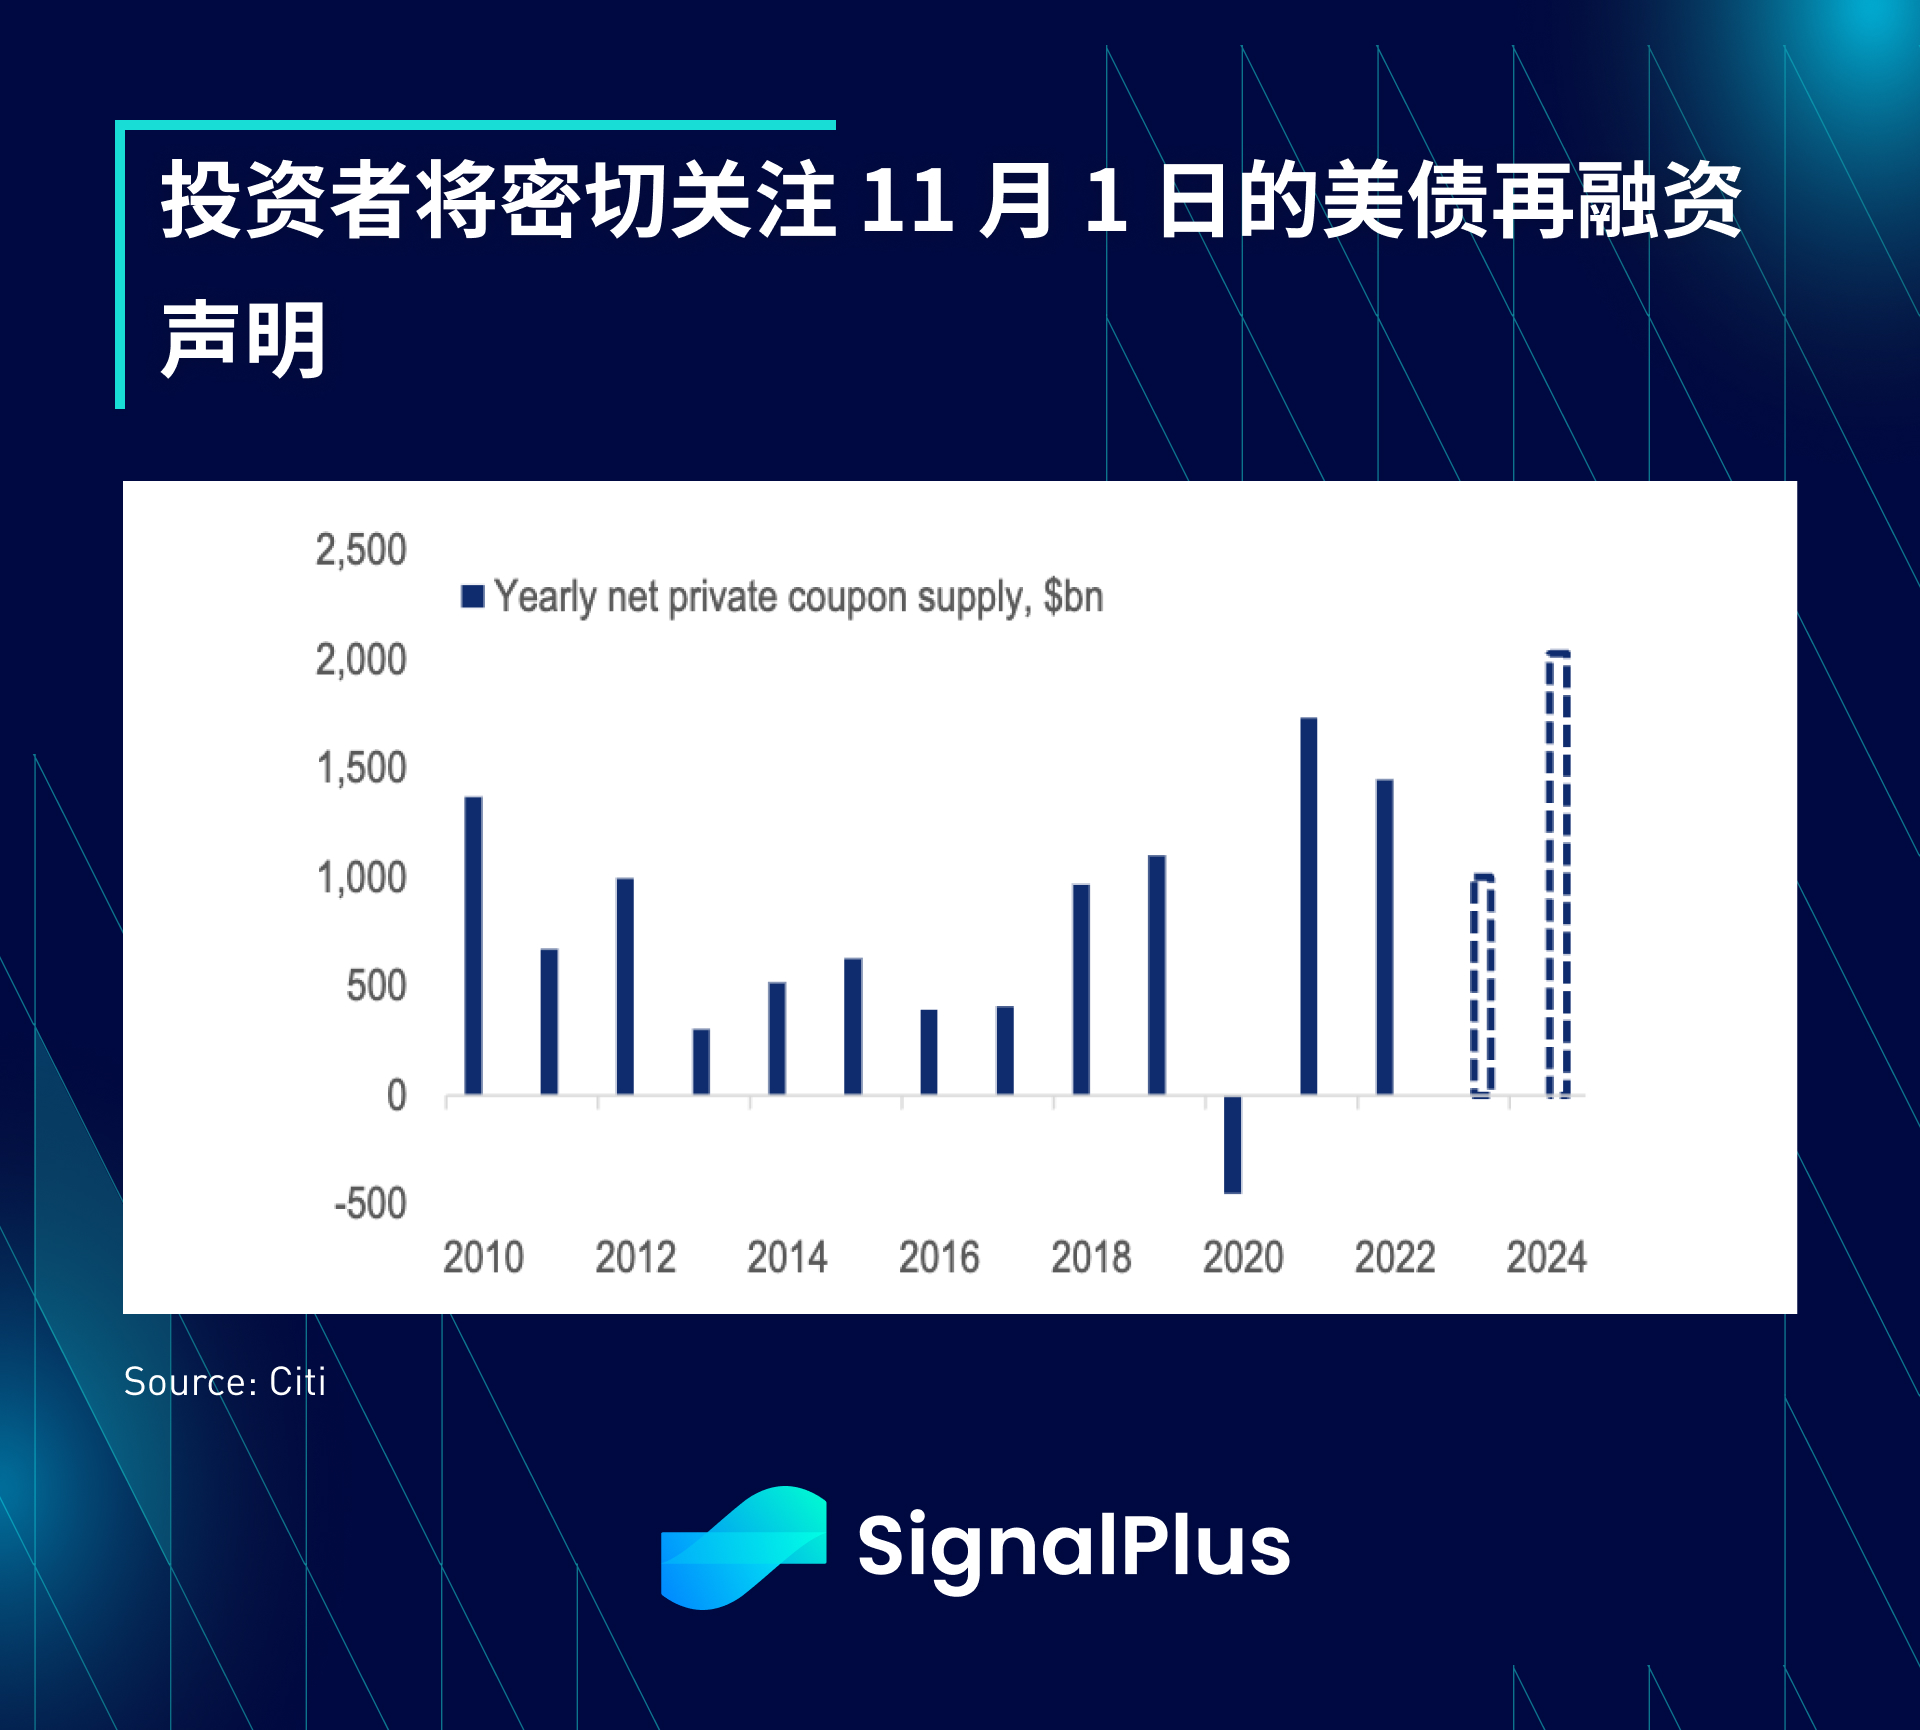
水曜日には待望の11月の借り換え声明も発表される予定で、市場では第4四半期の債券入札供給が大幅に増加すると予想されており、2024年上半期の債券供給は市場予想を上回る可能性さえある。さらに、今週の日銀会合は、YCC政策調整の程度によっては日本の投資家に重大な影響を与える可能性があり、国内利回りベンチマークの上昇は資産の本国送金を刺激し、2024年の米国債投資を制限する可能性がある。
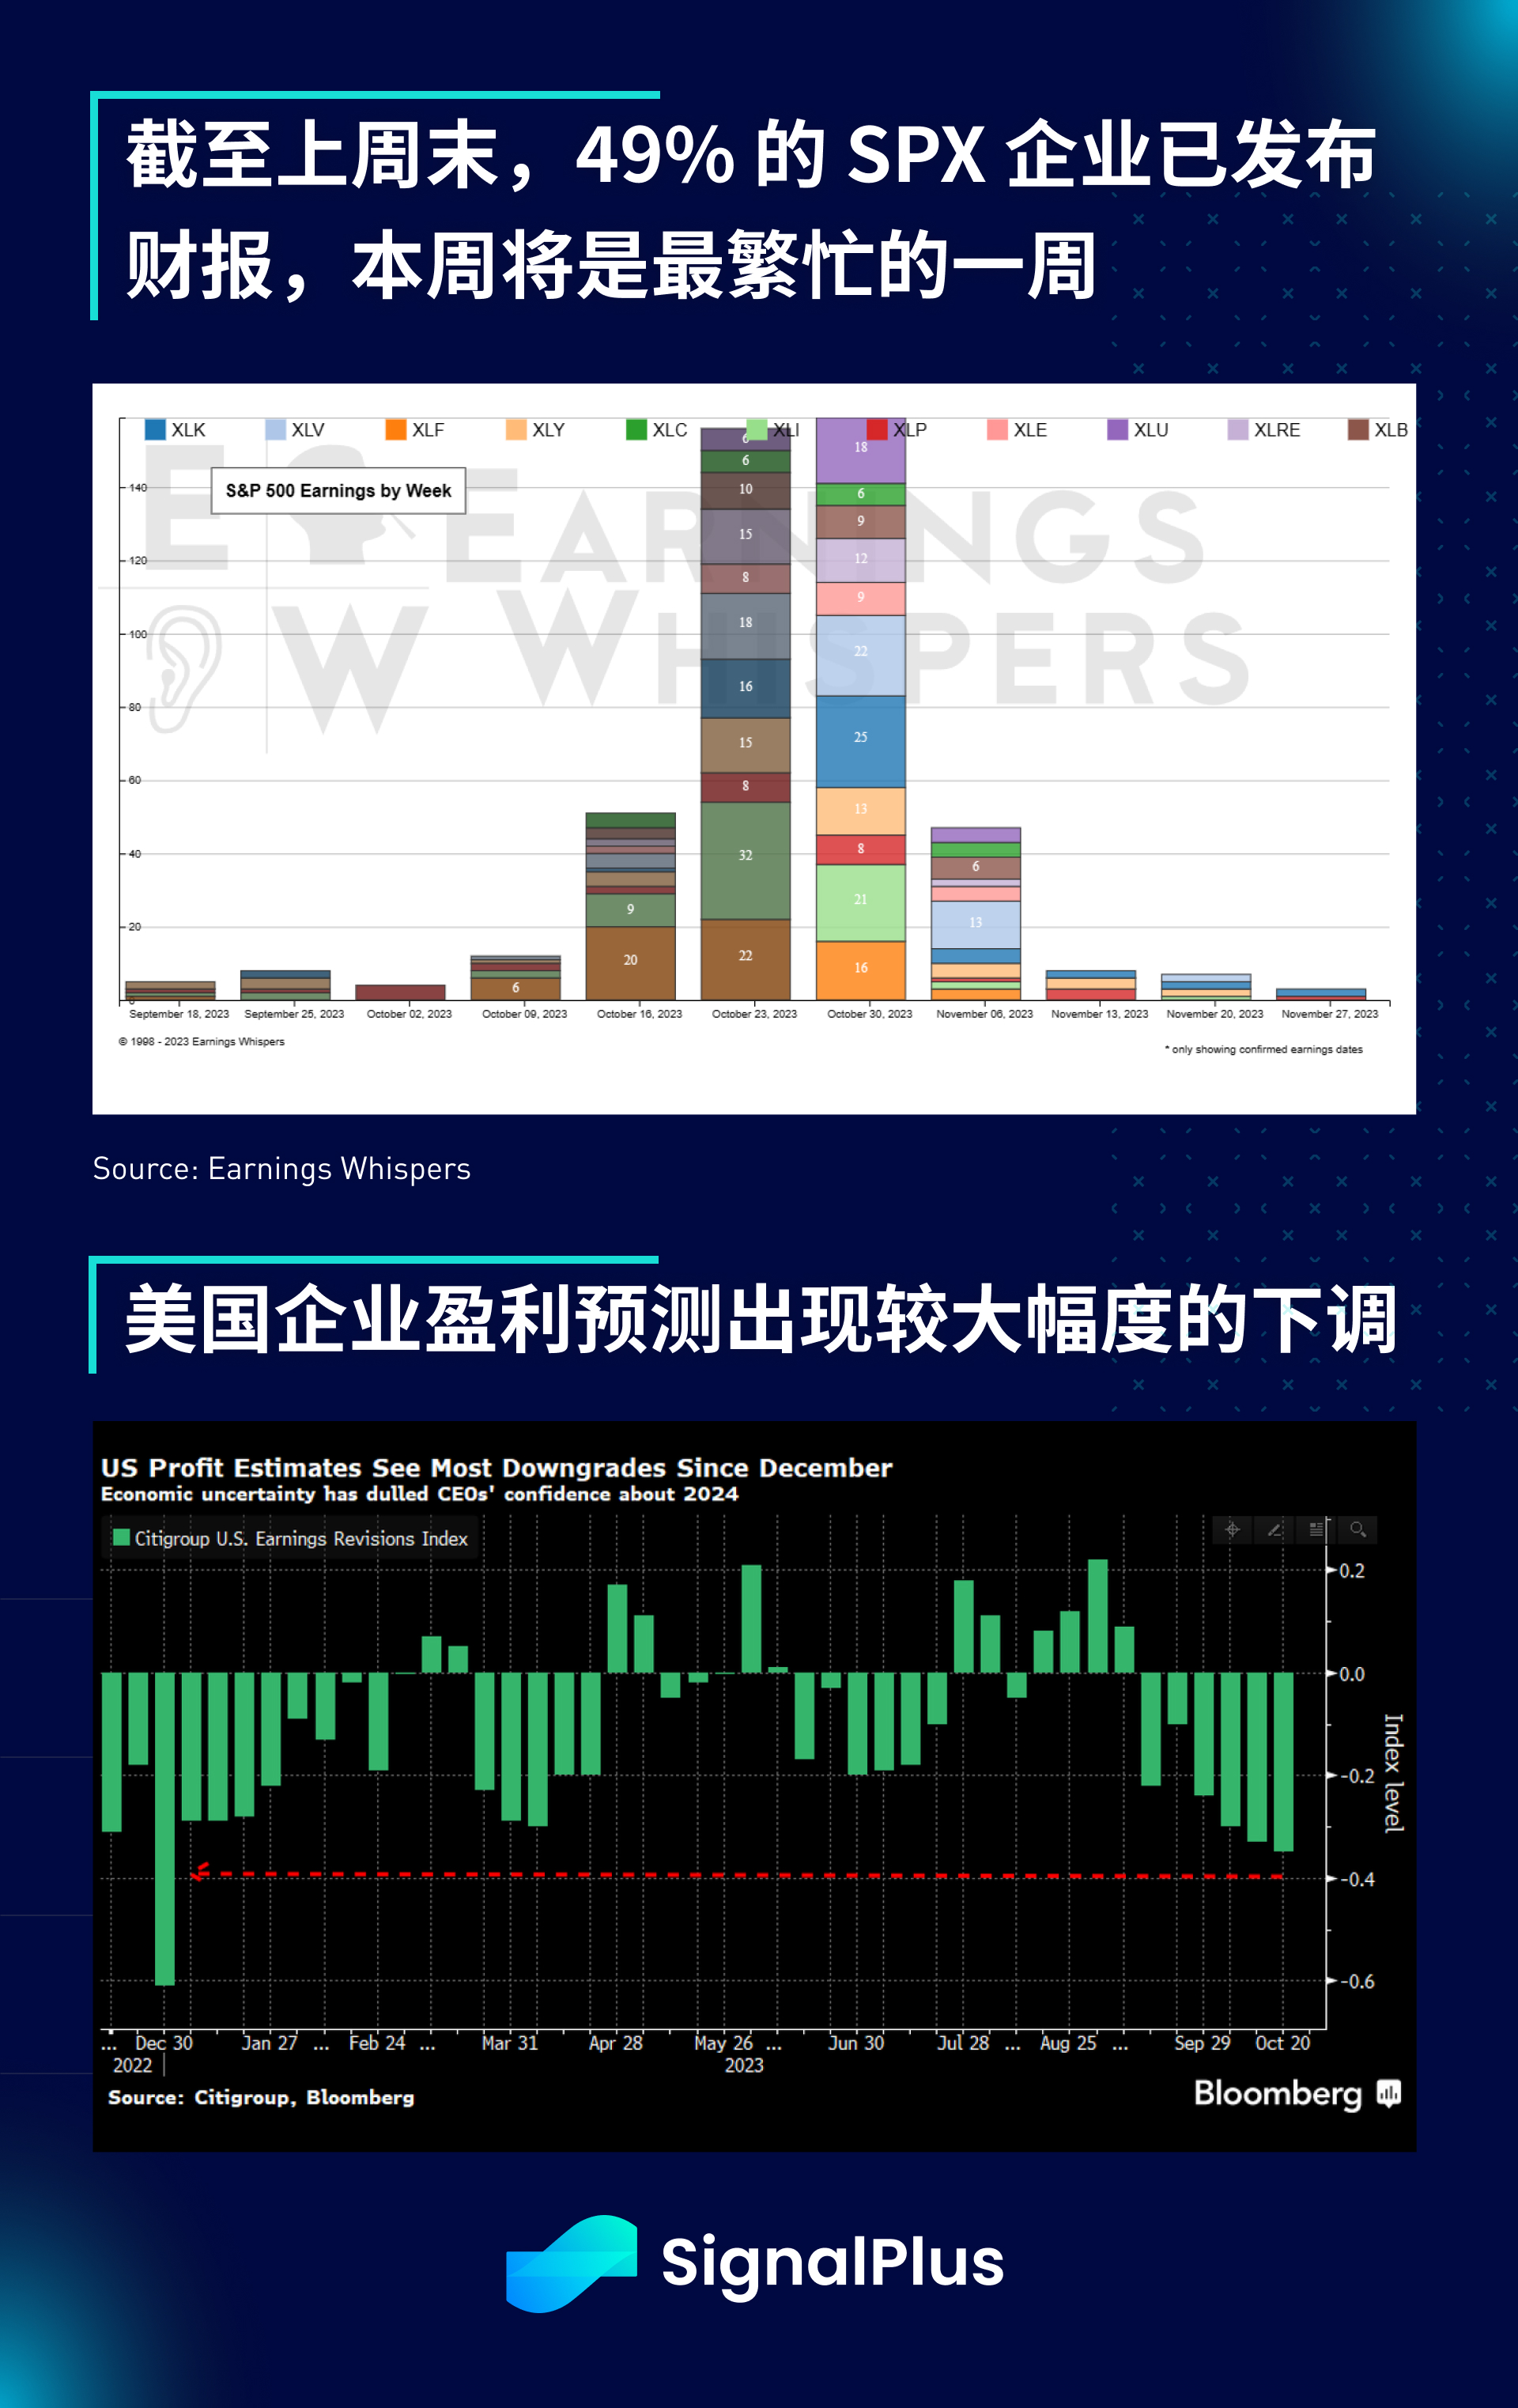
株式市場に関しては、ゴールドマン・サックスのデータによると、テクノロジー大手4社を含むSPX企業の49%が第3四半期の財務報告を発表しているが、ほとんどの企業の収益とEPSは前四半期と同様に市場予想を上回っているが、需要の高まり、消費動向の低迷、2024 年のマクロ環境や政治環境の不確実性により、企業経営陣は将来の利益見通しを下方修正しており、加えて、過去数四半期と比較して、投資家の期待もそれに応じて上昇しており、収益/営業 予想を上回る終値をとっても、その日の株価の好調を保証するにはもはや十分ではありません。
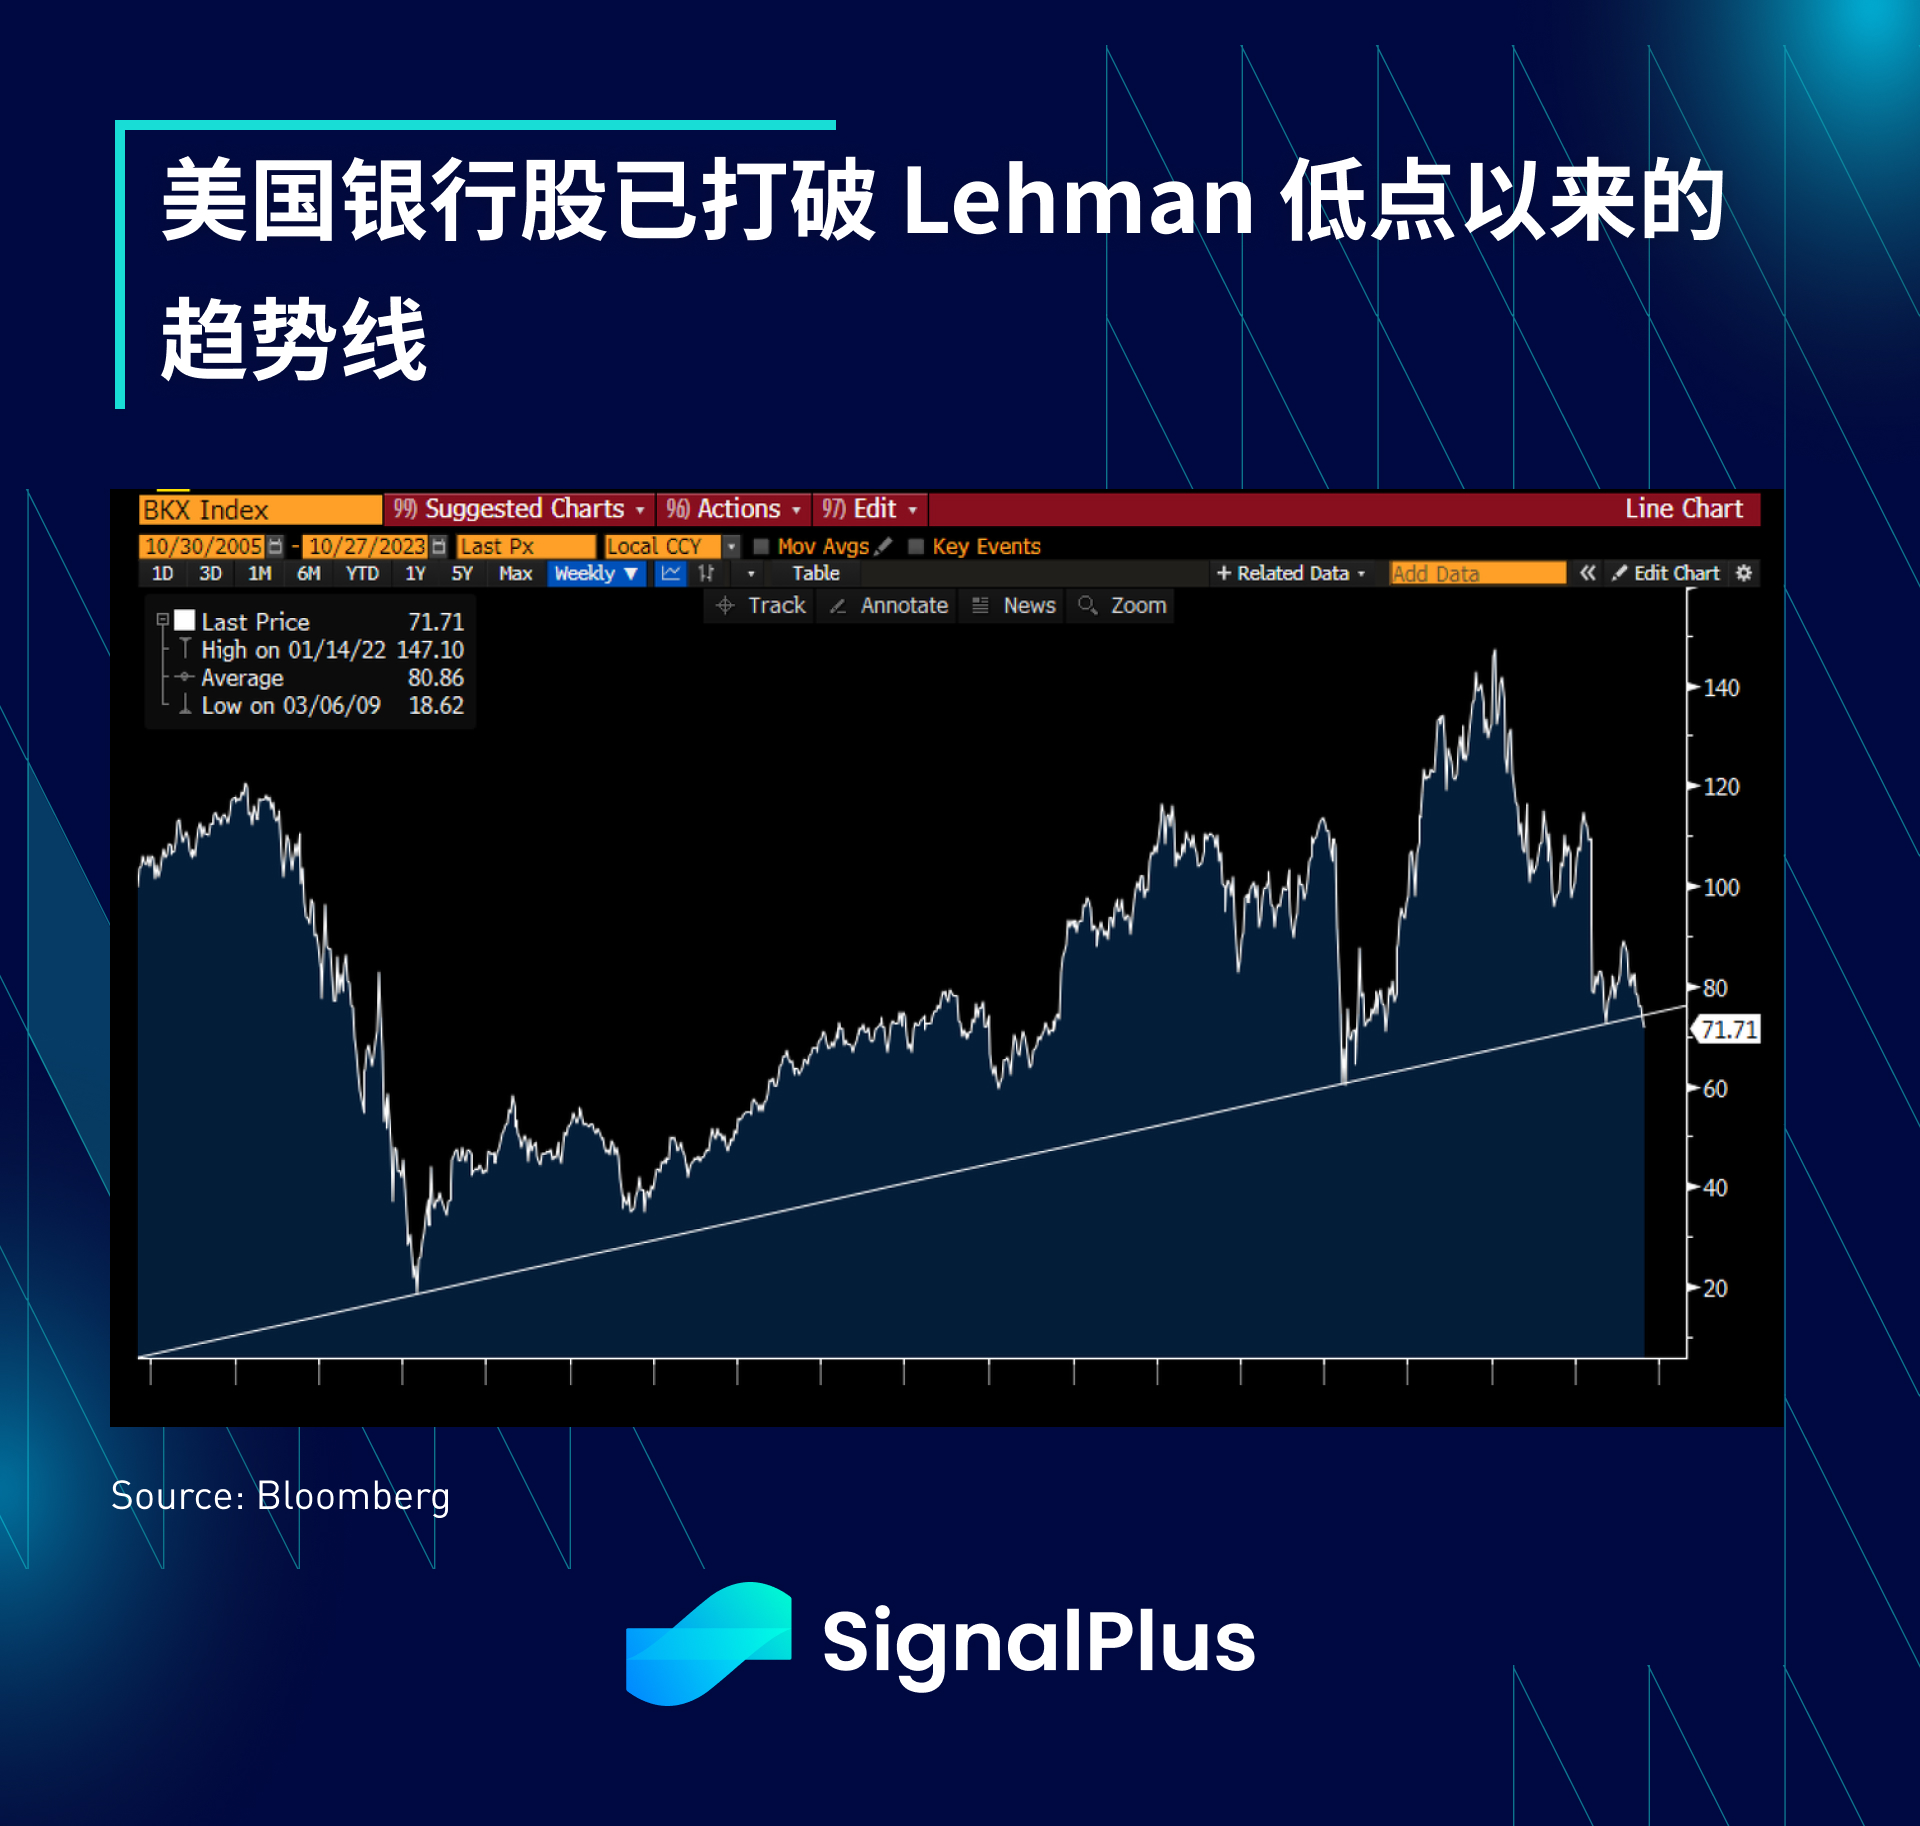
テクニカルな観点から見ると、リーマンショック後の過去14年間で銀行株はトレンドラインを突破しており、金利上昇による資本コストや融資需要、ポートフォリオの時価損失への影響は新たな段階に入っているようだ。短期的な投資全体のセンチメントは過度に悲観的になる可能性がありますが、長期的なテクニカルな観点から見ると、見通しは非常にネガティブであり、当社は短期的にはリスク資産に対して引き続きネガティブです。
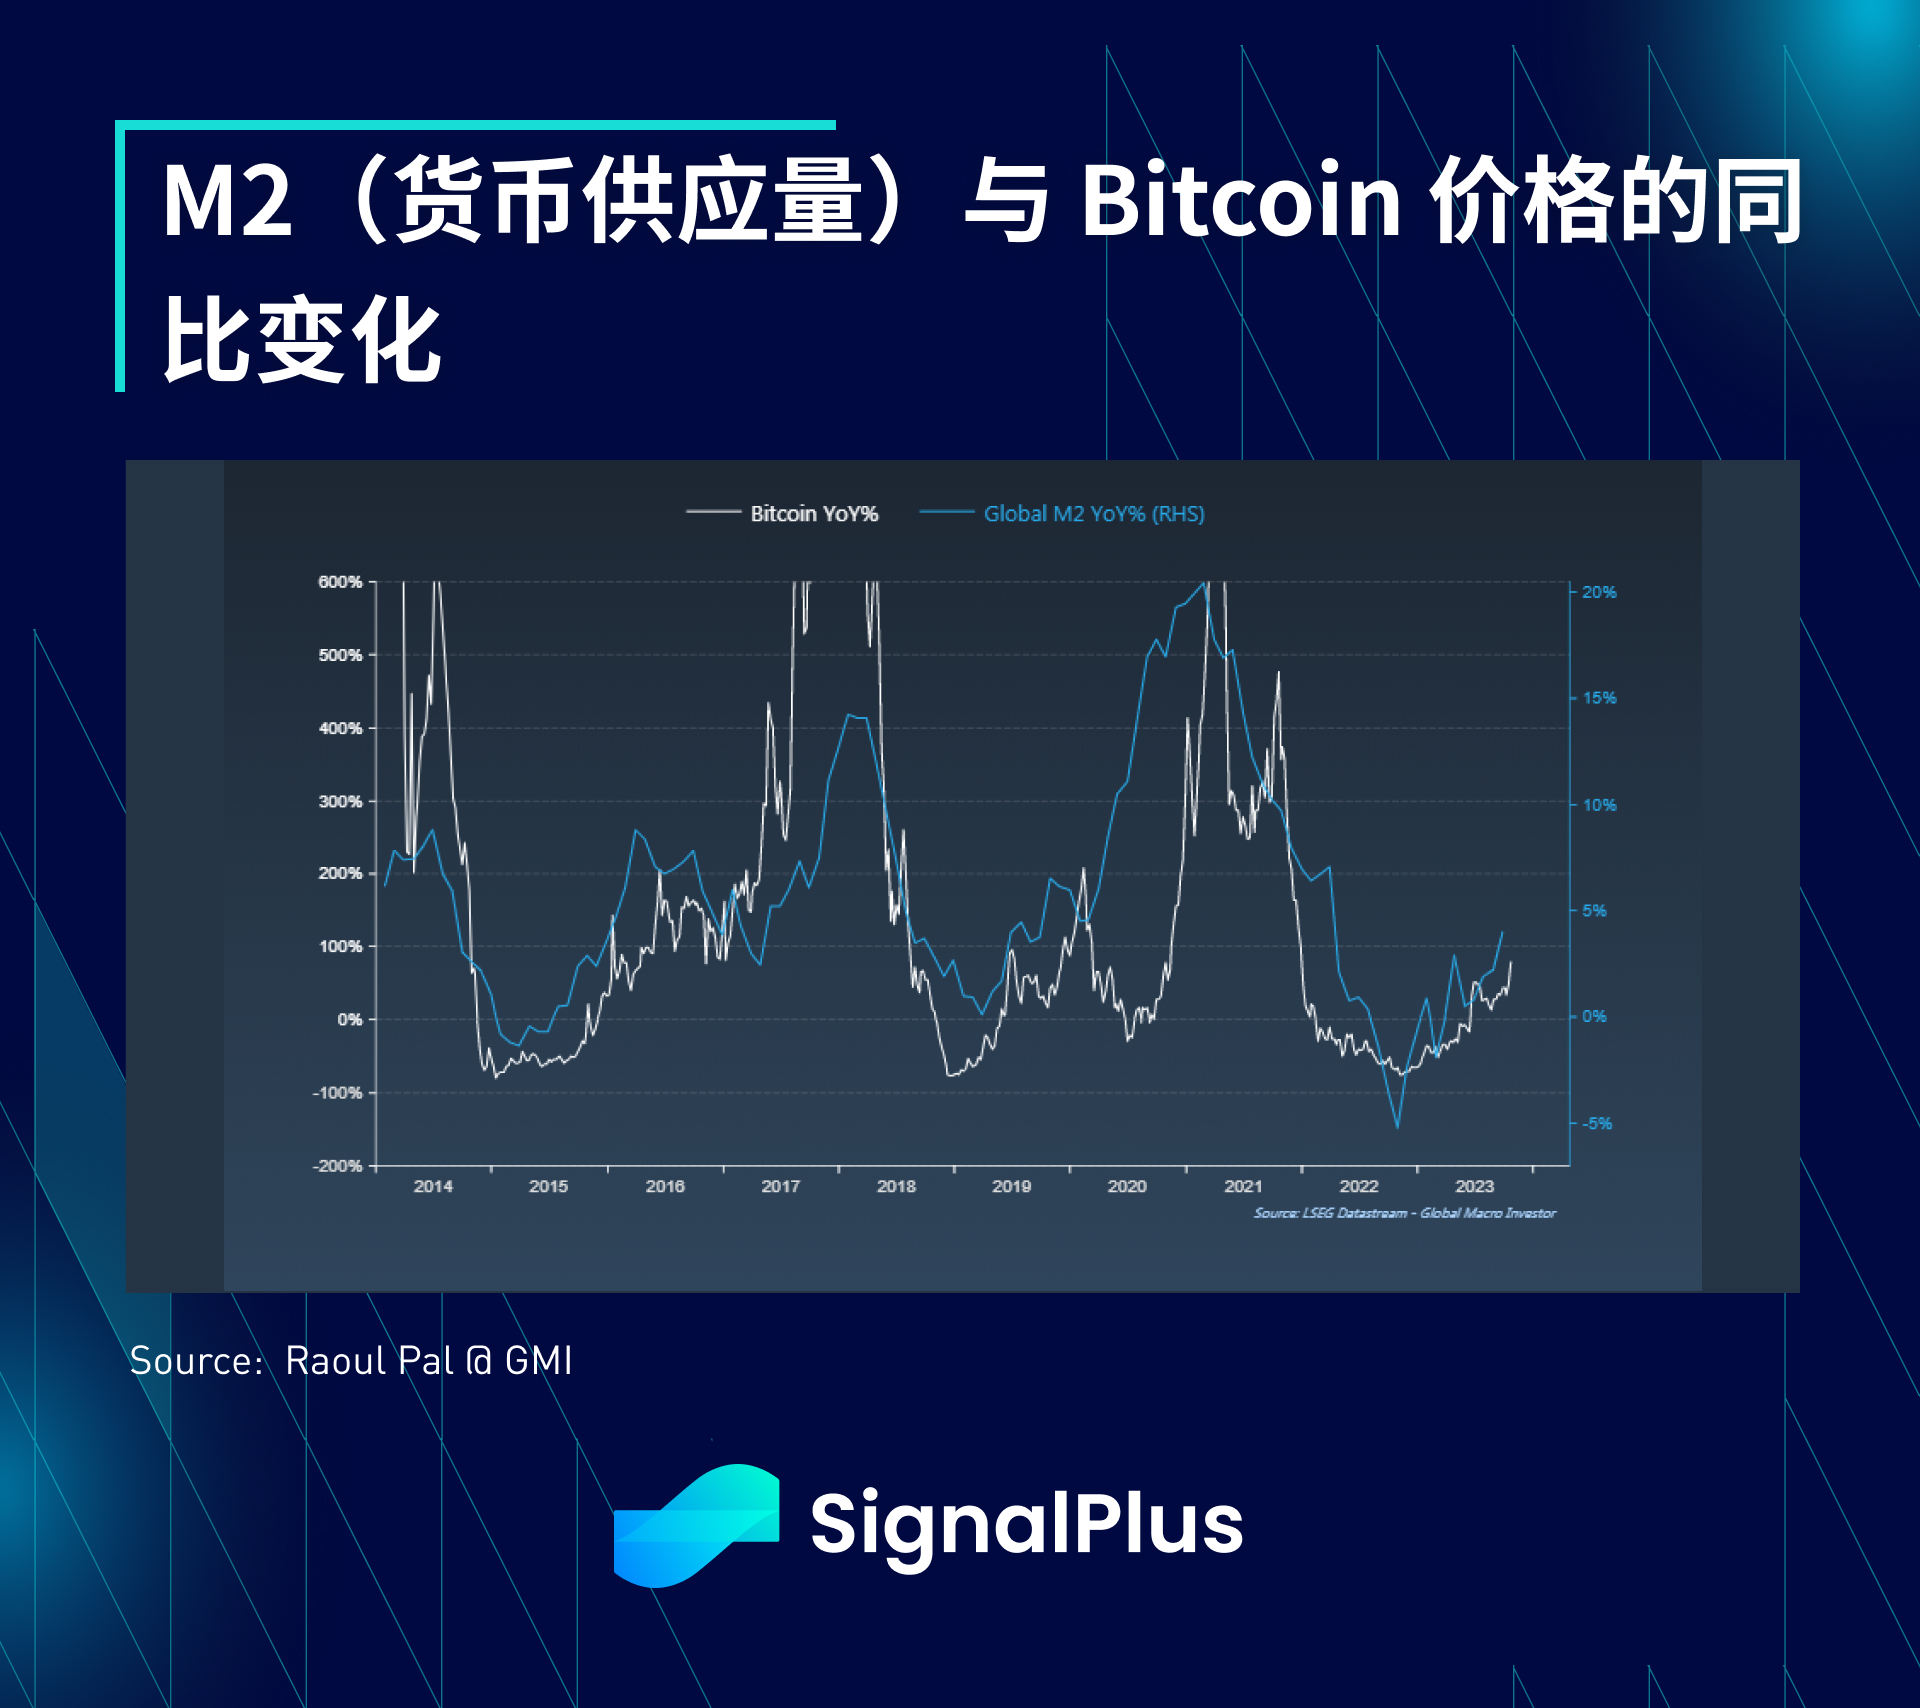
仮想通貨に関しては、価格は上昇を続けており、短期的には需要と供給の不均衡が依然として存在すると考えています。 GMIラウル・パルのチャートは、BTC価格の前年比変化と世界のM2マネーサプライとの興味深い相関関係を示しているが、政策金利が終末金利に近づいているように見えることから、金融成長は底入れの過程にある可能性がある。これもまた兆候なのか仮想通貨は転換点に達しているということでしょうか?様子を見てみましょう!
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat: xdengalin を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





