


SignalPlus マクロ調査レポート (20231019): マクロ経済の不確実性が高まり、仮想通貨市場は広範囲で変動を続けています。


米国の株式市場やデジタル通貨市場はここ2週間、乱高下が続いており、前回のFRB金利会合以来、市場ではFRBが次回利上げ停止を発表するとの噂が流れている。しかし、筆者は、特に今回の利上げでは米国経済に景気後退の兆候は見られず、ナスダックは強気相場にさえ入っており、利上げの停止は利下げを意味するものではないと考えている。傾向。したがって、金融政策のレベルでは、FRBには策動の余地が大きく残されている。一方で、ブロックチェーン市場は店頭資金を惹きつける新たなテーマに乏しく、依然として変動幅が大きい状況が続いています。
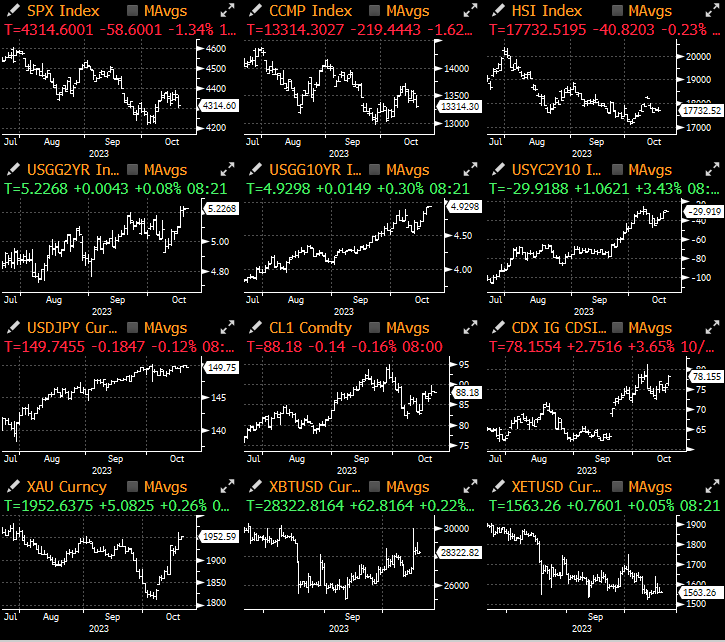
昨日の市場は再び典型的な変動を経験しました、第一に、地政学的な側面は依然として悪化しています(石油禁輸と制裁)地域の緊張が高まり続けているため、予定されていたバイデン大統領の多くの訪問がキャンセルされました。
債券に関しては、先週の低調な入札結果が利回りを押し上げたことによるもやもやからまだ抜け出せていないようで、20年債入札前の午前の取引では米債券市場は相対的に軟調だった。 CPIは序盤の取引で欧州債券市場に打撃を与えたが、その後比較的堅調な米国の住宅建設統計(一戸建て住宅建設許可件数96万5,000件、8連続増加)を受けて、30年債利回りは再び5%を超えた。
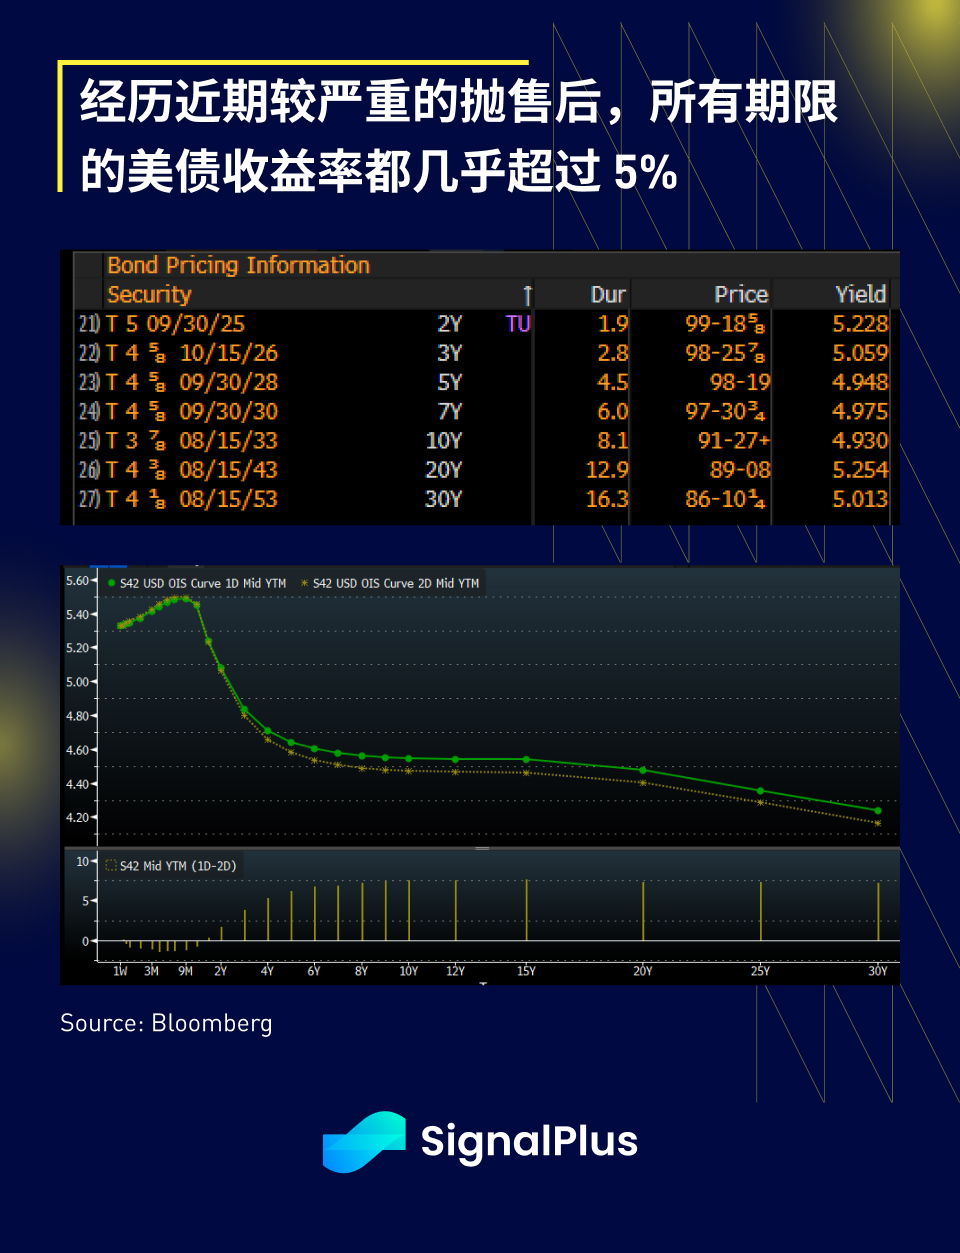
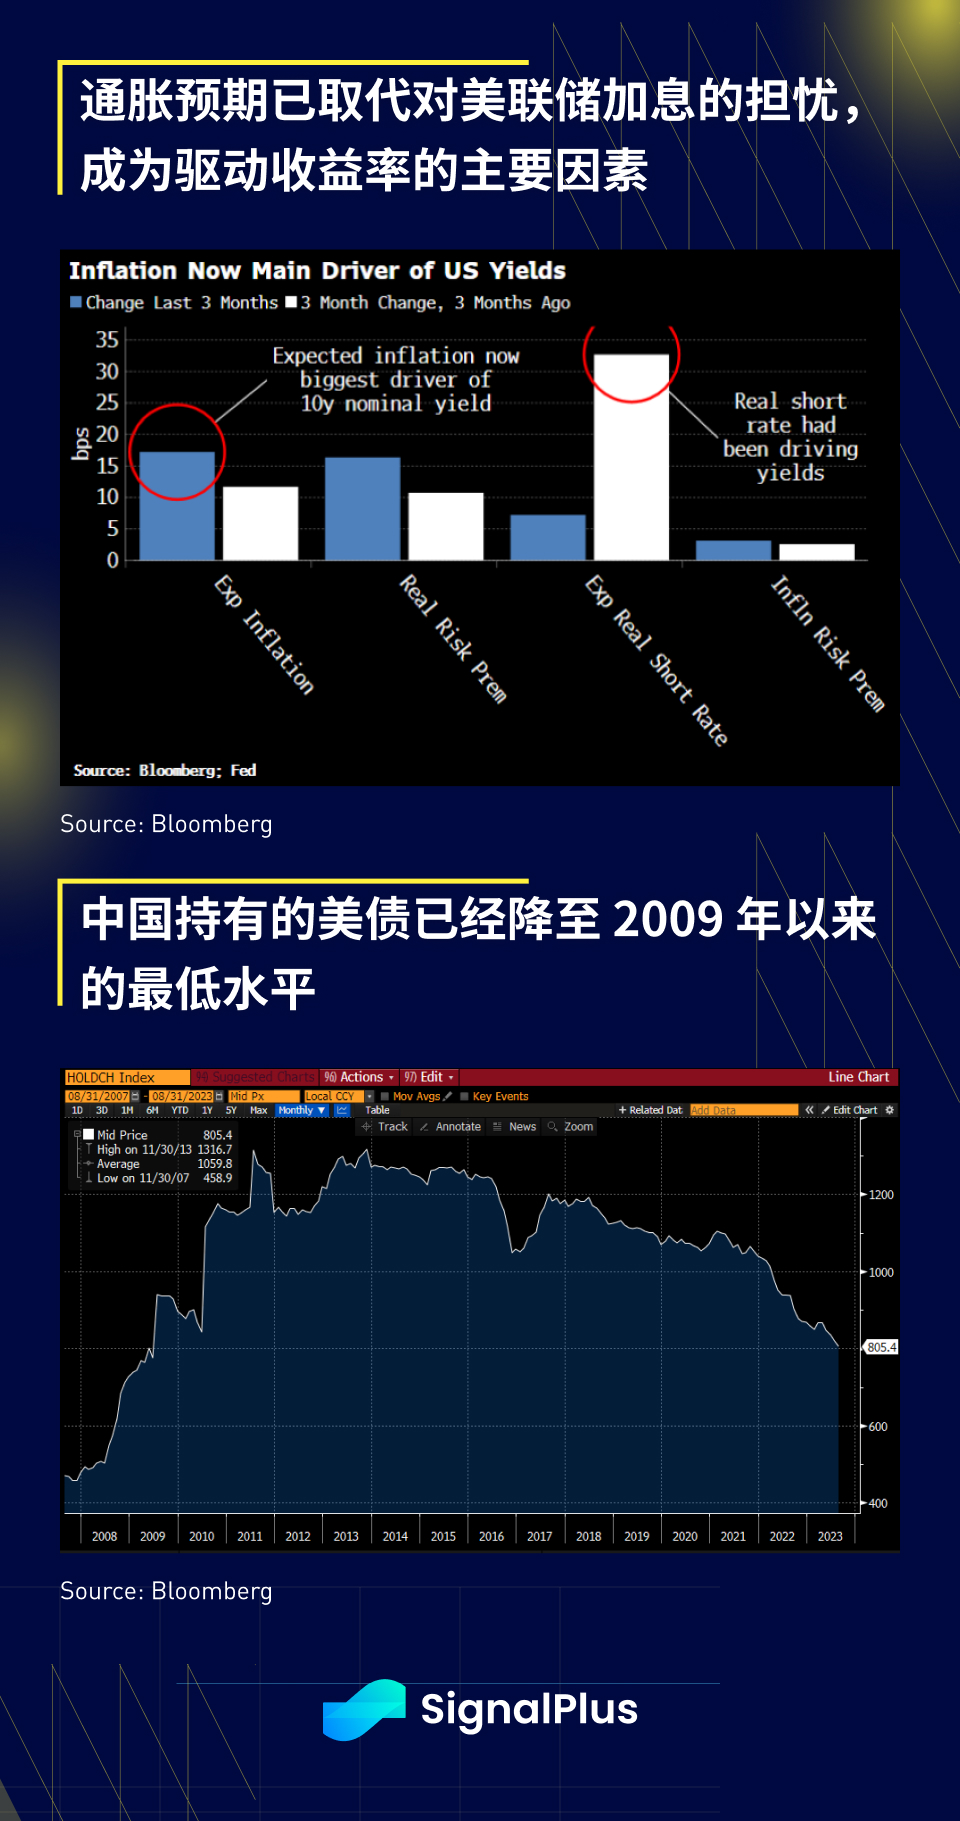
ありがたいことに、20年債入札は良好な結果となり(予想を1.2ベーシスポイント下回り、応札倍率は2.59倍)、FRBウォーラー氏(コアPCEは3カ月年率ベースでFRBの目標2%に低下)や各国からの友好的なコメントも相まって、ウィリアムズ総裁は、政策金利は「すでにピークかそれに近い」と述べ、午後の取引では利回り上昇を抑制したが、インフレ期待がここ数カ月間高止まりしていることや、米中緊張のさなか、中国の米国債保有高が減少したことを考慮すると、米国債務は短期的には依然として困難から抜け出すのが難しいかもしれない。
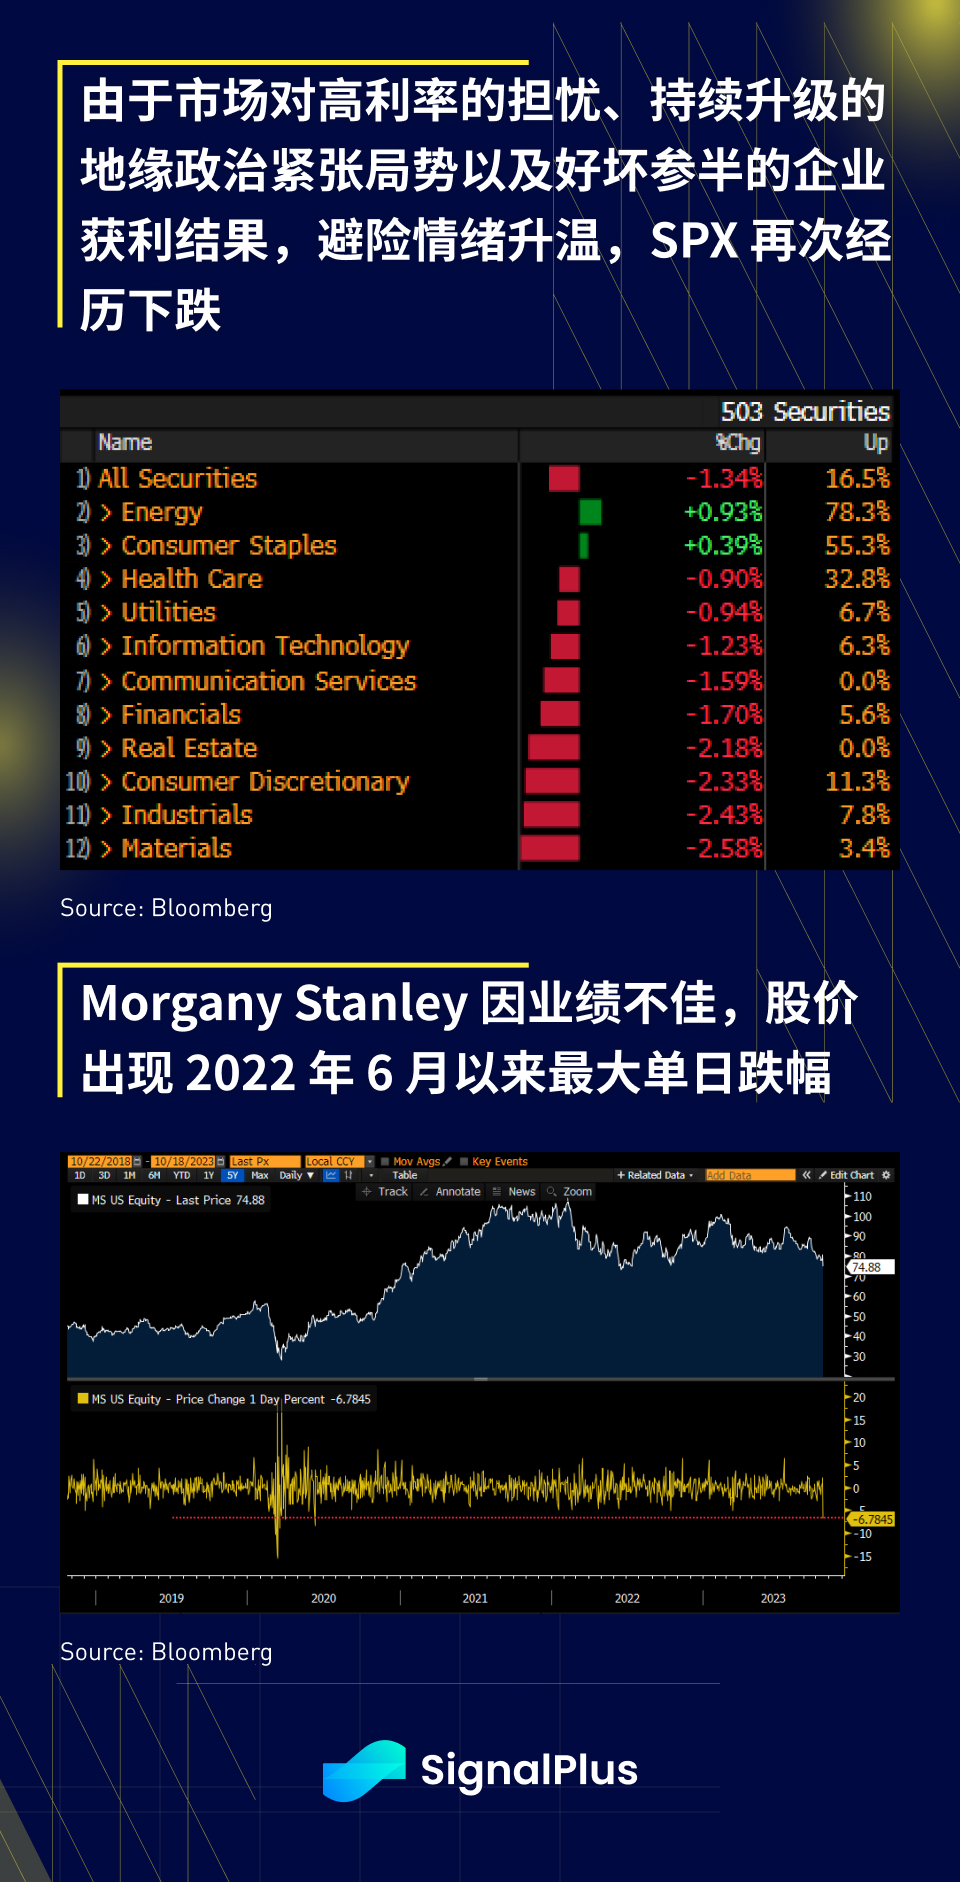
株式市場では、地政学的な紛争、原油価格の上昇、まちまちの企業決算により株価は序盤から圧力にさらされ、SPXは1.3%安で取引を終え、エネルギーと生活必需品を除く全セクターが赤字となった。財務報告によると、Netflixの第3四半期利益は、ユーザーの大幅な増加と値上げ計画により、市場の予想を達成し、株価は市場終了後に12%以上上昇した一方、テルサの利益は期待を下回った。 , しかし、その粗利益率は予想と一致しており、Cybertruckの最初の納入は11月30日に開始されることが期待されており、約束されています。
一方で、まちまちのフォワードガイダンスにより、ラム・リサーチの株価は4%下落し、半導体セクターの足を引っ張った。投資銀行部門とウェルスマネジメント部門の収益は予想を大幅に下回り、モルガン・スタンリー株は6.8%下落し、1日の下落率としては2020年6月以来の大きさとなった。
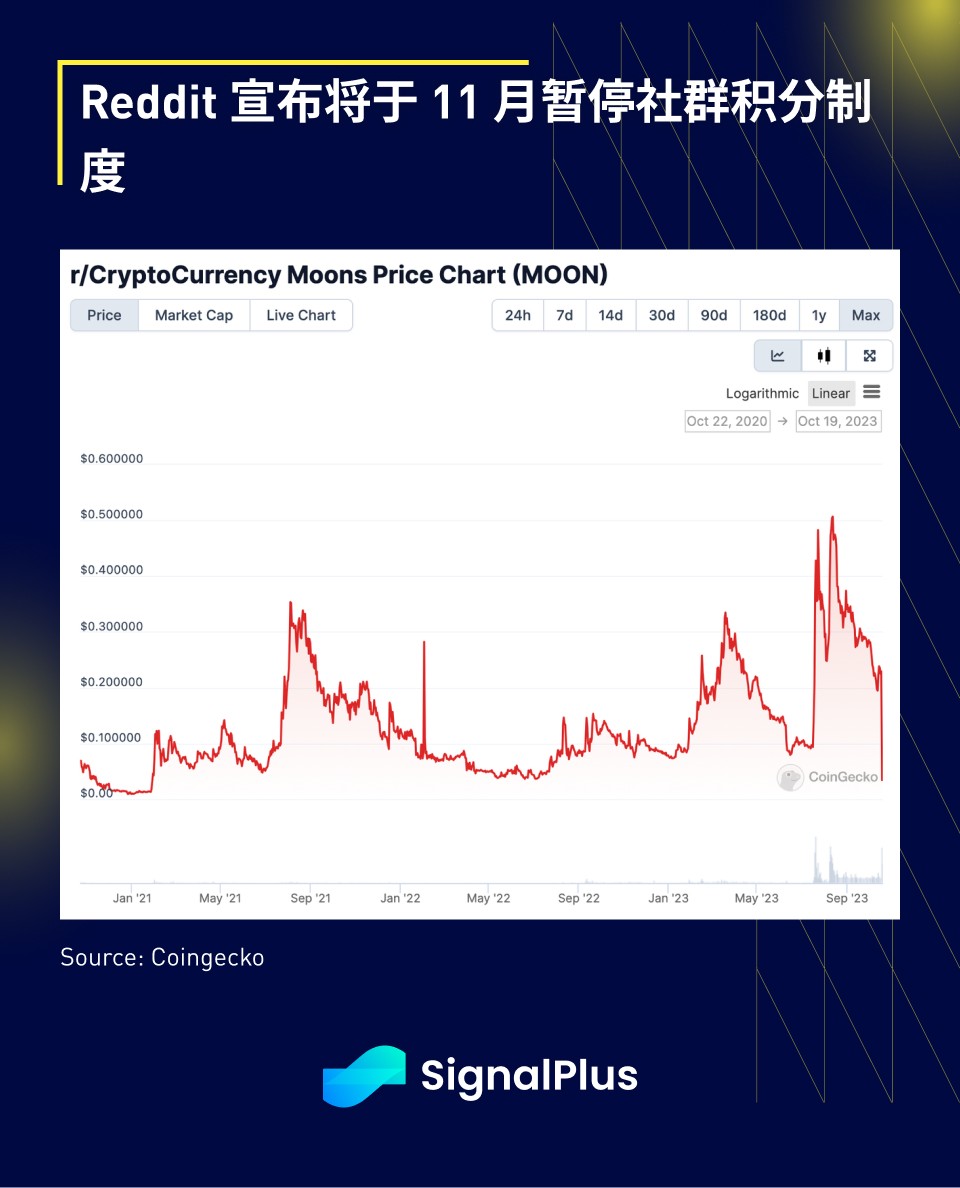
暗号通貨の面では、価格は比較的安定していますが、残念ながらレディットは、2020年に開始され、最も有望なブロックチェーンベースの報酬プログラムの1つであった「コミュニティポイント」システムを段階的に廃止すると発表しました。は、イーサリアムのスケーラビリティの制限と規制上の問題を理由に、11月までにシステムを段階的に廃止し、関連トークン(Moon)が90%下落し、すでに問題を抱えているNFT分野にさらなる痛みを与えることになる。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat を追加: SignalPlus 123)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





