


SignalPlus マクロ調査レポート (20231013): CPI は予想よりも高く、市場のリスク回避が広がる


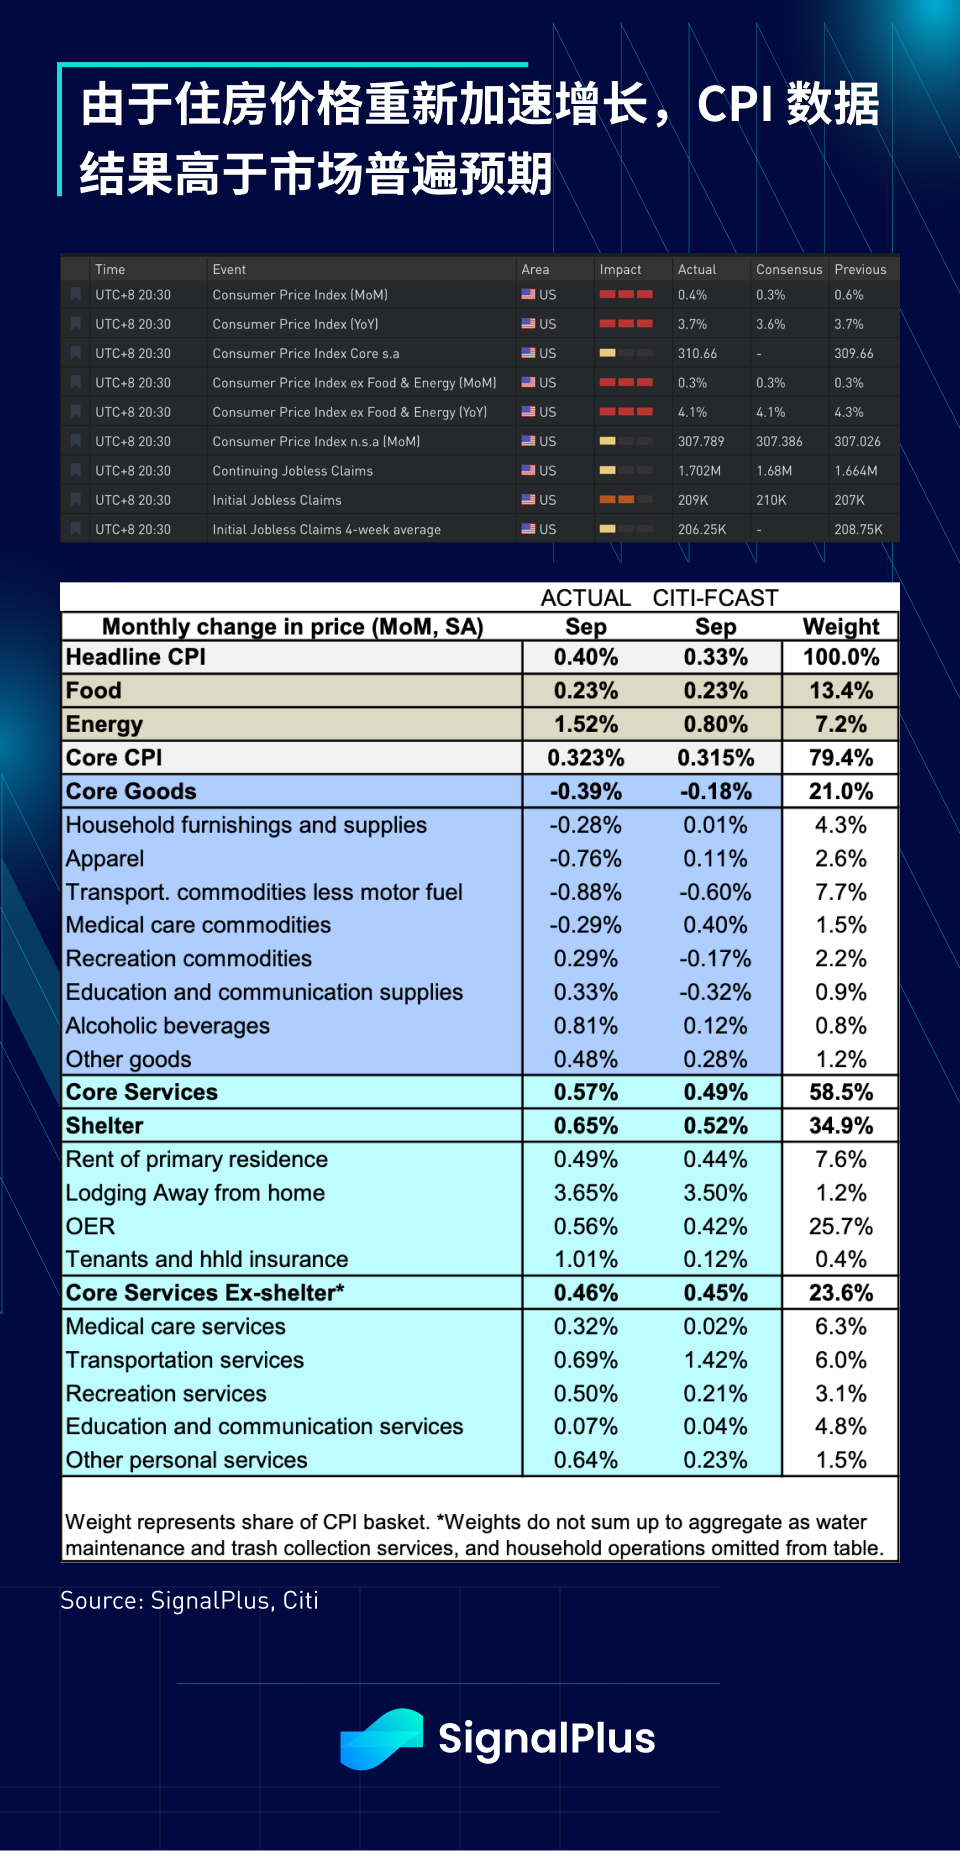
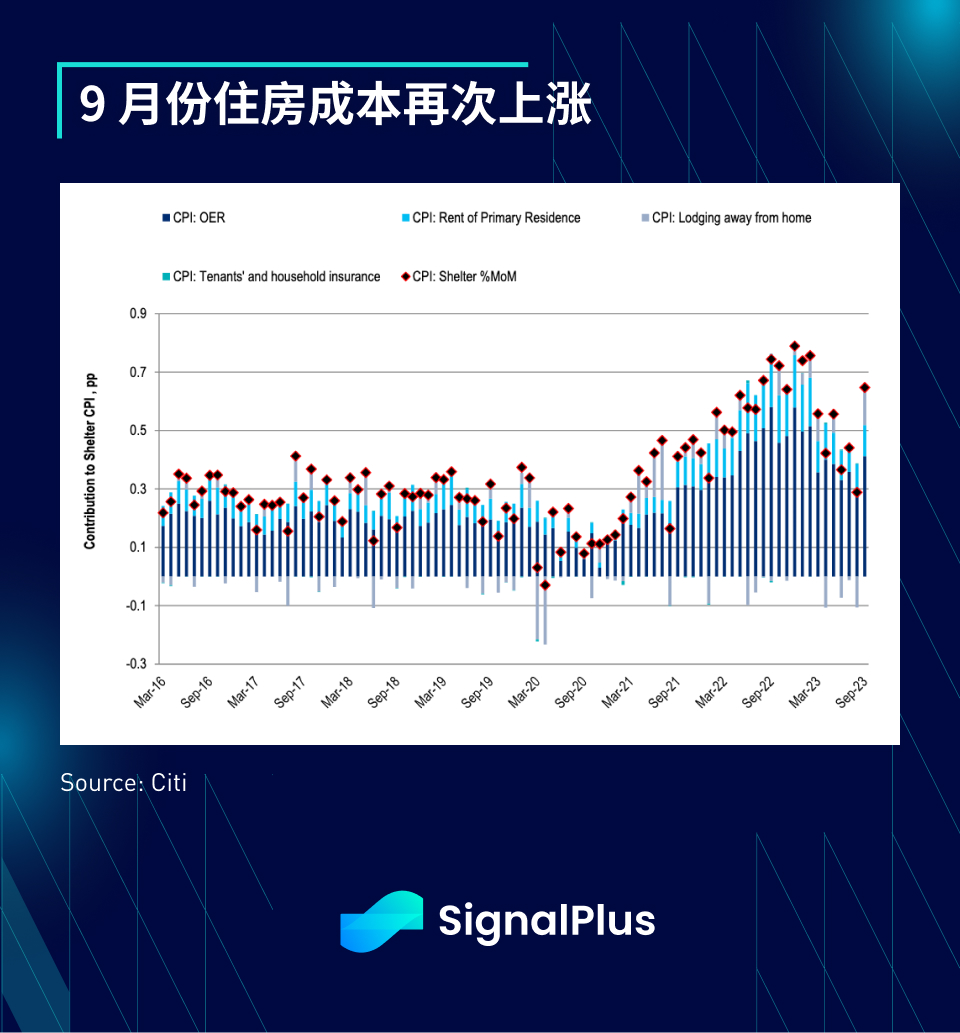
FRBのハト派的なコメントが丸一週間続き、リスクセンチメントが回復した後、市場はハト派的な期待を持って CPI データの発表に臨み、ブルームバーグが示した市場コンセンサスは 0.3% でしたが、インフレ市場は CPI を 307.34 (つまり、CPI は前月比 0.18% 上昇) と織り込みました。この結果、発表された実際のCPIは前月比0.4%上昇、コアCPIは前月比0.3%上昇となり、前者は市場予想を上回ったものの、ほとんどの構成項目が予想と一致した。 (エネルギー +1.5%、ガソリン +2.1%、サービス +0.6%、航空券 +0.3%、食品 +0.3%、衣料品 -0.8%、中古車価格 -2.5%)、しかし、CPI に占める割合が高い住宅価格は再び伸びを加速しており (+0.6% vs +0.3%)、依然として CPI 全体の上昇を牽引しており、その中でも所有者等価家賃 (OER) が最も好調です。 2月から毎月増加。、景気減速が続くというFRBの予想に反して。
住宅の外では、スーパーコアCPI(非住宅サービス、前月比0.51%上昇)の急速な上昇は、総合インフレ率が4%近く(FRBの目標2%を上回っている)で推移していることとも一致している。、連邦準備制度が短期的に大幅な利下げを開始する可能性があるという市場の予想を打ち破りました。
CPIのサプライズの大きさは特に衝撃的ではなかったが、今週の債券とショートスクイーズの熱狂により、統計発表を前に市場のポジションは比較的アンバランスになり、株式は午前中はほとんど堅調なままだったが、米債券は明らかに下落していた。取引日を通して不利な状況になります。
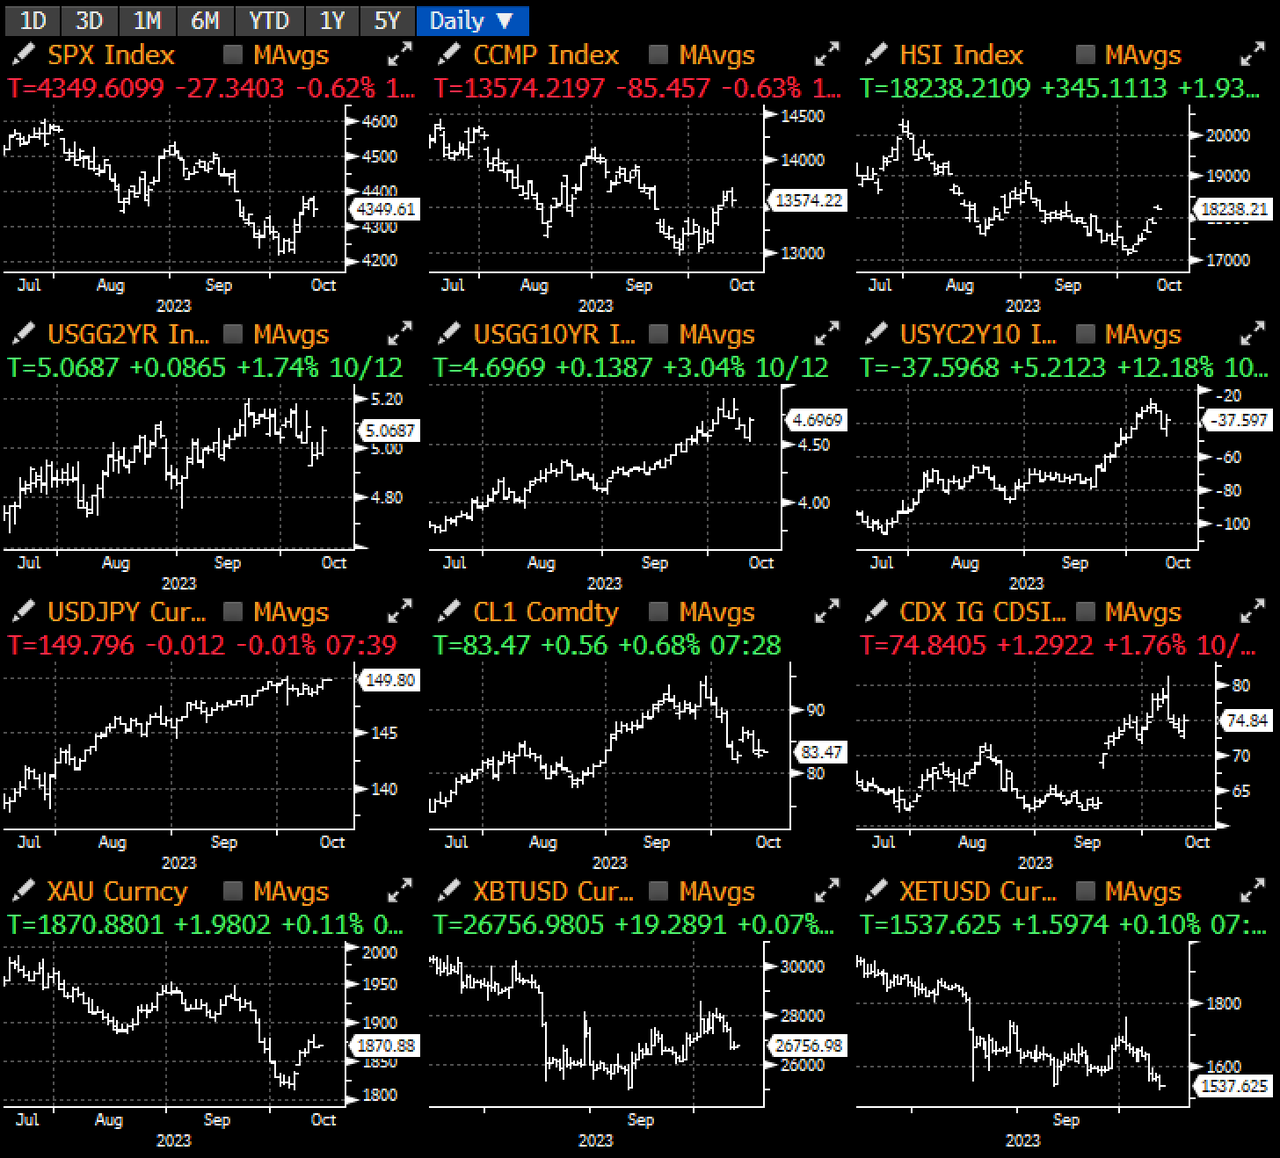
CPI統計発表後、債券市場は午後1時の入札に入る前に13ベーシスポイント(bp)急落し、低調な入札結果でこの日残っていた買いの勢いが打ち砕かれた。30年債テール+3.7ベーシスポイント、2年ぶり高水準、入札倍率はわずか2.35倍(3月以来最低)にとどまり、端末需要はわずか81.8%に低下し、2021年12月以来最悪となった。債券の下落は引けまで続き、イールドカーブ全体が9~16ベーシスポイント上昇して弱気傾向となり、リスク回避の動きが外国為替市場(DXY+0.7%)や株式市場(SPX-1)にも波及した。 %)。
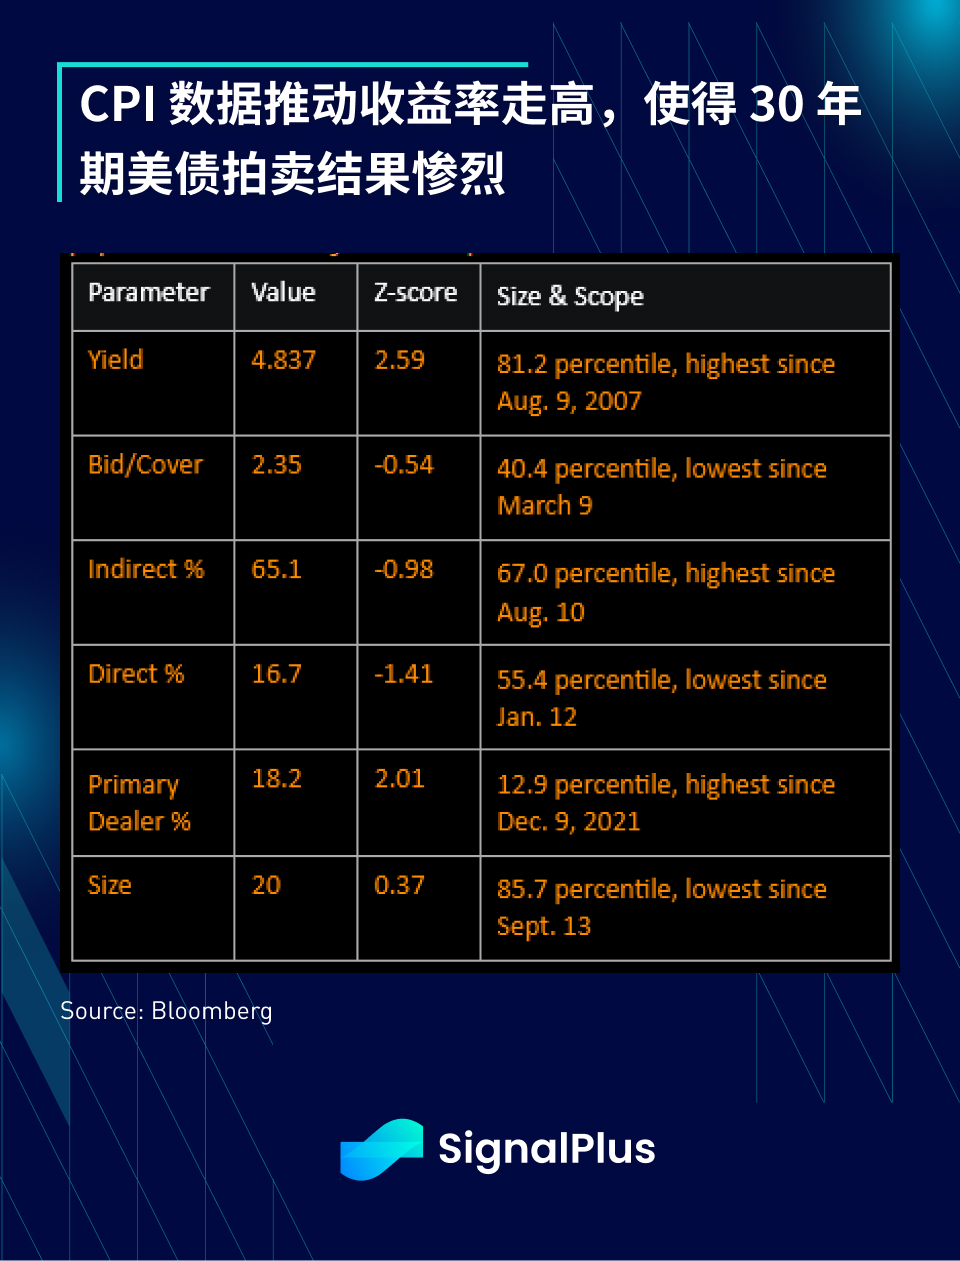
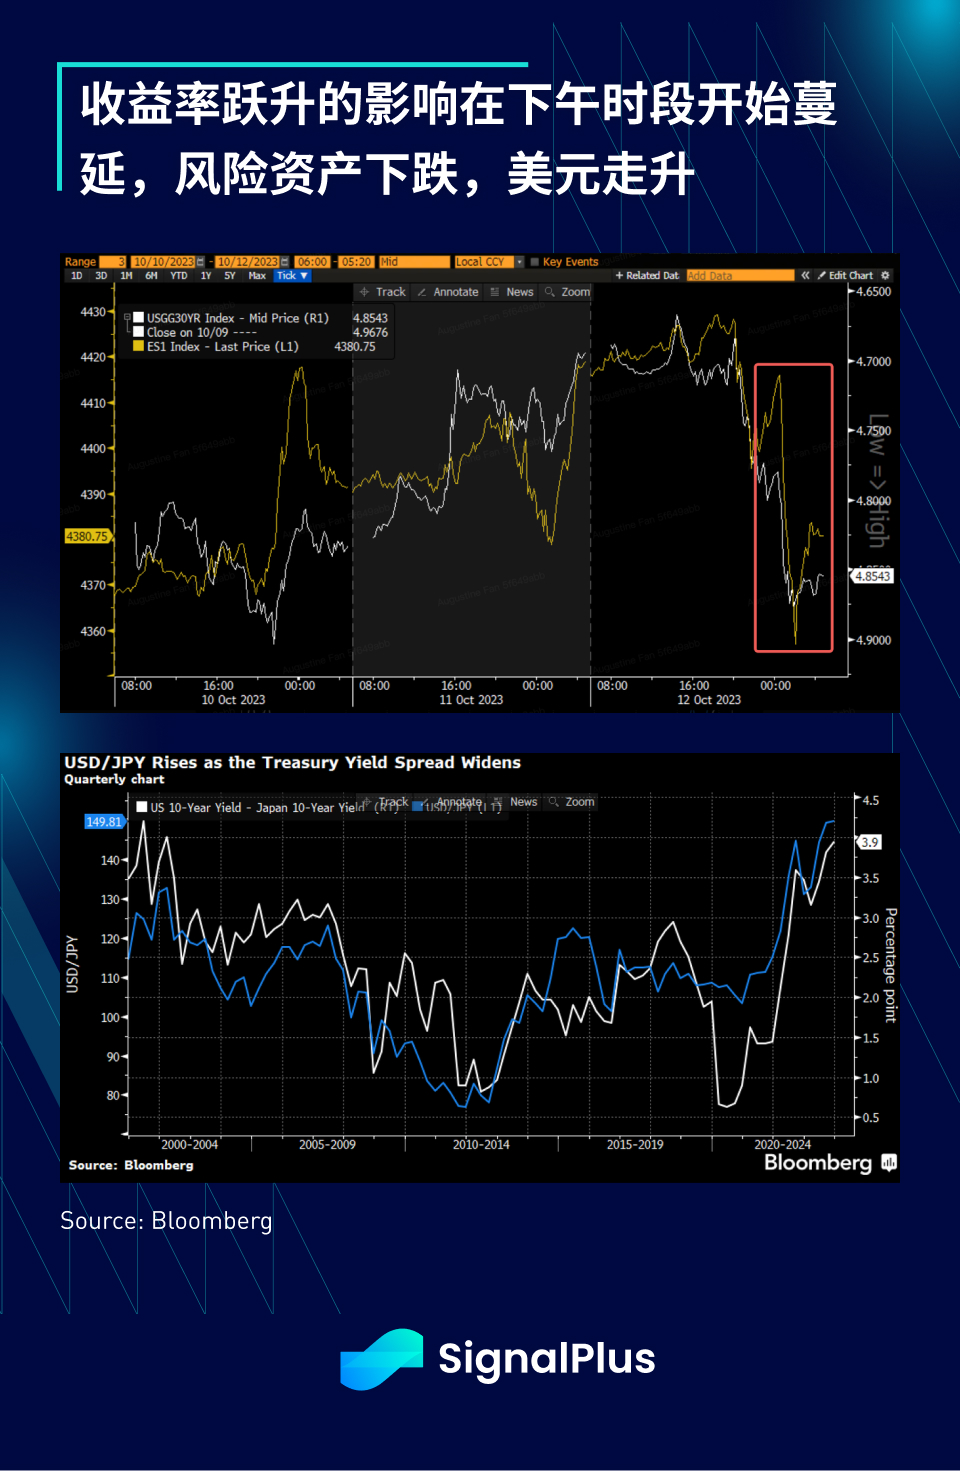
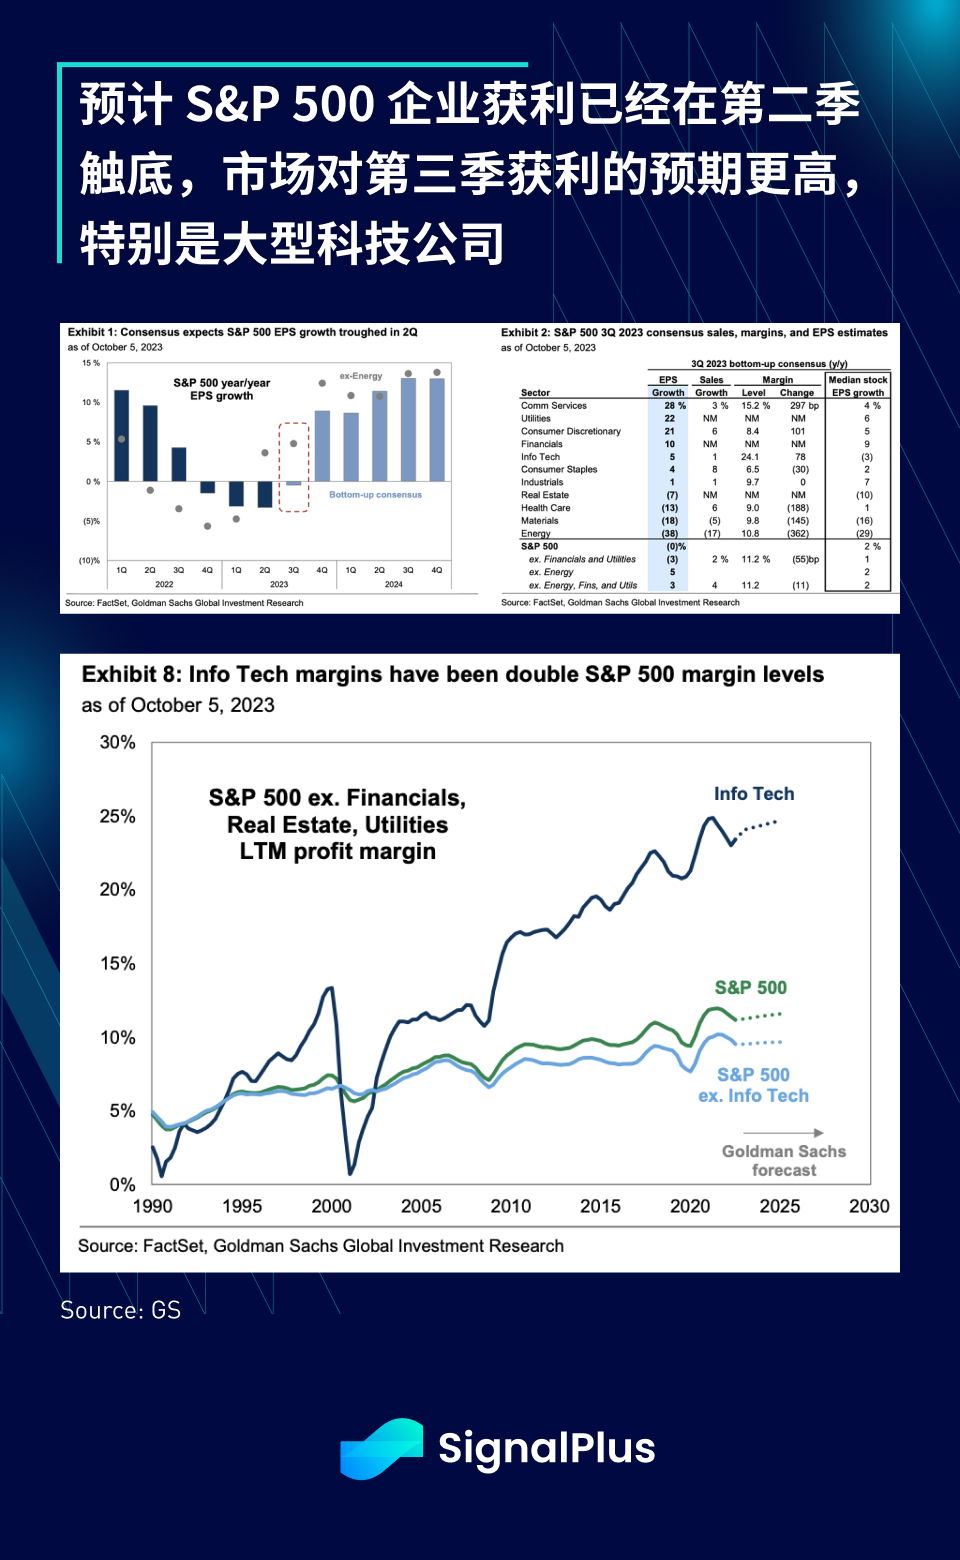
「来週には重要な経済指標の発表がないため、マクロイベントの影響は一時停止されるだろう。市場は、他のFOMCメンバーが示唆したハト派的な政策転換をさらに確認するには、木曜日のパウエル議長の講演まで待つ必要がある。しかし、市場はその代償も支払うだろう」今後の決算報告に注目してください。この四半期の EPS 基準は、前の 2 四半期よりもはるかに高くなるでしょう。金利面では、インフレが再び上昇するリスクを考慮すると、債券投資家は継続的な量的引き締めと供給予測に注目する可能性が高く、11月のリファイナンス発表ではさらに拡大すると予想される。市場はそれを好まないが、資金調達コストが高止まりしているため、期間プレミアムは上昇し続ける可能性が高く、イールドカーブは引き続きスティープ化する可能性がある。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat を追加: SignalPlus 123)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





