


SignalPlus マクロ調査レポート (20230927): 米国株下落、CPI は来年第 1 四半期に回復の可能性


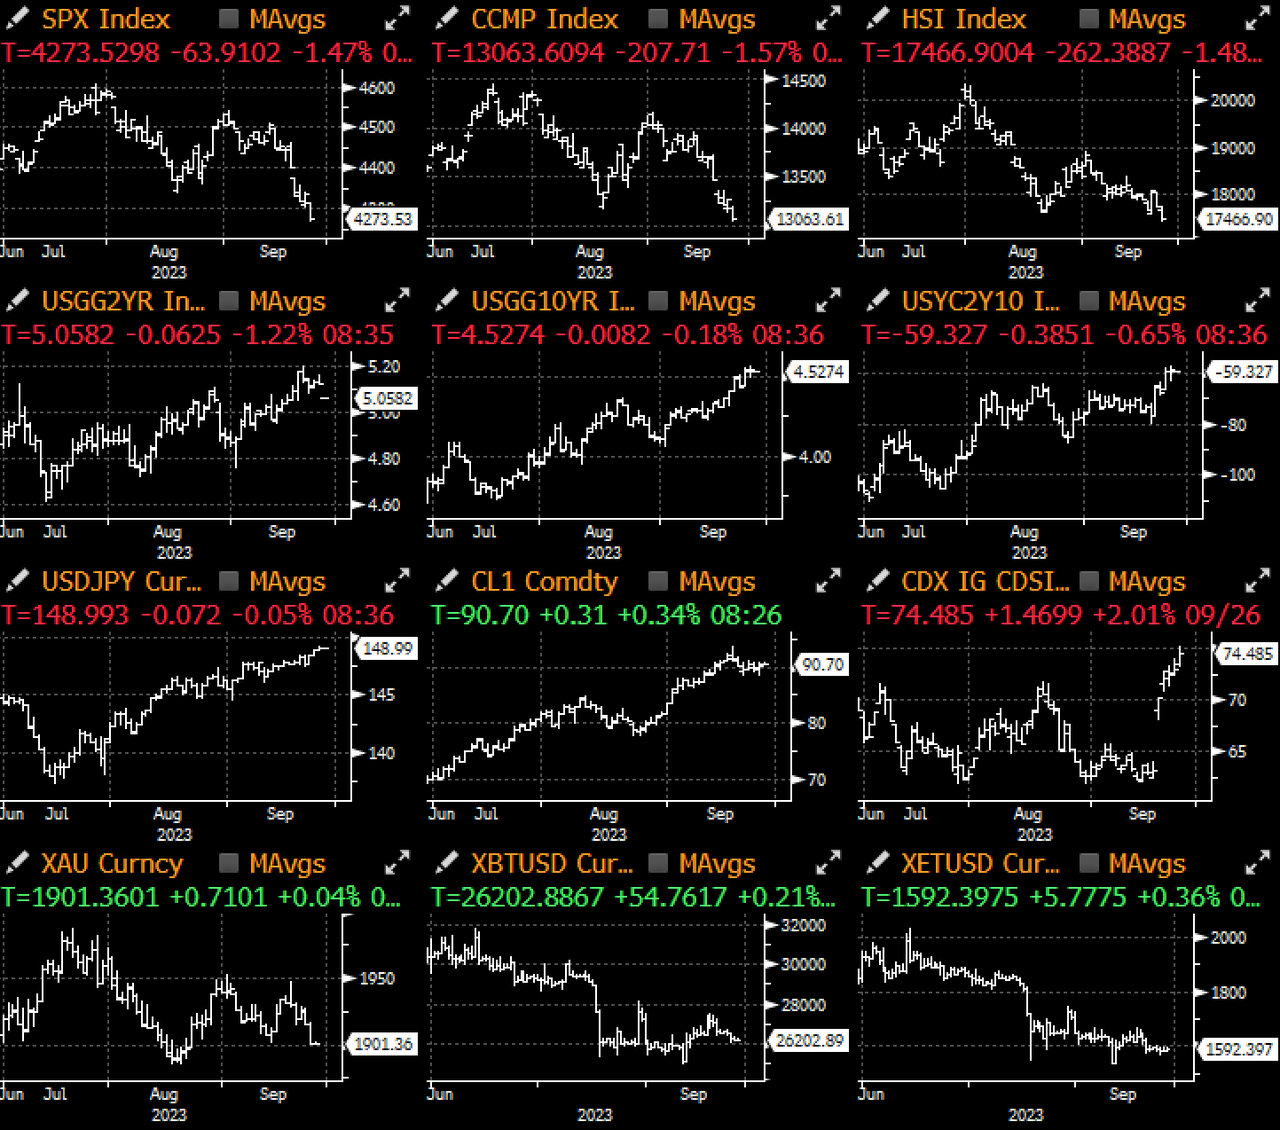
前日同様、弱い経済指標(8月の新築住宅販売は-8.7%で3月以来の低水準、米国消費者信頼感指数は-5.7ポイントで5月以来の低水準)、差し迫った政府機関閉鎖のリスク、ムーディーズの格下げの脅威、市場全体のリスク回避努力により、SPXの初期反発の試みは無駄となり、その日はさらに1.5%下落して終了した。
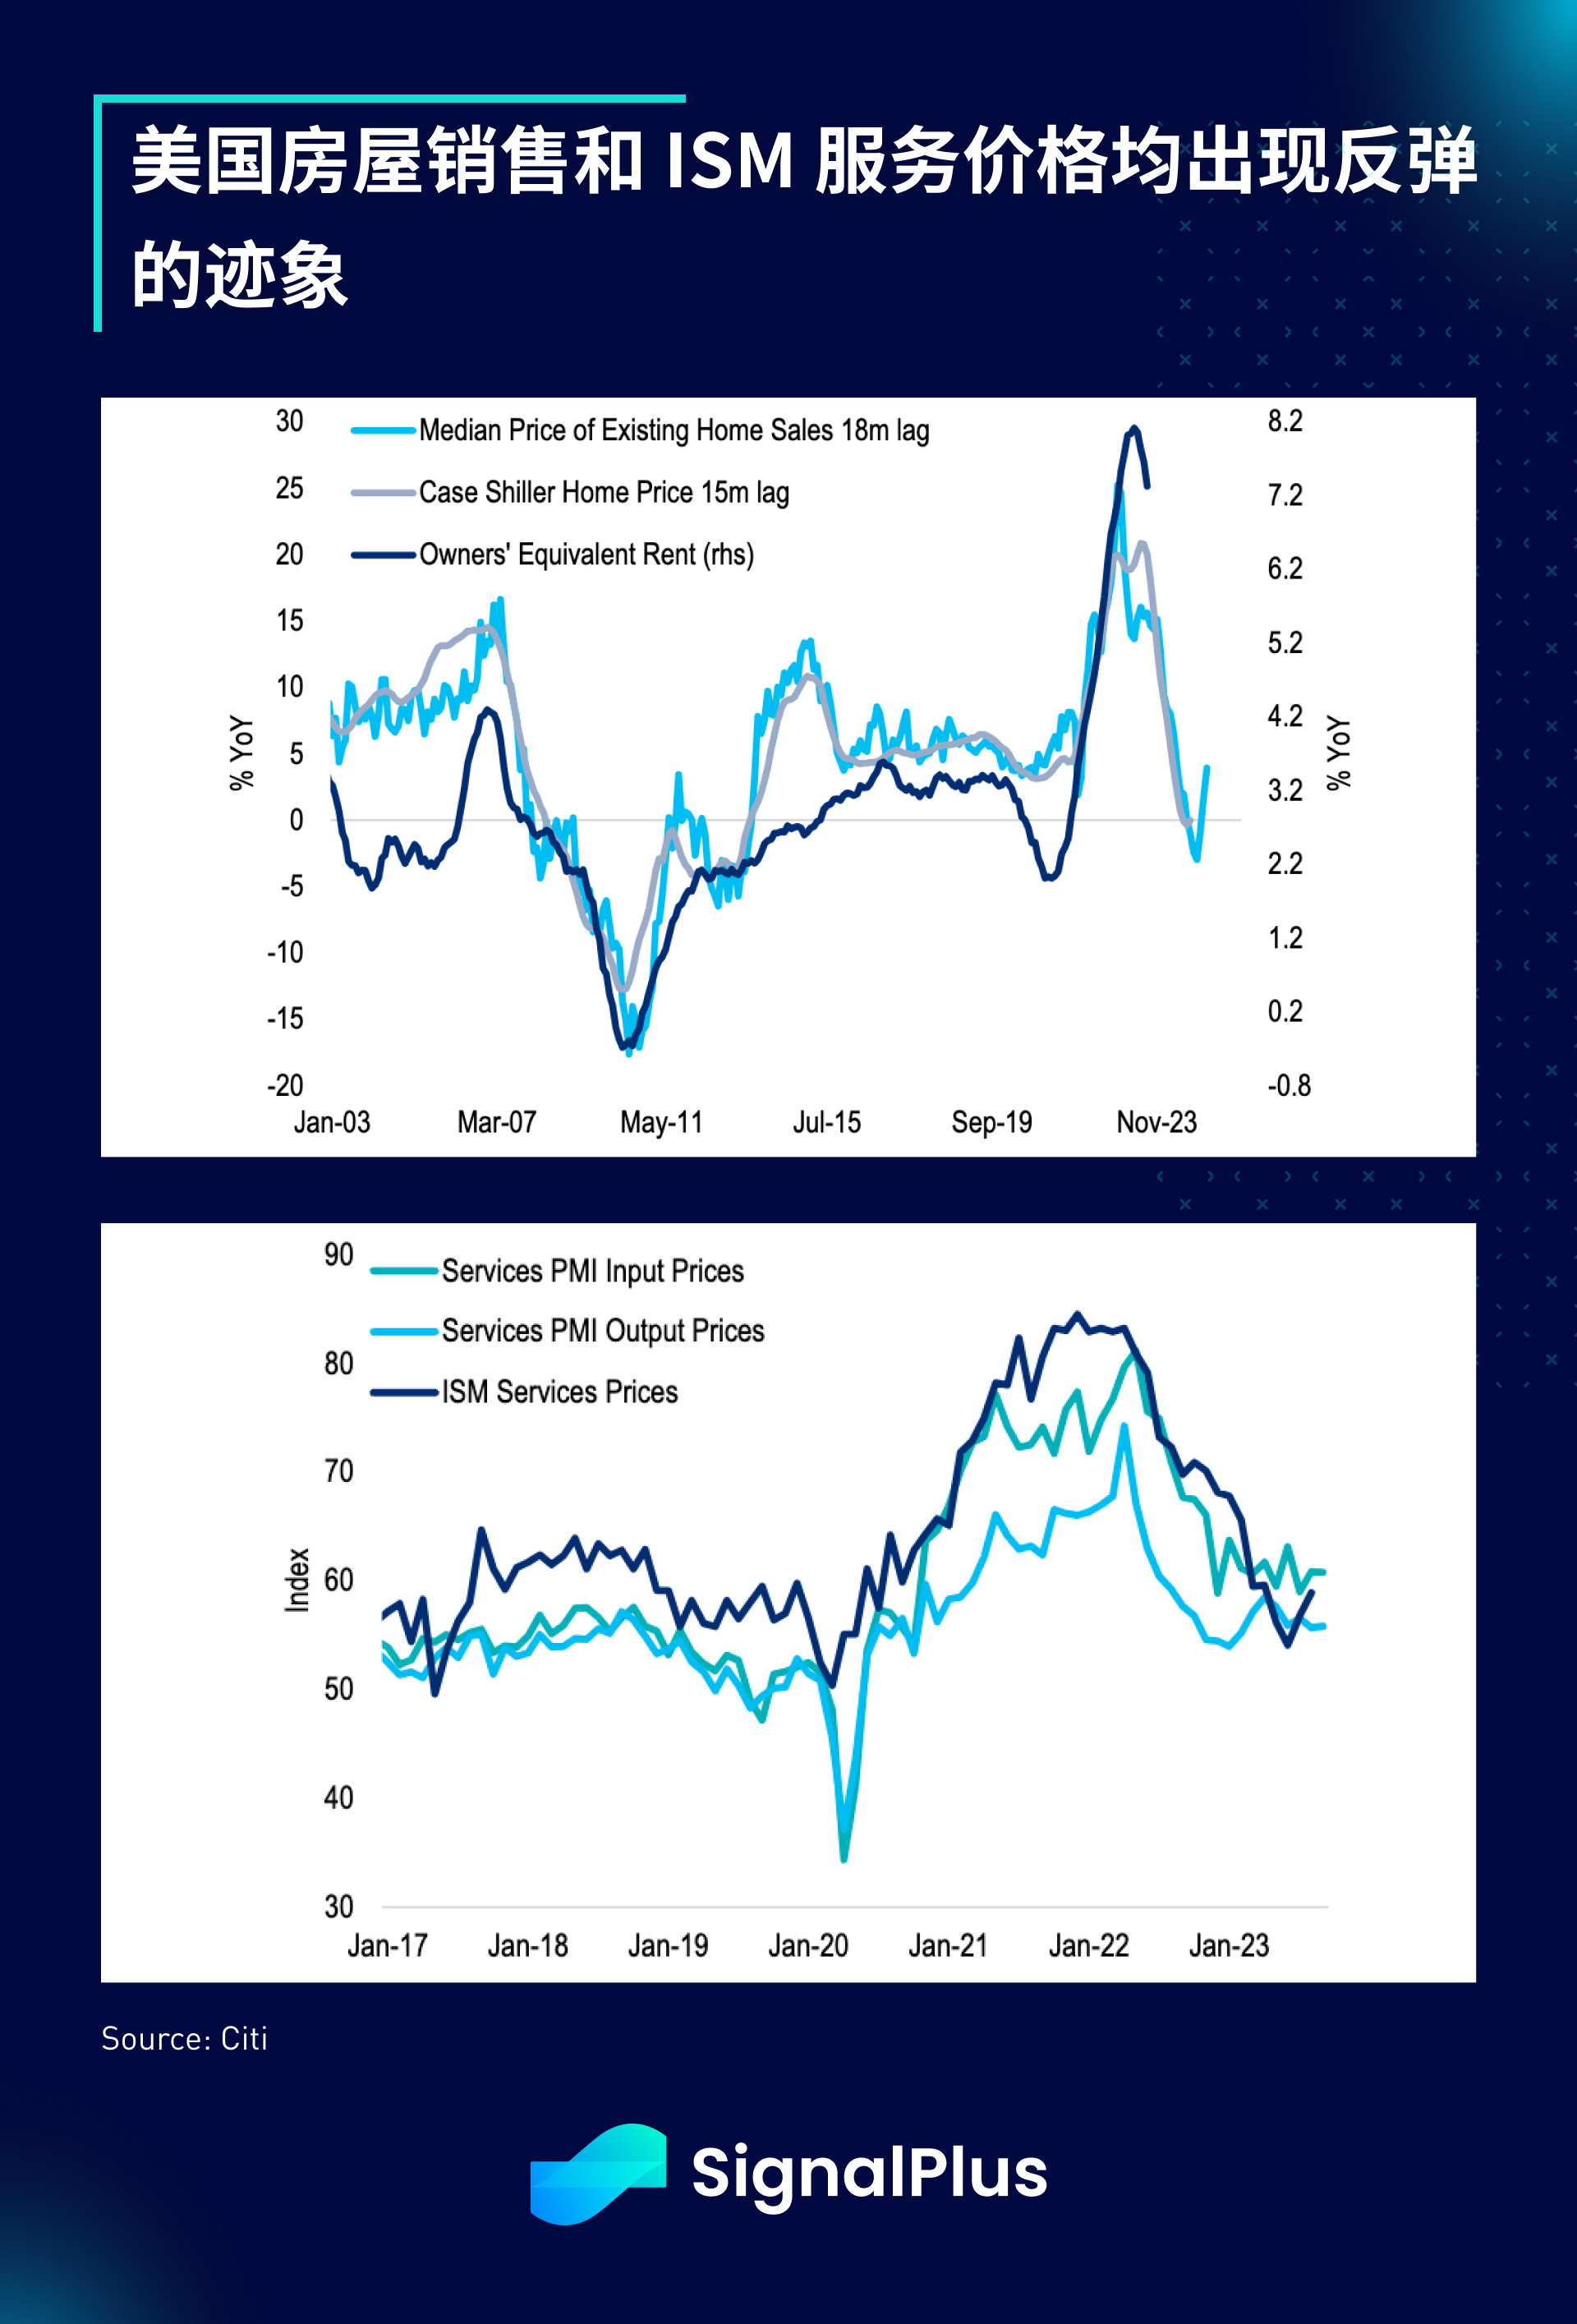
さらに、昨日のコアロジック20都市住宅価格指数は反発(+0.13%)し、住宅価格、ISMサービス価格、中古車価格が反発し、原油価格が90ドルとなっていることから、物価圧力が底を打って加速し始めているのではないかとの懸念が高まっている。ポイントが高ければ、年末および2024年の第1四半期にCPIが回復する可能性が高まる。
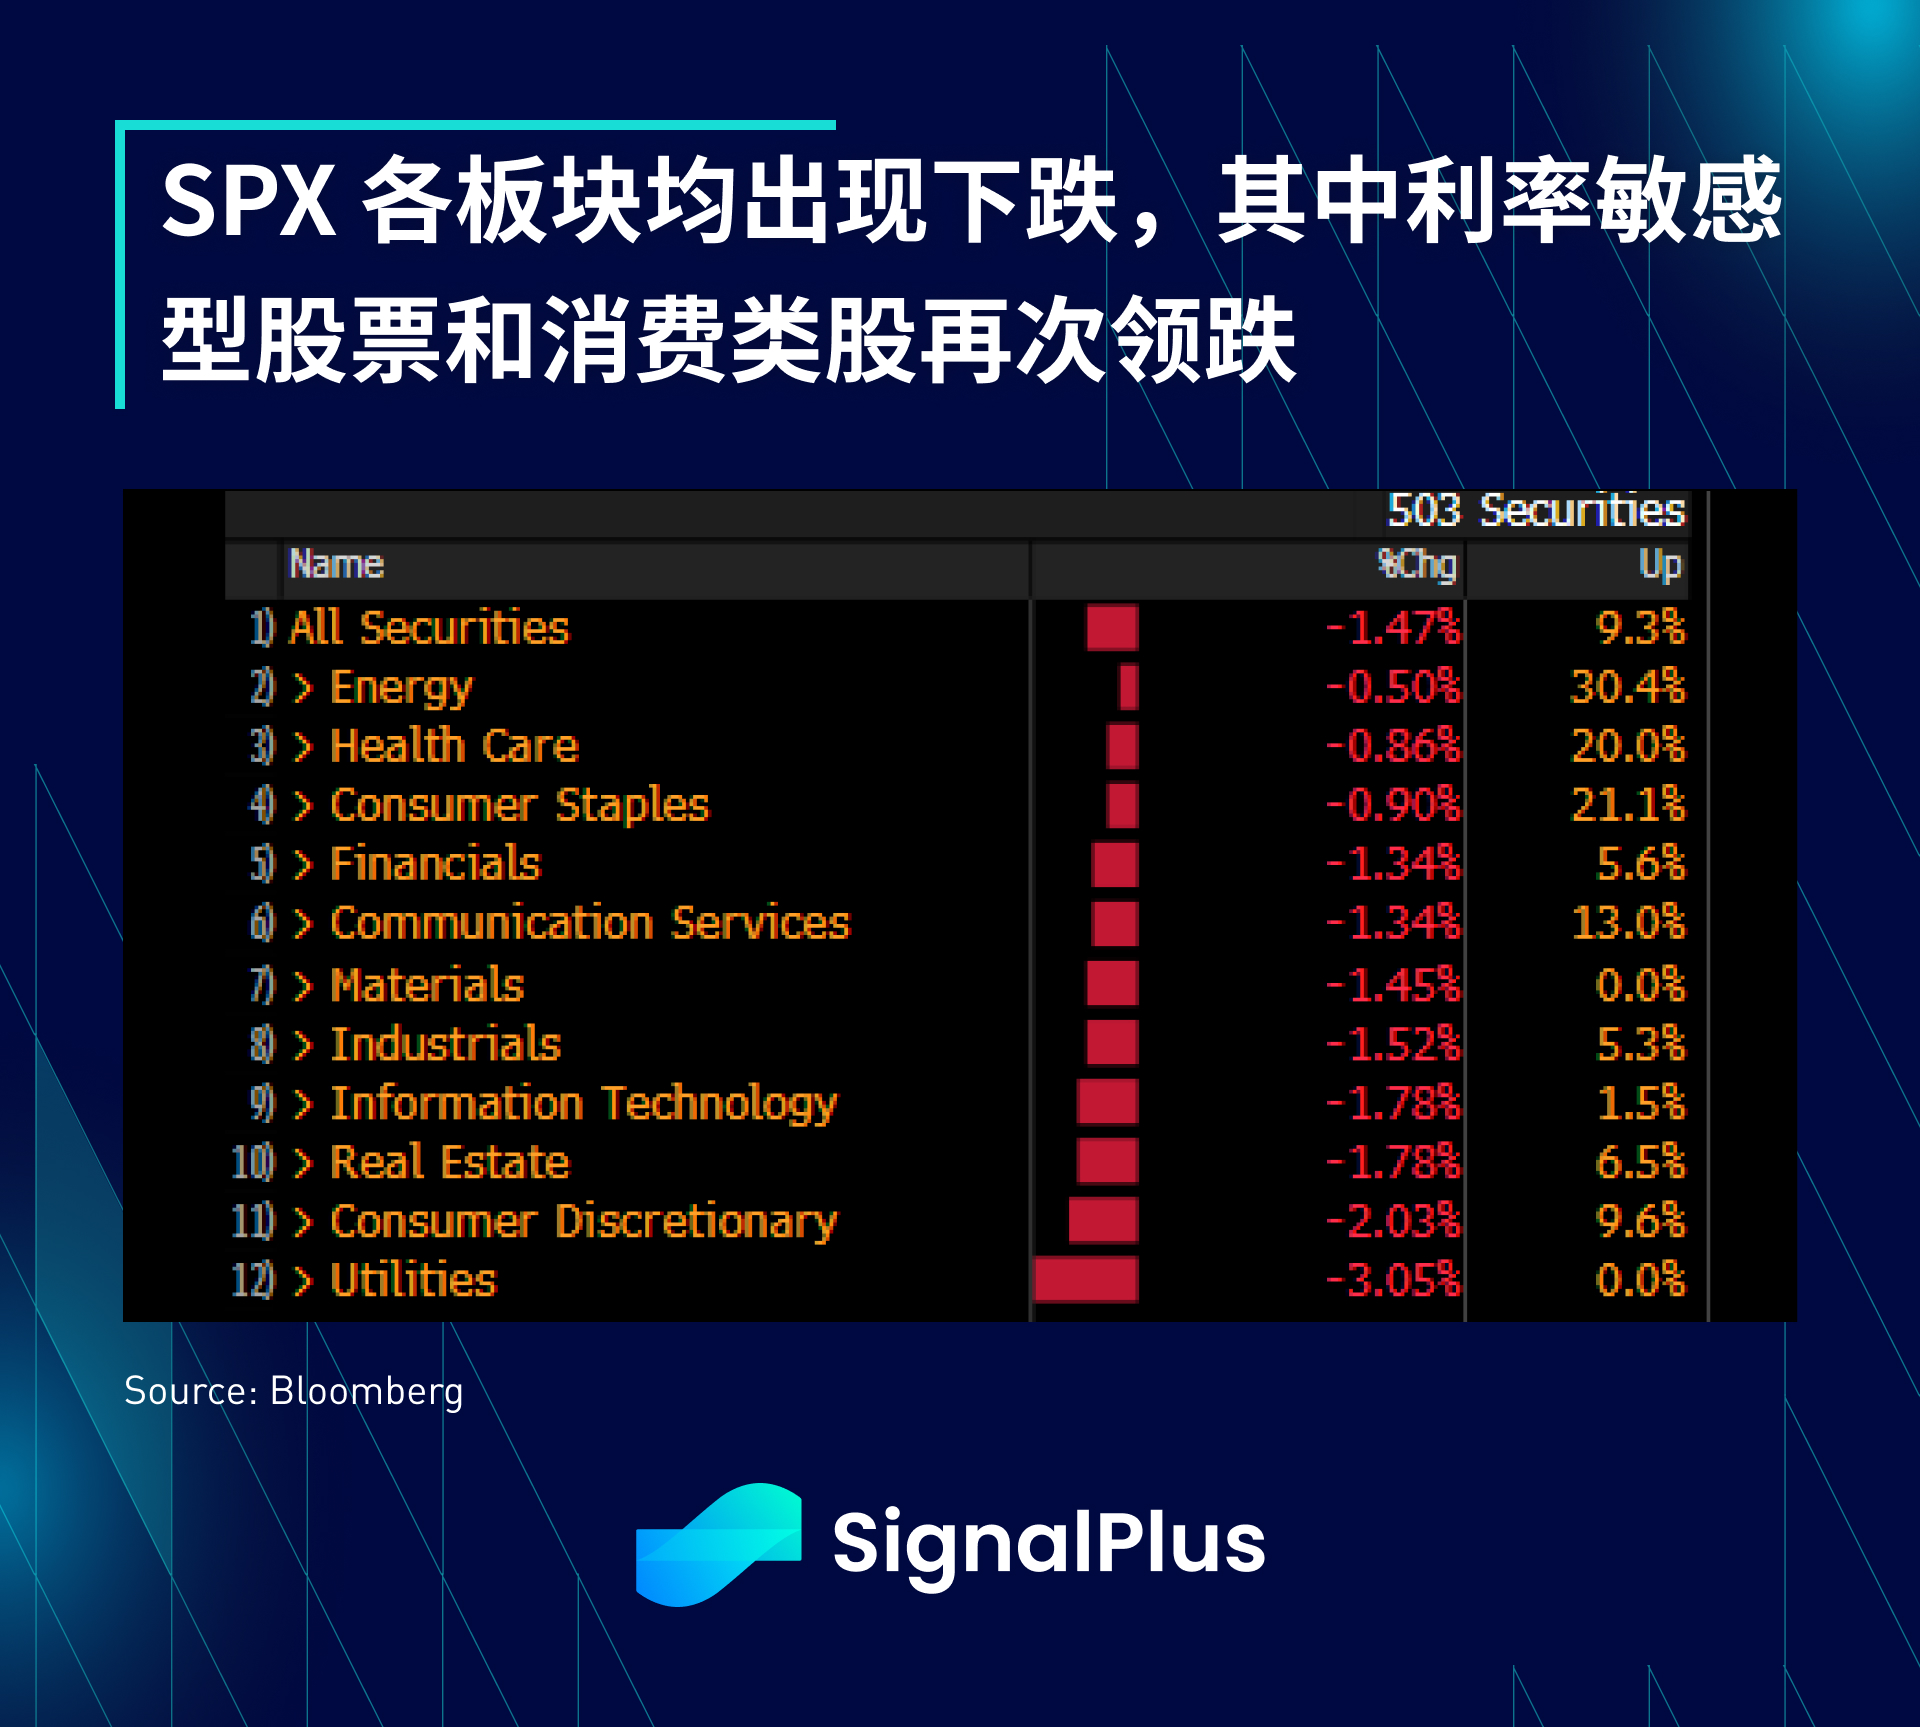
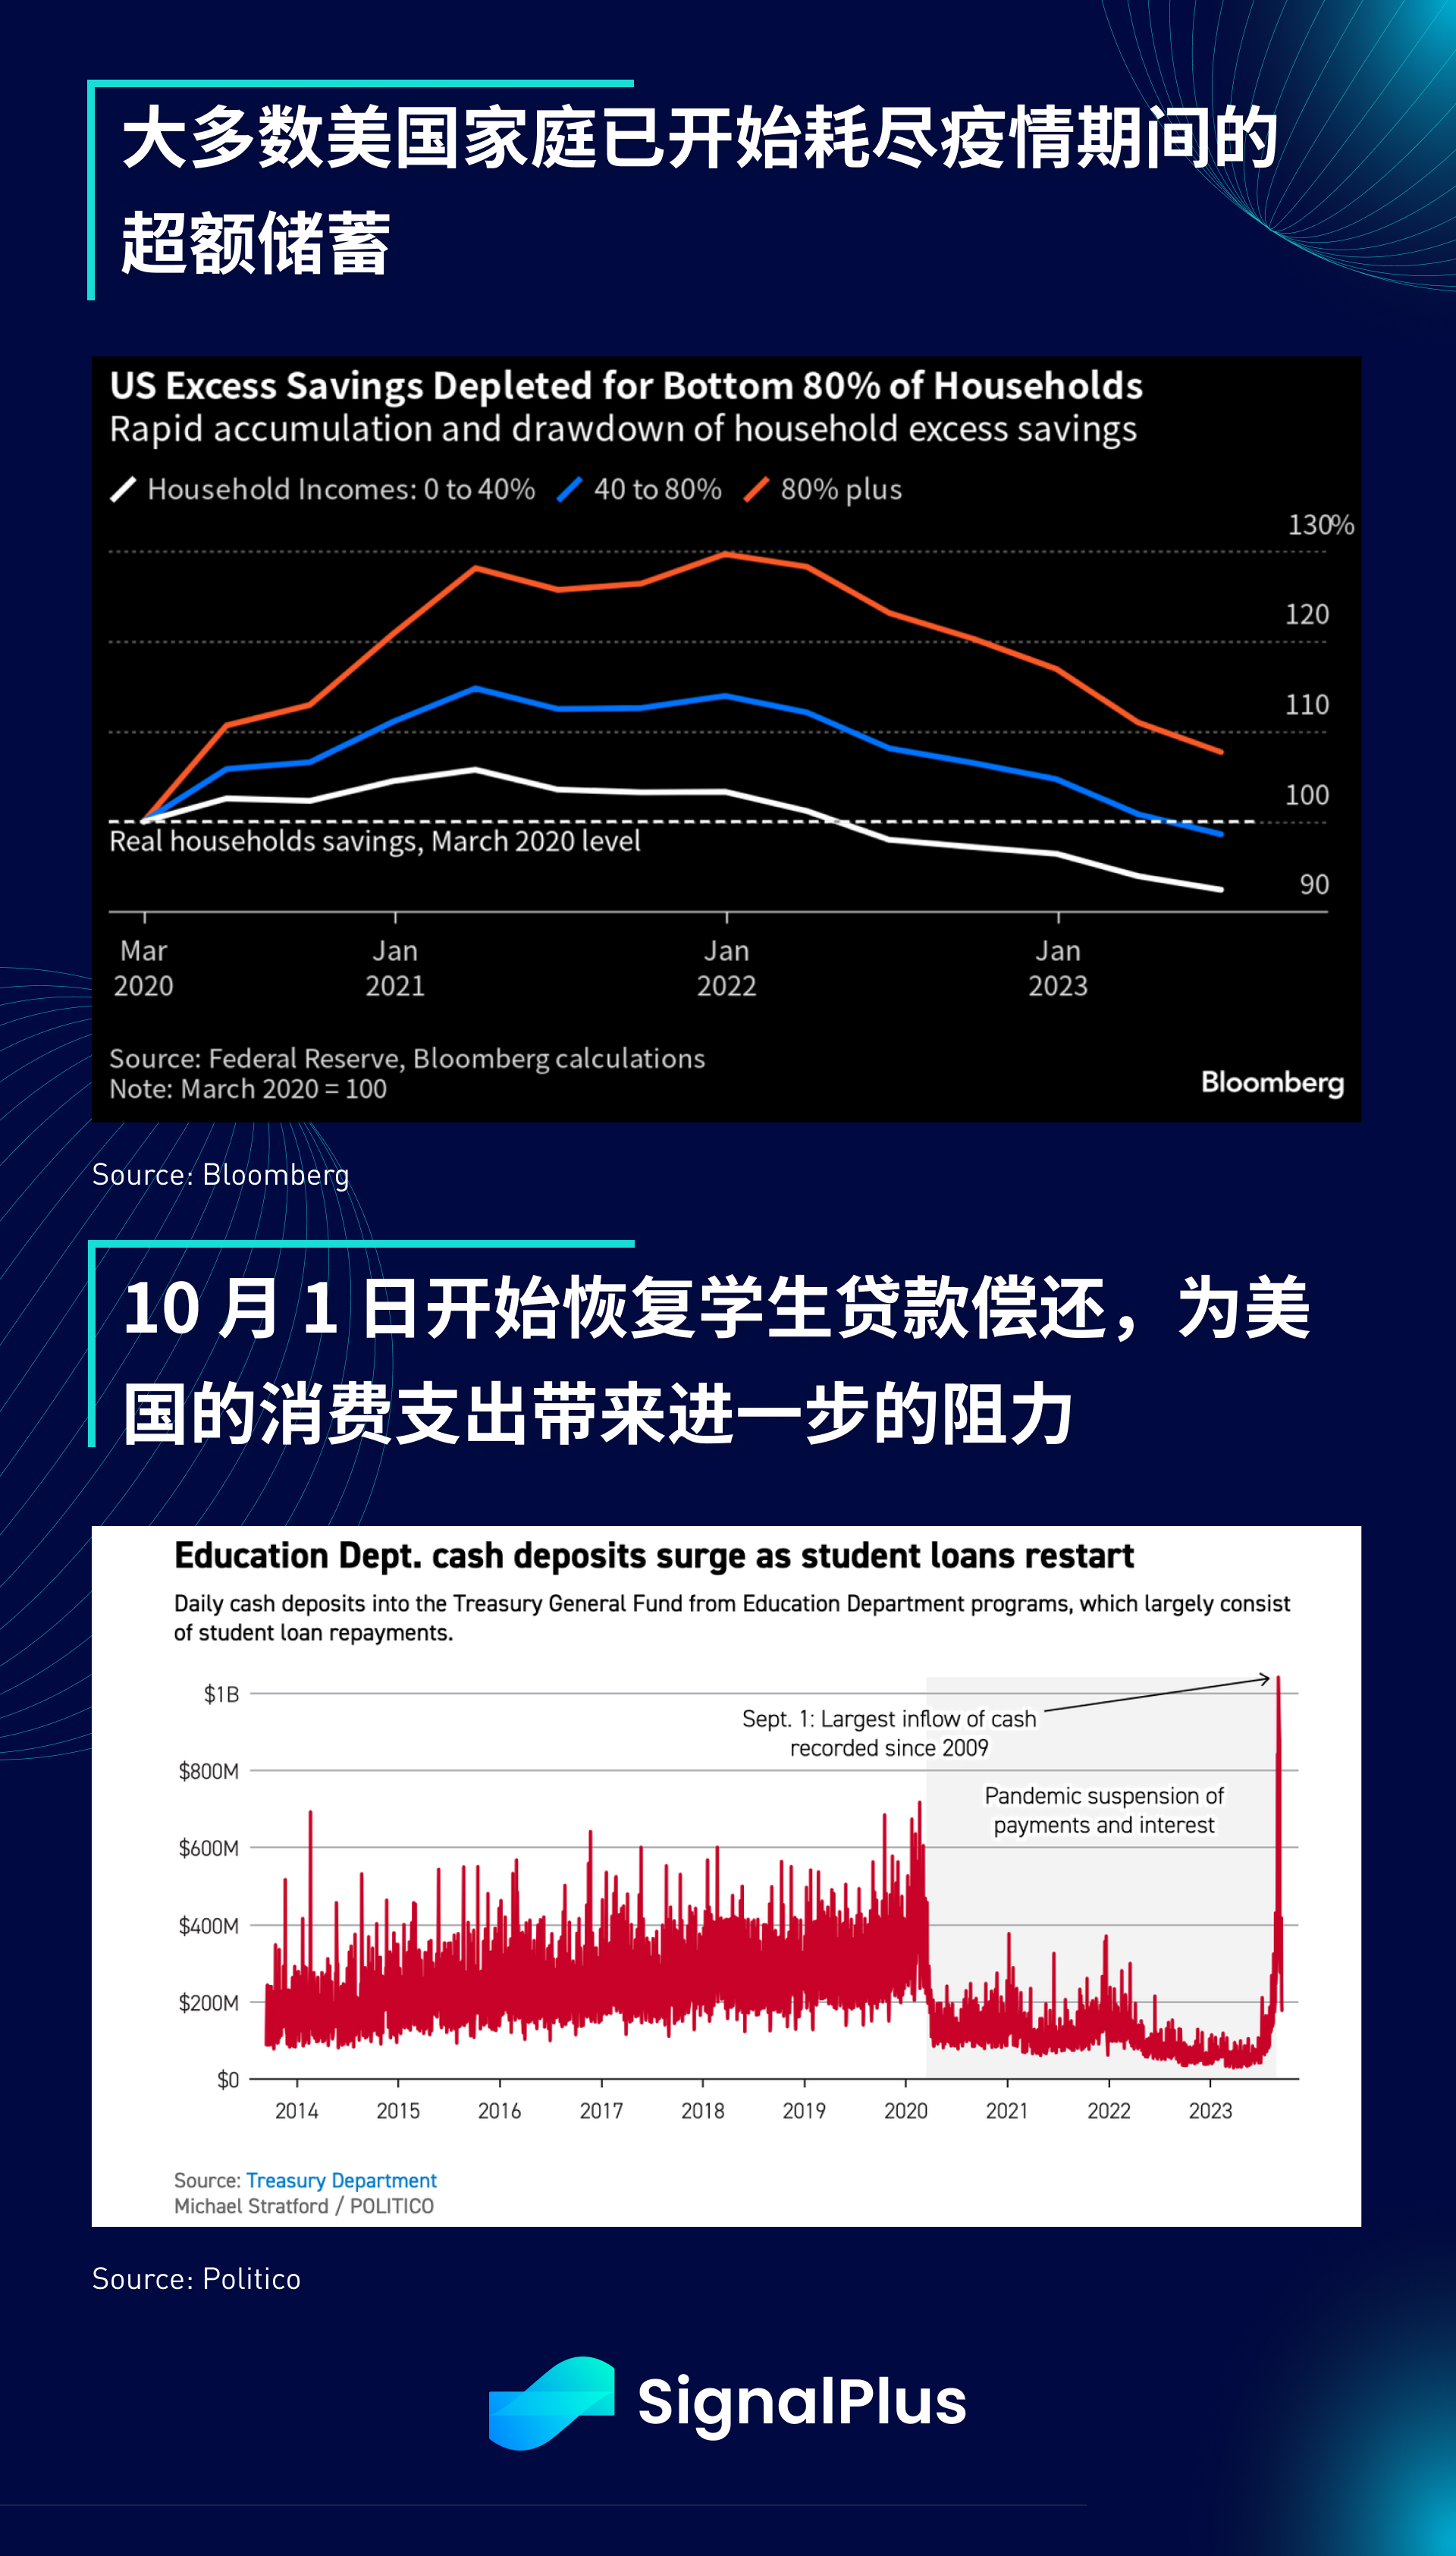
感染症流行中に蓄積された超過貯蓄がついに枯渇し始めている。超過貯蓄を使い切っていないのは世帯の上位20%だけだ。ローン延滞率が上昇し始めている。学生ローンの返済は10月1日に再開される。連邦準備理事会は次のように主張している。 「長期化」などの要因により、市場では個人消費の先行きに多くの疑念が生じ、消費関連株が金利敏感株の仲間入りをし、大きく出遅れている。
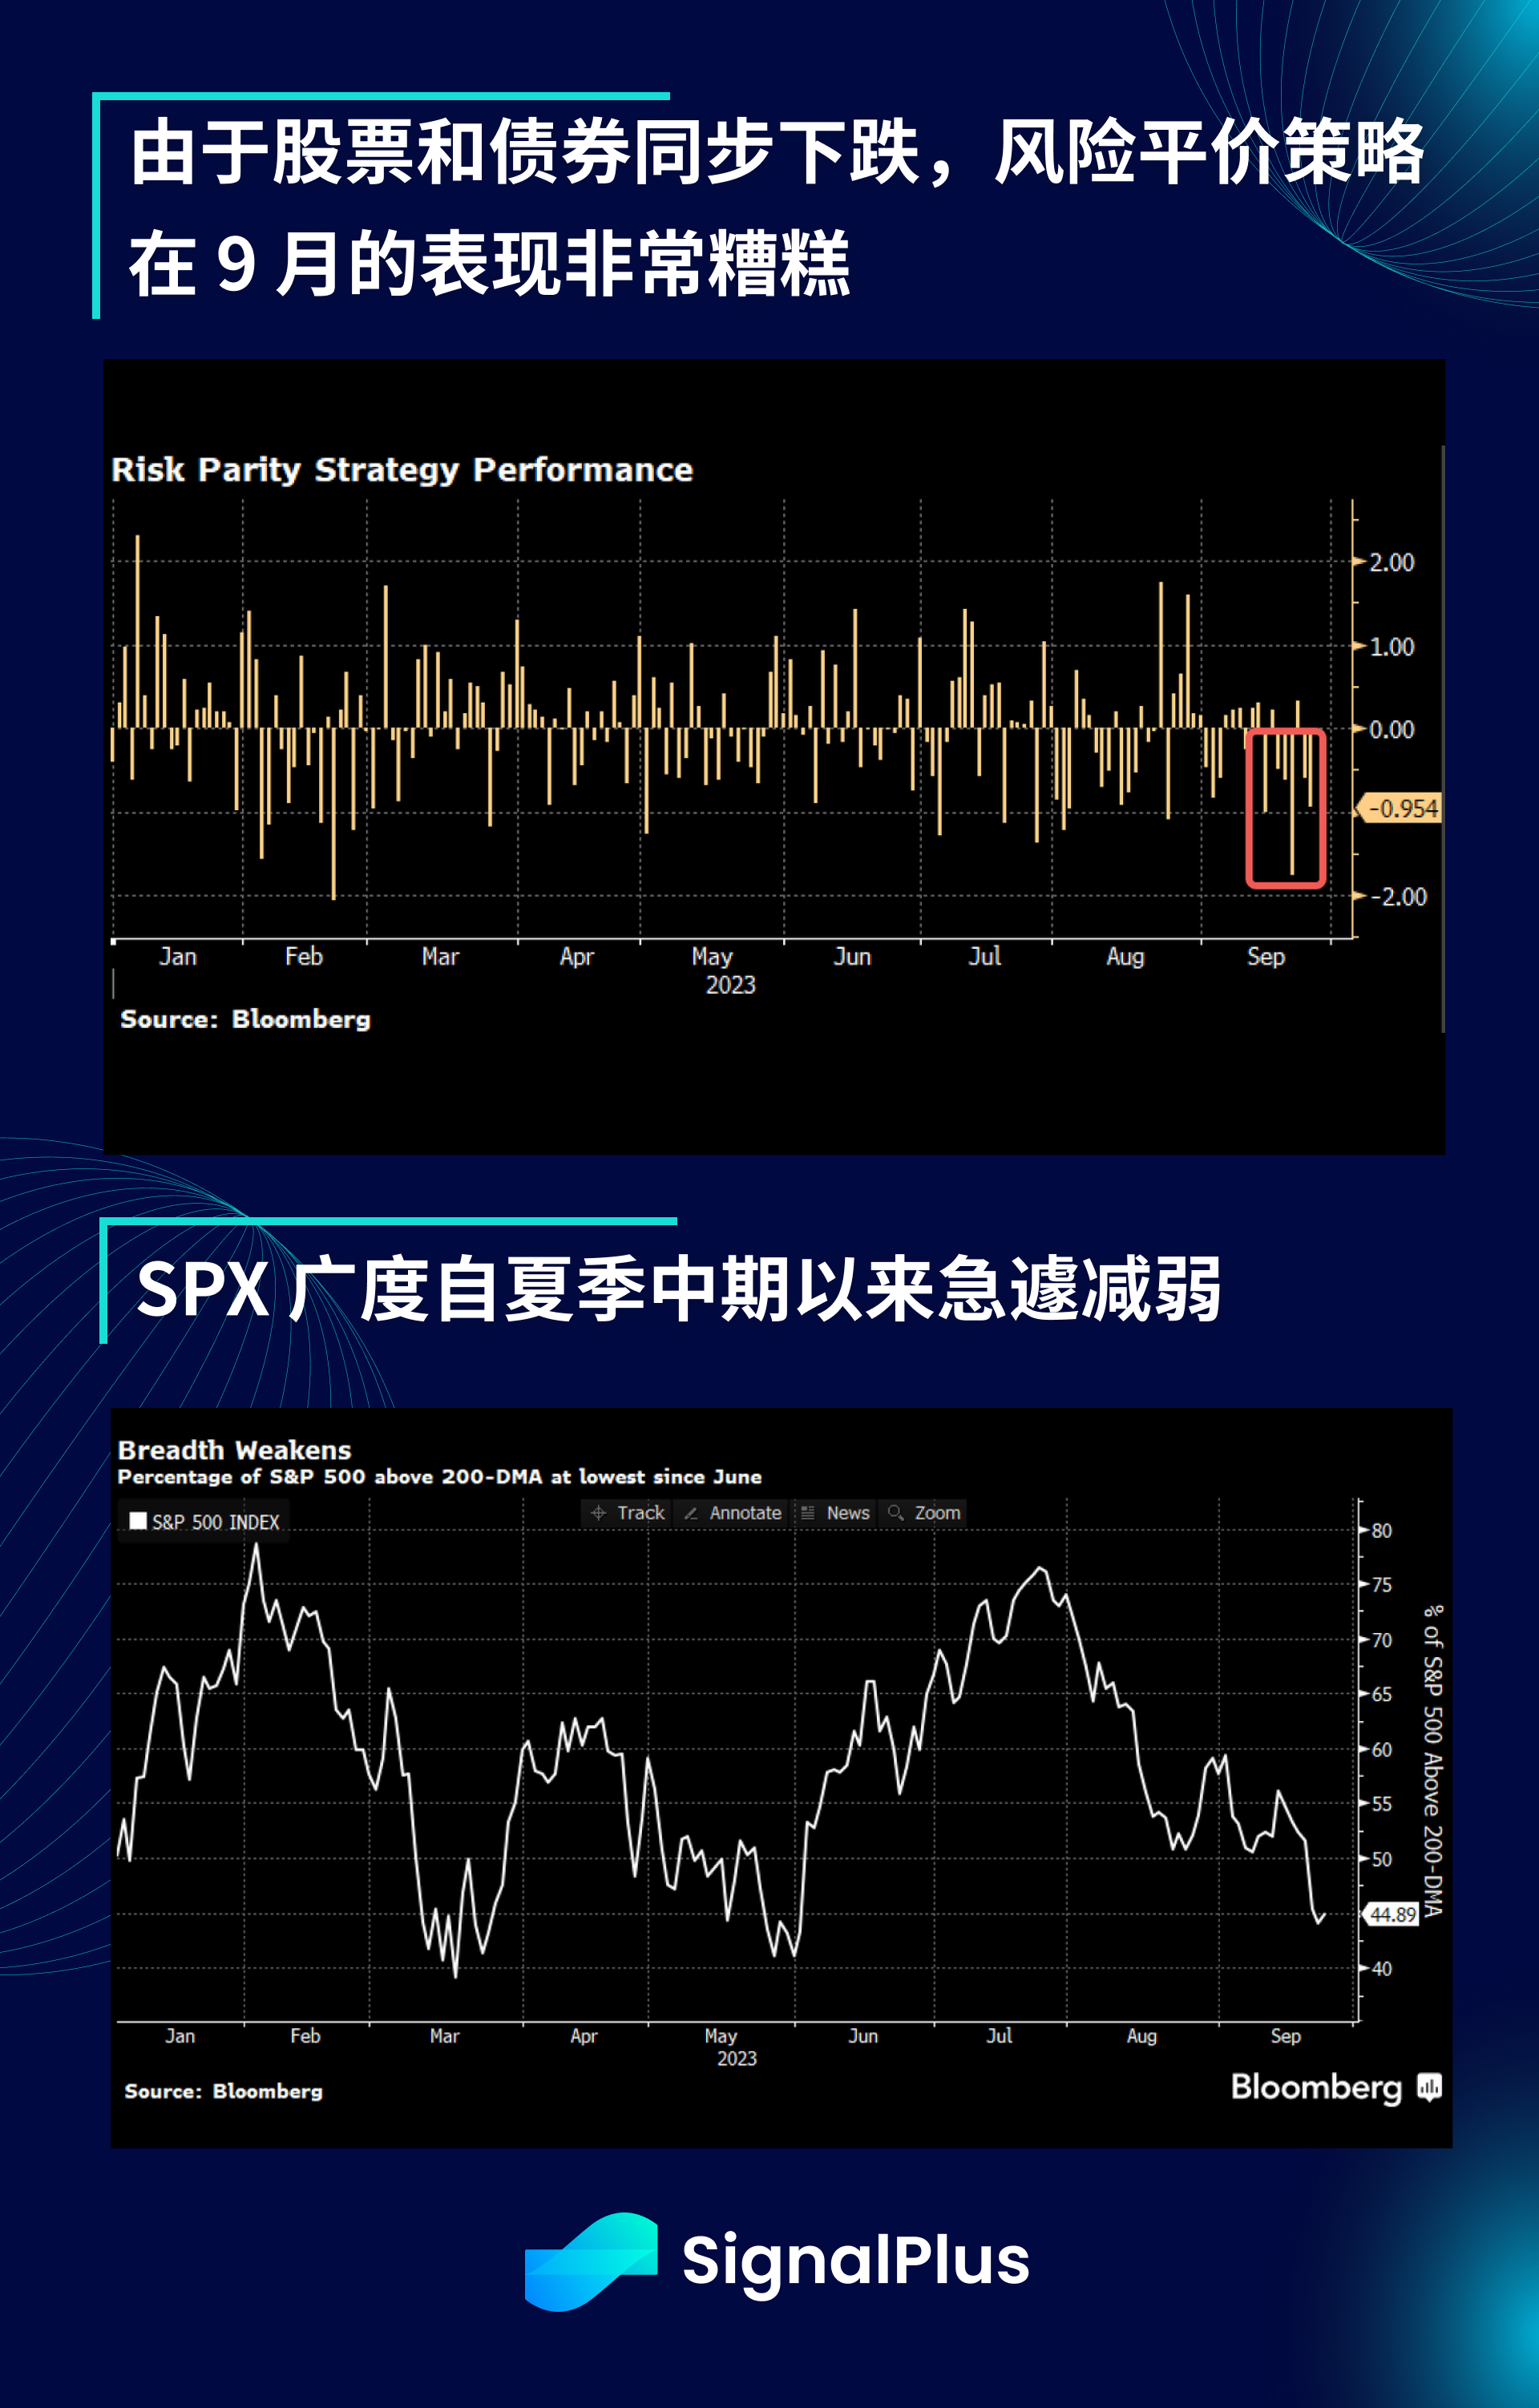
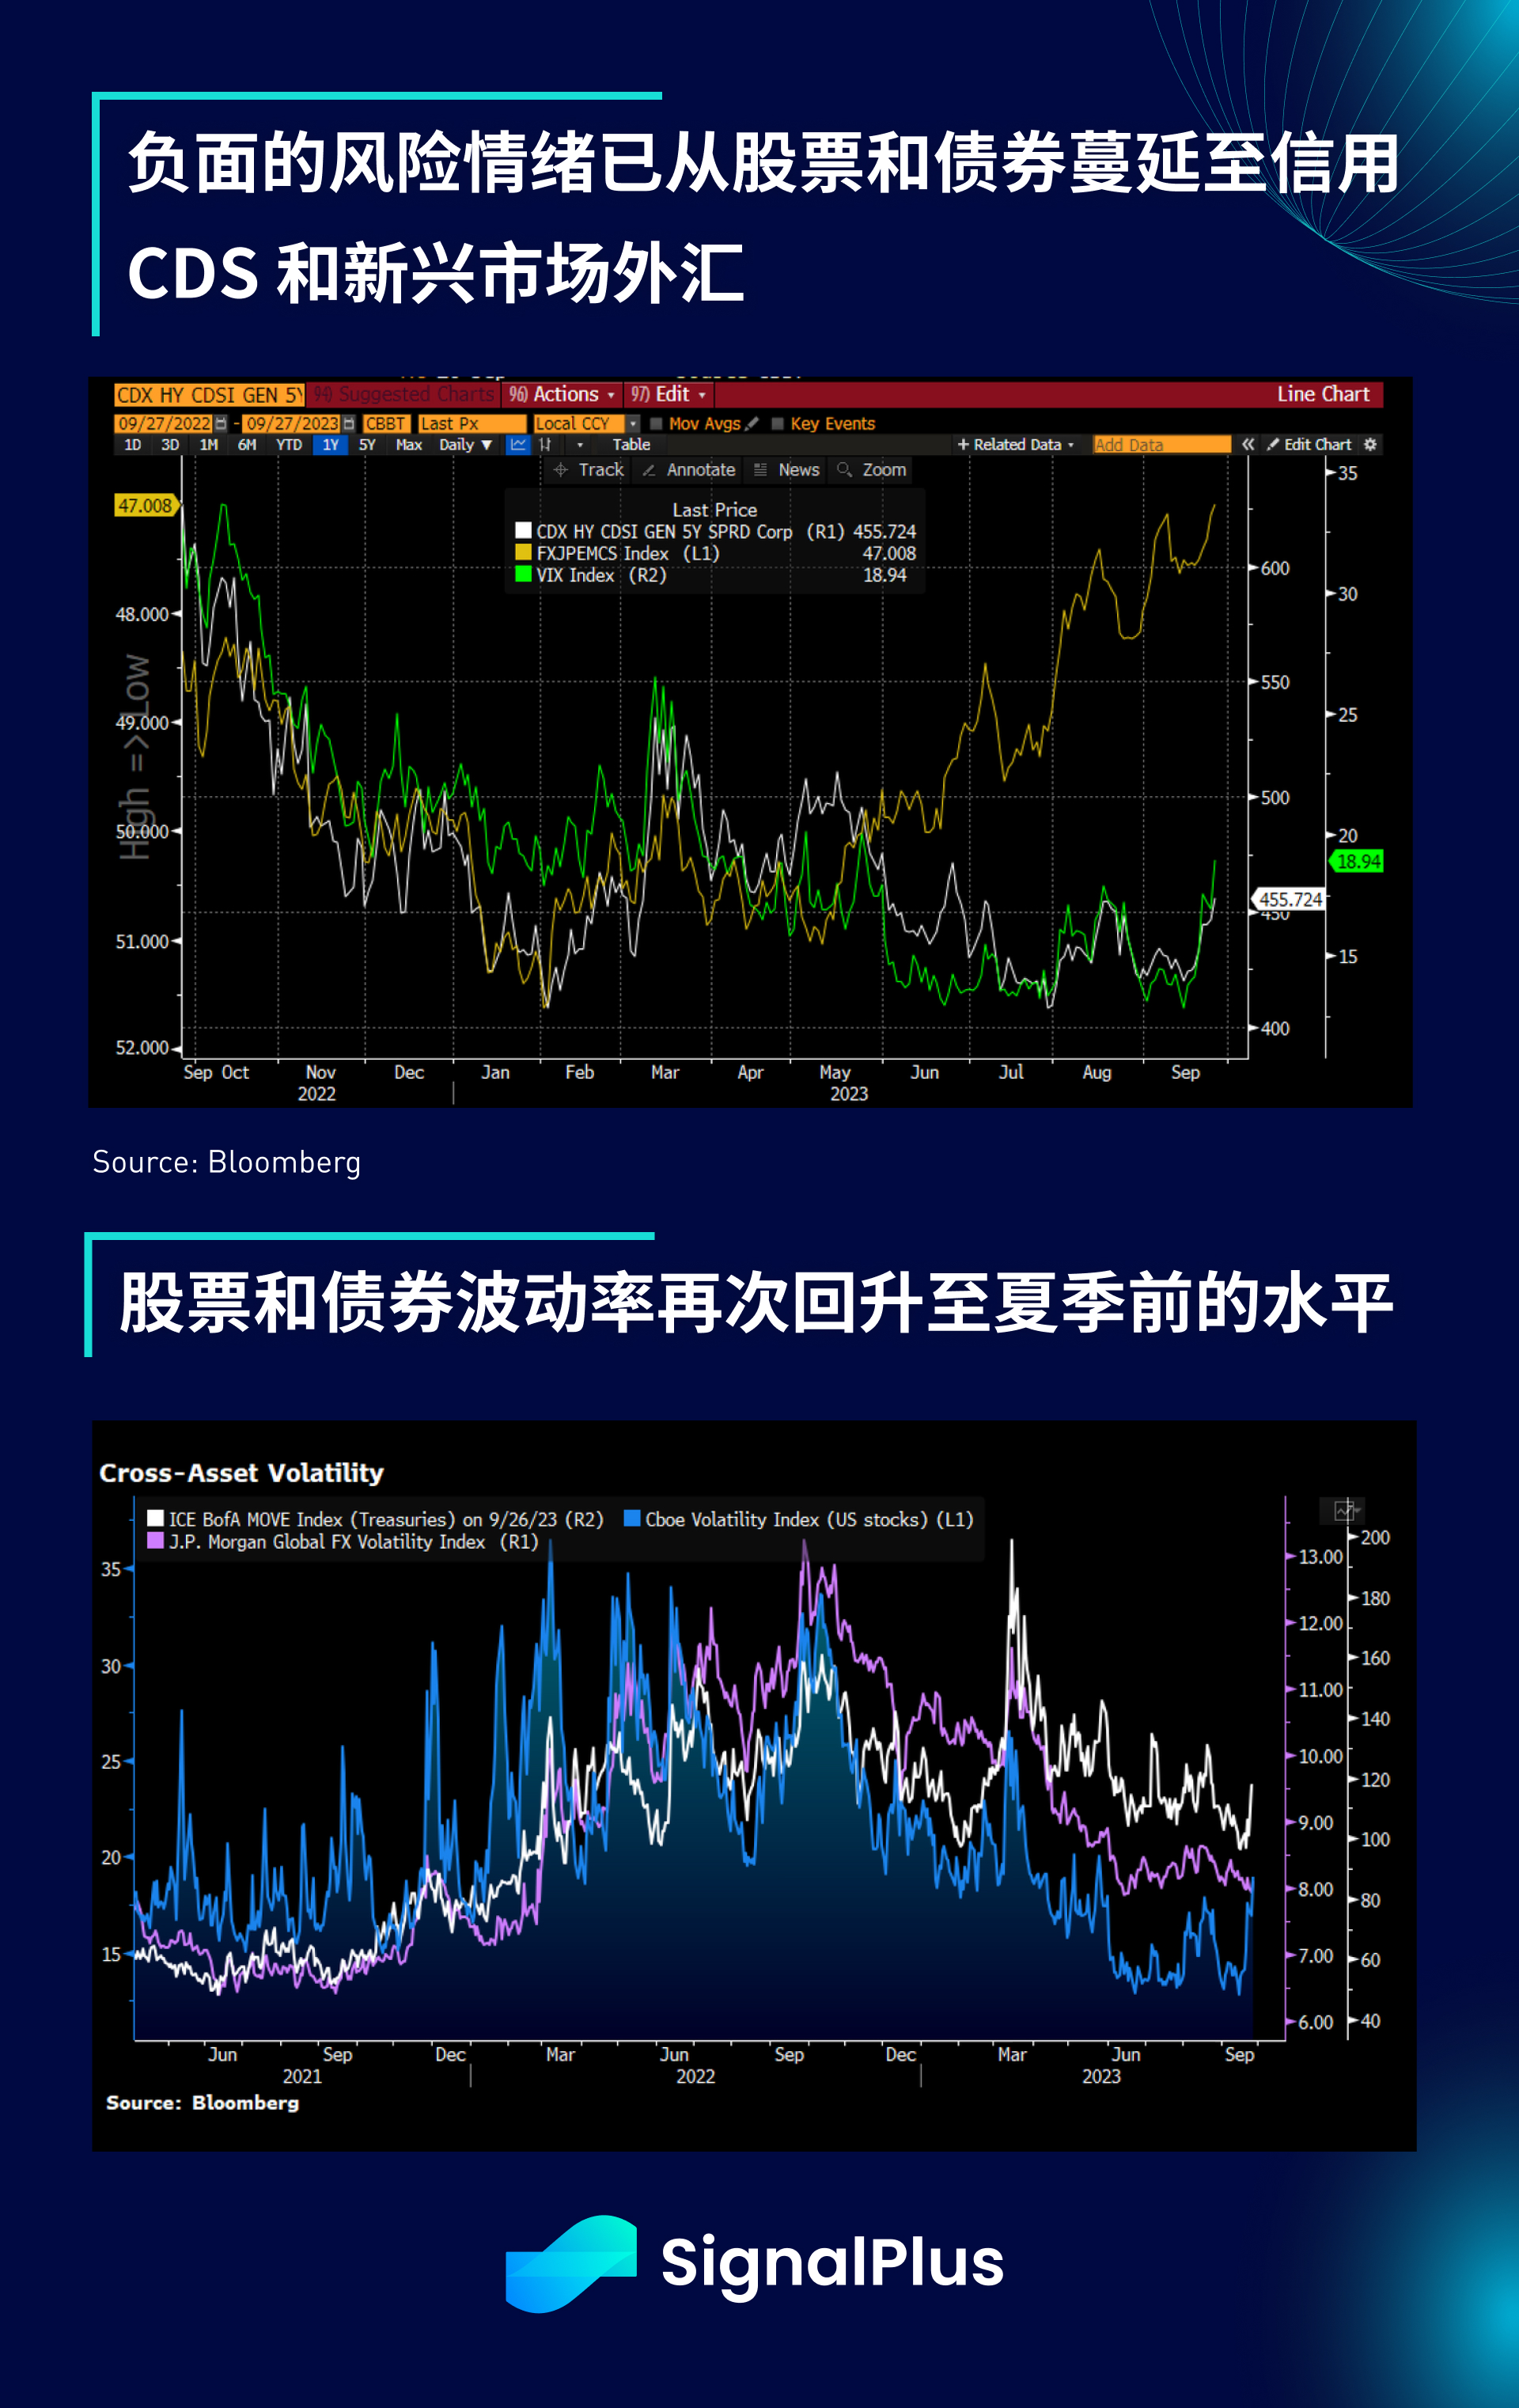
債券と株式の同時下落により、今月これまでのところ、一般的な「リスクパリティ」戦略のパフォーマンスが低く、リスクオフの傾向が悪化して強制的な売りへの圧力が高まっている;SPX市場の幅は急激に縮小し、上記の銘柄の約40%のみとなっている200日移動平均線が上昇する一方、株式、債券、CDS、新興国為替は連動して下落し、2023年の「現金こそが王様」というテーマがさらに強調されたほか、仮想通貨とは異なり、資産間のボラティリティが再び上昇し始めている。株価 VIX と金利のボラティリティの回復が最も顕著であり、夏前の高値まで回復しました。
今後については、短期的な売られ過ぎ相場、難しい四半期末、UAWのストライキ継続、政府機関閉鎖リスクなどの要因が絡み合い、価格動向は非常に不安定になることが予想され、10月初旬になってもあまり緩和されない可能性がある。リスクに対して慎重/弱気のアプローチをとることをお勧めします。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web3 をフォローするか、WeChat グループ (アシスタント WeChat を追加: SignalPlus 123)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





