


SignalPlus マクロ調査レポート (20230907): 不況の 9 月市場に直面


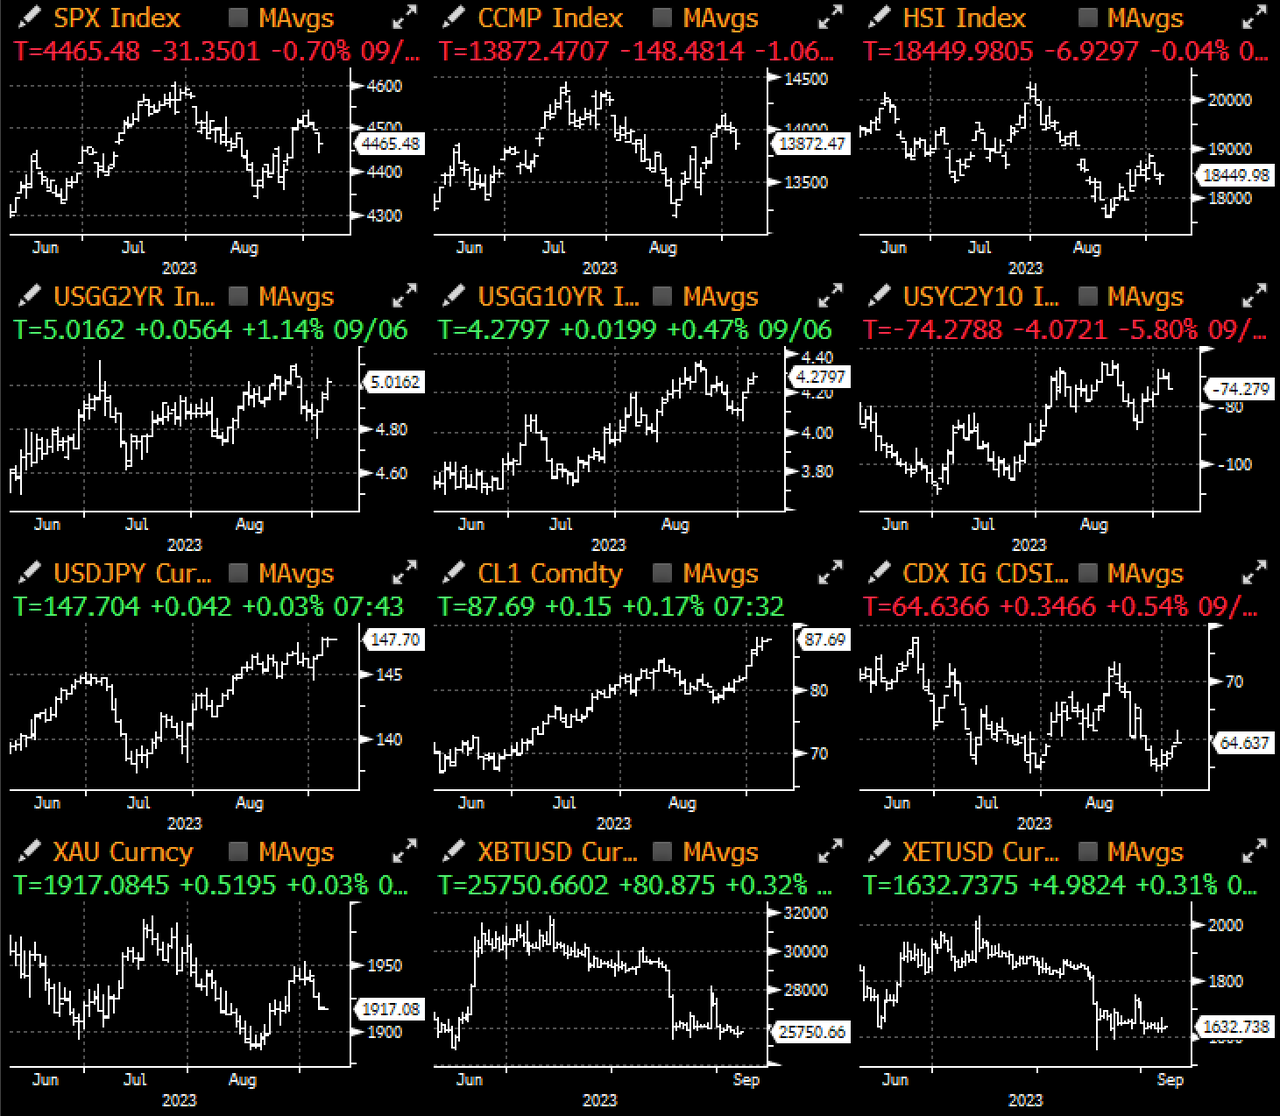
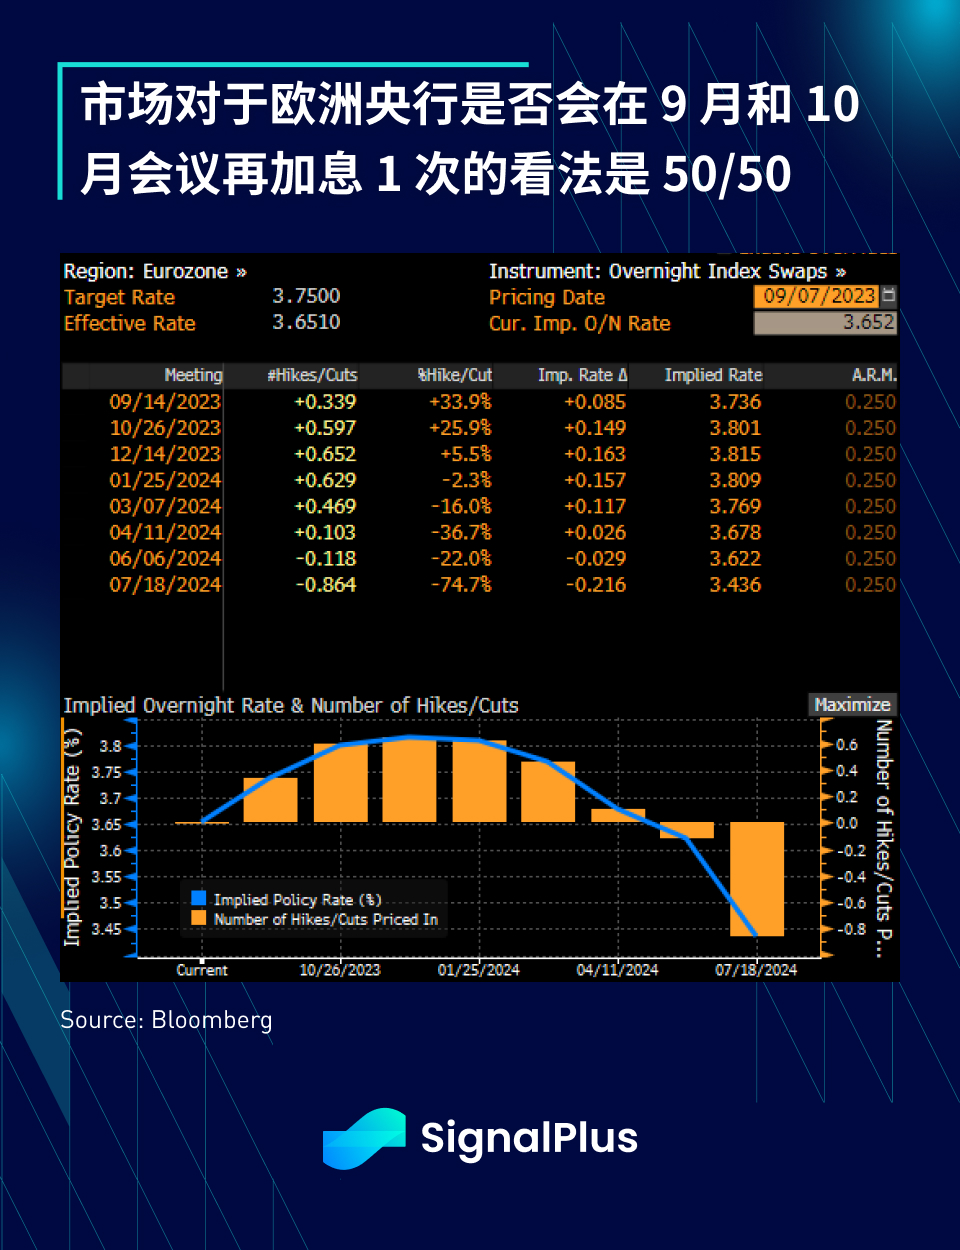
アジアの取引セッションの静けさは、欧州中央銀行の一連のタカ派的コメントによって破られた(ノット氏は「市場は9月利上げの可能性を過小評価している」、カジミール氏は「9月利上げが望ましい」と述べた) )、2年物ドイツ連邦債利回りを押し上げ、ドイツの工場受注統計の低迷(前月比11.7%減)の影響を克服し、2年物ドイツ連邦債利回りが7ベーシスポイント上昇した。市場は欧州中央銀行が再び利上げを行うかどうか不透明 一回の利上げについての見方は五分五分だ。
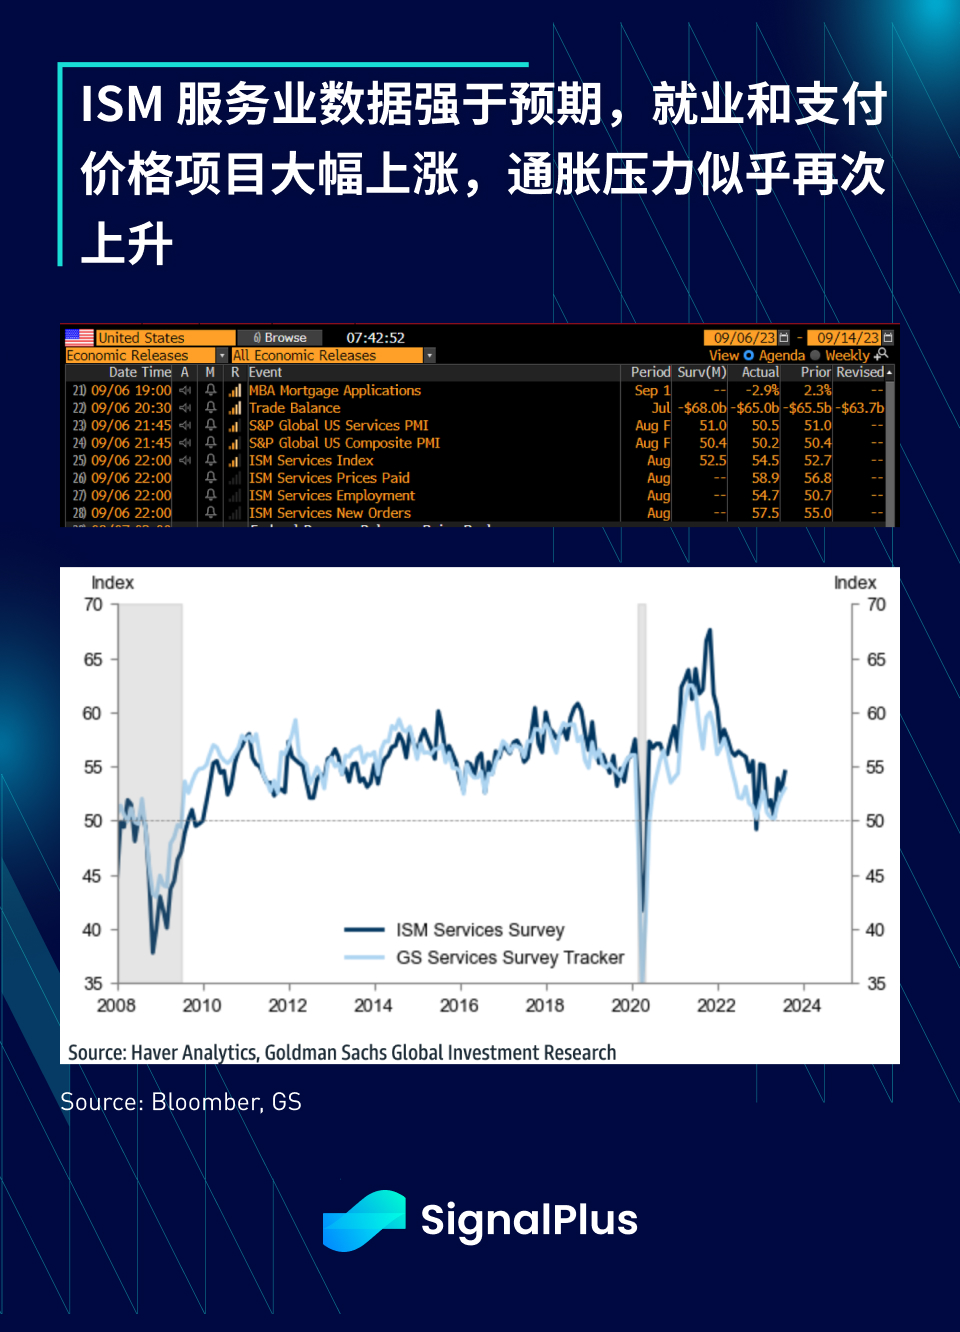
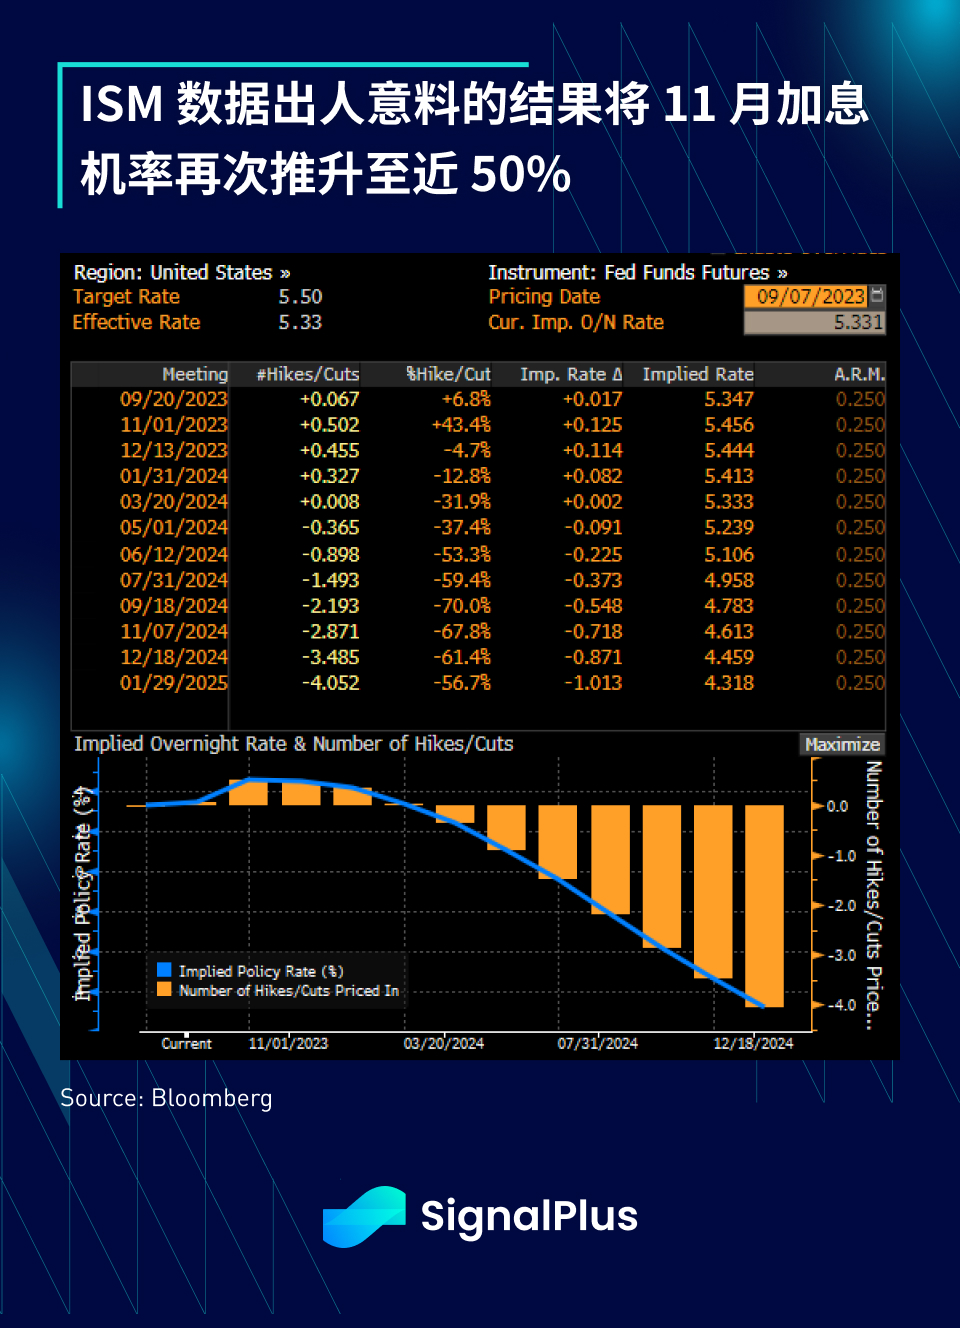
米国財務省に関しては、昨日(投資適格企業からの)資金調達金利を固定するために340億ドルを超える債券発行があり、債券利回りはまだこの状況から回復しようとしているが、非常に好調なISMサービス指数が2-3位を押し上げた。年利回りは5%を超える水準にまで上昇し、11月の利上げ確率も45%に上昇している;ISMデータの結果は、最近の弱い雇用統計とは顕著な対照を成しており、雇用プロジェクトは最低水準にある。 2021年11月以来の最高水準となり、支払価格も56.8から58.9に上昇し、新規受注は50から57.5に上昇した。
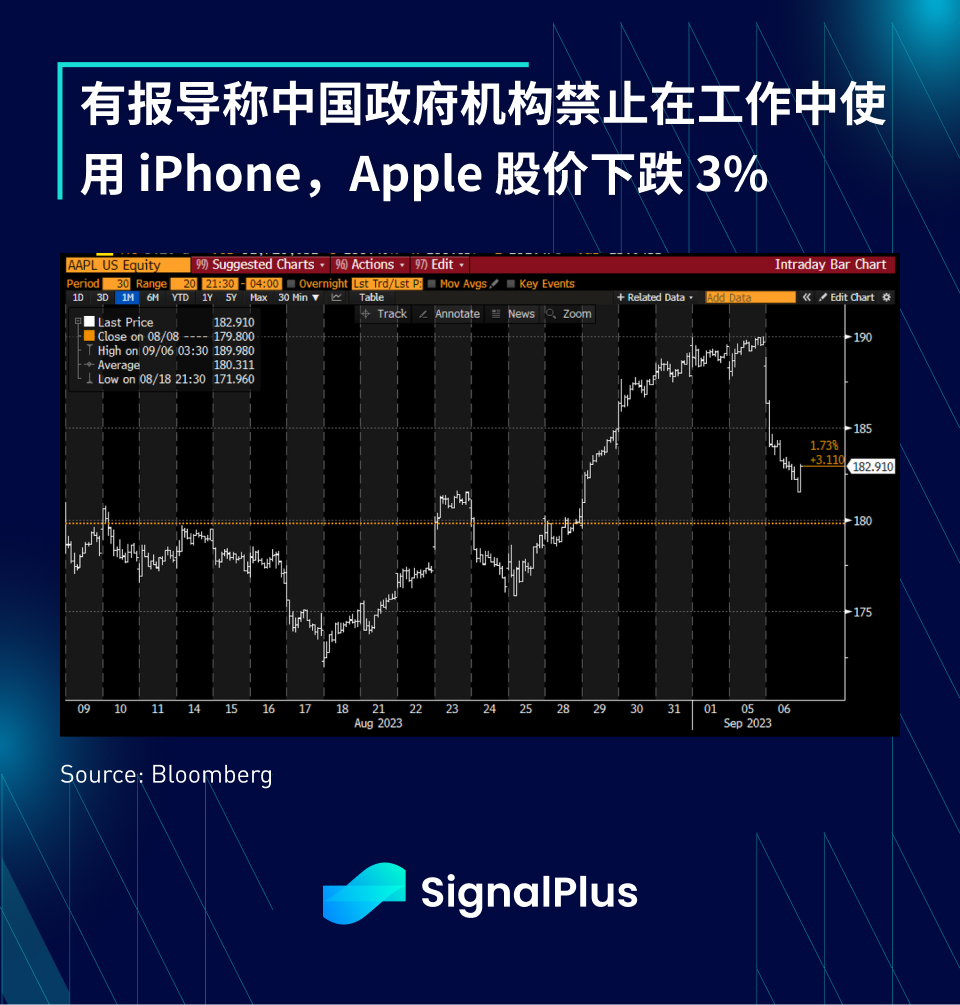
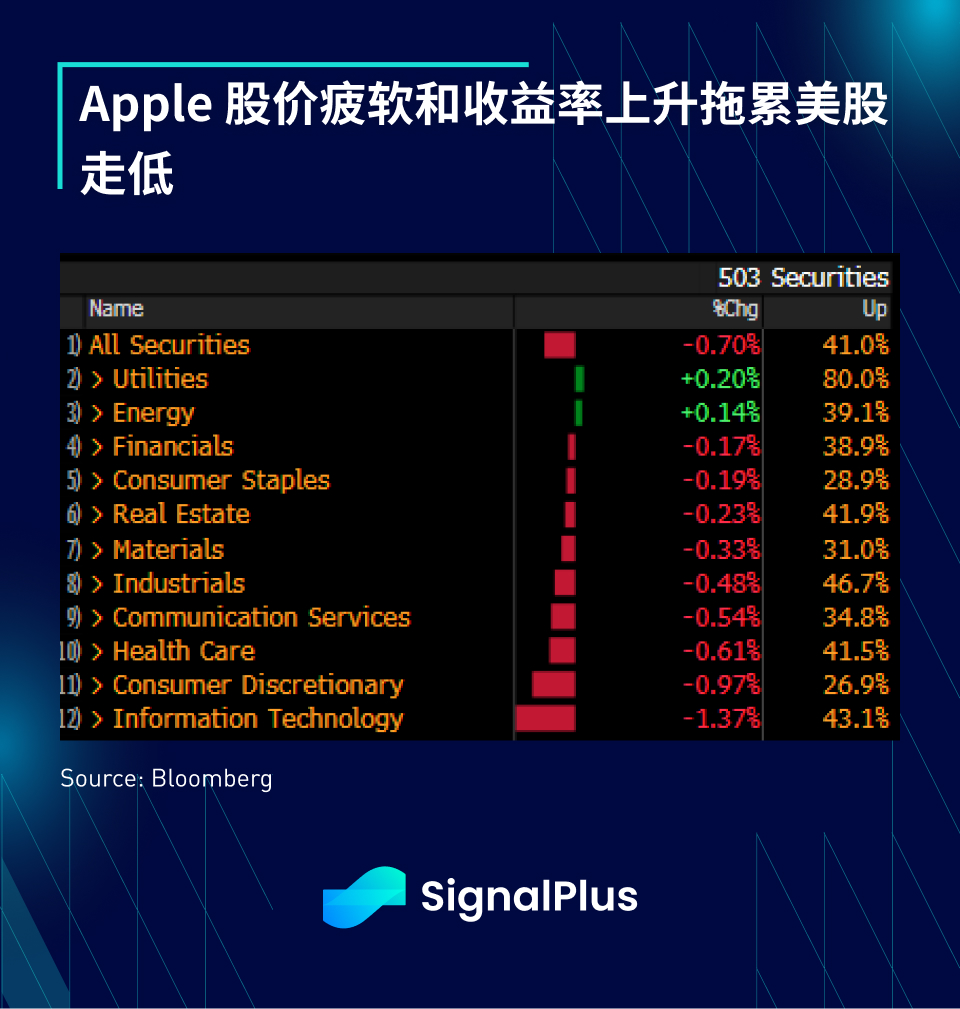
ナスダック指数が1%近く下落するなど株式市場の動向は低迷し、利回り上昇の影響に加え、中国政府機関がiPhoneやその他の外国ブランド機器の職場での使用を禁止したというニュースもあった。が 3% 下落し、SPX テクノロジー株を牽引 指数は 1.3% 下落した。
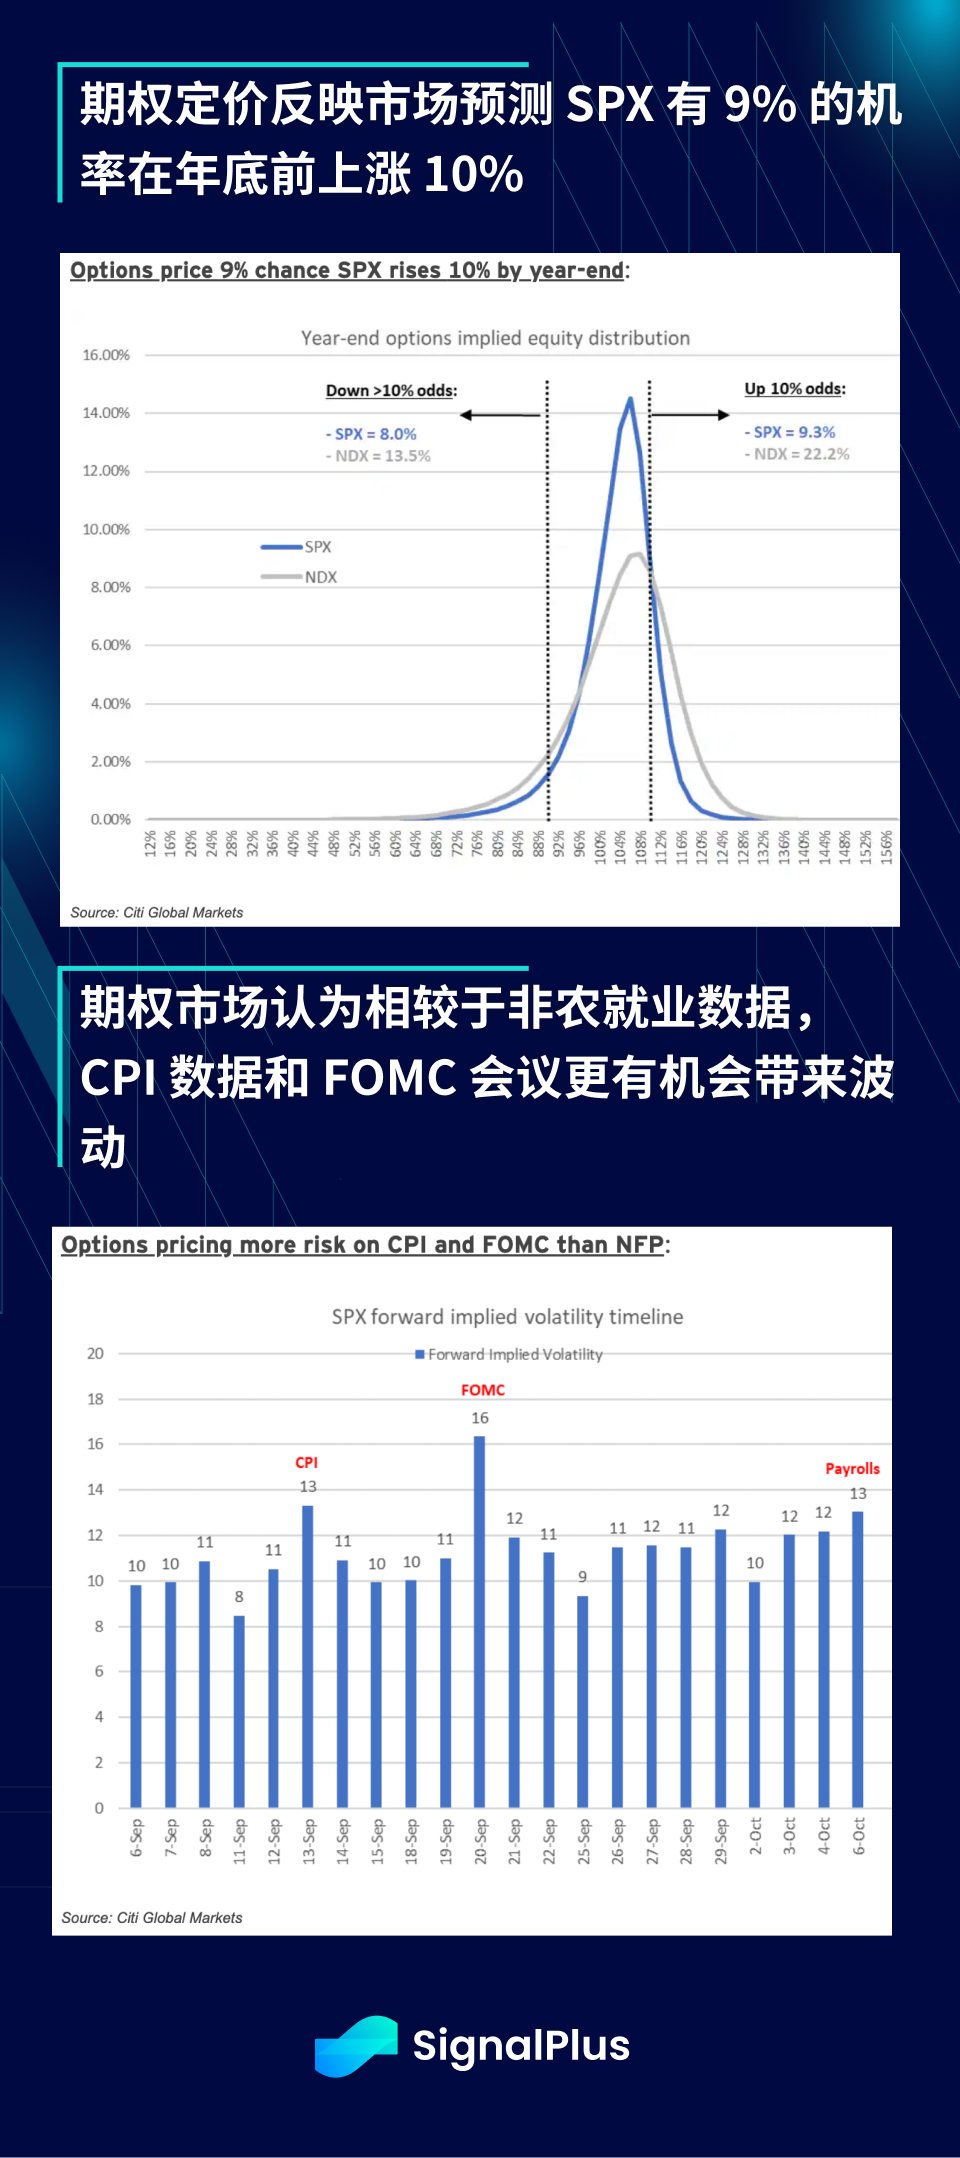
株式市場の下落にもかかわらず、ストックオプションのポジションは依然として楽観的な姿勢を示しており、暗黙の価格確率予測の分布は右に大きく傾いており、SPXとナスダック指数の上昇について依然として楽観的であることを示しています。 SPX のインプライド・ボラティリティは非常に安定しており、市場は次回の CPI と非農業部門の雇用統計があまりにも明らかな変動をもたらすとは予想されておらず、次回の FOMC 会合でも、反映されるプレミアムは通常よりもはるかに小さいものとなるでしょう。
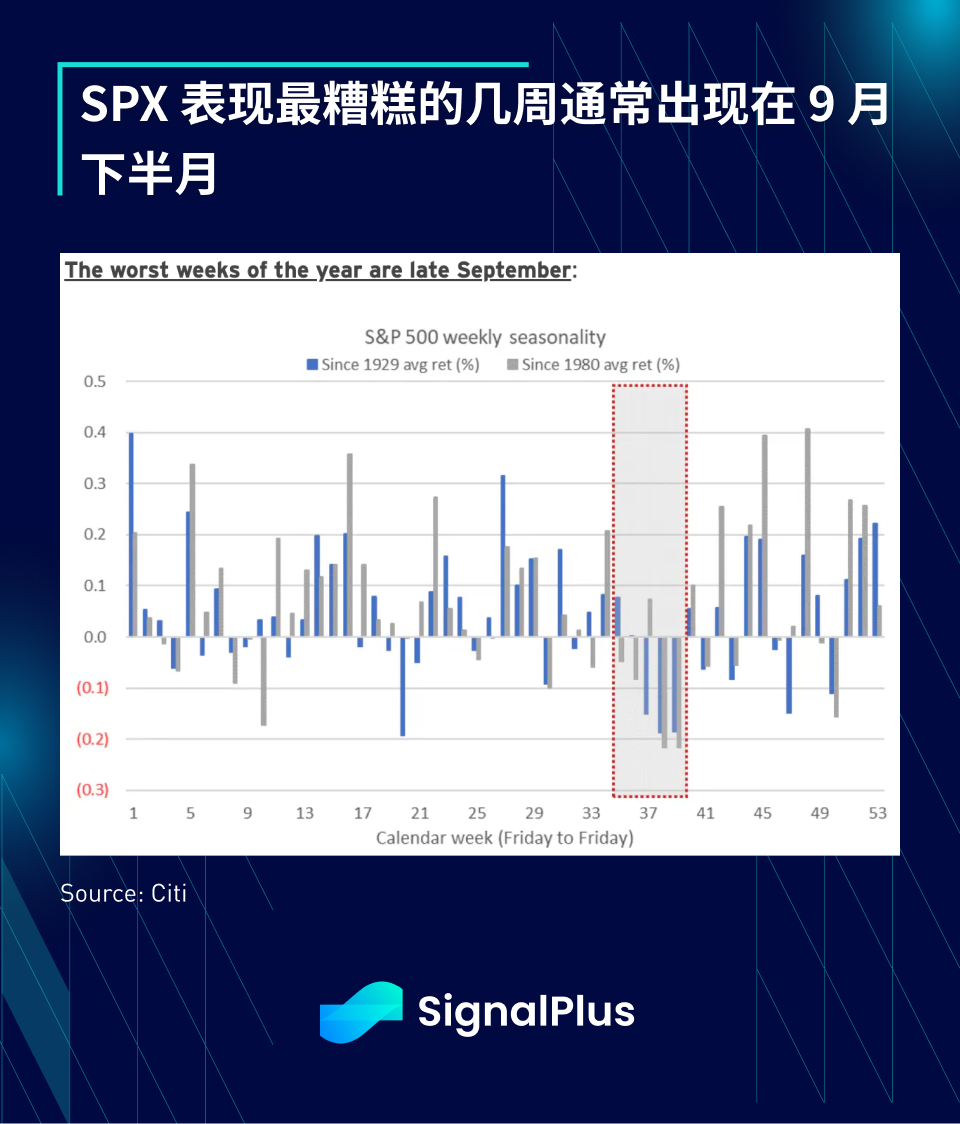
SP 500 の季節的なアンダーパフォーマンスはよく知られており、歴史的に最悪の週は通常 9 月後半に発生しますが、市場は現在のリスク配分に非常に満足しているようで、大きな自信を持って 9 月後半に臨んでいます。
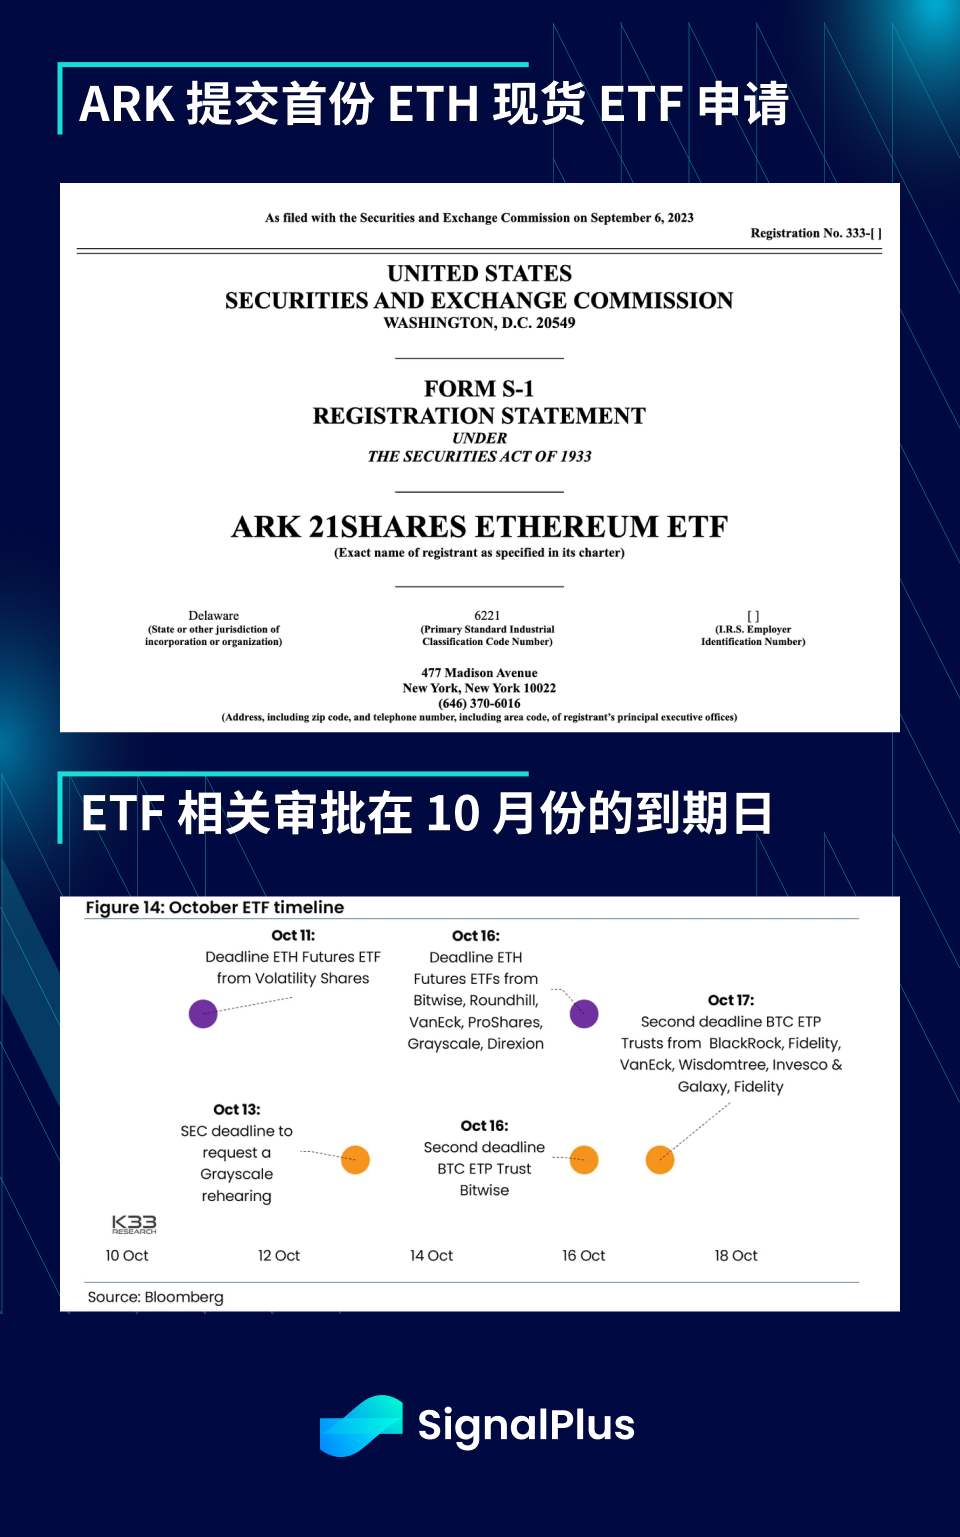
ISMサービス部門の統計が発表されたことから、今週は再び市場を動かすイベントが起こる可能性は低い。仮想通貨の面では、キャシー・ウッドのARKが昨日最初のスポットETF申請をSECに提出したが、仮想通貨価格に大きな変化はなかった;10月はSECとETFの申請にとって忙しい月になるだろうし、多くのBTC ETFの承認が近づいており、ETH先物ETFの「最終」期限とグレースケール事件の再審査を求めるSECの窓口も今月で期限切れとなる。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web 3 をフォローするか、WeChat グループ (アシスタント WeChat を追加: chillywzq)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信し、交流してください。
SignalPlus Official Website:https://www.signalplus.com





