


LDキャピタル9.4ウィークリーレポート:悪いニュースが米国株を下支え、中国は安定、終盤の取引で30円下落、BTCが扉を開く


要点:
- 先週は、弱い雇用統計を受けて金利ピークに向けた地合いが支えられ、先週は株式、金、先進国と中国の短期債券がすべて上昇したが、長期債券とデジタル債のみが上昇した。通貨は下落した。
- 長期国債は金曜に明確な理由もなく急騰したが、長期国債と短期国債の両方が両方向に動く余地がまだあり、将来的には潜在的な圧力となる。
- アリババや拼多多といった電子商取引企業の総じて予想を上回る業績は、潜在的な需要が勢いを増し、中国株の初期回復を支援する可能性があることを示唆している。
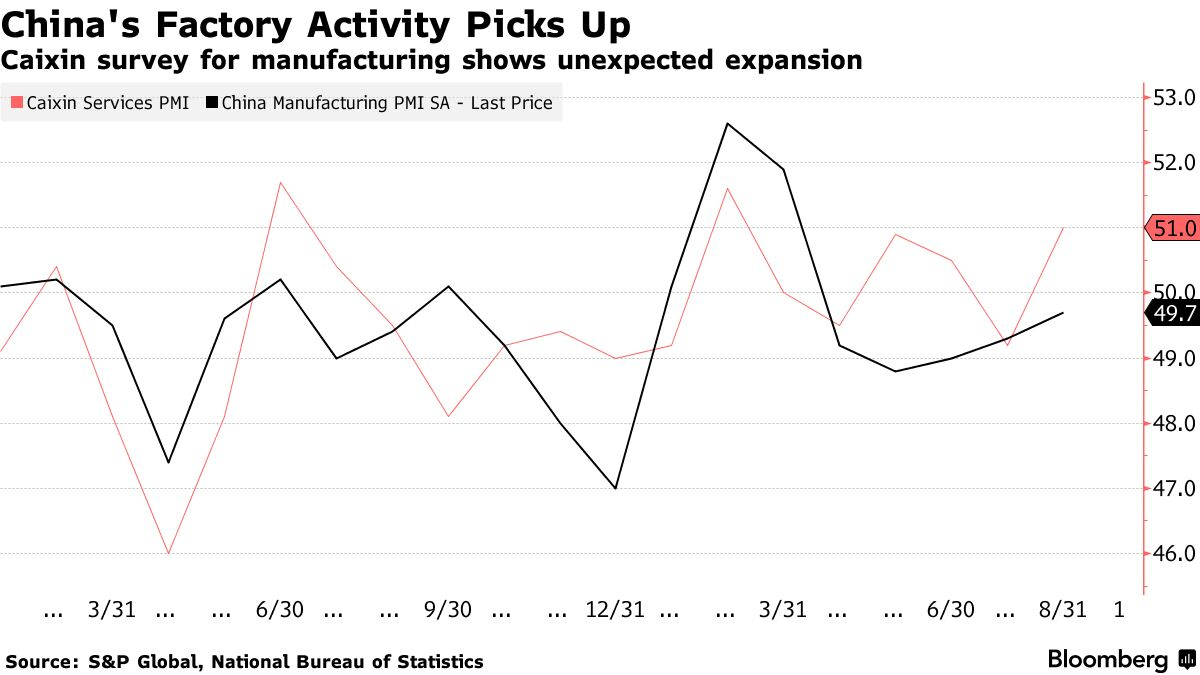
・中国のPMIは予想外に6カ月ぶりの高水準に上昇し、景気刺激策の効果が表れていることが示された。
- グレイスケールの勝利の恩恵は十分ではなく、SEC は再度上訴することも、他の理由で拒否することもできるため、次の窓口期間は 10 月中旬ですが、米国株式市場の楽観的な見方の恩恵を受け、GBTC は依然として 6% の上昇を記録しました週を通して、ETHE+ 2.4%、COIN+ 4.6% は、仮想通貨スポット市場のパフォーマンスよりもはるかに優れており、このタイプの資産に投資すると、より良いリスクリワードレシオが得られます。
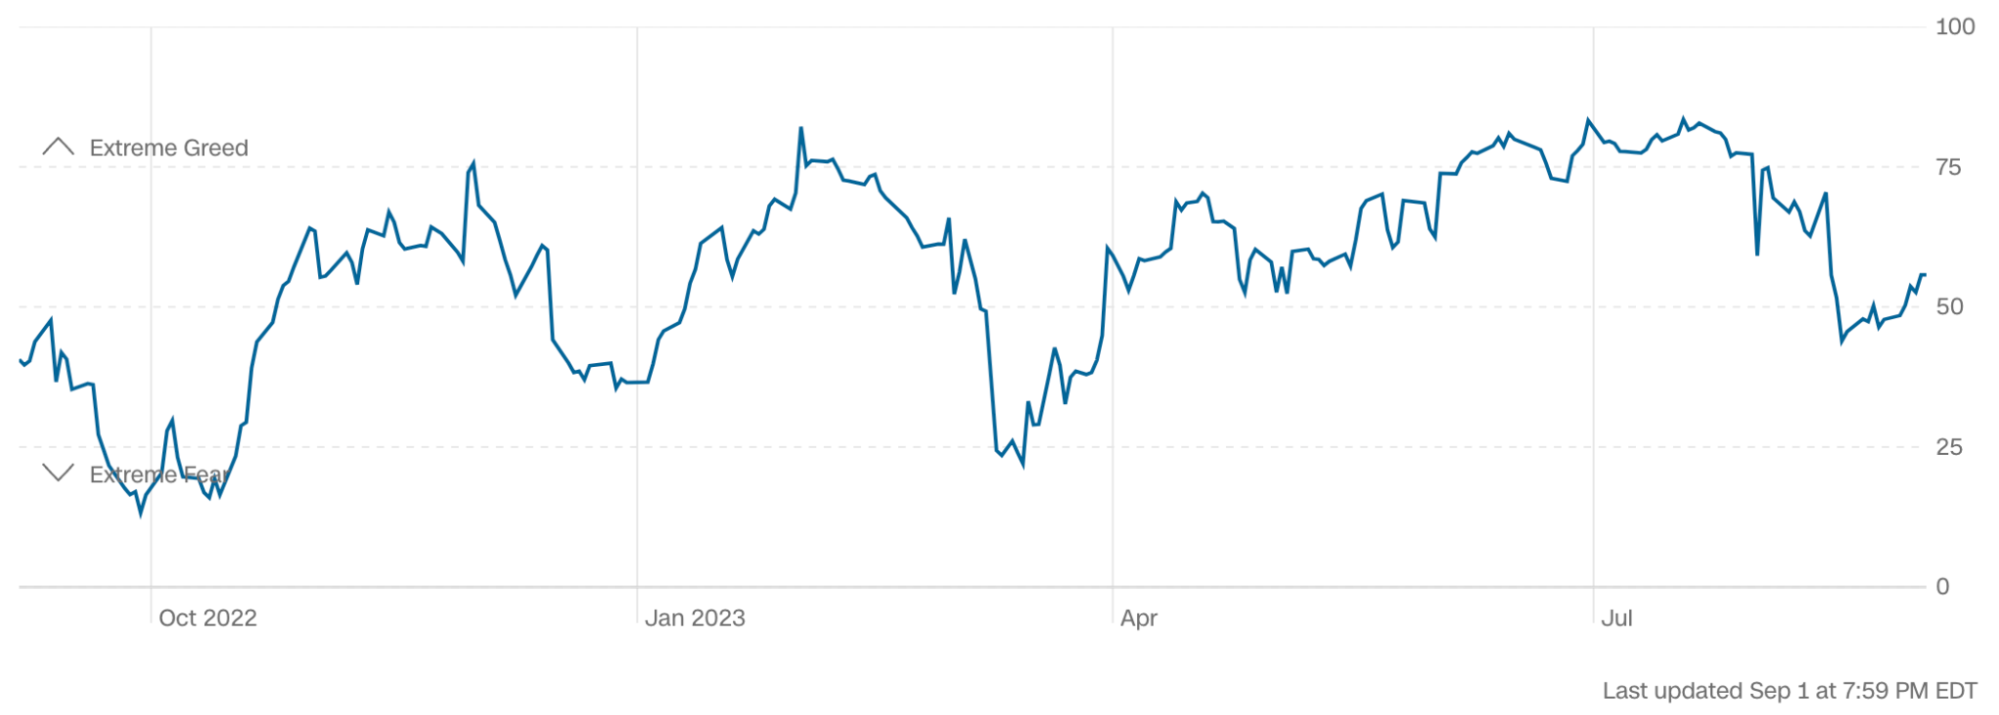
- AAIIとCNNの投資家センチメント指標は若干楽観的な方向に転じ、ドイツ銀行の主観的投資家統計は先週ポジションを増加させたが、システミック投資家はポジションを減少させた
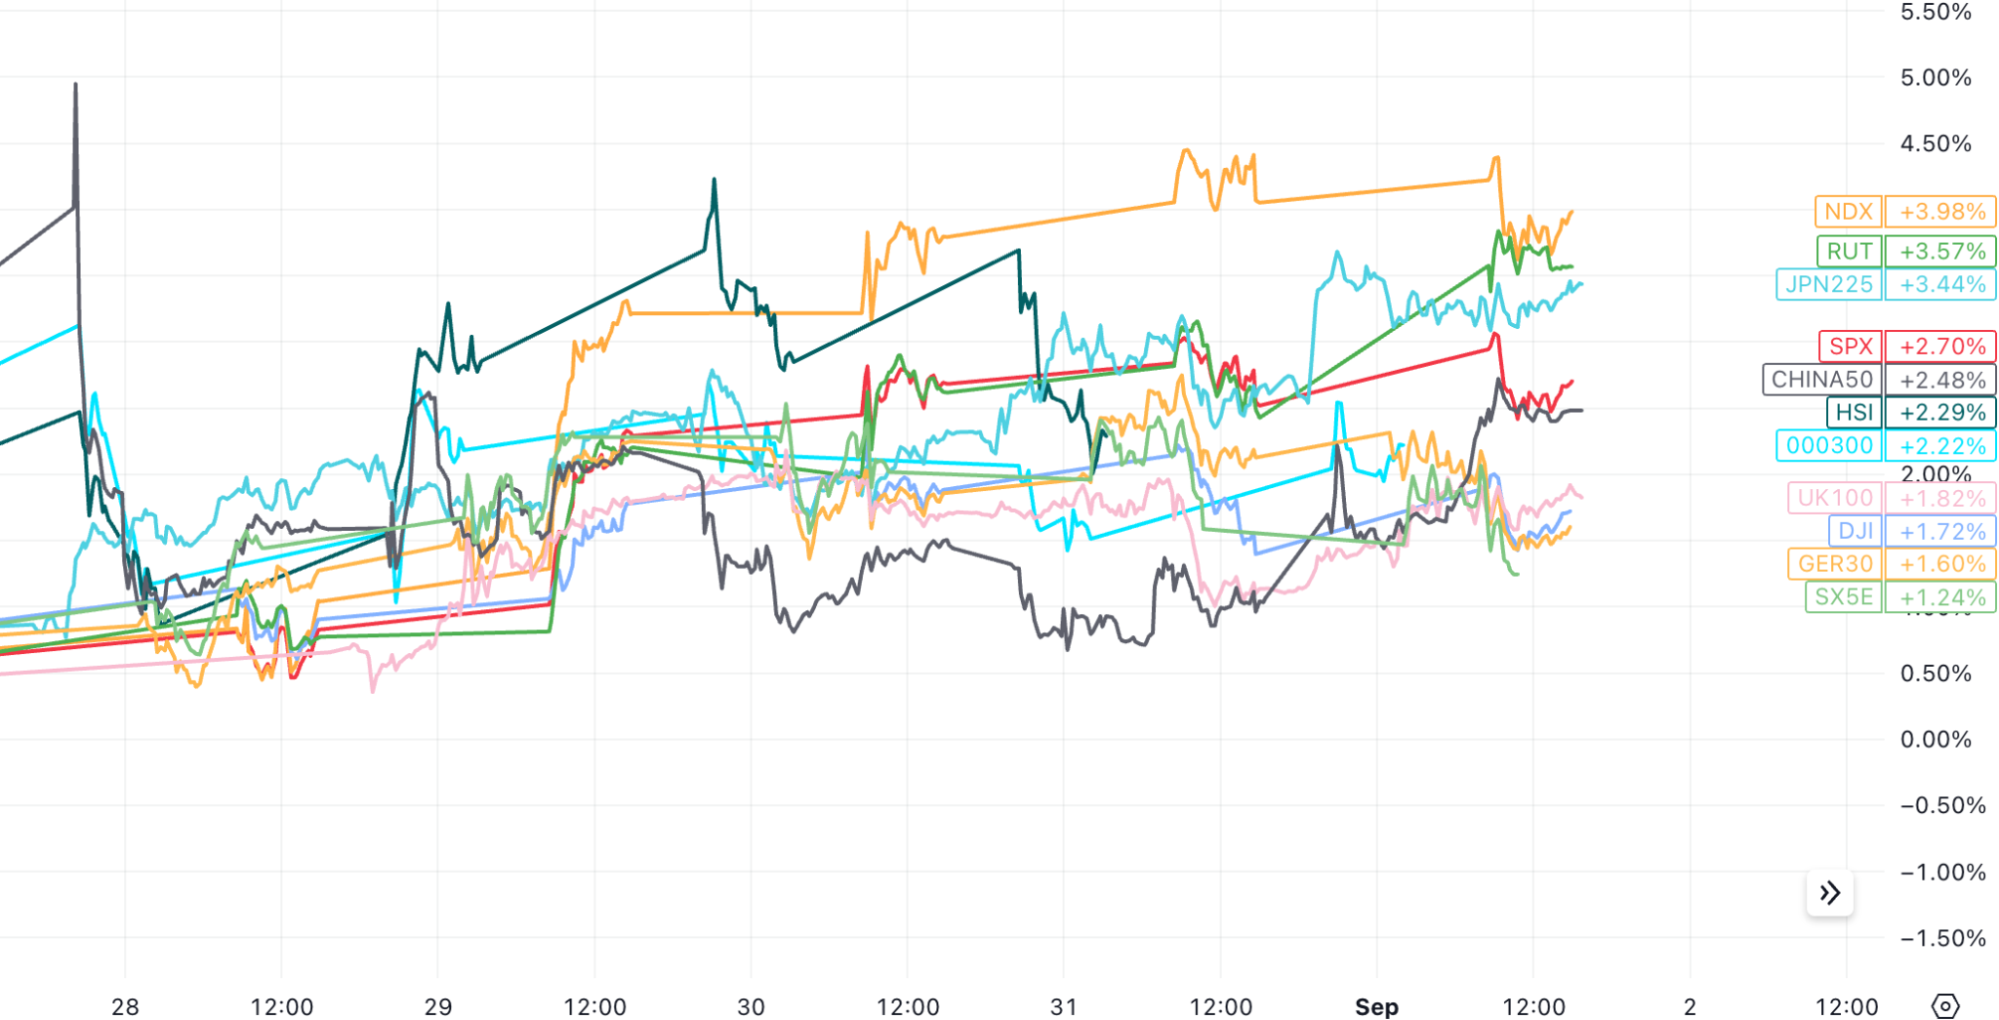
先週は世界中のほとんどの投資家にとって非常に嬉しい週で、先進国だけでなく、最近非常に低迷していたハンセン株や中国本土株も下げ止まり、反発しました。先週、SP 500種指数は2.5%上昇し、5つのセッション中4つのセッションで上昇を記録し、6月半ば以来最高の週間パフォーマンスを記録した。
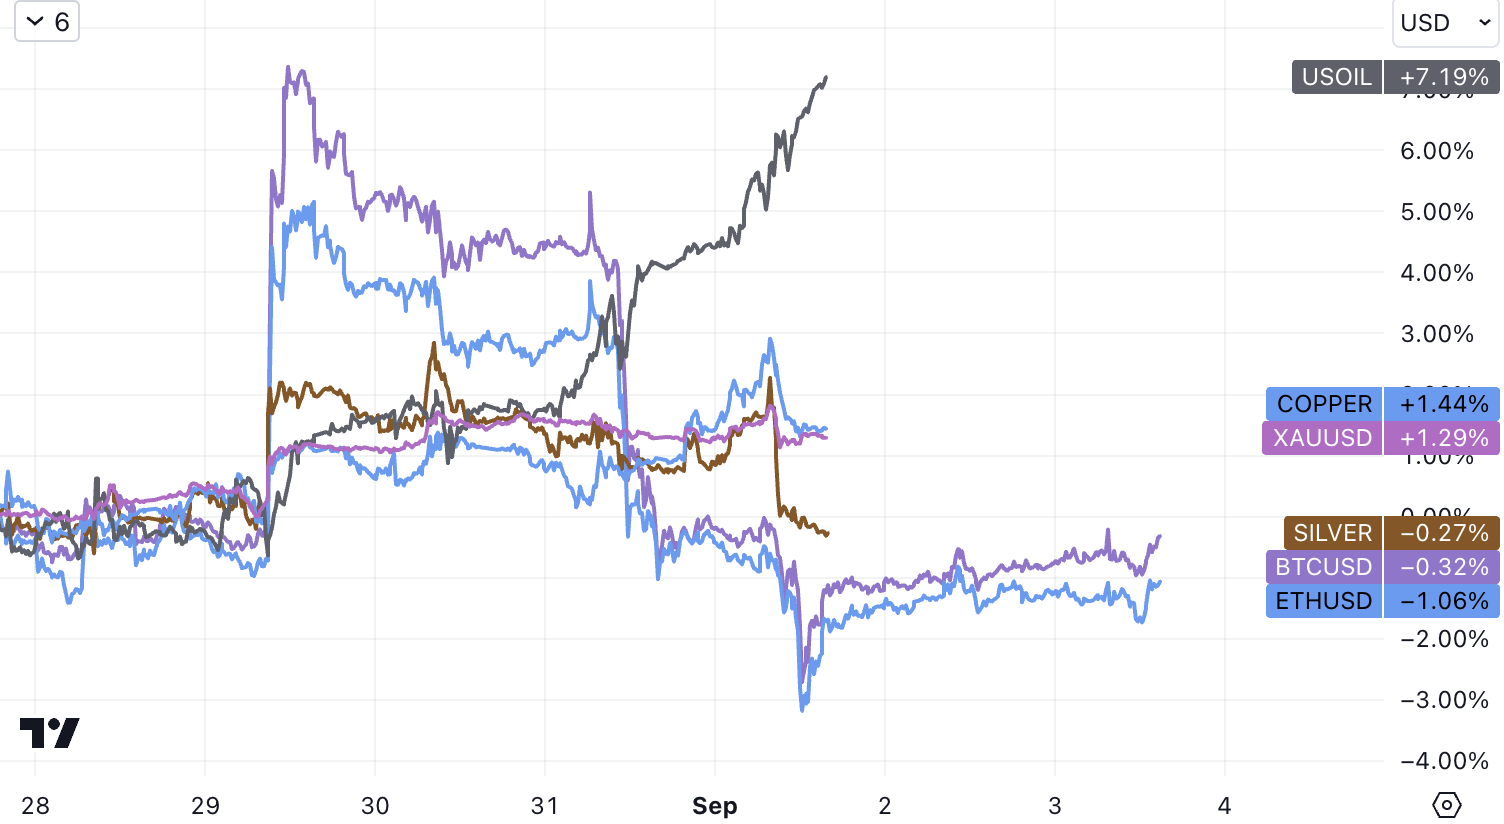
また、ハイテク株指数ナスダック100指数は3.8%上昇、小型株指数ラッセル2000指数は3.6%上昇、米ドルはまず下落しその後上昇し週間を通じて横ばい、金は米国に抑制された。ドルと金利は2週連続で反発、1.3%上昇、原油WTI +7.8%は主にロシアがOPECプラスのさらなる減産に合意したことと、米国の原油在庫が昨年末以来の最低水準に減少し続けていることが押し上げとなった。
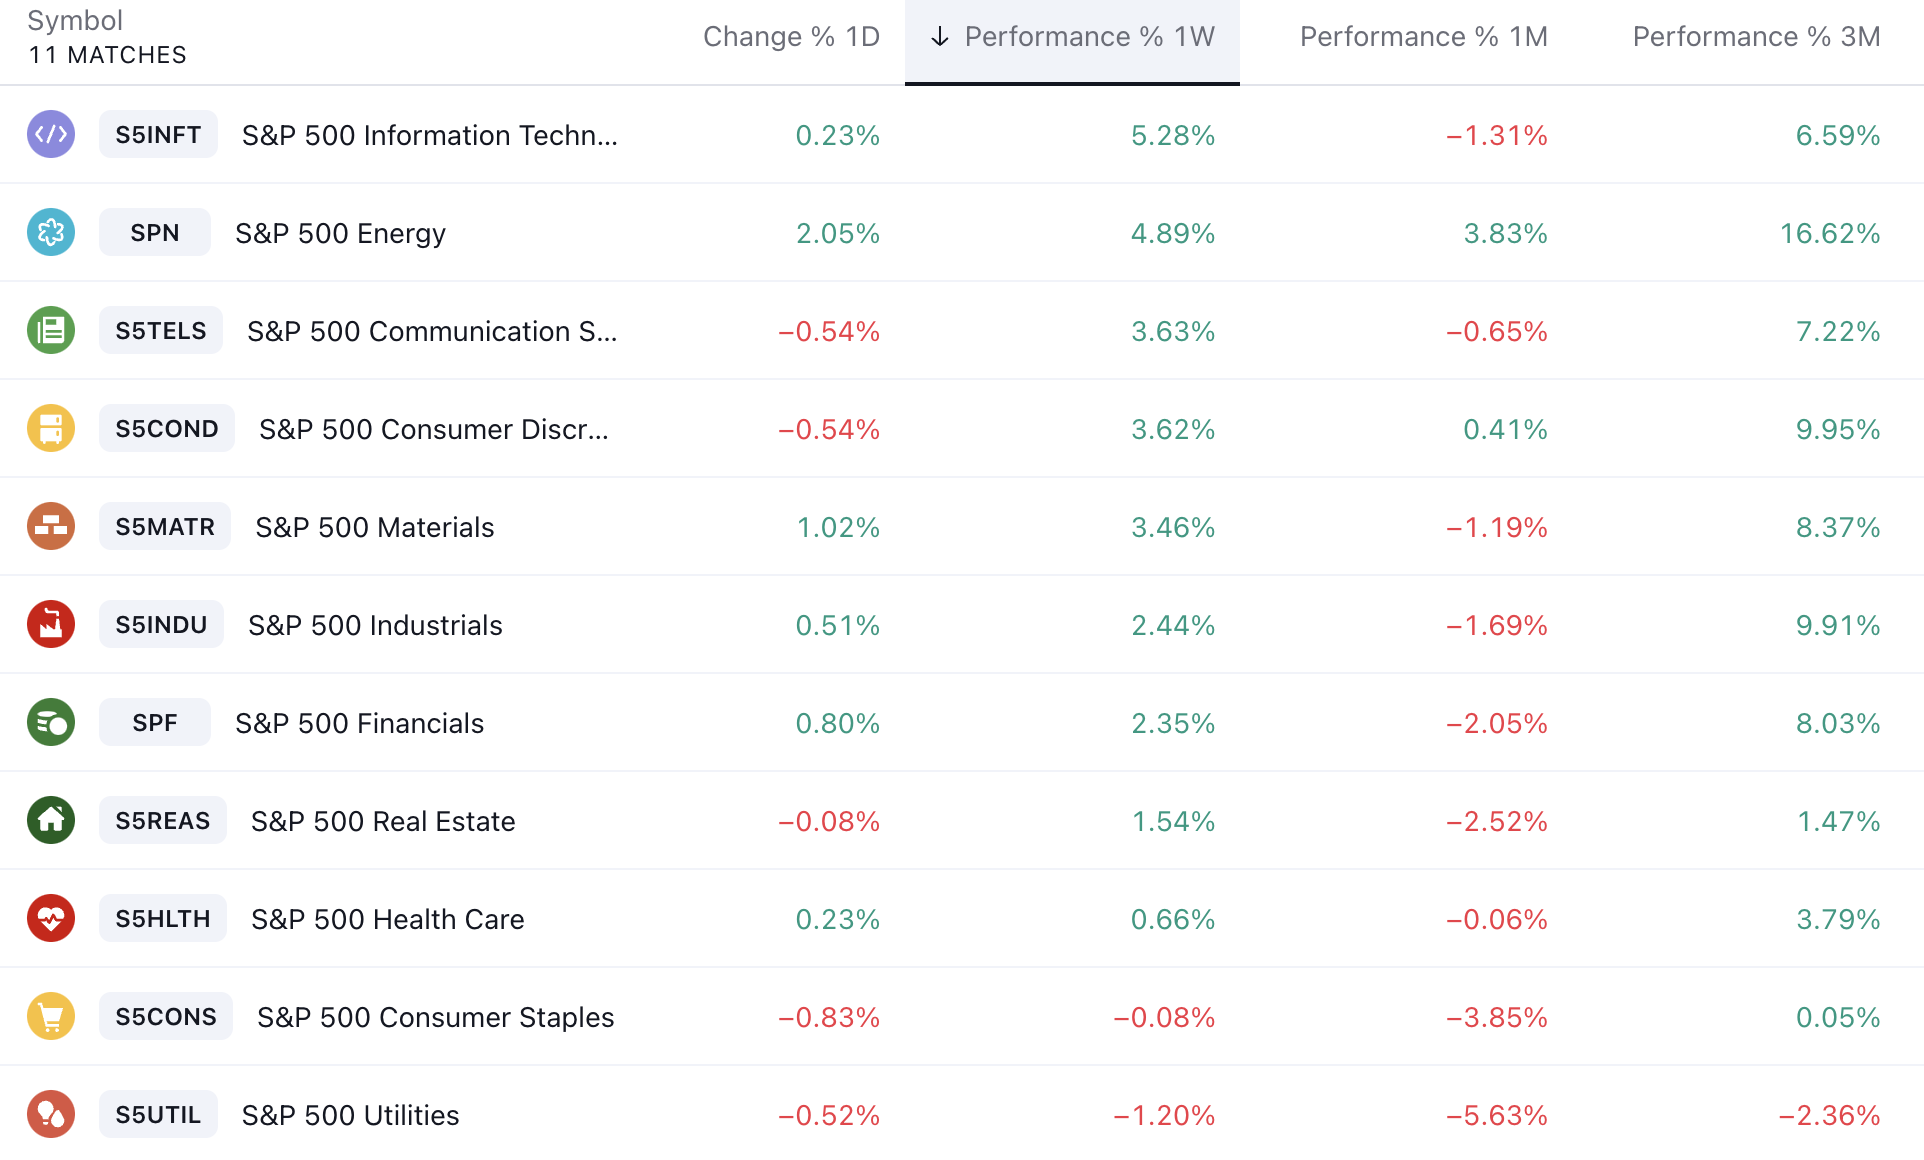
SP 500 セクター指数のパフォーマンスは明らかに上向きに偏っており、テクノロジーとエネルギーが最も強く、公益事業と生活必需品が最も弱いです。
しかし、以前に観察したように、デジタル通貨はマクロ的な好条件に対する反応が弱いです。先週のマクロ的な追い風にもかかわらず、下落は変わっていません。ビットコインは1%下落し、イーサリアムは1.4%下落しました。この種の乖離には、一部の業界では特定の良いニュースが覆される可能性があります。たとえば、先週グレイスケールが訴訟に勝ち、ETFの出現の可能性が高まったとき、市場は当初評価額を修復することに前向きでした。しかし、この良いニュースは十分な意味を持たなかったのです。 SEC は控訴を続けることも、他の理由で拒否を続けることもできるので、最後にドアの引用で終わります。
マクロ データに関して最も重要な 2 つの数値は次のとおりです。
火曜日のJOLTS求人数は2年ぶりの低水準に減少し、金曜日の非農業部門雇用統計では失業率の上昇が示された。市場参加者は、過熱していた労働市場がついに弱まりの兆しを見せ始め、FRBの積極的な引き締め政策の効果が現れ始めていることを示唆するこの統計に歓喜し、市場参加者はこれらの報告がFRBに政策を説得するのに十分であることを期待していた。利上げをやめた(しかし反対派だった。金の数は3週連続で減少した)。
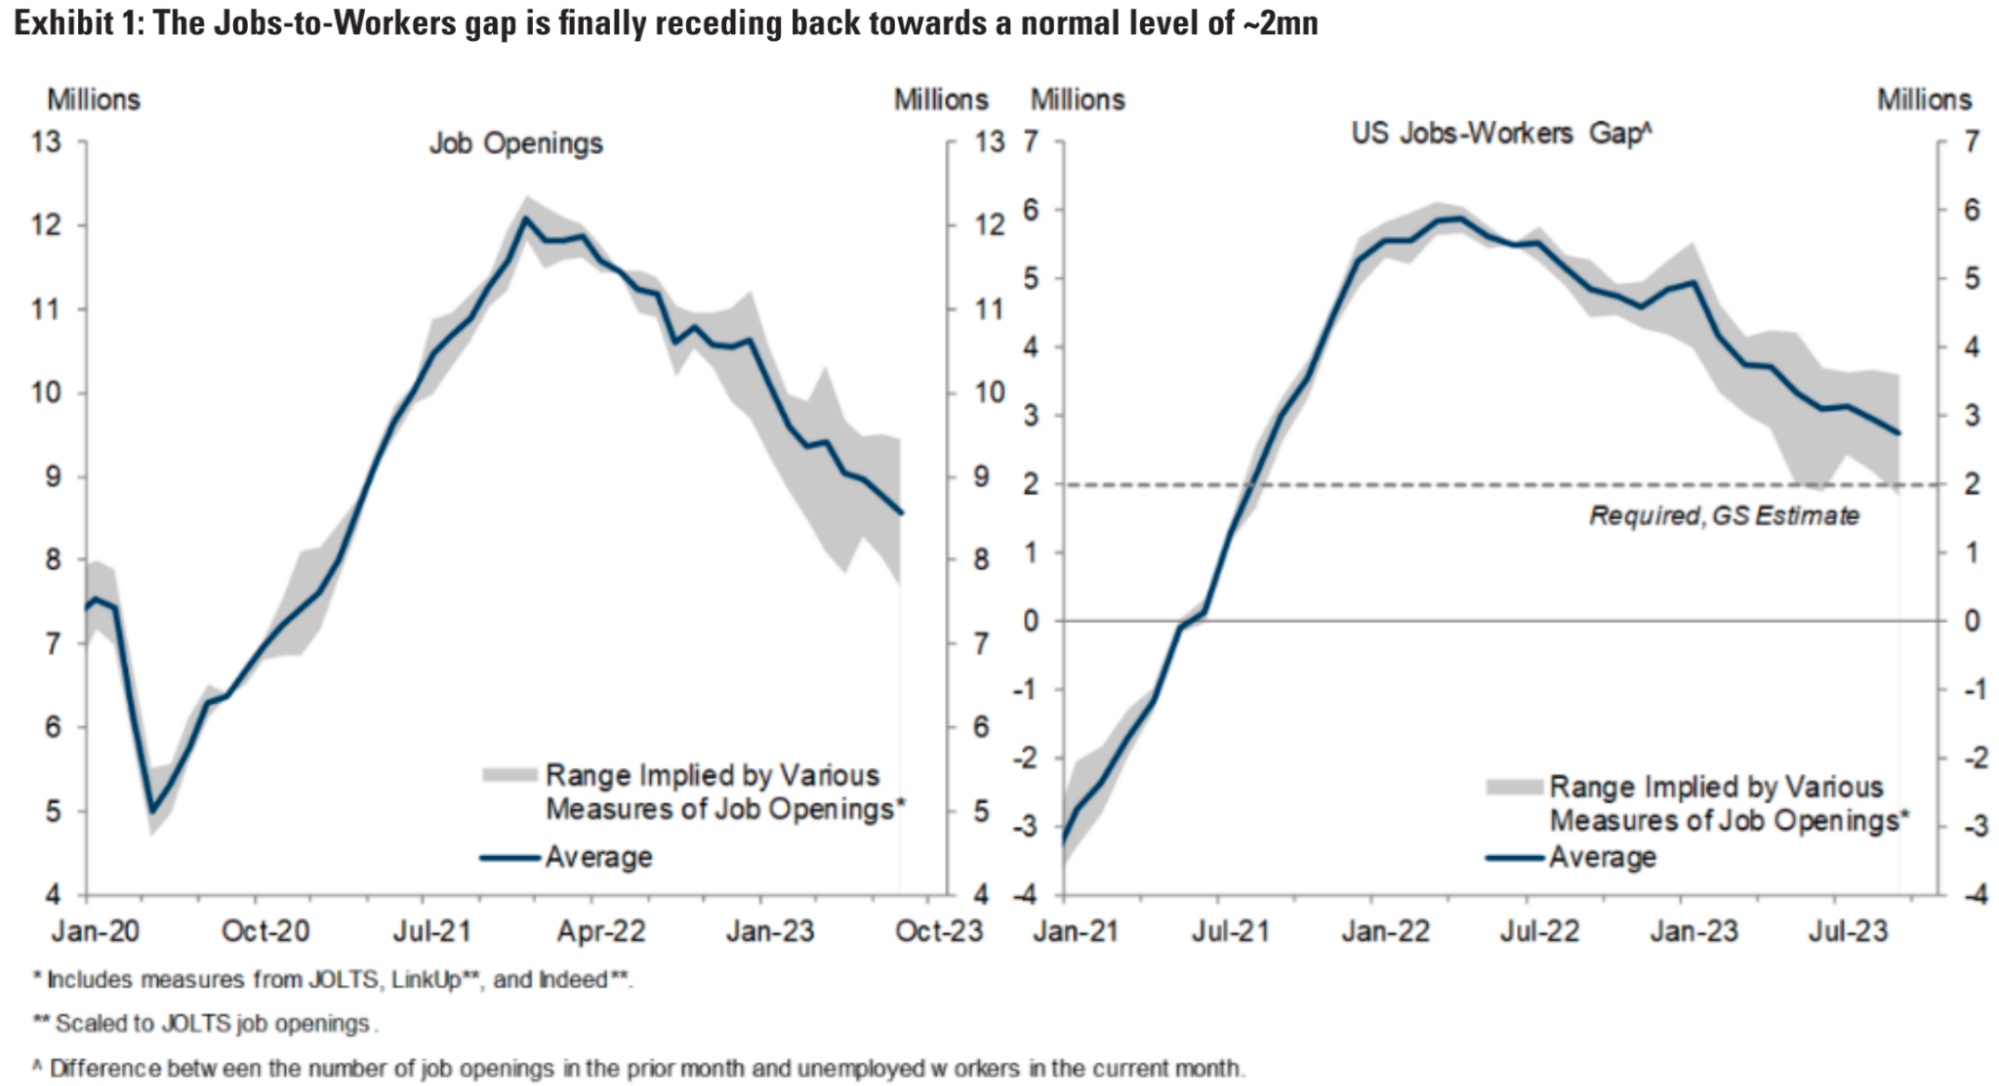
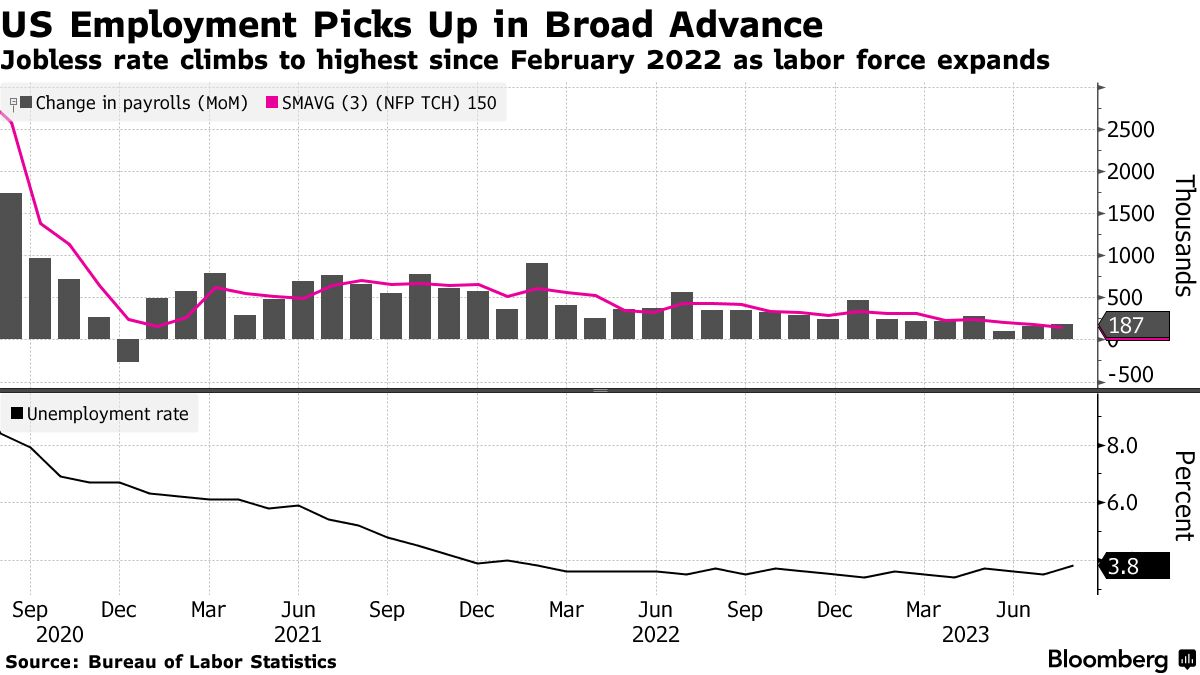
また、非農業部門の雇用者数が予想を上回っているにもかかわらず、失業率が依然として上昇しているのはなぜかと疑問に思う人も多いが、このような事態は今年に入って複数回発生しており、主な理由は雇用軍団の総規模が増加していることである(これも同様である)労働参加率、労働時間数ともに増加傾向にあり、賃金の伸び率は鈍化しているものの、労働時間の伸びを考慮すると、総所得の伸びは依然として高い水準を維持している。一定の水準にあるため、経済に悪影響を及ぼしているわけではない。
重要ではあるが影響が限定的なその他のデータは次のとおりです。
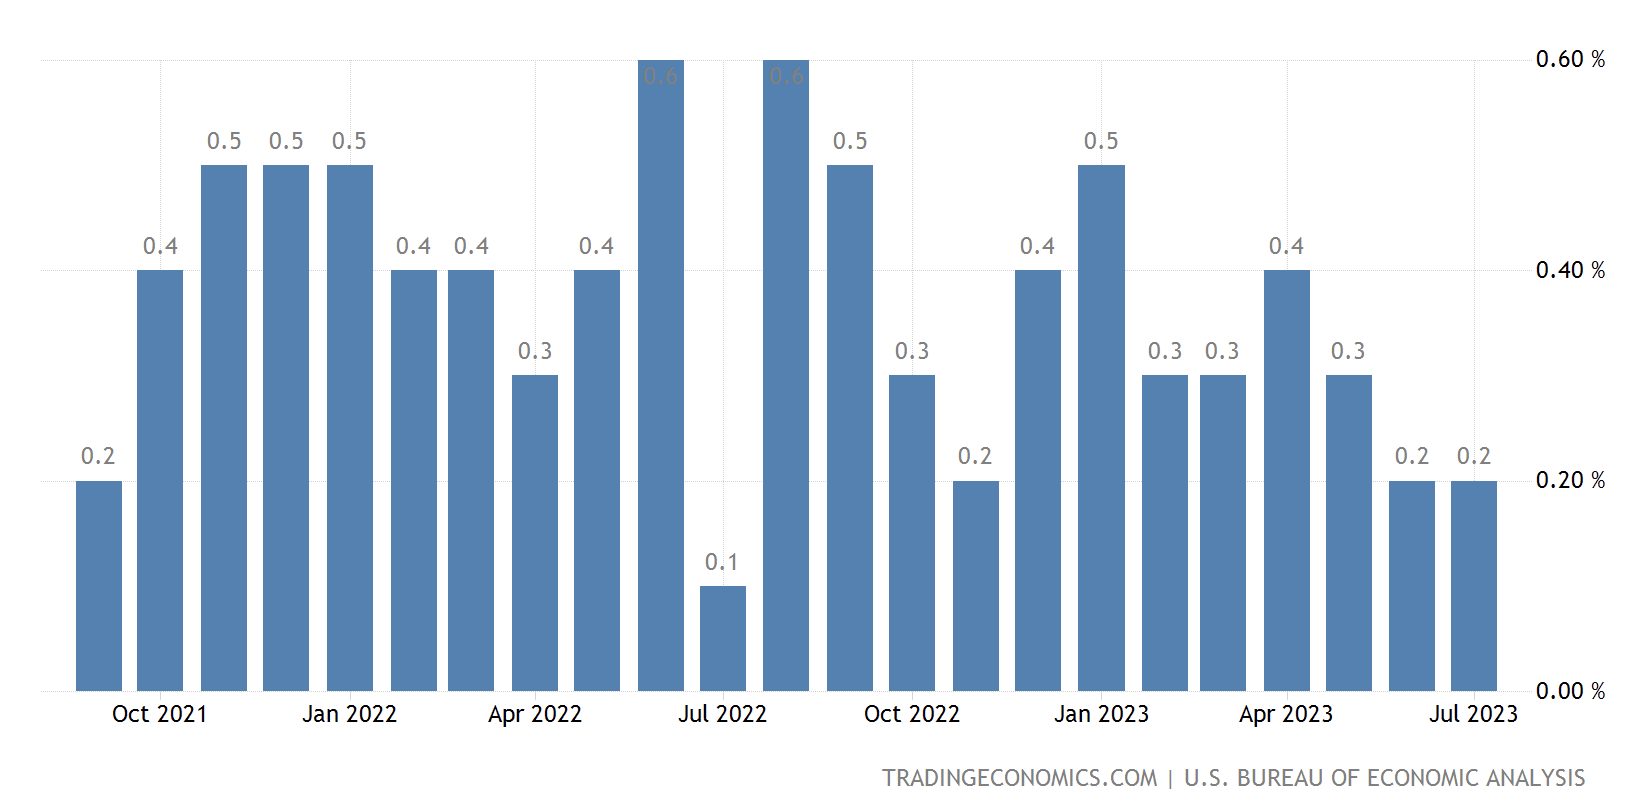
7月のコアPCE価格指数は前月比0.22%上昇と、ここ2年以上で最低の連続上昇率となった インフレ調整後の個人消費は前月比0.6%さらに増加したが、実際の可処分所得が消費者を支えている個人 貯蓄率は 3.5% に低下し、最近の支出ペースは今後数カ月間維持できない可能性があることを示唆しています。
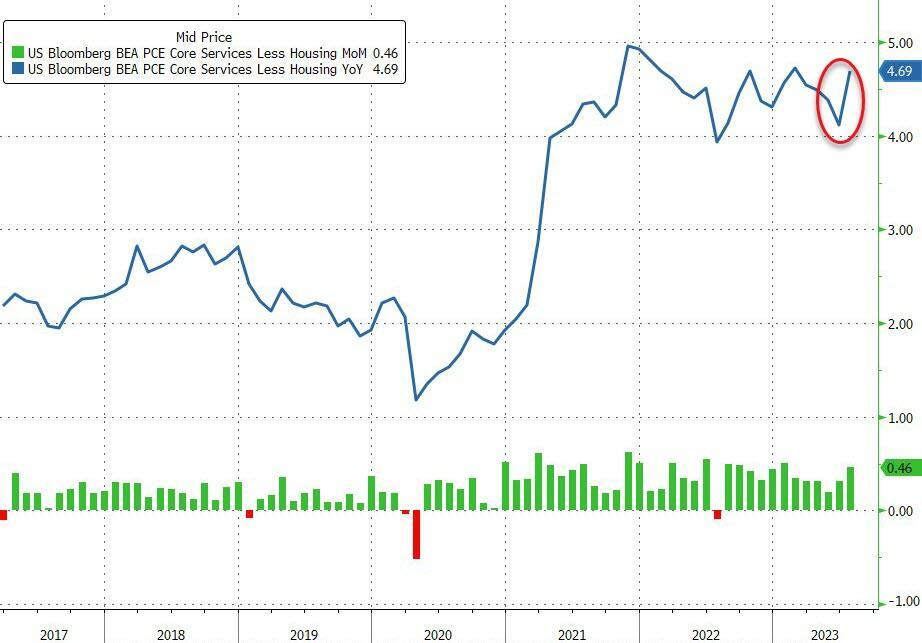
より注目を集めているのは、住宅を除くサービス産業のインフレに関するFRBの見解であり、対応するPCE価格指数は、サービス産業のインフレが依然として高水準にあることを示していることは注目に値します。
8月の米国製造業は改善しました。SP製造業PMI最終値は当初値47.0に対して47.9、ISM製造業PMIは予想47.0に対して47.6でした。製造業はしばらく縮小傾向にあったが、過去2カ月である程度の回復が見られた。しかし、自動車労働者のストライキが近づいているように見えるため、この捜査は今後数カ月で再び悪化すると思われる。
8月には世界の製造業PMIのほとんどが改善しましたが、PMIの水準は国によって大きく異なります。全体として、新興市場国の方が先進国よりも優れており、先進国の中でも北米と日本はヨーロッパよりも優れています。
強いドルと利回り
米ドルは8月を通じて力強く反発し、米ドル指数DXYは8月に約2.2%上昇し、パウエル議長がジャクソンホールで講演した8月25日に最高値を付けた後、8月最終週に反落して4週間の上昇に終止符を打った。米ドルの動向は市場金利の動向と相関性が高く、先週は2年債利回りが一時5.1%を超えて今年最高値に近かったが、2019年には25ベーシスポイント(bp)以上急落した。先物市場の価格変動に伴い、主に8月の労働市場データによるボラティリティーにより、9月利上げの可能性はほぼ完全に放棄されたことが確認された。 JOLTS主導)。
BRICS諸国は8月に会合を開き、金を裏付けとした通貨や貿易決済トークンについて話し合ったが、そこから実質的な成果は何もなかった。皮肉なことに、脱ドル化が広く議論されると同時に、ドルの比重はさらに高まっています。これは、為替レートの価格の強さだけでなく、7 月に史上最高の 46% を記録した SWIFT での使用によっても証明されています。ドルのシェアの上昇は主にユーロのシェアが犠牲となり、ユーロのシェアは過去最低の25%弱まで低下した。人民元のシェアは3%強だ。
米国長期国債利回りは金曜日遅くにV字型に上昇し、30年債利回りは過去3日間の損失をすべて取り戻した。この件に関して株式市場は平静を保っていましたが、金とビットコインはより大きな影響を受け、同じ期間にBTCは26,000から25,400に急落し、金は1950年から1936年にかけて下落しました。
この日のハト派的なデータを考慮すると、債券が売られた理由を説明するのは難しいが、この傾向は注目に値する。現在の長期と短期の逆転は依然として深刻であり、まだ多くの余地がある」長期と短期の債券金利には「双方向ラッシュ」が起きる。危機がなければ、短期的には長期的な下落が速ければ市場にとって良いことだが、長期的に上昇すれば市場にとって良いことになる。それが早ければ、市場は一定期間圧力にさらされることになる。
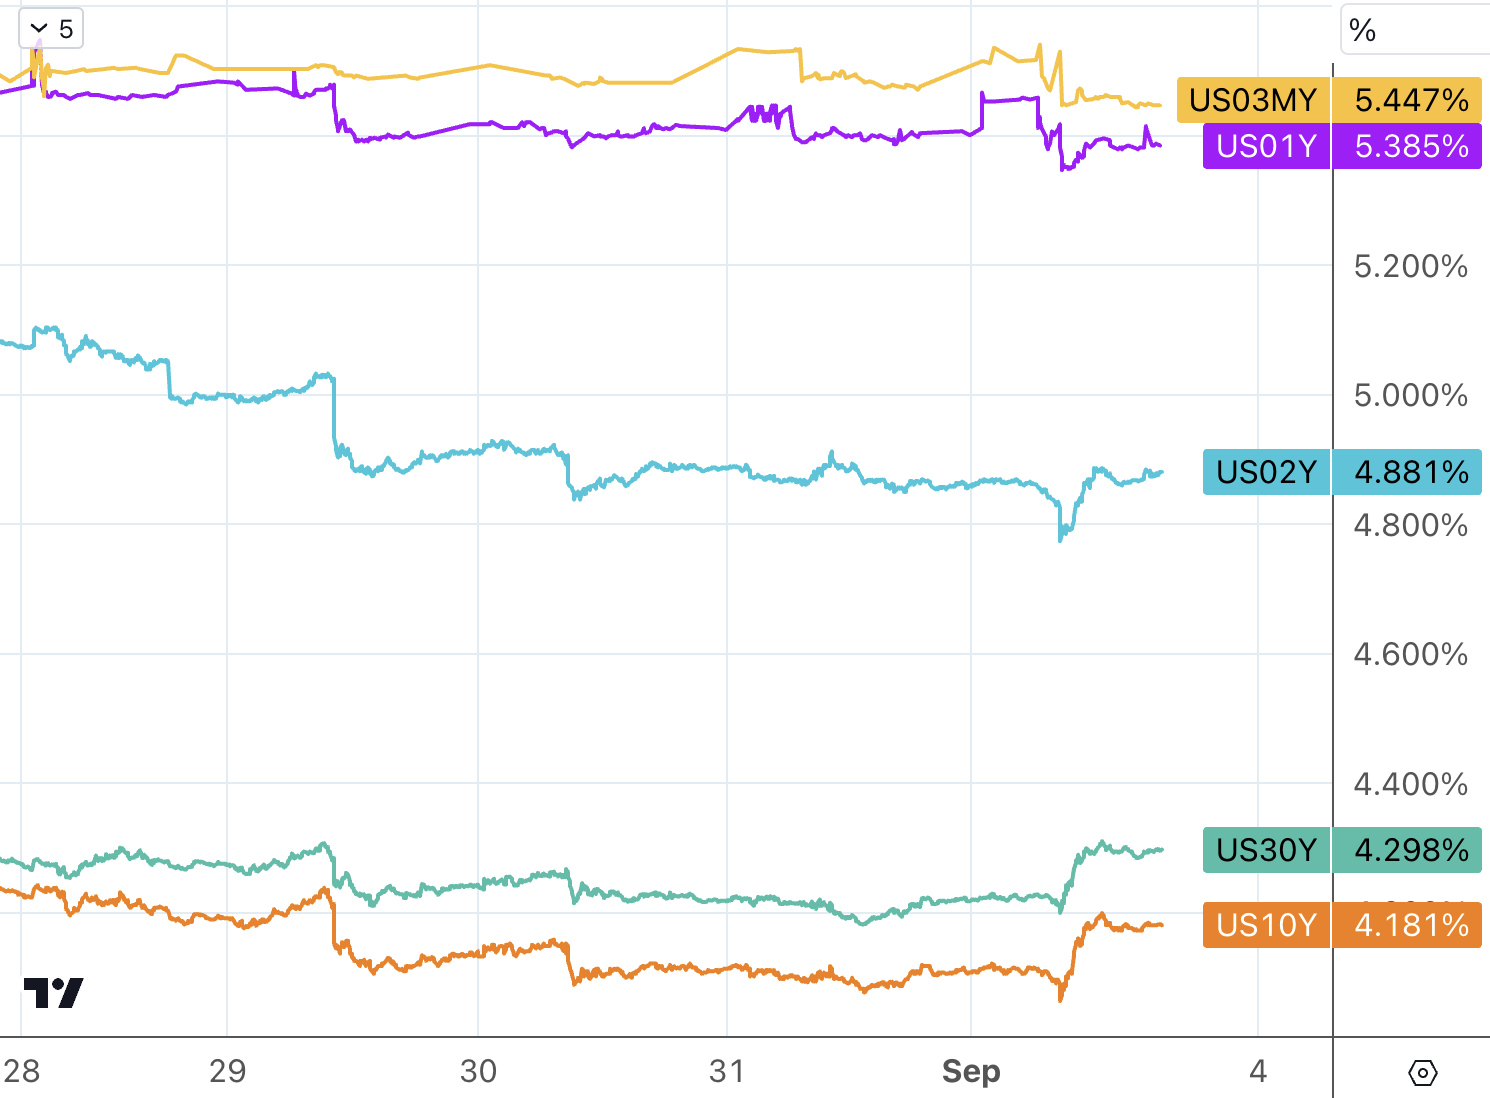
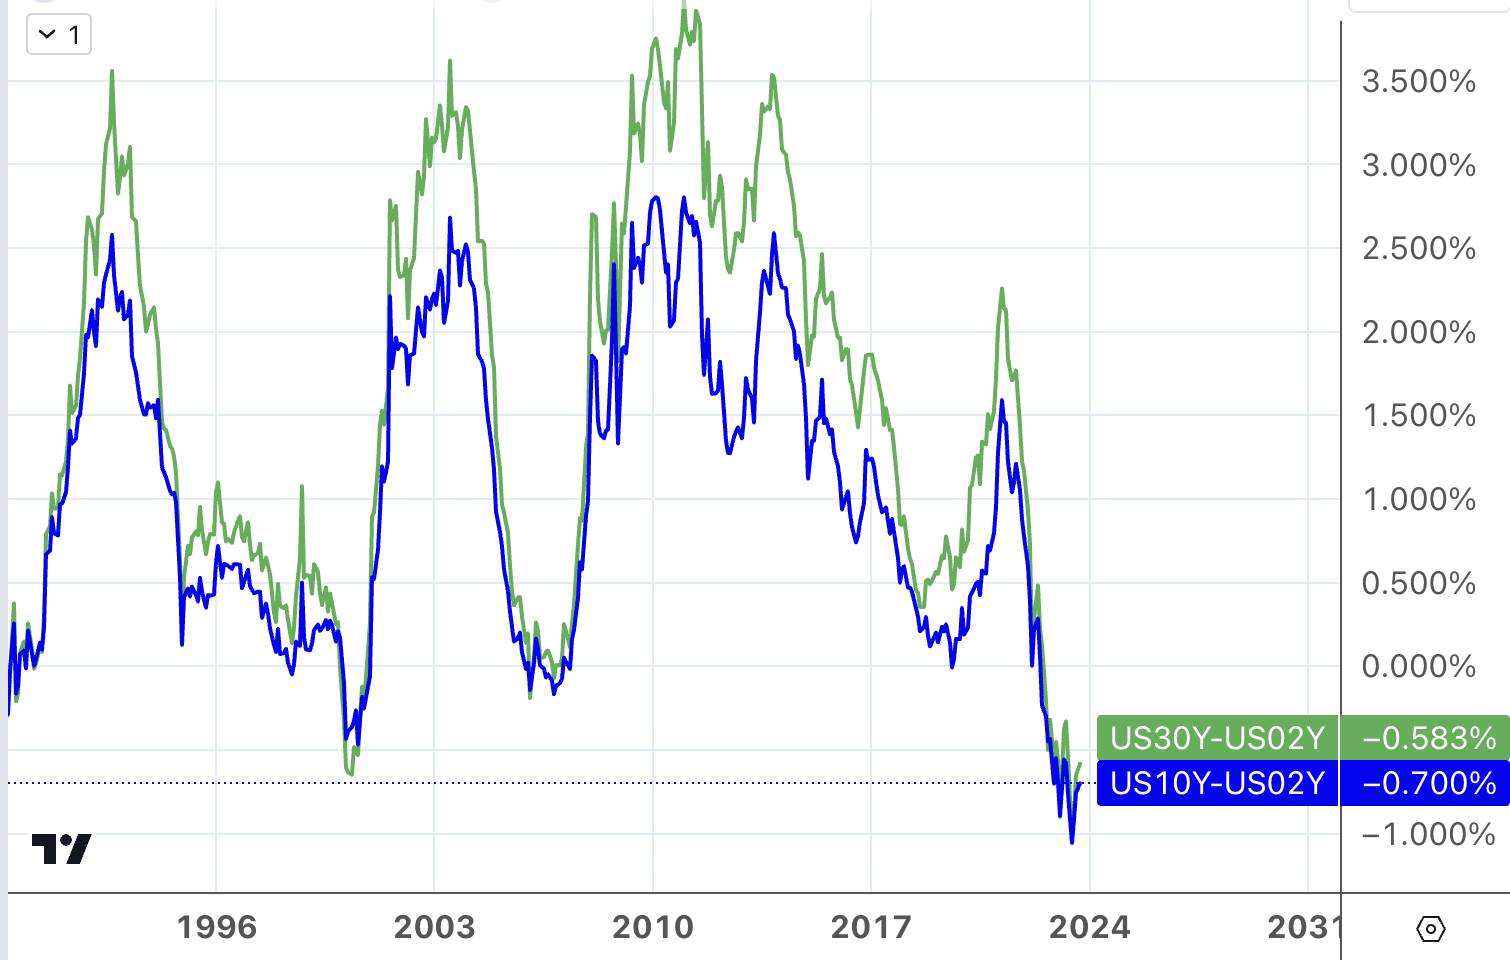
8月前半は長期債の影響でリスクフリー利回りが急上昇し、短期債利回りは22から28に追い上げたが、長期債は反落した。利回りの上昇、経済活動の予想以上の好調、供給の急増については、フィッチの米格付け引き下げが引き金となっている もちろん本質的には1年以上の積み上げではあるが、長期の反転-長期および短期債の利回りは不合理です。
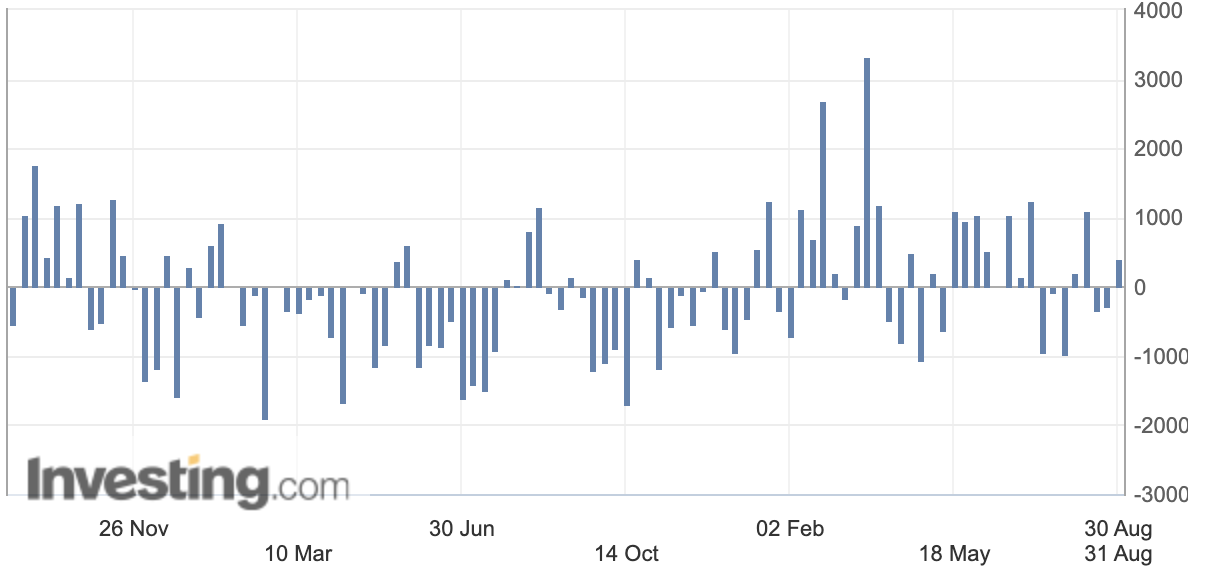
また、7月下旬に日本がイールドカーブコントロールを調整したことが、8月上旬の世界的な債券下落の原因になったと考えられている。しかし、財務省の週間ポートフォリオ流動性報告書は、日本の投資家が外債を購入していることを示した。実際、10年日本国債の利回り上限が0.25%から0.50%に倍増した12月以来、外国債券はほとんど買い越しとなっている。以下の図は、過去2年間の日本人投資家の週次外債ネットフローデータを示しています(単位:十億円)。
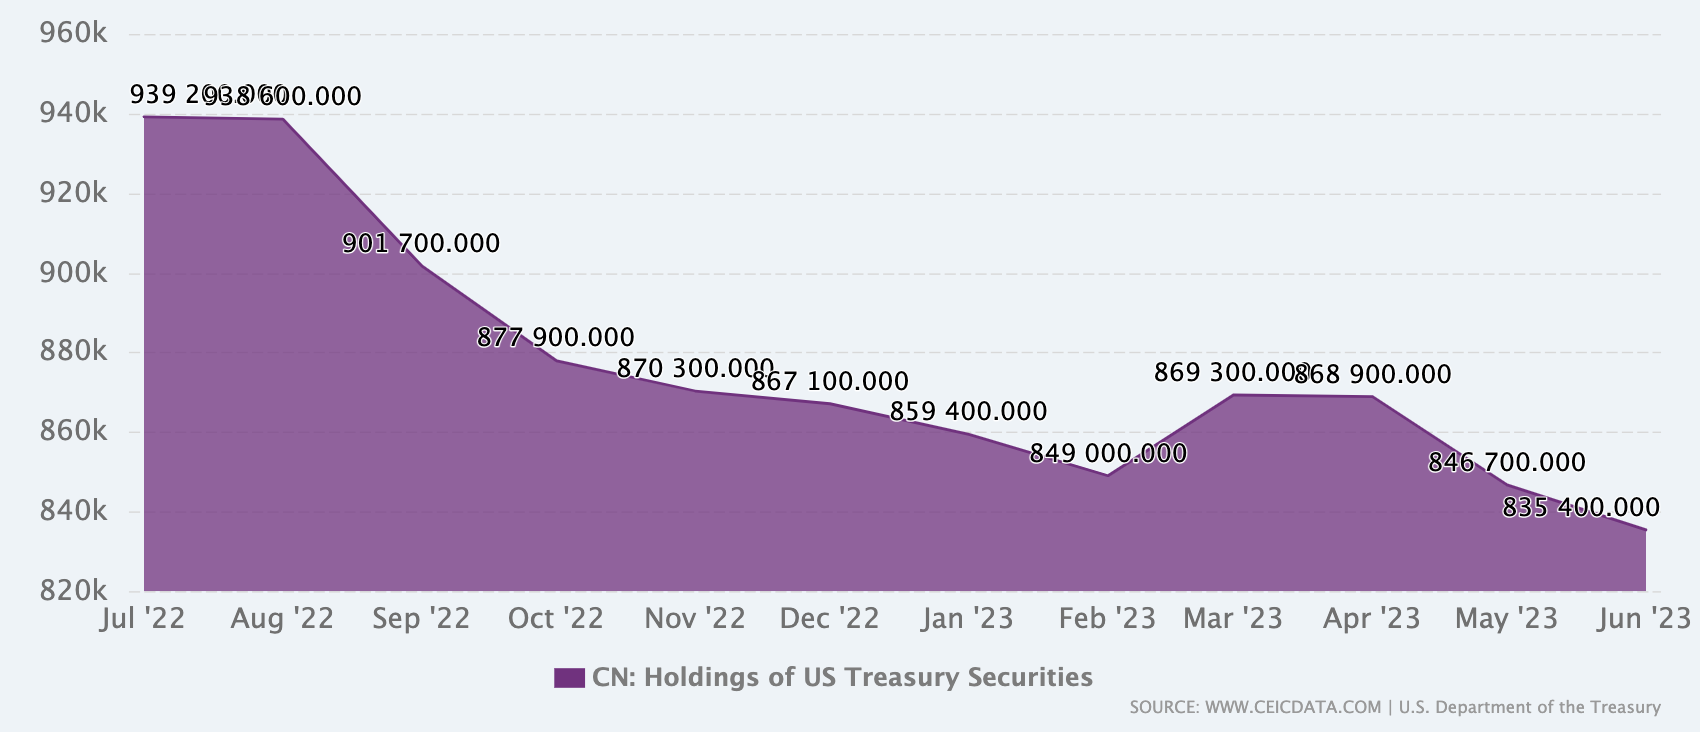
中国の外国為替市場への介入が米国債を圧迫しているとの噂もある。可能性はありますが、データの遅れにより 8 月に状況がどうなるかはまだ明らかではありません。
中国は安定する
中国の債務、特に不動産セクターに対する懸念は8月のマクロテーマの1つだったが、2008年以来初めて株式取引に対する印紙税引き下げや既存の住宅ローン金利の引き下げを受け、為替レートや株式市場の動向から判断すると、パニック的な売り心理は一時的に落ち着いたようで、中国のコンセプト株に代表されるナスダック中国金龍指数は週間で7.4%上昇した。ハンセン指数は名目ベースで1.9%上昇し、CSI300指数は3%下落したが、これは主に月曜日に急騰して始まり、実際には前週金曜日の終値比で2.2%上昇したことによる。人民元は先週、基準値の7.3を下回る狭いレンジ内で変動した。
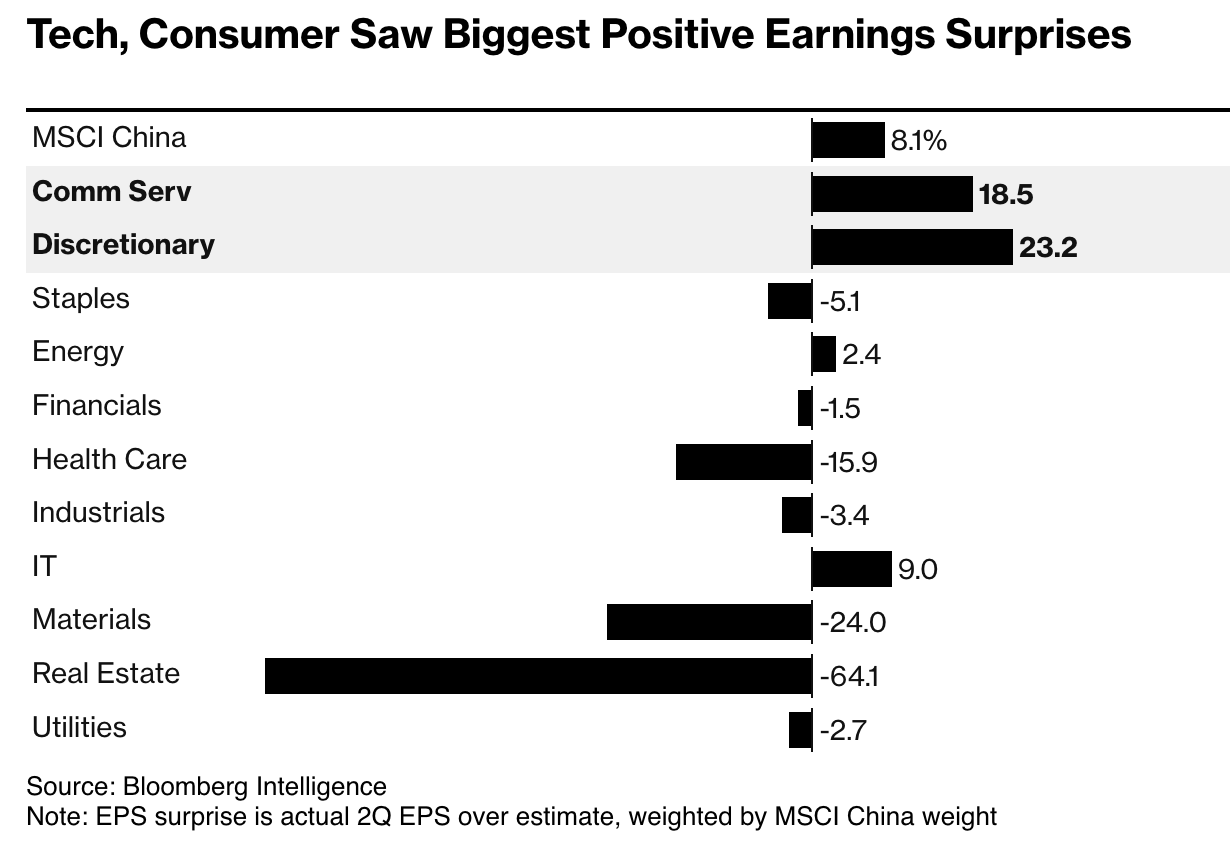
7月に底を打った不動産セクターに加え、中国のテクノロジー株と消費者株も決算シーズンに好調で、ある程度の回復力を示した。
アリババや拼多多などの電子商取引企業は、コロナウイルスによる制限が解除された後、消費者からの鬱積した需要にうまく応え、総じて予想を上回る業績を報告している。食品、旅行、映画への巨額支出は、最近の一連の政府による市場刺激策を受けて、基礎的な需要が勢いを増し、中国株の初期回復を支援する可能性があるという楽観的な見方を後押しした。
さらに、先週の財新8月製造業PMIは予想外に6カ月ぶりの高水準に上昇し、拡大レンジに戻り、ほぼ終わりに近づいている。また、建設業界の改善は明らかであり、市場分析によれば、最近、地方自治体特別債や政府融資プラットフォーム債の発行が加速しており、それに伴って公共施設への投資も増加している。
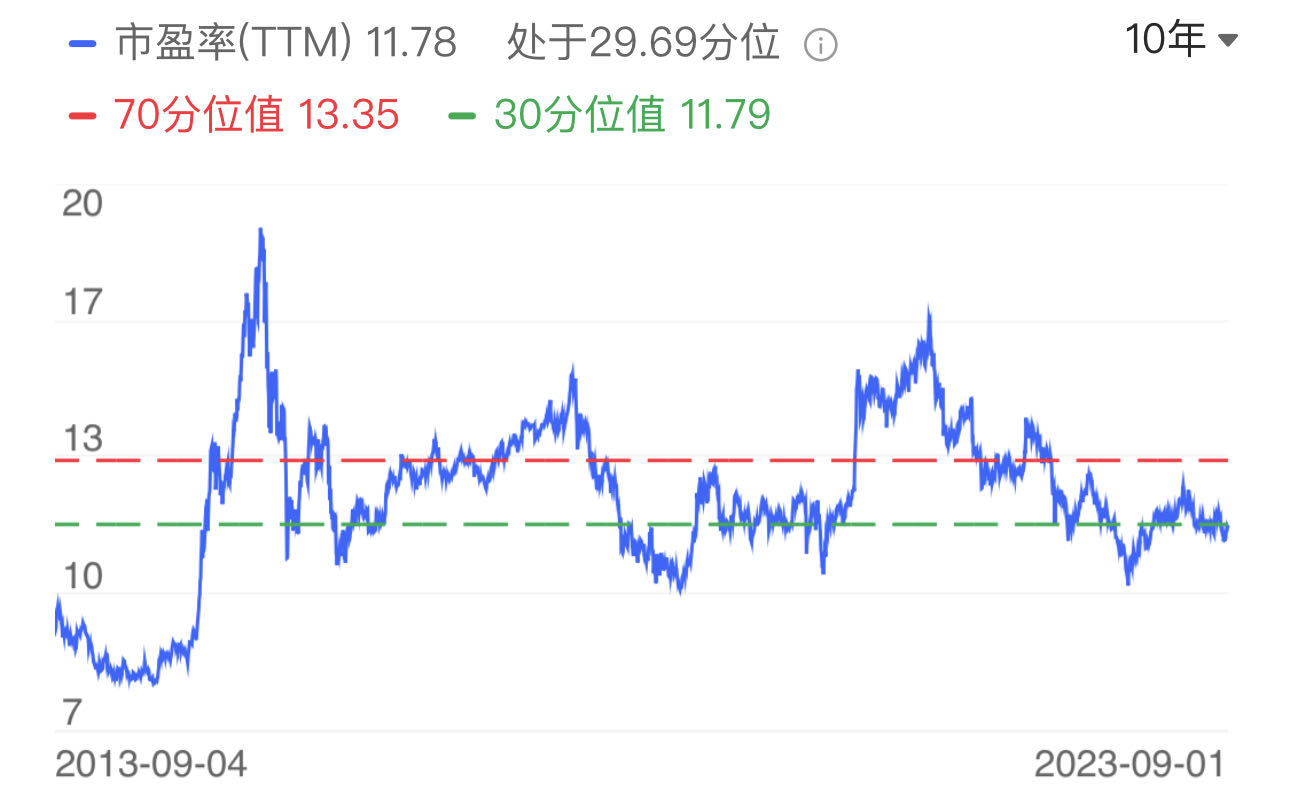
現在、上海・深セン300指数の株価収益率は11.8倍で、過去10年間のレンジの29.7パーセンタイルにあり、バリュエーションは低い。
ジーナ・ライモンド米商務長官は先週、中国当局者らと会談した。今夏中国を訪問した4人目の米国高官となる同氏は、今回の訪問がオープンなコミュニケーションチャンネルの確立に役立つと述べた。同氏は、米国は中国経済からの切り離しや中国経済の妨害を求めていない、と主張する一方で、輸出規制は国家安全保障のためであるとも強調した。一般的に言えば、双方とも一定の譲歩と善意を示しており、これは慎重な楽観主義の結果である。
グレースケールの勝ち、負け
グレイスケールは、グレイスケール・ビットコイン・トラストをビットコイン上場投資信託(ETF)に転換するというグレイスケールの要請の拒否を取り消さなければならないという連邦裁判所の判決を勝ち取った。SECは同社の商品が詐欺を防止し投資家を保護するための要件を満たしていないと主張した後、 。
このニュースを受けて、グレイスケール・ビットコイン・トラストの株価は19%上昇し、コインベースの株価は15%上昇した。しかし、私たちは当時、SECが再度上訴し、他の理由で拒否する可能性があるため、そのような利益は十分に実質的ではないとコメントしました。
案の定、木曜日にSECがブラックロックとフィデリティを含むすべての申請者に対するスポットビットコインETFの決定を遅らせたとき、BTCとETHは急落し、週初めの上昇分をすべて放棄した(ただし、この2つが密接であるとは考えていない)グレイスケールの ETF 転換は他のファンド会社の新商品発売と同じではないため、これに関連しています)。
遅れにもかかわらず、スポットビットコインETFの承認は「避けられない」と元SEC委員長は語る。
その後、ビットワイズはビットコインとイーサリアムの時価総額加重戦略ETFの申請を取り下げる要請を提出したが、これは驚くべき動きだった。この申請はもともと8月3日にSECに提出されたもので、ビットワイズの撤退によりスポットETFの将来に若干の不確実性が加わった。
しかし、先週の米国株式市場の楽観的な見方の恩恵を受けて、GBTC は今週を通じて依然として 6% の上昇、ETHE+ 2.4%、COIN+ 4.6% を記録しました。これは、暗号化されたスポット市場のパフォーマンスよりもはるかに優れており、投資が効果的であることを示しています。このような米国株の暗号化関連資産では、より優れたリスクリワード比率が得られる可能性があります。
先週の市場は、ブラックロックが予想外にSECにBTCスポットファンドを申請し、ビットコイン価格が約25,000ドルだった6月中旬の市場のミニリプレイだった。その後数週間で価格は20%以上上昇したが、待機期間が延長され、市場金利が上昇するにつれて仮想通貨への全体的な関心が薄れ、8月中旬には価格が下落した。
次の注目日:先週の遅れを経て、SECは発行体に再度返答するまでに45日の期限があり、投資家は10月中旬までSECからの返答を得る必要があるが、それでも希望はないだろう。
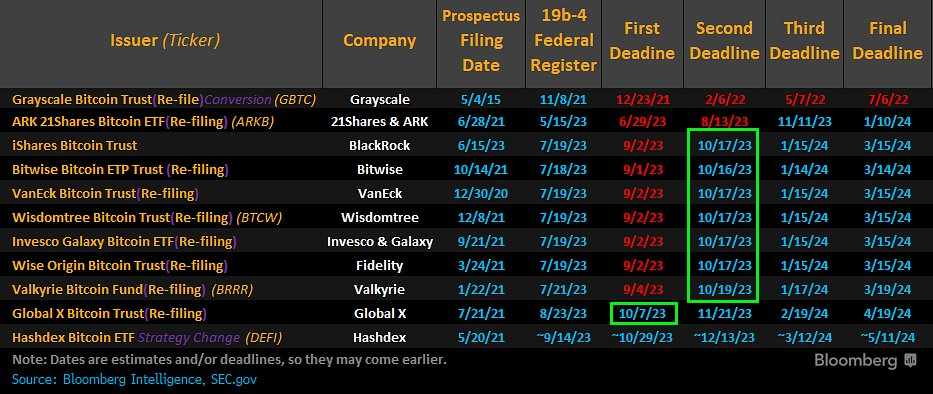
ボラティリティ・シェアズ、ビットワイズ、ラウンドヒル、プロシェアーズなど十数社がETFの立ち上げを申請しており、事情に詳しい関係者によると、規制当局がこれらの商品を阻止する可能性は低いという。
資金の流れとポジションの変化
先週、投資家はテクノロジー業界だけでなく、特に米国や新興市場の株式ファンドに再び注目し、主観的な投資家がポジションを増やし、システマティックな戦略的ファンドがポジションを減らした。
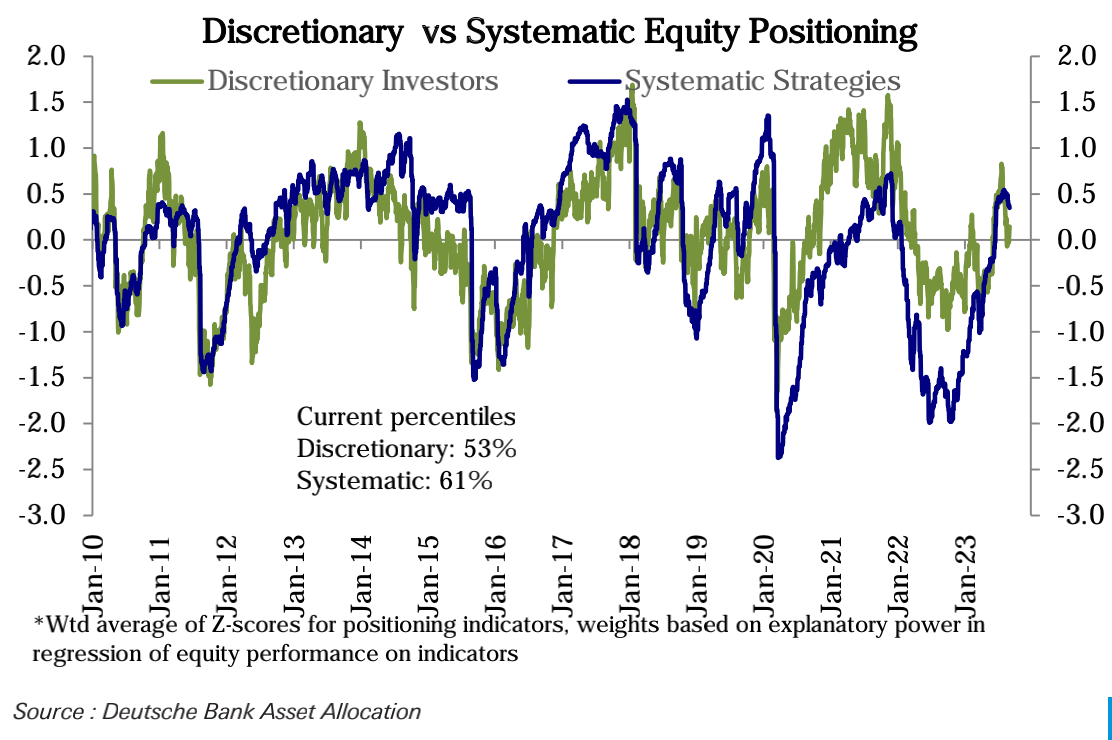
ドイツ銀行の統計によると、7月末以来、米国株式市場における投資家の主観的ポジションは最近急激に低下し、中立をわずかに下回っていましたが、先週わずかに反発して中立を上回る水準に戻り、現在は53パーセンタイルとなっています。歴史。体系的な戦略的地位は、6 月中旬以来増加し続けていましたが、過去 2 週間で減少し、現在は歴史上 61 パーセンタイルにあります。
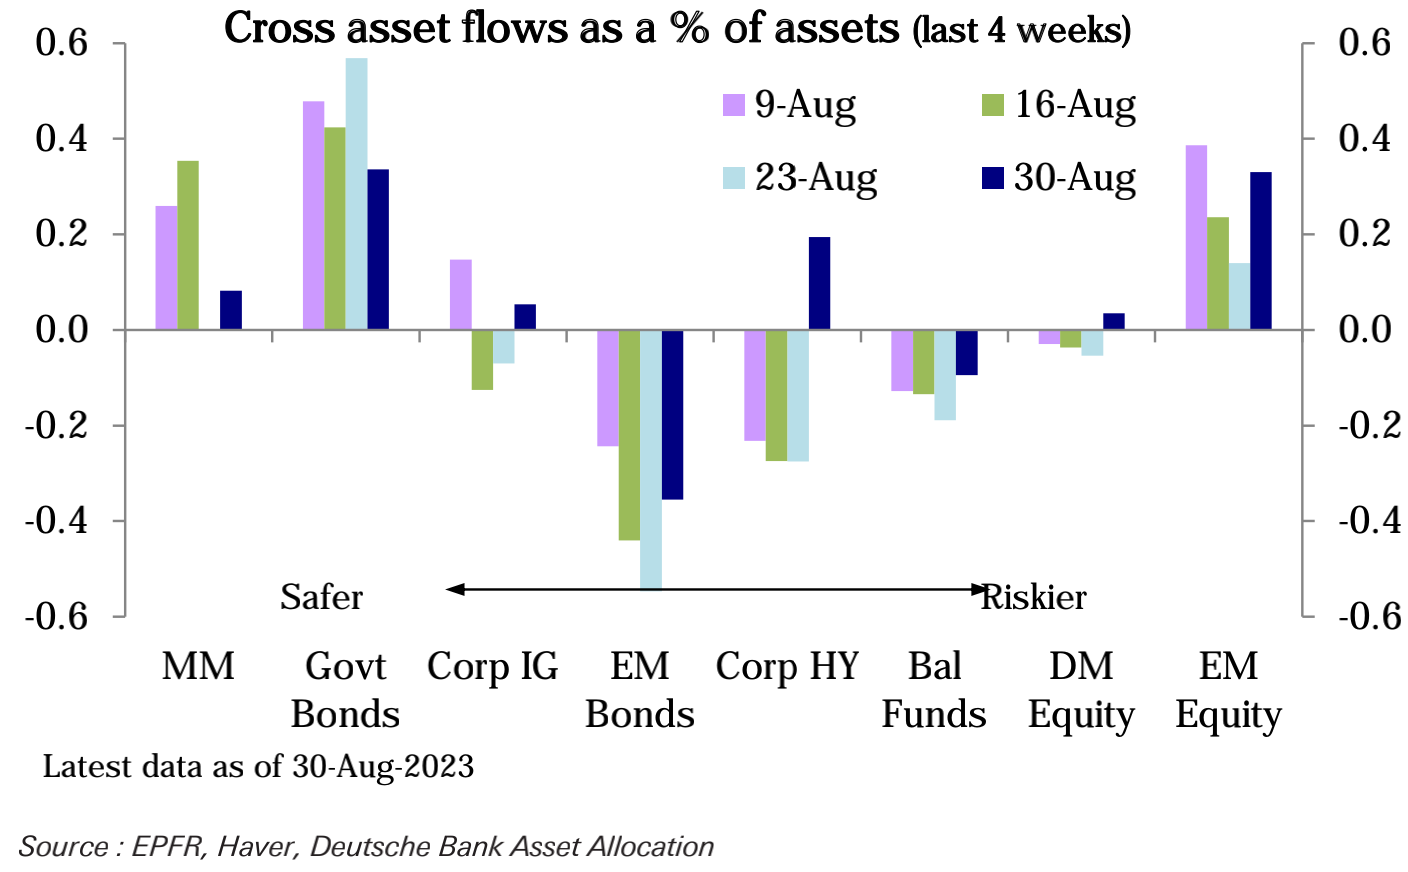
株式ファンドへの純流入額は5週間で最大となる+103億ドルとなり、米国が+45億ドル、新興国市場が+49億ドルを牽引した。債券ファンド +17 億ドルは、前の 2 週間に比べて純流入がわずかに増加しました。マネーマーケットファンドへの純流入額は65億ドルで、米国からの純流入額は107億ドル、欧州からの純流出額は45億ドルでした。
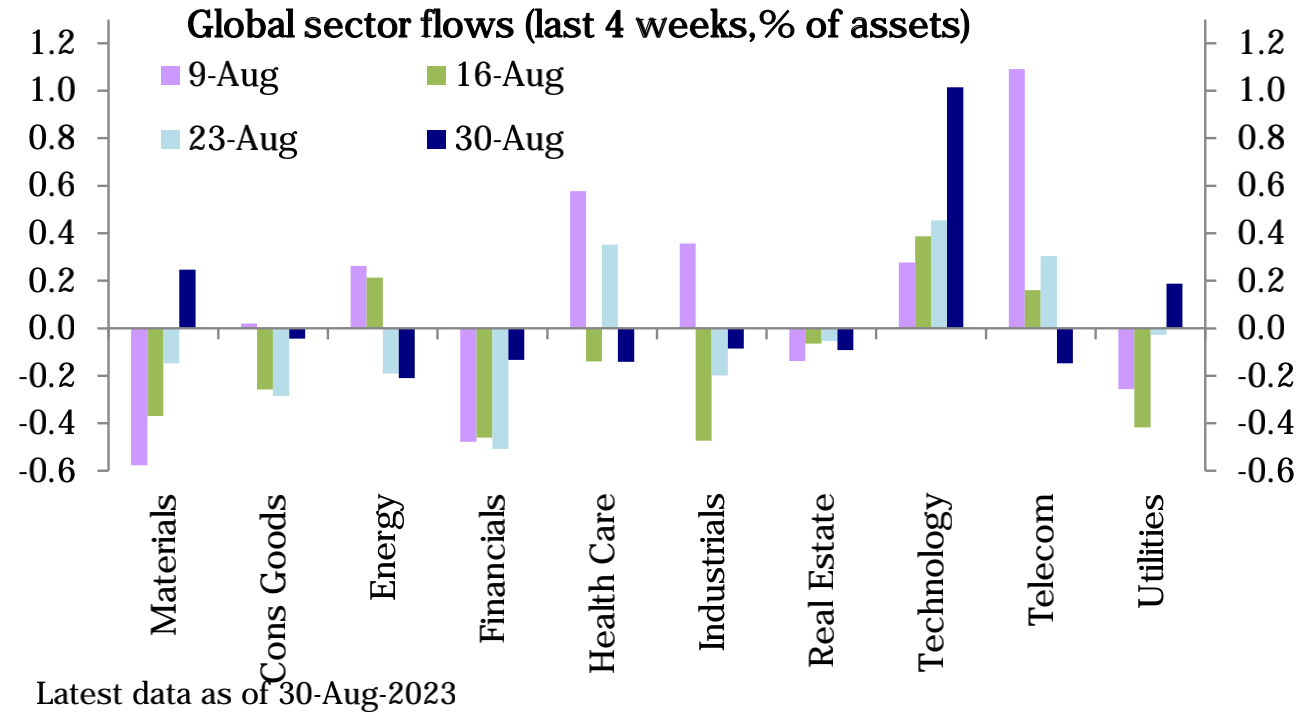
原油価格が上昇しているにもかかわらず、株式ファンドへの最大の流入はテクノロジーセクターであり、最大の流出はエネルギーセクターでした。
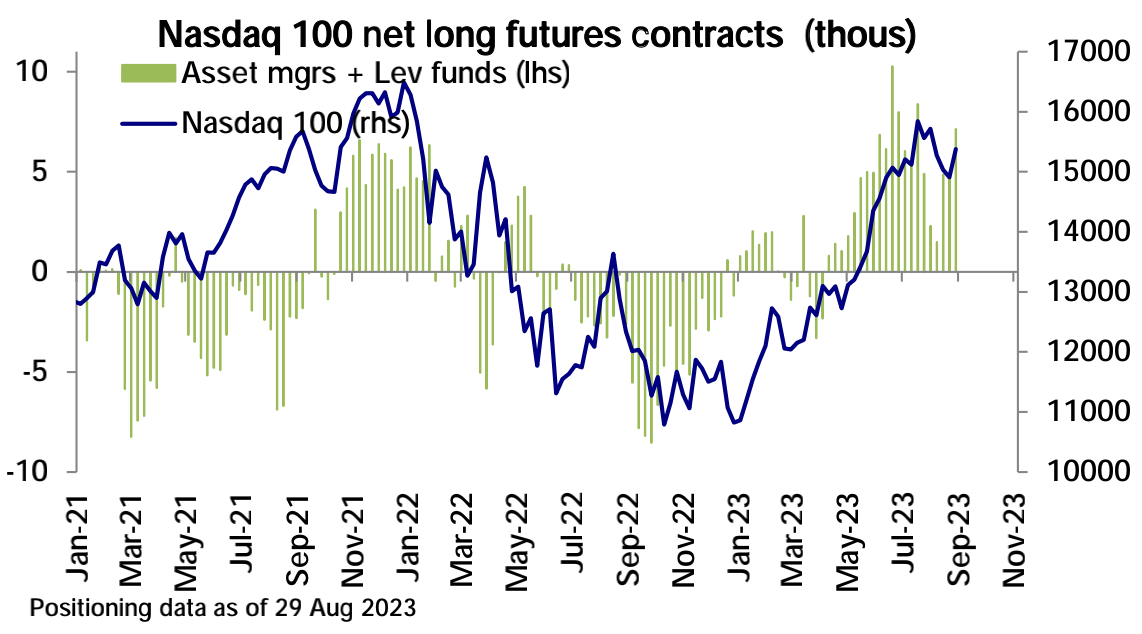
CFTCのデータによると、先週の米国株全体の買い越しポジションは横ばいで、主にSP500の買い越しポジションの減少がナスダック100の買い越しポジションの増加によって相殺され、ラッセル2000の買い越しポジションが増加したためである。 DJIAも減少しました。米国外では、新興国市場に対する投資家の警戒感を反映して、新興国市場のロングポジションが縮小したと考えられる。
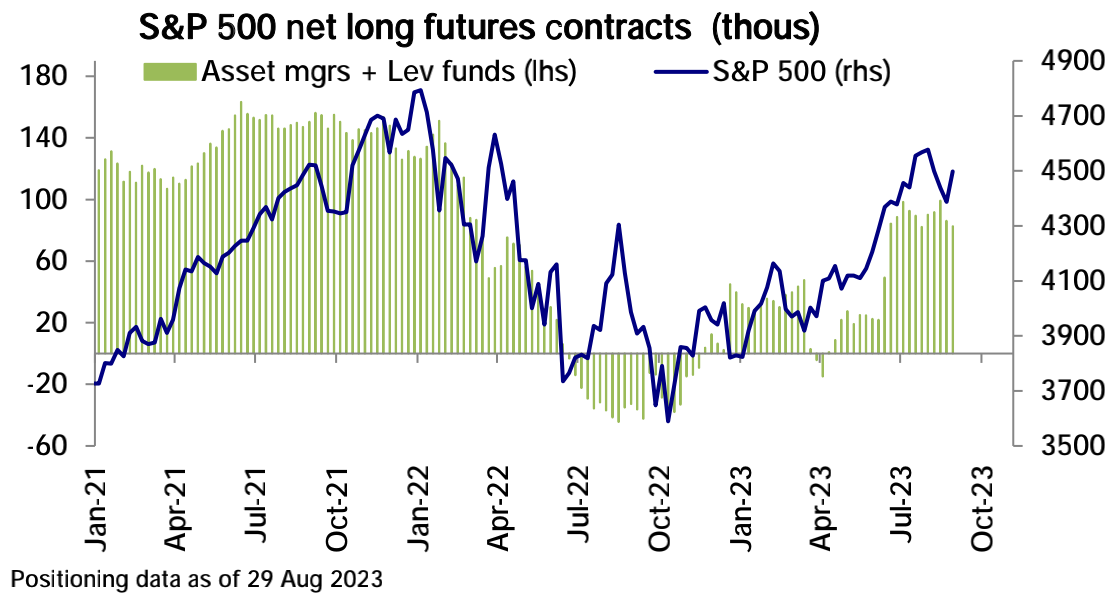
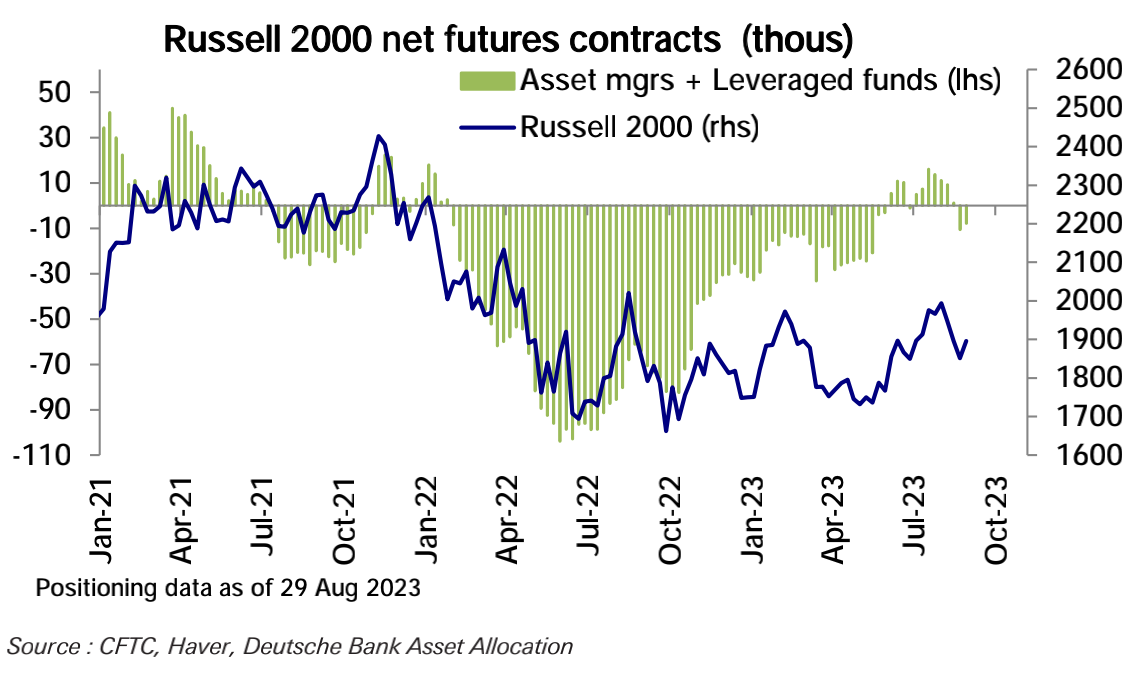
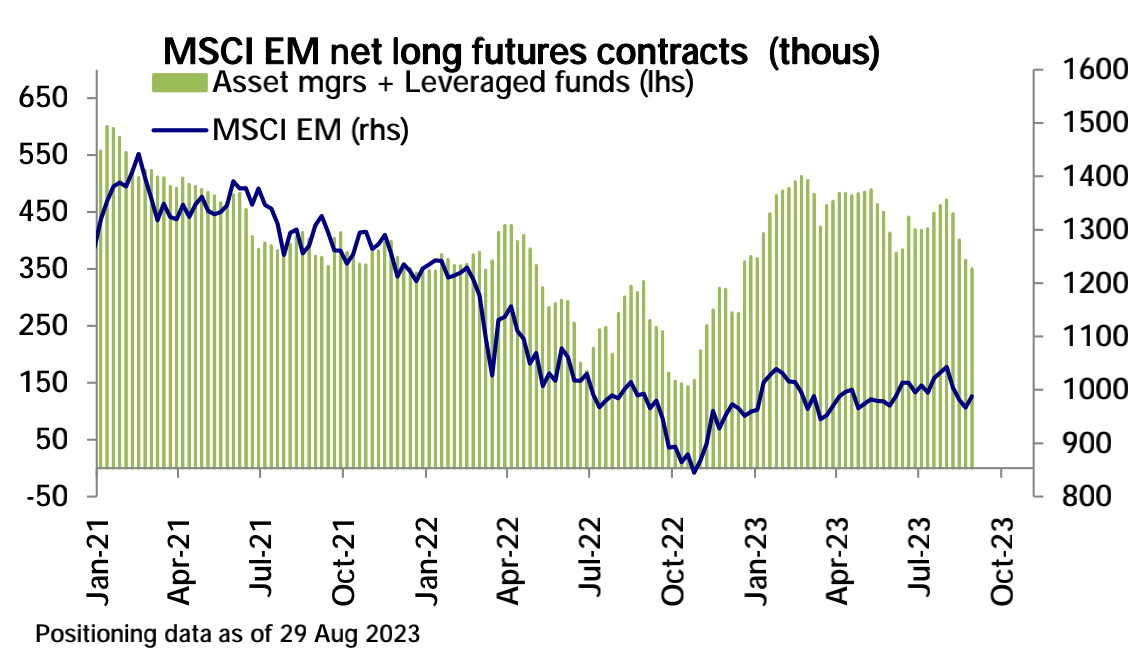
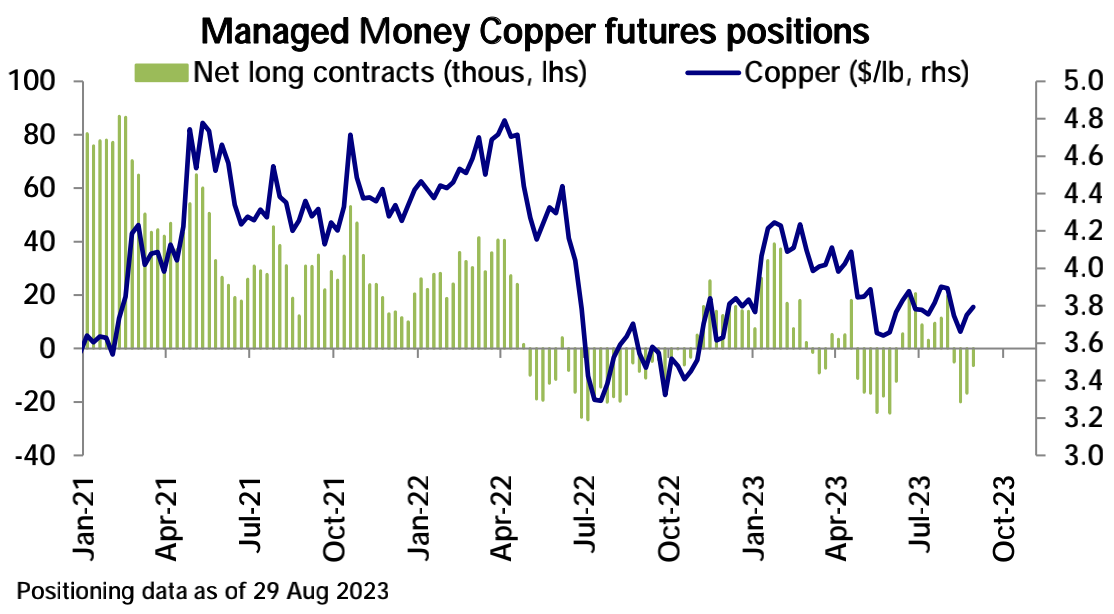
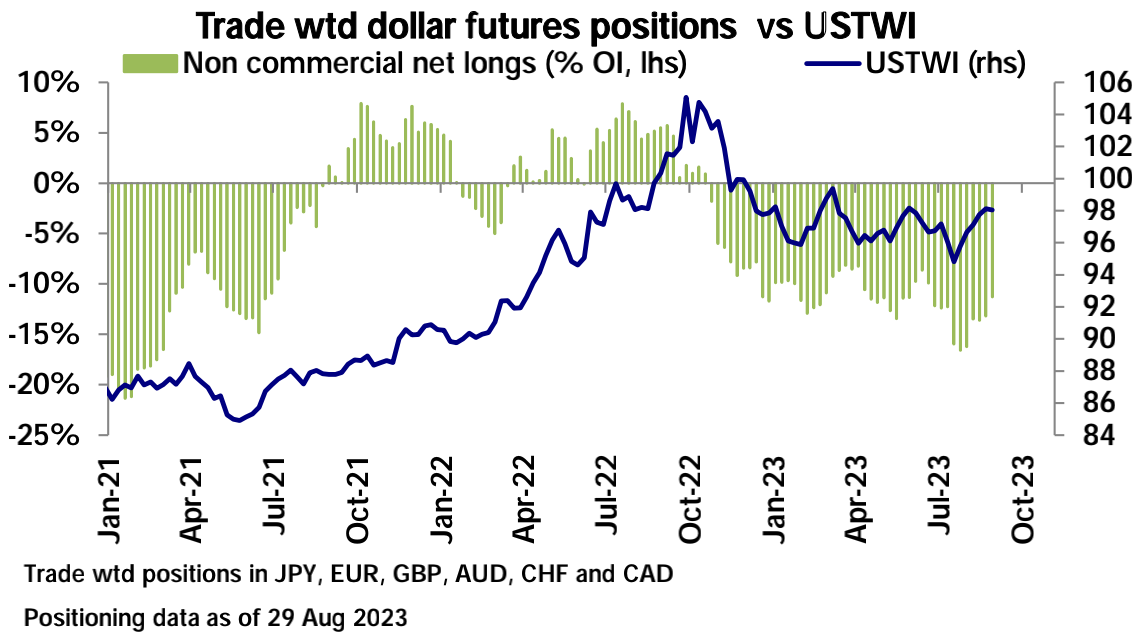
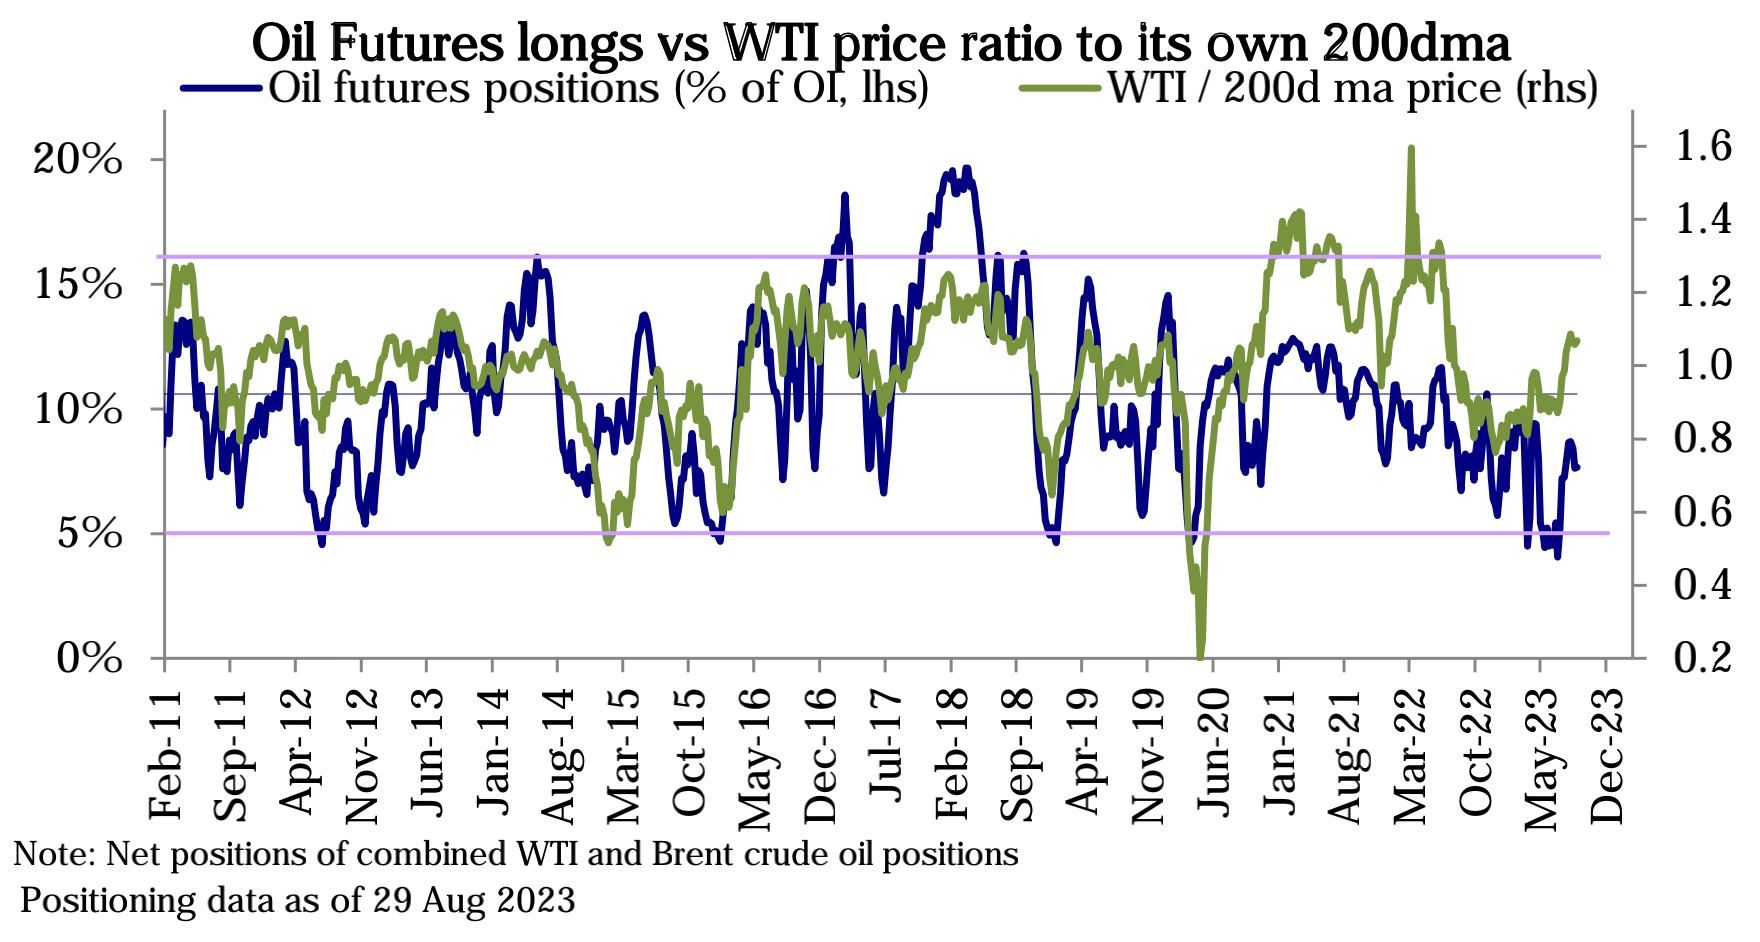
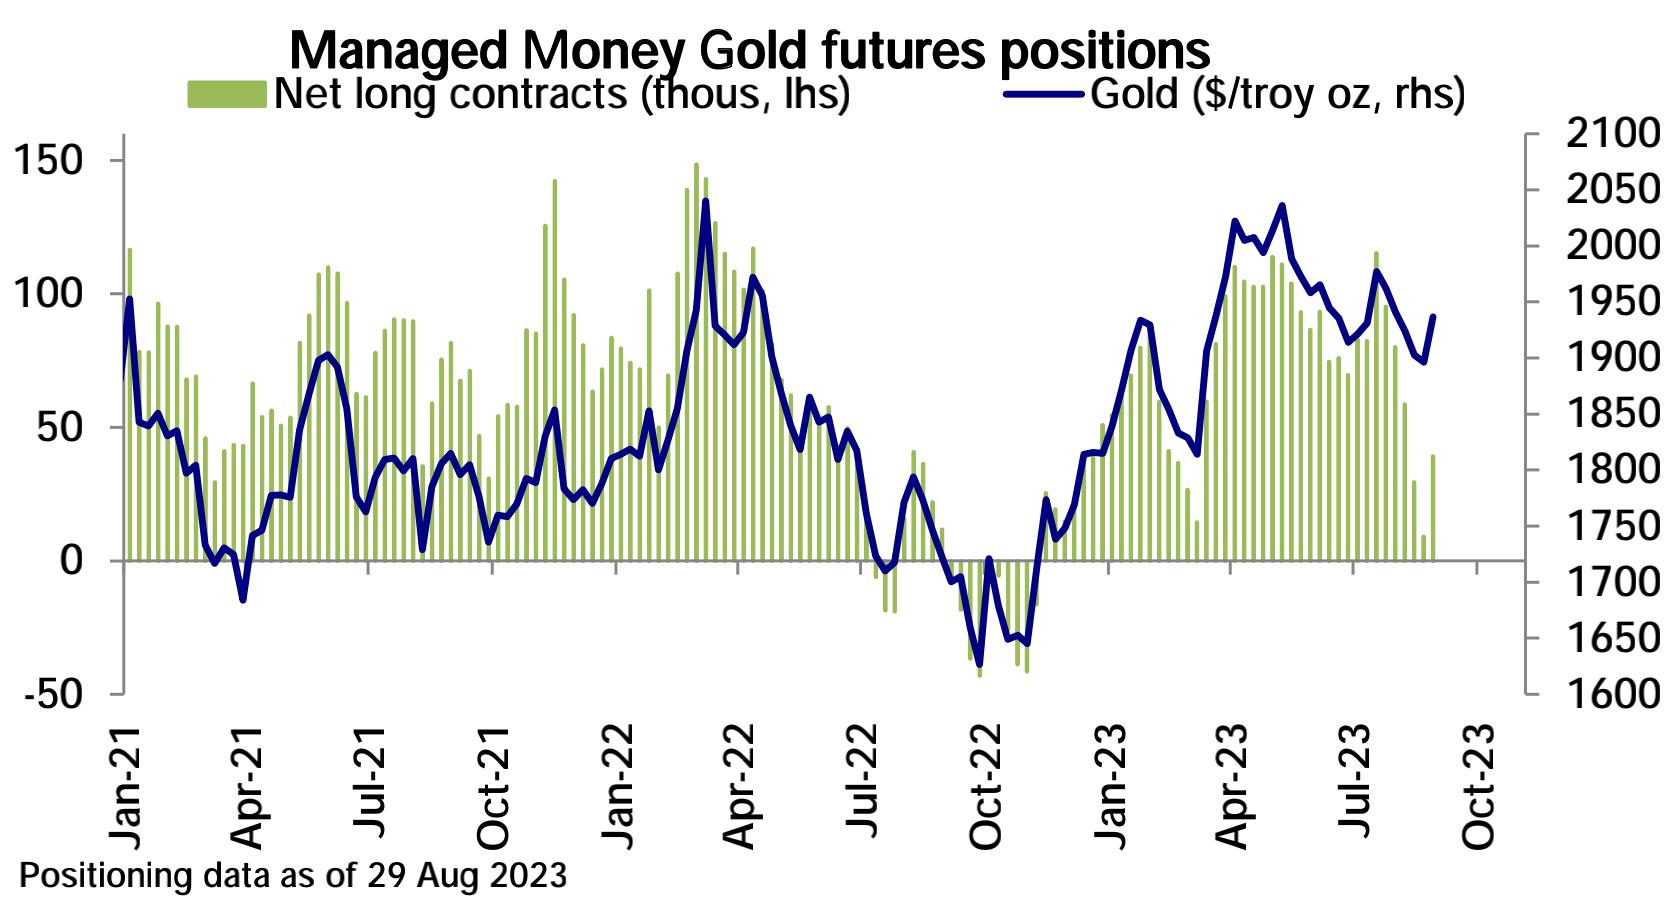
外国為替市場では米ドルの買い越しポジションが減少しており、これは投資家が米ドルに対してより強気になったことを意味している可能性がある。商品市場では、石油のネットロングは横ばいで、金と銀のネットロングは増加しましたが、銅のネットショートは減少しました。
投資家心理指標
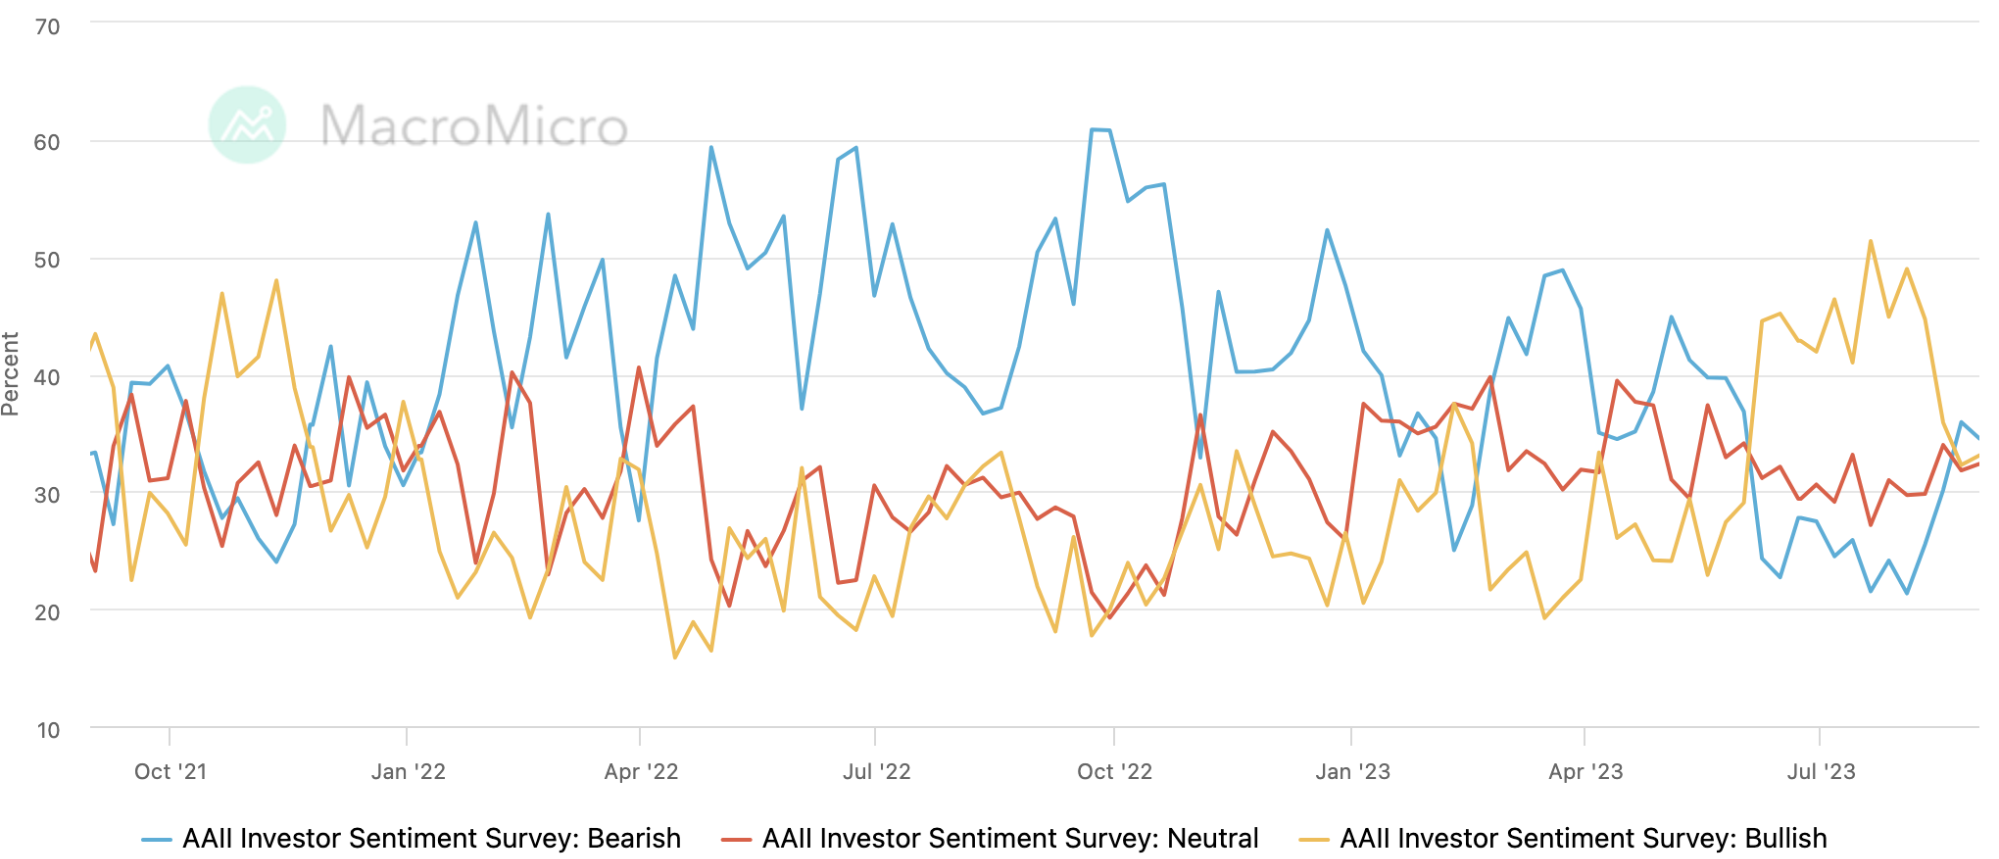
先週の AAII 投資家調査のロングショートの結果は大きく変化せず、センチメントは若干楽観的になりました。
CNN の恐怖と貪欲指数は 48 から 56 にプラス領域に戻りました。
ステーブルコインの流れ
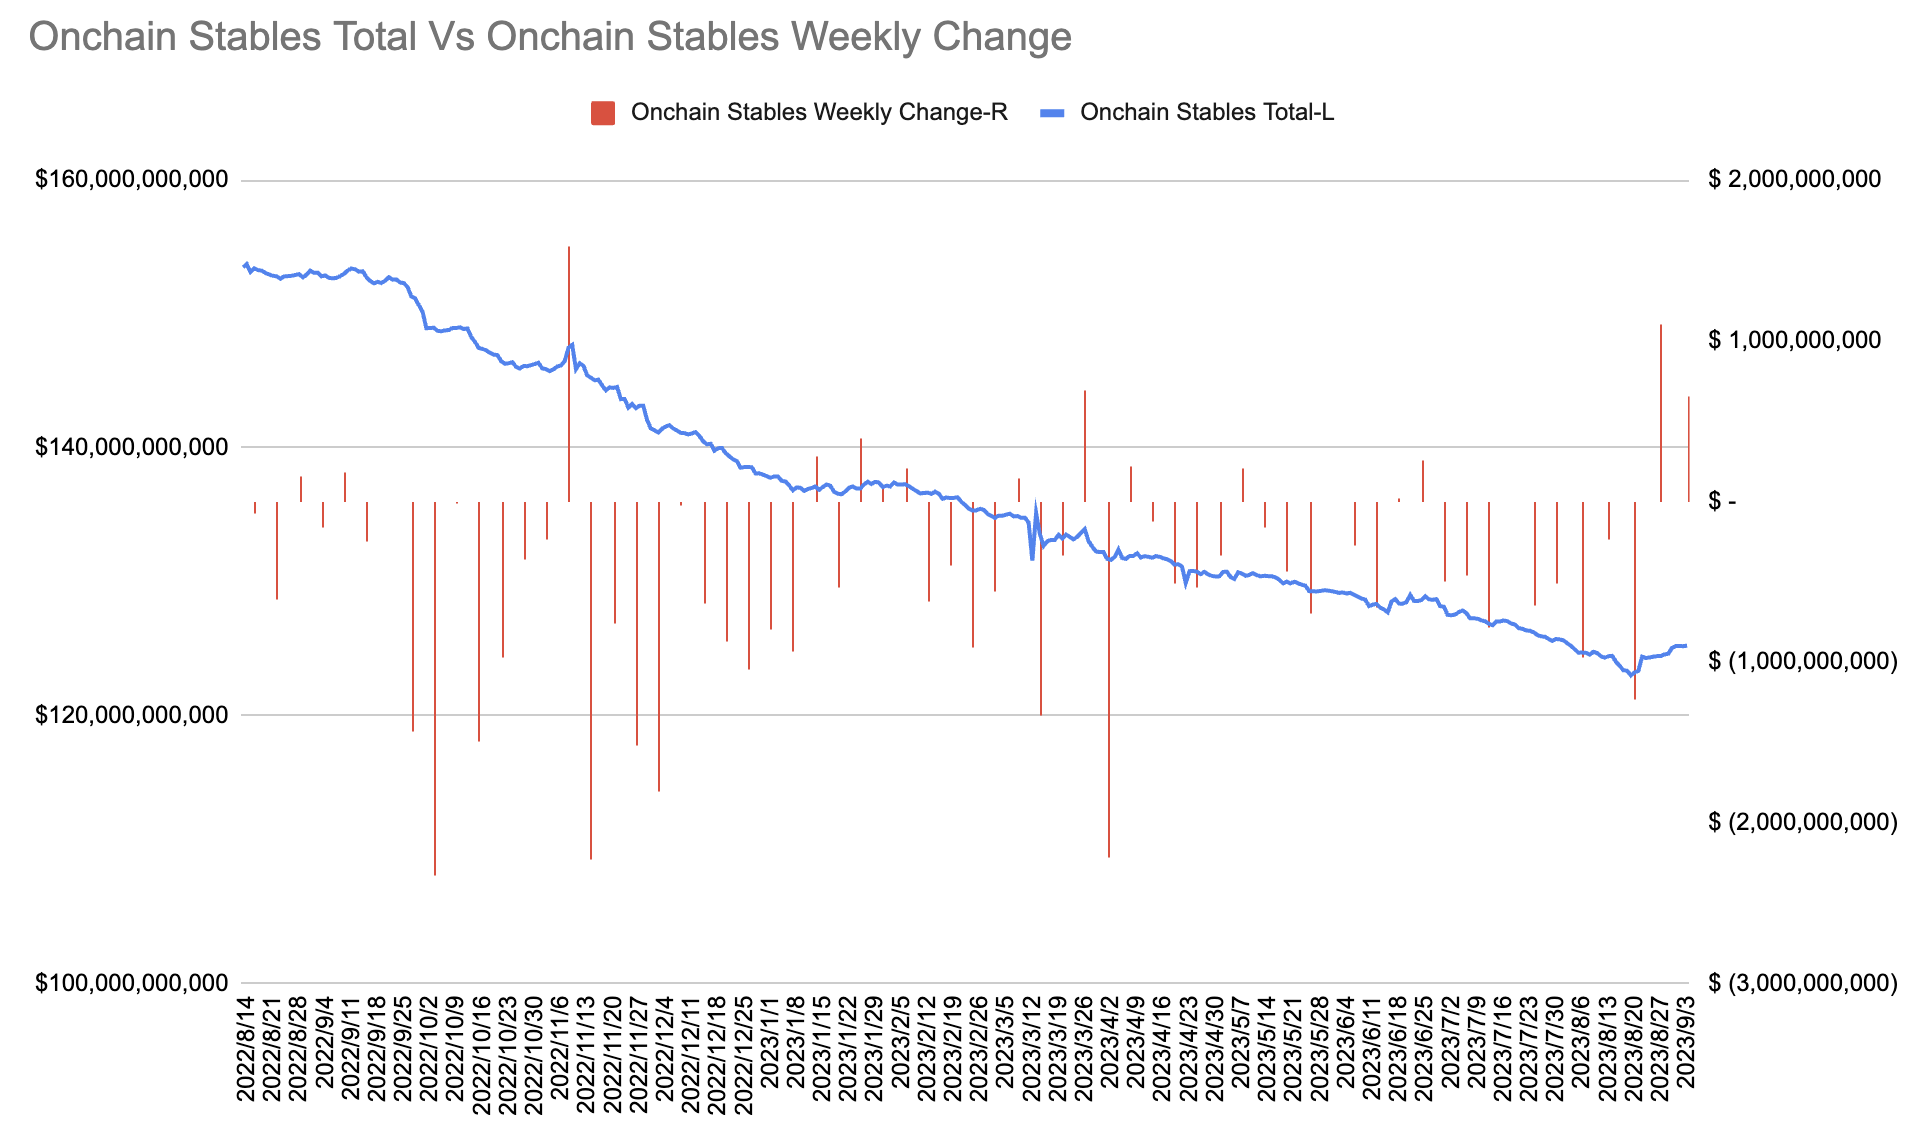
オンチェーンのステーブルコイン総額は 2 週連続で大幅に増加し (+6 億 6,000 万ドル)、今年 2 月以来初の 2 週連続の純成長となりました。これは主に TUSD の発行が寄与しました。
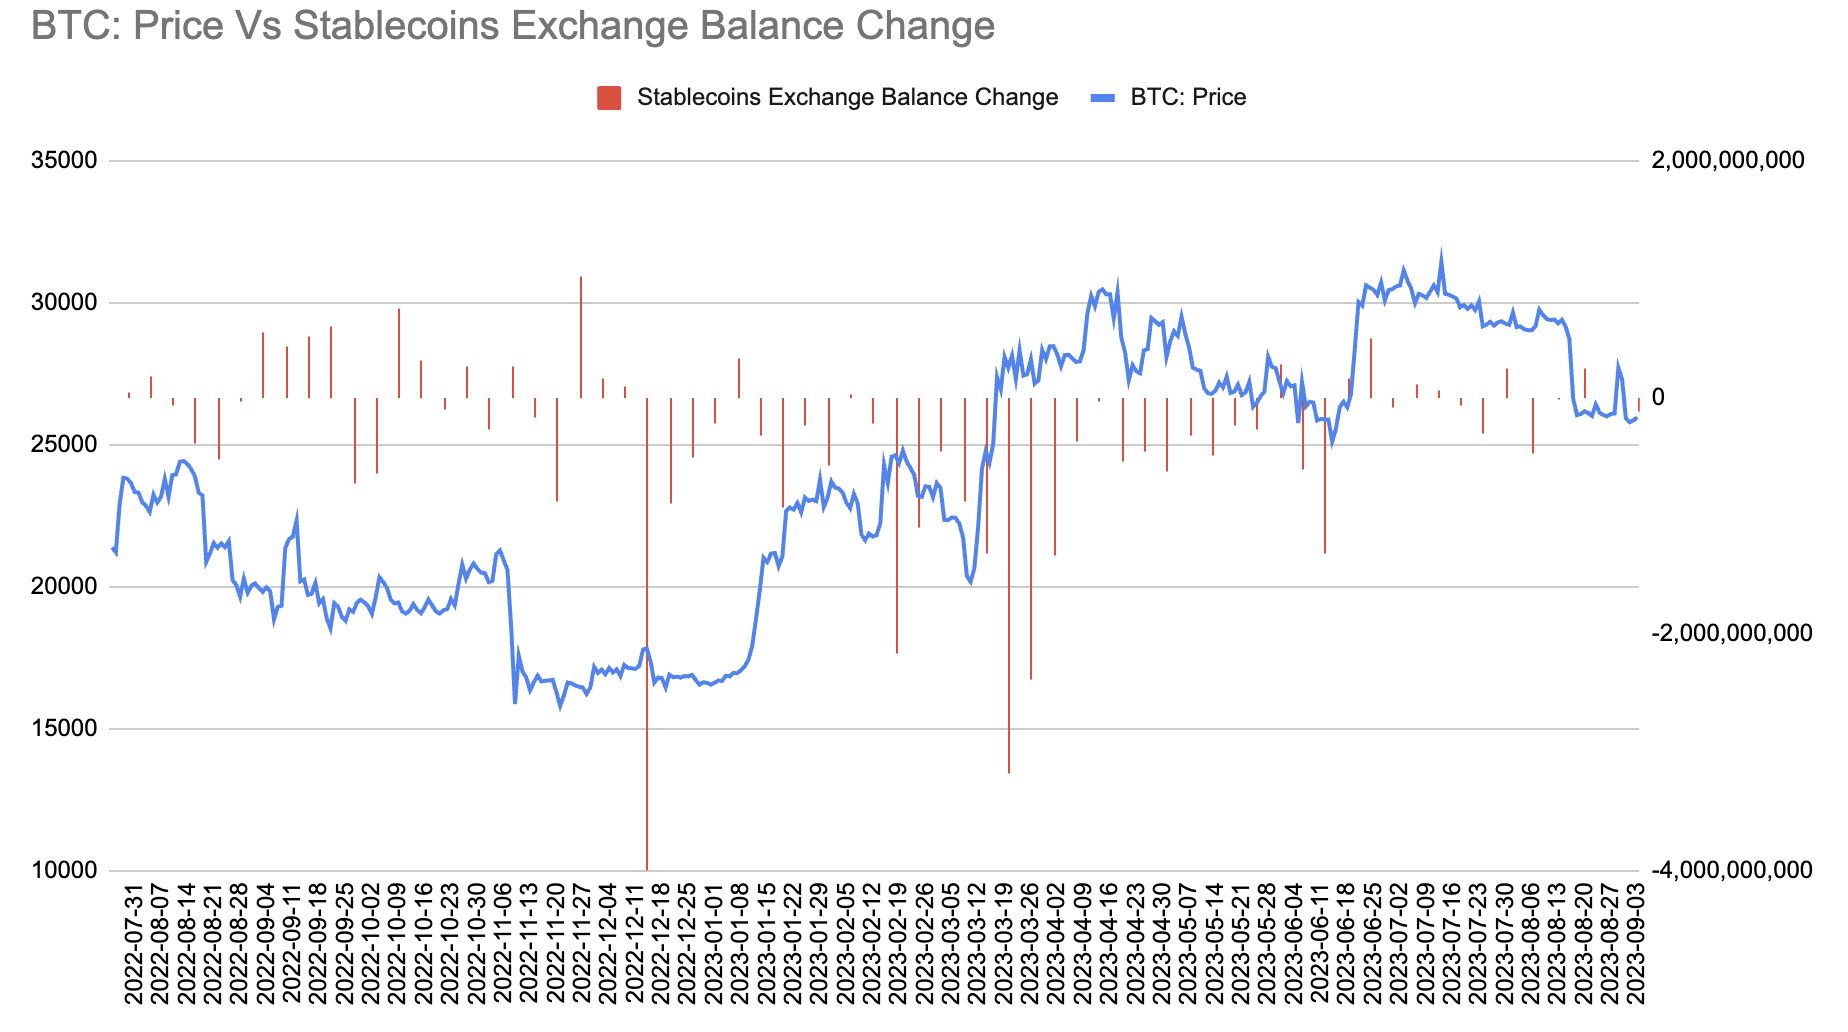
取引所のステーブルコイン残高は2週連続で減少し(-1億1,800万ドル)、4週間で最大の流出となった。
今後の焦点
今週月曜日は米国ではレーバーデーの祝日であり、重要なデータはその週に限られています。
新型コロナウイルス時代の貯蓄は減少し、労働市場は冷え込み、延滞率は上昇しており、10月には学生ローンの利息が再び発生し始めており、9月以降に消費者の勢いが弱まる可能性がある。過去の決算シーズンでも、一部の小売企業も同様の懸念を表明し、見通しに対して慎重な姿勢を崩さなかった。
学生ローンに関してゴールドマン・サックスは、返済が完全に再開されれば約700億ドル、個人可処分所得の約0.3%に相当し、第4四半期のPCE(個人消費支出)の伸びが0.8%ポイント減少すると予想している。一部の借り手はすぐには返済を再開しない可能性があり、一部の借り手は最近バイデン政権が発表した所得に応じた返済計画による給付金の対象となる可能性があるため、影響は小さいとみられる。
10月1日の新会計年度開始前に予算支出の承認が必要となる中、米国予算を巡る議論が再び焦点となっているが、議会は依然として両党に分かれており、この問題ではほとんど進展が見られない。さらに、失業手当の拡充を含む多くのプログラムの認可が9月に期限切れになる。債務上限議論によって脅かされる債務不履行とは異なり、支出を承認できなければ政府の部分的な閉鎖につながる可能性がある。市場の論評は一般に、米国の州政府が今年後半に閉鎖(業務停止)する可能性が高いと考えているが、金融市場はこれまで政府機関の閉鎖に強く反応してこなかった。 (アメリカ人にはまだフィッチを叱る度胸があるのだろうか?)
さらに、9月14日には全米自動車労働組合の契約が満了し、ストライキの脅威が迫っていた。
制度的見解
ブラックロックからピムコまで、債券投資家はFRBの利上げは終わったと確信している
最近の雇用統計を受けて債券市場参加者は、FRBが短期的に利上げする可能性は低く、現在の景気サイクルで利上げを完了する可能性さえあると考えている。 FRBが緩和に移行する可能性のタイミングに焦点が移る中、短期債のパフォーマンスは長期債よりも優れるだろう。この戦略は季節的な傾向からも恩恵を受ける可能性がある。通常、企業は米国のレイバーデー休暇後に債券の売却を急ぐため、長期債に圧力がかかる。ブラックロックのジェフ・ローゼンバーグ氏はこれを「絶叫買い」と呼んでいるが、パシフィック・インベストメント・マネジメントのポートフォリオマネジャー、マイケル・クジル氏は、利上げサイクルは完了し、最初の利下げで債券デュレーションカーブはよりスティープに戻ると考えている。
「CICC海外: アメリカ人はどれくらいの貯蓄を持っていますか?」
CICCはアラダンガディ氏らの計算方法を模倣しており、その結果、現在の超過貯蓄の累積規模は依然として7,700億ドルで、第2四半期第2四半期までに完全に枯渇する見通しであり、低所得層は年末までに超過貯蓄を使い果たしている可能性がある。サンフランシスコ連銀の計算結果によると、超過貯蓄は第2四半期 2 4 3 第2四半期 3までに使い果たされることになる。構造的な観点から見ると、低所得者は生活が苦しくて昨年末に余剰貯蓄が枯渇し、中所得者は基本的に所得支出が安定しているため、依然として余剰貯蓄が多く残っている、そして、高所得者は過剰な貯蓄をより早く取り崩している。超過貯蓄による消費へのサポートは徐々に弱まり、全体的な方向性は今後も鈍化するだろう。米国債務の急速な上昇には終止符が打たれたが、短期的な下値余地は限られており、短期的な妥当な中心は~4%、金融流動性は米国株に10%の調整圧力をもたらす可能性があるが、根本的な回復力はがサポート可能、成長スタイルが優勢、ドルは下がりにくい、中国の成長にはトレンドの転換点が待っている。
「モルガン・スタンレー:サイクル後期の考え方を堅持し、防御に重点を置く」
マイケル・ウィルソン氏: ここ一週間、株価は再び成長株に牽引されて力強い上昇を見せた。弱い経済指標が米国債利回りを圧迫するなか、株式市場参加者は景気循環後期の環境が再び長期化するとの見方から、評価額を再引き上げすることに意欲を示しているようだ。要約すると、特に結果に対する不確実性が高まる景気サイクル後半の環境では、価格の勢いがセンチメントの主要な要因となります。景気循環後半の環境では、特に9月に入ると成長懸念や金融圧力がいつでも再発する可能性があることを考慮し、ポートフォリオにおいてより防御的な戦略を推奨し続けます。
投資家は、経済成長が再加速するという既存のコンセンサス観について引き続き慎重になるべきであると提案します。景気循環後期の考え方を維持し続けることをお勧めします。つまり、景気循環株や中小型株ではなく、成長株やディフェンシブ株に投資することを意味します。
第 2 四半期の決算シーズンに向けて、主に株価は 7 月中旬以前にすでに上昇していたため、これは「売りのニュース」イベントになるだろうと考えていました。それにもかかわらず、今年の決算はコスト削減が主な要因となっている一部の分野を除いて景気と歩調を合わせておらず、依然として景気サイクルの終盤にあるとの見方をさらに強めている。





