


マクロ・ウィークリー (8.21): 金融機関は押し目買いを行っている


市場概況
世界の主要株価指数は3週間連続で下落し、3月にはSPとナスダックが過去最高値を記録した。これは、国債利回りの上昇とインフレに対する懸念が高まるとともに、予想以上のインフレに対する懸念も強まっていたためである。中国経済の減速と債務危機、産業危機と昨年末以来最大の落ち込み。極めて楽観的な7月を経て、一部の金融機関が過去2週間で押し目買いを入れていることを示すデータから、市場センチメントは中立的なレンジに戻ってきたようだ。
株式市場
スタンダード&プアーズ500指数は7月末から5%以上下落し、ナスダック100指数とラッセル2000指数は7%近く下落し、上海と深セン300指数は5.7%下落し、ハンセン指数は5.7%下落した。日経平均株価は11%近く下落し、日経平均株価は5.5%下落したが、ダウ工業株30種平均の下落は比較的穏やかだった。とはいえ、株式市場が年初から約20%上昇していることを考えると、これまでのところ下落は健全であり、地合いの大きな悪化を引き起こしてはいない。
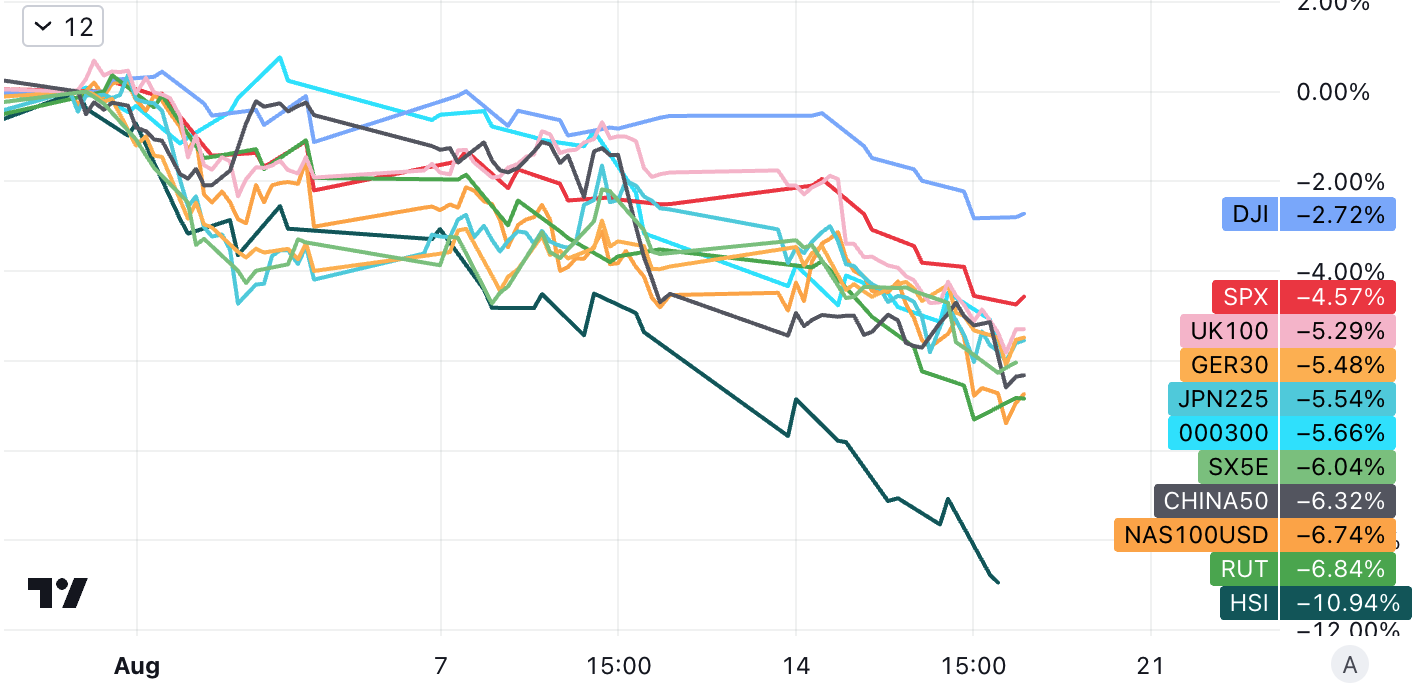
この減少幅の違いは主に、投資スタイルの変化、金利・インフレ環境の変化、収益見通しなどを総合的に反映したものです。
ダウ平均株価のほとんどは、安定した老舗の大企業で構成されています。インフレと金利が上昇する環境では、投資家は防御的な特徴を持つこれらの企業に投資する傾向が高まる可能性があります。一方、ナスダックはテクノロジー株と成長株が大半を占めているのに対し、ラッセル2000は現在の環境ではよりリスクが高いと思われる小型株が大半を占めている。資本コストの上昇により将来の収益見通しが損なわれる可能性があるため、多くのナスダック構成銘柄などの高評価成長株はさらなる圧力にさらされる可能性がある。対照的に、多くのダウ・ジョーンズ企業は、より高いコストを消費者に転嫁する可能性が高いため、インフレ環境ではより良い業績をあげる可能性があります。
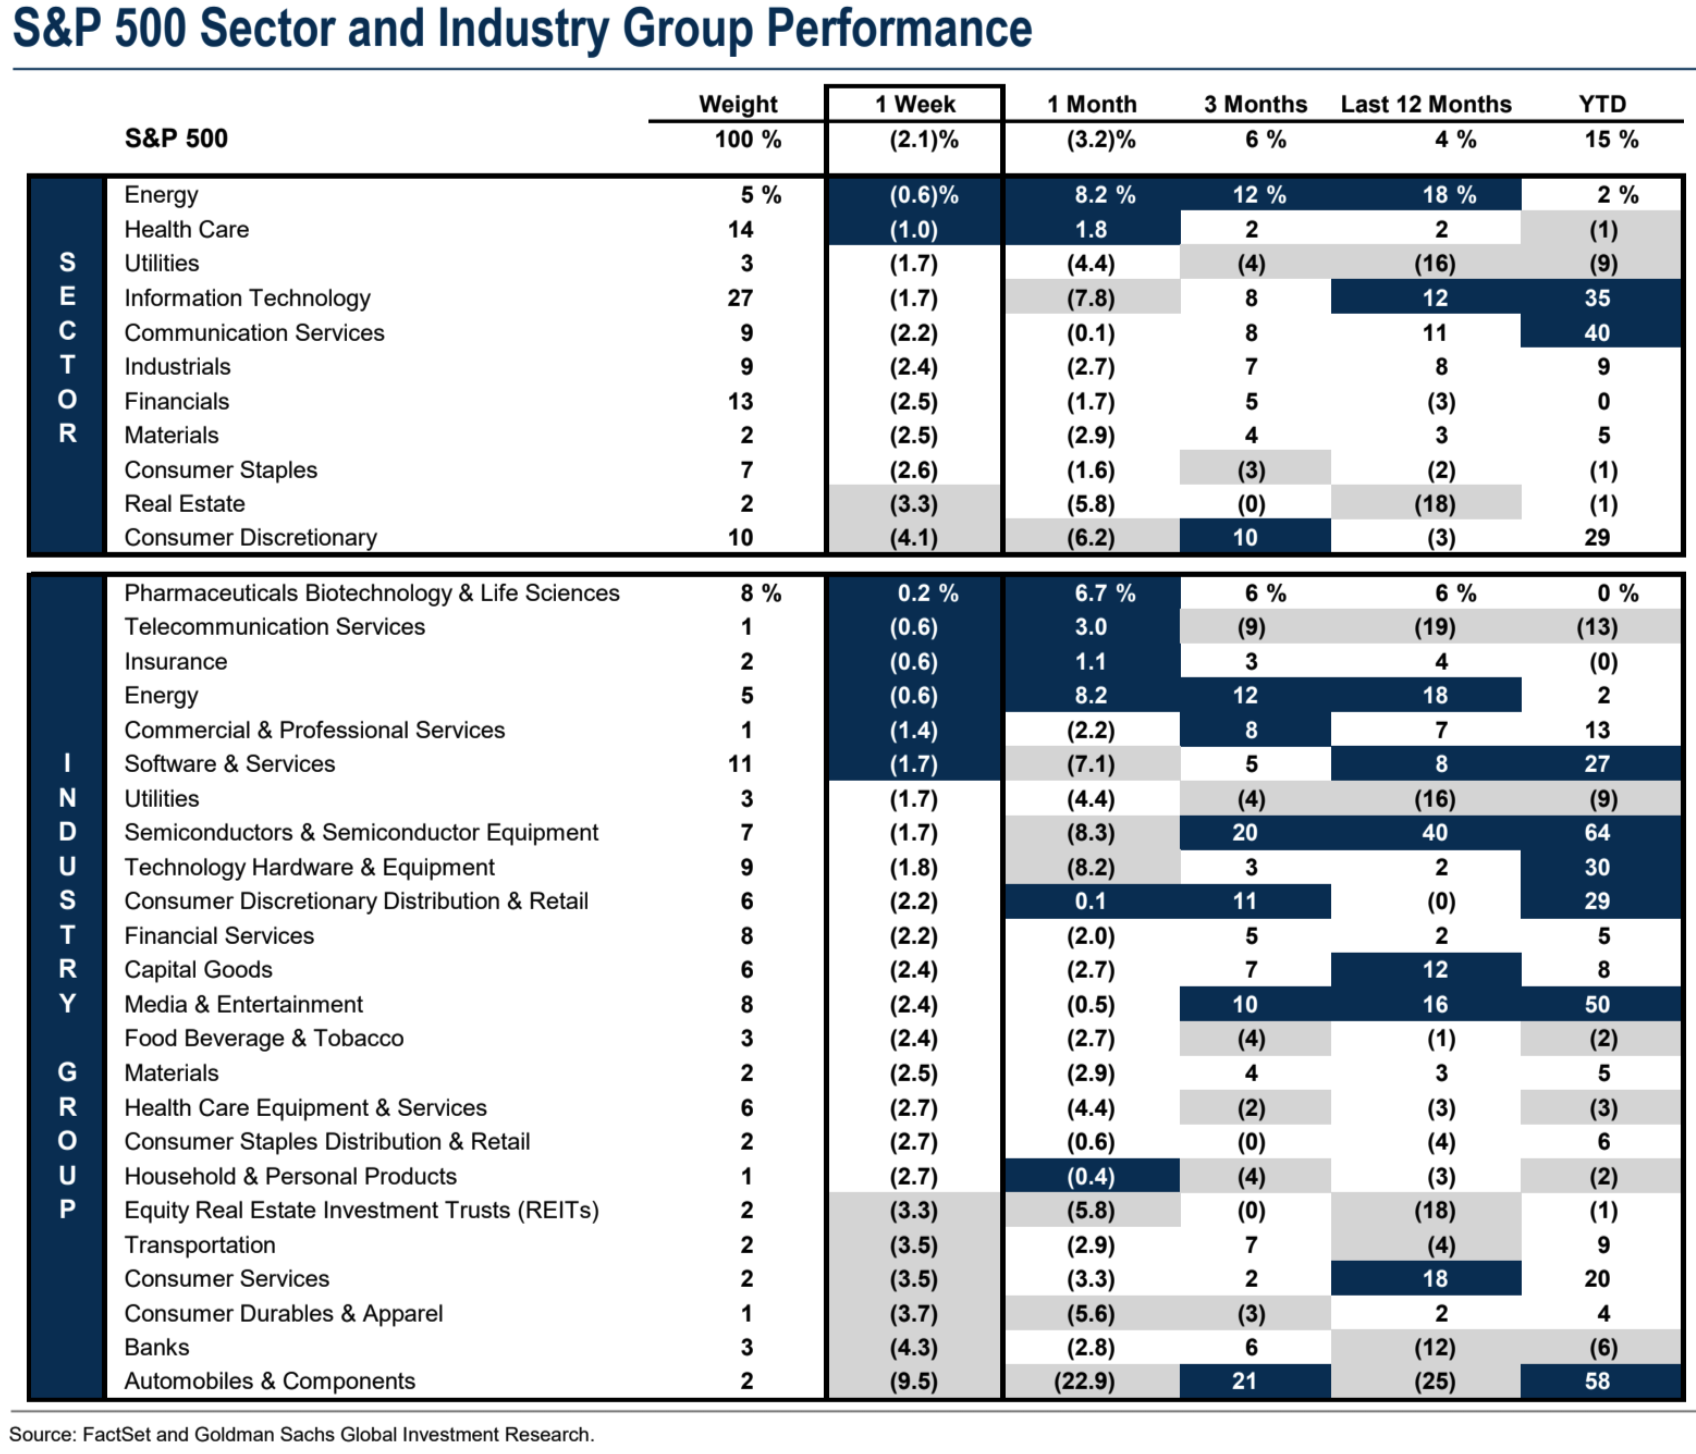
産業に関しては、先週は生物医学、通信サービス、エネルギー部門が好調だったが、自動車、耐久財、運輸・観光部門などの非必須消費財は出遅れた。
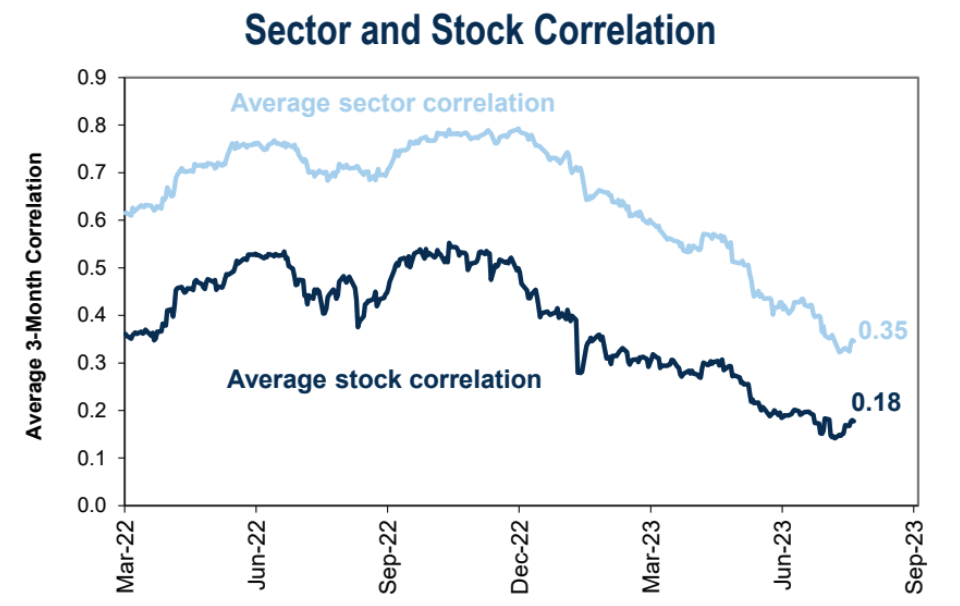
全体的な下落により、株式 (0.15 – 0.18) とセクター (0.33 – 0.35) の相関関係はわずかに回復しました。
金利市場
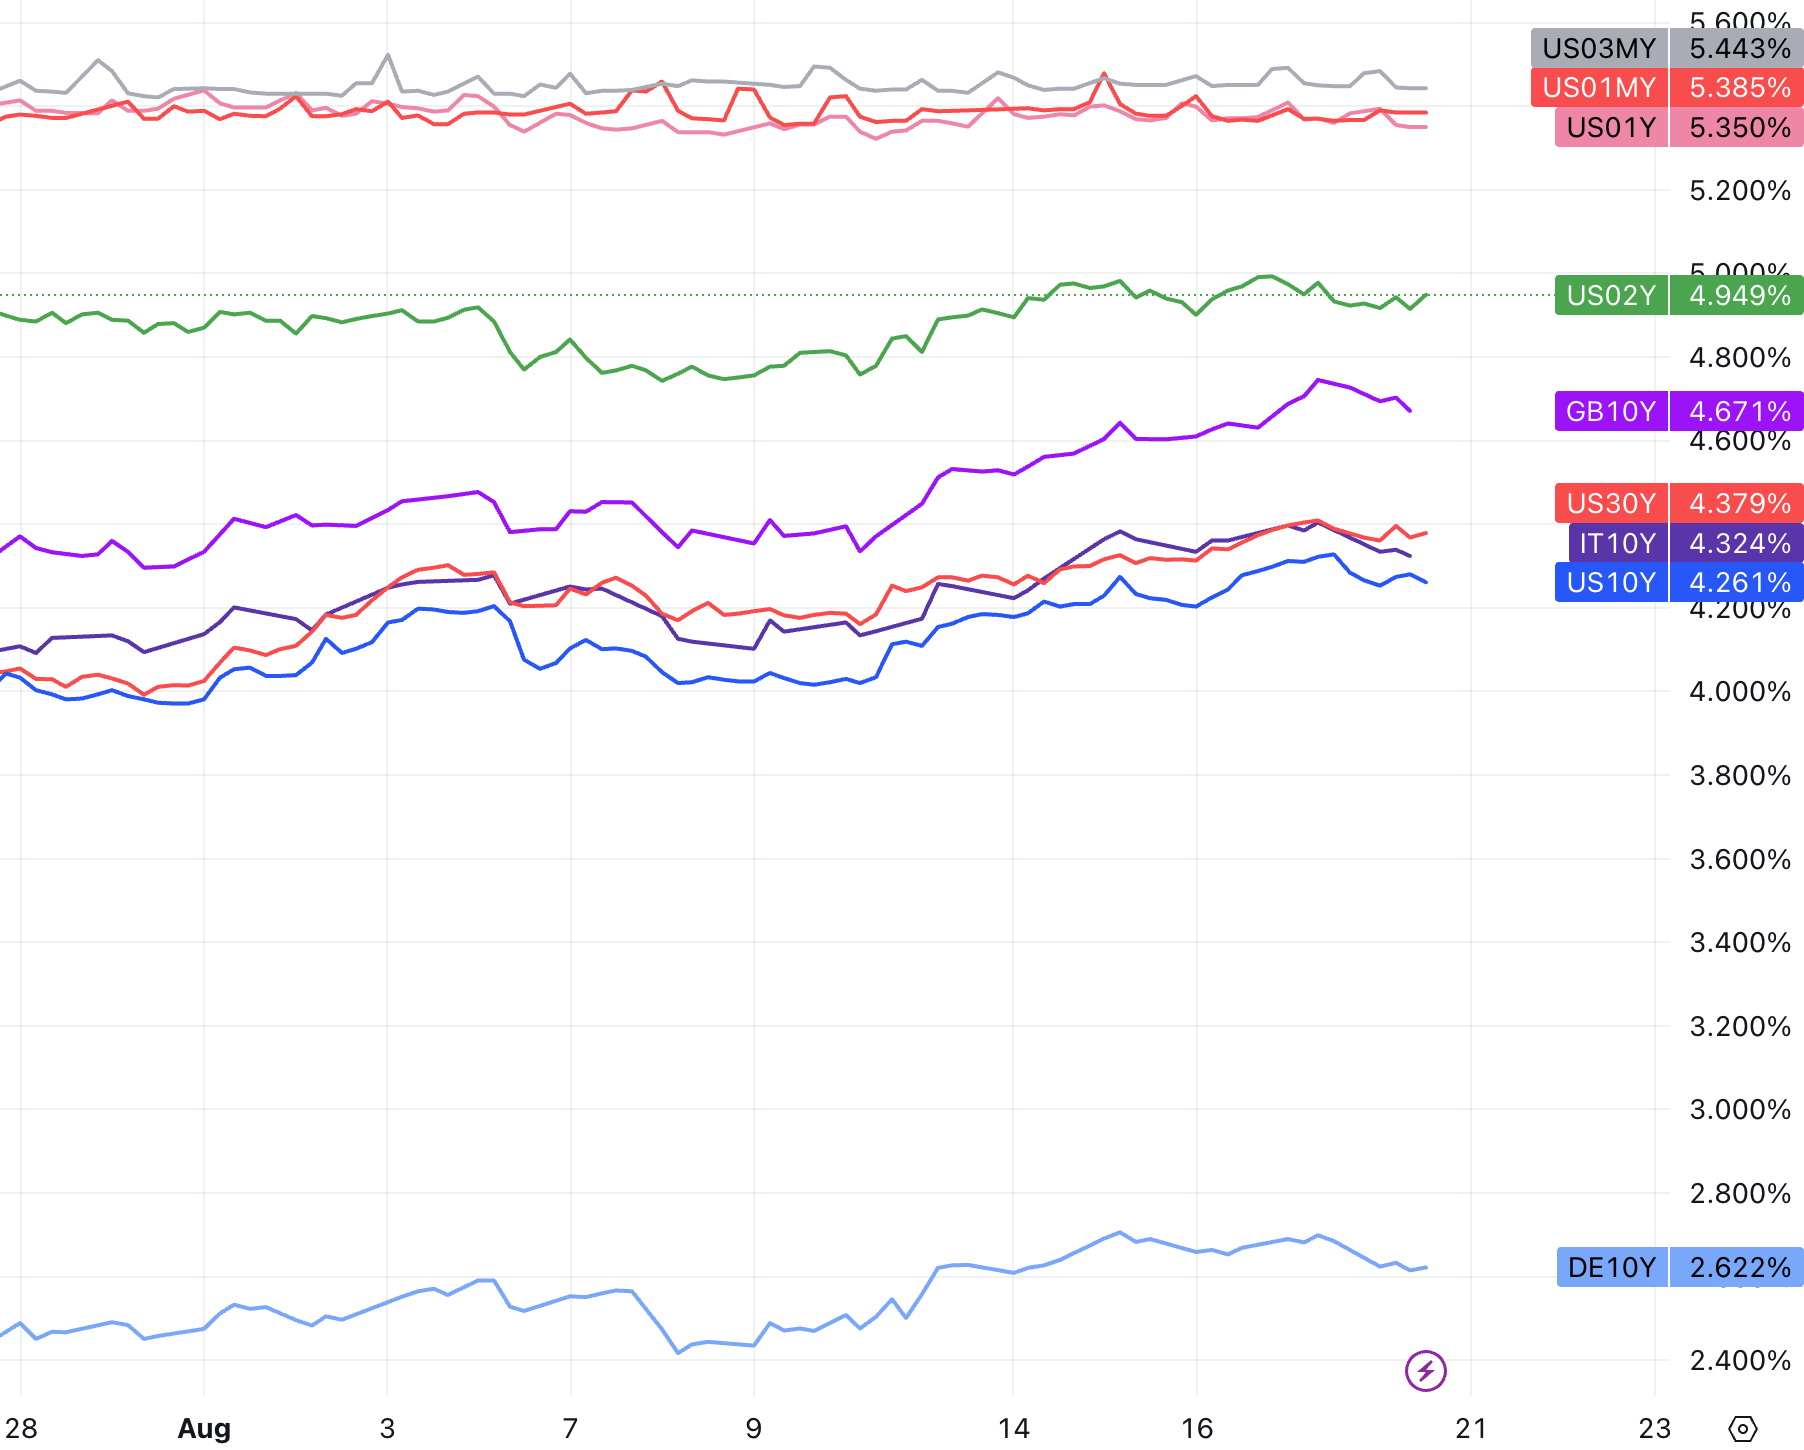
供給側の圧力と注目の経済指標に支えられ、米10年国債利回りは先週木曜、10月以来の高水準となる4.33%に達したが、1~12カ月債利回りはほとんど変化がなかった。 -賃金上昇の期待を受けて、英国10年債利回りは先週4.75%まで上昇し、2008年10月以来の高水準となった。
中国の不動産危機の悪化と中国経済低迷への影響への懸念もネガティブな感情を強めた。
中国の不動産大手、恒大集団が木曜遅く、ニューヨークで破産を申請した。不動産問題は困難を極める中国経済にとって大きな足かせとなっている。恒大のニュースは、同じく中国の不動産大手カントリー・ガーデンが最近、今年上半期に数十億ドルの損失を被ると警告した後に発表された。ムーディーズは「流動性と借り換えリスクの増大」を理由に同社の格付けを引き下げた。
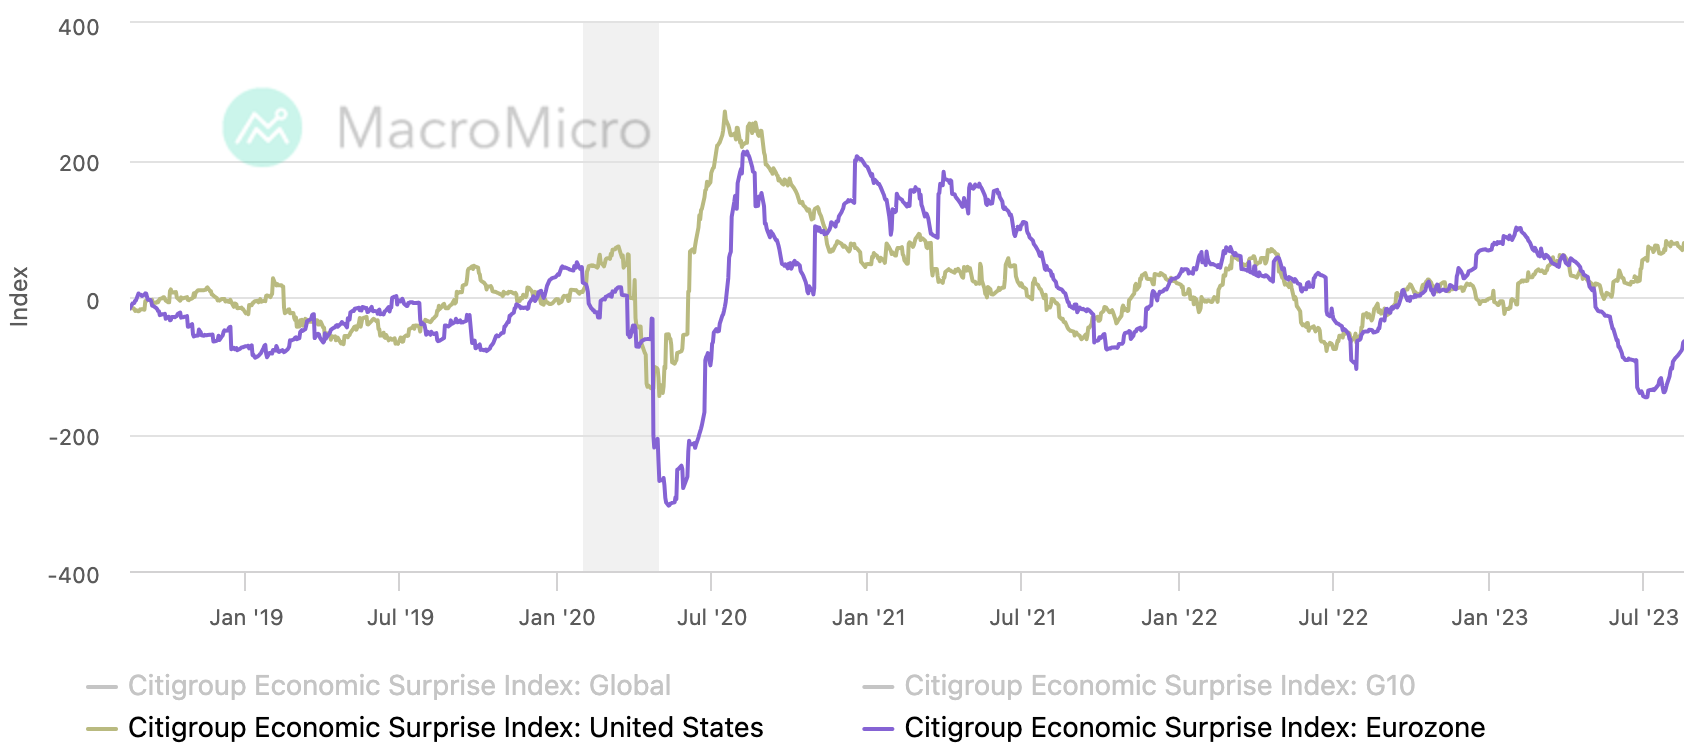
全体として、株式市場の下落は、経済の勢いが完全に失われたことを示すものというよりは、金利と物価の予想の再価格設定を反映している。過去数カ月間、市場は金利上昇の環境下で経済見通しを評価するには楽観的すぎたが、シティグループ・エコノミック・サプライズ指数で測定したヨーロッパとアメリカの経済はこの夏回復しており、マクロ経済の勢いは好調だ。まだそこにあります:
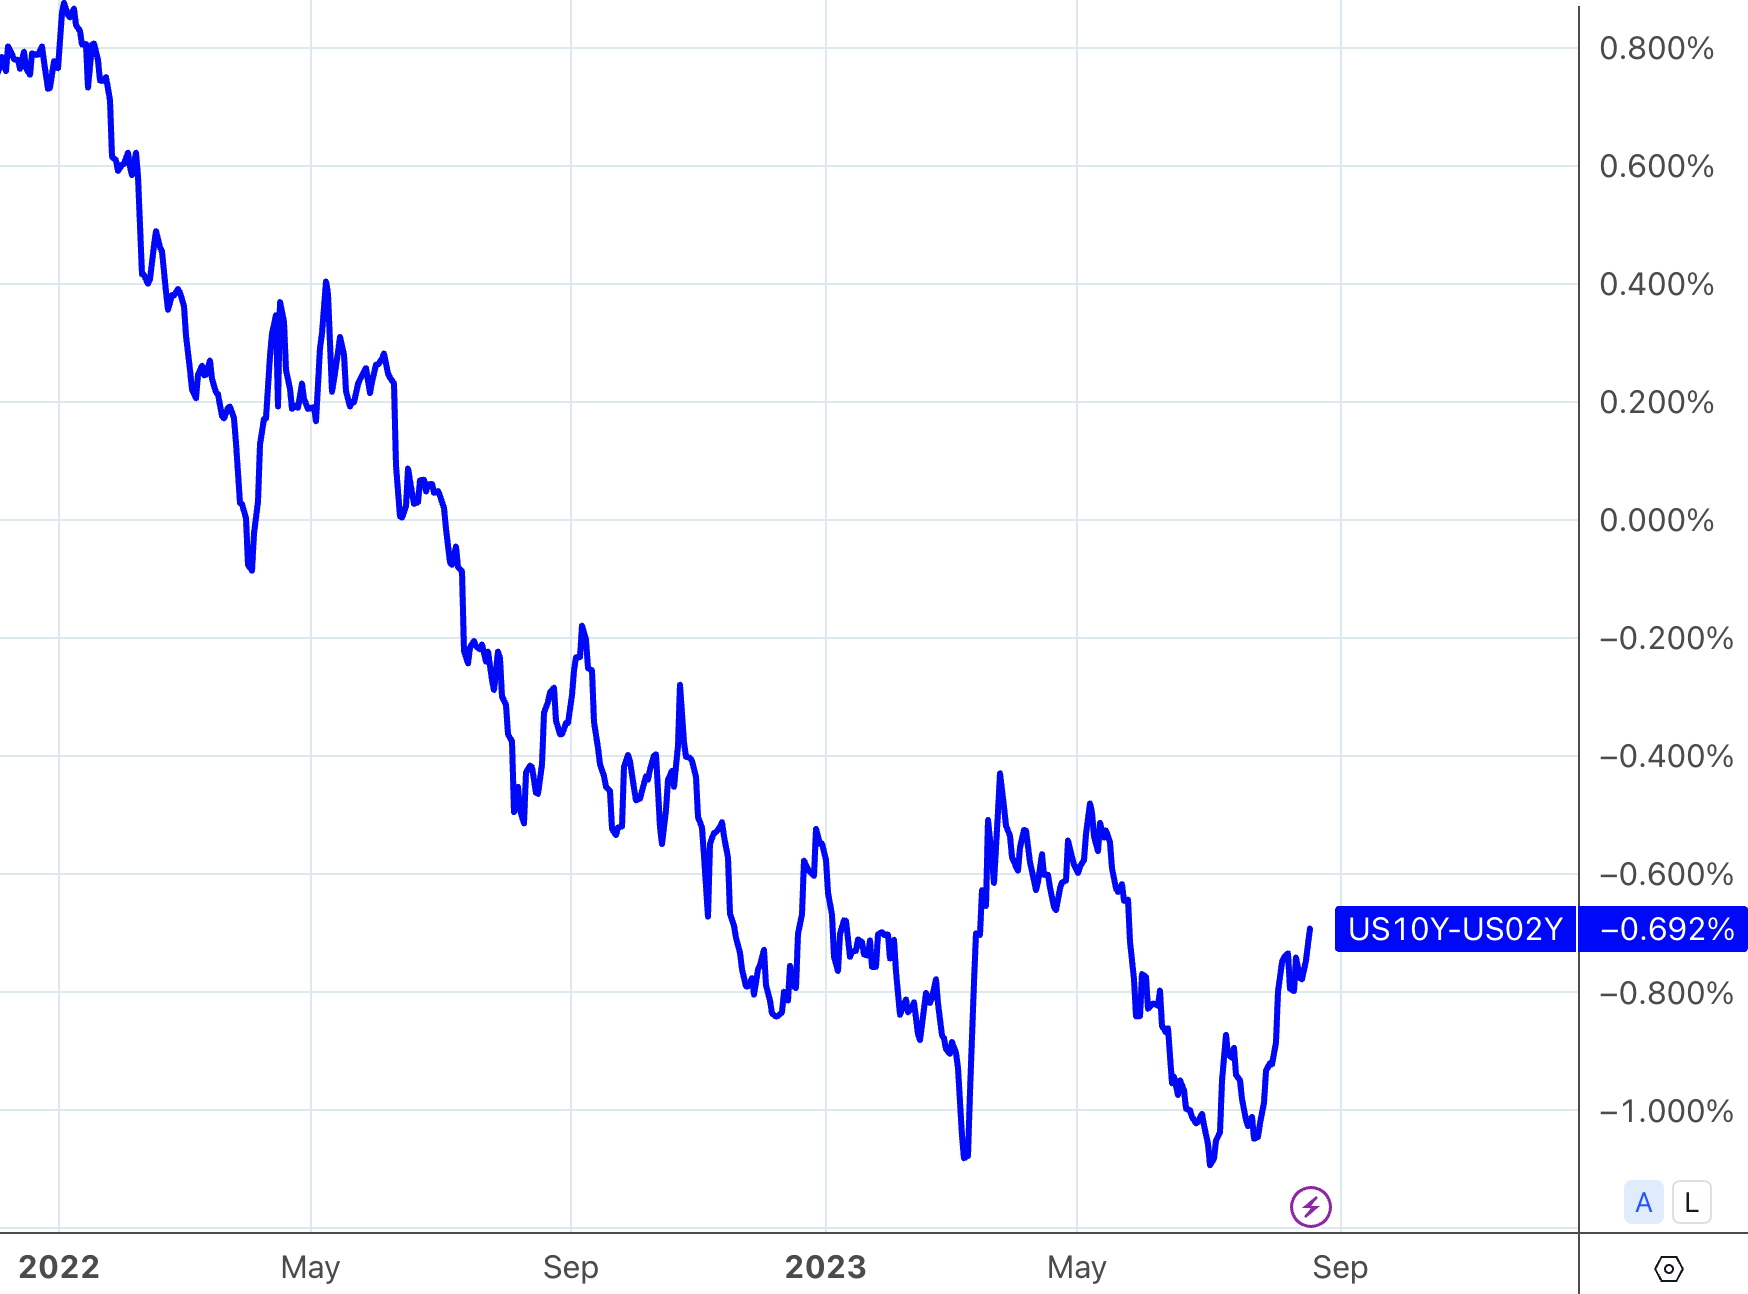
金利市場に関しては、10年国債利回りの上昇はFRBが将来さらに利上げするというシグナルではない。主な理由は、これまでの長期金利の上昇が短期金利の上昇と一致していないためである。 「ターム物金利。最近の調整は驚くべきことではない。なぜなら、短期利回りが低下するか、長期利回りが上昇するからである。債券市場の構造が長期的な歪みを維持すべきではない。FRBの利上げ期待は高まっている」終焉を迎えており、わずかな変化が金利市場に与える影響は限定的です。さらに、長期債と短期債の利回りの逆転が 8 月以降大幅に縮小していることがわかり、これは実際に長期経済成長期待の回復の兆候とみなすことができます。
為替市場
ドルも利回り上昇に追随し、DXYは先週2カ月ぶりの高値を付けた。ドル/円は一時11月以来の円安水準となる146.2円まで上昇し、9月と10月に日本当局による介入を引き起こしたゾーンを超えた。しかし、日本の鈴木俊一財務大臣は先週、当局は通貨の絶対水準に対して介入していないと述べた。
人民元は先週一時7.3ドルを割り、昨年10月以来の安値を更新したが、木曜と金曜に中国人民銀行が人民元相場と中央平価の急上昇を擁護したため、急反発した。為替レートではUSDCNYは最終的に7.28で推移しました。
中国人民銀行は先週最後の3日間、オンショア人民元の対米ドル中心平価レートを市場価格より約1000ベーシスポイント高い約7.2に設定した。これは中間点ガイダンスを通じて記録上最大の人民元防衛となる。人民元の中心平価レートは取引の基準点であり、その範囲は+2%から-2%に限定されており、中国中央銀行は名目上、この価格範囲内で無制限の注文を受け入れることになる。別の関係筋によると、中央平価レートの引き上げに加え、先週、大手国有銀行が外国為替市場で人民元を購入するためにドルを直接売却した。
中国人民銀行は先週月曜日に利下げしたばかりで、さらなる金融・財政刺激策が予定されているが、金利差の拡大により人民元安圧力が継続する可能性がある。しかし現時点では、主流機関は非人民元が現在の水準で急激に下落し続けるとは予想していない。
8年前の人民元切り下げに伴う投機攻撃(811為替改革)が未だに鮮明に残っているため、中国は長年にわたり人民元の急激な変動に非常に敏感だった。現在、市場では悲観的な見方が高まっており、中国は資本流出に直面しており、さらなる通貨安の悪循環リスクにつながる可能性があり、適切な介入の必要性が強調されている。
トレンド
[FRB調査:米国消費者の短期インフレ期待は2021年以来の最低水準]
ニューヨーク連銀が月曜日に発表した調査によると、同国の消費者の1年間の短期インフレ期待は7月の3.8%から3.5%に低下し、2021年4月以来の低水準となり、4カ月連続の低下となった。 3年と5年の消費者インフレ期待も低下し、いずれも3%から2.9%に低下した。
[日銀のサービス部門インフレ率、7月に30年ぶりに2%に到達]
CPIは前年比3.3%上昇と予想と一致したが、エネルギーと食品を除いた「コアコアCPI」は前年比4.3%上昇と、依然として1981年以来の高い伸びとなった。
[連邦準備制度理事会の議事録はタカ派的:主要なインフレの上振れリスクを警告し、株式市場の上昇には警戒する]
議事要旨では、大半の政策立案者が依然としてインフレには重大な上振れリスクがあり、さらなる利上げが必要になる可能性があると考えていること、多くの政策立案者が利下げしてもバランスシート縮小が止まらない可能性があると考えていること、金利据え置きを支持していることが示されている。 FRBスタッフは今年の緩やかな景気後退はもはや予想せず、2025年のPCEインフレ率は2.2%に低下すると予想
FRBスタッフは7月のFOMC政策会合で、株価は全般的に上昇し、社債スプレッドは縮小し、資産評価圧力は「顕著」であると指摘し、5月のリスク評価は「中程度」だった、商業用不動産価格は「」と述べた。それらは「ファンダメンタルズに比べて向上している」のです。 FRBの政策担当者らはまた、「商業用不動産の評価額が急落し、一部の銀行や保険会社などの金融機関に悪影響を及ぼす可能性がある」という危険性も指摘した。
【エネルギー、食品に続き米国インフレ停滞の兆しが再燃、中古車価格は4カ月ぶり上昇】
統計によると、8月前半の米国の中古車卸売統計は4カ月ぶりに増加し、市場はこれがエネルギーや食品価格が回復した後もインフレが長期にわたって停滞する可能性を示す新たな兆候であると懸念した。
[7月の米小売売上高は前月比0.7%増と予想を上回り、1月以来最大の伸びとなった]
6,964億ドルと前回値を0.3%上回り(修正値は0.2%)、市場予想も0.4%上回り、ここ6カ月で最大の伸びとなった。小売売上高は消費支出全体の約 3 分の 1 を占めており、米国経済の牽引役の 1 つとみなされています。実質賃金の継続的な伸びの恩恵を受け、7月の米国小売売上高は軒並み予想を上回り、堅調な米国経済実績の表れとなった。
[中国の米国債保有は14年ぶりの低水準に減少]
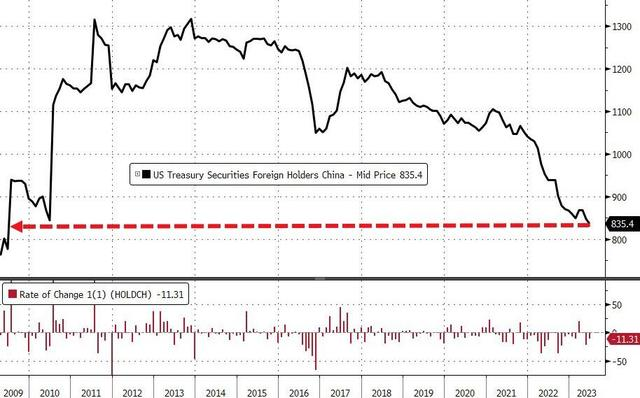
東部時間8月15日火曜日、米国財務省は国際資本フロー報告書(TIC)を発表し、今年6月までに中国の米国債保有高が3カ月連続で減少し、前月比で減少したことを示した。同月の米国債保有額は前月比113億ドル減少し、保有総額は8,354億ドルとなり、2009年6月以来の低水準となった。
昨年4月以来、中国の米国債保有額は1兆ドルを下回っている。今年2月の時点で、中国は米国債の保有を7カ月連続で減らしており、保有総額は7カ月連続で12年以上で過去最低を記録しており、3月と4月に保有を増やした後、5月には2010年5月以来の安値を更新した。
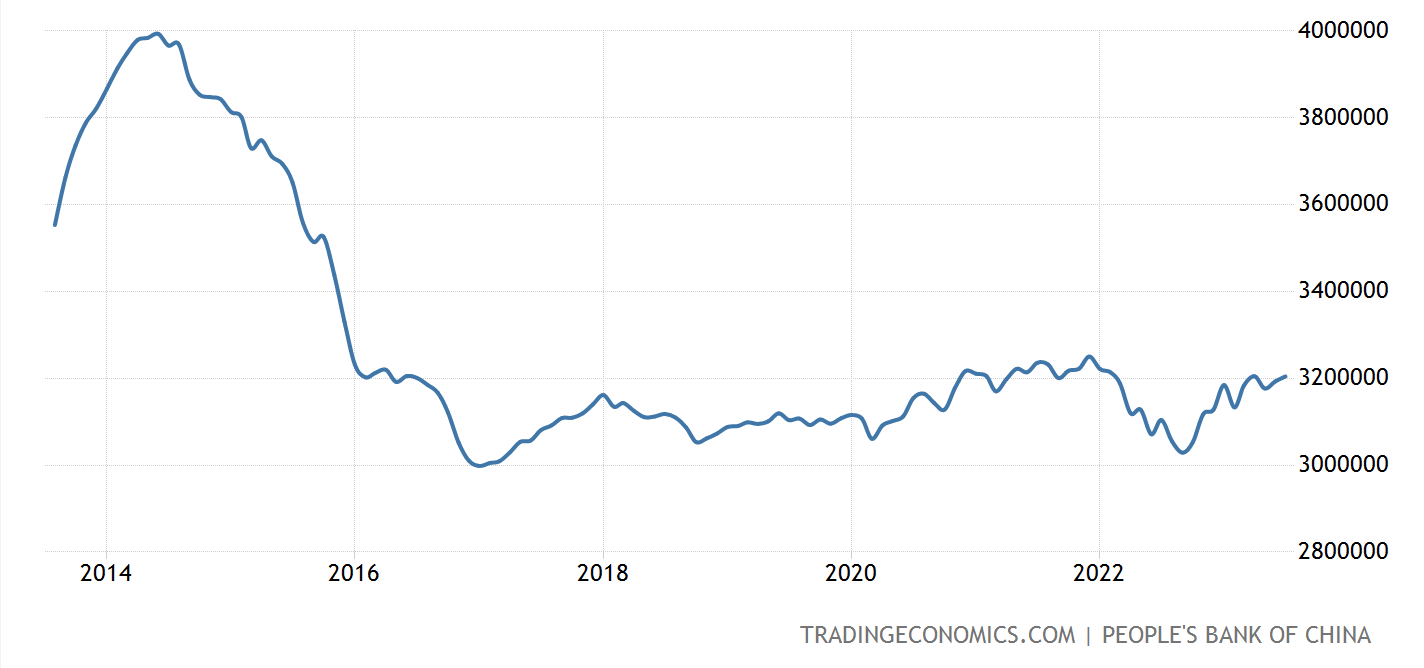
しかし、中国の外貨準備高は6月末時点で3兆1,930億ドルまで増加しており、今年の全体的な回復傾向は次のとおりです。
【Googleの「最強の人体モデル」ジェミニが初登場、秋にリリースの可能性も】
Googleの「新たなビッグキラー」Geminiは、GPT-4、Midjourney、Stable Diffusionの3つの主要モデルの機能を組み合わせており、分析チャートの提供、テキスト説明付きのグラフィックの作成、テキストまたは音声の使用も可能であるというニュースをメディアが報じた。ソフトウェアを制御するコマンド。
[ブリッジウォーターの主力ファンドは7月下旬、米国株と米国債券に弱気]
ブリッジウォーターは7月下旬、投資家向けの報告書を発表し、ブリッジウォーターの主力ファンドであるピュア・アルファは米国株と米国債券に対して「やや」弱気だったとした。同ファンドが分析した28資産のうち、米ドル、金属を含む15資産が弱気だった」と述べた。そして世界株。最も強気なポジションはシンガポールドルとユーロです。最新の13Fレポートによると、今年第2四半期にブリッジウォーターは拼多多と中国ETFの保有を増やし、米国株と新興市場ETFを大量保有し、ネットフリックスと金ETFを清算した。
市場センチメント
今年初めの市場では悲観的な見方が多く、悲観的な見方から楽観的な見方への転換が株式市場の上昇の原動力となった。私たちはそれが過度に悲観的から過度に楽観的になるのを非常に早く見てきましたが、今ではその逆転が見られ始めています。
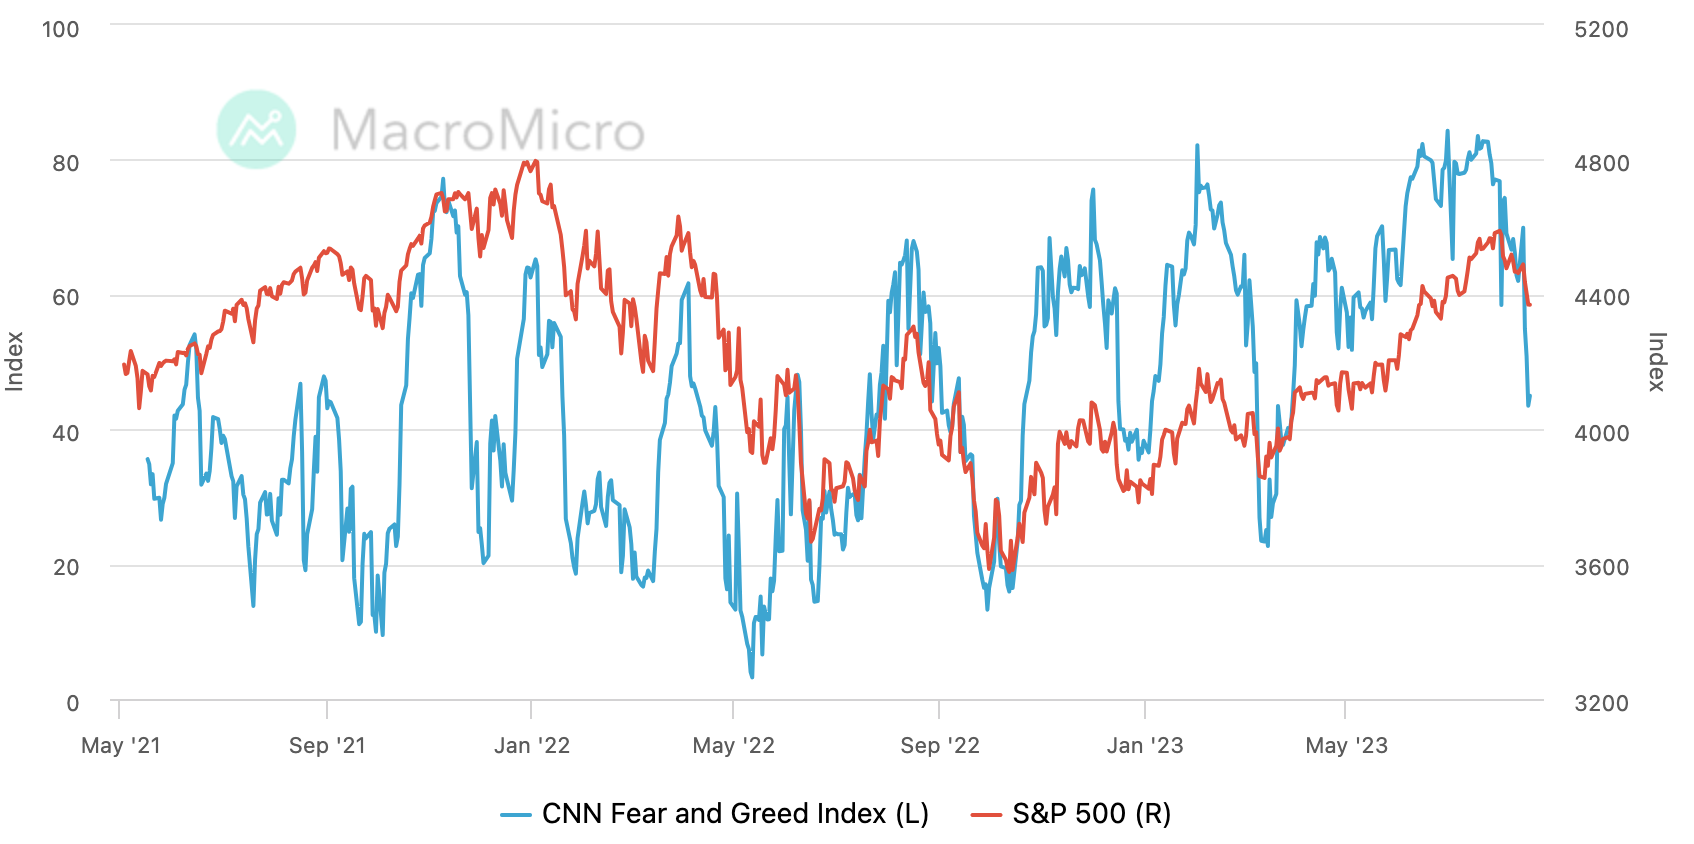
CNN の恐怖と貪欲指数は 3 月下旬のレベルまで急激に後退し、現在の測定値は中立領域の 45 です。
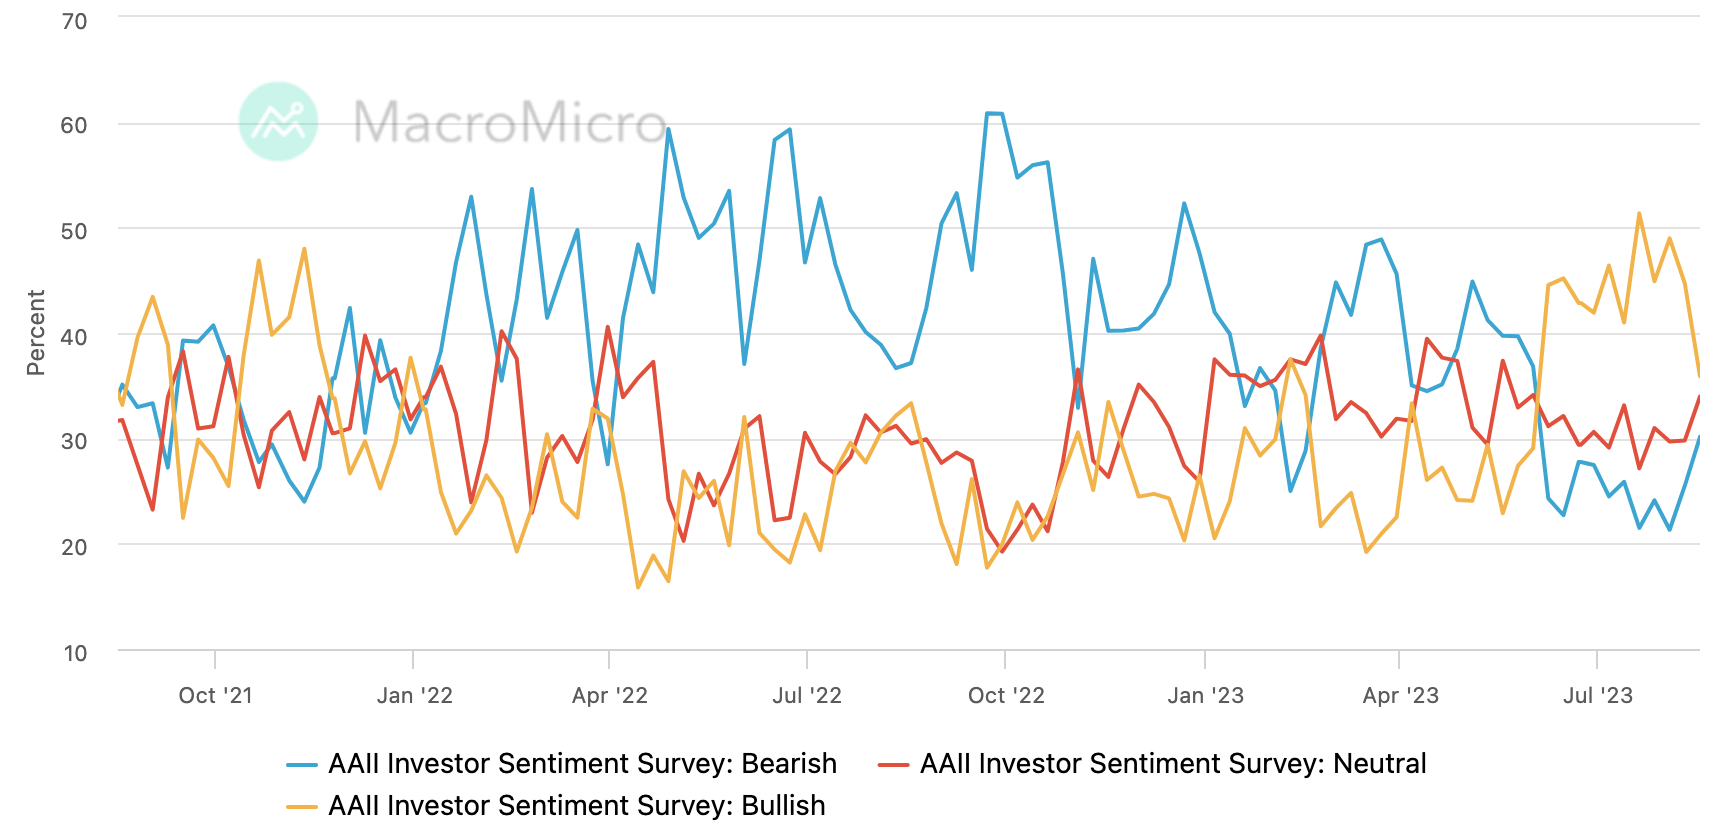
AAII の投資家調査では、強気比率は 44.7% ~ 35.9% に急低下しましたが、弱気比率は 2 週連続で回復し、現在 30.1% となっています。
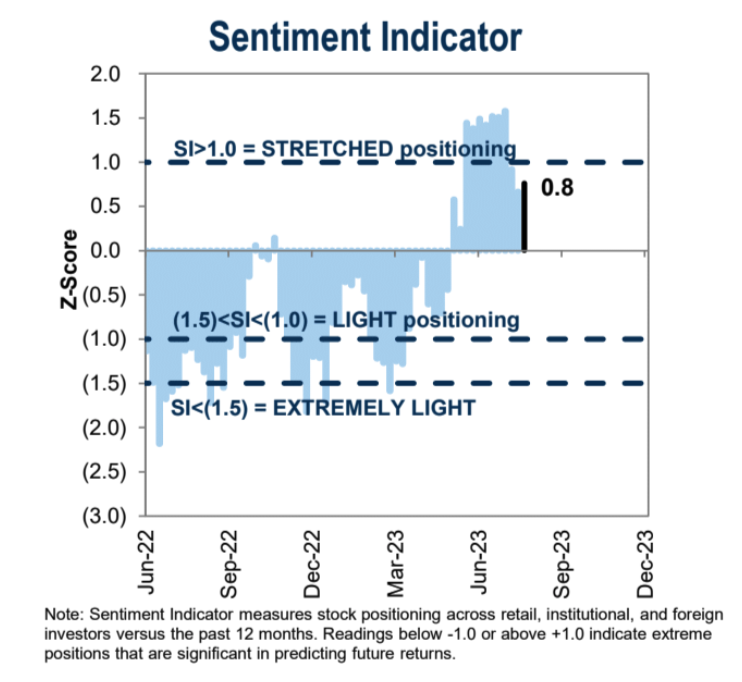
ゴールドマン・サックスの機関投資家向けポジショニングセンチメント指標は、前週から上昇しました (0.7 – 0.8)。
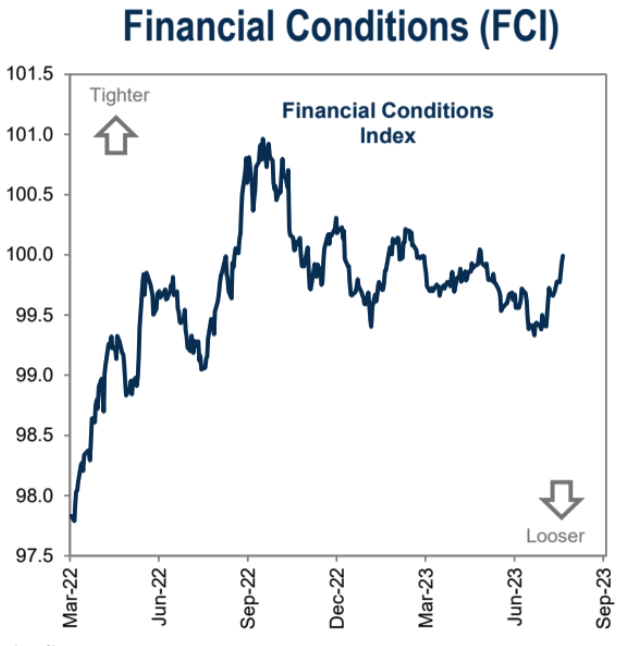
金融緊張は3月以来最高レベルに上昇:
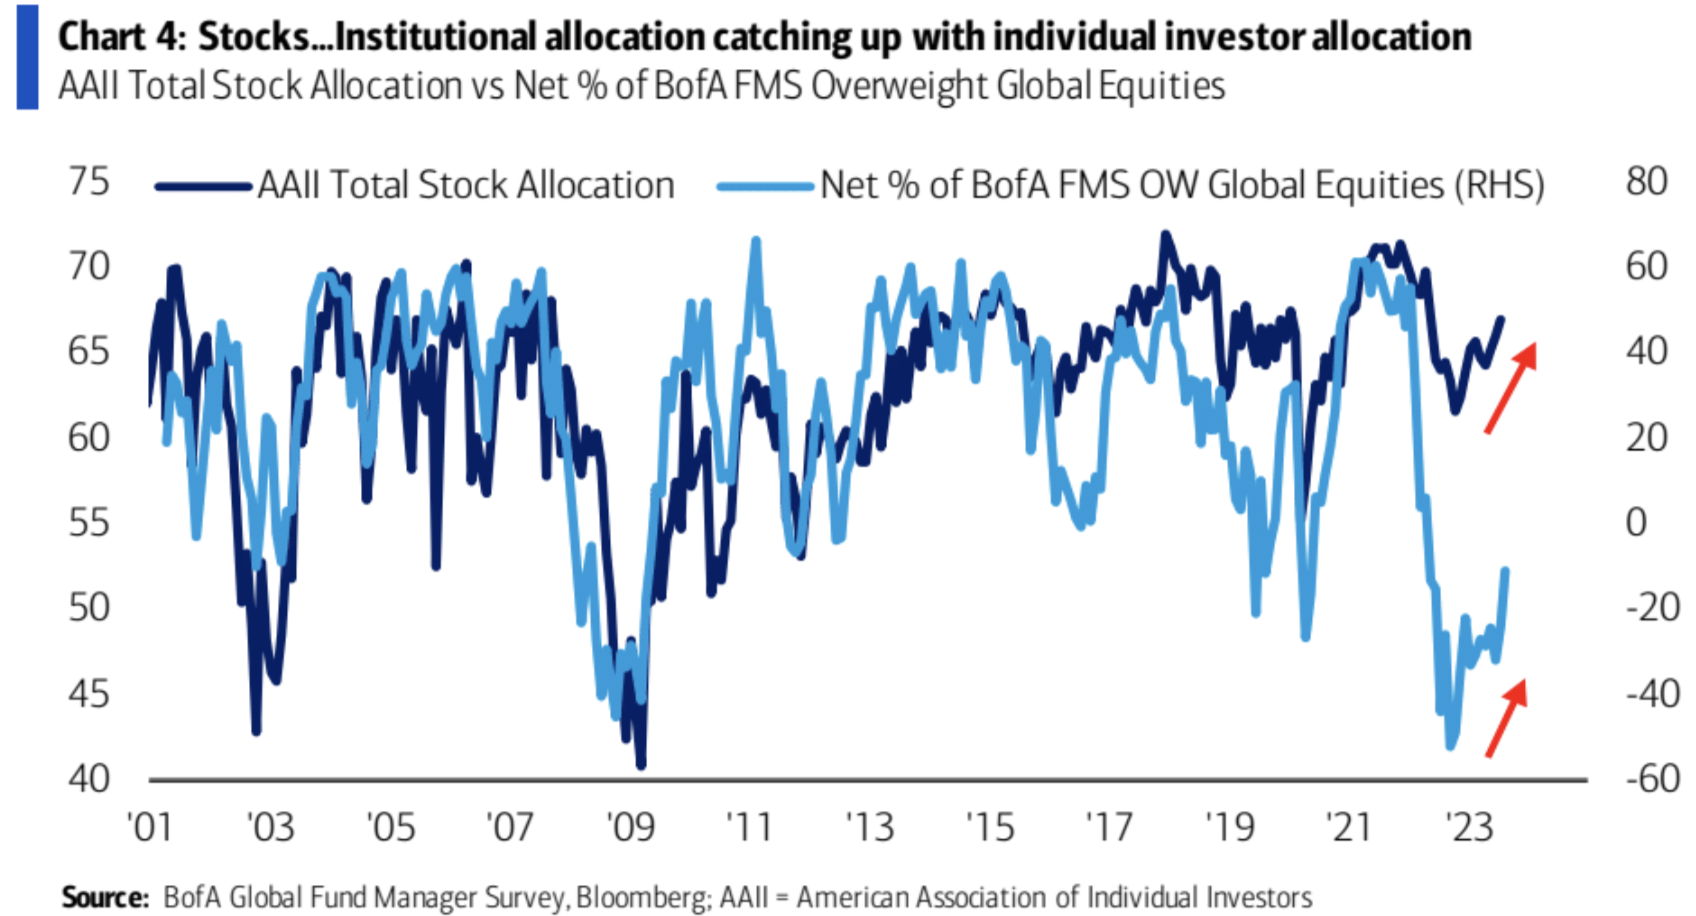
バンク・オブ・アメリカ調査:投資家の悲観感は昨年2月以来最低。投資家は今後12カ月の世界経済成長が依然として鈍化すると予想しているが、その間に中央銀行はソフトランディングするとみている。
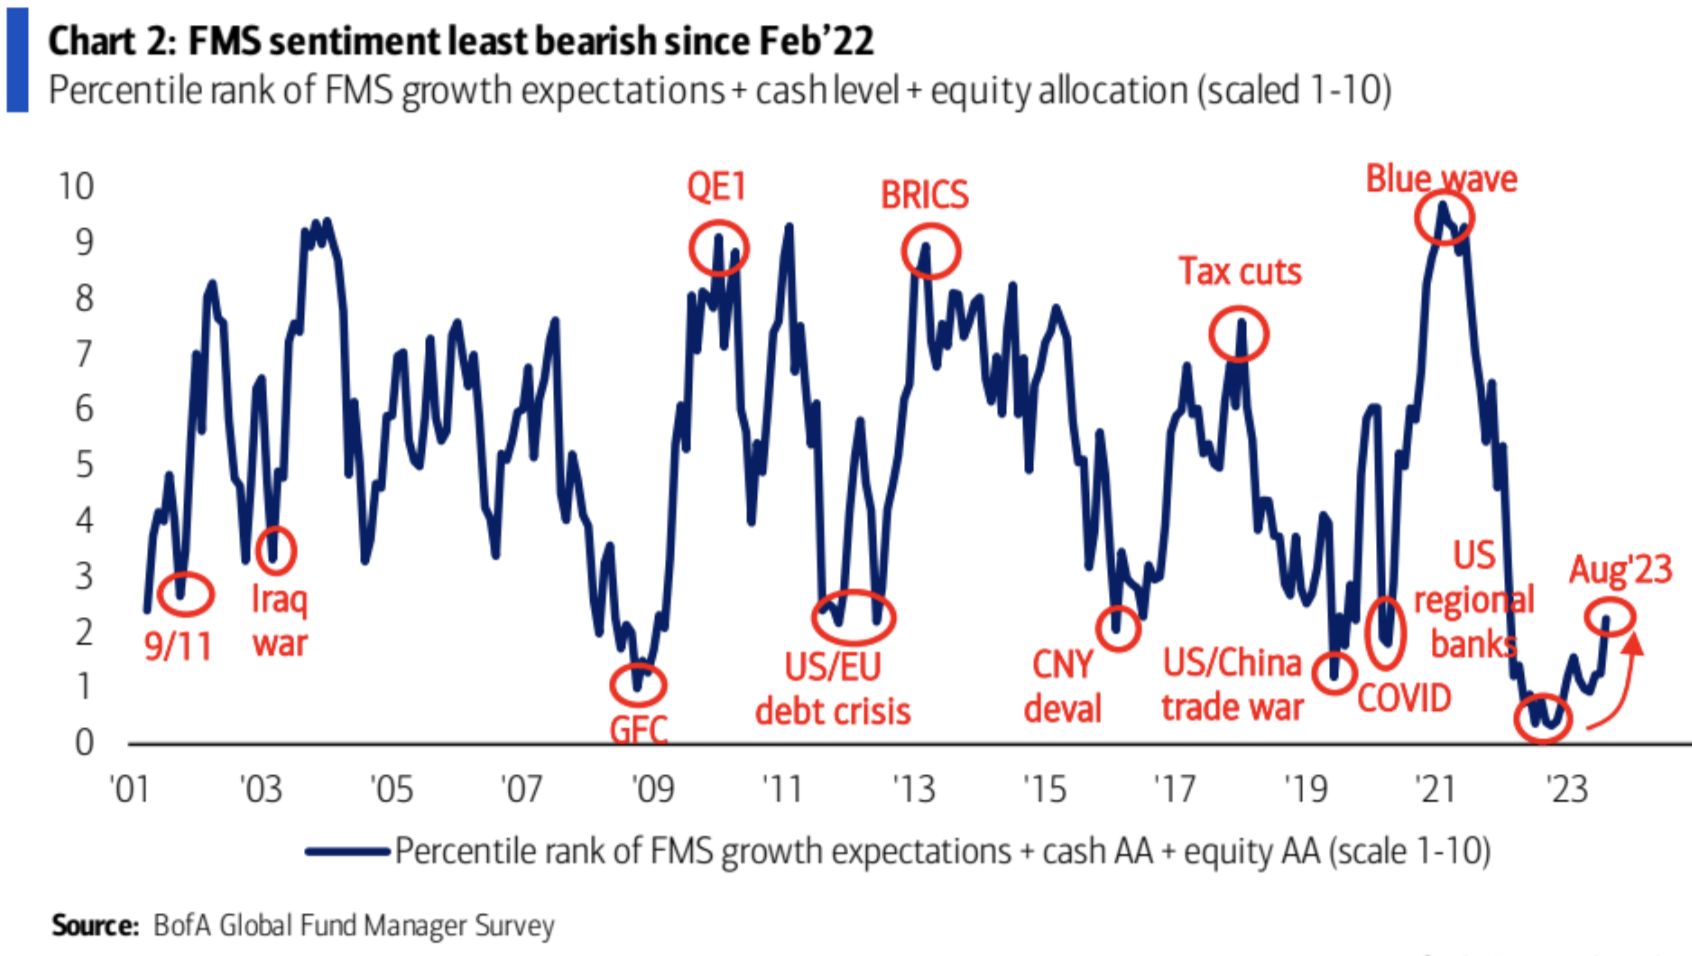
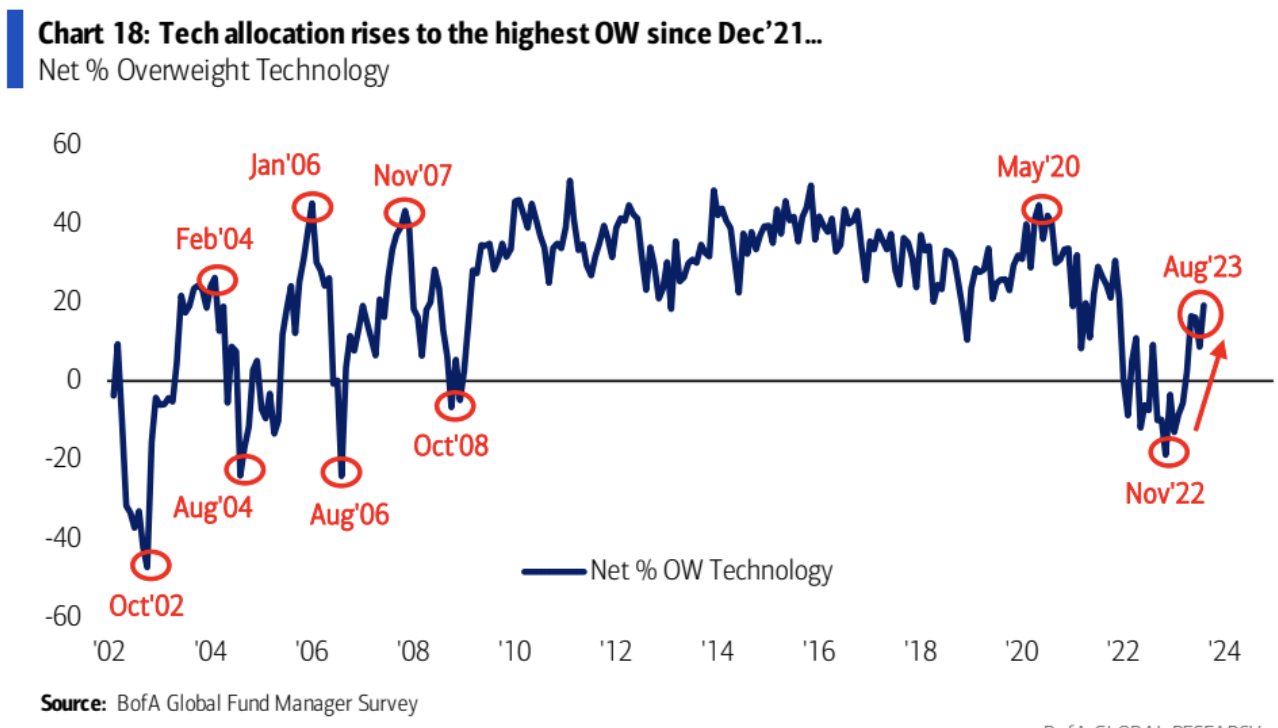
投資家は現在、株式銘柄を過去 16 か月で少なくともアンダーウエートにし、ハイテク株をここ 2 年半以上で最もオーバーウエートにしています。
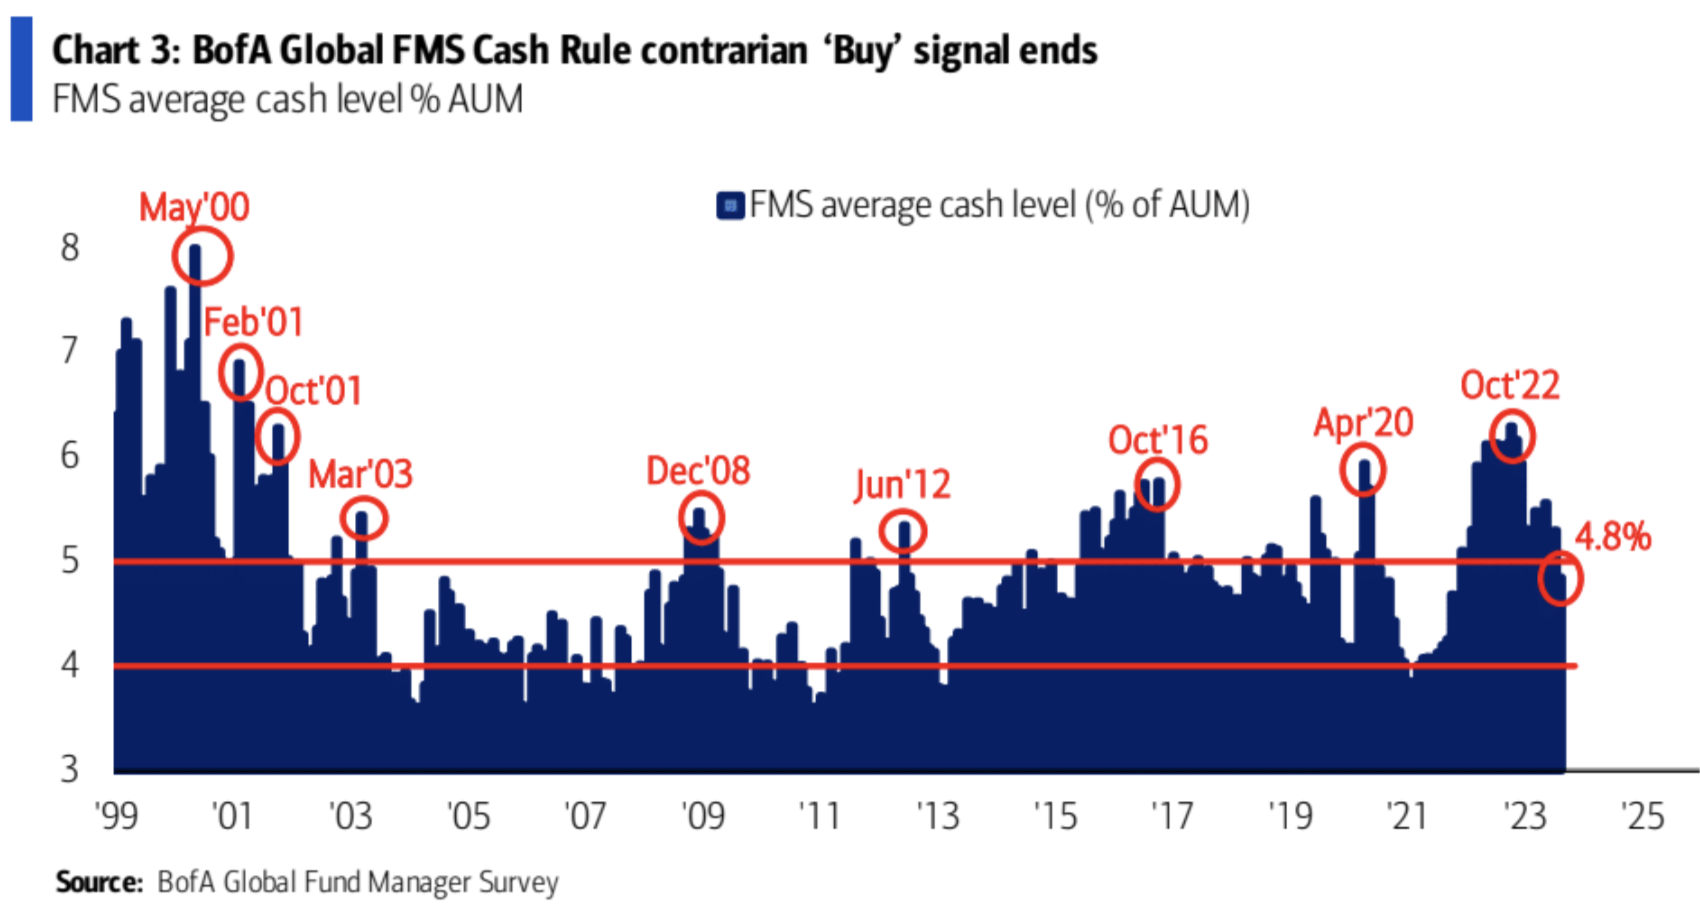
現金配分は前月の5.3%から4.8%に低下し、2021年11月以来の低水準となった。
資金とポジション
全体的な位置
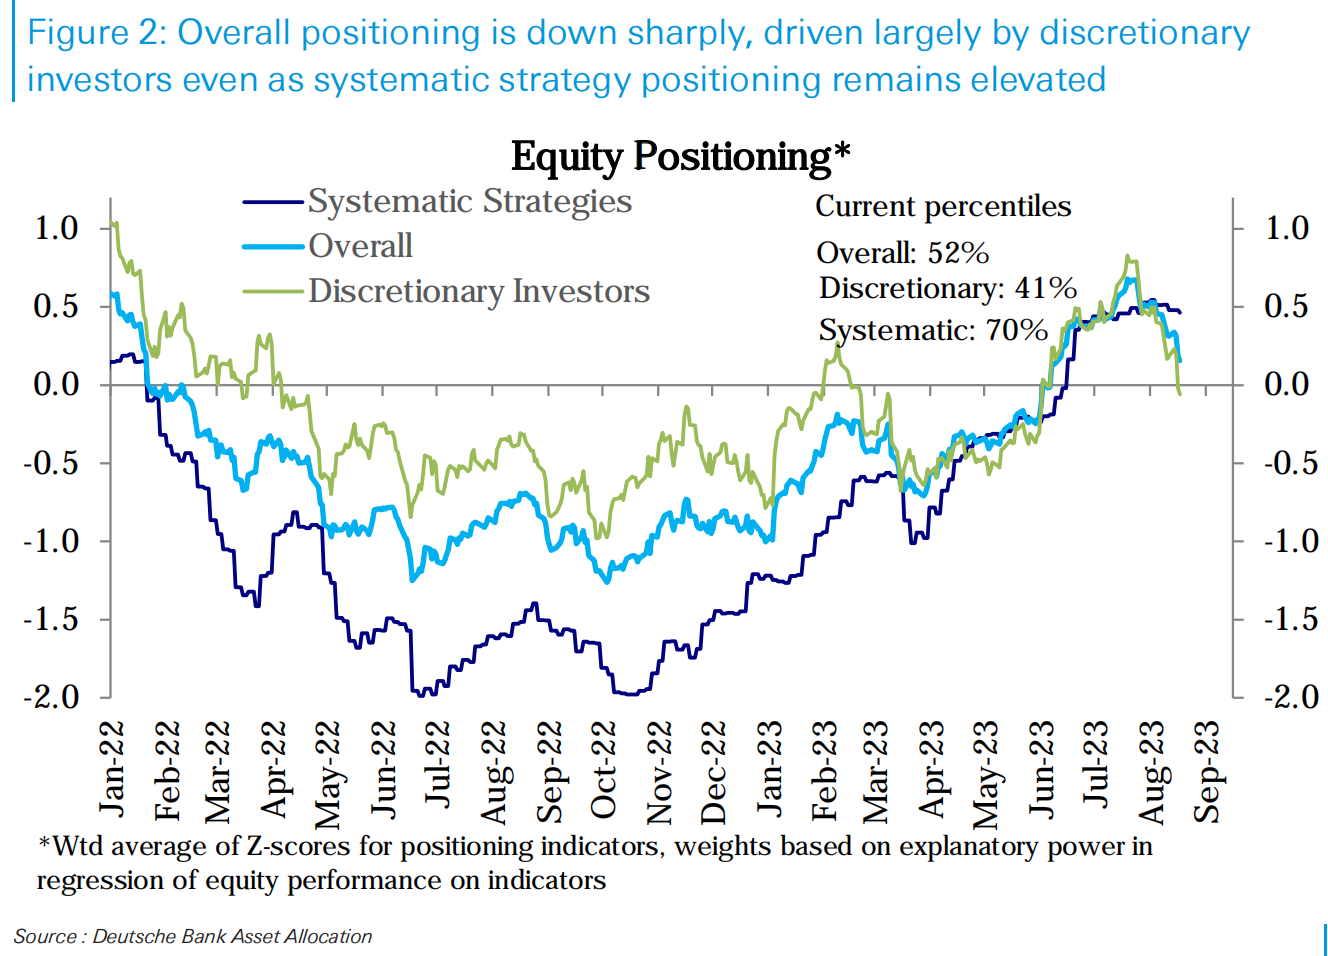
ドイツ銀行が集計した米国株のポジショニング水準は4週連続で2カ月ぶりの低水準(史上52パーセンタイル)となった。下落の大部分は主観的戦略によるもので、中立(41パーセンタイル)をわずかに下回る水準にまで低下しました。システマティック戦略ファンドのポジションは過去1週間で大きく変化しておらず、全体的なポジションは2021年末時点で変化していません。レベル (歴史的な 70 パーセンタイル)。
業界での地位
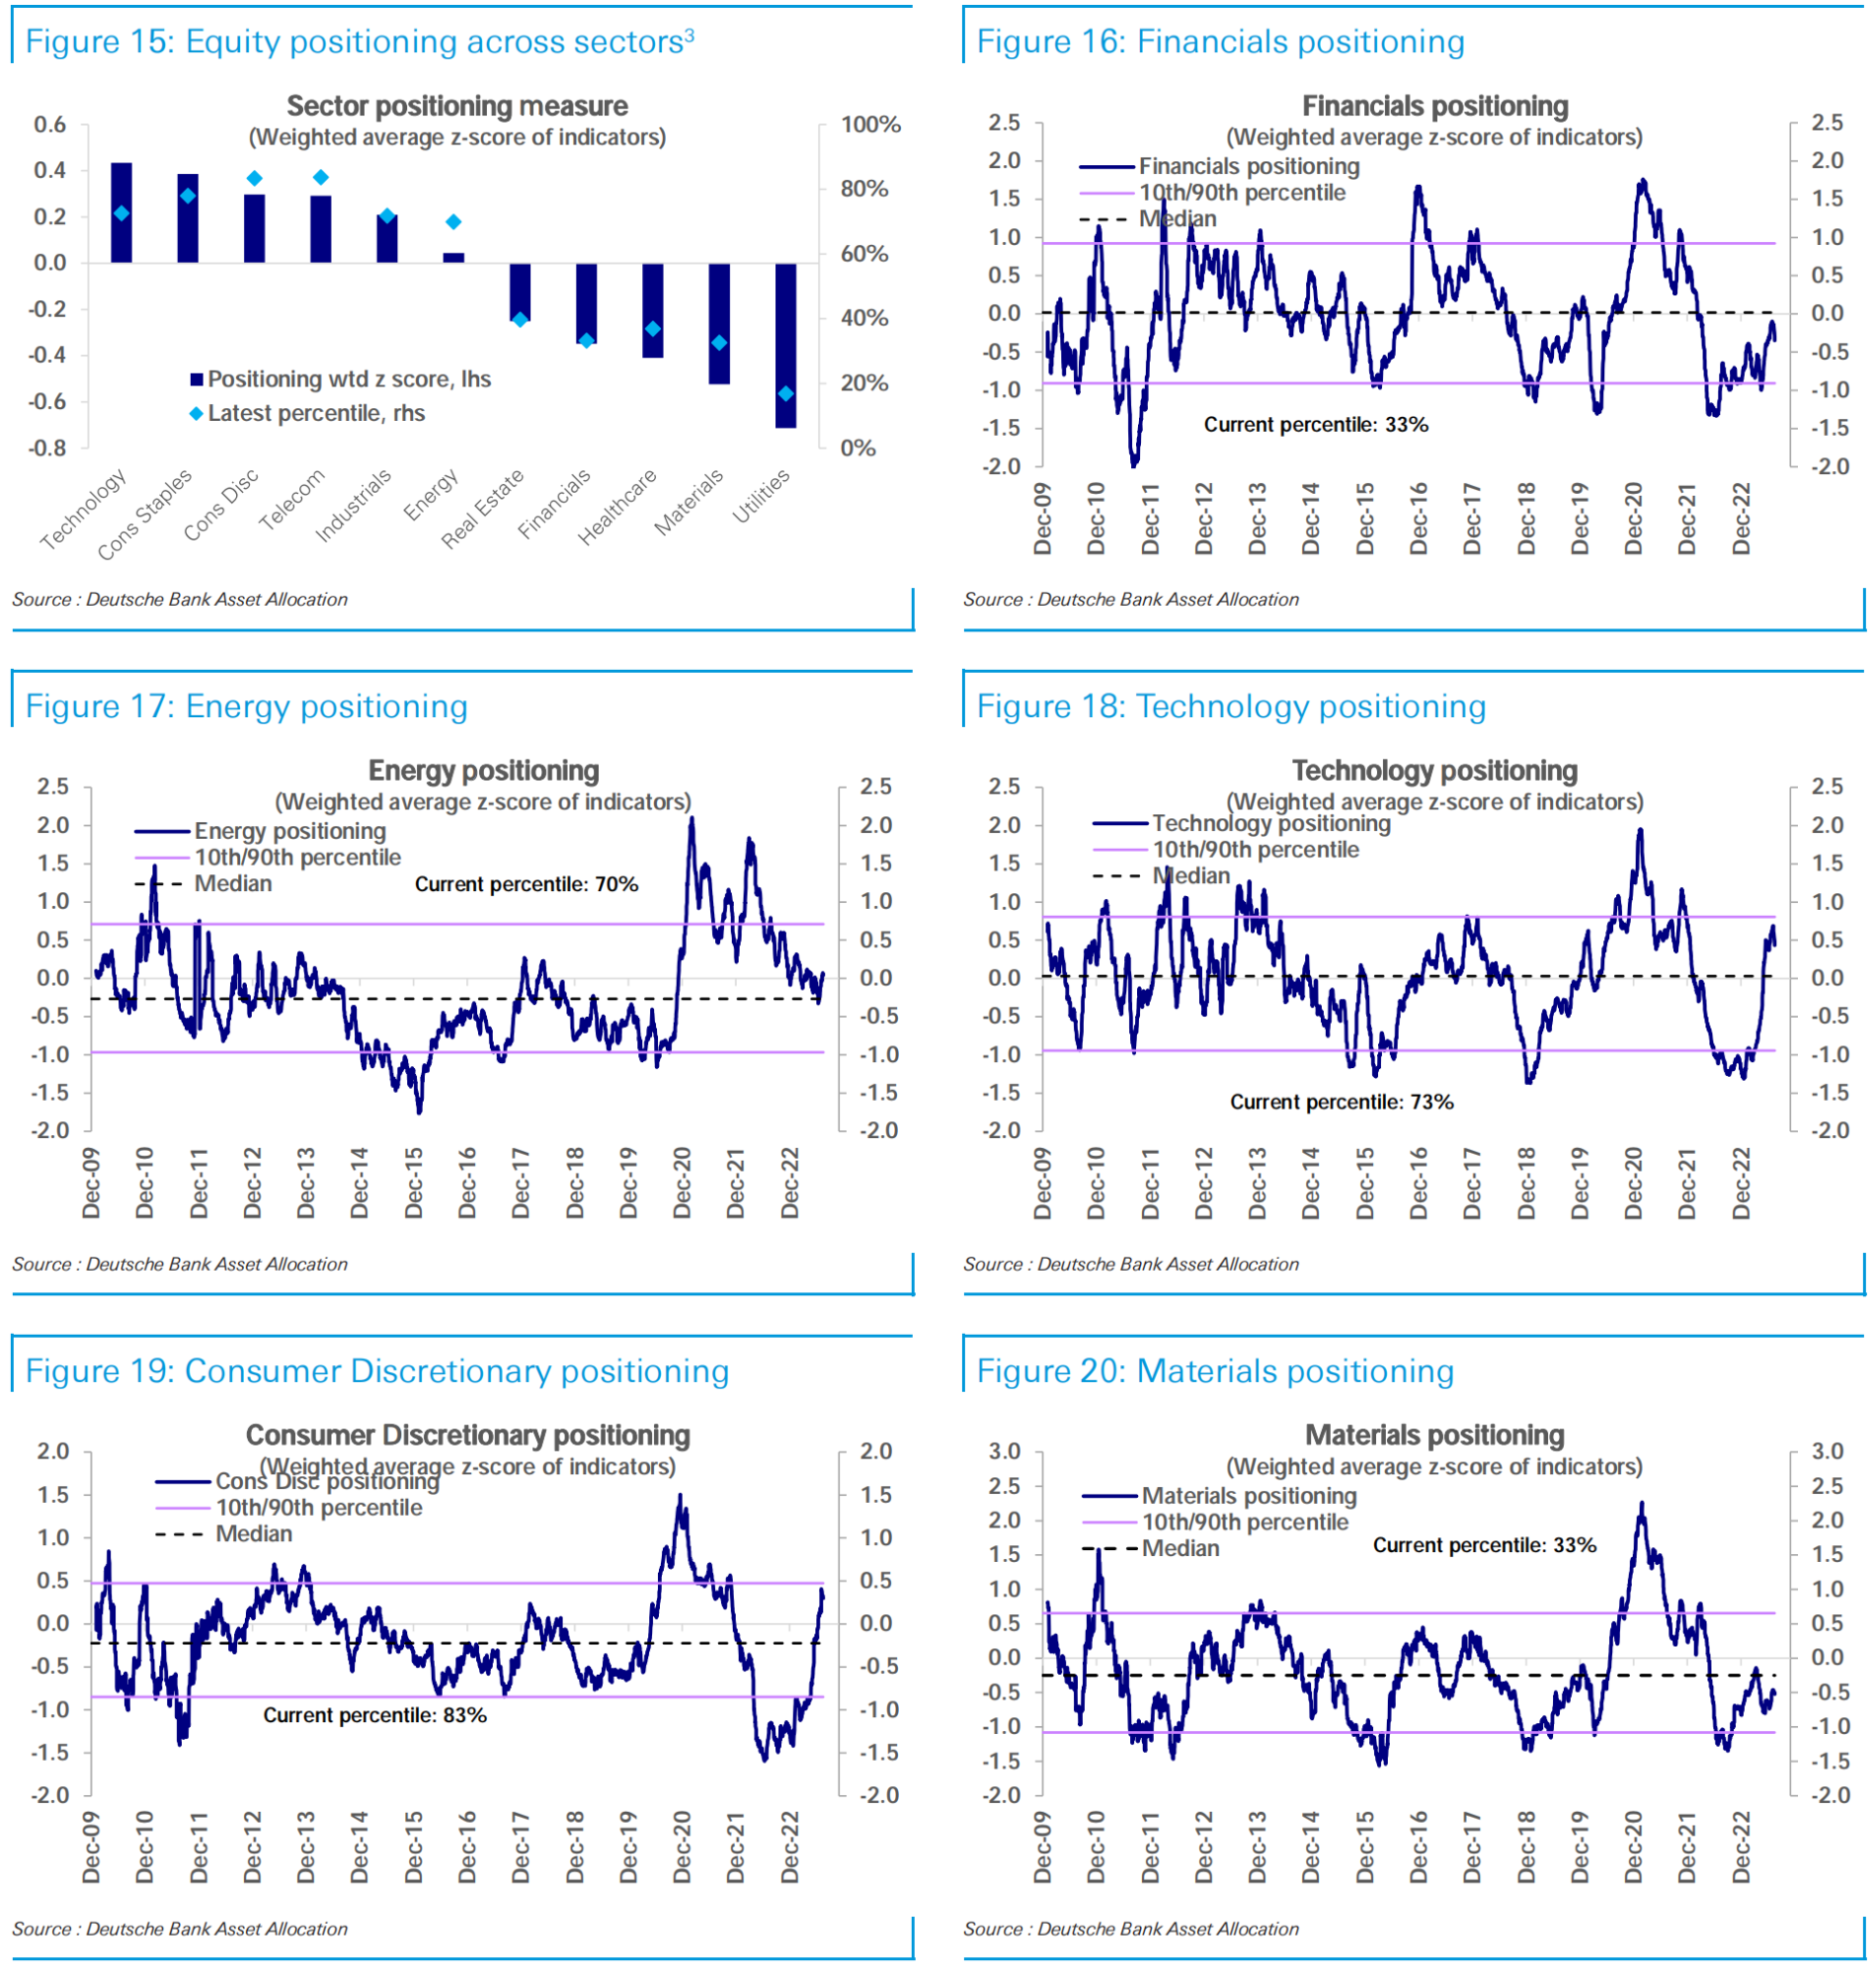
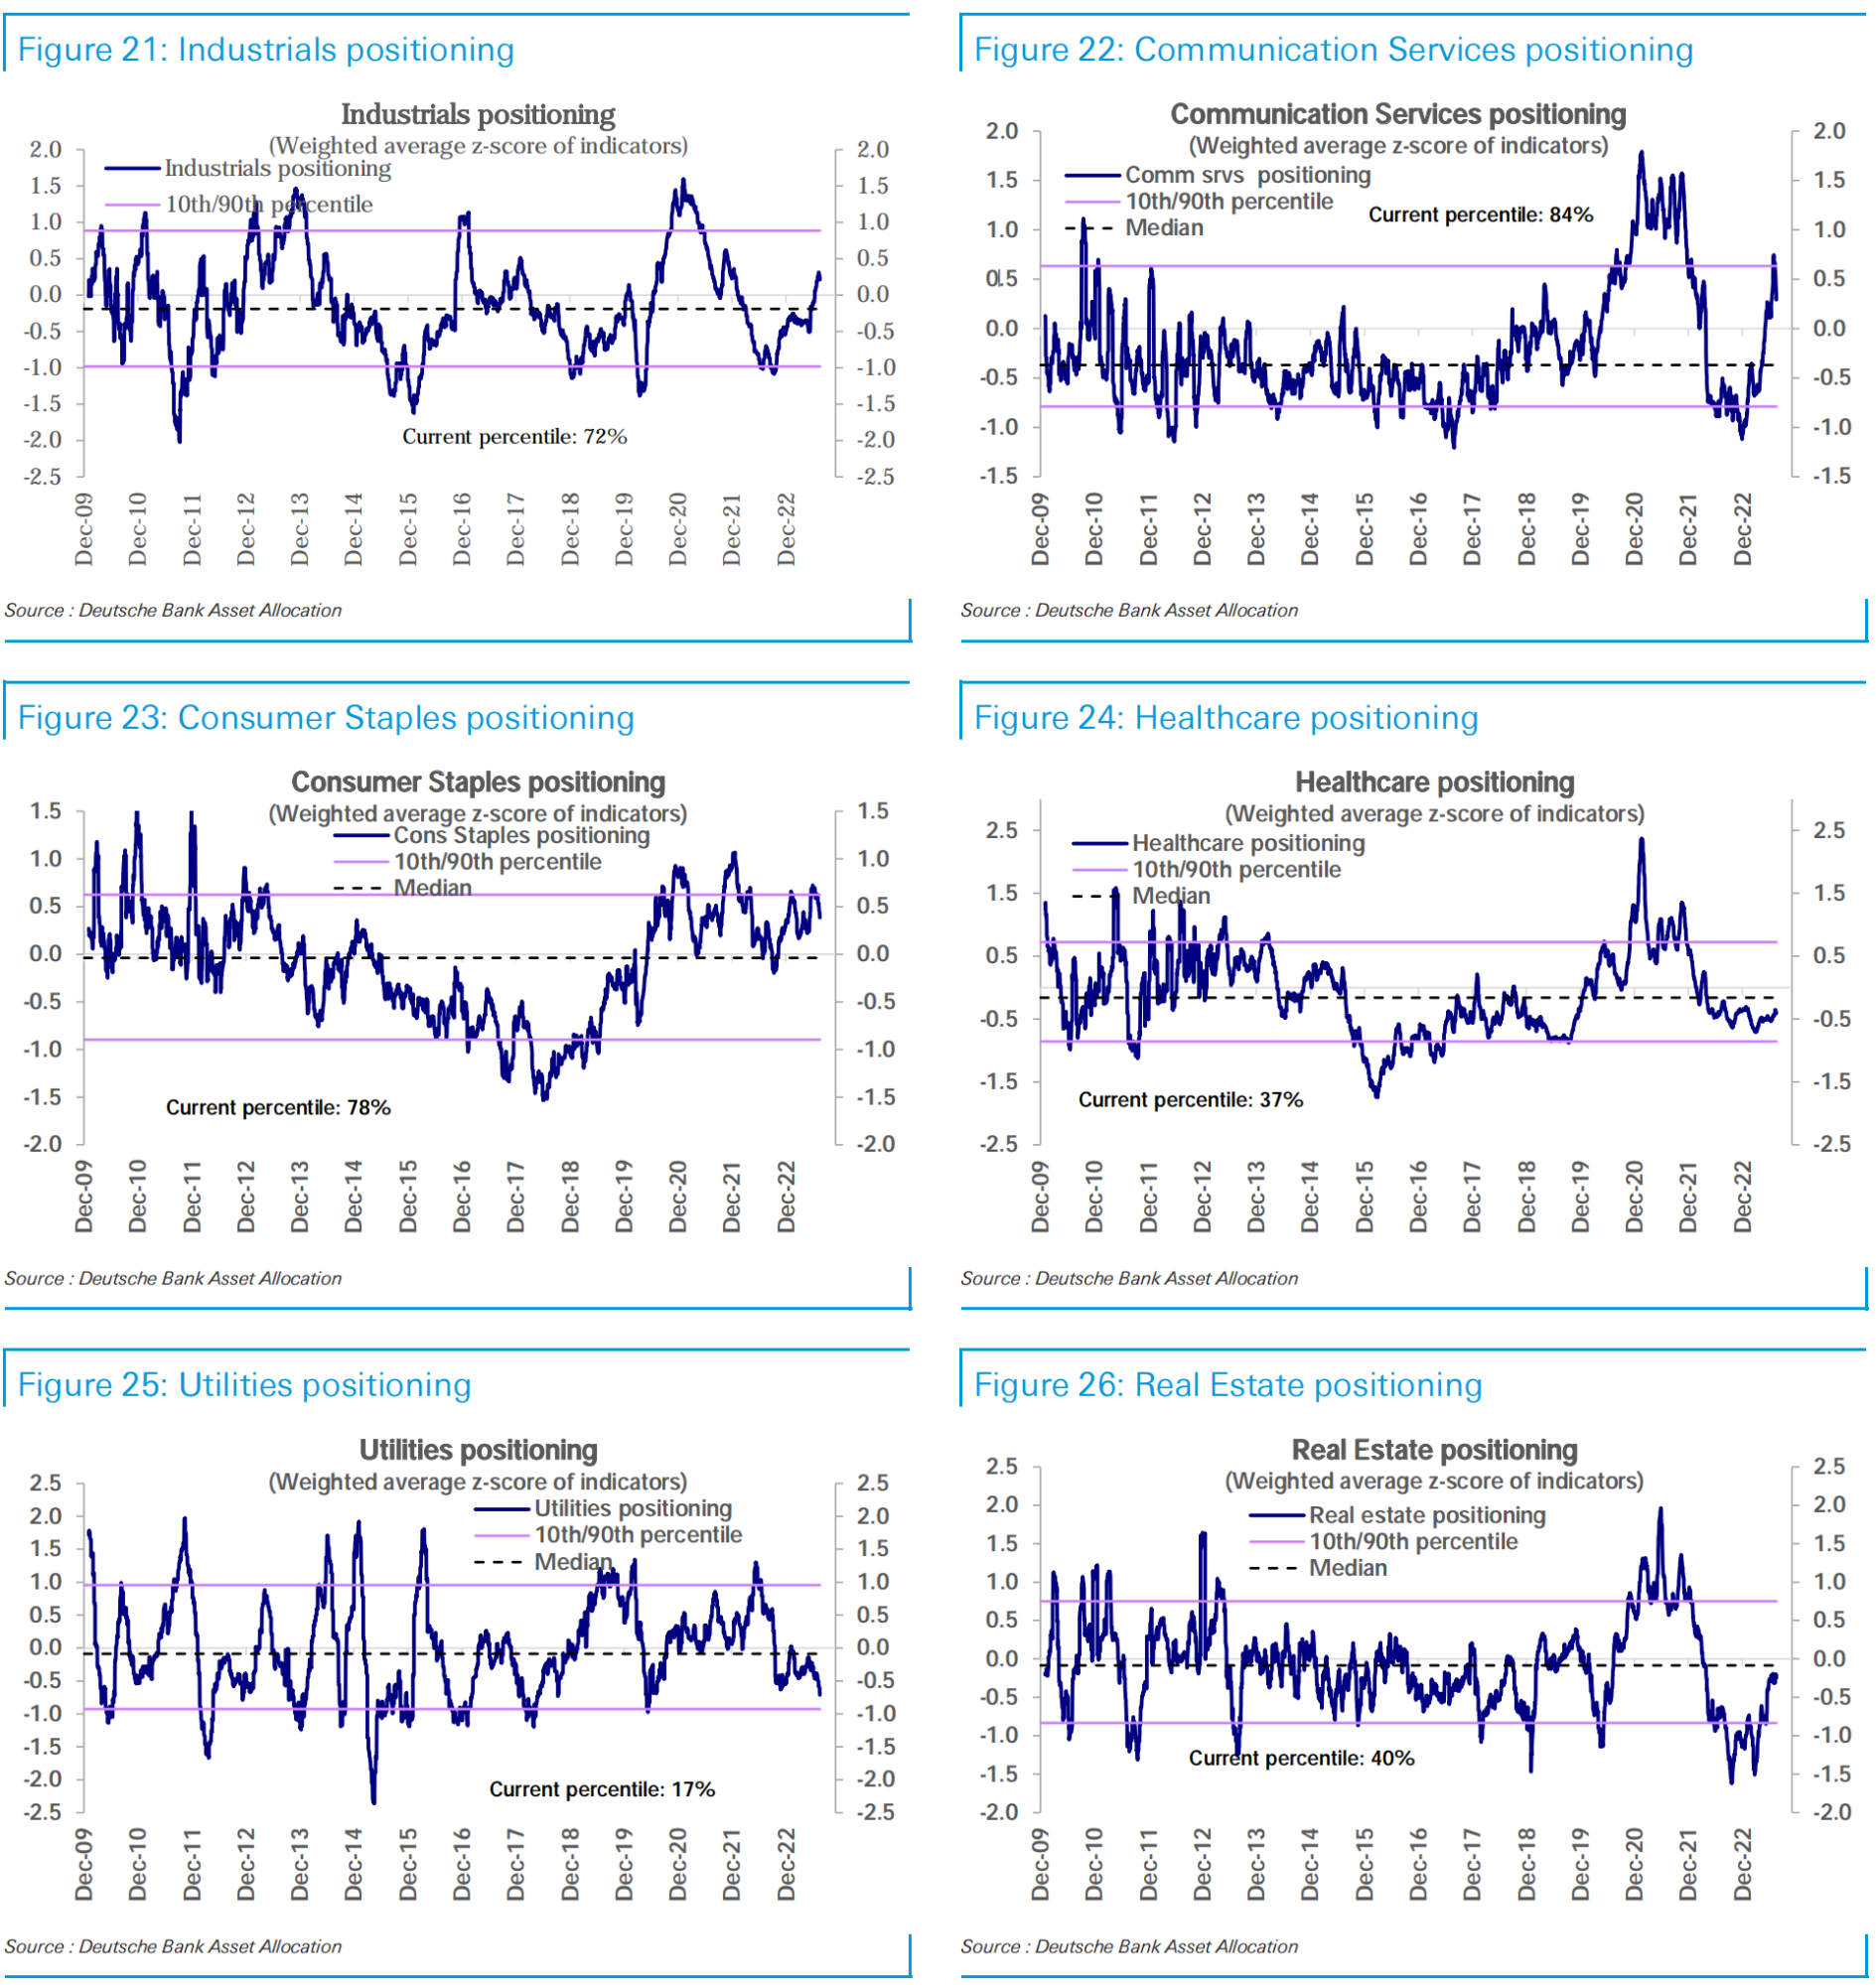
テクノロジー(73 パーセンタイル)、消費生活必需品(78 パーセンタイル)、一般消費者向け(83 パーセンタイル)およびコミュニケーション サービス(84 パーセンタイル)のポジションは依然としてオーバーウェイトですが、今週は若干の減少が見られました。
産業部門(72 パーセンタイル)の保有高も減少し、エネルギー(70 パーセンタイル)と同様に依然として適度なオーバーウェイトとなっています。
不動産(40パーセンタイル)は適度にアンダーウエートでほぼ横ばい、金融(33パーセンタイル)もアンダーウエートで今週下落した。
ヘルスケア(37 パーセンタイル)と素材(33 パーセンタイル)はアンダーウエイトでほぼ横ばいですが、公益事業(17 パーセンタイル)はアンダーウエイトで下降傾向にあります。
資金の流れ
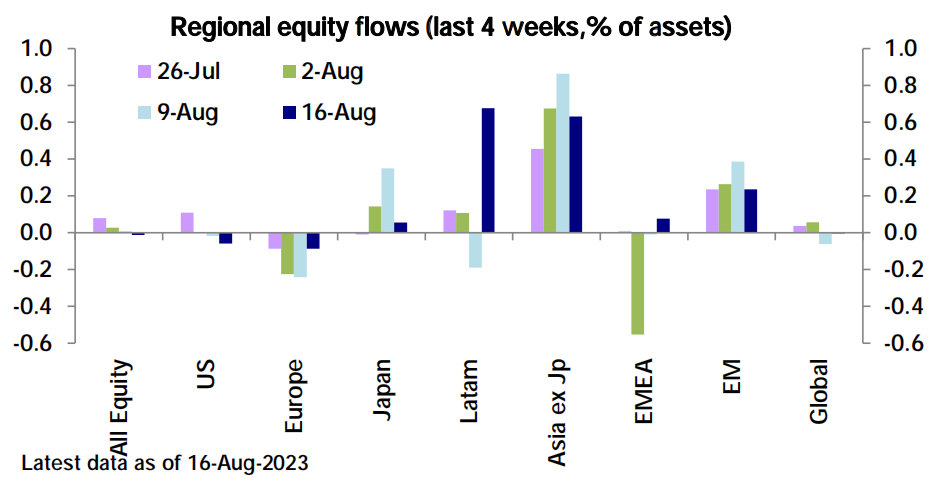
世界の株式ファンドは21億ドルの純流出を記録したが、これは主に米国の52億ドルの純流出により、欧州市場では23週連続の純流出(-13億ドル)となったが、新興国市場(37億ドルの流入)では純流入となった。主に中国ファンドへの流入が6週連続で増加したが、そのペースは先週より鈍化、金融ファンドへの流入が加速し、5週連続の流入額で218億ドルに達した、債券ファンドへの純流入額は急減速し、5カ月ぶりの低水準となった(+3,000 万ドル)。
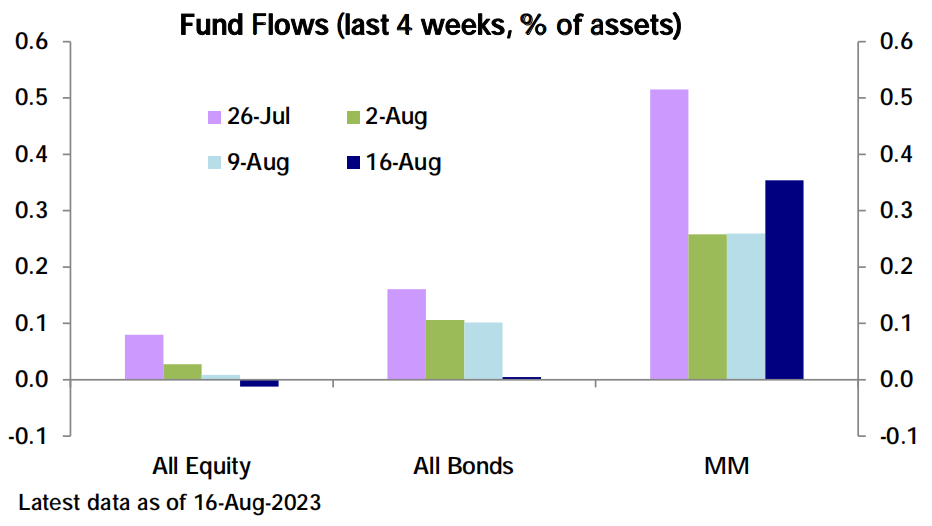
先物データ: スポット市場の調整にもかかわらず、先週火曜日の時点で、米国株式先物の買い越しポジションは、主にSP 500とナスダック100の買い越しポジションの増加により、3週連続で増加しました。そして、ラッセル 2000 のネット ロング ポジションが減少し、ニュートラルに非常に近づいています。
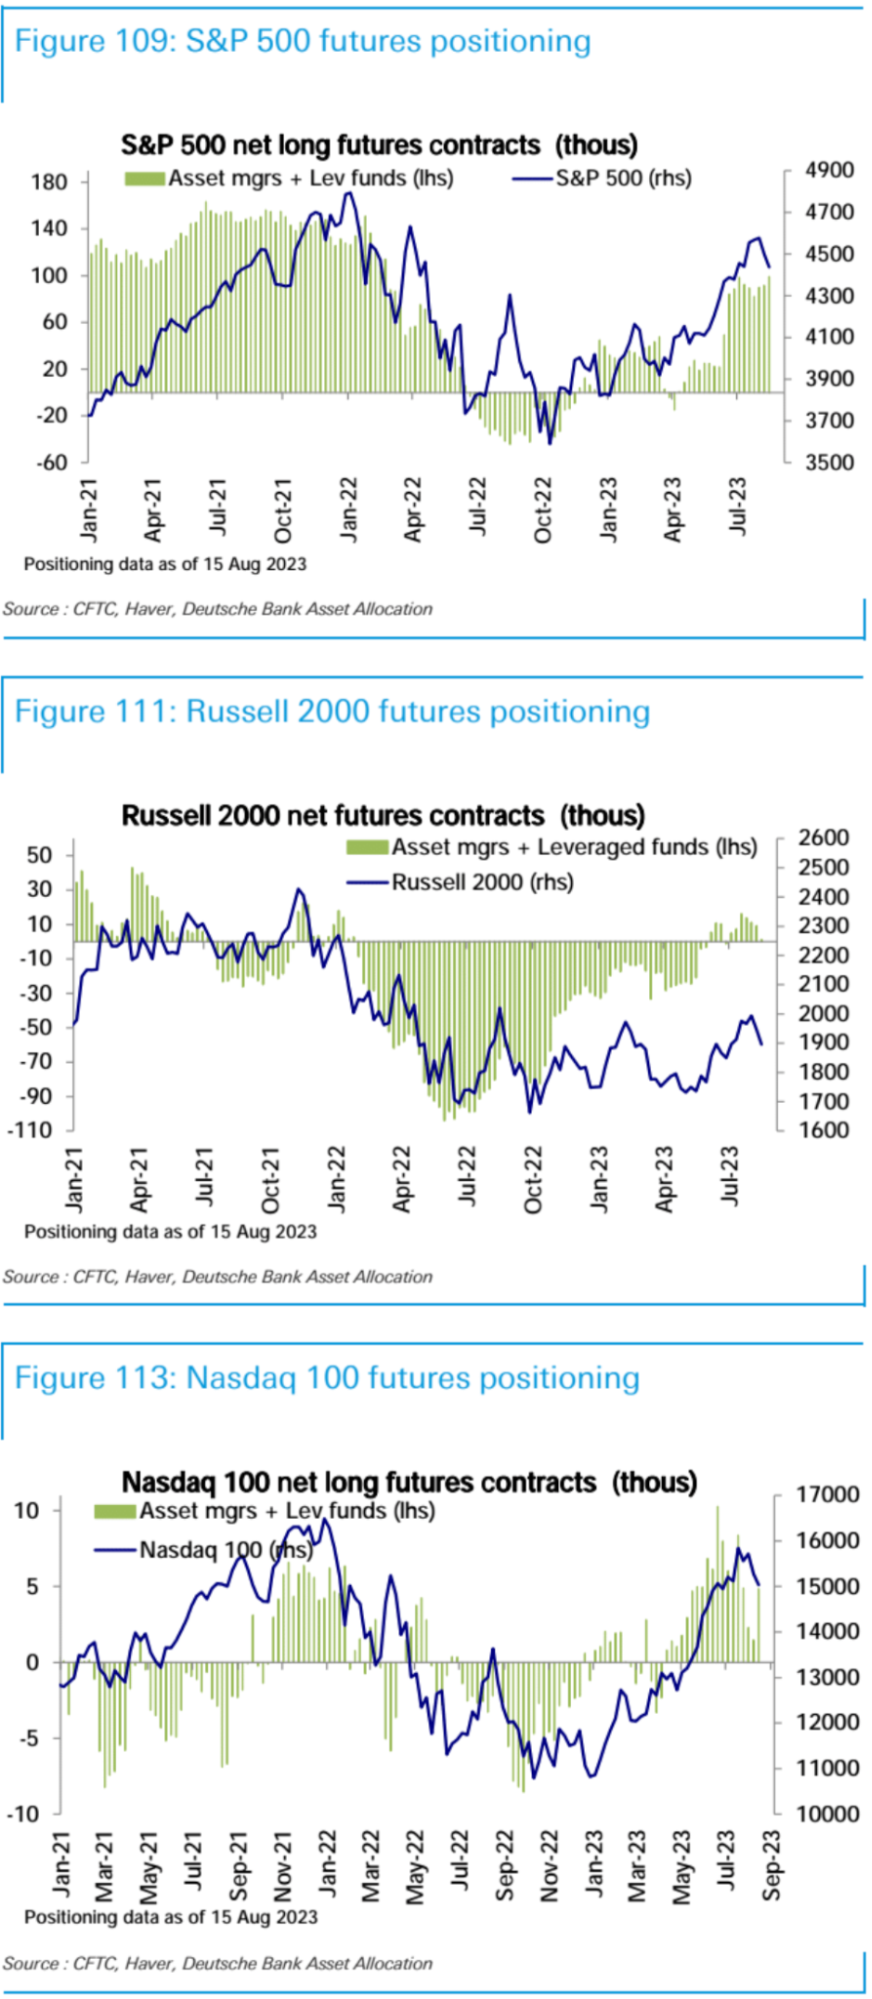
特に注目に値するのは、先週のネットロングの増加は主に、より反応が早いがレバレッジを活用したファンドによってもたらされたということです。
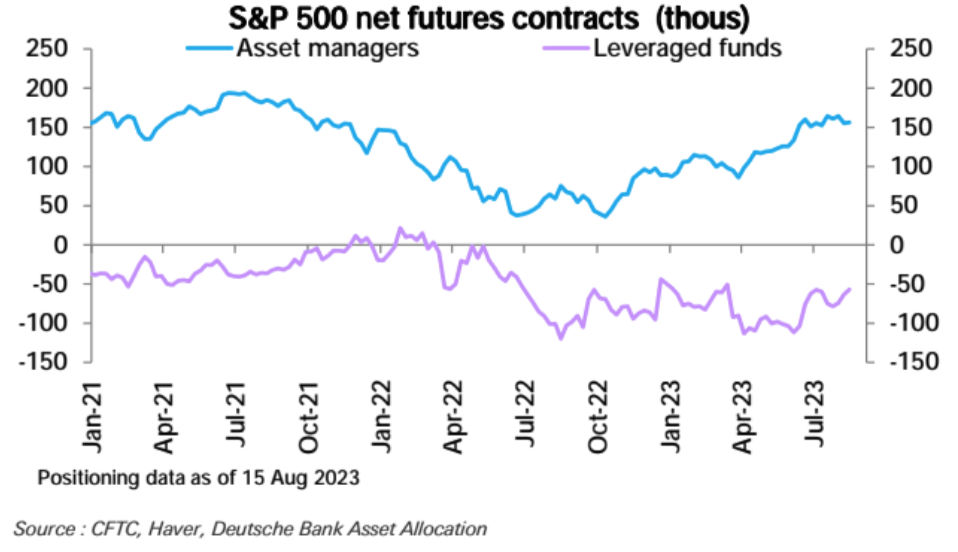
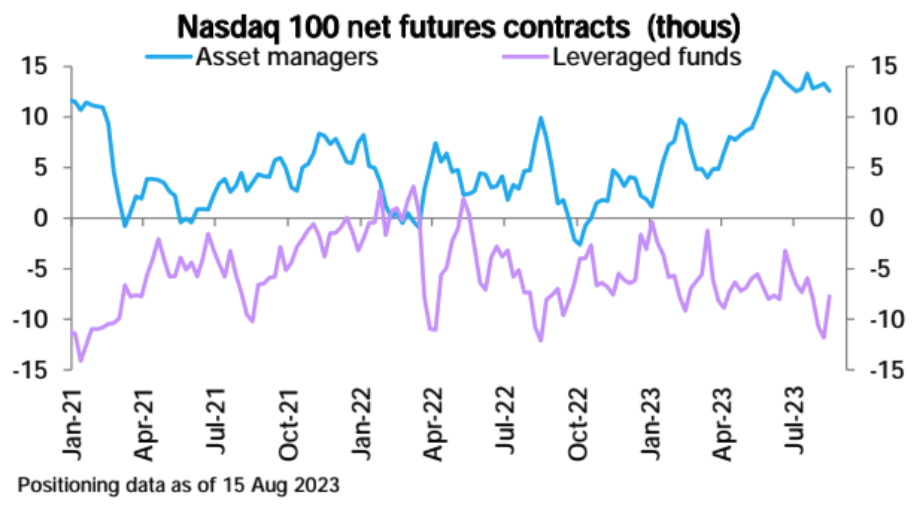
他の先物市場では、5年物と30年物の純空売りが減少し、2年と10年物のネット空売りが増加したことにより、債券のネット空売りが2週連続で減少した。外国為替市場では、ユーロ及び英ポンドの買い越し額の増加、スイスフラン及び円の買い越し額の減少等により、米ドルの買い越し額が増加しました。カナダドルのネットショートが増加し、豪ドルのネットショートも増加した。コモディティーでは原油のネットロングが若干減少した。銀と金のネットショートが増加し、金のネットロングが4週連続で減少した一方、銅のネットショートも増加した。
ゴールドマン・サックス・プライムブックのデータ
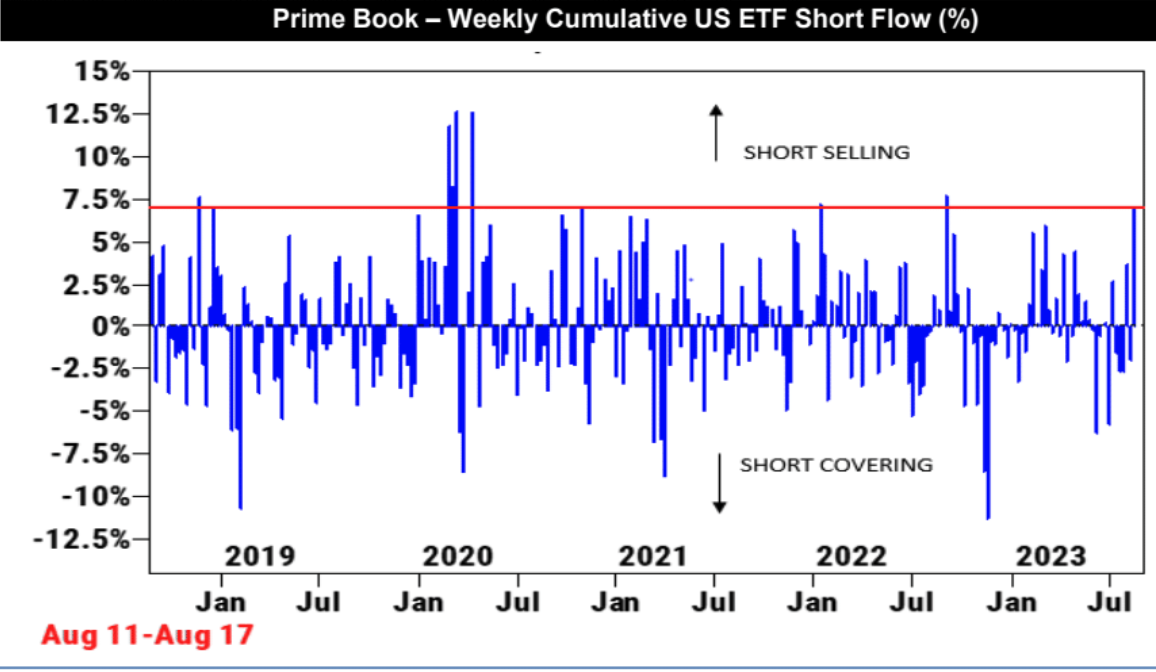
市場下落のさなか、ヘッジファンドは先週、2022年9月以来の最速ペースで米国ETFを空売りし、1週間で時価総額の7%以上を増加させた。しかし、これは必ずしも悲観的なシグナルではないかもしれない。なぜなら、過去数営業日で米国株の取引活動が活発化しているのが観測されており、投資運用会社は個別株へのエクスポージャーを増やしながらベータヘッジも増やしており、ETFは一般に市場や業界を代表しているが、ベータ。
暗号市場ステーブルコインの流れ
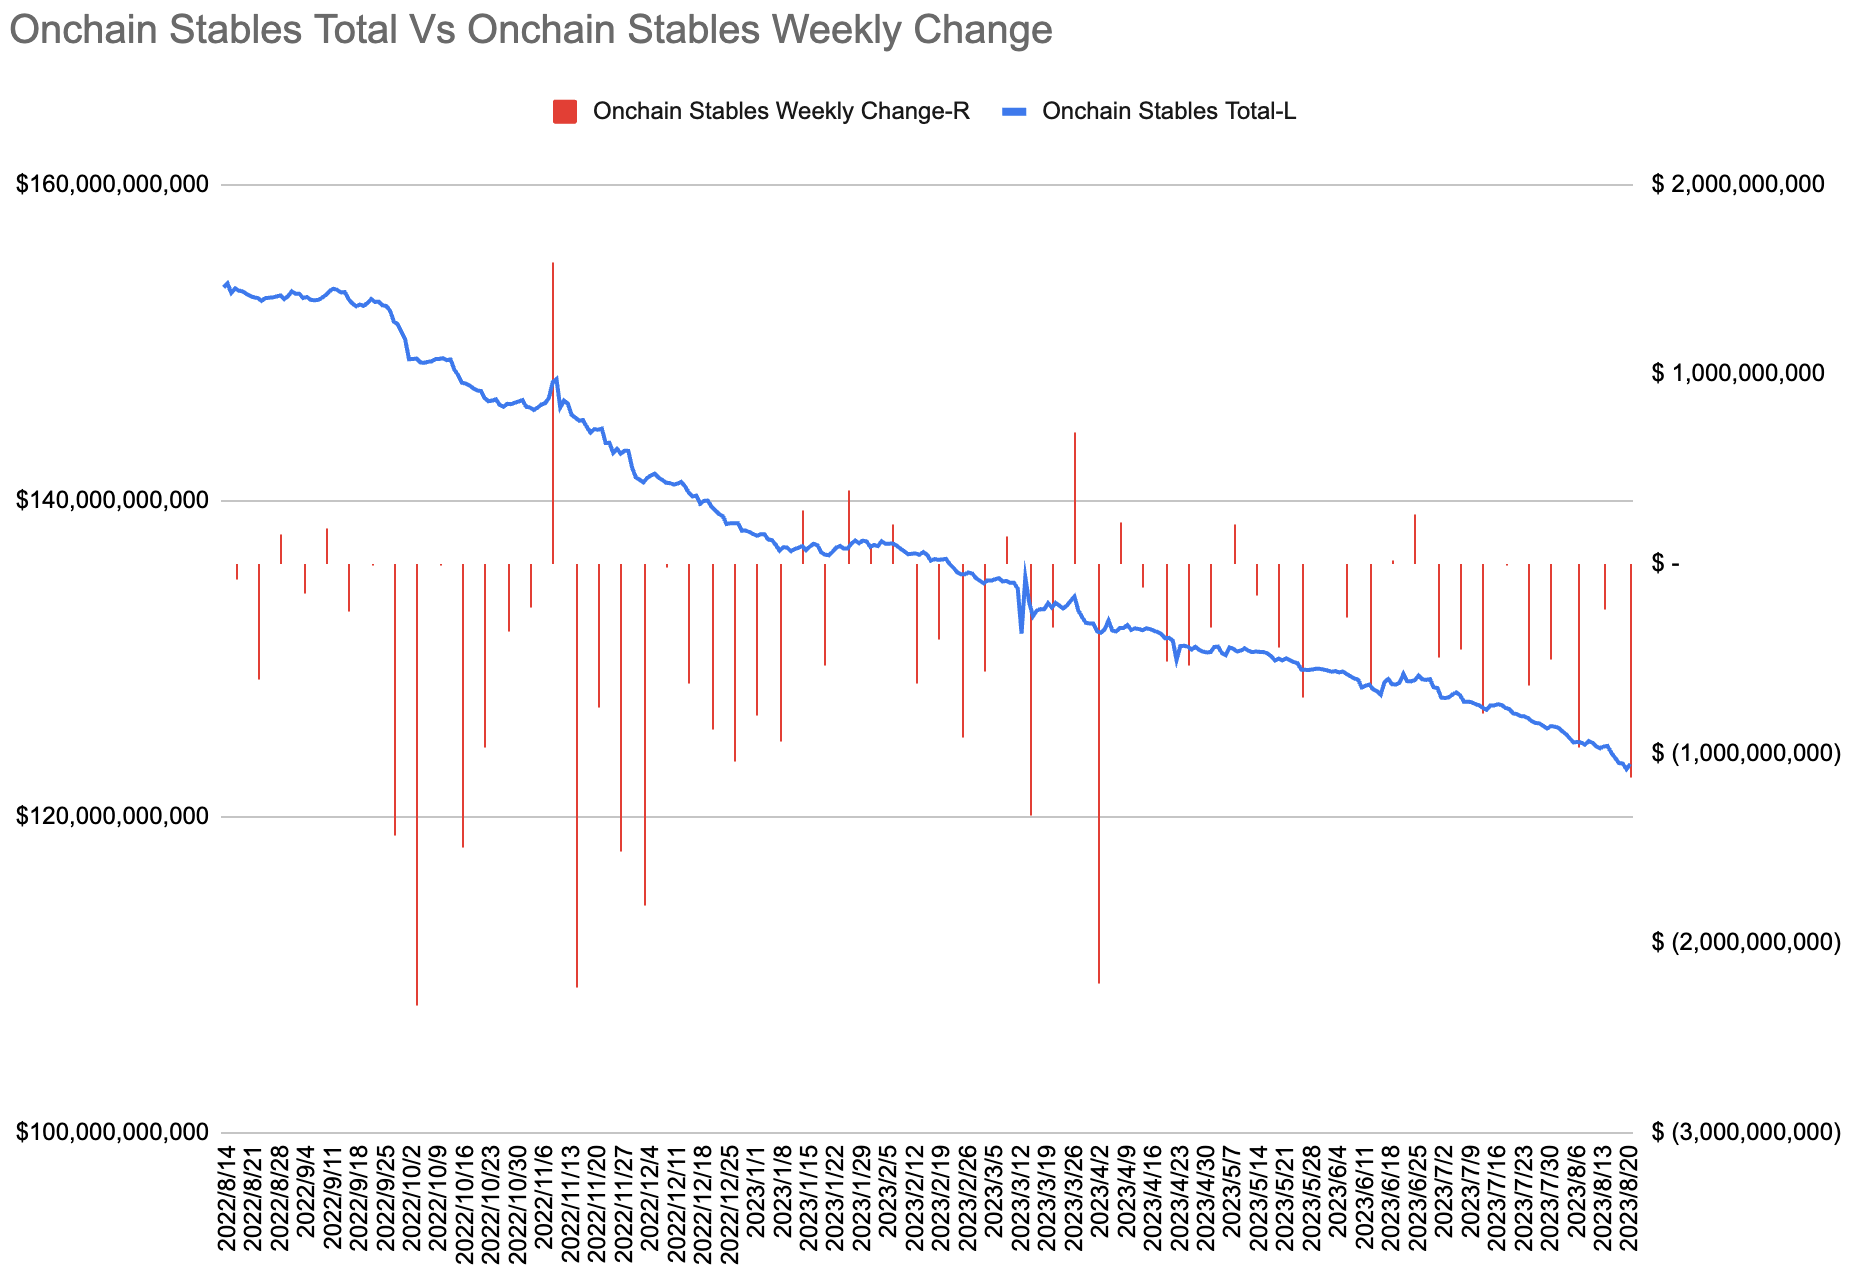
オンチェーンのステーブルコインは9週連続で純流出を記録し、先週は11億3000万ドルという巨額の流出となり、今年4月2日の週以来最大の週間流出となった。
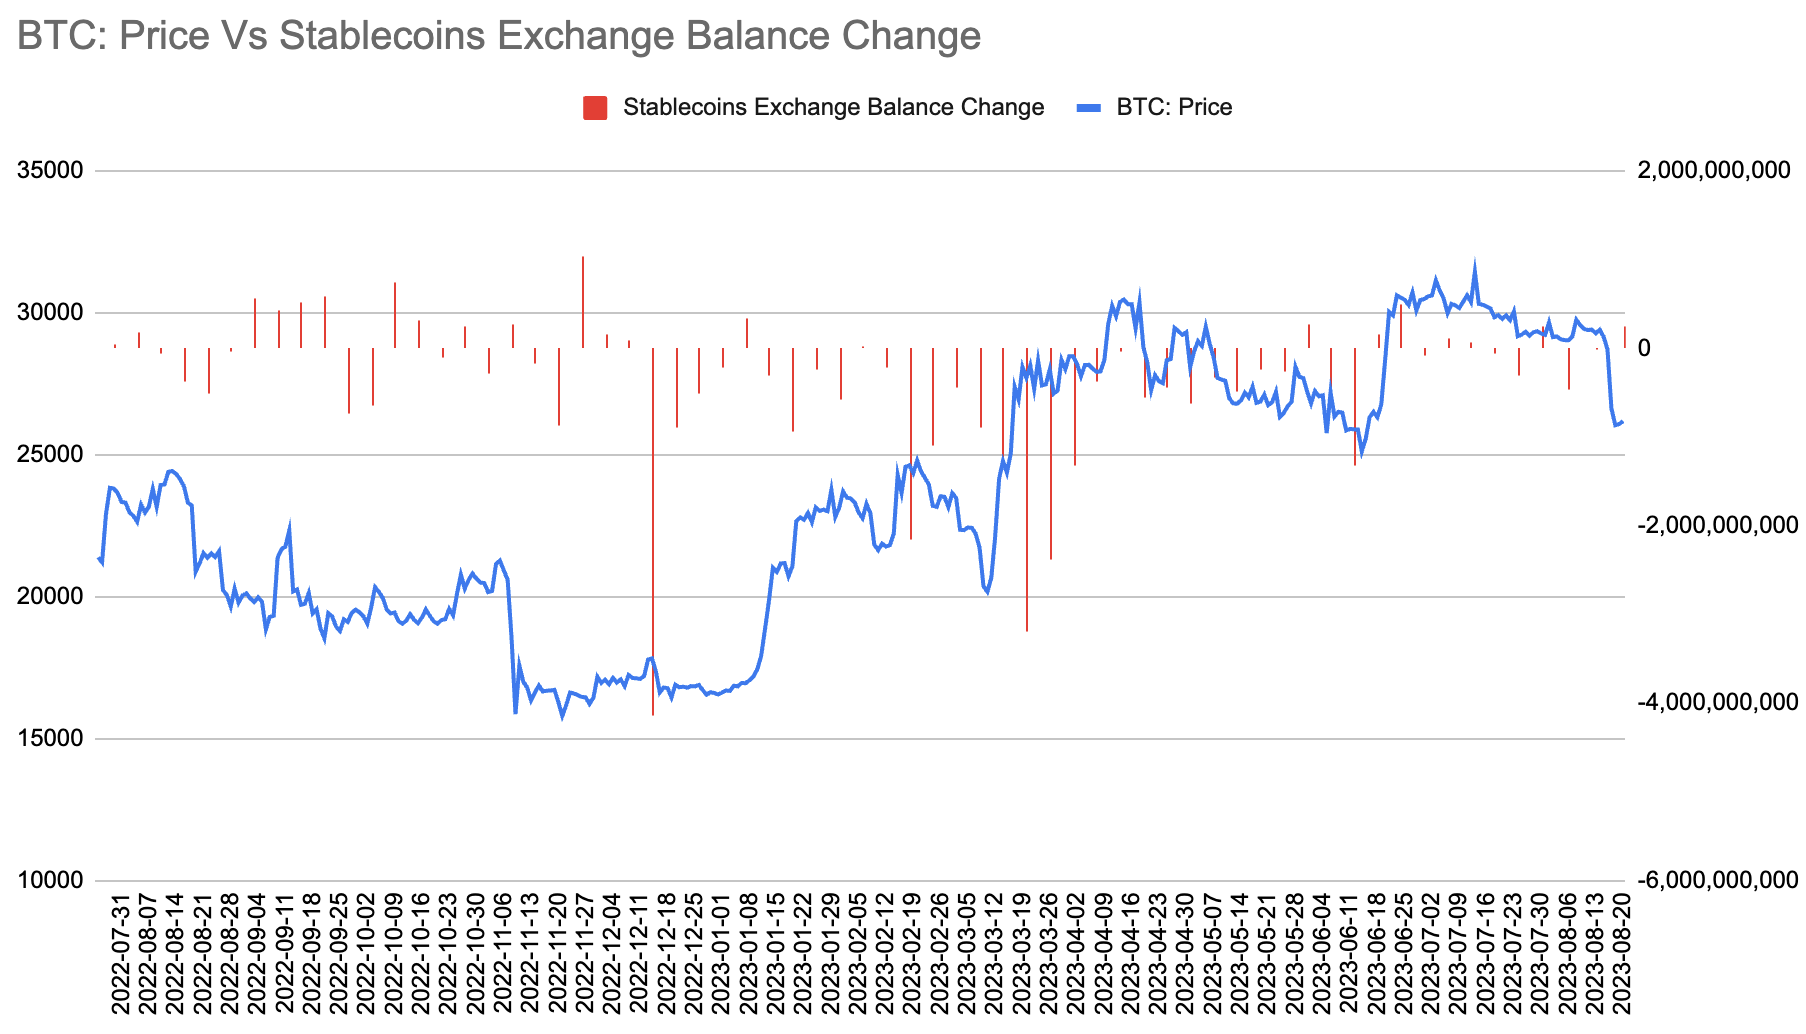
しかし、取引所のステーブルコインの残高は 2 週間後に増加し、純増額は 2 億 4,000 万米ドルになりました。
今週に続きます
今週市場を動かした主なきっかけは、金曜のジャクソンホール経済シンポジウムでのパウエル議長の講演と、水曜日のエヌビディア(NVDA)の第2四半期報告書だった。
ジャクソンホールシンポジウムのプレビュー
8月24日から26日まで開催されます。今年のテーマは「世界経済の構造変化」で、特に世界経済の強さと潜在的なインフレリスクに焦点を当てます。ジャクソンホールのシンポジウムは決定的な瞬間となる可能性があり、市場はFRBが中立金利の引き上げを求めるシグナルを発するかどうか注視するだろう。これは市場によって、利上げが景気を減速させることを示唆するタカ派的なスタンスと解釈される可能性があるためだ。 。
FED議長の発言のハイライト:
パウエル議長は、最新のCPIやコア個人消費支出(PCE)インフレ報告など、最近のデータに大きく依存すると予想されている。
同氏はインフレとの戦いにおけるある程度の進展を強調するとみられるが、警戒の必要性についての最近の発言には固執するとみられる。同氏は経済の現状について比較的楽観的な見通しで、トレンドを下回る成長率の達成を含め、物価安定化の取り組みを完了することを今後も重視するだろう。
UBSは、パウエル氏が今後も追加利上げのドアを叩くほどのタカ派姿勢を維持する可能性があると考えているが、9月に利上げをテーブルに乗せることはないと確信している。
バンク・オブ・アメリカは、パウエル議長が2%のインフレ目標に対するFRBのコミットメントを再確認し、市場が来年の利上げをどの程度織り込んでいるかを押し戻す可能性が高いと述べた。中銀は、中立金利の推計を巡る不確実性の高さを踏まえ、今回の会合では中立金利に対するFRBの見解に大きな変化は見られないとの見方を示した。
Nvidia の収益プレビュー
エヌビディア(NVDA)は水曜日の米国取引終了後に第2四半期の報告書を発表する予定で、人工知能の誇大宣伝サイクルにおいてこれまでで最大の試練となる。過去 8 か月にわたって市場を席巻した AI ブームが実際に経済的価値をもたらしているかどうかがわかります。なぜなら、グーグルとマイクロソフトは前四半期にプラスの利益成長を達成したが、その成長をAIによるものではなく、既存事業からの収益増加によるものだと考えていたからである。 MicrosoftのAIを活用したNew Bing部門の売上高も前四半期には4%減少した。
NVDA に関して監視すべき指標には次のものがあります。
収益: アナリストは、収益が前年同期の 67 億ドルから増加し 111 億ドルになると予想しています。これは、売上高が前年比 65% 増加することを意味します。
売上総利益率: 昨年低下しましたが、第 1 四半期には 66.8% に回復し始めました。
データセンターの収益: 常に増加しています。成長が続けば、AI における Nvidia の勢いが定量化されるでしょう。
ゲーム収益:昨年第2四半期から大幅に落ち込み、2023年度末まで減少傾向が続く。
1 株当たり利益: 第 2 四半期の EPS は 2.07 ドルと予想され、前年同期の EPS 0.51 ドルから 305% 増加します。
Nvidia の現在の株価収益率は、TTM 株価収益率 146 倍、GAAP 株価収益率 222 倍、株価売上高比率 43 倍、株価収益率 45 倍です。非常に厳しい評価ですね。もちろん、NVIDIA の予想成長率も非常に高く、同社が期待に応え、わずか数年で数百パーセントの年平均成長率で成長すれば、確かにすぐに極端な評価額に追いつく可能性があります。
市場コメント
ウォール街は5%の米国債利回りが新たな常態となり、インフレによりFRBが金利を6%に引き上げる可能性があると警告
バンク・オブ・アメリカは投資家に対し、米国債利回りが5%に戻り、金融危機前の米債券市場に戻ることに備えるよう警告した。第2・四半期のPCEインフレ率は平均3.7%で、FRBは政策指標を少なくとも6%に引き締める必要に迫られる可能性がある。同時に、利回りの逆転は、短期的には米国の景気後退リスクが依然として存在していることを示している。
JPモルガン、米国経済は大きな押し上げを失い、消費者の過剰貯蓄は枯渇する可能性があると警告
JPモルガンは、米国の消費者の累積超過貯蓄は2021年8月に2.1兆ドル、今年6月にはマイナス910億ドルでピークに達すると予測している;現金および現金類似資産に裏付けられた家計流動性余剰は現在約1.4兆ドルである。来年5月に発表されるが、流動性は現在のトレンドレベルを超える消費を支えられない可能性がある。





