


SignalPlus マクロ調査レポート (20230821): 市場は長期的な横方向の統合フェーズに入る


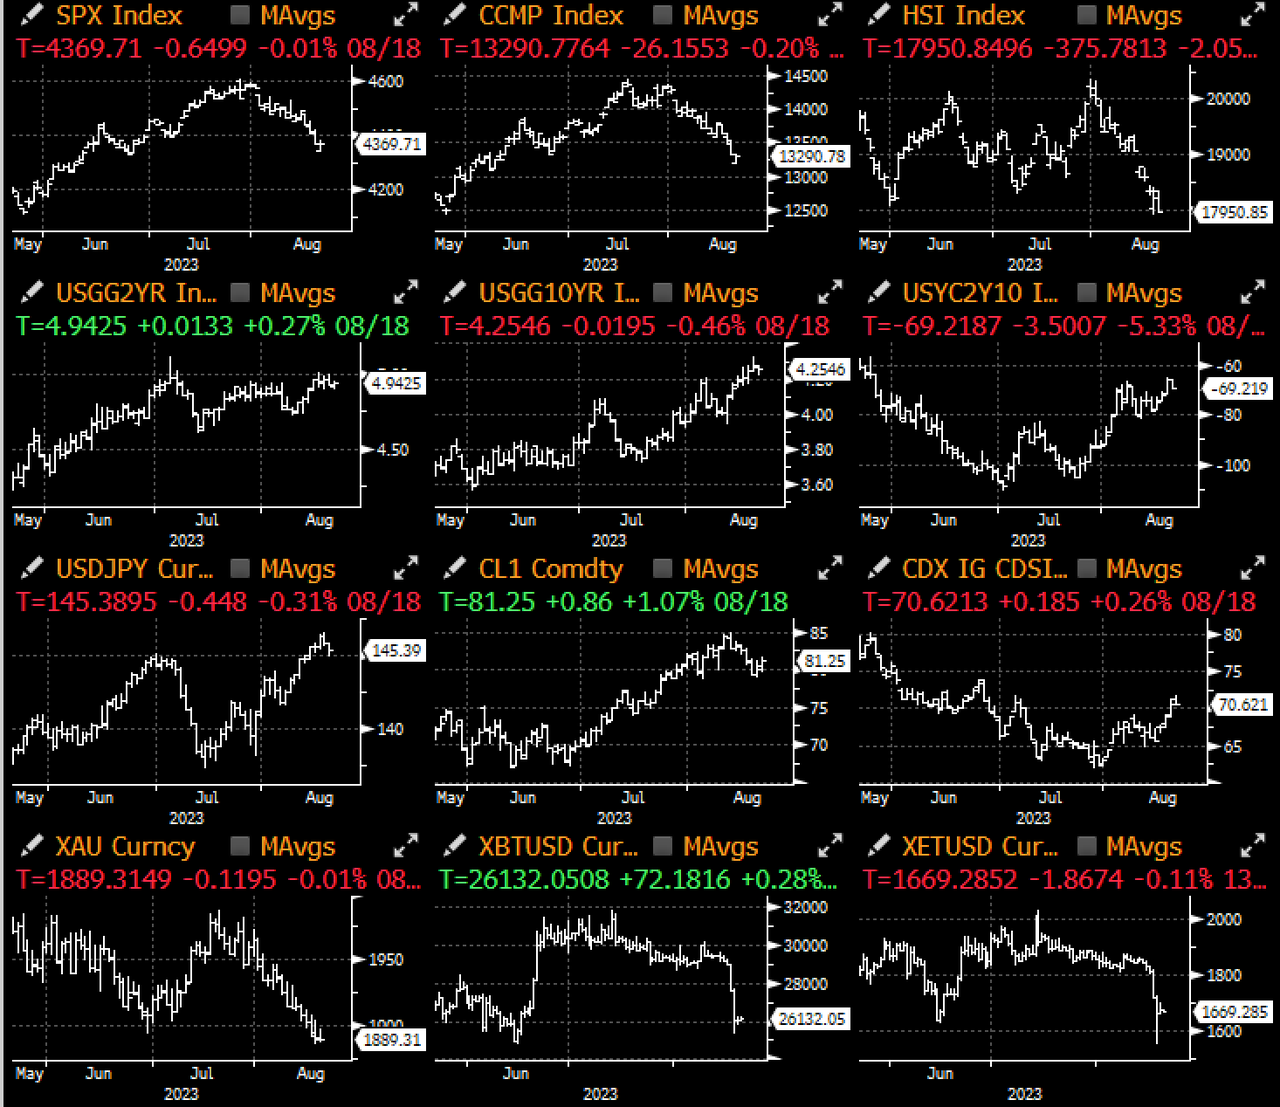
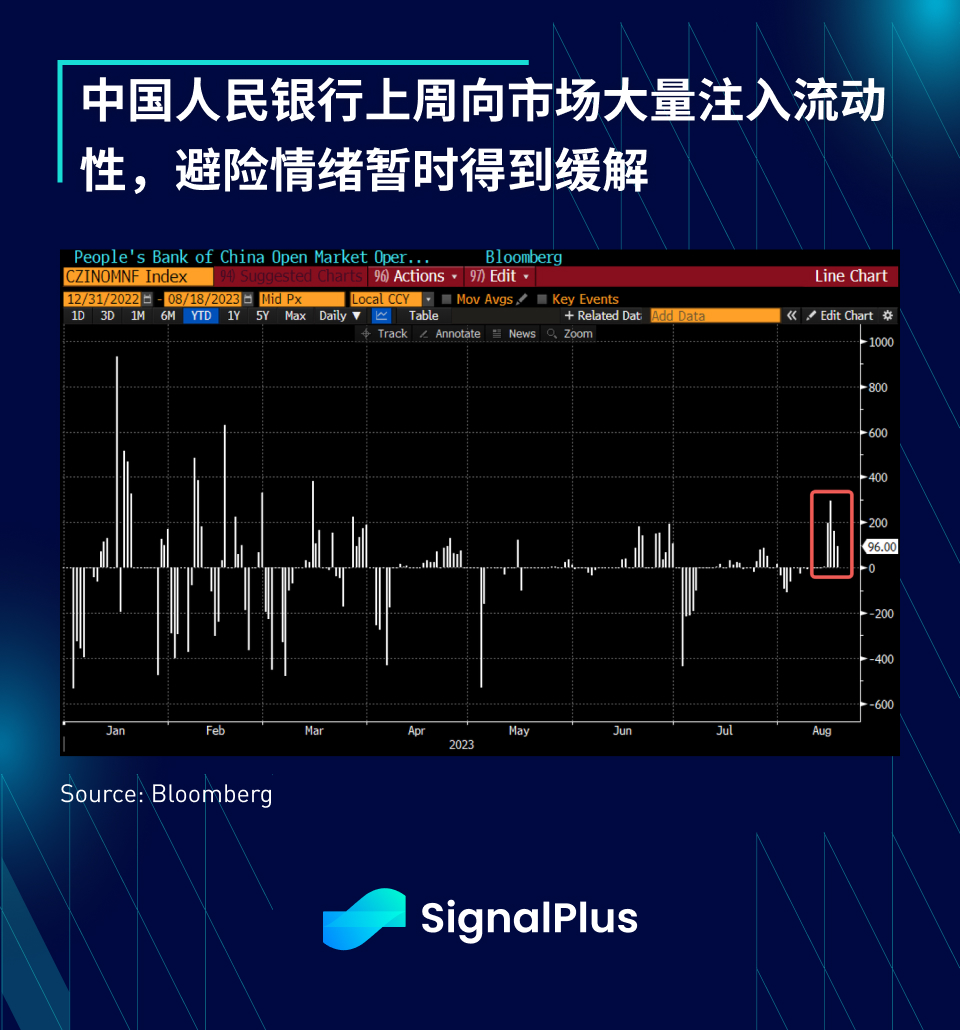
広範なリスク回避は金曜日に一時休止した, 米国債利回りは若干低下したが、米国株は序盤の取引で下落した後、最終的に横ばいで取引を終えた。人民銀行による大規模な流動性注入(先週約7,600億元)と為替レートの安定により、中国危機は一時的に緩和した一方、金曜日の非常に薄い市場(出来高は通常の約70%)に加え、米ドル/円と英国国債のポジション圧縮(-7ベーシスポイント)が金曜日の米国利回りの抑制に貢献した。
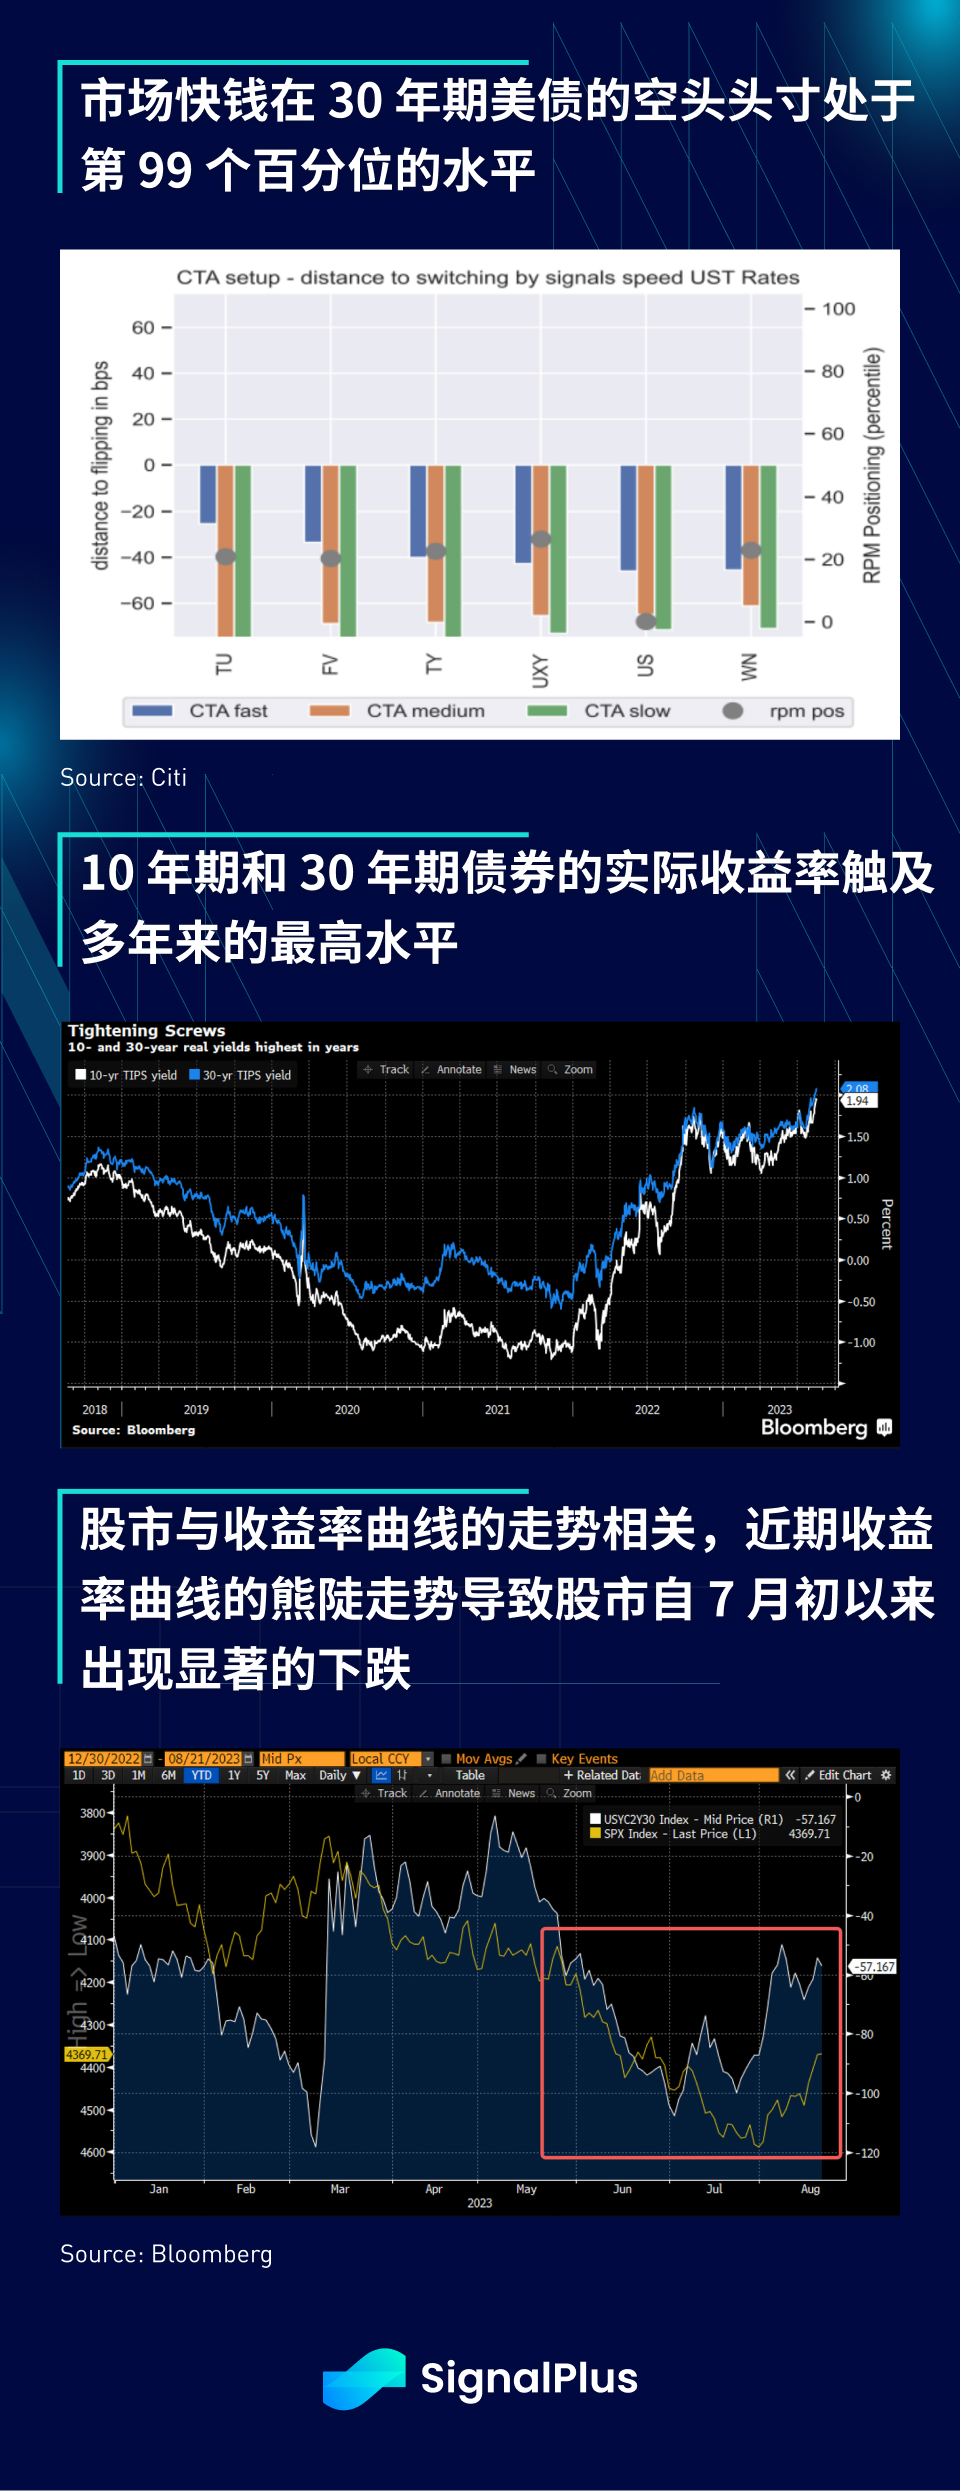
シティの調査によると、ファストマネーは債券のショートポジションを増やしている。特に長期ショートポジションに集中しており、99パーセンタイルレベルに達しているイールドカーブは7月初旬の安値以来一方的に弱気から急勾配となっており、経済指標が予想を上回ったにもかかわらずリスク市場を売りに引きずり込んでおり、これもまた次のことを示している。株式は経済予測よりも流動性の変化の認識に敏感です。
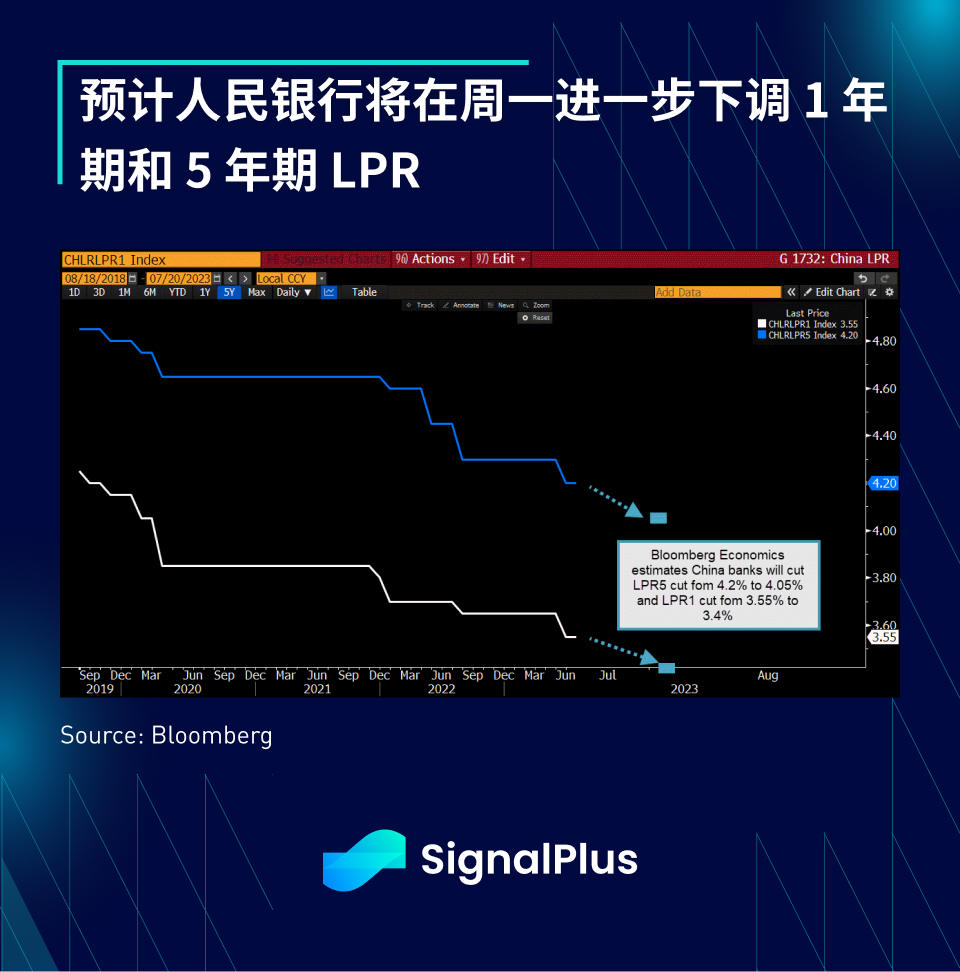
リスクオフセンチメントは新しい週の始まりまで影が薄くなるだろう、特に中国経済は引き続き構造的課題に直面しており、金利が今後長期にわたって上昇するとの見方が市場で徐々に認識されつつあるため、今週の米経済指標はSP製造業PMIなど二次統計が中心となり、耐久財受注と新築住宅販売 中国は1年物と5年物のローンプライムレート(LPR)をさらに引き下げると予想されているが、市場心理の悪化には役立たないかもしれない。今週の市場の焦点は金曜日のジャクソンホール年次総会となる、パウエル議長は7月のFOMC以降、急速に悪化するリスクを背景に講演する予定だが、米国の指標のパフォーマンスは予想をはるかに上回っており、今年の会議のテーマは「世界経済の構造変化」, 中立金利の変更や将来の最終金利の水準についても会話の中で言及されるかどうかにも市場は注目している。
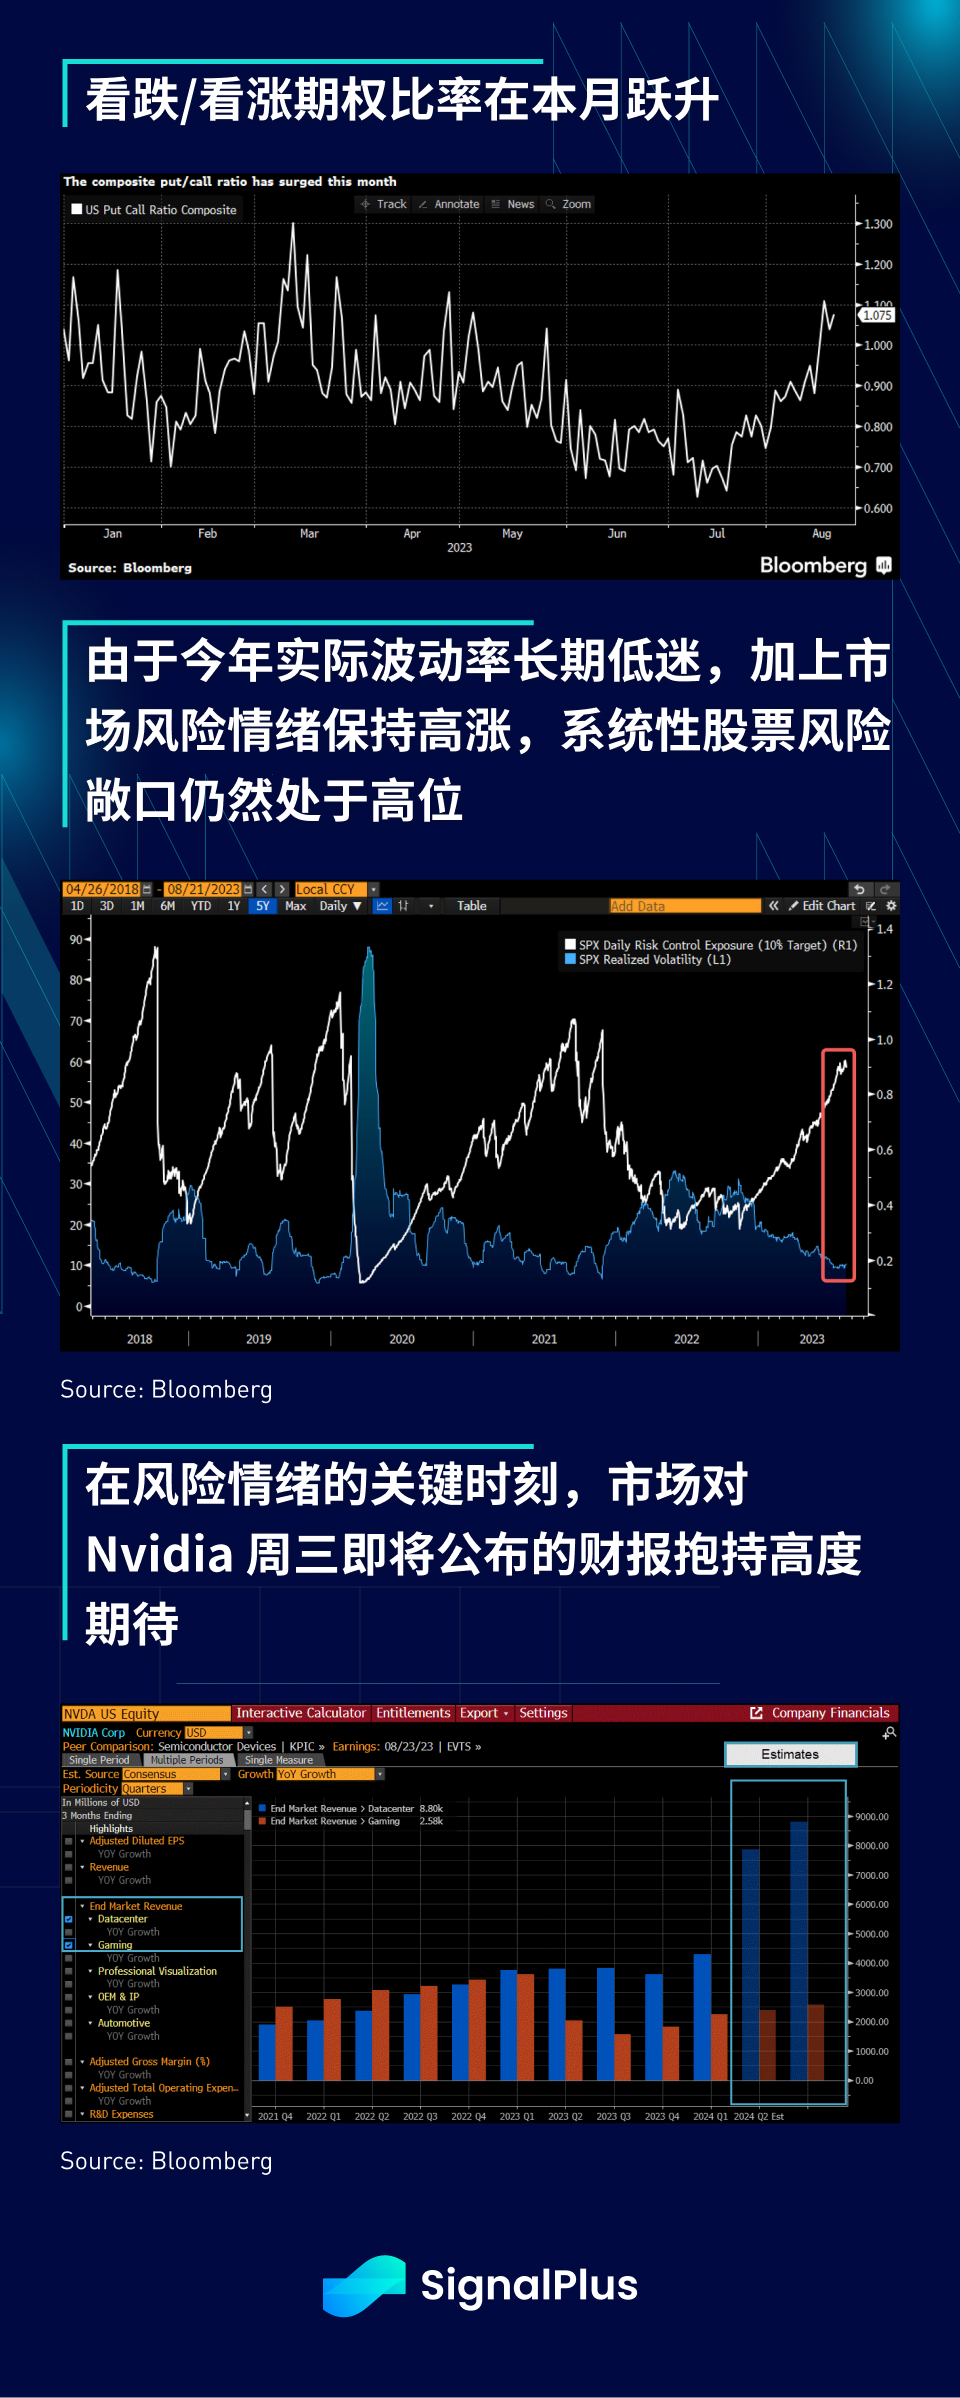
今月の株式市場の急落により、SPXのプット/コール比率はSVB危機以来の最高水準に跳ね上がったが、3月以来の長期にわたる実現ボラティリティの抑制と今年の市場がほぼ強気だったため、システミックな株式エクスポージャーは依然として上昇している。このため、たとえ週初めに短期的な安心反発があったとしても、リスクセンチメントは引き続き非常に警戒されることが予想され、加えてAIブームが大きく衰えたと思われる重大な局面において、市場投資家は水曜日の Nvidia の収益報告については非常に楽観的であると予想されます。
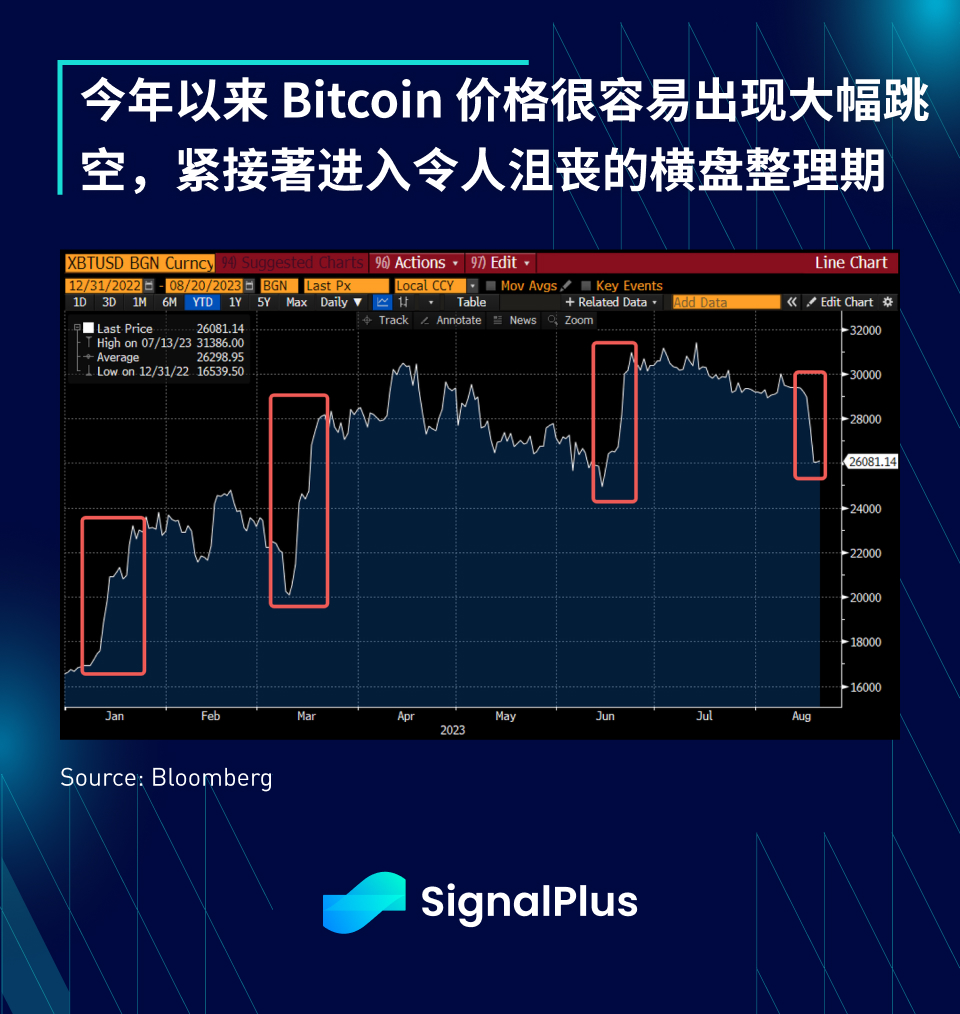
仮想通貨に関しては、先週金曜日の小規模なフラッシュクラッシュの後、価格は再び失速しており、スペースXのBTCでの3億7,300万ドルの評価損が時価会計調整によるものなのか、それとも実際の売却によるものなのかは依然として不明であるが、いずれにせよ、今年は多くのBTCトレーダーにとって信じられないほどイライラする年になる可能性があり、価格に大きなギャップが生じやすく、その後は無限の横ばい取引が続く市場には安定した運用可能なトレンドが欠けており、トレンド取引や日中取引のいずれも容易に利益を上げることが難しく、急激な価格変動は一般のトレーダーの損益にも悪影響を与える可能性があります。リスクセンチメントが不安定であるため、価格が今後 1 か月ほど実質利回りに沿って推移する可能性が高いという特に強い見方はありません。

ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web 3 をフォローするか、WeChat グループ (小さなアシスタント WeChat: chillywzq を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信して交流してください。
SignalPlus Official Website:https://www.signalplus.com





