


SignalPlus マクロ調査レポート (20230811): CPI の伸びは予想より低く、リスク資産は不安定期に入る


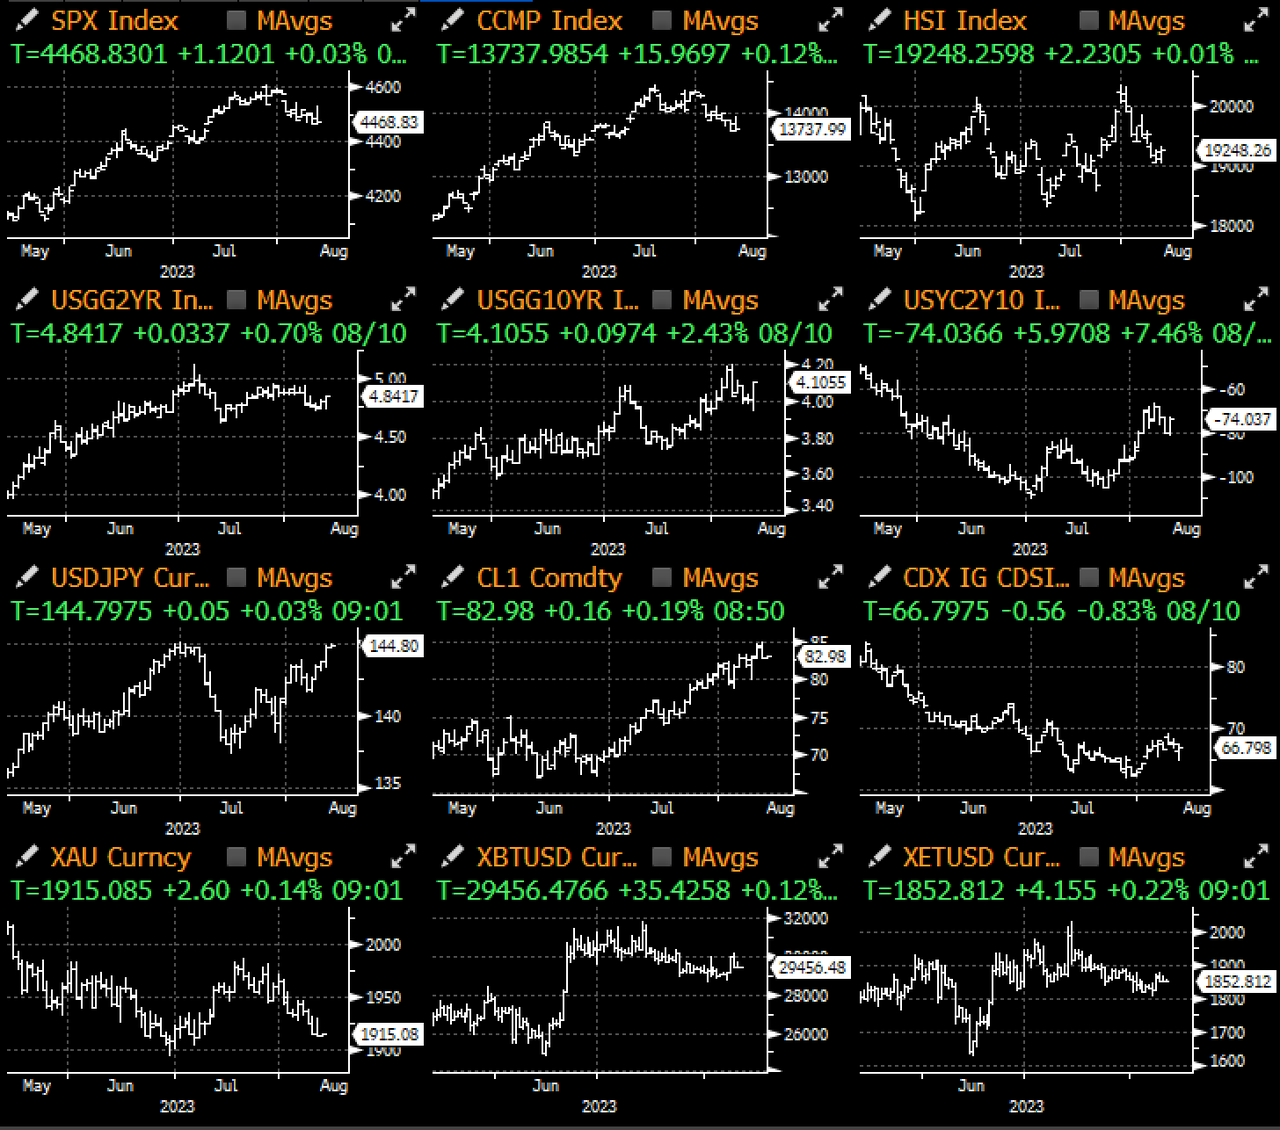
先週の米国株式市場は調整が続き、ナスダック指数は2週連続のマイナスとなったが、たとえ昨日のCPI統計が市場予想を下回ったとしても、ナスダック指数が高値で始まり安値で推移する日中の傾向を逆転させることはできなかった。米国の株式市場とブロックチェーン市場についての筆者の現在の判断は変わっていないが、FRBの金融政策が転換されるまでは、米国の株式市場とブロックチェーン市場は数学的には負の相関関係にある流動性の吸い上げ関係を示すだろう。 。利上げサイクル中は、流動性が限られているため、必然的にボラティリティが低くなり、リスク資産の逆相関が生じます。したがって、BTCが30,000ドルのマークに達するたびに、ナスダックは必然的に調整を開始し、その逆も同様であることがわかります。 FRBの金融政策が転換する前に、この法則は覆されない可能性が高い。

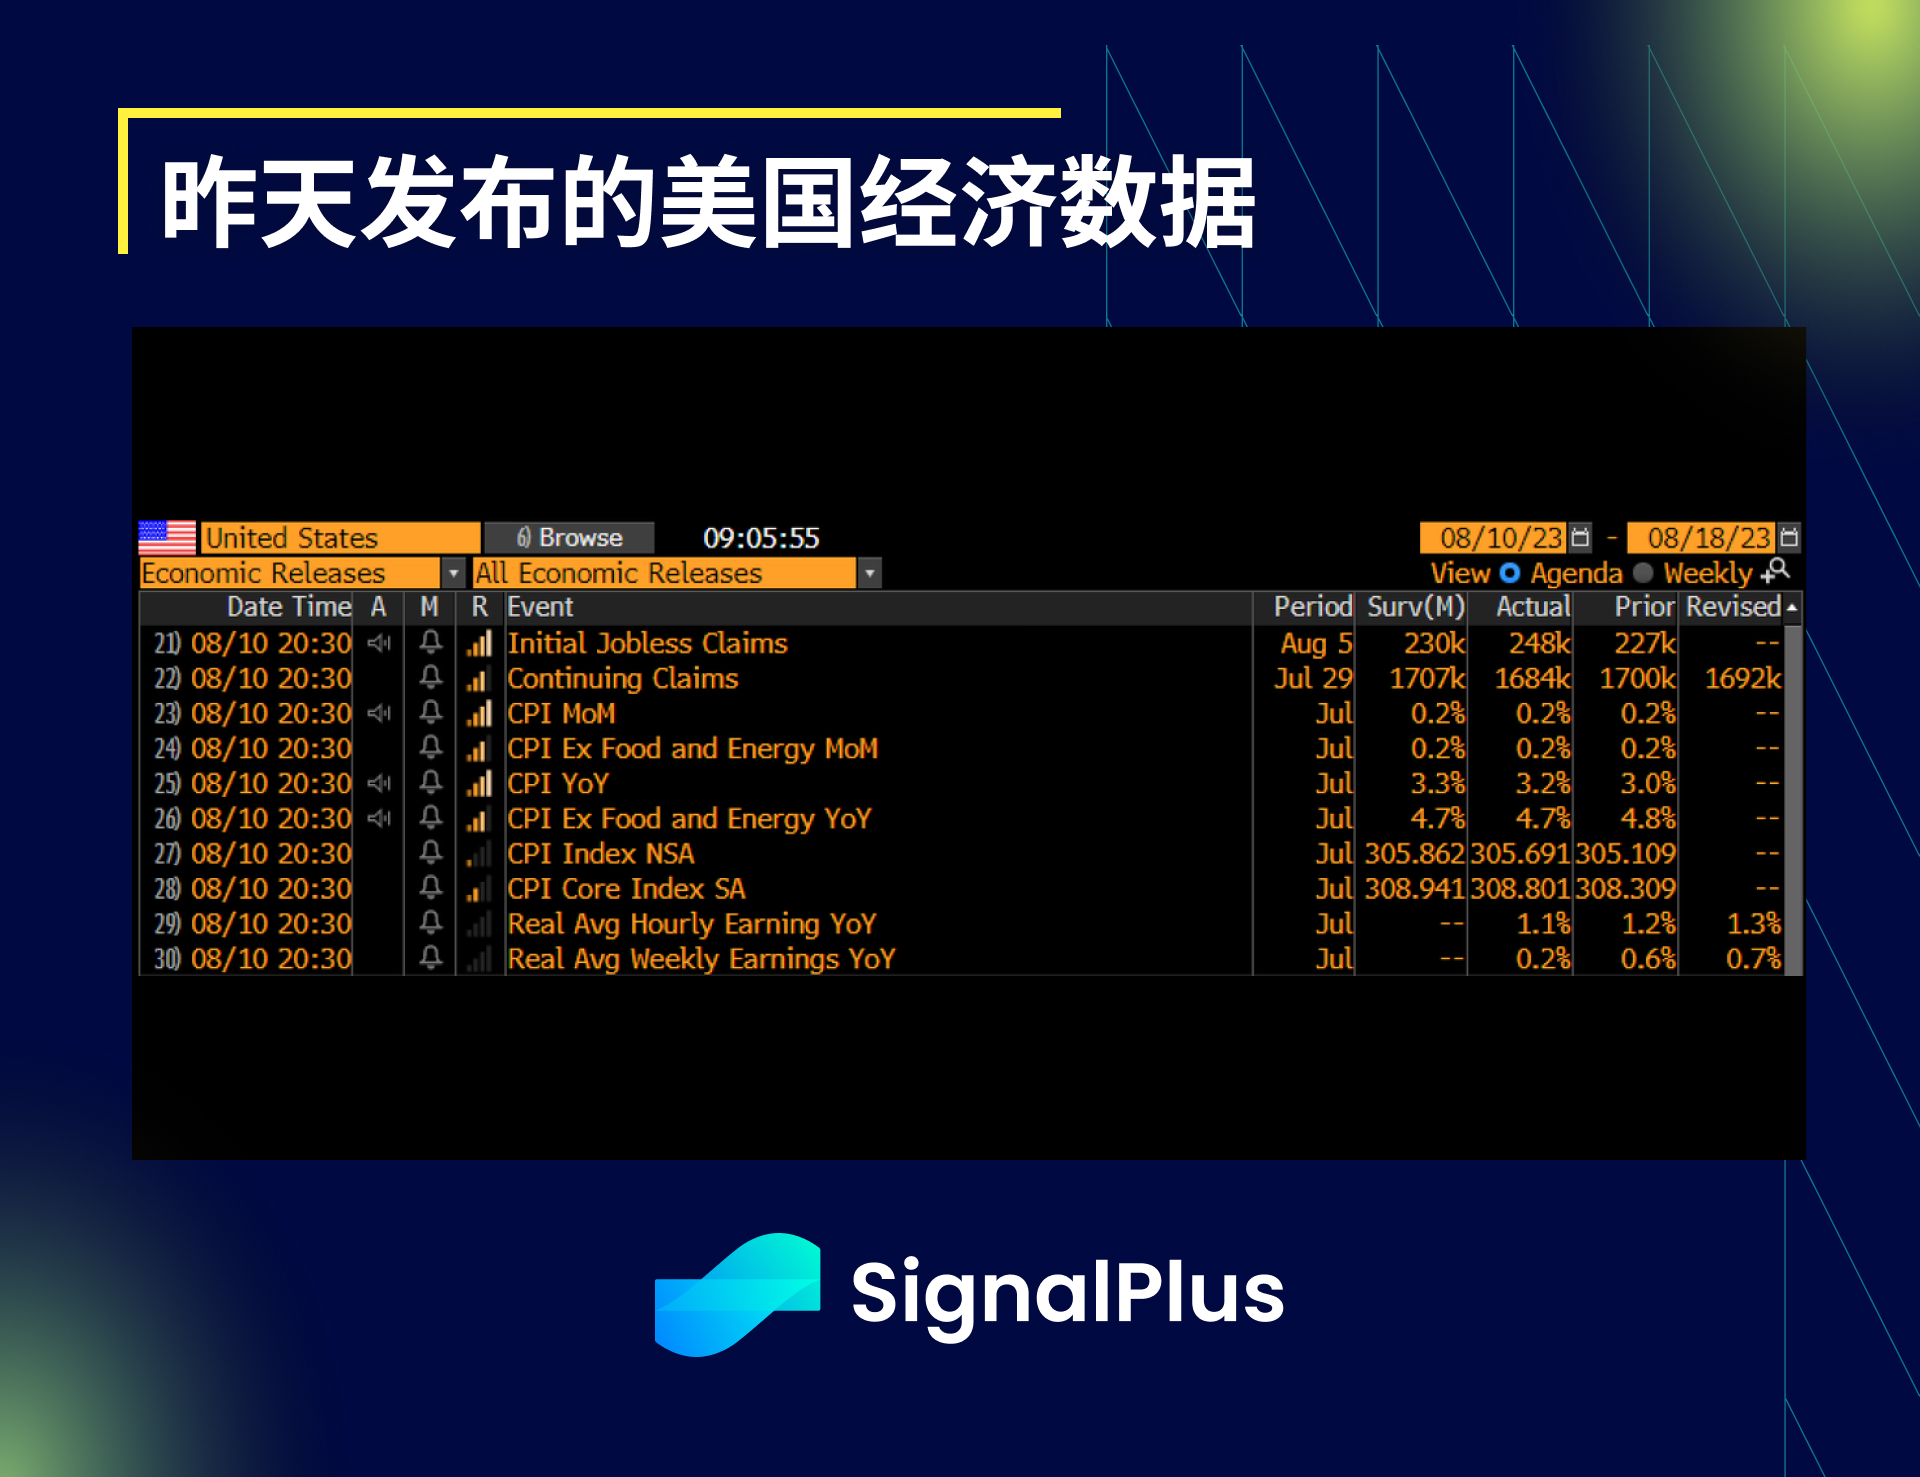
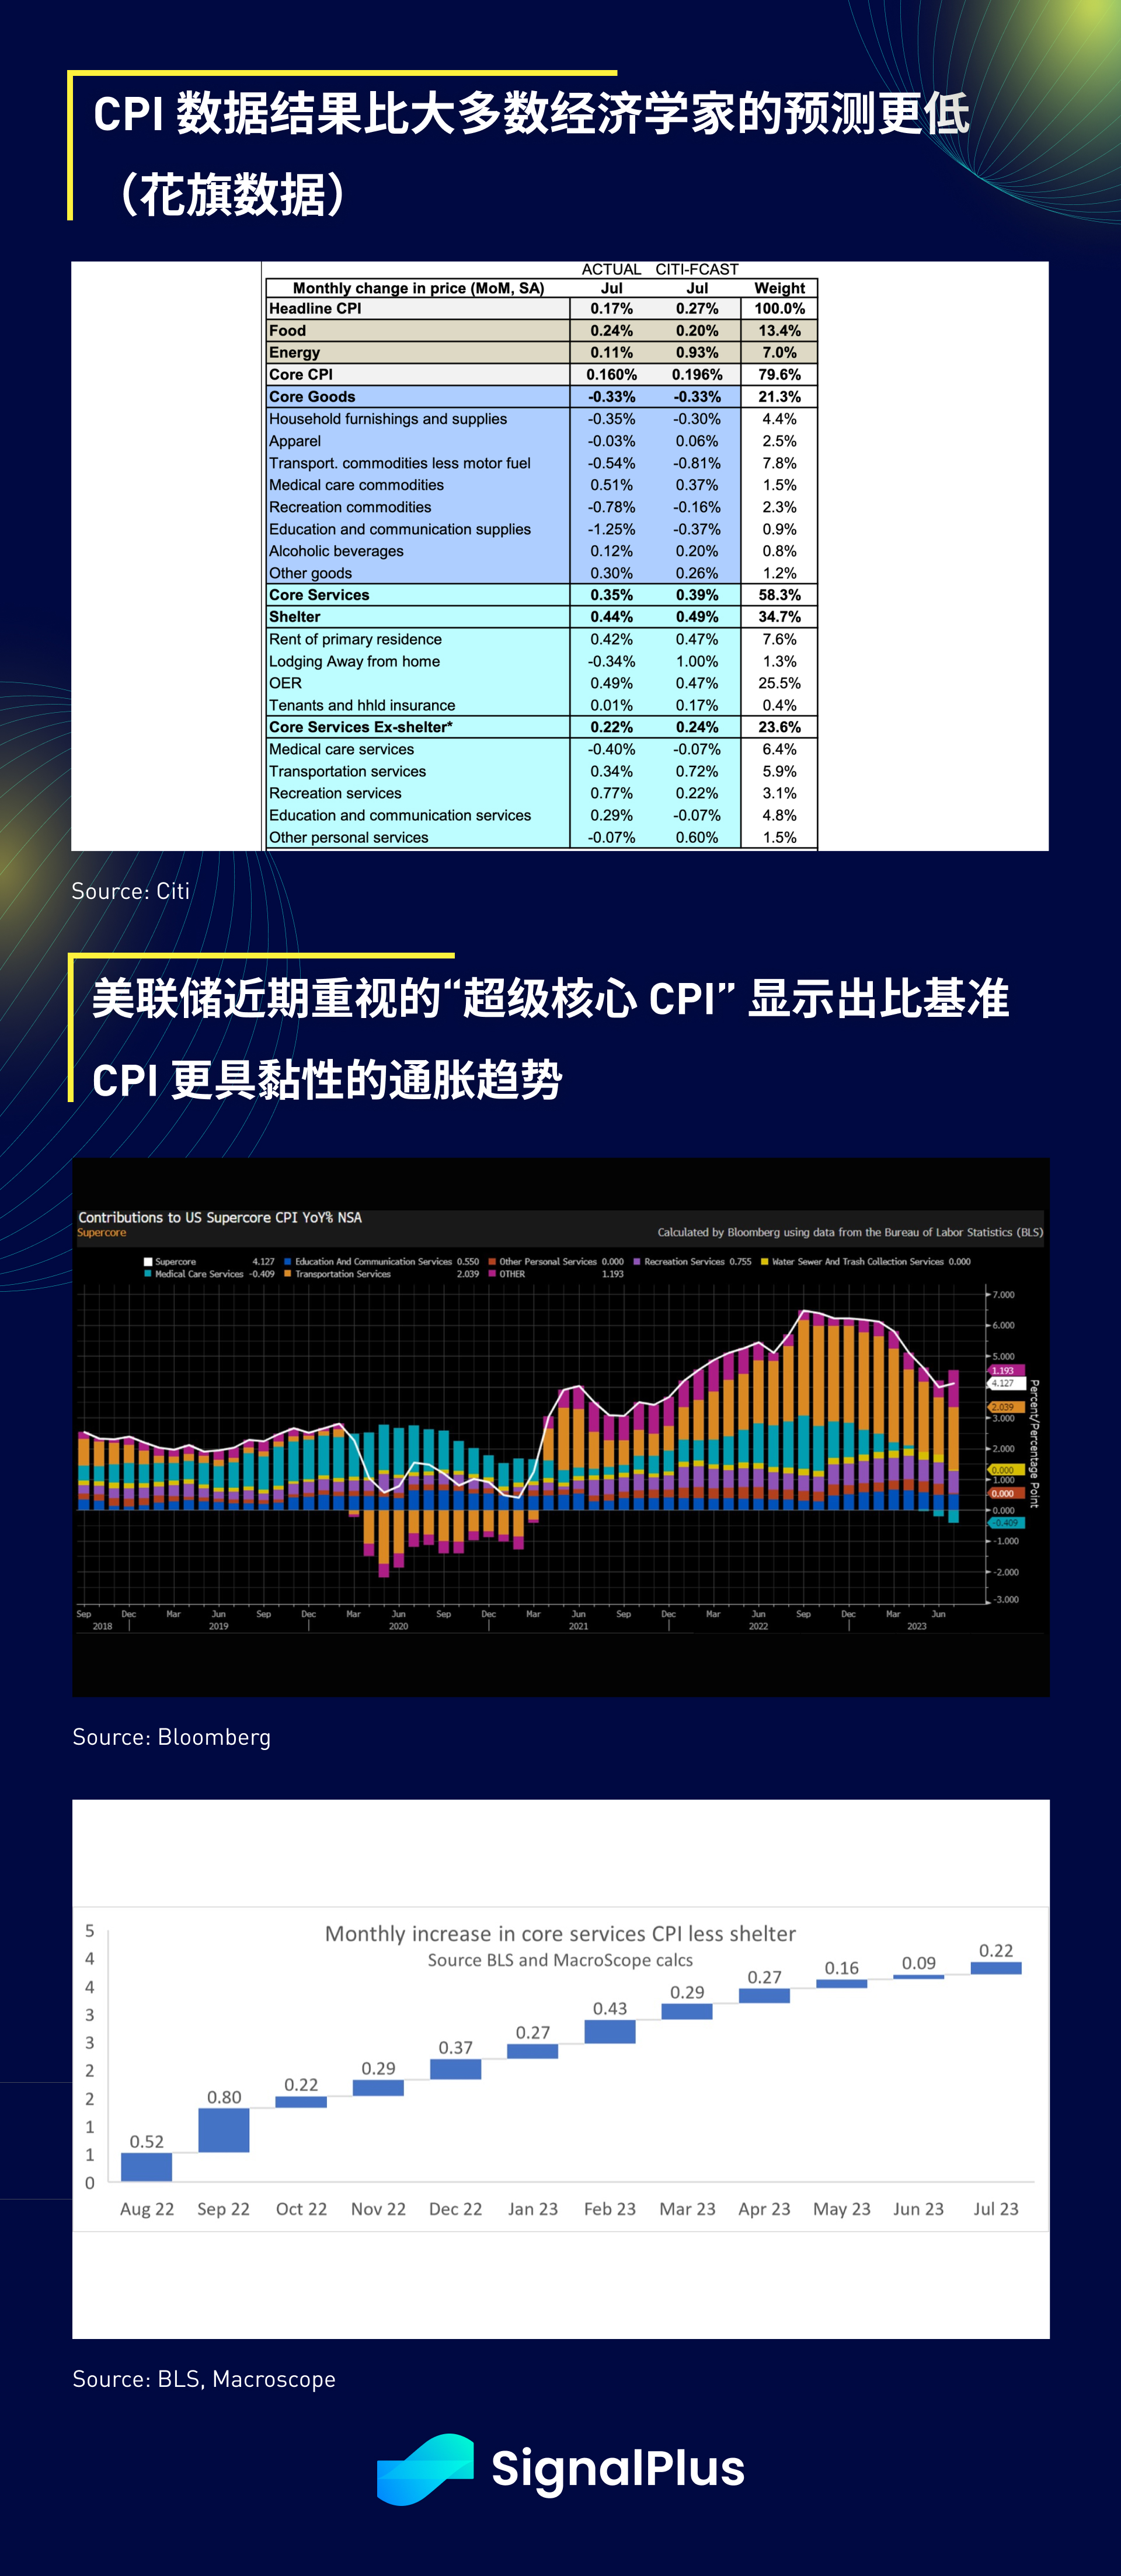
7月のコアCPIは0.16%上昇、総合CPIは四捨五入後0.2%上昇と大方のエコノミストの予想をわずかに下回ったが、データの詳細はより複雑で、家主の等価家賃は前月比0.49%上昇した一方、航空運賃は予想外だった。 8%下落、コア商品と中古車の価格はそれぞれ0.3%、1.3%下落、コアCPI前年比伸び率は4.8%から4.7%に若干低下、全体のCPI前年比伸び率は3.0%から上昇エネルギーを除くコアサービスは前月比0.4%上昇(前年比6.1%上昇)、住宅価格は0.4%上昇(前年比7.7%上昇)した一方、FRBが最近好む「スーパーコア」 「CPI」(住宅とエネルギーを除くコアサービス)は前月比0.22%上昇、前年同期比4.127%上昇した。
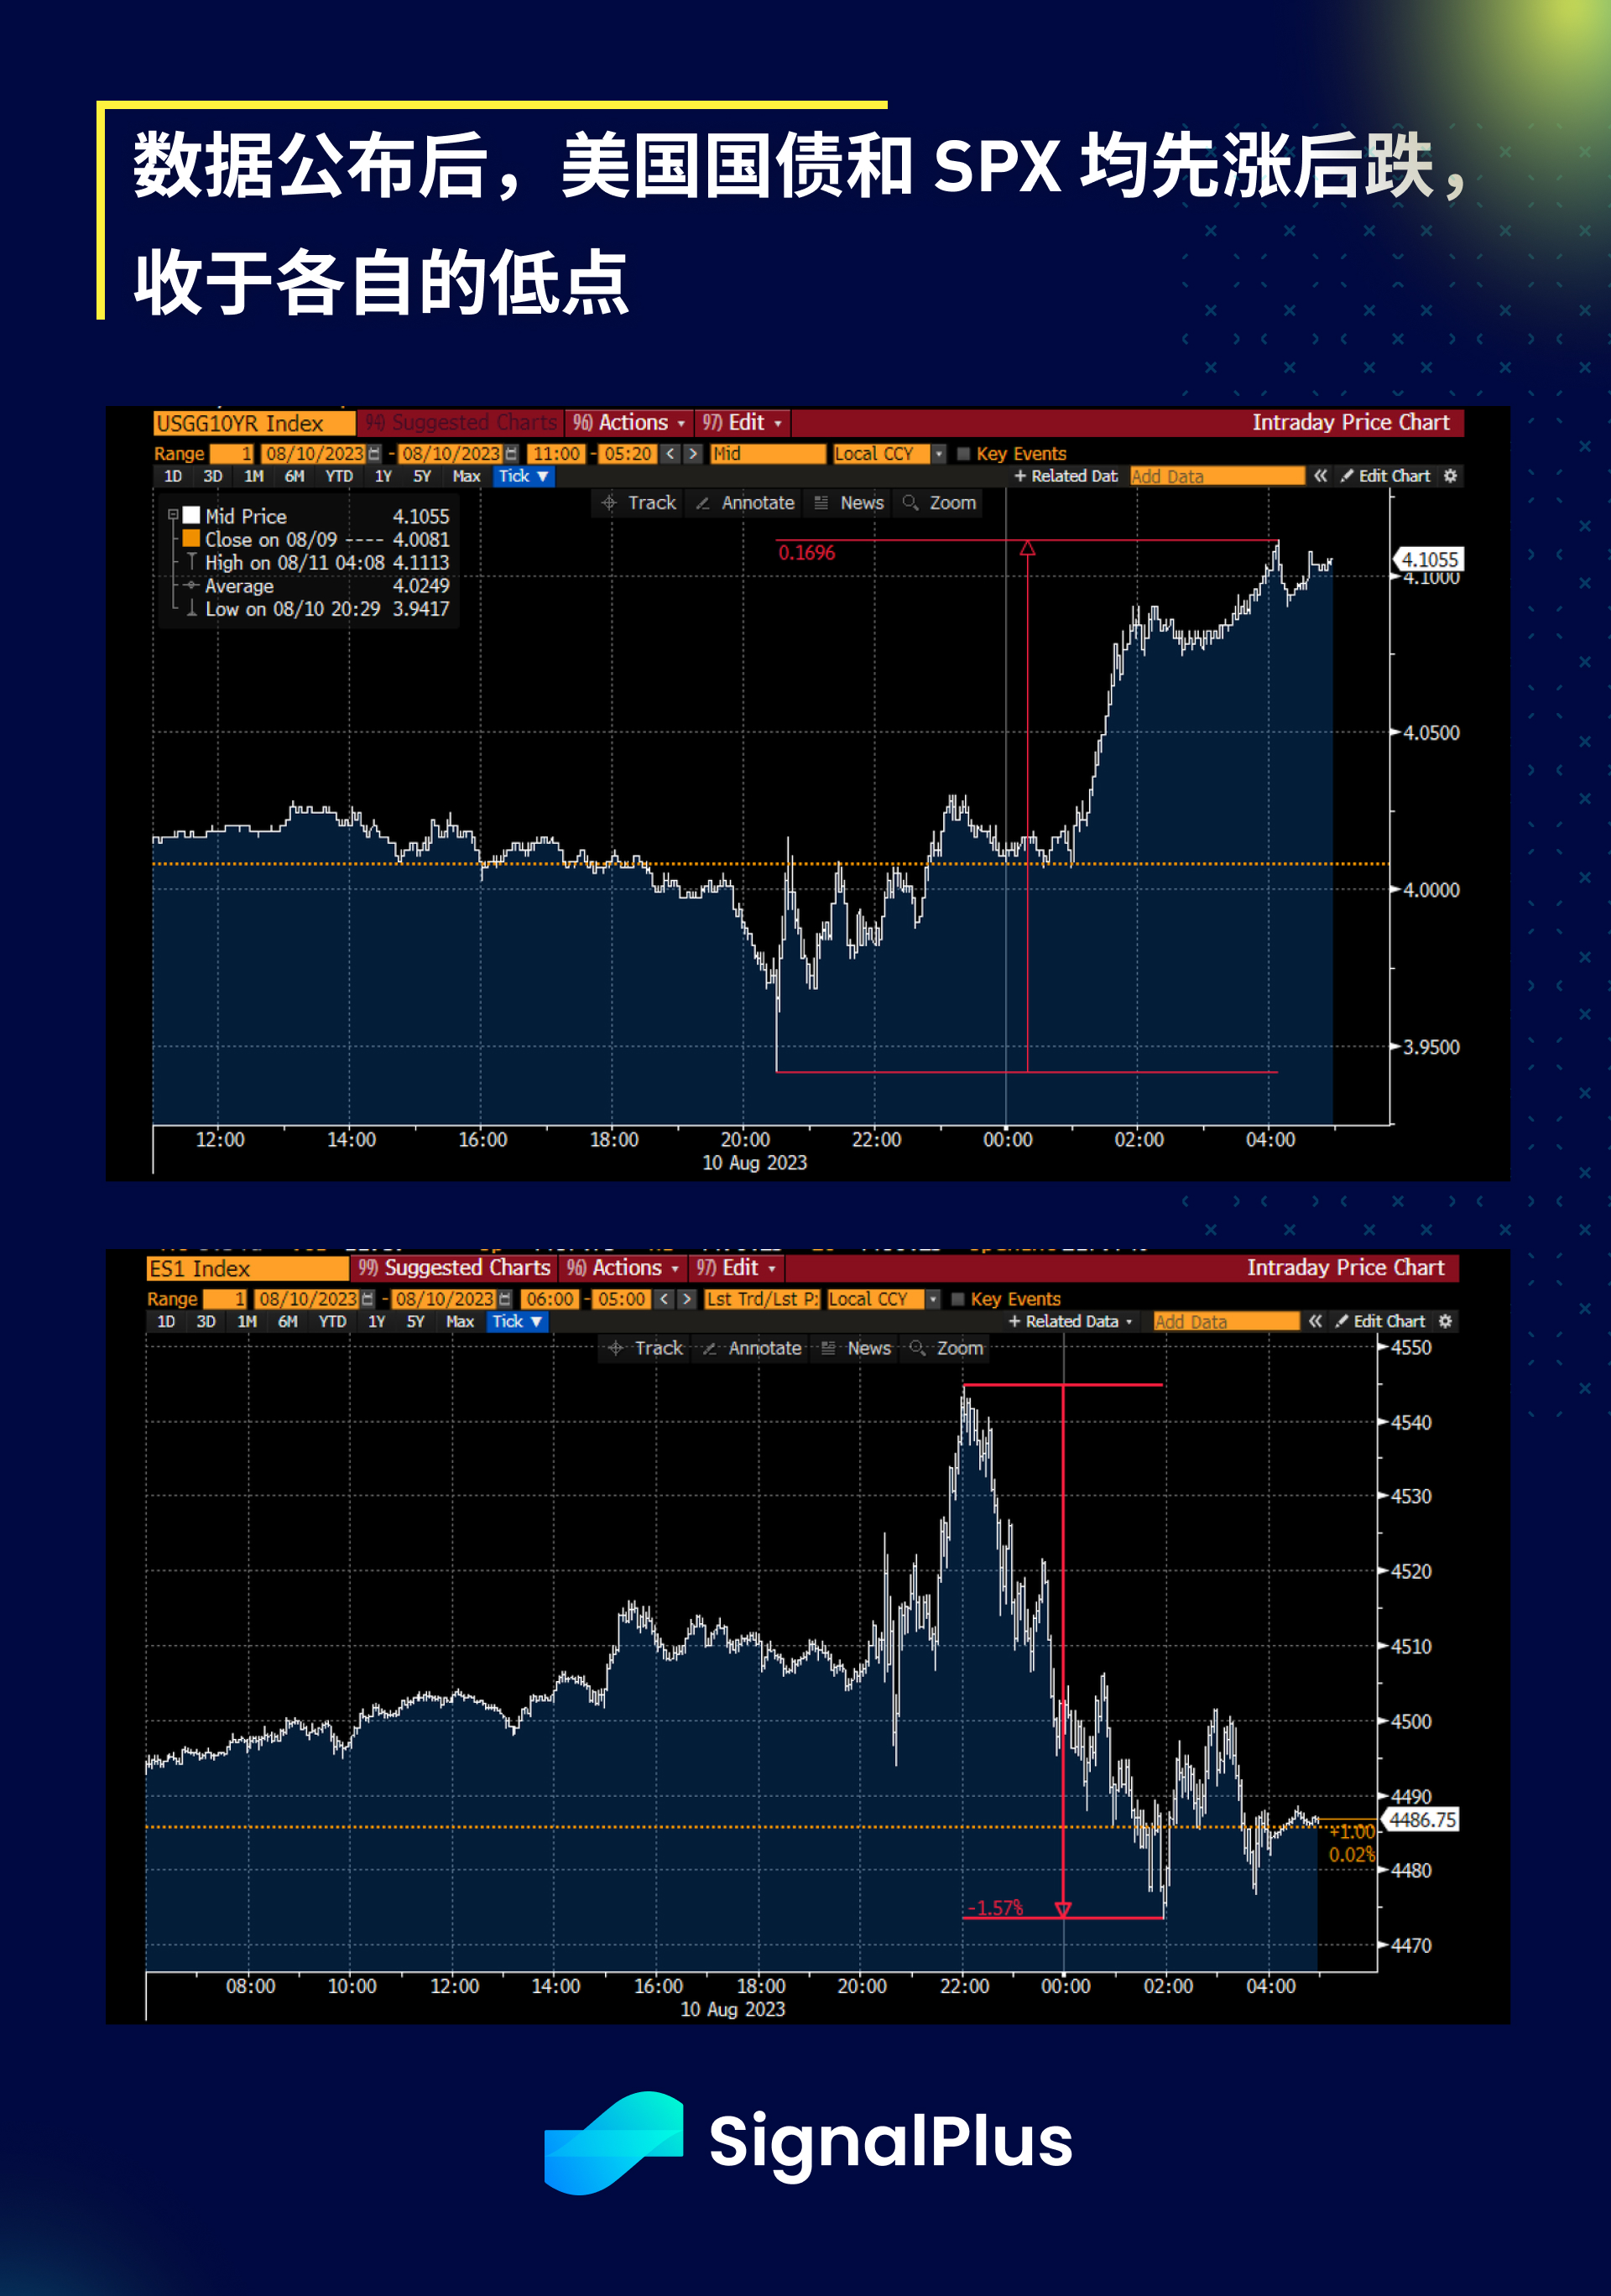
一見軟調に見えるCPIデータと、新規失業保険申請件数の小幅な増加(+21,000から248,000)がリスクセンチメントの初期の動きにつながり、データ発表直後に10年物利回りは約5%低下した。 SPX指数は最初の1時間半で約0.8%反発したが、市場は先週金曜の非農業部門雇用統計日の傾向を繰り返し、指数はこの日の高値から15ベーシスポイント上昇、SPX指数は1.6%下落し、ともに取引を終えた。それぞれの最低値で。
マイナスの価格動向にはさまざまな理由が考えられます。航空運賃や中古車価格による期待外れの CPI 下落、依然として高いスーパーコア CPI、不均衡な市場ポジション、技術的な価格の弱さなどです。重要なのは、リスク市場が 8 月に軟調に見え始めたことです。過去3ヶ月と比べて。
サンフランシスコ連銀のメアリー・デイリー氏はニューヨーク取引後半で、木曜日のCPIは「おおむね予想と一致しており、これは良いニュースだ」と述べたが、「これはわれわれが勝ったという意味ではなく、やるべきことはまだある」と述べた。 FRBはインフレ率を2%に戻すという目標の達成に全力で取り組むつもりであり、最後に「私たちの努力が十分だと感じる前に、スーパーコアインフレ率が流行前の水準に戻るのを見る必要がある」とも具体的に言及した。利下げの議論はまだ遠い」とのコメントは、特に7月に物価が回復したことを示す重み付けの「スーパーコア」指標を踏まえると、消費者物価指数(CPI)の結果から生じる楽観的な見方を軽視しようとする試みとみられる。
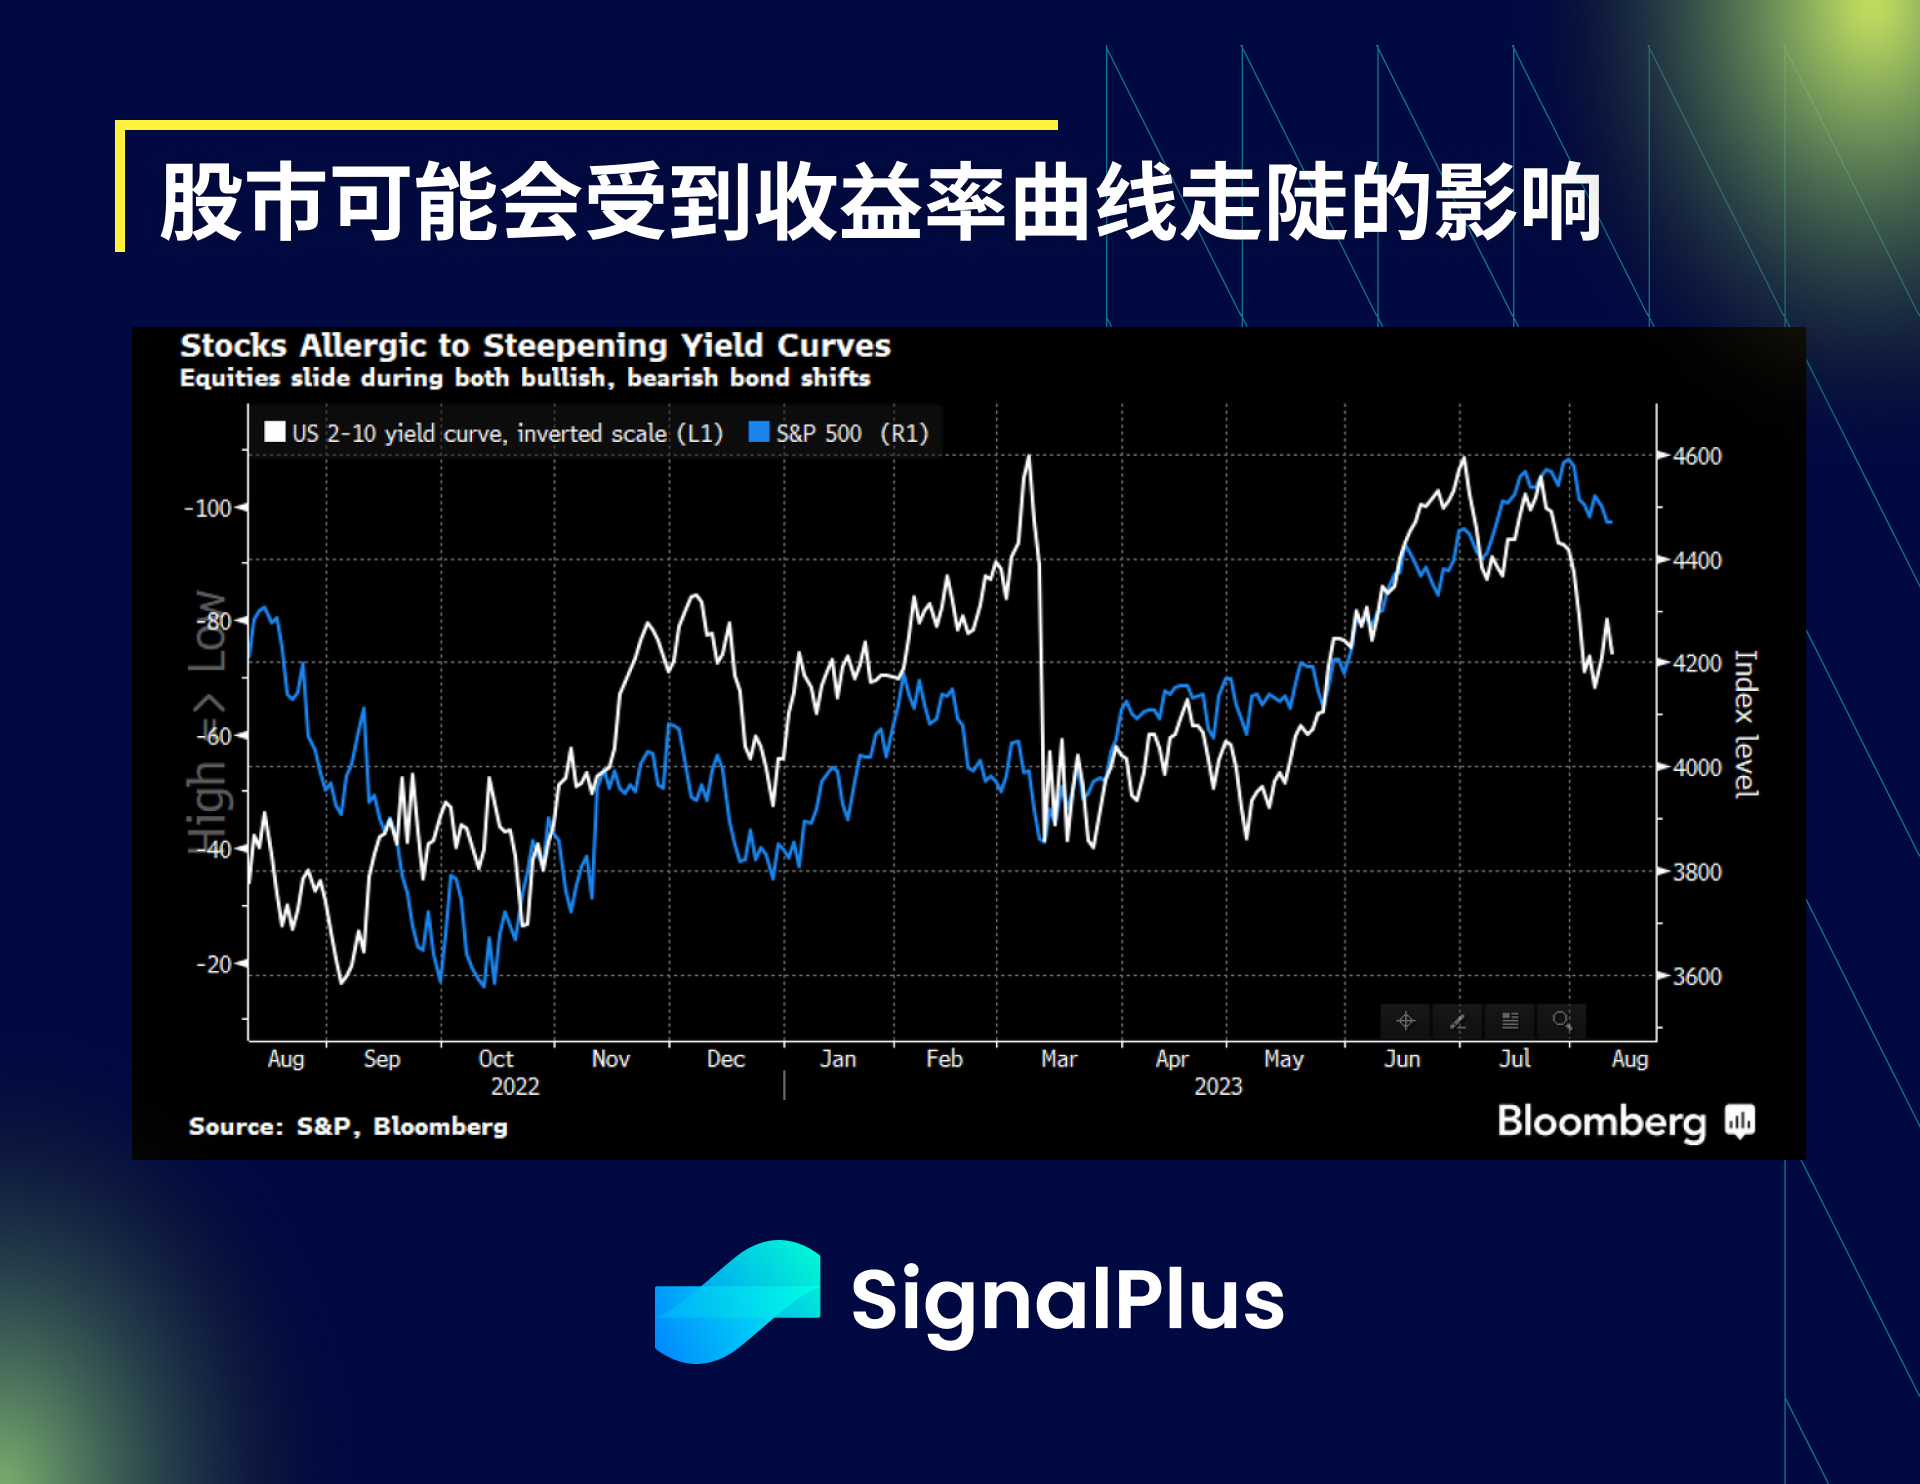
SPX とイールドカーブとの最近の相関関係が持続すると仮定すると、イールドカーブが弱気急勾配を続ければ、株式は今後数週間にわたり圧力にさらされる可能性があり、秋が終わりを迎えてもリスク資産に対する当社の見方は保守的/否定的なままである。過去数年の実績に基づくと、秋はリスク資産にとって厳しい時期となることが多い。
ChatGPT 4.0 のプラグイン ストアで SignalPlus を検索すると、リアルタイムの暗号化情報を取得できます。最新情報をすぐに受け取りたい場合は、Twitter アカウント @SignalPlus_Web 3 をフォローするか、WeChat グループ (小さなアシスタント WeChat: chillywzq を追加)、Telegram グループ、および Discord コミュニティに参加して、より多くの友人と通信して交流してください。
SignalPlus Official Website:https://www.signalplus.com





