


LDマクロウィークリーレポート(2023/06/26):景気後退懸念激化、通貨買いと株撤退


まとめ
まとめ
米国と世界の中央銀行家がインフレを抑制するためにさらなる金融引き締めの必要性を改めて主張したため、米国株は先週3月以来最悪の週となった。しかし、仮想通貨は伝統的な金融大手の参入と週末のロシア政治混乱の支援の恩恵を受け、3月以来の大幅な反発を記録した。
パウエル議長は議会証言で、市場は今後数カ月間にさらなる利上げを期待すべきだと警告し、インフレ率をFRBの目標範囲内に戻すには「長い道のり」があると不安を感じていると述べた。このコメントは、いくつかの主要なインフレ指標が昨年7月以降低下していることを示す先週のデータと衝突した。さらに、購買担当者指数(PMI)データは、製造業調査における価格圧力が大幅に低下し、サービスレポートにおける価格圧力が約3年間で最低水準に低下したことを示した。
伝統的な資本市場のレビュー
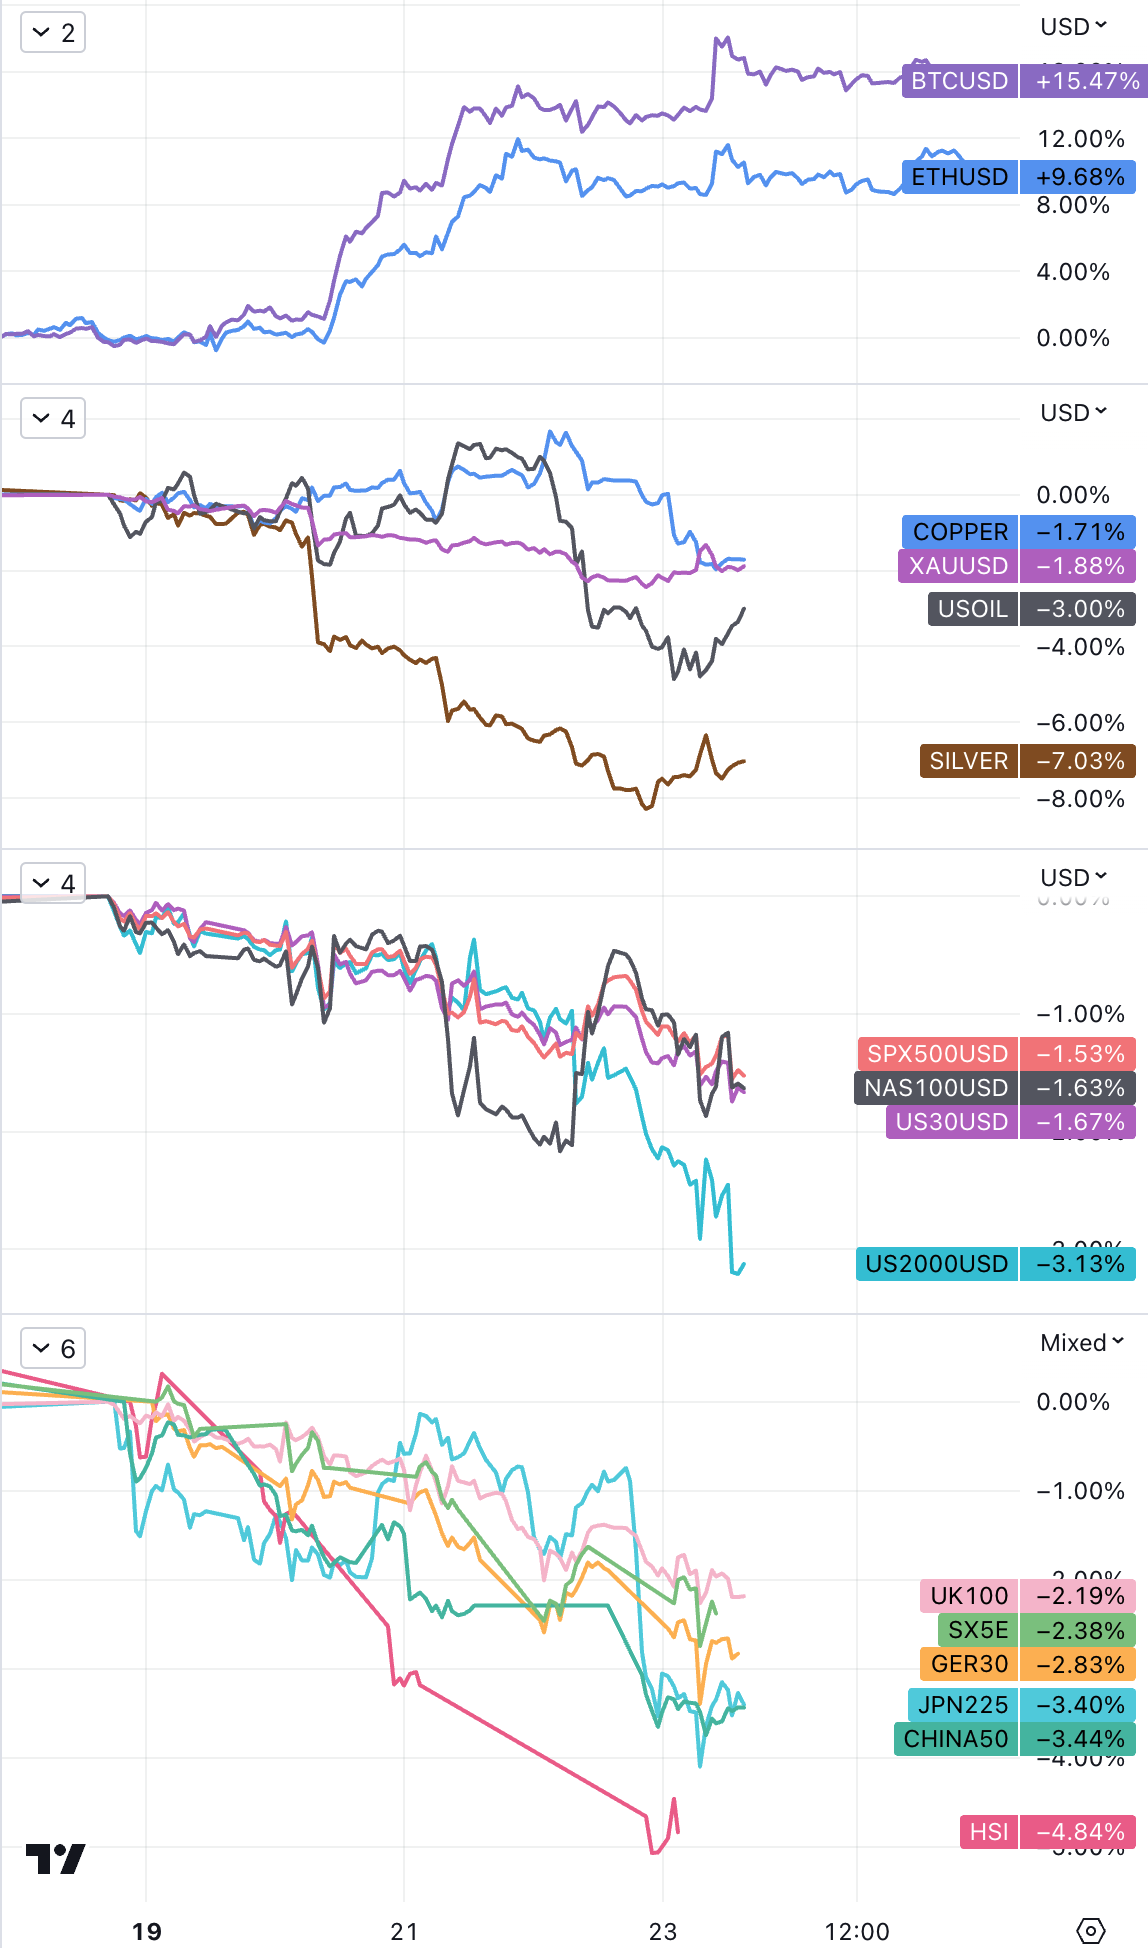
世界の株式相場は3月のシリコンバレー銀行破綻以来最悪の週となり、市場の3カ月にわたる上昇相場が終わった可能性を示唆している。投資家は、イングランド銀行が予想を上回る0.5%の13回連続利上げを実施した一方、スイスやノルウェーの中央銀行が金利を引き上げるなど、世界中の中央銀行による新たな積極的な引き締めに恐怖を感じた。そしてトルコも利上げした。中央銀行の行動がついに経済を冷やしつつある兆候として、欧州の企業活動は6月に急激に減速し、米国でも減速したが、その程度は世界の他の地域に比べてはるかに小さかった。
今週の下落の一部は、S&P 500がレジスタンスレベルに達したことによるテクニカルな理由によるものでもあった。同指数は先週、昨年4月以来初めて4400を超えた。 1月以来、S&P 500はほとんどの時間3800から4200の間で変動しており、4200から4400までの上昇は非常に速い。
主要3市場平均はすべて数週間の連勝記録を止めた。S&P 500は1.4%下落し、5週間の連勝が止まった。ナスダックも1.4%下落し、8週間の連勝が止まった。ダウ・ジョーンズは1.7%下落した。 、3週間の連勝を止めました。
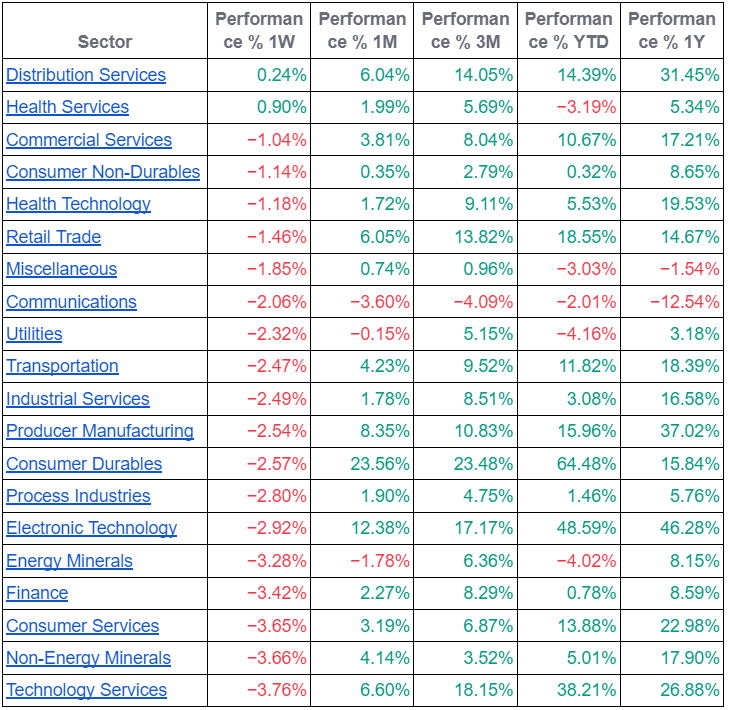
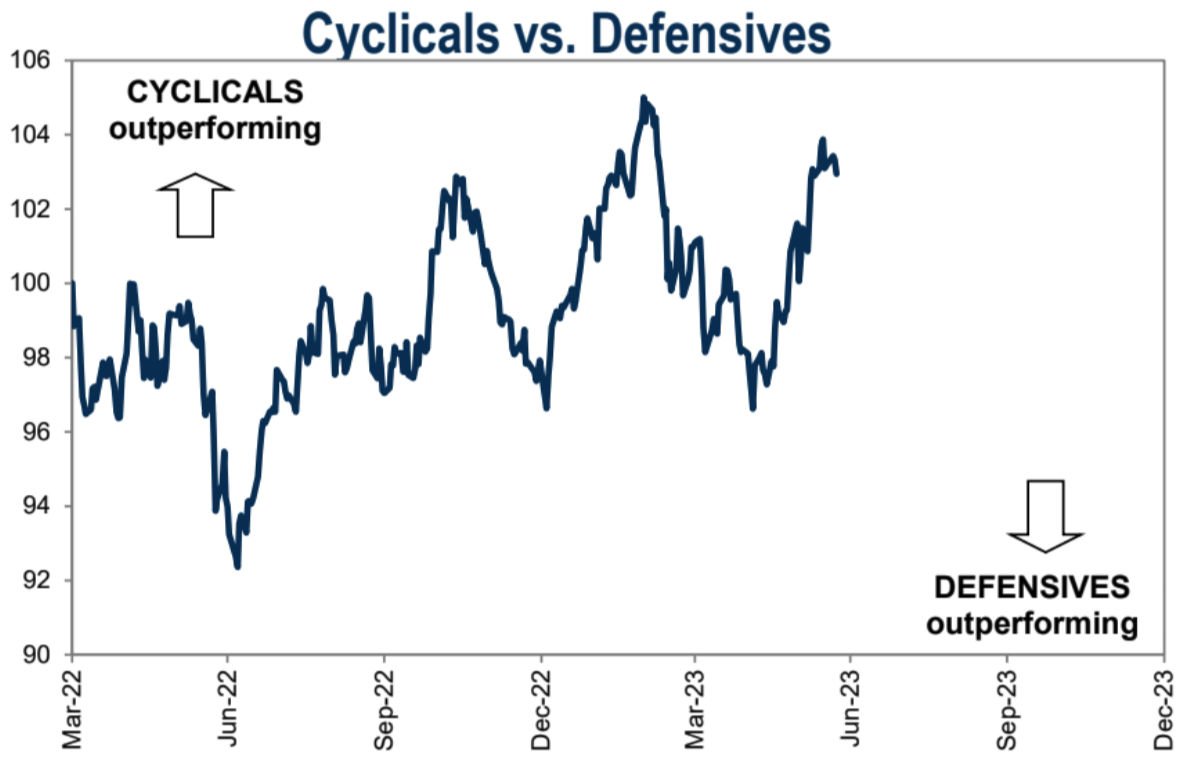
業界の観点から見ると、流通業者と医療業界はかろうじて閉店したが、技術と原材料が最も大きく下落した。ディフェンシブ株が景気循環株をアウトパフォームした。
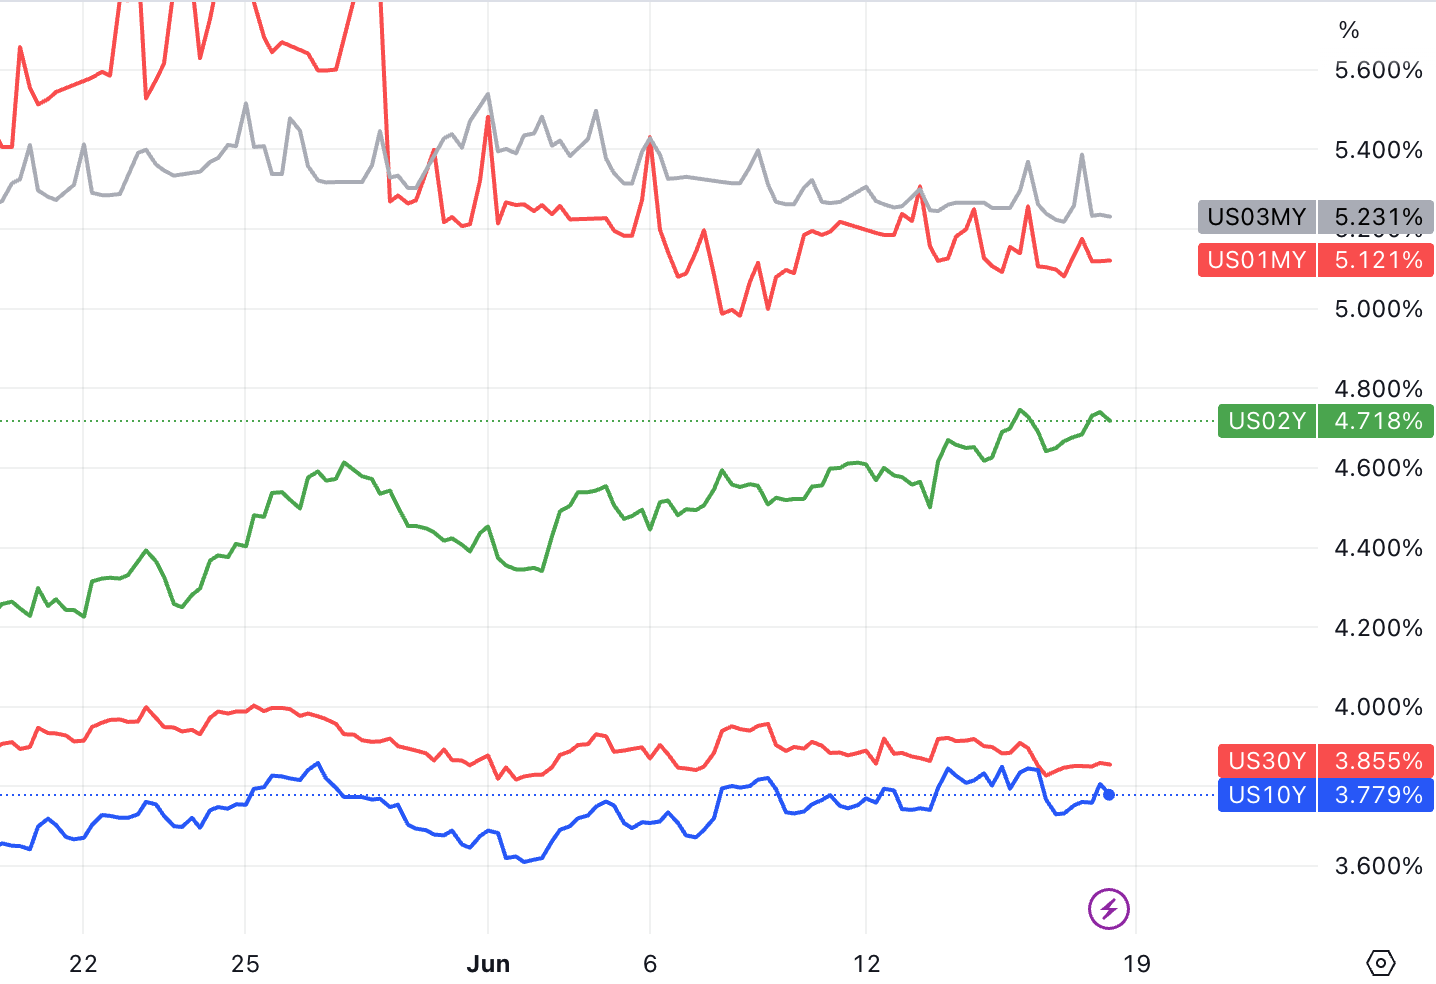
主に景気後退懸念と金利上昇期待により、石油、金、銀、銅はすべて下落した。
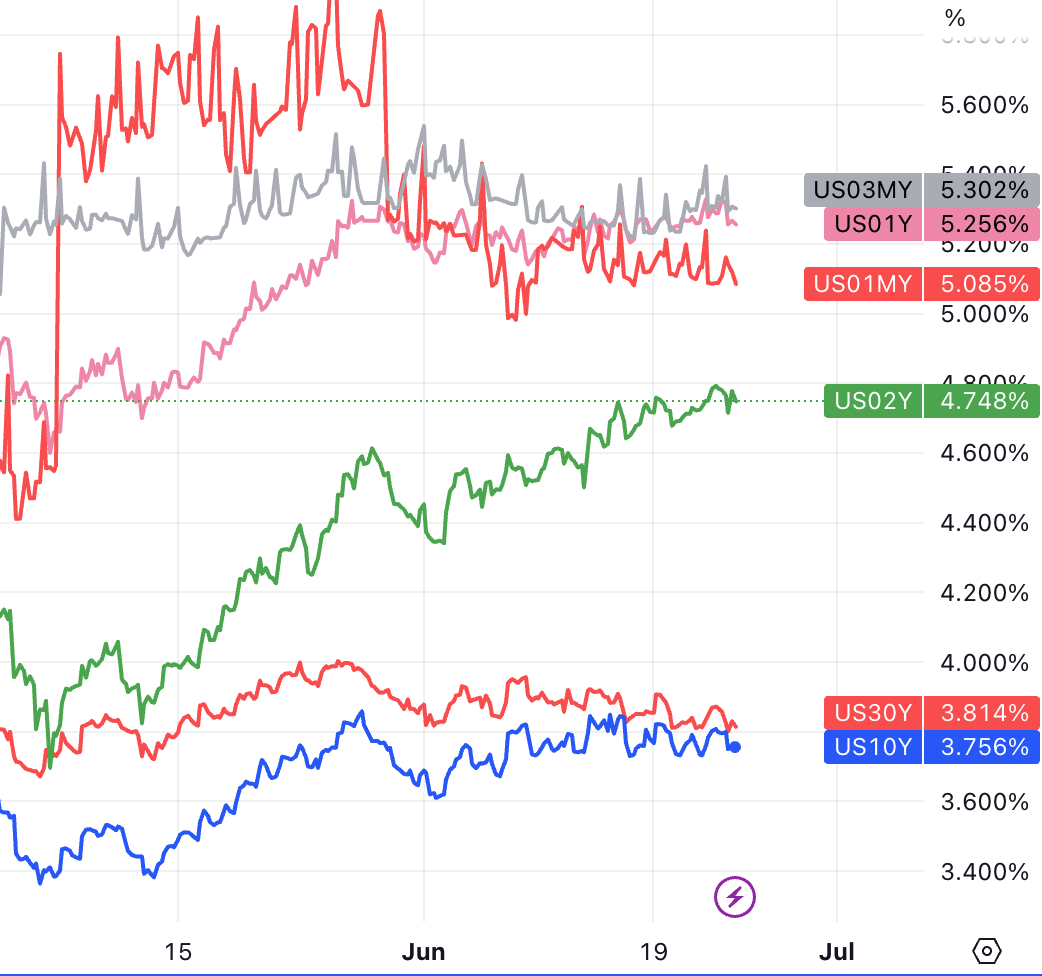
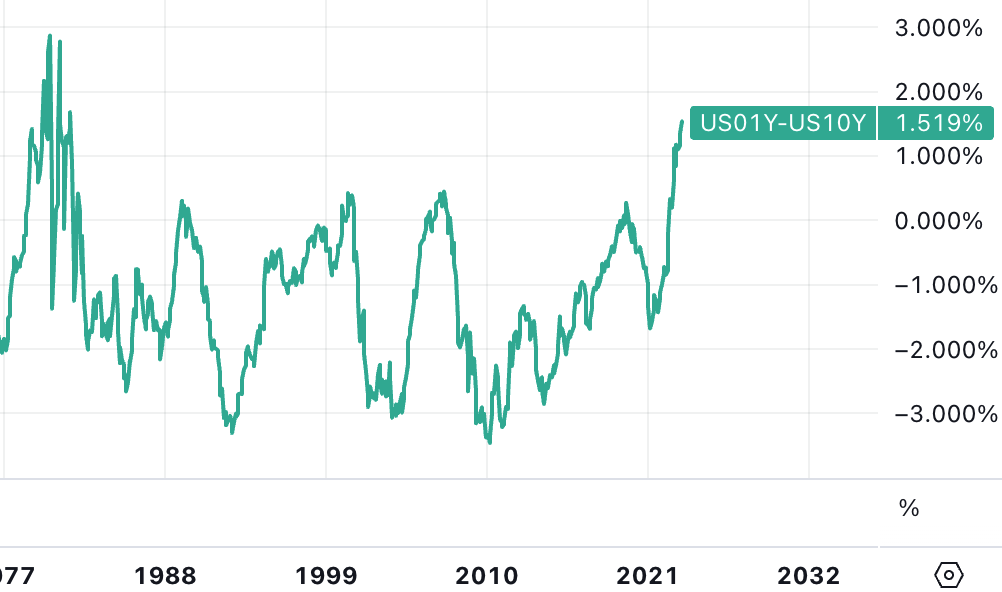
国債市場では、3ヶ月物、1年物、2年物国債の利回りは若干上昇しましたが、10年物、30年物国債の利回りはほぼ横ばいとなりました。 1─10年スプレッドは週半ばに160ベーシスポイント(bp)まで上昇し、1981年以来の反転水準となった。
暗号通貨市場のレビュー
しかし、デジタル通貨は全く逆の状況を経験しており、多くの伝統的な金融機関が暗号化市場に再参入した恩恵を受けて、暗号化通貨は3月の銀行危機以来最大の週次反発を脱し、ビットコインは一時は上回った。週間では31,000ドル、イーサリアムは1,920ドル以上に反発し、それぞれ15%、9%上昇した。
この暗号通貨の上昇は、ブラックロック、インベスコ、ウィズダムツリーを含むいくつかのTradFi大手がスポットビットコインETFの申請を提出している中で起こった。一方、主要なTradFiプレーヤーが支援するEDX暗号通貨取引所も火曜日に発足した。 Fidelity Digital Assets、Charles Schwab、Citadel Securitiesの支援を受けているこの取引所は、BTC、ETH、BCH、LTCを含む4つのトークンを米国で提供する予定です。その他の動きには、銀行大手ドイツ銀行が火曜日にドイツでデジタル資産保管ライセンスを申請したと発表したことが含まれる。
TradFiプレーヤーは、仮想通貨取引所に対するSECの規制取り締まりに怯えていないようだ。ただし、これらのニュースは業界にとって感情的な刺激となるため、大幅な資本流入は見込めない可能性があります。
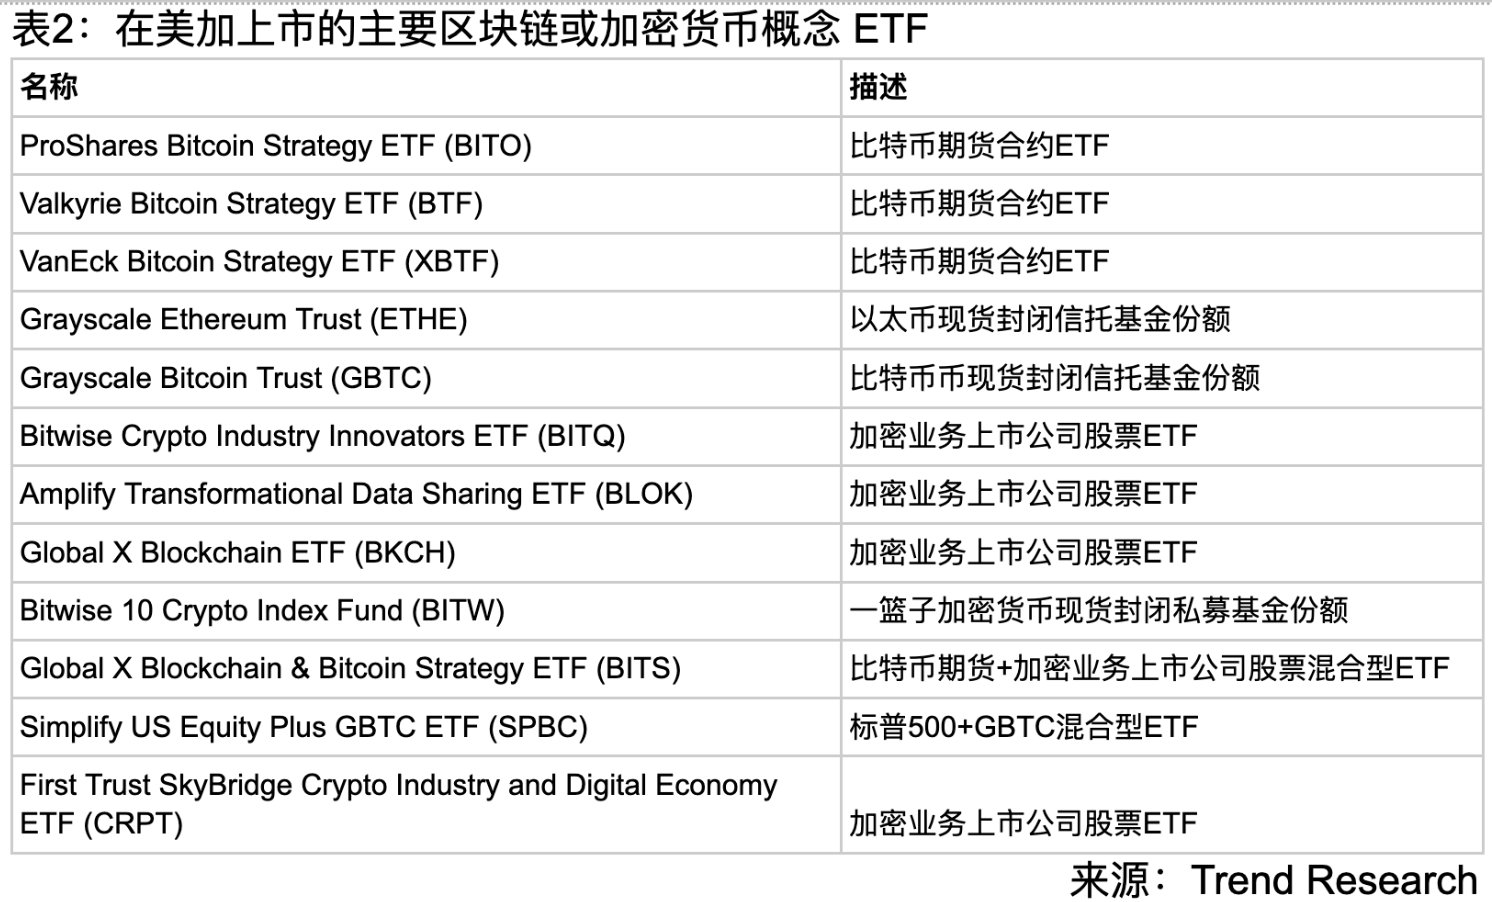
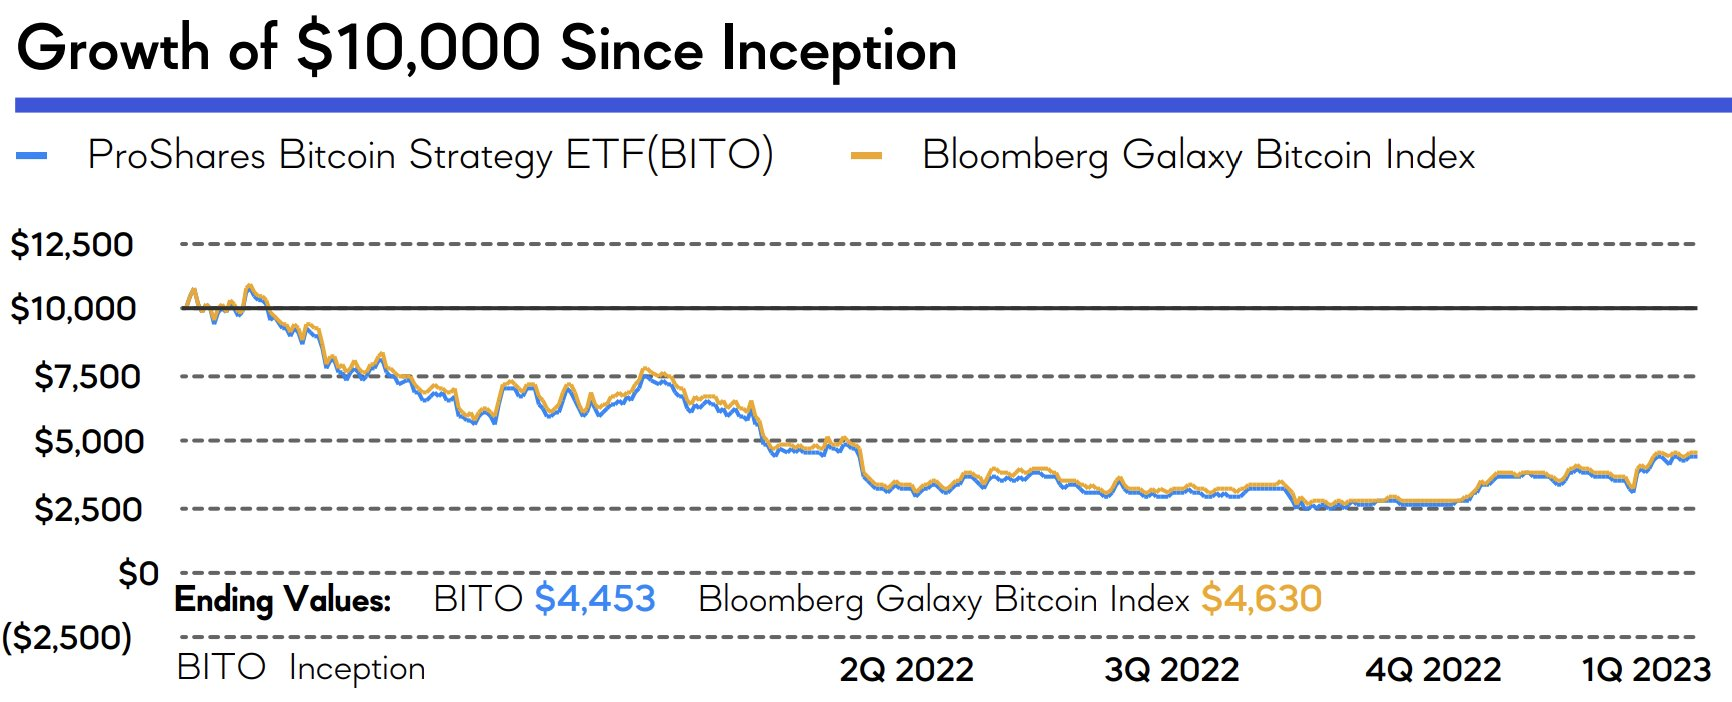
仮想通貨ETFには主に以下のものがありますが、その中で最大のものはCME先物を使用してBTC価格を追跡するBITOで、追跡効果が非常に優れており、コストも低い(0.95%/年でGBTCの2%よりはるかに低い)、しかし、純資産は9億ドル程度にすぎず、その他の製品の規模も数億~数千万ドルにすぎず、無視できるほどである。ここでわかるのは、米国株ファンドはデジタル通貨の騰落に参加するための準拠ツールを持っていないということであり、取引の観点から見ると、たとえスポットETFが出ても経験に違いはなく、必ずしも魅力的とは限らないのかもしれない。多額の資本流入、特にスポット ETF の高い保管コストを考慮すると、期待金利は少なくとも 1.5% であり、保有体験は先物 ETF よりも劣る可能性があります。
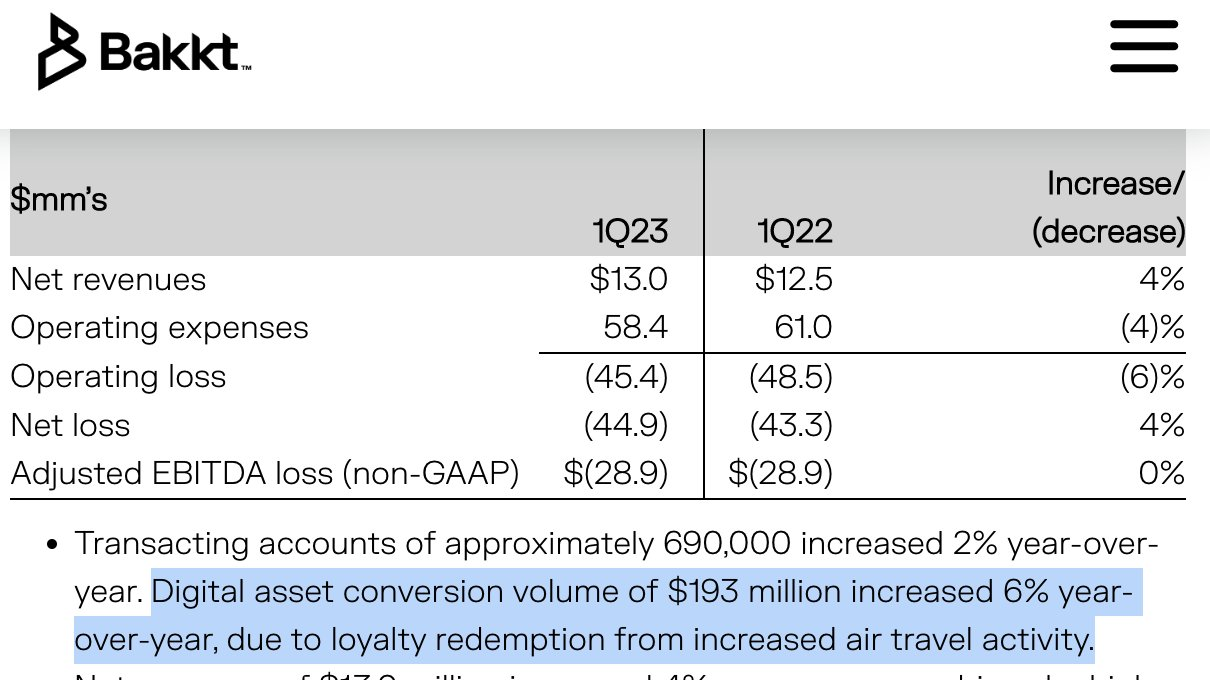
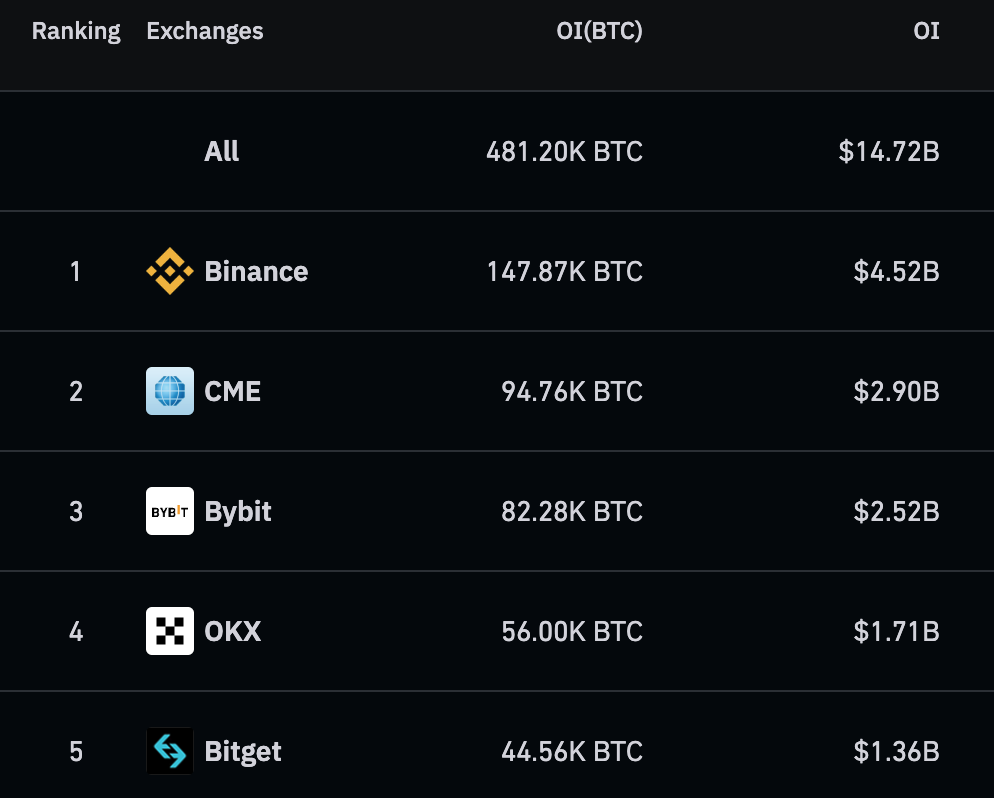
さらに、大手機関が支援する仮想通貨取引所についてはすでに前例があり、例えば、インターコンチネンタル取引所(ICE)が設立した世界最大の収益を誇る仮想通貨取引所BAKKTは、最初の取引高はわずか1億9,000万米ドルでした。今年の第1四半期、トップ10の仮想通貨取引所のスポット取引高は2.8兆米ドルで、BAKKTはその0.007%に過ぎなかった;別の例としては、CMEのBTC建玉が挙げられる。先物市場の規模はBInanceの約半分にすぎず、規制に応じて小売取引を放棄するプラットフォームが「革命」を起こせるかどうかは疑問符だ。
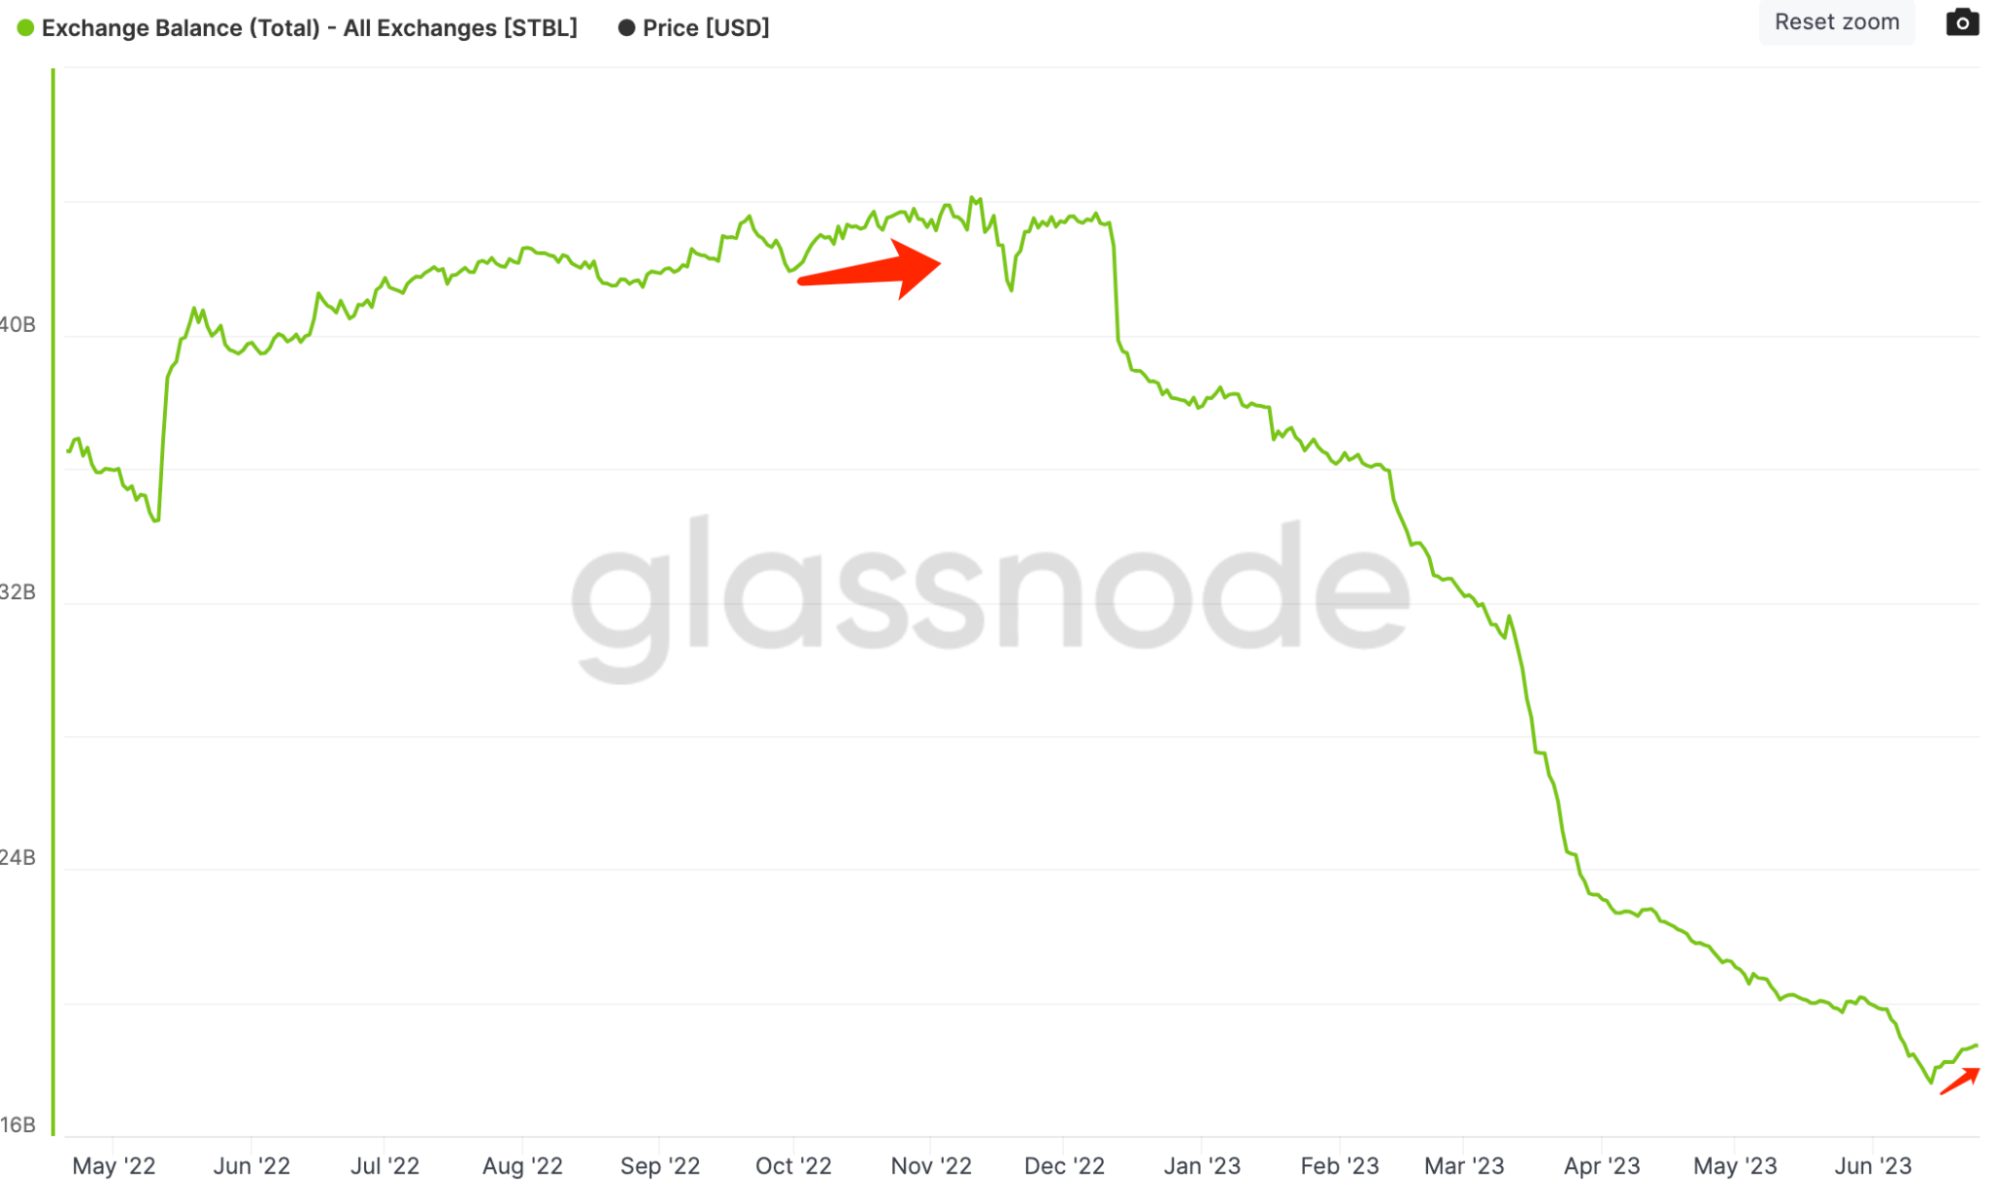
ステーブルコインは2週連続で集中型取引所に流入し、残高は175億ドル(2021年4月以来の低水準)から187億ドルに増加し、昨年末以来最長の増加となったが、当時の取引所残高は400億、全体的なレベルはまだ非常に低い
私たちのレビュー
よりマクロな観点から見ると、この回の仮想通貨の上昇は、連邦準備理事会が初めて利上げを一時停止した6月14日に始まり、金利の終値予想はより高い水準で発表されたものの、市場はあまり注目しなかった。 2023年下半期はまだ利上げサイクル全体の終わりに過ぎず、利下げ開始に一歩近づいたとみなされるかもしれない。もちろん、経済をより深刻な景気後退に追い込むようなショックが起こらない限り、今年利下げが行われる可能性は低いと考えています。
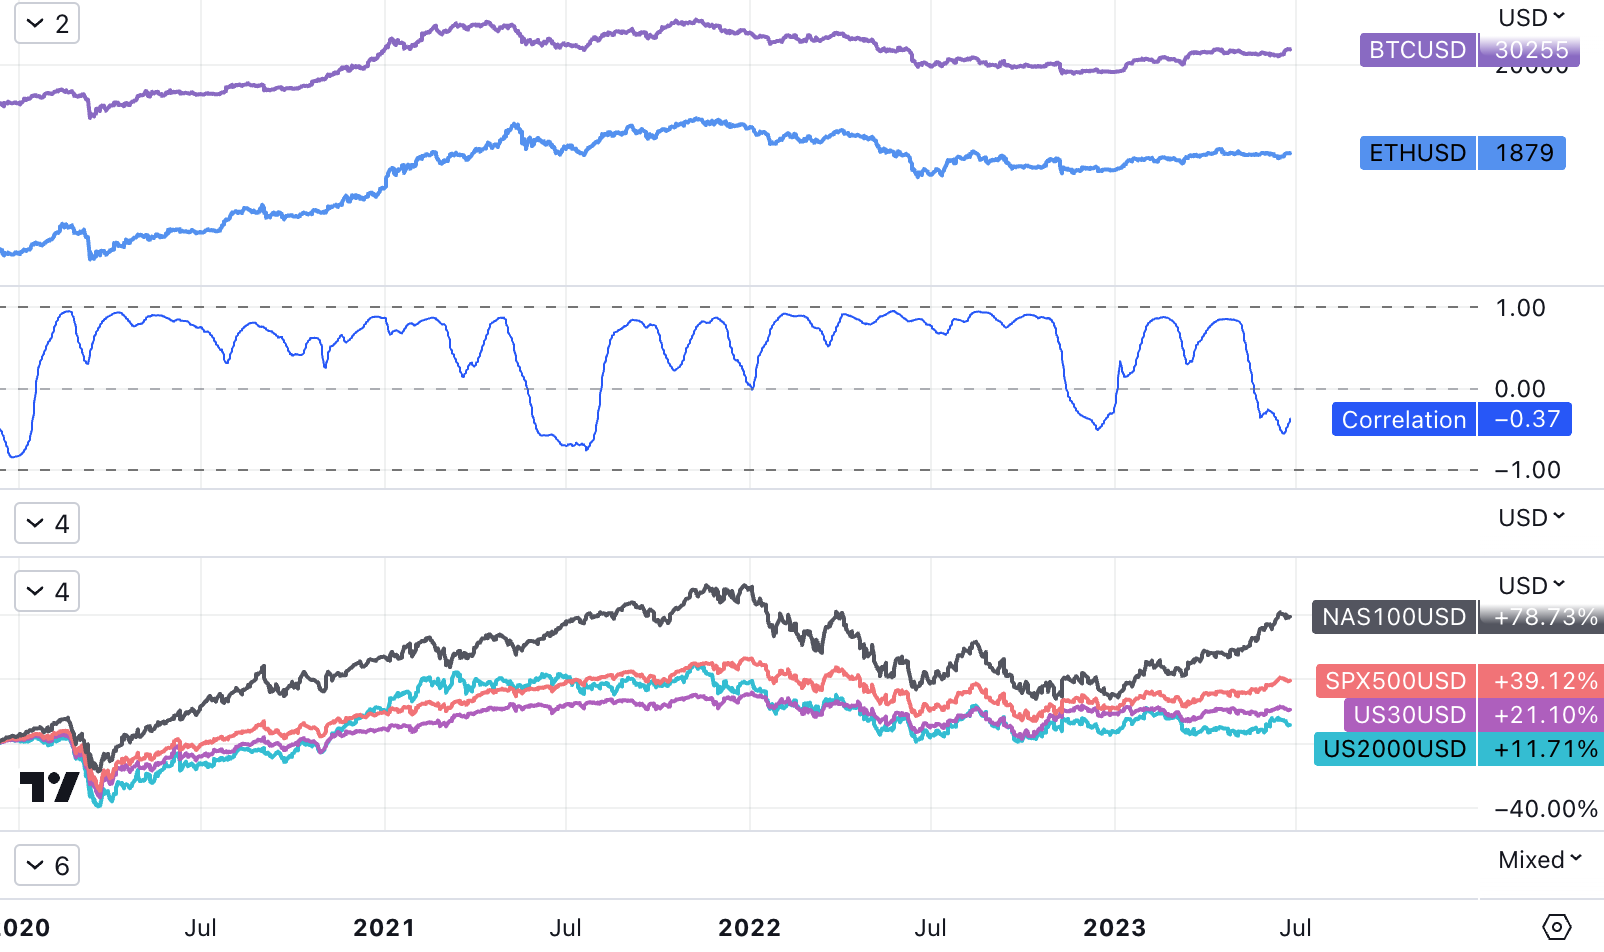
株式市場がAIという新たな誇大広告に注目したことにより、株式市場と仮想通貨の相関関係は崩壊しており、一方で仮想通貨は米国の規制によって史上最悪の非難に見舞われている。プロプレイヤーの撤退も、先週の攻撃的な中央銀行を前に世界の株主が震えるなど、仮想通貨の最近のマクロ経済的感受性の低下に寄与した可能性があるのではないかと疑っているが、仮想通貨は14日に発表された金利予想の上昇など、これを完全に無視していた。無利息資産も大きく弱気になるはずで、金もこれに織り込まれている(価格は195倍から192倍に下落)。
ニュースの反応から判断すると、最近の仮想通貨市場の価格設定は非常に感情的であり、あまり論理に頼ることができないため、長期保有を除き、短期的な参加は推奨されません。 (不完全な対応には、新たな施設入学の波、米国最高裁判所におけるコインベースの無関係な法的勝利が含まれる)
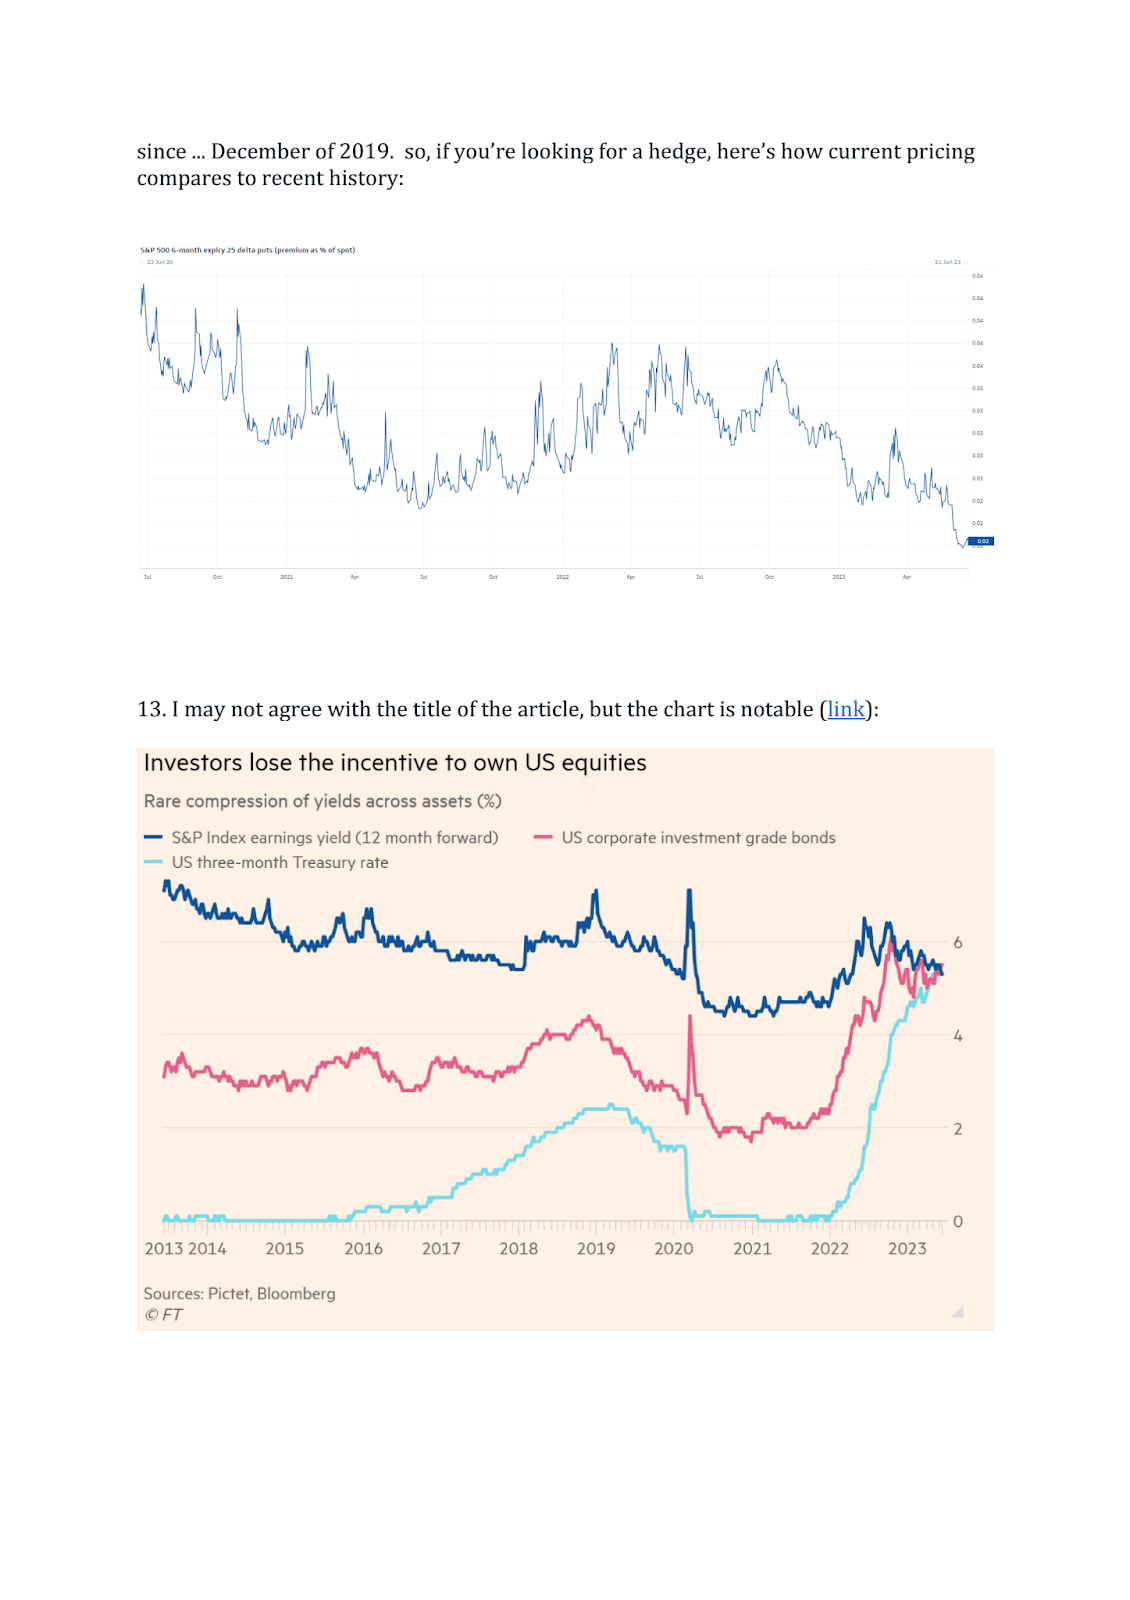
しかし、長期的には、製造業やサービス業のPMIにおける支払価格指数や中古車価格などの指標を含め、インフレの先行指標は低下し続けている。インフレの緩やかな低下とFRBの政策転換は、新たな強気相場の基盤が整っていることを示唆している。株式に関しては、専門機関は来年2024年までに金利低下と収益性の改善傾向が一般的に予想されており、その時点でBTCの半減期は仮想通貨投資にとってより確実性の高い段階となるだろう。
経済データ
経済データ
サプライヤーの値下げで米国の製造業生産が減少
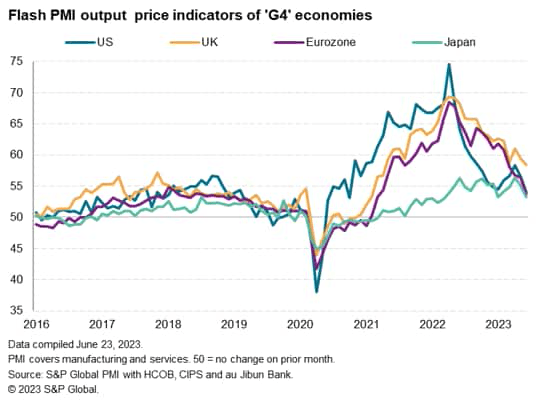
先週発表された経済指標の多くは、金融引き締めが米国を景気後退に追い込んでいるとの懸念を煽るものだった。金曜日の米製造業PMIは市場予想を大きく下回り、12月以来の低水準に逆戻りした。同報告書はまた、おそらく需要の低迷に対応して、サプライヤーが2020年5月の新型コロナウイルス感染症パンデミック以来最速のペースで価格引き下げを行っていることも示した。
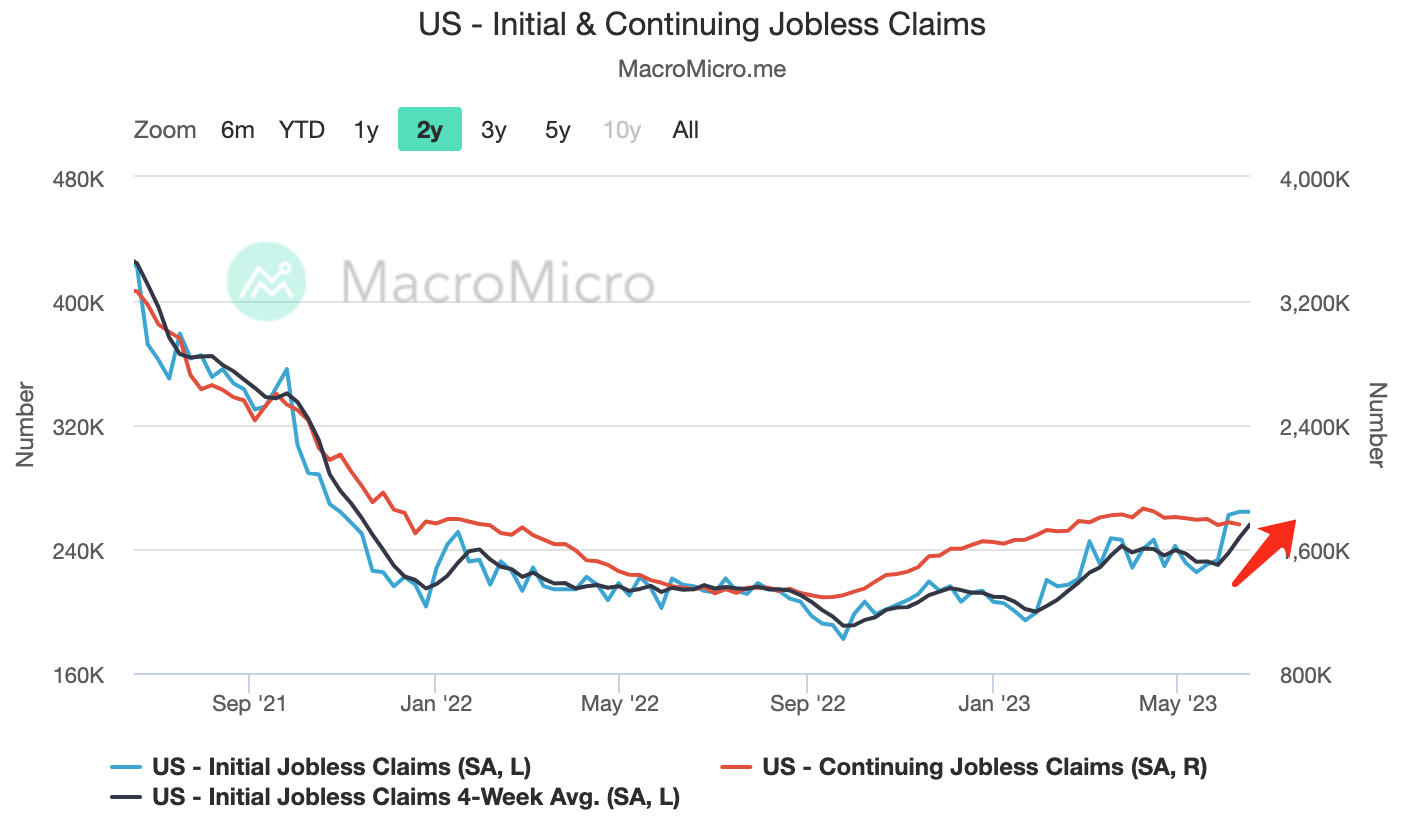
パウエルFRB議長が労働市場は引き続き逼迫していると議会に主張したにもかかわらず、週間の失業保険申請件数は26万4,000件に達し、先週の改定値に近づき、2021年10月以来の高水準となった。しかし、住宅セクターは驚くべき好調さを示し、住宅着工件数は予想を大きく上回り、ここ1年以上で最高水準となった。中古住宅販売も予想を若干上回った。
インフレが緩和しない中、英中銀が利上げペースを加速
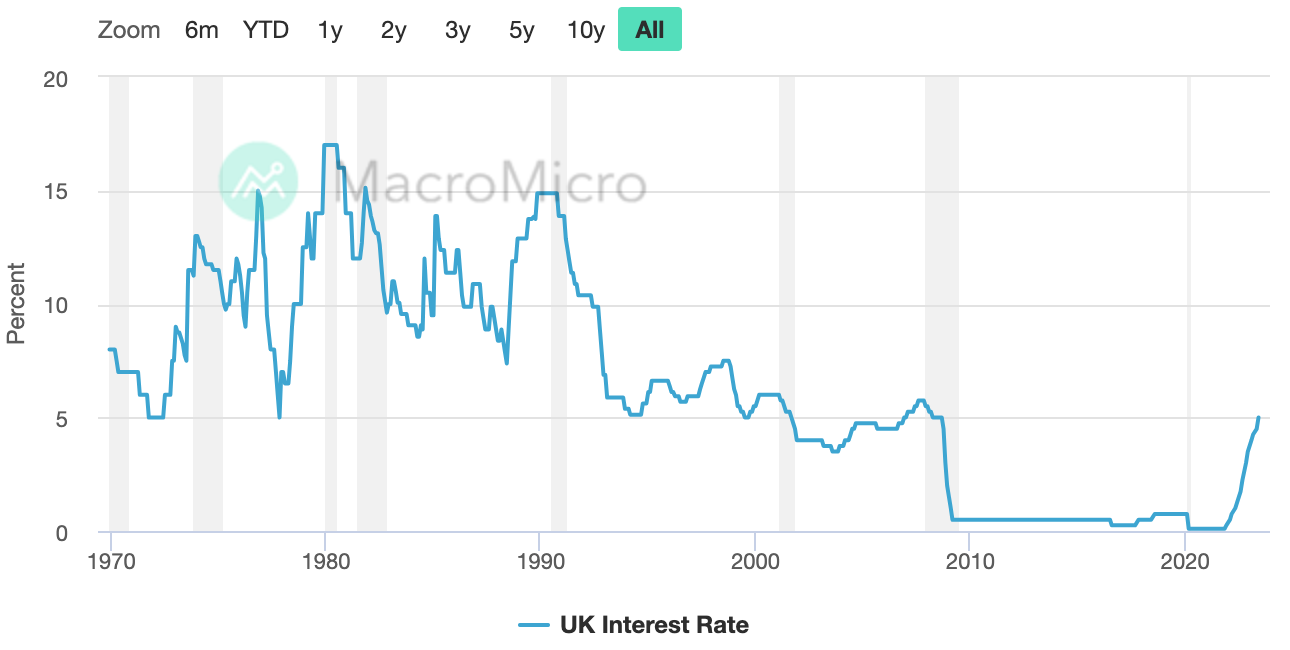
イングランド銀行は予想外に主要金利を0.5%ポイント引き上げ、2008年以来の高水準となる5.0%とした。最新のインフレ統計が予想外に強かったことを受け、金融政策委員会(MPC)は政策引き締めのペースを加速することを7対2で可決した。 MPCは「最近の統計には顕著な上振れが見られ、インフレプロセスの持続性がさらに高まっていることが示されている」と述べた。
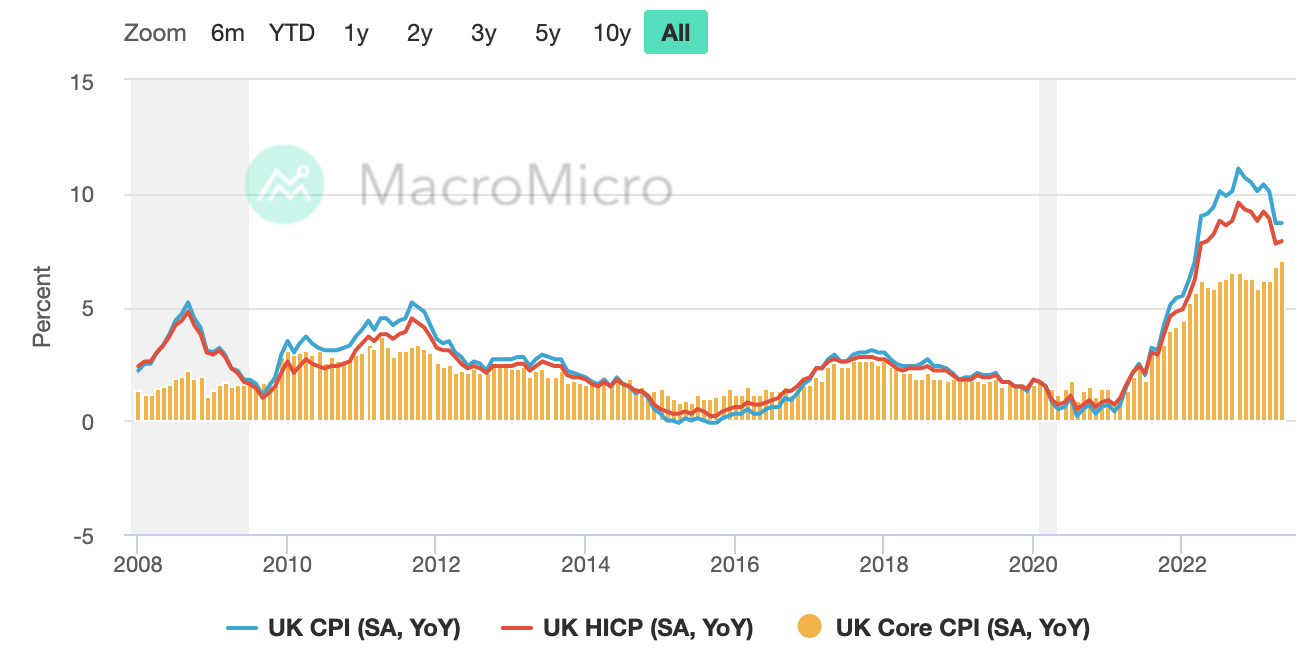
5月のCPI伸び率は8.7%と高水準を維持した。変動の激しい食品とエネルギー価格(下の黄色のバー)を差し引いたコアインフレ率は、4月の6.8%から31年ぶりの高水準となる7.1%まで加速した。
スイスとノルジュ諸国の中央銀行、インフレ対策で借り入れコストを引き上げ
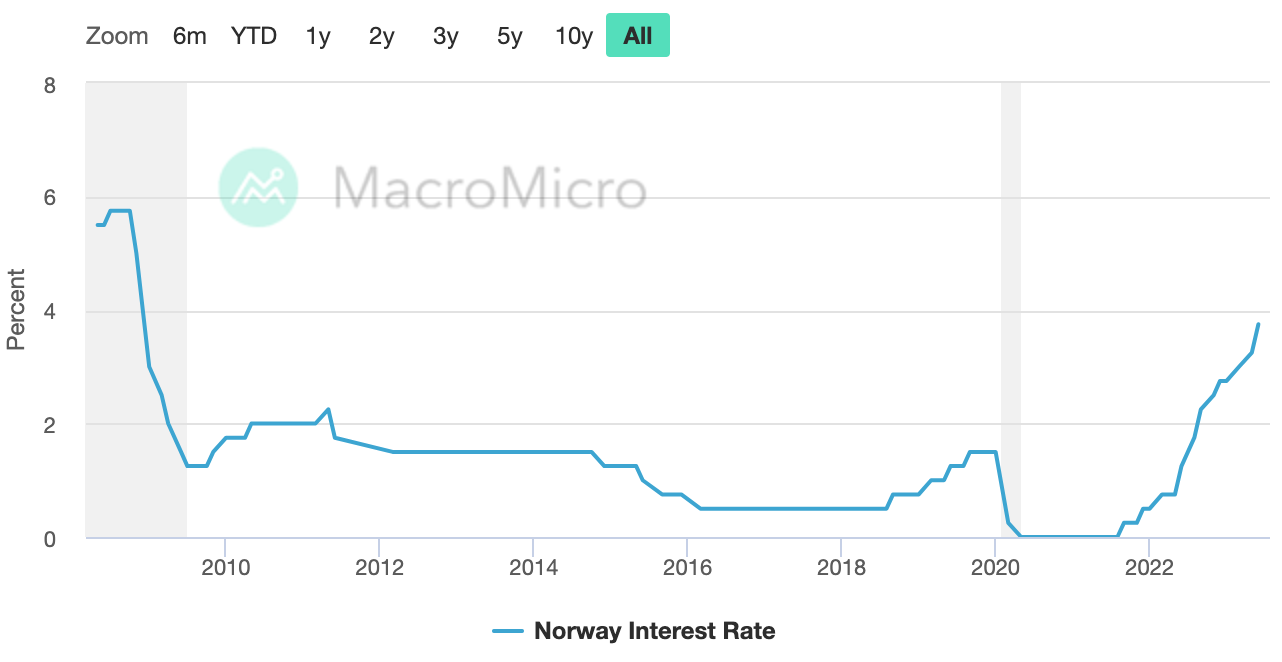
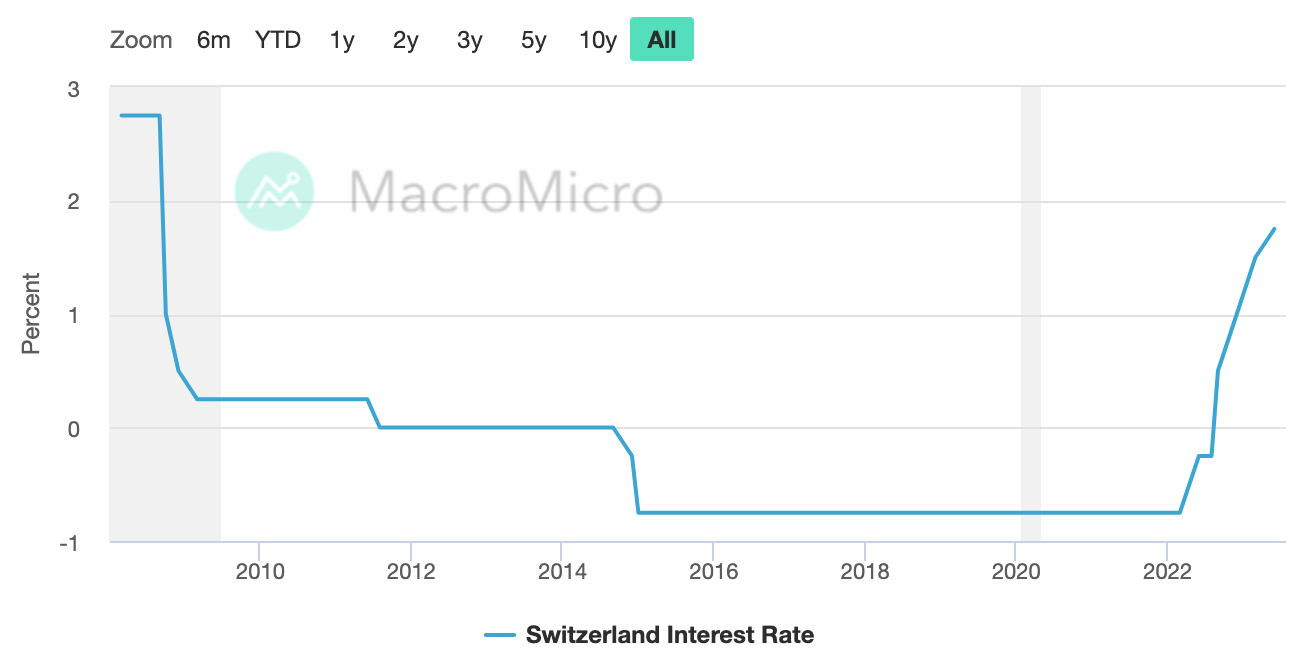
ノルウェー中銀は主要金利を0.5%ポイント引き上げ、2008年以来の高水準となる3.75%とし、「目標を大幅に上回った」インフレを抑制するために8月に再度利上げする「可能性が最も高い」と述べた。スイス国立銀行は基準金利を4分の1ポイント引き上げ1.75%とし、5回連続の利上げとしたが、さらなる利上げの可能性は否定しなかった。
ユーロ圏PMIはほぼ横ばい、ドイツの生産者物価は低迷、IFOは景気縮小の深刻化を予測
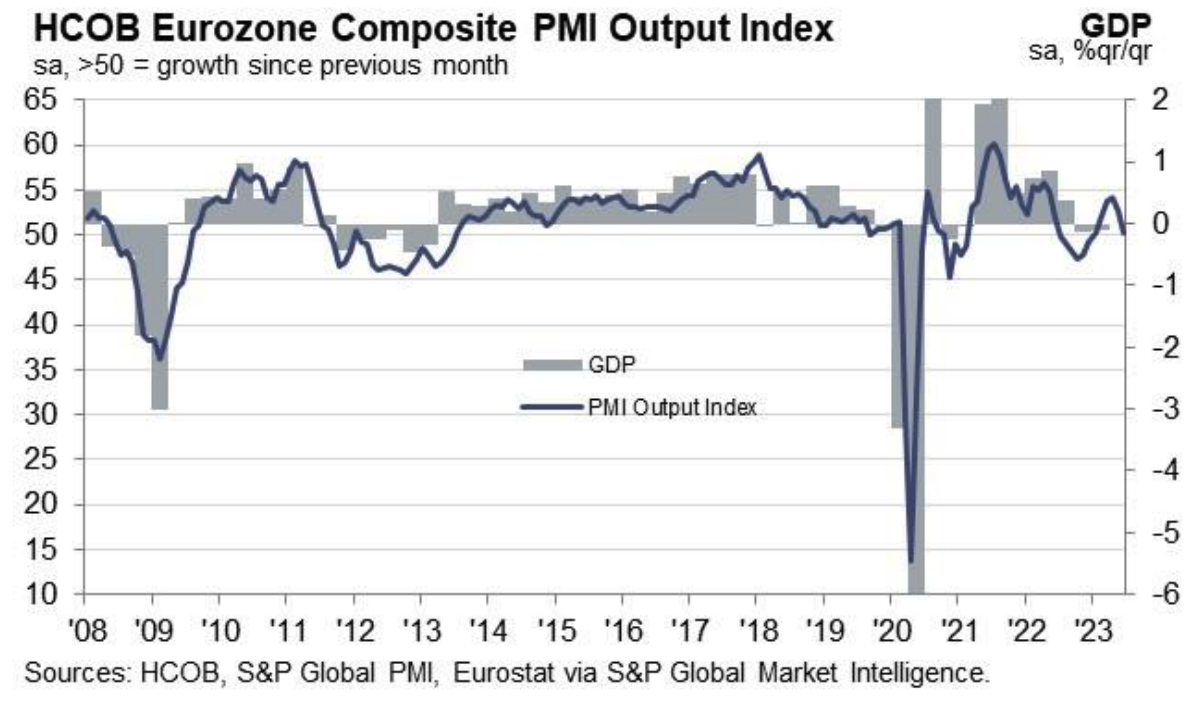
S&PのPMIデータによると、6月のユーロ圏の企業生産は6カ月連続で増加したものの、ほぼ停滞しており、年初の回復後に経済が再び弱くなったことを示している。ユーロ圏の総合購買担当者生産指数は50.3と、5月の52.8から5カ月ぶり低水準に低下した。
ドイツの5月の生産者物価上昇率は2021年7月以来の低いペースで、インフレ鈍化を示す可能性がある。年間生産者物価は1.0%上昇し、4月の4.1%から低下した。一方、IFO研究所は2023年のドイツ経済が0.4%縮小すると予想しており、3月時点の予想0.1%よりも悪化する。
投資家のポジションと資金の流れ
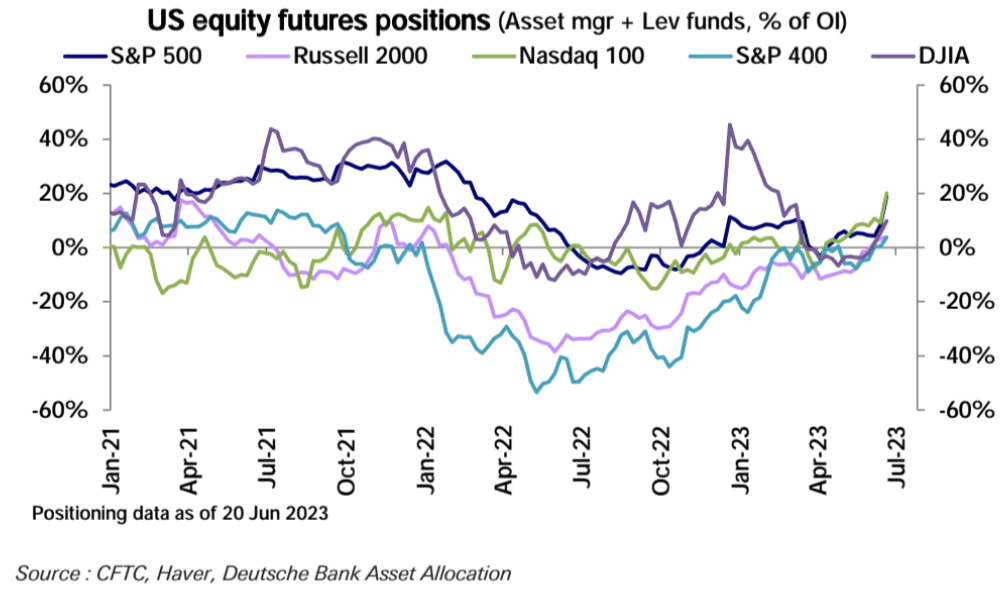
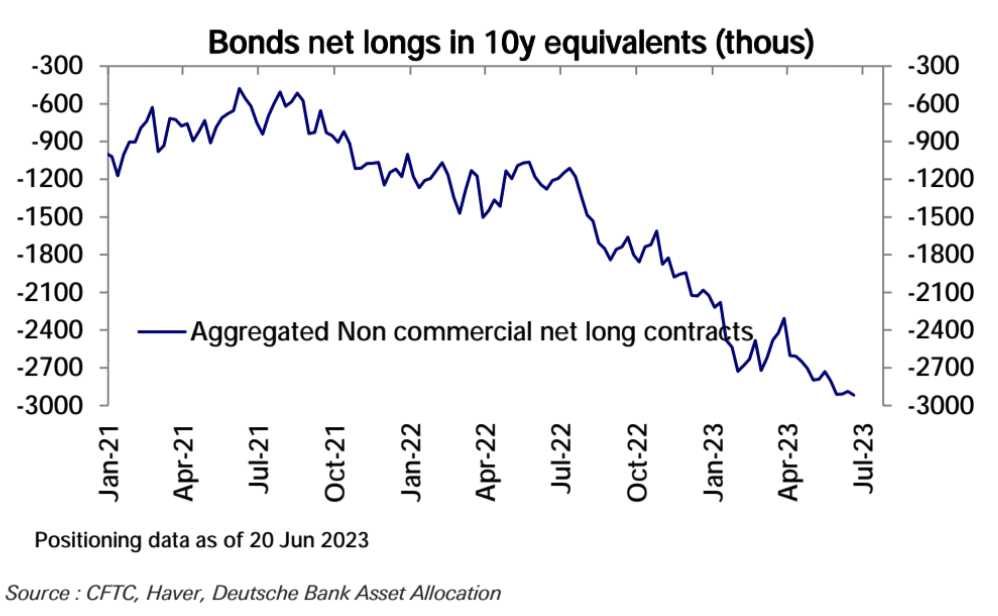
今週のCFTC先物データは、米国株の買い越しポジションが大幅に増加したことを示した。債券全体のネットショートポジションは増加し、過去最高を更新した。
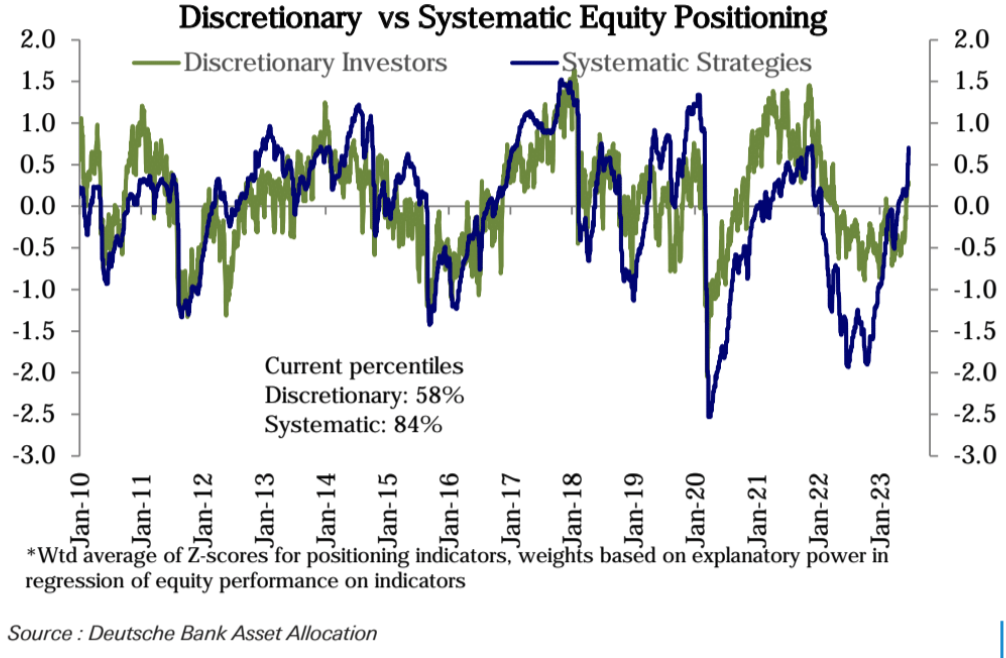
投資家分類の観点から見ると、システマティック投資家(機関)と主観的投資家の両方がポジションを大幅に増加させており、特にシステマティック投資家のポジションは歴史上84パーセンタイルに達しており、比較的高い水準となっており、主観的投資家のポジションは大きく伸びています。 58 パーセンタイル。これは中立でポジティブです。
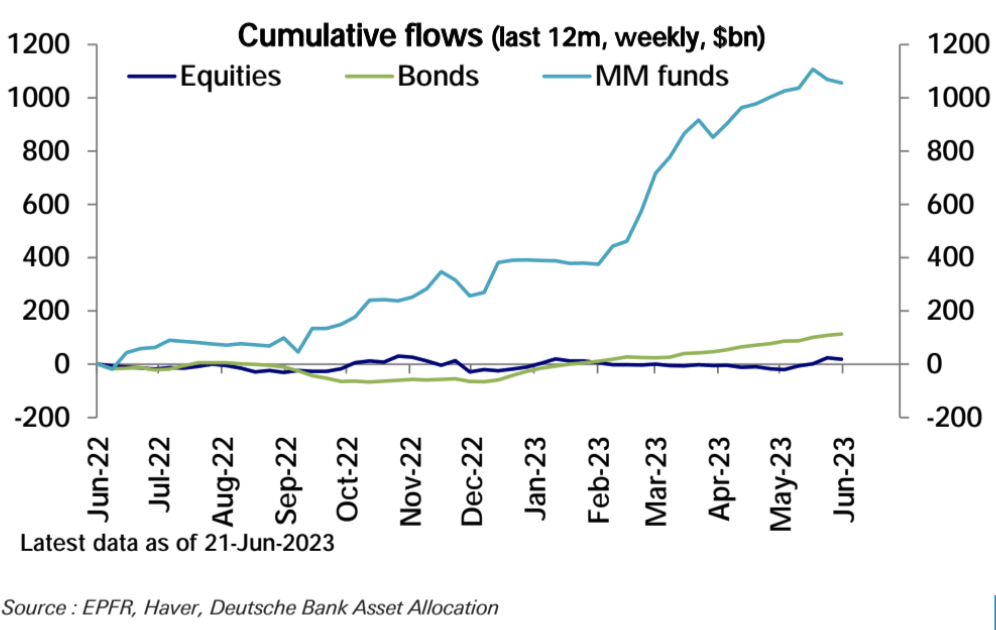
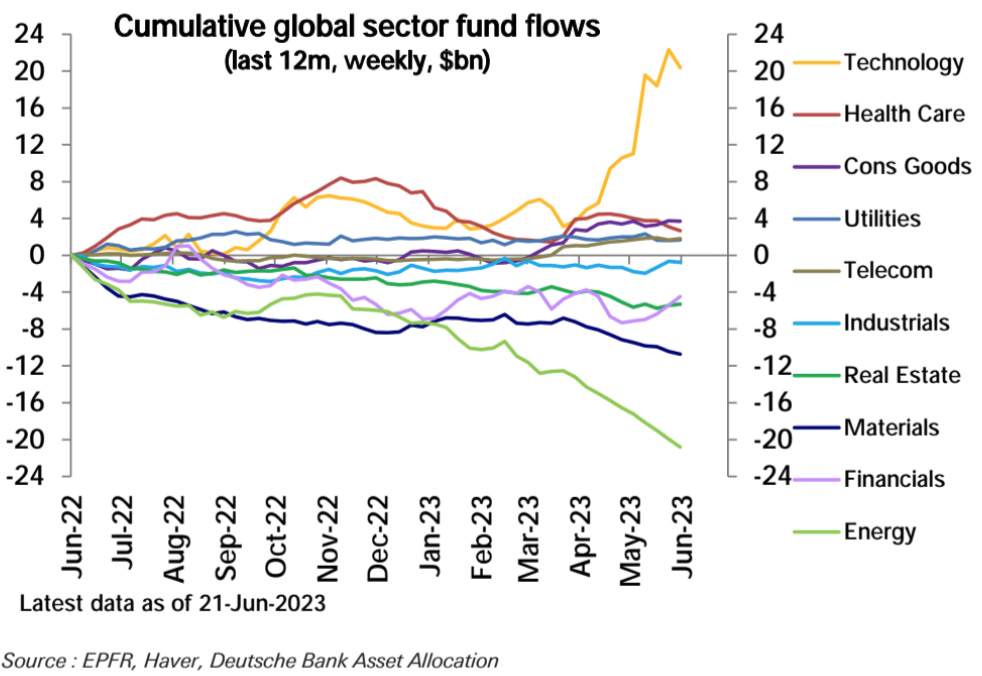
EPFRの国際流動データは、マネーファンドが139億ドルの純流出を記録、債券ファンドが54億ドルの流入を記録、金ファンドが10億ドルの流出を記録し、株式ファンドが50億ドルの損失を記録し、混合のムードを示した。特にハイテク株はこの10週間で最も多くの下落が見られ、流出総額は20億ドルとなったが、金融株はその逆で、10週間で最大の流入額となる10億ドルとなった。
感情指標
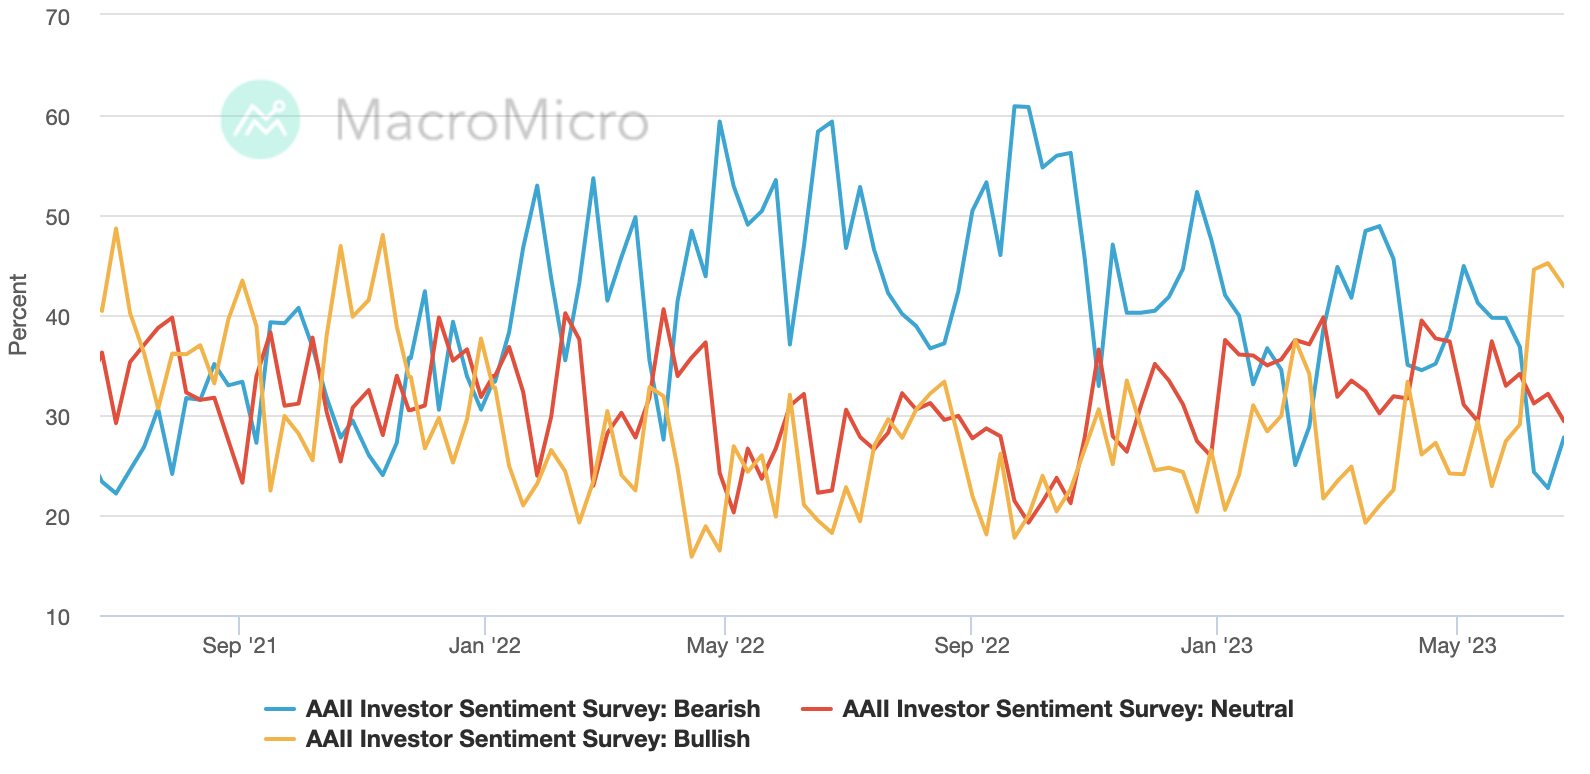
AAII投資家信頼感調査によると、強気のセンチメントは2021年11月の高値から若干緩和し、弱気のセンチメントは2年ぶりの低水準である22.7%から27.7%に回復し、中立的な投資家の割合は今年最低レベルに低下した。
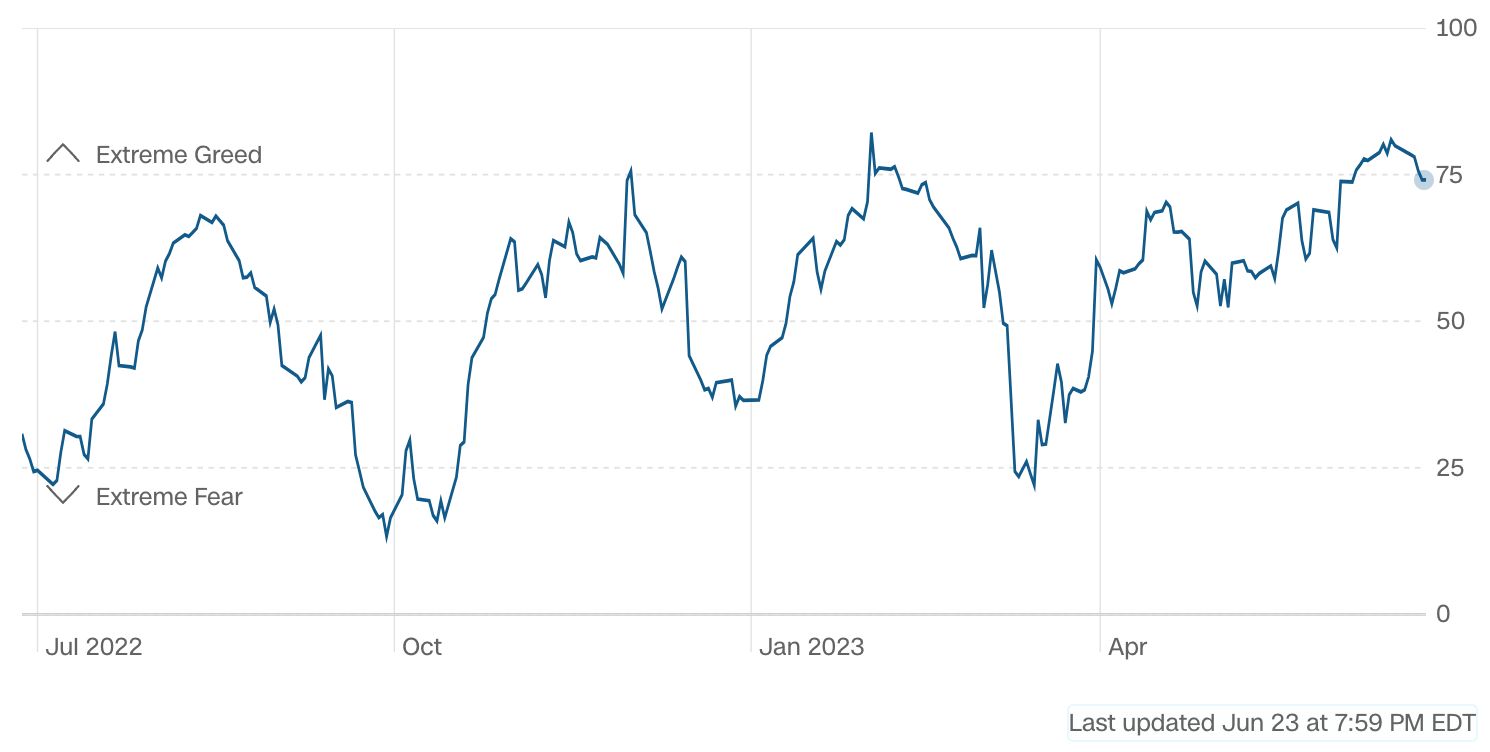
CNNのお金の恐怖と貪欲指数は今週、わずかに74に戻り、極度の貪欲の基準である75をわずかに下回りました。
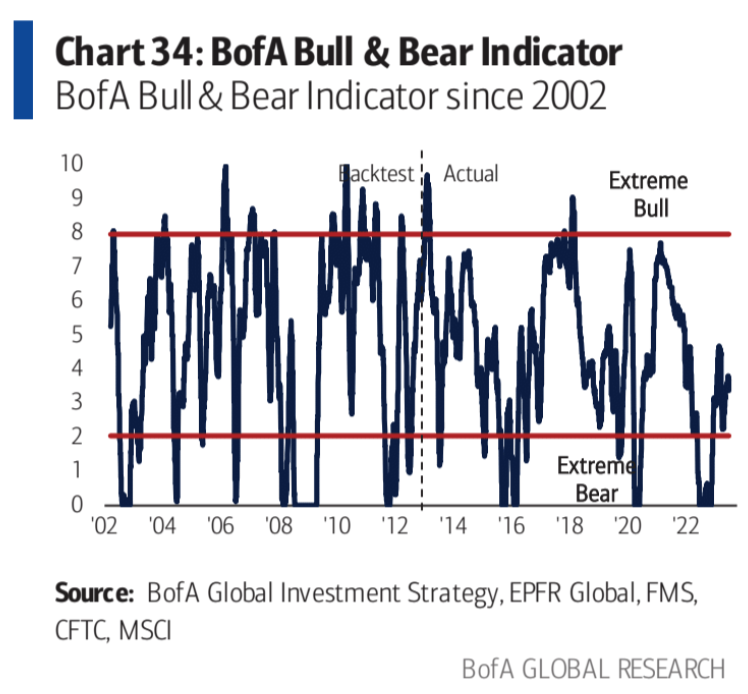
バンク・オブ・アメリカの強気指数と弱気指数は 3.6 から 3.4 に低下し、5 月初旬以来の低水準となりました。
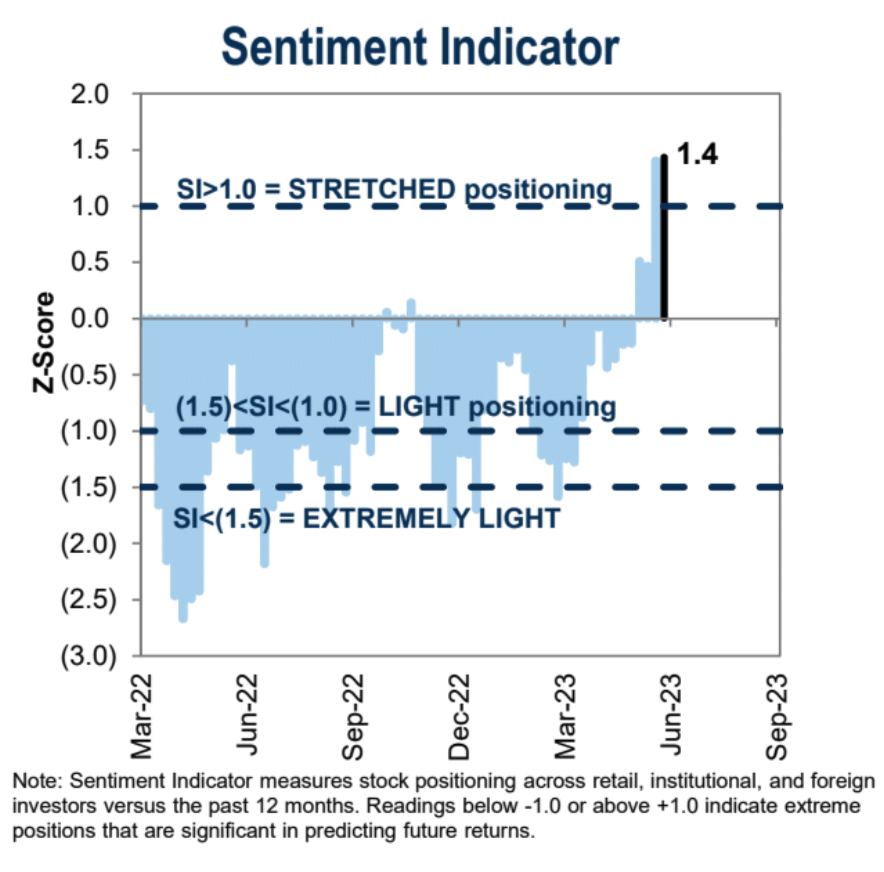
ゴールドマン・サックスの機関投資家心理指標はわずかに上昇し、2週連続で買われ過ぎの水準を維持した。
来週
景気後退への懸念が再び注目を集める中、投資家はやや慎重な姿勢で四半期の最終週を迎えている可能性がある。タカ派中央銀行の消化を継続することに加えて、連邦準備理事会(FRB)の年次ストレステスト結果の発表が銀行業界の主要な焦点になるだろうし、結果がより不確実性を示した場合、銀行株への圧力が長期間かかる可能性がある。時間。
圧力試験
米国最大手の銀行が毎年提出を義務付けられている規制要件であるドッド・フランク・ストレステストの回答は6月28日に公表される。このテストでは、連邦準備理事会が設定したさまざまな経済シナリオをシミュレーションすることで、銀行が景気低迷を乗り切るのに十分な資本準備金を持っているかどうかをチェックする。このプロセスは銀行の資本準備金の規模に大きな影響を与え、これによって銀行が株主にどれだけの資本を還元できるかが決まり、銀行の短期的な収益性に影響を与えます。
過去数年間、このテストの結果は常に驚きをもたらしてきました。たとえば、一部の銀行は普通自己資本比率 Tier 1 (CET 1 ) を引き上げたり、配当金の支払いを減らしたり、自社株買いを減らしたりする必要があるかもしれません。
しかし、3月の危機の「リハーサル」により、大手銀行がこのプロセスをよりうまく乗り切る方法を学んだと信じる理由があるため、今年はサプライズが起こる可能性は低いと考えている。
銀行業界にとって、将来的にはさらに大きな圧力がかかる可能性がある。例えば、連邦準備理事会は、「バーゼルIII最終規則」(「バーゼルIV」としても知られる)、シリコンバレー銀行と第一リパブリック銀行の破綻、流動性と危機に関連した新たな規則を検討する可能性がある。例えば、満期の不一致から生じる信頼感の低下により、資本バッファー要件が上昇するのはほぼ確実です。こうした最近の変更は、多くの銀行の経営成績に重大な影響を与える可能性があります。
地政学
「週末のロシアの劇的な反乱はデジタル通貨市場を支援した。この期間中、BTCとETHも昨年5月以来の高値を更新した。お金の自由な流れを象徴するこのような資産は、国際的な地政学的緊張の時代には常により良いパフォーマンスを発揮してきた」 。しかし、関係者がすぐに妥協に達するため、今週その支持は薄れる可能性がある。
データ
データ
データ面では、米国で金曜日に発表される5月のPCEデータが注目されるだろう。現時点で市場では、5月のPCEは4.4%から3.8%に低下し、コアPCEは4.7%の高水準で推移すると予想されている。今回のデータが予想を上回らなければ、市場はFRBが利上げは1回のみとの確信を強める可能性がある。金曜日には消費者信頼感データも注目されており、前回の統計から変化はないと予想されている。
欧州中央銀行は最近、来月の追加利上げを回避するには物価を大幅に改善する必要があると警告しており、金曜日に欧州で発表される物価統計が中心となる。
中国は6月の製造業と非製造業PMIを発表するが、市場は製造業の減速の可能性ではなく、製造業の若干の回復を予想している。現在、市場参加者は中国の新たな財政刺激策を待っている。
中央銀行





