


DeFiプレーヤー必読:カーブ流動性市場のビジネス状況、生態学的発展、堀と評価額の比較


原作者: Alex Xu
原作者: Alex Xu
最初のレベルのタイトル
I.はじめに
DeFi は、Mint Ventures が長い間注目し、楽観視している暗号化されたビジネストラックであり、Curve は、DeFi 分野で私たちが最も懸念しているプロジェクトの 1 つです。
他の DeFi 製品と比較して、Curve には研究価値の高い多くの機能があります。
市場で最大かつ最も競争の激しいトラックに位置しており、1. 資産取引、2. 流動性市場であり、常にトラックの第一線に位置しています。
複雑かつ絶妙な「ve」経済モデルは、次の 2 つのレベルで調整を達成するように設計されています。
1. ビジネス連携:「取引」、「流動性調達・流通」、「ガバナンス」、「時価管理」、「エコパートナーの拡大」など、複数のビジネス需要間の連携を実現
2. 参加者の調整:「取引利用者」「マーケットメイク利用者」「流動性購入利用者」「トークン保有者」間の利害調整を実現します。
プロトコル エコロジーが形成され、金融レゴのレイヤーが多くの Curve プロジェクトに基づいて構築されています
マルチチェーンレイアウト、すべての主流のEVM互換チェーンにバージョン展開があり、ビジネスボリュームが最前線にありますプロジェクトの立ち上げ以来、多くの無料公共財DeFiとは対照的に、トークンの価値獲得を積極的に実践してきました。私たちは 2020 年から Curve をフォローしており、2021 年 9 月に Curve に関する最初の詳細なレポートを発行しました。
「Uni V3 の攻撃下にある CRV: Curve のビジネス モデル、競争状況、現在の評価の詳細な分析」
。 1年半経った今でも、流動性の市場規模比率や取引量などの指標においてはCurveは依然として最前線にあるが、その製品メカニズム、事業構成、ガバナンス戦略は多くの変化を遂げており、Curveを中心としたプロトコルエコロジーも変化している。もさらに複雑になりました。
したがって、私たちは Curve とその生態を再調査して、次の質問に対する答えを探してみます。
1. ビジネス: Curve の現在のビジネス状況は何ですか?また、市場のどこにありますか?
2. エコロジー: Curve エコロジーにおけるエコロジー プロジェクトとは何か、それらの競争と協力の関係、および Curve にとっての価値
3. 堀: Curve にはまだしっかりした堀がありますか? DEX の終焉はトッププロトコルの独占なのか、それとも長期的な競争なのか?4. 評価: Curve の現在の評価は、同様のプロトコルと比較してどうですか?このレポートは、Curve の一部と 2021 年以降に変化したそのエコロジーの説明と議論に焦点を当てます。Curve プロジェクトの基本的なビジネス、トークン設計、および基本概念にはあまり焦点が当てられていません。これに興味のある読者は読むことができます。
, Curveの中核となるビジネスメカニズムとトークンの設計は変わっていません。
2. プロジェクトの基本情報
2.1 プロジェクトの事業範囲
副題
2.1 プロジェクトの事業範囲
Curve は、AMM (Automated Market Maker) モデルに基づく DEX サービスでよく知られています。初期の頃、Curve は従来の Uniswap V2 AMM モデル DEX と比較して、取引スリッページと手数料が極めて低いことに重点を置き、主にステーブル コイン、パッケージ資産 (wbtc\renbtc など)、LSD 資産などの紙幣市場にサービスを提供していました ( stETH など)が主要なトランザクション カテゴリです。現在、カーブの非安定対価資産取引(V2タイプの取引ペア)の割合も徐々に増加しています。
Curve のもう 1 つの中核事業は、流動性の調達、分配、管理であり、これは Curve と Uniswap を区別する主な事業でもあります。一般に、Curve は独自のガバナンス トークン CRV を支払うことで市場から流動性を一律に購入し、独自のゲージ投票ガバナンス モジュールを通じて、流動性需要者(各プロジェクト側)に流動性「オークション市場」を提供し、流動性を購入できるようにします。 Curve に必要な流動性。このプロセスでは、CRV (誓約後) が入札に使用される支払い通貨となります。
Curve は、トレーディングと流動性サービスの 2 つの事業を中心に、CRV に対する環境参加者の需要も構築しました。
契約の取引手数料キャッシュフロー分配を取得するため
統治票に対する賄賂のキャッシュフロー上の利点
具体的な方法については後述する。
2.2 プロジェクトの歴史とロードマップ
副題
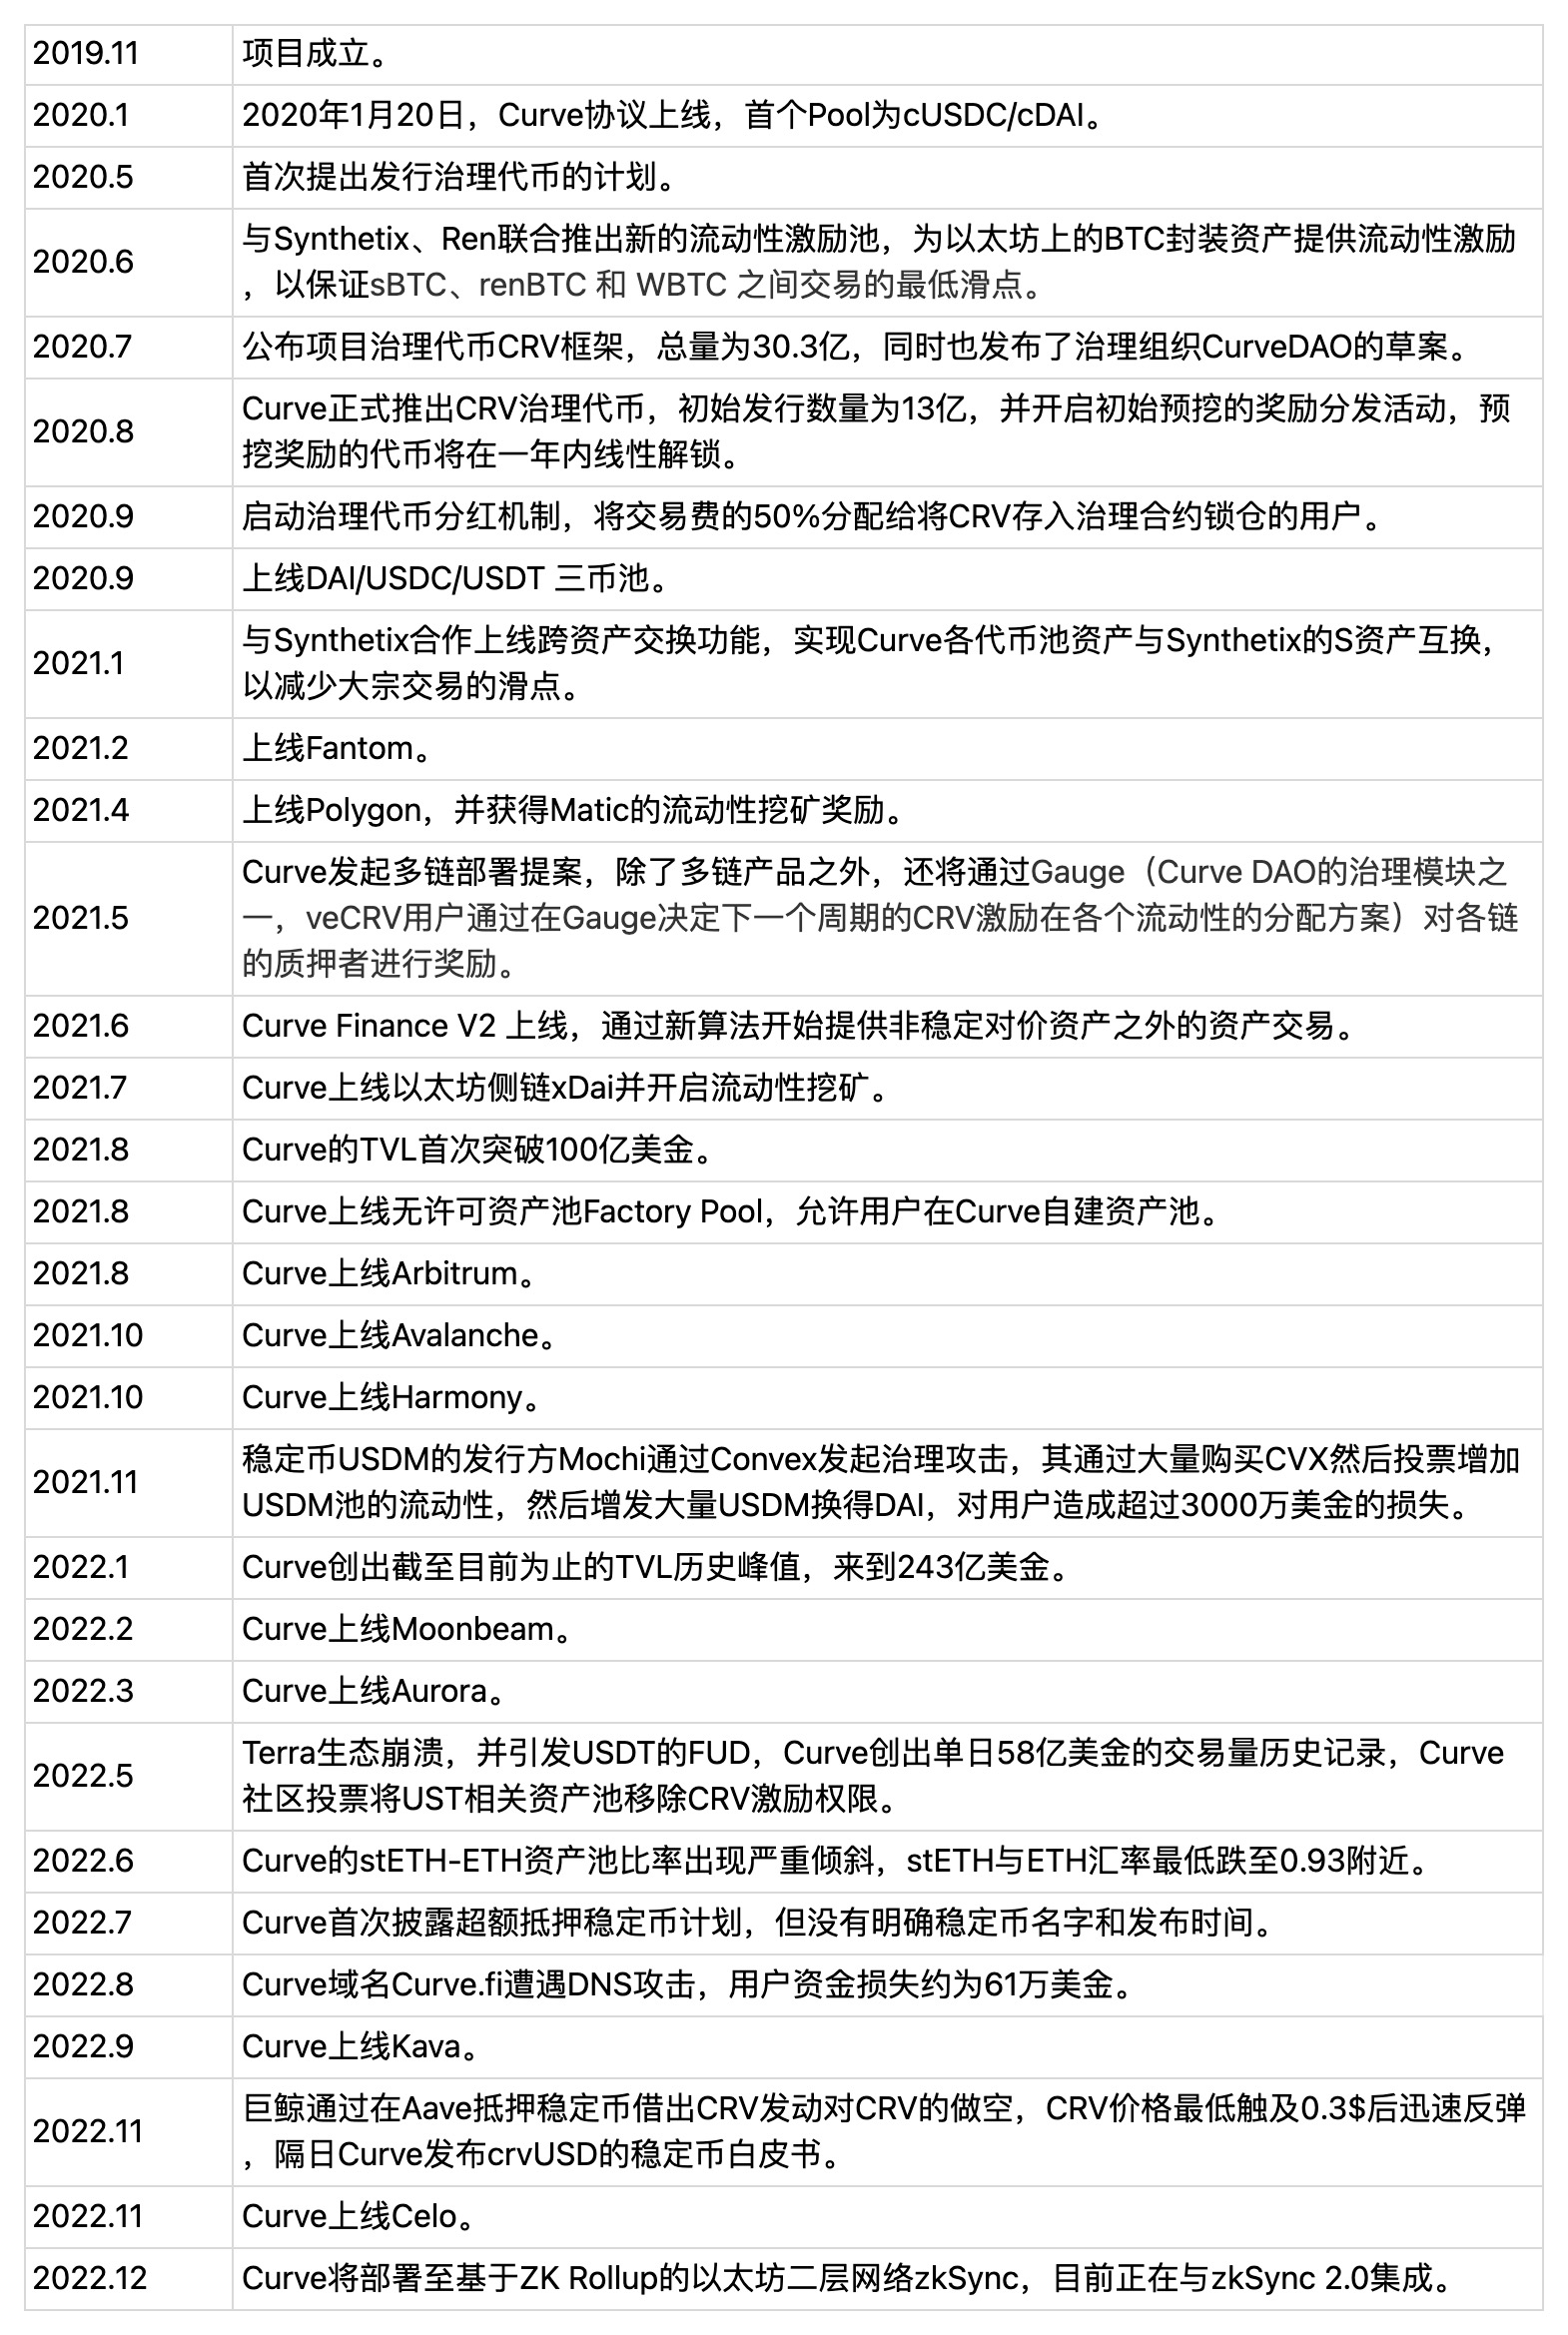
Curve が発表した現在の将来の製品マイルストーンは、ステーブルコイン製品 crvUSD の発売と、インタラクティブ ガスの継続的な最適化です (これは、さまざまなトランザクション アグリゲーターによるより小規模なトランザクションへの割り当てに役立ちます)。その中で、crvUSDは超過担保メカニズムを採用しているものの、その細分化された清算メカニズムの設計はCurveの膨大な流動性の利点をうまく組み合わせており、暗号化市場全体に安定化効果をもたらしていますが、現時点ではcrvUSDは具体的なローンチスケジュールをまだ発表していません。 。
2.3 コアチーム
副題
Curve は実名チームで、創設者は Michael Egorov (スイス在住)、もう 1 人のコア チーム メンバーは Julien Bouteloup (Convex と同様の収入およびガバナンス集計サービスを提供する Stake DAO の創設者でもあり、ホワイトリストを持っています) です。 Curve ガバナンス)。 Curve チームは、コア メンバーが約 8 人いる、比較的合理化された小規模なチームです。
3. 事業分析
3.1 トラック分析
副題
3.1 トラック分析
前述したように、Curve の中核事業は、1. スポット取引、2. 流動性の調達、流通および管理です。
前者のユーザーはトレーダーやマーケットメーカーであり、後者の中心的なユーザーはプロジェクトビルの発行者であり、ここでのビルにはステーブルコイン(BUSD、FRAXなど)、資産預託証券(stETH、aUSDCなど)、カプセル化または合成アセット (renBTC、sETH など)。
スポット取引は、ユーザー数が最も多く、資金交換が最も頻繁に行われる暗号化されたビジネス シナリオです。 DeFillamaのデータによると、2023年1月のDEXの月間総取引高は706億5,000万米ドルで、暗号化資産スポットの総取引高の7.21%を占め、スポット資産取引高の90%以上が依然として発生していることを意味します。 CEXで。
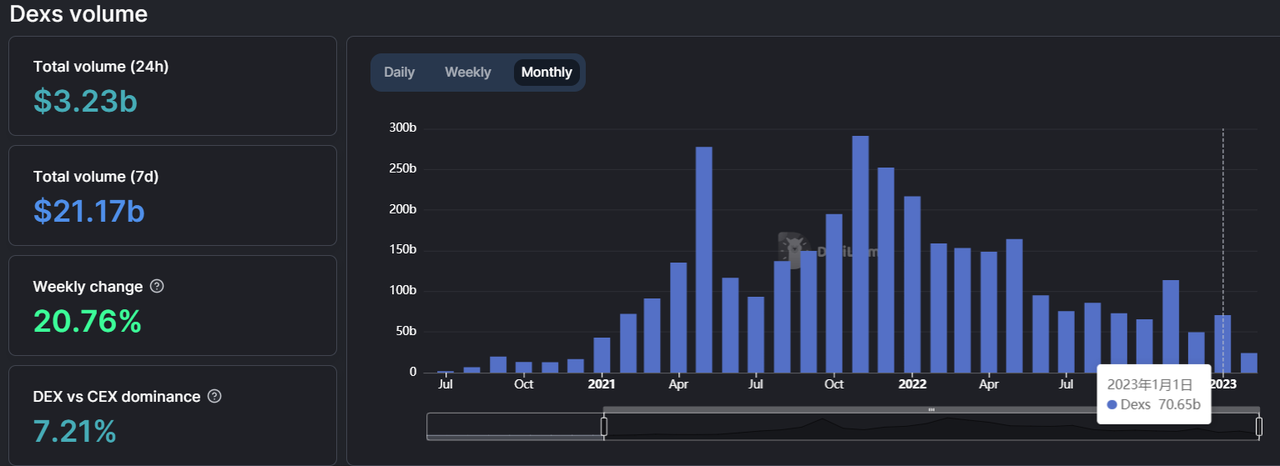
データソース:https://defillama.com/DEXs
画像の説明
データソース:
これは、依然として集中型取引所が取引の主要な場所であることを意味する一方で、DEX には市場シェア拡大の余地が多くあることを示しており、DEX が取引市場シェアをさらに拡大する原動力は次のようなものである可能性があります。 :
中央集権的な機関に対するユーザーの信頼は徐々に失われ、資産の自律性とプライバシーへの要求が高まっています 2022 年には、FTX などの取引プラットフォームでの雷雨事件により、ユーザーの取引シナリオの DEX への移行が加速しました(ハードウェア ウォレットの売上が大幅に増加しました)また、ユーザー資産をチェーンに再配置する傾向も確認できます)
Dex が位置する DeFi エコロジーの構成可能性により、資本効率とユーザーの自由度が大幅に向上しました。たとえば、Lido が stETH を取得するために ETH をプレッジした後、Pos プレッジ収入を取得しながら、stETH を Curve マーケットメイキングに投入して手数料収入を得る、または stETH を Aave に投入して ETH を貸し出し、その後 ETH を stETH に交換してステーキングを継続し、ETH を貸し出して増幅させます。リボルビングローンによるpos収入
ほとんどのネイティブ Web 3 プロジェクトは、取引と流動性の調整のための最初の目的地として DEX を選択しますが、CEX は後知恵でフォローアップすることしかできません。
まとめると、DEXには、許可なく[資産の上場]、[取引]、[流動性の提供]、ユーザーの自主性と資産の透明性、自由なプロトコルの構成可能性などの点で、CEXにはない明らかな利点があります。
これが、DEX が革新的なプロジェクト (そしてもちろん多くの低品質プロジェクト) の流動性の発信地となった根本的な理由であり、Web 3 ユーザーの長期的な移行の方向性でもあります。
したがって、長期的には、DEX の追跡は次のような恩恵を受けるでしょう: 1. 暗号化ビジネス (業界ベータ版) の発展によってもたらされる資産クラスと取引量の増加; 2. CEX 取引の市場シェアが徐々に侵食される(トラックアルファ)。
3.1.2 流動性調達、分配および管理サービス
a. 流動性サービス市場のビジネスの性質
「流動性」はさまざまなシナリオで豊かな意味を持ちます。このセクションで言及される流動性とは、特定の暗号化資産が主流のステーブルコインやETH、その他の主流資産と迅速かつ低損失で交換される能力または程度を指します。暗号化資産の流動性が高ければ高いほど、それらをステーブルコインやETHに変換する難易度が低くなり、トランザクションの損耗も少なくなります。
したがって、「流動性調達、流通および管理サービス」とは次のことを意味します。
調達: 独自のトークンインセンティブ + 取引手数料報酬を通じて市場から流動性を取得
分配: 購入によって獲得した流動性を、流動性を購入する必要がある他の機関/プロジェクト関係者/ユーザーに分配します(通常は支払われます)。
管理: 流動性を購入するプロジェクト関係者にも流動性管理ツールが提供され、流動性コストの支出を計画できます。
Curve と Lido を例に挙げます。
調達: Curve プラットフォームで流動性が積極的に収集されるのは、取引手数料を取得できるためですが、それ以上に、Curve が市場通貨から流動性を購入するために使用する独自のトークン CRV を通じて流動性に対するインセンティブを提供しているためです。
配布: Curve で流動性が収集された後、Lido などのプロジェクト当事者は、自身が発行する株式トークン (LDO) と手形 (stETH) の流動性を確保するために CRV ロックを購入することで veCRV を取得し、その正常な動作を確保できます。ビジネスでは、veCRV を使用してガバナンス モジュール ゲージで独自の資産プール stETH-ETH および LDO-ETH に投票し、次の CRV 排出サイクルでより多くの CRV 報酬を確実に獲得できるようにします。CRV は流動性を stETH-ETH および LDO に誘導します。 - ETH の 2 つのプール。これまでのところ、Lido は Curve を通じて流動性の購入を完了しています。もちろん、Lido は流動性調達の目的を達成するために、Votium などの投票プラットフォームで次期ゲージの veCRV 投票を直接購入することもできますが、この調達は 1 回限りです。
※プロジェクト当事者がより遠回しな方法で流動性を購入するケースもあります。たとえば、Curve エコシステムの収入集約およびクレジット プロジェクトである Clever は、包括的な DeFi プロトコル Frax と引き換えにトークン投資シェアを売却します。Frax は、Clever-ETH プールが 6 週間の veCRV 投票を実施することを約束しています。流動性調達の形態。ここで説明したいのは、Curve で流動性を購入するには実際にはさまざまな方法がありますが、それらはすべて Curve の Gauge モジュールに基づいているということです。
ここでまとめをしてみましょう。
流動性の調達、流通、管理サービスは、「プロジェクト当事者のトークンと紙幣には流動性が必要」という需要に基づいて生成された特別なサービスであり、Curveは流動性の高い卸売および中継市場の役割を果たします。
もちろん、Curve は、プロジェクト当事者が自身の株式トークンや手形の流動性を解決するための唯一の方法ではありません。Curve が登場する前には、次のような他のソリューションがありました。
活発に取引されている集中取引所に独自の株式トークンと手形を上場し、プロのマーケットメーカーと協力して独自のトークンの流動性を確保します。たとえば、MakerDAO の株式トークン MKR と手形 DAI は多くの CEX で利用できます。取引所は上場されています。
UniswapやPancakeなどのDEXに独自のトークンの初期流動性を導入し、ユーザーにDEXでマーケットを作るよう促し、ユーザーが自身の契約で約束したLPにプロジェクトエクイティトークン報酬を発行してトークンの流動性を高める、つまり、私たちはよく言います。 「流動性マイニング」または「第 2 プール」
Feiプロトコルと協力するなど、他のPCV(プロトコル・コントロール・バリュー、プロトコル・コントロール・バリュー)プロジェクトから流動性を借り、Feiが管理する流動性をプロジェクト側に提供することになりますが、この種のスキームを用いたプロジェクトのほとんどは減少しています
上記のスキームに対する Curve 流動性スキームの利点は次のとおりです。
CEX流動性ソリューションと比較 - 許可の有無、閾値の低さ、構成可能性: Binance、Coinbase、その他のより優れた流動性を備えた第一層の大手取引所に上場するコストと閾値は非常に高く、ほとんどのプロジェクトは余裕がないか、満たすことができません。基準によれば、第二層および第三層の中小企業は流動性が低いという問題を抱えています。ただし、Curve のファクトリー プール (ファクトリー プール) に取引ペアをリストする許可はなく、ゲージを通じて CRV の流動性ガイダンスを取得するにはコミュニティの投票が必要ですが、全体的なコストははるかに低くなります。さらに、Binance のプロジェクト パーティの流動性は閉じられており、外部の構成可能性はありません。一方、Curve の流動性は、他の DEX アグリゲーション プロトコルによってルーティングされるだけでなく、融資などの DeFi プロトコルによって組み合わせることができます。 CEX をはるかに超える外部性。
プロジェクトの自己運営型流動性マイニングと比較すると、流動性コストが低く、柔軟性があります。プロジェクトの自己運営型流動性マイニングと 2 番目のプール モデルは、以前は DeFi プロジェクトの主流の方法でしたが、後に次のような多くの問題があることが判明しました。
Curve による流動性管理は、上記の問題を [ある程度] 解決します。
したがって、許可なし、低い敷居、構成可能性、流動性の低コスト、および管理ソリューションの柔軟性が、プロジェクト関係者向けの流動性市場としての Curve の核となる価値であり、Curve のビジネス モデルの基礎です。
将来的にカーブの流動性ビジネスを分析するときは、上記のレベルから始めることもできます。
同じプロジェクトの場合、Curve で流動性を調達するコストは、直接調達するよりも低くなります。これは、一方では、Curve に集められた流動性のリスクとリターンの優先度が比較的低いという事実 (ほとんどのプールの年利は高くない) によるものであり、第 2 に、Curve ゲージの流動性インセンティブ権限を取得するために、Curve のコミュニティは必要な検証とリアルマネーによる投票、それ自体が偽装された「レビューメカニズム」であるプロジェクト当事者の第 2 プールに流動性を直接注入するのと比較して、人々はより安心してカーブで流動性を提供したり、より低いリスク補償を求めてアスクを提供したりするでしょう。同じ流動性の場合。
プロジェクト当事者が流動性を購入する媒体として CRV\veCRV を使用する場合でも、独自のトークンを使用して贈収賄プラットフォームで流動性を購入する場合でも、自己運営の 2 番目のプール モデルよりも回りくどいため、本業の変動を軽減でき、さらに、インセンティブ制度の点でもより柔軟であり、全体的なコストが低くなります。
ユーザーは、自社で運営する新規プロジェクトの第 2 プールに対してより高いリスク懸念を抱いているため、より高い流動性 APR 補助金を必要とし、その結果、流動性調達コストが高くなります。
プロジェクト当事者は流動性インセンティブとして株式トークンを使用します。これにより、トークン価格とビジネスの間に過度に強い正の相関関係が生じ、価格とビジネスのスパイラルの上下に大きな変動が生じることが多く、これは長期的な利益にはつながりません。 -期の安定したプロジェクトの発展
プロジェクト当事者は、2番目のプールマイニングのインセンティブ戦略を直接調整しますが、これはコミュニティによって拡大解釈されやすく、トークンインセンティブの調整を除いて、より充実した流動性管理計画がありません。
私の意見では、取引市場と同様に、流動性市場の規模の拡大も 2 つの要因によって推進されています: 1 つは、暗号化された世界全体における総資産クラスと資産の合計価値の成長であり、もう 1 つは、集中管理機関からのユーザー資金の増加 カストディの傾向がオンチェーンの自己管理に移行。 CEXでのマーケットメイクとは異なり、DEXではユーザーがマーケットメイクをしやすく敷居が低く、チェーンが管理する流動性を利用して流動性サービス市場に参入して収益を得るのも容易です。
したがって、長期的には、流動性市場の規模は上記の 2 つの要因によって成長し続けるでしょう。
副題
3.2 事業状況
カーブの経営状況についても、現物取引と流動性市場の2つの観点から観察しています。
3.2.1 現物取引事業
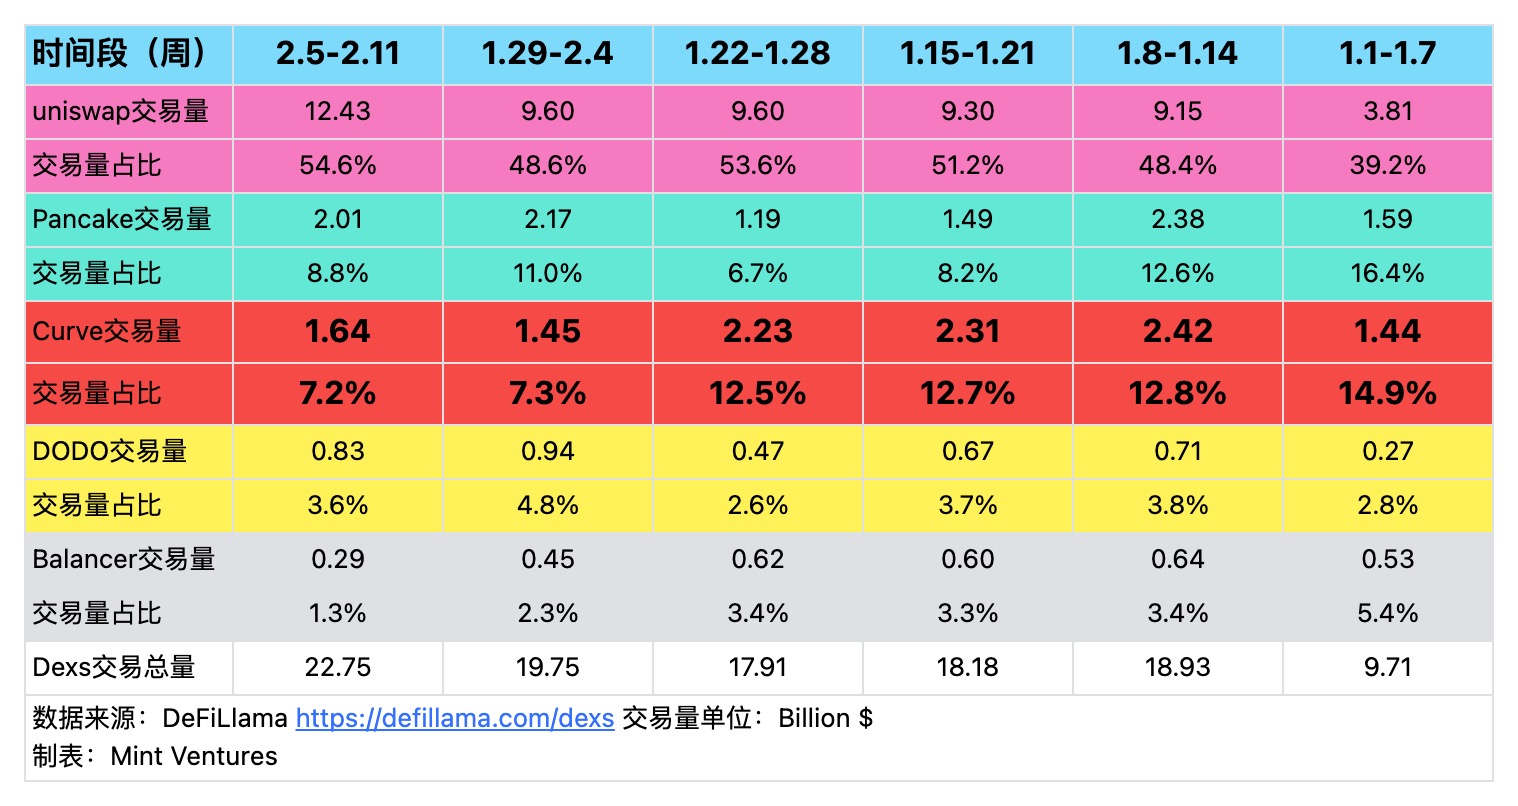
a. DEXの取引高の横比較
DefiLlama のデータによると、Curve の現在の週間取引高は基本的に DEX 取引の上位 3 位にランクされており、筆者によるほぼ 6 週間の DEX 取引データ統計は次のとおりです。
V3 の集中流動性メカニズムと、極めて低い取引手数料ギアによってもたらされる低い取引スリッページのおかげで、Uniswap は市場の取引量のほとんどを獲得することができ、Pancake は BNBChain の取引量の約 80% を占めています。は総取引高で上位 3 位にあり、Curve は取引高でも上位 3 位に入っています。
b. カーブのボリュームと収益の内訳
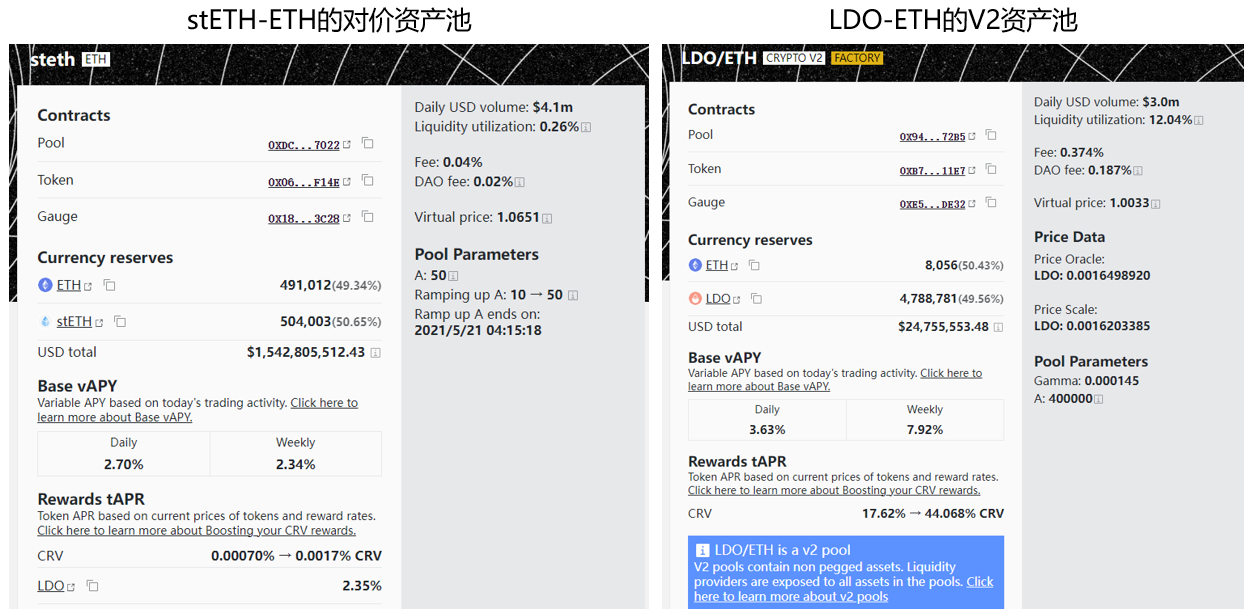
流動性プールの資産属性に従って、Curve のプールは、プール内の資産がアンカー価格関係を持たない Crypto V 2 プールと、価格関係がある非 V 2 プールに分けることができます。
画像の説明
画像ソース: Curve 製品のプール詳細ページ
V2 プールの導入は、Curve が「安定した資産取引プラットフォーム」であるというこれまでの認識を打ち破り、Curve にはより多くの取引資産クラスを含めることができることを意味します。
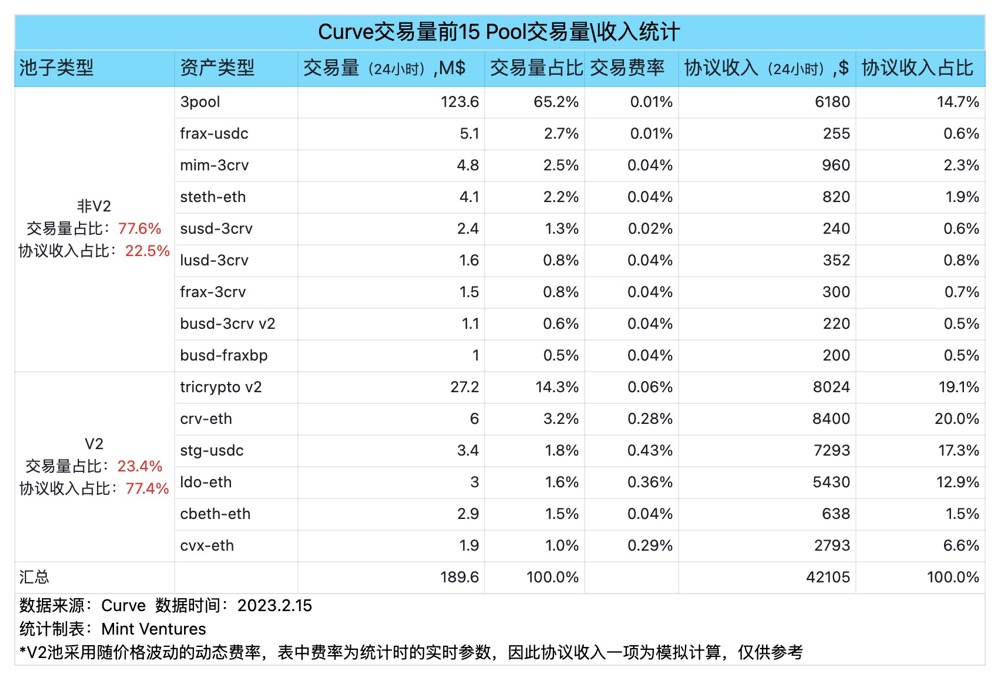
さらに重要なのは、V2 資産プールの取引手数料率は安定資産プールの取引手数料率よりもはるかに高く、上図に示すように、当時の LDO-ETH V2 プールの取引手数料率は 0.374% でした。 stETH-ETH安定資産プールの9.35倍(当時の理由は、V2プールが資産価格の変動に合わせて上下するダイナミックレートメカニズムを採用していたため)、これはstETH-ETH安定資産プールの37.4倍でした。 3 プール (USDT-USDT-DAI)。したがって、Curve の場合、V2 プールからのトランザクションの手数料寄与率は非常に高くなります。
2023 年 2 月 15 日の取引データによると、
CurveエコシステムのCRV、CVX、CNC、およびYFI資産に加えて、STG、LDO、およびMATICも現在のV2プールでCurveに良好な流動性を手配していることは注目に値します。その中にはLDOとMATICがつい最近含まれています。 Curve に導入され、ゲージ投票を通じて CRV 排出インセンティブを獲得しました。
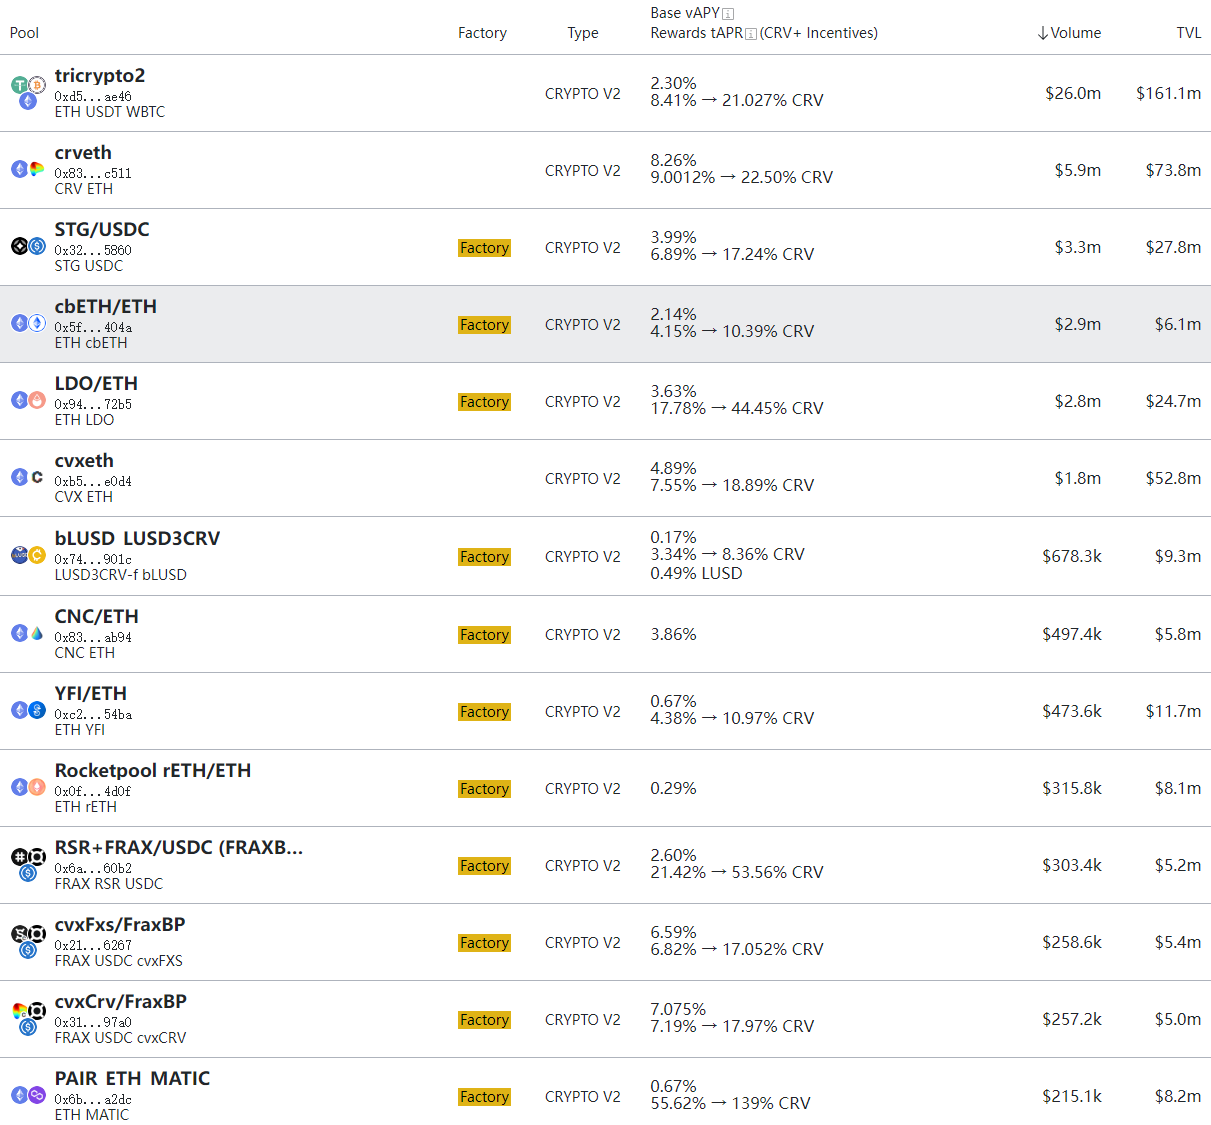
画像クレジット: カーブ
画像の説明
画像クレジット: カーブ
一般に、DEX スポットは非常に競争の激しい市場です。
現在の上位 5 社の中で、Uniswap は一元的な流動性 + 低手数料 + プロトコル手数料ゼロのスキームにより、主流の通貨取引で市場シェアのほとんどを占めることができますが、実際にはこれにより Uniswap は「公共財」に変わっています。 Curve に代表される他の DEX との熾烈な競争に直面して、Uniswap は利益を上げるのが難しく、プロトコル料金のスイッチをオンにすることを常に躊躇していました(そうしないと規制が心配です)。
Pancake は、Binance の承認とリソースの利点、およびユーザーの習慣の利点に依存しており、BNBchain の市場シェアのほとんどを占めていますが、この利点を他の競争力のあるメインチェーンに拡大することは困難です(ただし、マーケットメーカーモジュールは流動性を改善するために追加されましたが、パンケーキのイーサリアムでのビジネスは依然として悲惨です)。
DODO は、PMM メカニズムを通じて最も高い LP 資本効率を持っていますが、その取引量のほとんどはステーブルコイン取引で発生しており、プロトコルは現在、ほとんどのステーブルコイン取引ペアに対して 0 手数料率を採用しています。
Curve とアップグレードされた Balancer は両方とも、スポット取引 + 流動性市場の包括的なモデルに従っており、ビジネスはより複雑で、より環境に優しいプロジェクト ポートフォリオの調整が必要であり、必要な流動性調達支出 (トークン インセンティブ) が存在します。
3.2.2 流動性市場ビジネス
流動性ビジネスのモジュール
前述したように、流動性調達・流通・管理サービス(流動性マーケット事業といいます)は、「プロジェクト当事者のトークンや紙幣に流動性が必要である」という需要を中心に生み出される特殊なサービスです。
Dex:調査レポートの執筆中に、著者はカーブでの長期流動性調達記録を持つプロジェクト関係者にもインタビューしました。流動性購入者(ほとんどの場合、資産発行者およびプロジェクト当事者)にとって、彼らが最も重視するのは、流動性の包括的な調達コストであり、次に調達の構成要素とメカニズムの成熟度、調達の柔軟性と流動性が続きます。の上。
Curve を例に挙げると、流動性市場には次のコアコンポーネントがあります。Dex の取引シナリオは流動性を活用することができ、その結果生じる手数料は契約にフィードバックすることができ、それが順調に発展すれば、プラットフォームの流動性調達コスト (つまり、トークンのインセンティブ) を部分的または完全にカバーすることができます。流動性調達プラットフォームの中心となるモジュールです。
ステーキングおよびガバナンスモジュール:
ステーキング機能やゲージ機能を含む ve モデルの中核部分には、複数の目的があります。
参加者と Curve システムの利益により、参加者が貢献をせずに一方的に短期間でシステムから価値を引き出すことはある程度困難になります。
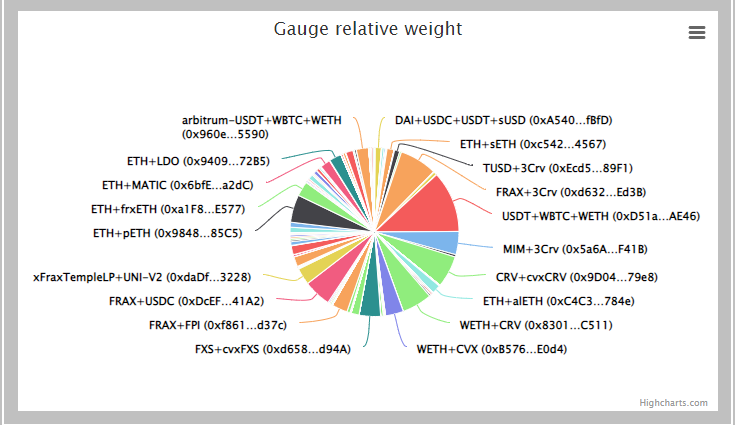
Gauge のデータボードと外部贈収賄プラットフォームを通じて、バイヤーに豊富な流動性調達情報を提供し、バイヤーが情報に基づいてより効率的に調達行動を計画し、ゲームに参加できるようにします。
3. 画像の説明Curve ガバナンス モジュールのゲージ ボードは、流動性調達に関するゲーム情報を提供します。出典: Curve
贈収賄モジュール:
Convex+Votium の組み合わせにより、一時的に CRV を購入してステーキングすることでカーブに深く拘束したくない流動性購入者も、veCRV 投票を購入することで自分の資産の短期流動性を購入できることが保証されます。 veCRV の保持を提供する 誰かが投票料収入を提供する
もちろん、Curve の古典的な流動性市場モデルに加えて、新しい流動性取引モデルを構築しようとする他の製品もあります。例えば、2021年にデビューする流動性管理プラットフォームのTokemakは、「Liquidity as a Service」(サービスとしての流動性)に焦点を当て、CurveモデルのDEXモジュールを排除し、仲介者として流動性を直接購入・分配することを期待している。 。このコンセプトでは、Curve も Tokemak の下流の流動性になります。しかし、現時点ではこのモデルはうまく機能しておらず、Dex事業から生み出されるキャッシュフローの不足により、「流動性ディーラー」としてのTokemakのビジネスモデルはさらに難しくなり、収支均衡を達成することが困難となっている。
, プラットフォームによって得られる流動性を十分に運用して収益を得ることができなければ、「購入・リース流動性」モデルに従うだけでは長期的な収支を達成することは不可能です。
カーブが流動性調達・流通事業を継続できる最大の理由は、単なる流動性ディーラーではなく、トランザクションモジュールを通じて調達流動性を有効活用し、トランザクション+流動性市場の2つの事業で強力なシナジーを発揮していることにある。それらの間の。
競合他社
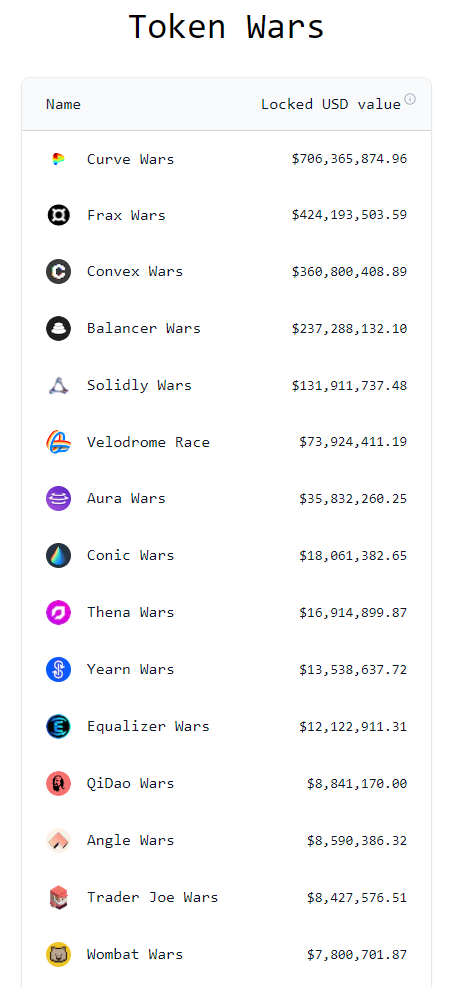
Curveの流動性市場モデルが形になった後、ベテランのDex Balancer、新しいプロジェクトSolidly、そしてBNBchainのWombatはすべて2022年にフォローアップを開始し、独自の「流動性戦争」の物語を構築しようとしました。しかし、これまでのところ、Balancer を除くほとんどのプロジェクトは、TVL と取引量が小さいため、Curve の流動性市場に大きな競争圧力をかけていません。https://www.defiwars.xyz/wars
画像の説明
戦争コンセプトアイテムのリスト、出典:
この記事では、取引高と TVL が最も高い Balancer と Curve のビジネス比較のみを行います。
その中で、Balancer は Curve と同様に、Dex と流動性市場の機能の両方を備えており、Balancer 上に構築された収益とガバナンスのアグリゲーターである Aura Finance は賄賂モジュールを提供しています。
前述したように、流動性購入者にとって、流動性市場における最も重要な要素の一つは、流動性の「購入費用対効果」、つまり、投資金額と交換できる流動性の価値です。他の条件が同じであれば、購入者はより多くの流動性と引き換えに同じ購入手数料を費やすことを確実に望んでいます。
プラットフォームの流動性を購入するには、現在 2 つの主な方法があることがわかっています: 1. 長期かつ継続的な誓約のためにプラットフォーム トークンを購入した後、ゲージ モジュールを通じて投票します。そうすれば、長期流動性に投票できます。 ; 2. ガバナンスサイクル (14 日) に従って、贈収賄プラットフォームで手数料を支払うことで、1 回限りの流動性を購入します。
方法 1 はより複雑であり、考慮すべき期待変数が多すぎるため、コストを直接比較することは困難であるため、賄賂による流動性購入スキームを使用してカーブの流動性調達コストを大まかに比較します。そしてバランサー。
購入者にとって、ここには 2 つの問題が関係しています。
2. 米ドル単位のプラットフォームトークンインセンティブでどれくらいの[流動性価値]を作成/維持できますか?
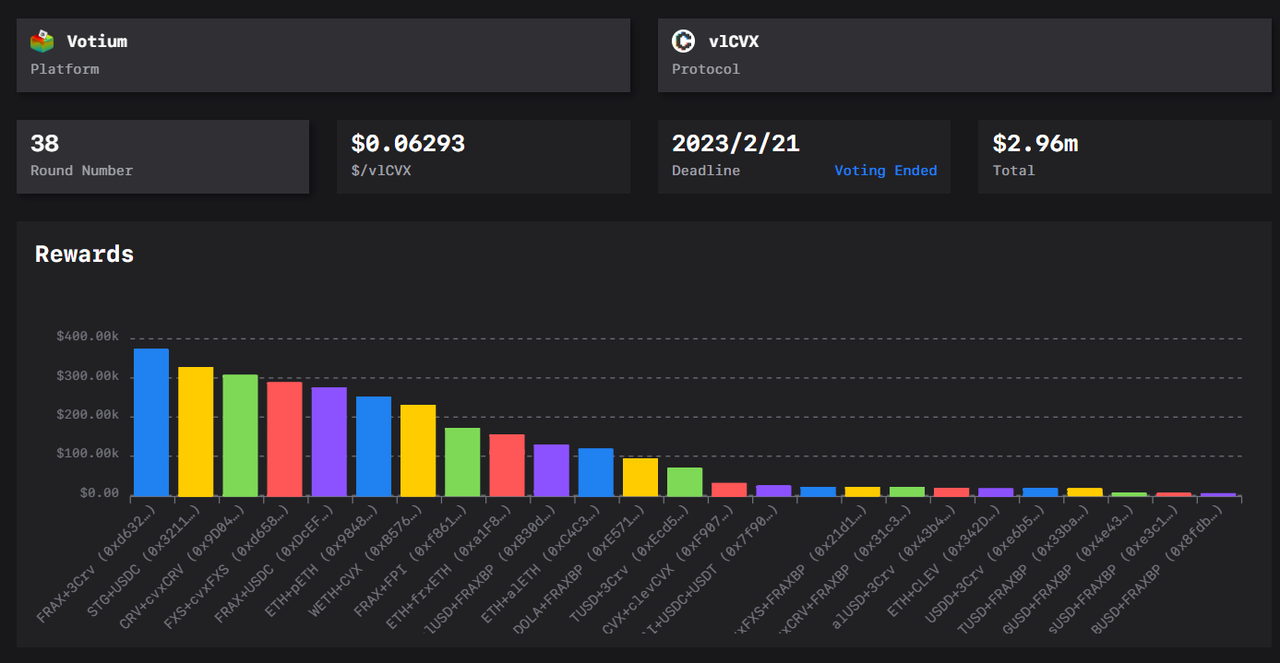
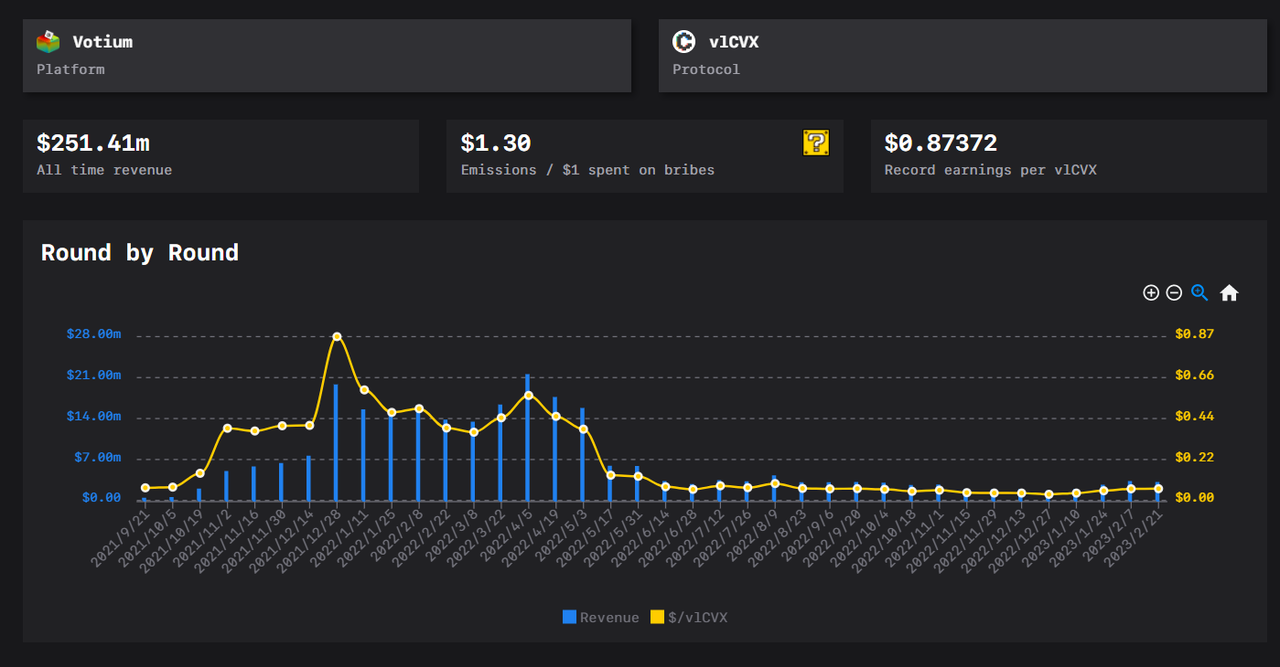
Curve の最も重要な選挙賄賂プラットフォームである Votium に関する Llama.airforce の最新ラウンドの選挙賄賂統計 (2.21 時点で 38 ラウンド) によると、このラウンドの賄賂流動性購入者は合計 296 万ドル相当のトークンを投資しました。合計 veCRV の 51%) が購入されます。賄賂調達を通じて、すべての流動性購入者は、当時約 385 万ドル相当の CRV および CVX 排出量をプールとして購入しました (購入額 × 1.3 排出量/賄賂係数)。
画像クレジット: ラマ.エアフォース
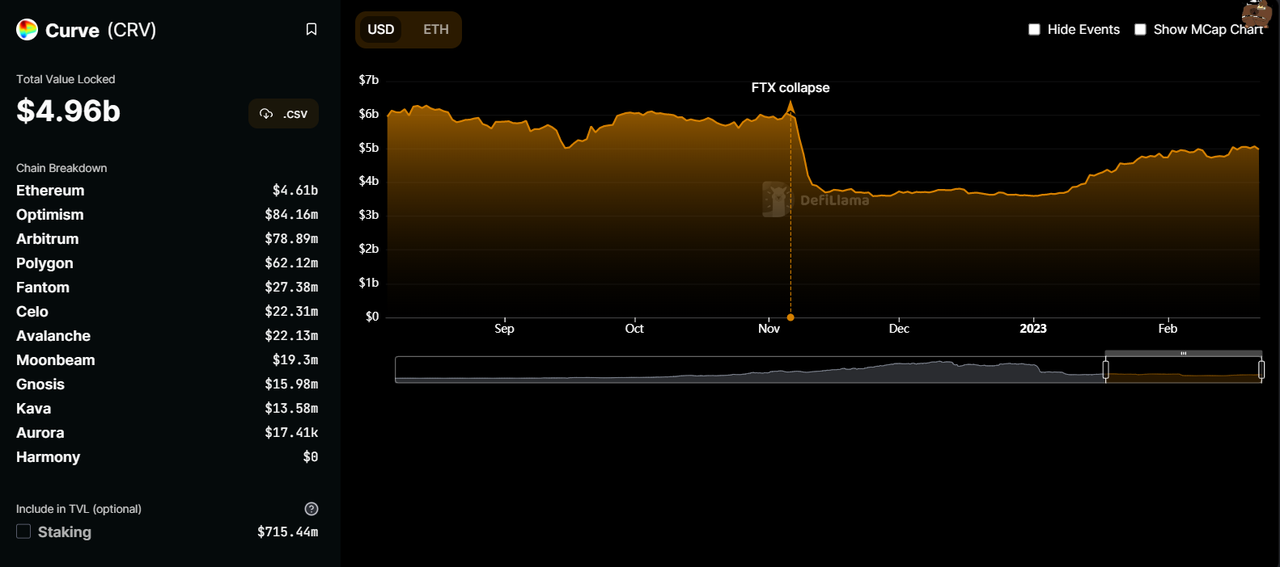
DeFiLlamaのデータによると、Curveの現在の総流動性は49億6,000万ドルです(ここでのTVLはCRV自体の担保価値を差し引いています)。
Convex は veCRV の議決権の 51% を保有しており、CRV 排出量の 51% を誘導できるため、Curve の流動性の 51%、つまり TVL* 51% = 25.3 億ドルを誘導していると大まかに理解できます。
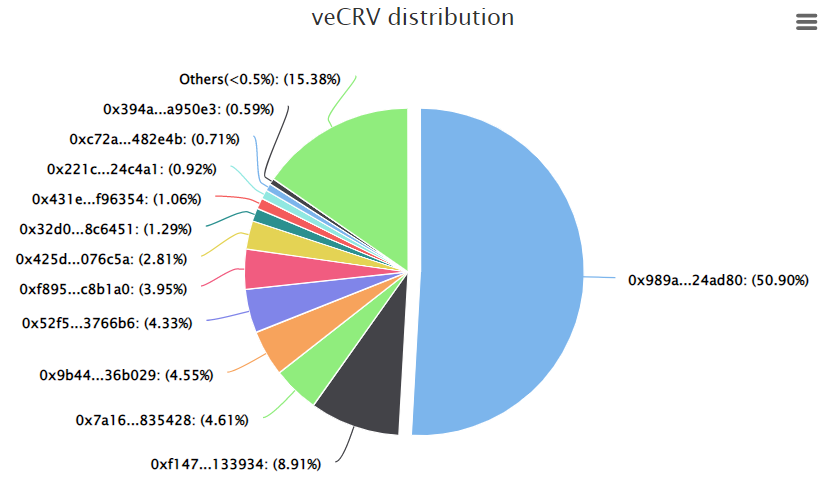
画像クレジット: カーブ
画像の説明
画像クレジット: カーブ
流動性市場における Curve の競合相手である Balancer を見てみましょう。
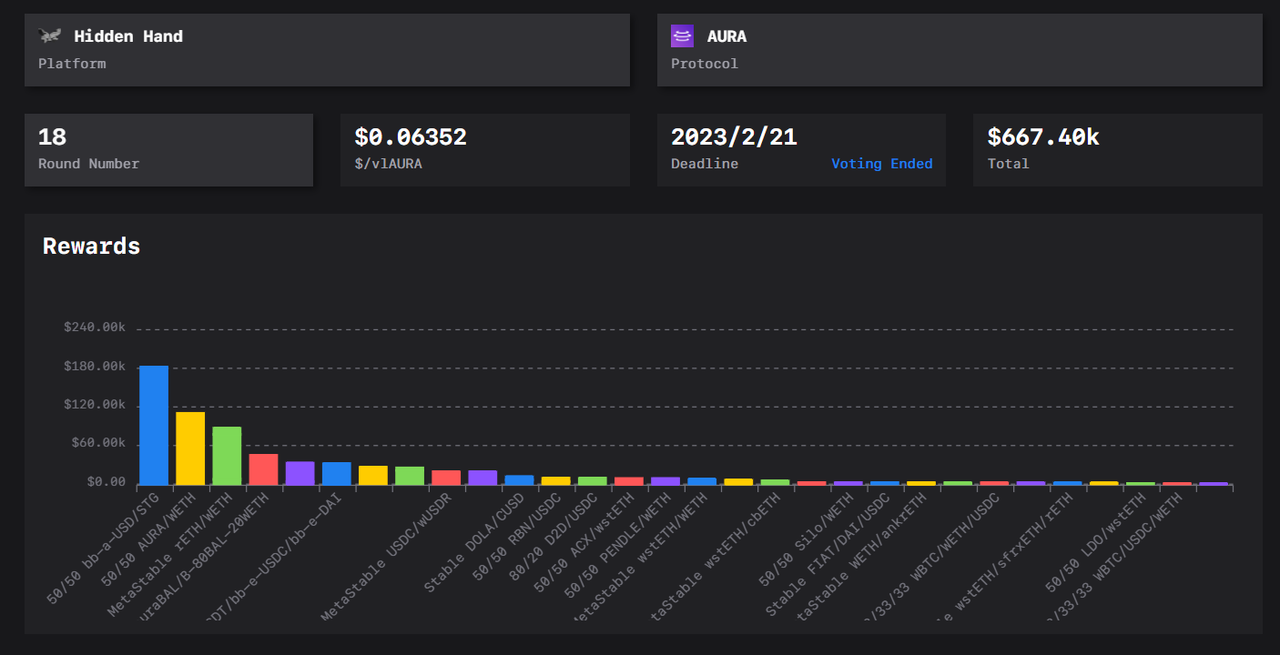
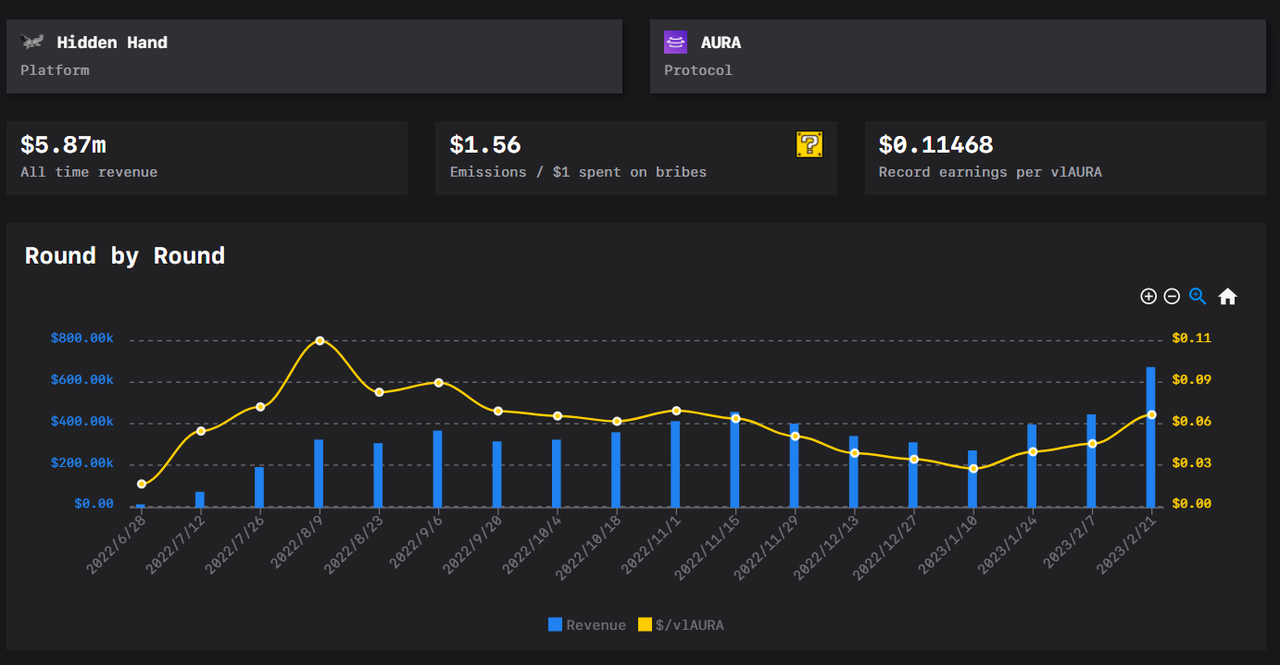
Balancer の贈収賄プラットフォーム Hidden hand に掲載された Llama.airforce の贈収賄統計によると、最新の贈収賄ラウンド (2.21 時点の第 18 ラウンド) では、流動性購入者は合計 667,000 ドル相当の調達手数料を費やし、BAL+AURA (Aura.finance) を受け取りました。はバランサーベースの収益およびガバナンス集約プラットフォームであり、Convex と Curve の関係に似ており、104 万ドル相当です。
画像クレジット: ラマ.エアフォース
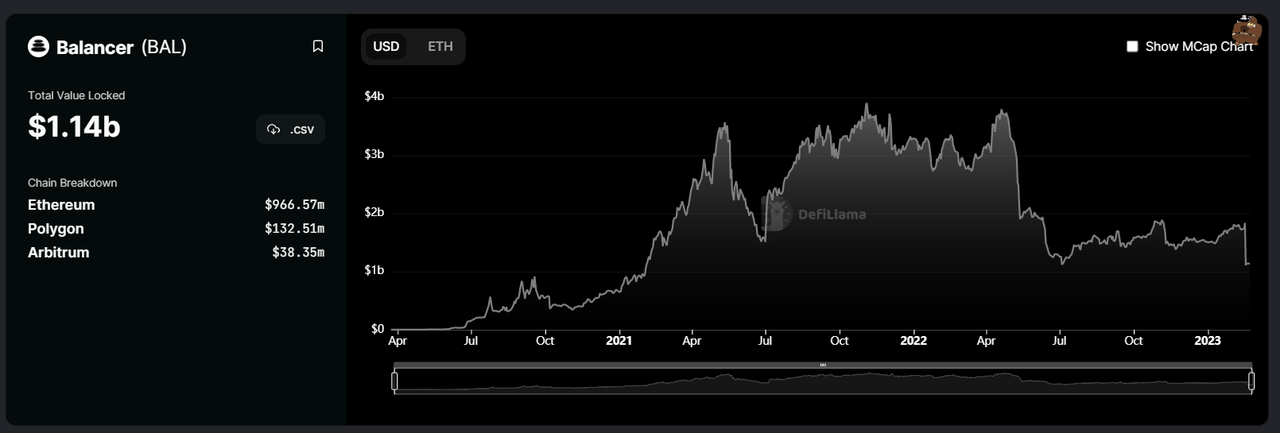
画像クレジット: Defillama
画像出典:https://dune.com/aura_finance/aura
画像の説明
画像出典:
Aura は veBAL 議決権の 25.5% を保有しているため、BAL 排出量のガイド 25.5% に相当し、バランサーの流動性のガイド 25.5%、つまりバランサー TVL* 25.5% = 2 億 9,070 万ドルに相当します。
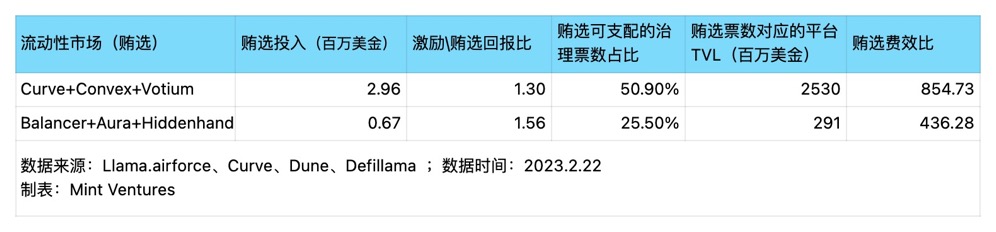
そして、667,000ドルの賄賂への投資から判断すると、賄賂の買い手にとって、それは1ドルで14日間で435.8ドル相当のバランサー流動性を[平均]購入することに相当します。
表を使って比較するとより直感的です。
TVL に投資された賄賂のデータ結果から判断すると、購入コストはバランサーでより価値の高い流動性インセンティブ排出 (CRV&CVX または BAL&AURA) を獲得できますが、最終的に TVL を獲得するという観点から見ると、Curve はより高い TVL を提供できます。
カーブとバランサーの TVL の資産構成は異なり、カーブの TVL には安定対価資産プールの 80% 近くが含まれているのに対し、バランサーの同様の資産プールは約 50% です。
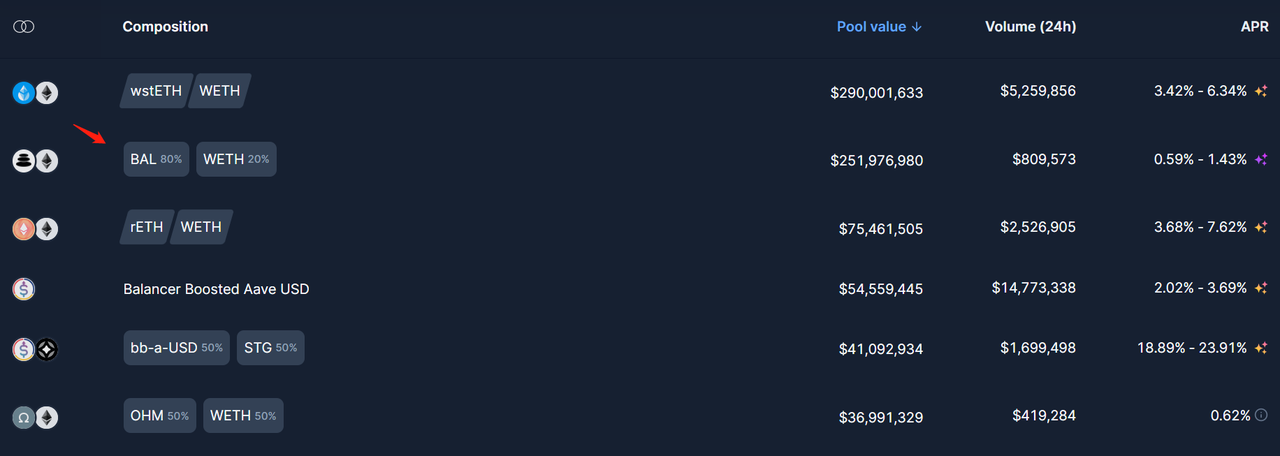
Curveのアセットプールの資産価値比率は一律1:1ですが、Balancerの資産比率はカスタマイズ可能なため、8:2の比率のアセットプールが多く、例えばTVL第2位のBAL-WETH Poolは、 8:2 資産プール
画像出典:バランサー
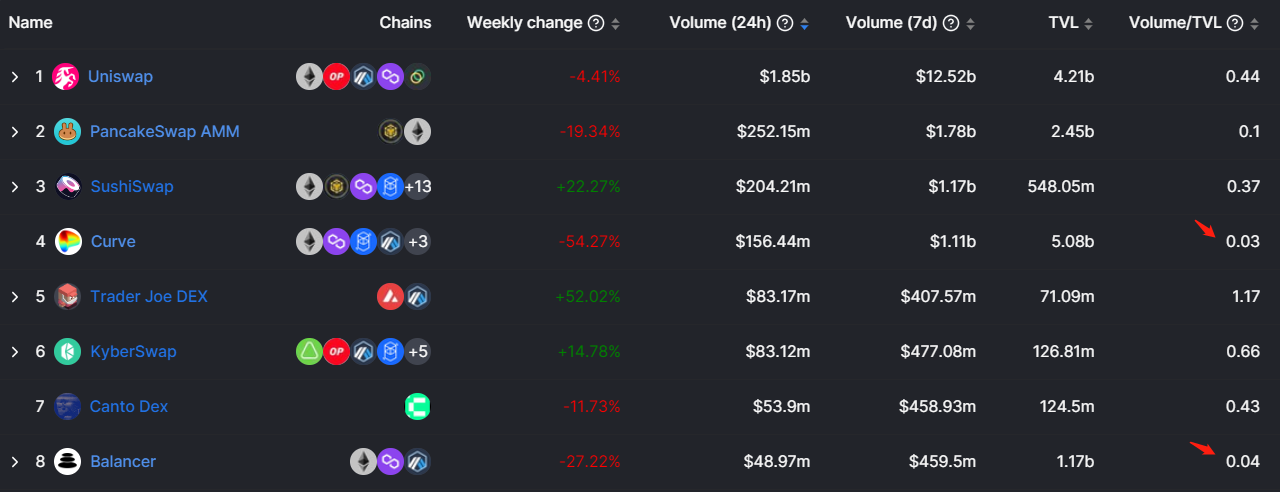
CurveとBalancerでは取引量や取引手数料が異なり、同じLPでも資本効率に差があり、取引量\TVLの観点から見るとBalancerの方がCurveよりも高い(もちろんCurveのステーブルコイン資産の比率が高いものもある) TVL ですが、取引量が少ないため)
画像の説明
画像クレジット: Defillama
表中の贈収賄投資/TVLの計算はあくまで[平均]であり、特定の投資額でどれだけのTVLを回収できるか、流動性プロバイダーの場合、マーケットメイク資産の質、プールサイズなどを測定することも必要です。要因
プールの不完全な TVL = 流動性の価値、プール内の資産の分布 (集中型または分散型)、およびさまざまなプールのパラメーターは、同じ TVL の下での流動性の価値と効率に影響を与えます。
しかし、上記の要因を考慮したとしても、流動性購入者にとって、Curve は同じ投資コストでより優れた流動性を得ることができます。 Curve は Balancer よりも「費用対効果の比率」が高く、Curve は依然としてほとんどのプロジェクトにとって「流動性の最初のストップ」です。
もちろん、Curve の流動性ビジネス モデルを模倣することで、Balancer も Curve との距離を徐々に縮めています。具体的には、各投票ガバナンス サイクルにおけるインセンティブ/賄賂収益率 (排出量 / 賄賂に費やした 1 ドル) が徐々に減少しているという事実に反映されています。これは、流動性購入者がバランサーに対する流動性入札を引き上げていることを意味します。
さらに、Frax などの Curve 戦争の主な参加者も、Balancer での流動性の確立と調達について議論を開始し、Frax コミュニティは 2 月 26 日に [FIP-191 ] 提案を正式に開始し、10 万米ドルを拠出する予定です。 FXS または cvxCRV の価値、バランサーの BB-E-FRAX | BB-E-USDC プールに流動性を導入するための veBAL または Aura への賄賂。
流動性コストに加えて、Balancer 製品の独自の機能も Frax によって考慮される要素です。
ブーストプール機能: このタイプのプールは、プール内の遊休流動性を外部貸付契約 (Aave や Euler など) に預けることができ、LP に高い資本効率と収益を提供します (BB-E- FRAX | BB-E-USDC プール)遊休資金をオイラーに預けます)
包括的な流動性: ブースト プール内のステーブルコインは、融資プール内の他の利息が発生するステーブルコインと自由に交換できるため、ステーブルコインがより多くのチャネルに参入できるようになります。
カスタム資産比率のプール: プロジェクト関係者は、バランサー上でカスタム比率で流動性を作成できます。たとえば、多くのプロジェクト関係者は、ある程度の流動性を確保するために、ガバナンス トークンと ETH 用に 80%/20% のプールを作成します。 、マーケットメイク資本を節約し、マーケットメイク当事者による独自のガバナンストークンへの需要を高めることができます。
ただし、この提案はまだ、Frax コミュニティから支持できるだけの十分な票を集めていません。
Balancer に加えて、BNBChain の Wombat と Solidly (V2) も DEX+ 流動性調達市場の二輪モデルを採用しています。
Solidly も 2022 年に誕生しました。そのコアコンセプトは AC によって提案され、Curve、Uniswap、および多くの (3, 3) プロジェクトの特徴を統合しました。最近の V2 バージョンのリリース後、TVL とトランザクション量は大幅に増加しました。贈収賄を除くと、現在の TVL は 7,800 万ドルであり、注目に値する若返りプロジェクトではあるが、事業量の点ではカーブにはまだ及ばない。
一般に、調達コスト、ブランド、流動性レベル、成熟した流動性調達システムの総合的な利点により、Curve は依然としてほとんどのプロジェクトにとって流動性を構築するための最初の目的地ですが、ますます多くのプロジェクトが Curve のアプローチに従い、Curve に参加し始めています。革新的な機能と長い歴史を持つ昔ながらの DeFi プロジェクトである Balancer を含む、流動性市場での戦争。
副題
3.3 DeFi分野における「インフィニティ・ウォー」Curve が位置する DeFi 分野の熾烈な競争は、単なる機能革新や熾烈なユーザー獲得競争に留まらず、トークン発行メカニズムの存在にもかかっています。
著者の意見では、Web3 プロジェクトにおけるトークン メカニズムの導入には複数の意味がありますが、最も重要な価値は、プロジェクトがトークン発行後に柔軟な金融政策オプションを持ち、それを利用してビジネスを迅速に拡大できることです。
後発企業に対する競争障壁を築くために、競合他社よりも早く「主導的なネットワーク効果」を形成するよう努めます。
いわゆるネットワーク効果とは、ある製品が「製品ネットワーク内のすべての新しいユーザーがネットワーク内の他のユーザーの価値を高める」という状況を意味します。
Curve がどこにあるかを追跡する DEX にもネットワーク効果がありますが、それはクロスサイド ネットワーク効果です。つまり、「一方のユーザーの規模が増加すると、もう一方のグループによるプラットフォームの使用の有用性が増加し、インターネットにおける国境を越えたネットワーク効果の典型的な例は、電子商取引プラットフォームです。加盟店の規模拡大によってもたらされるカテゴリーの多様性と価格競争は、消費者のショッピング体験をより良いものにし、およびその逆。 DEX トラックでは、流動性を提供するマーケットメーカーが増え、資産の厚みが深くなるほど、より多くのトレーダーがここに来て取引するようになり、トレーダーが増えるほど取引量が増え、マーケットメーカーの手数料も高くなります。それはまた、マーケットメイク資金のさらなる流入を逆に刺激することになる。
国境を越えたネットワーク効果は、企業にとって最も強力な堀の 1 つであるため、独自のトークンを使用して二国間ビジネスを刺激し、できるだけ早く国境を越えたネットワーク効果の形成を促進することが、多くの Web3 プロジェクトの出発点となっています。特に DeFi プロジェクトのモード。
しかし、全プレイヤーがこれを行うと、早期に終結するはずだったトラック戦争が続く ユーザーの選択肢が多すぎるため、流動性(または取引量)をめぐる補助金戦争が続き、どのプロジェクトもそれができなくなる 段階的に独占が構築される、これはトークンレベルでプロジェクトの恒常的な赤字につながります(プロトコル収益 - トークンインセンティブはマイナスです)。
現時点で、ネットワークの拡大を確実にし、同時に分散型市場の予算(トークン補助金)を後で二次市場に投入できる人は、インセンティブ通貨(トークン)の価格を安定または上昇に保つことができ、より良い (3, 3) ネットワーク拡張効果。
これは、Curve が設計した ve モデルの主な目的の 1 つでもあります。
この戦争の結末の 1 つは、一部のプロジェクト (Curve や Uniswap など) が競合他社を疲弊させ、他の後発企業も状況を評価してこの戦争への参加を断念し、市場の独占パターンが最終的に安定したことです。現時点では、独占的な立場にあるプロジェクトには、利益を上げ始めるためのさまざまな手段があります。
競合他社を大きく上回るシェアで薄利多売の両立を実現
サービス料の直接的な値上げ(収益増加)
トークン発行費用の直接削減(コストまたは販売経費の削減)
この戦争のもう一つの目的は、終わりがないということです。
すべてのプロジェクトは長期にわたる血みどろの競争の中にあり、独占的な地位は手の届かないものとなり、ユーザー(流動性プロバイダー、トレーダー、流動性購入者)にとって強い価格決定力を持つプロジェクトはほとんどありません。プロジェクトが生き残る唯一の方法は、より良いメカニズムとより良いエクスペリエンスを通じて段階的な成功を達成することを期待するために、究極の運用効率と継続的なイノベーション競争(Uniswap、Curve、Balancer のビジネスメカニズムにおける継続的なイノベーションと同じように)を追求することです。ユーザーによるものです (ただし、後に他のプロジェクトの模倣や革新によって追いつかれたり、追い越されたりすることもよくあります)。これは、プロジェクト関係者やプロジェクト投資家にとっては最も見たくない状況ですが、ユーザーにとっては好まれる状況です。
上記の 2 つの可能性のうち、DEX トラックの終点となる可能性が高いのはどれですか?
著者は現在、後者に傾いている。
Web3 の世界のビジネス リーダーが、インターネットの巨人のように自然独占または行政独占に依存して落ち着くことを望んでいるというのは妄想かもしれません。
このような激しい競争リズムの中で主導的な地位を維持するには、カーブ エコロジーの役割が非常に重要です。
副題3.4 Curve の LEGO エコシステムCurve のエコロジーについて次のような調査を行いました。
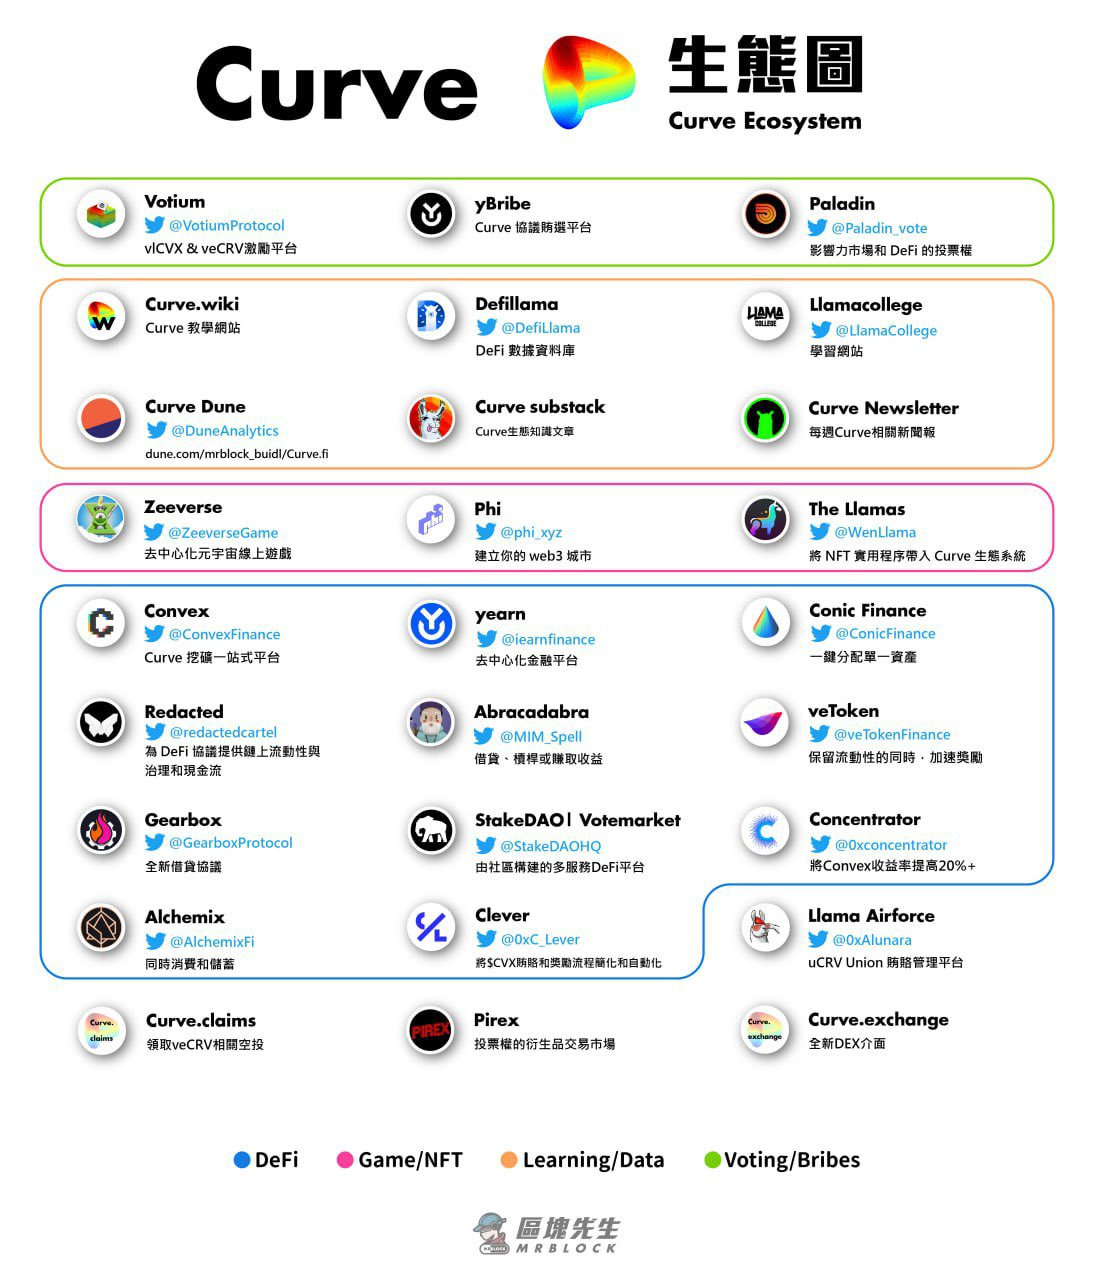
画像出典:https://twitter.com/mrblocktw
画像の説明
画像出典:
筆者の見解では、カーブのエコロジープロジェクトは、エコロジーの重要性の観点から、コアエコロジープロジェクト、エコロジープロジェクト、協力プロジェクト、ユーザープロジェクトに大別できると考えています。
1. コアエコプロジェクト
「コア」として定義するには、次の 2 つの条件が必要です: 1. このタイプのプロジェクトは Curve に基づいており、Curve がなければ本業や製品の運用を維持できず、関心の一貫性が高いwith Curve; 2. このタイプのプロジェクトの性質 Curve の中核ビジネスにとって、存在も重要です。
最も典型的なプロジェクトは Convex であり、Curve の流動性調達市場は Convex とその派生プロジェクトに基づいて正式に形成されました。
2. エコロジープロジェクト
エコロジープロジェクトもカーブに基づいており、カーブとの関心の整合性は高いが、コアのエコロジープロジェクトほど重要ではない。それらの存在はカーブのビジネスをある程度潤滑にする役割を果たしてきたが、それらがなければカーブザコアビジネスも正常に実行できます。
より典型的なプロジェクトとしては、収入アグリゲーションの Concentrator、Convex 収入アグリゲーションおよび融資プロジェクトの Clever、流動性誘導プロジェクトの Conic (製品はオンラインではありません) などがあります。
3. 連携事業
このタイプのプロジェクトは、Curve とビジネスレベルの協定協力を結んでおり、そのビジネスのごく一部が Curve 上に構築されており、それらと Curve のビジネスの組み合わせが Curve に推進効果をもたらします。
たとえば、融資契約であるアブラカダブラは、Curve Pool LP の担保に基づいた融資をサポートしています。同様に、MakerDAO は、Curve の ETH\stETH LP を担保とした DAI の融資もサポートしています。収益アグリゲーター Yearn プロジェクトもこのカテゴリに分類され、その複数の収益源は Curve 上に構築されています。
4. ユーザーアイテム
このようなプロジェクトには、Curve でのマーケットメイクや流動性調達などの Curve のサービスが必要です。たとえば、有名な LSD プロジェクトである Lido は、Curve で預託証券の資産プールを構築し、Curve での長期流動性調達記録を持っています。ただし、ユーザー プロジェクトは Curve のクライアントにすぎず、その中核となるビジネスは Curve 上に構築されておらず、Curve に依存して存在することもありません。このようなプロジェクトは、Curve エコシステムの主流です。
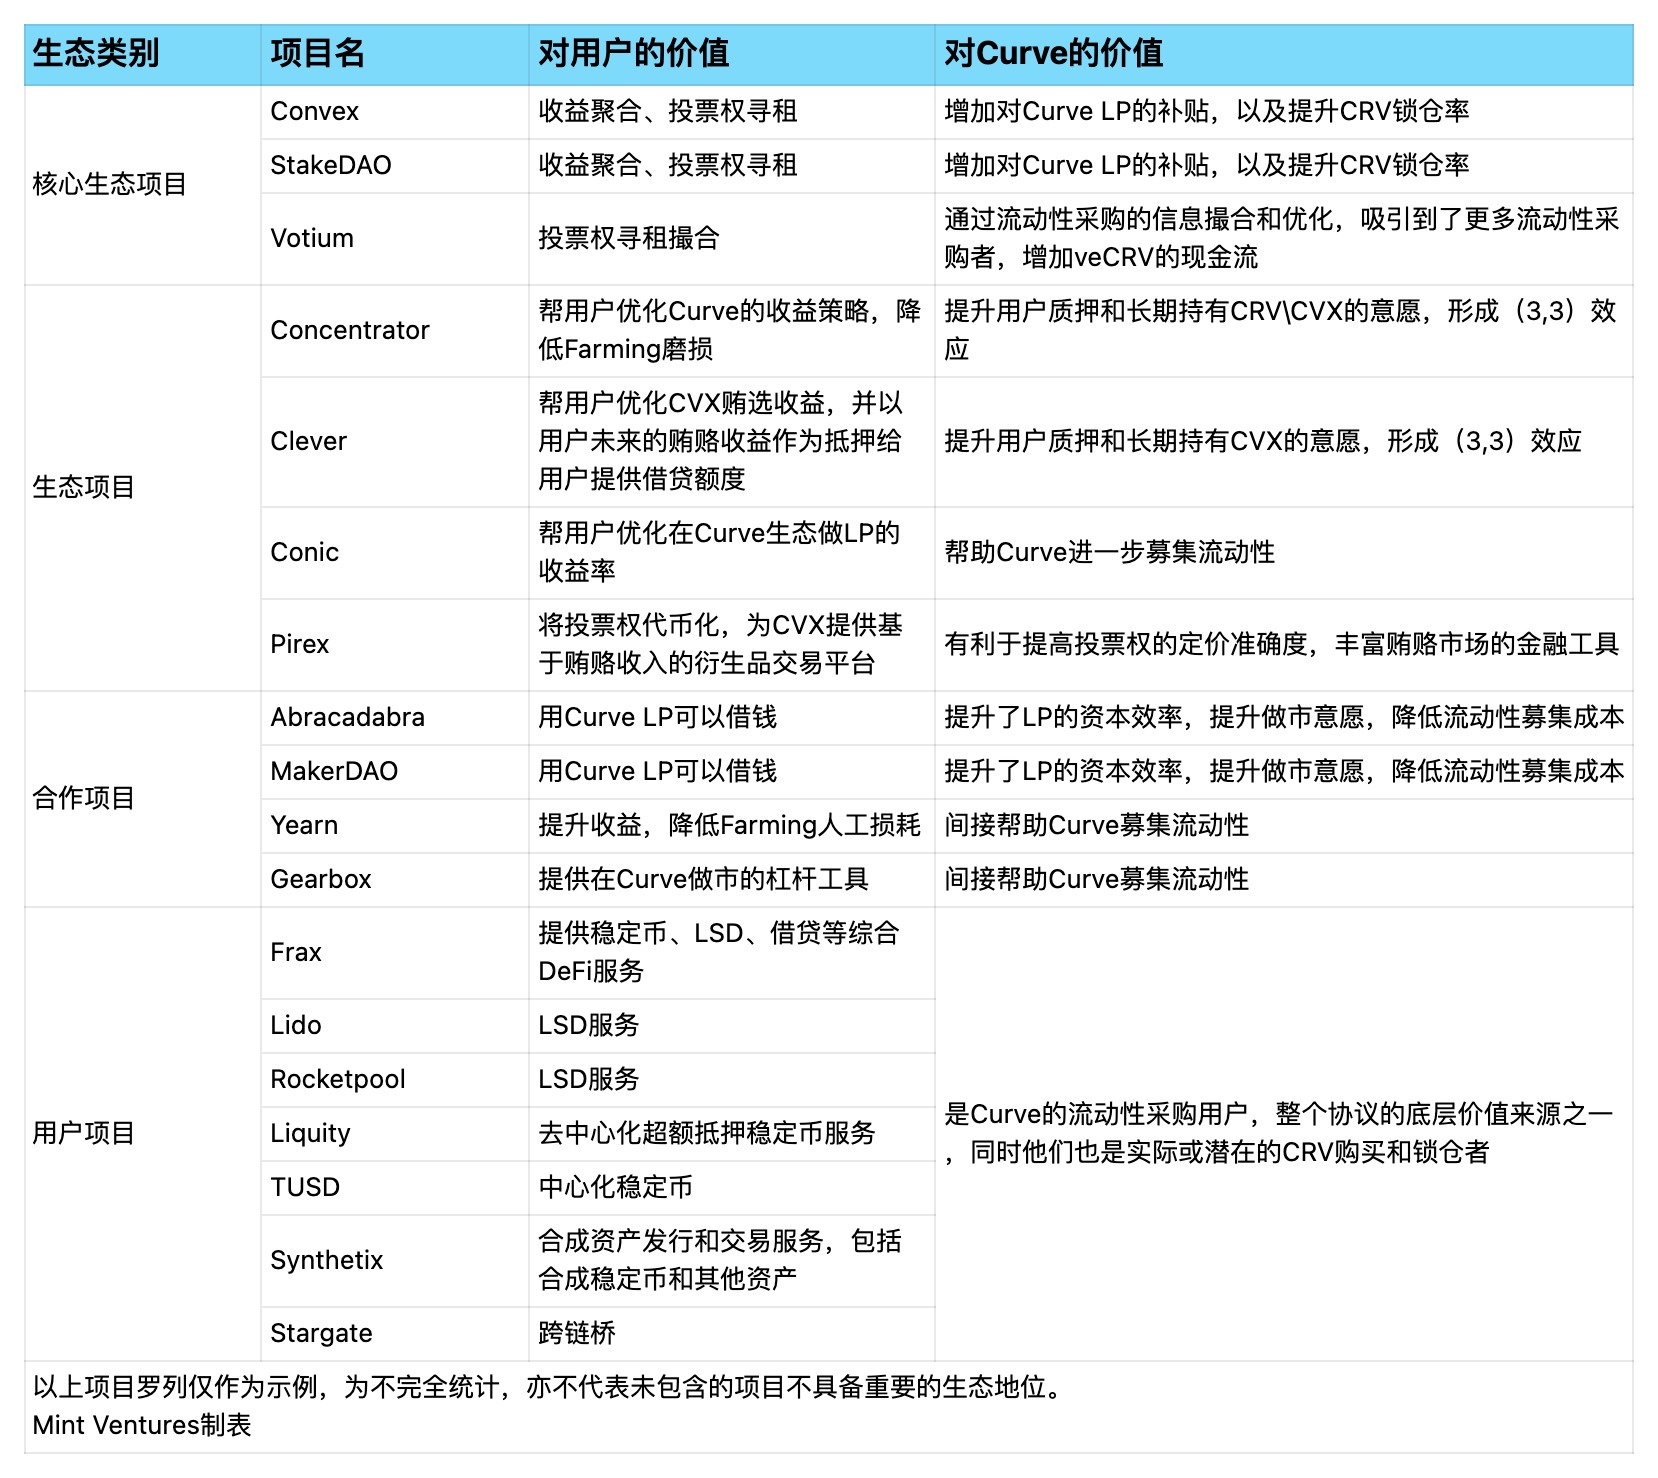
上記の分類に従って、現在の Curve エコシステムの代表的なプロジェクトを例とともに分類できます。
上の表から、Curve のエコロジー プロジェクトの主な価値は次のとおりであることがわかります。
Curve に直接プロトコル収入、つまり流動性調達手数料を提供する
Curve の中核事業である流動性市場の流動性調達または流動性調達におけるエクスペリエンスの最適化または支援を提供する
CRV(またはCVX)のロックアップを吸収して増加させ、CRVが二次市場に流れるのを防ぎます
より高いレベルで見ると、契約の基礎となる価値を提供する価値源であるエコロジー プロジェクトの直接の顧客プロジェクトに加えて、他のプロジェクトの主な機能が以下に反映されます。
Curve エコシステムの下請けツールと製品の革新、および [3. 3. 3D eFi 分野におけるインフィニティ ウォー] のセクションで述べたように、機能の革新とエクスペリエンスの継続的なアップグレードは、Curve が最先端の段階を維持するための重要な条件です。
レイヤーごとのネストを通じて、Curve の比較的流動性の高い調達通貨 CRV は、流通市場に放り込まれて Curve のビジネス全体に負のスパイラルを引き起こすことを避けるためにロックされています。例:
Convex は、ユーザーが CRV を長期間ロックするように誘導し、CRV ロックされたユーザーにインセンティブとして Convex プロトコルの収益を分配します。
Convex のプロトコル収入は、Curve でマーケットを作る LP の収入の 17% を Convex を通じて受け取ることで得られます。マーケットメーカーが Convex でマーケットを作りたがる理由は、Convex が彼らに CVX トークン報酬を提供するからです。
したがって、CVX の価格は、人々が Convex でマーケットを作り、流動性を提供する動機を決定します。CVX の価格が高ければ高いほど、より多くの人が Convex を通じて Curve に流動性を提供する意欲が高まり、Convex の契約収入も高くなります。 CRV をロックするユーザーの収入が高いほど、人々が CRV をロックする動機が強くなります。
したがって、Curve エコシステムにおけるさまざまな付随プロジェクトの主な価値は、「製品の機能とエクスペリエンスの革新」の下請け業者と、CRV ロックアップ システム (CRV の価格に直接影響する) の直接的または間接的な保守者であり、これら 2 つです。ポイントはまさに「自然独占形成」の瞬間まで、DEXと流動性市場の「無限戦争」の中でCurveが生き残れるかどうかの鍵となる要素です。
3.5 リスク
副題
3.5 リスク
カーブには、チームのパフォーマンス、実行、安全記録に関して良好な歴史があります。その主な開発リスクは、ますます熾烈を極める市場競争と生態系内での利害調整に起因しており、通貨価格とビジネスの間の負のスパイラルの可能性を防ぐ必要があります。弱気市場では。
競争力のあるチャレンジ: スポット DEX
スポット DEX は DeFi 分野で最も重要かつ競争が激しいトラックであり、現在、第一線の競合他社として Uniswap VS Curve という 2 つのモデルが形成されています。これは、DeFi分野で独占を構築できるかどうかについての優れた比較実験である。Uniは現在、シンプルで自由でオープンな学校であり、典型的な公共財協定であるが、それが収益性の遅れにつながっている。そしてCurveは、その協定を組み合わせようとしている」同プロジェクトは、堀、独占、そして強力な価値獲得を備えたキャッシュフロープロジェクトを構築したいと考えているが、Uniswapのような無料公共財への挑戦により、弱気市場における取引量の限られたシェアの中でCurveに残される余地は限られている。
競争上の課題: 流動性市場
スポット DEX と比較して、Curve は流動性市場においてより明白な利点を持っています。しかし、DEX + 流動性市場のビジネスモデルの利点を認識するプロジェクトが増えるにつれ、Balancer、Solidly、Velodrome などのプロジェクトもこのモデルを採用しており、その後の流動性をめぐる競争はさらに激化するでしょう。
利害を一致させるという課題
CRVの価格下落により、流動性インセンティブの低下によるビジネスの負のスパイラルが発生
多くの DeFi と同様に、Curve のビジネス インセンティブは株式トークン CRV を担当しており、CRV 価格の上昇によりインセンティブ価値が増加し、ビジネスの成長が促進されますが、逆に通貨価格の下落によりインセンティブが減少し、流動性が徐々に失われます。この負のスパイラルは、弱気市場におけるプロジェクトにとって厳しい試練ですが、現時点では、Curve の圧力に耐える能力は良好です。
最初のレベルのタイトル
4. 評価額の比較
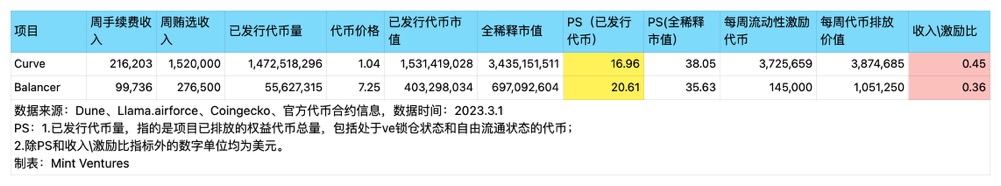
ビジネスモデルと市場ポジションの類似性と近さを考慮して、著者はここで、同様に昔ながらの DeFi であり、現在は DEX と流動性市場も運営している Balancer を選択して、評価面で Curve と水平比較します。
ここで採用される具体的な比較スキームは、2 つのプロジェクトの収益項目として取引手数料 + 贈収賄収入を使用し、収益倍率を 2 つのプロジェクトの発行済みトークンおよび完全希薄化トークンの市場価値と比較することです。さらに、収益に対する流動性インセンティブの観点から、2 つのプロジェクトのトークン価値の比率も計算しました。
表の結果から次のことがわかります。
この 2 つは収益倍率の観点から非常に近く、Curve の相対的な評価はわずかに低くなります (発行されたトークンの時価総額がより指標となり、主にそれを基準として使用します)。
Curve の収入/インセンティブ比率はより高く、同じ流動性インセンティブ額の下で Curve が現在より高い包括利益を持っていることを示しています。
もちろん、収益倍率に関する上記の Curve と Balancer の比較は比較的大まかであり、次の要素は完全には考慮されていません。
贈収賄収入の列では、著者は Llama.airforce の贈収賄収入データのみを数えており、これは Votium (Curve の主要な贈収賄プラットフォーム) と Hiddenhand (Balancer の主要な贈収賄プラットフォーム) の贈収賄収入データのみを対象としています。
流動性を促進するために使用される部分に加えて、Curve のトークン発行には、チームに対して毎週 3,841,978 CRV (約 400 万ドル相当) のトークン インセンティブがありますが、これらのトークンのほとんどは流通していません。
全体として、上記の収益倍率に基づくと、バランサーと比較したカーブのバリュエーションは妥当な範囲にあります。
最初のレベルのタイトル@HaowiWang 5. 謝辞@fanyayunこの調査レポートの誕生は、Curve の中国人コミュニティに感謝する必要があります。@lawrence_leeeeCurve コミュニティ ユーザーの @Stakeholder と当社の創設パートナーとともに、多くの情報とアドバイスが共有されました@DeFi_Cheetah、研究者@WinterSoldierxzレビューとフィードバック。さらに、この論文ではいくつかの質問もしています
意見、彼と
Uniwap VS Curve に関する議論は私に多くのインスピレーションを与えてくれました。
追加の参考情報:
選挙贈収賄情報: https://llama.airforce/#
Curve 総合データかんばん (@mrblocktw 作成): https://dune.com/mrblock_buidl/Curve.fi





