


ブロフィン:最近のイーサリアム急騰の理由をマクロ分析、市場の見通しは何ですか?


元の編集: ウー氏はブロックチェーンを言った
元の編集: ウー氏はブロックチェーンを言った
ETHの価格高騰はガンマスクイーズが原因と思われますが、入手可能なデータから判断すると、現在の価格上昇はまだ十分な裏付けがありません。
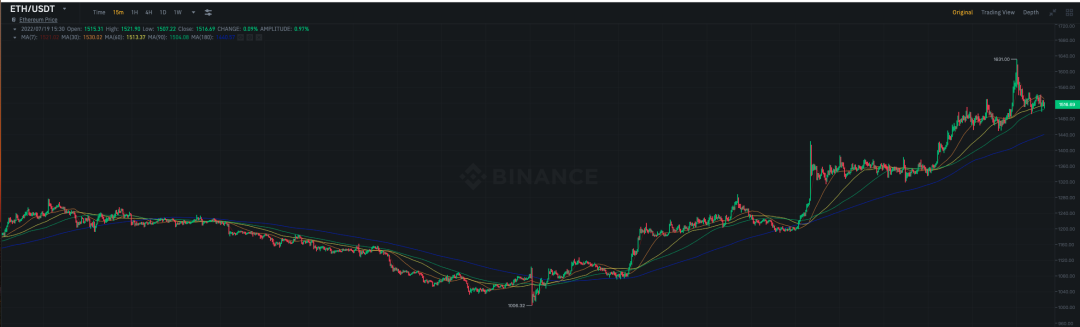
先週のCPIの爆発的な上昇と、連邦準備制度が7月に80%以上の確率で100ベーシスポイントの利上げを行うという予想の影響を受けて、暗号化市場の弱気ムードが市場を支配し、ETHの価格は一時下落しました。 1,000ドルぎりぎりで推移していた。多くの投資家は、FRBの政策が本格化する前にETHの市場パフォーマンスが改善するのは難しいだろうと予想している。
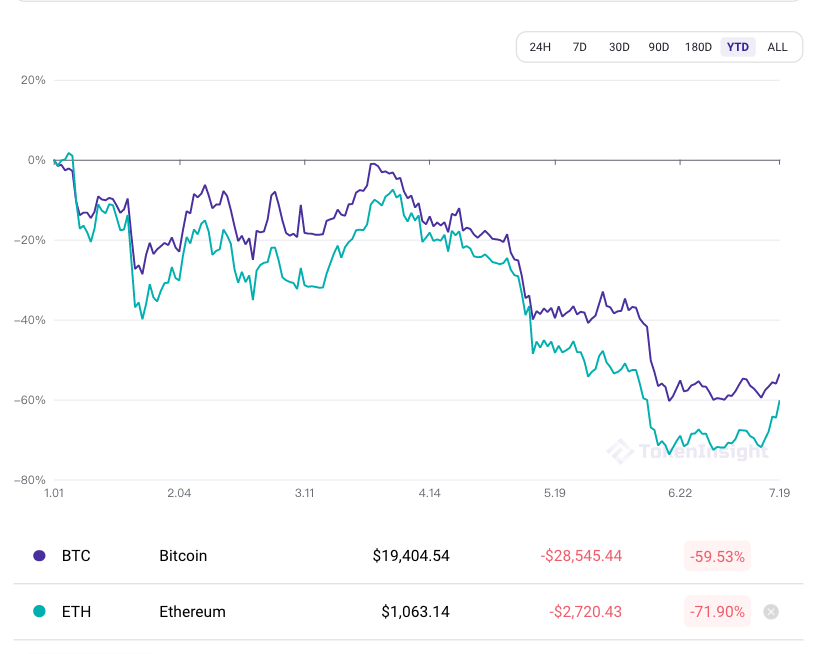
しかし、ETHの価格は週末に予想外の上昇を見せました。 4 日間で ETH の価格は 40% 以上上昇しましたが、BTC の価格は 10% 未満しか上昇しませんでした。デリバティブの空売り関係者からは不満の声が上がっており、デルタ1契約の空売りは6億ドル以上が清算され、店頭仮想通貨オプション市場の有名な売り手の中ではリボン・ファイナンスだけで一晩で5,700万ドルの追加想定元本を抱えていた。オプションのリスクのあるポジション。
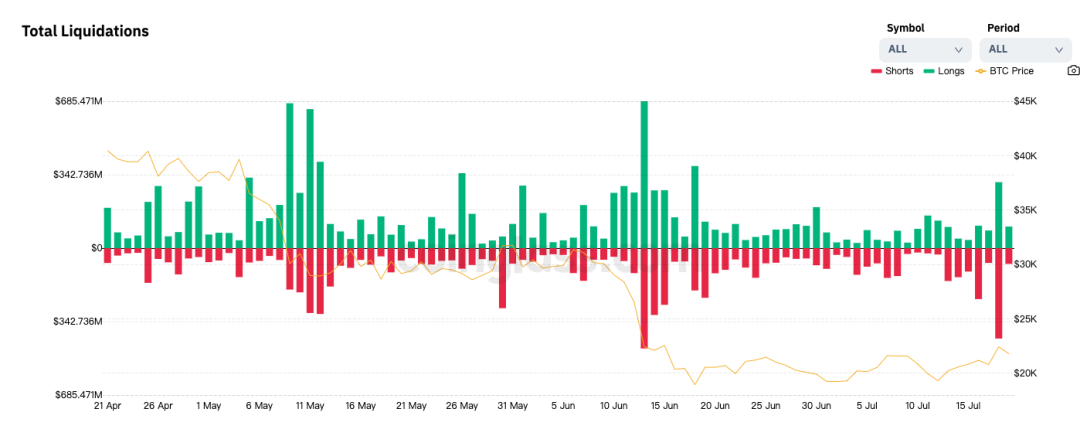
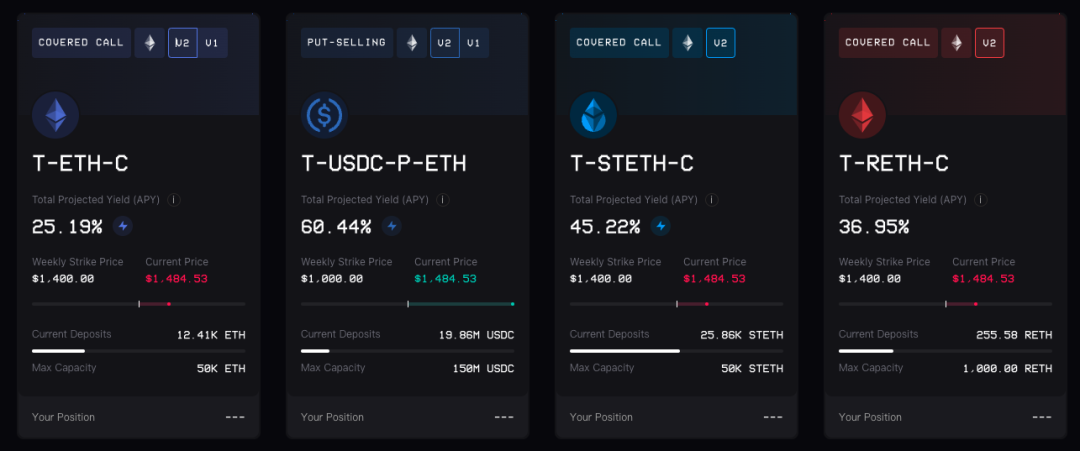
暗号化市場の「強気市場」と比較すると、他のリスク資産市場は暗号化資産のパフォーマンスを大きく追随して回復していない。米国株は依然低水準で推移している一方、新興国市場指数は下落圏を抜け出していない。これは直感に反するように思えますが、通常、リスク資産の価格の急激な上昇は流動性緩和サイクル中に発生しますが、流動性引き締めサイクル中にはほとんど発生せず、これは特にリスクの高い暗号資産に当てはまります。
ダイバージェンスの出現は、多くの場合、特定の原資産のファンダメンタルズに大きな変化があること、または価格をある程度操作できる要因が市場に存在することを意味します。 BTCやETHが株価指数ではないことを考慮すると、流動性が低く、一定の条件が満たされた場合には、価格に大きな影響を与えることも不可能ではありません。
暗号化市場の豊富なデリバティブの恩恵を受けて、デリバティブを通じてスポット市場に影響を与えることは、多くの金融機関にとって一般的な方法となっています。たとえば、いくつかの特定の取引所の無期限契約を空売りすることによって、インデックス価格の「方向性の爆発」を実現できます。しかし、暗号化市場の継続的な改善に伴い、暗号化資産に影響を与える方法も進化しており、2021年のGMEイベントで広く知られたガンマスクイーズもその手段の1つです。
ガンマスクイーズはこれまでの手法と異なり、実現条件が比較的厳しく、各種デリバティブやスポット商品の協力が必要となるため、難易度は比較的高めです。しかし、ひとたびそれが実現すれば、投資家はデリバティブの恩恵を受けて豊富な非線形リターンを得ることができる。
ガンマ スクイーズは通常、次の条件を満たす必要があります (両方とも必須です)。
弱気なセンチメントが市場を支配し続けている。
原資産は一般に流動性が低いです。
ターゲットには比較的完全なデリバティブ市場があります。
特定の強気シグナルが市場センチメントを導く可能性があります。
上記の状況を踏まえて、最近ETHに何が起こったのかを振り返ってみましょう。
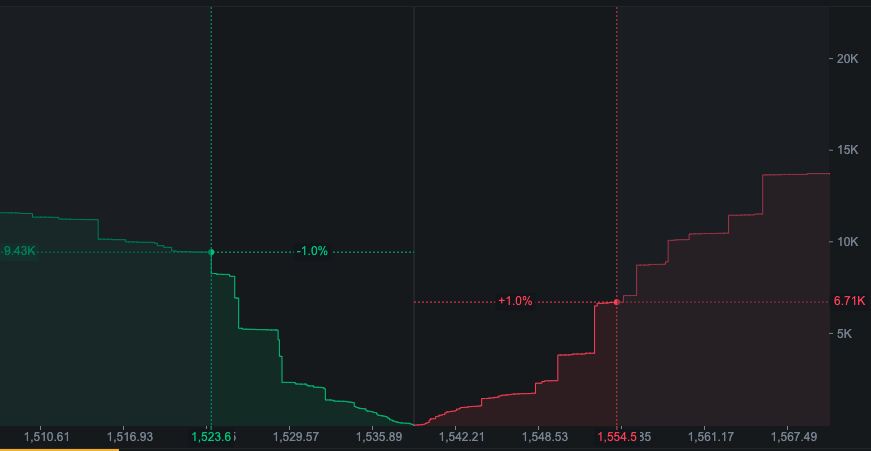
連邦準備制度の継続的な利上げのもとで、多くの暗号資産の価格は年初から70%以上下落しました。価格の下落と流動性の継続的な縮小により、投資家の取引熱意は一般的に低下しており、さまざまなスポット取引所の注文の深さは徐々に底を打ってきています。バイナンスのような取引所では、取引に必要なETHはわずか数千ETHです。取引スポット価格は 1% 以上上昇しました。
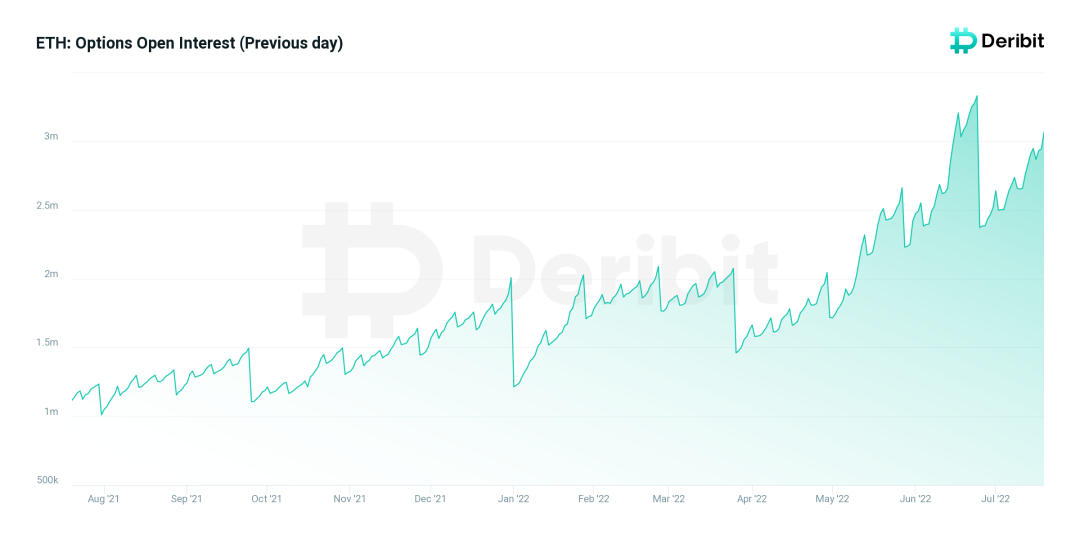
2022年の初め以来、ETHオプション取引に対する投資家の熱意は徐々に高まっています。 Deribit 取引所だけでも、ETH オプション契約のオープンポジションは長い間 200 万枚以上を維持しており、時には 300 万枚を超えることもあります。十分な量のオプション ポジションが暗号化市場に大きな影響を与える可能性があり、これがガンマ スクイーズ出現の前提条件となります。
7月上旬までの期間。現時点では、暗号化市場はすでに「すべての準備が整いました。負っているのは東風だけです」。そして、市場の強気センチメントのきっかけは、たまたまやって来ました:FRBが金利を100ベーシスポイント引き上げる可能性が低下し、リスク資産投資家のリスク選好が戻り、ETHマージの登場がさらに市場センチメントを引き起こしました;ガンマスクイーズが始まりました。
7月16日頃から、今週と来週に期限が切れる短期ETHのアウト・オブ・ザ・マネー・オプションを大量に購入する大口トレーダーが動き始め、1回の最大取引額は1万枚に達することもあった。各取引の権利 ゴールドは 100,000 米ドル以上です。
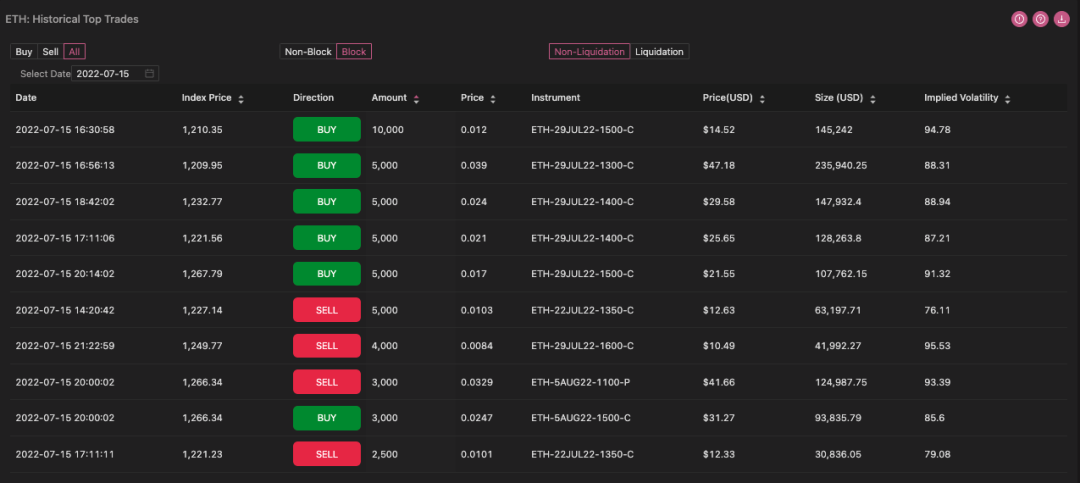
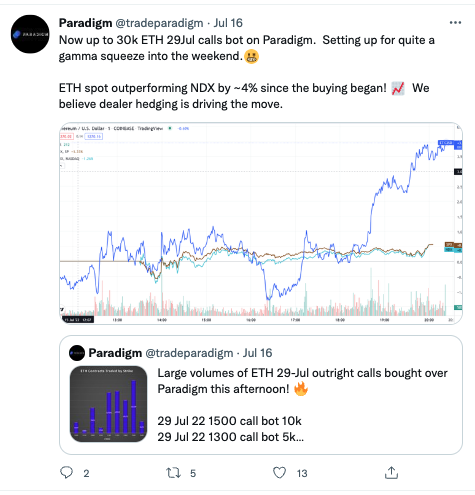
マーケットメーカーにとっては、リスク中立性を維持するためにコールオプションを売却しながら、ヘッジのためにスポットまたは長期の無期限契約を購入する必要があります。しかし、取引所のオーダーブックのサイズが限られているため、マーケットメーカーによる多数の買い行動が価格を押し上げ、一部のオプションがアウトオブザマネーからインザマネーに変わりました。追加のリスクにさらされる可能性があります。マーケットメーカーは再び購入する以外に選択肢がなく、したがってETHの価格は急騰し始めます。
この時点で、個人投資家は価格の変化に気づき、それがETH Mergeによってもたらされた恩恵によるものではないかと推測し、取引を始めました。連邦準備制度が市場を落ち着かせたという前提の下で、個人投資家の風向きバイアスが増大し、多数のオプションやスポット購入がこれに追随し、オプションの売り手やマーケットメーカーにさらなる圧力をもたらした:ETHのガンマ線エクスポージャーは到達した歴史的最高値を更新。
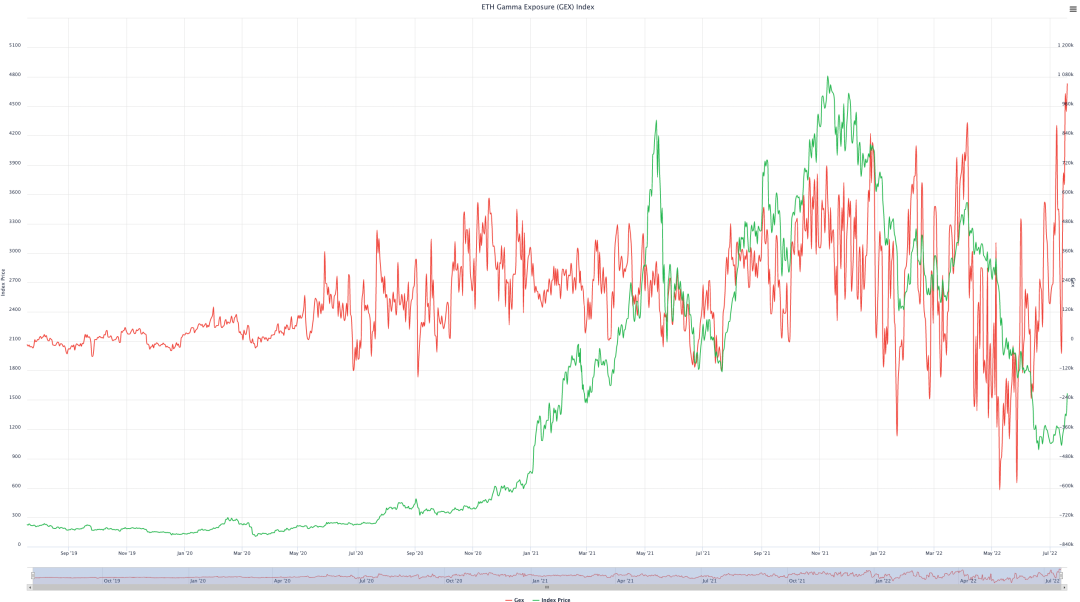
7月19日の時点で、ETHのガンマ線エクスポージャーは約100万で安定しています。これは、ETHの価格が1%上昇した場合、マーケットメーカーはコールオプションの売りによって生じるエクスポージャーをヘッジするために、さらに100万ドル相当のETHスポットまたは同等の無期限契約ポジションを購入する必要があることを意味し、マーケットメーカーの買いはさらに大きくなります。価格上昇を刺激します。
ただし、価格が上昇するにつれて、投資家がガンマスクイーズを通じて価格を押し上げる能力は低下する傾向があります。コールオプション需要の急増によりオプション価格が高騰しコストパフォーマンスが低下する一方で、価格上昇に伴い流動性状況が改善しETH価格が下落オプション、無期限契約、スポットを通じて同額増加 振幅に必要なコストは段階的に増加します。
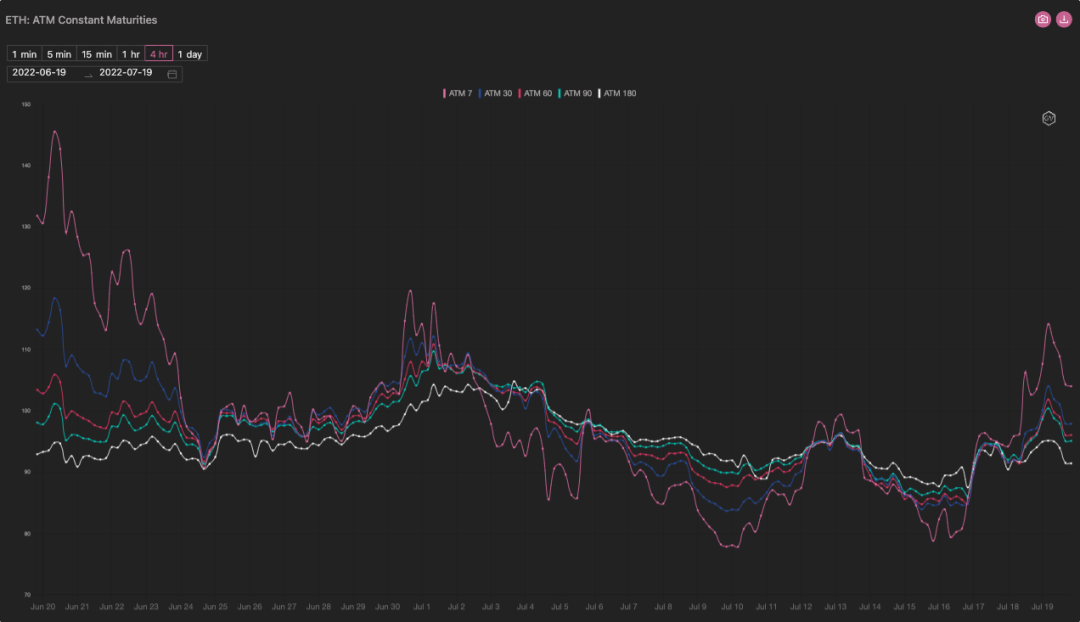
マクロレベルでは、流動性が改善していないため、ETHのインプライド・フォワード・レートは先週と比べて大きく変化していません。これは、現在の状況では投資家の全体的な入札上限が比較的低いままであることを意味する。買い手と売り手のバランスが取れているため、価格とガンマ線エクスポージャの両方が高いままであり、弱気市場では「奇妙で興味深い」定常状態が形成されます。
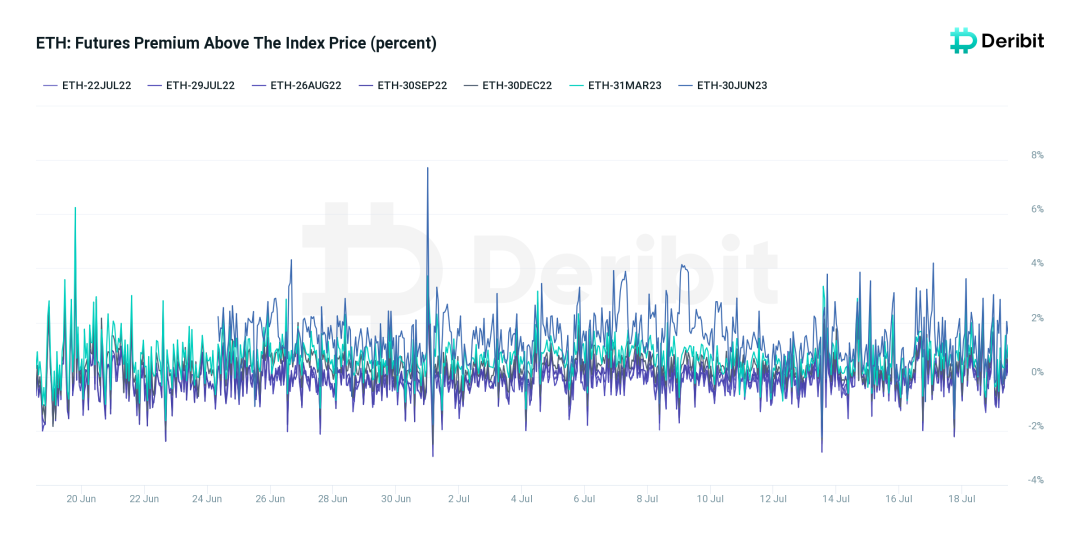
この定常状態が一時的なものであることは疑いの余地がありません。受渡しの到来により、証拠金とヘッジポジションの解放により、かなりの売り圧力がかかることになります。現時点では、7月22日期限のオプション契約だけで90,000ETH近くのプラスデルタが累積されており、これは9月30日期限の四半期契約と同等に相当する。受け渡し後の売り圧力は想像に難くない。
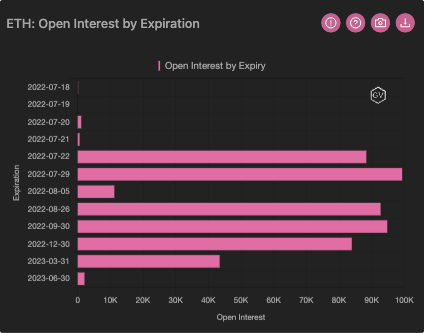
受渡日までにスポット価格が十分なサポートを得られるかどうかはわかりませんが、確かなことは、価格が下落しても、完全に上昇しても、ボラティリティの強気派にとって比較的有利であるということです。 FRBが近いうちに利上げすることを考慮すると、現時点ではロングボラティリティは依然として比較的実現可能な戦略の1つである。





