


BitMEX創設者:「債券」としてのイーサリアムは年末までに1万ドルを突破するだろう


原作者: アーサー・ヘイズ、BitMEX 創設者
原題は「ファイブ・ダッキング・ディジッツ」。
オリジナル編集: ゲイリー・マー、ウー氏はブロックチェーンを言った
私は伝統的な金融分野のいわゆる「財務コンサルタント」があまり好きではありません。彼らの目的は、財務上のアドバイスを誠実に提供することではなく、たとえ最終的な財務パフォーマンスが悪くても、自分の管理報酬や成功報酬を最大化することかもしれません。なんと、その部分も収入として得られるのです。
そして、私が会った「ファイナンシャル・アドバイザー」のほとんどは、仮想通貨に対して全体的に反感を持っており、顧客には仮想通貨に投資しないよう言っています。
最初のレベルのタイトル
ETHとは何ですか?
これは単純ですが奥深い質問です。
これが商品だと言うなら、興味を持つ投資家は 1 層だけでしょう。
それが通貨だと言うと、別の層の投資家が興味を持ちます。
しかし、ETH が単なる無期限の債券であることを世界に納得させることができたらどうでしょうか?
統合されたイーサリアムは PoS に移行し、バリデーターの誓約報酬とネットワーク手数料が ETH を債券化します。
最初のレベルのタイトル
ETHの質入口座を計算する
イーサリアム研究者のジャスティン・ドレイク氏の予測データによると、合併後の初期段階では、プレッジの年換算リターンは約8~11.5%となっている。
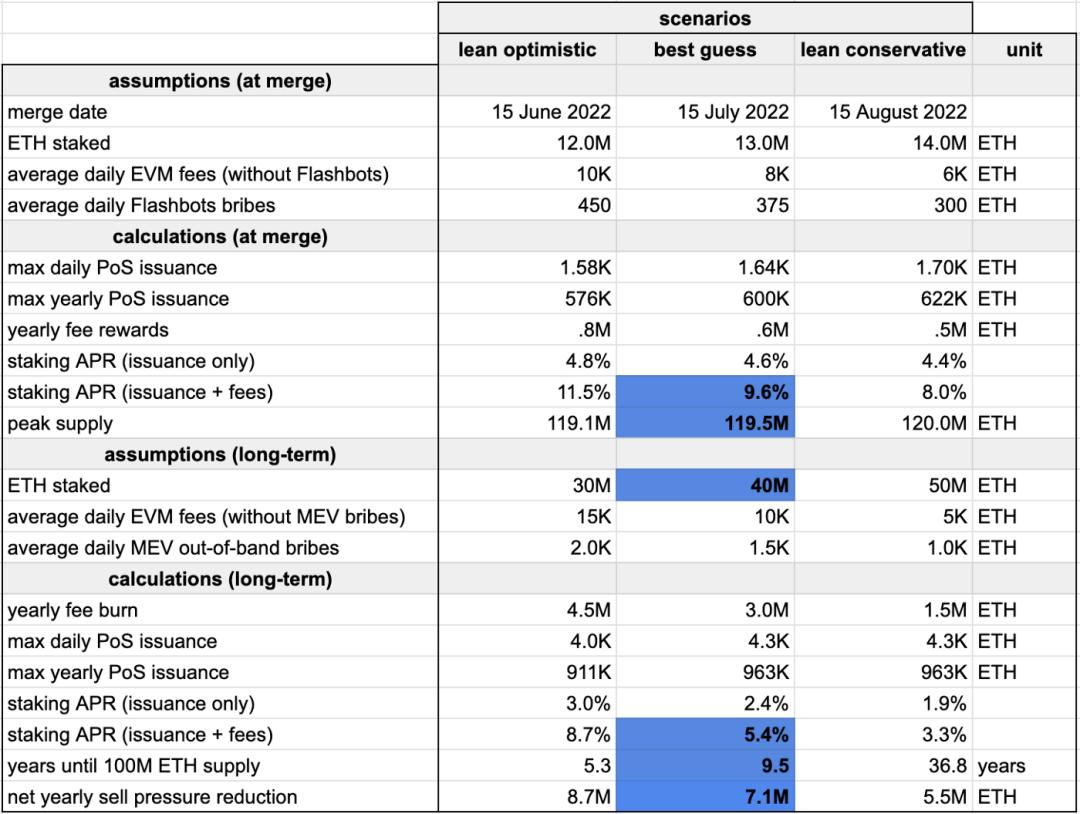
あなたが熱心な ETH ファンであれば、これらの数字に同意するか反対するかもしれません。しかし、今はそれらを「事実」として受け止めます。この記事のポイントは、利回りが 5% か 10% かについて掘り下げることではなく、シナリオ分析を使用して ETH を債券として評価することです。
この分析では、32 ETH を購入するために同額の USD を売却すると仮定します。これは非常に重要であり、私はこの評価を最初に法定通貨に投資した人の観点から見ています。したがって、他のキャリー取引と同様に、USD の資金調達コストは非常に重要です。
この分析が最大限の効果を発揮するには、大規模な資金配分者にETHが債券であることを納得させる必要があります。このコンセプトが確立されれば、その後のフォローアップも同様です。
ステップ:
ステップ:
一定期間USDを借りて、その後現在の為替レートでETHを購入します。
32 ETH をステーキングすると、ETH 通貨の標準報酬を獲得できます。
一定の年数が経過した後、32 ETH を売却すると USD で報酬が得られます。
ドルの借金を返済します。
以下の表は、ETH における ETH 債券の現在価値を示しています。
32 ETH から始めたことを思い出してください。これは ETH での債券の価値で、初期元本 32 ETH が含まれます。市場の慣例では、債券は額面の割合 (32 ETH) で見積もられます。ただし、金額を強調するために、ETH の想定元本を使用しました。また、ステーキングを通じてETHの収益を再投資しませんでした。 ETH 利回りを受け取るときに継続的に複利を使用した場合、債券の価値はさらに高くなります。明らかに、継続的な複利計算は可能であり、経済的に賢明ですが、数学的単純化のために、私はそれをしません。
以下の表は、ETH/USD の損益分岐点価格を反映しています。これはローンが満期を迎え、取引がドルの観点から損益分岐点になる価格です。すべての ETH キャッシュ フローが一定の ETH/USD 価格で USD に変換されると仮定して、この取引が不経済になる価格を計算できます。
最初のレベルのタイトル
現地通貨建て債券
現地通貨建て債券とは、発行者の国内通貨が借入通貨と同じである債券です。ドルベースの投資家であれば、これらの債券には為替リスクが伴います。これらの債券は通常利回りが高いため、投資家の中にはこれらの債券を好む人もいます。ただし、投資家が為替エクスポージャーをヘッジすると、通常、実効収益率が低下します。
通常、新興市場のノンデリバラブル・フォワード(NDF)ポイントはプラスです。これは金利平価によるものです。ただし、次のマレーシア リンギット NDF の例を見てください。
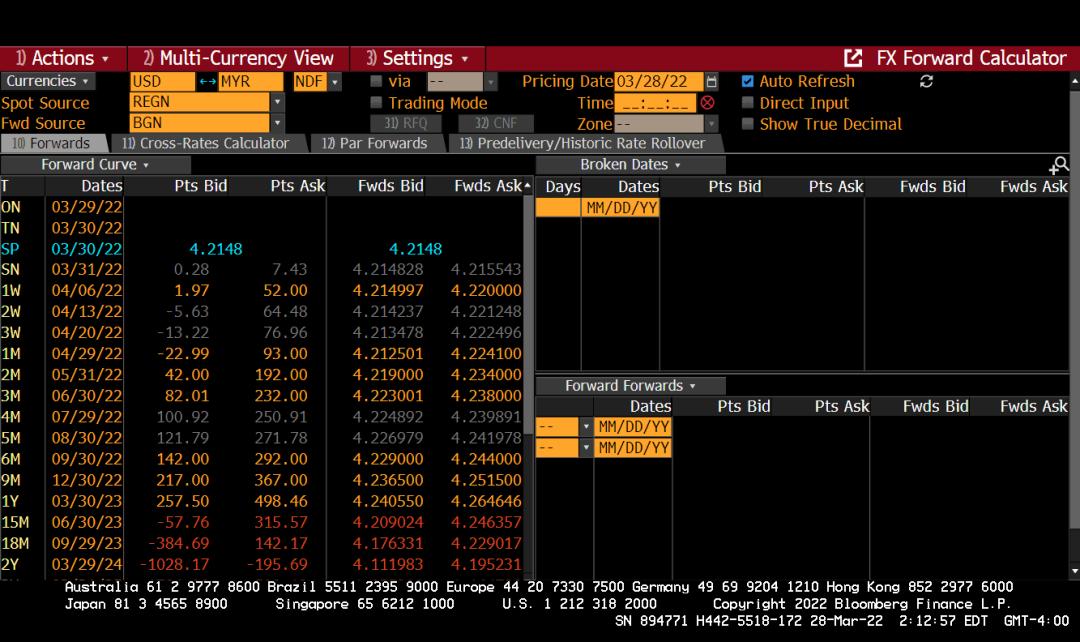
スポットUSD/MYRは4.2148、1年物NDFは4.24/4.26で、スポット価格に対してプレミアムで取引されている。 MYR の現地通貨債券を購入し、将来 MYR を売却して USD を購入する必要がある場合は、右側 (RHS) で取引し、実質的にフォワード ポイントを支払うことになります。これは、ポジションをヘッジするためにお金を使う必要があることを意味します。
為替リスクを喜んで引き受ける投資家もいれば、そうでない投資家もいます。優れた財務アドバイザーとして、あなたは矛盾を抱えており、2 つの異なる商品を提供しているだけです。 1 つはヘッジされており、もう 1 つはヘッジされていません。そしてどちらの場合も手数料がかかります。
5 年 ETH 現地通貨債券の場合、年間利回りを 11.50% と仮定すると、投資家が 5 年後に米ドルでお金を失うには、ETH/USD の価格が 29.35% 下落する必要があります。
しかし、投資家が為替リスクをヘッジしたい場合は、予想される総キャッシュフローをヘッジするために少なくとも先渡し取引が必要です。現在、ETH/USD 上場先物には、過去 3 か月間で流動性がほとんどありません。私は2022年3月28日に評判の良いブローカーに連絡し、1年物ETH/USDフォワードのプレミアムまたはディスカウントの中央値がいくらになるかを尋ねました。
私が ETH 債券をロングしていて、ETH/USD フォワードの見積もりを取得した場合、左側 (LHS) で取引し、ETH を売って USD を買います。ブローカーは私に市場中盤で +6.90% のプレミアムを提示しました。これは、現地通貨の ETH 債券をヘッジするために、実際に収入を受け取ることを意味します。私はETH/USDのフォワードをスポット価格よりも高い価格で販売しています。これは積極的なキャリートレードです。
外貨建て債券に投資してより高い利回りを得ることができ、自国通貨にヘッジする行為によって実際に利益が得られる取引はほとんどありません。
この分析の最後の部分として、ETH のステーキングから得たバリデーター収益を使用して永久債券の価値を評価しました。
当初、私はETHは永久債券に似ていると考えていました。それは満期のない債券です。 2016年末に上場廃止になるまで、英国の懸念は、これまで発行された国債の中で最も長い継続的な価格履歴を持っていました。
この債券の何世紀にもわたる歴史を通じて、英国の名目長期利回りは基本的に 5% 以下でした。したがって、今後の長期リターンが 5% で、ETH のリターンが予想の 8% の下限であると仮定しましょう。 ETH キャッシュ フローの最終現在価値は 51.20 ETH であることがわかります。この ETH キャッシュ フローに必要な入力は 32 ETH です。
これを使用して ETH の債券暗示価値を決定すると、次のグラフが得られます。これらの値は、[スポット * ETH 報酬の現在価値] を単純に乗算したものです。
これは価格予測としてではなく、新しい考え方へのガイドとして見なされるべきです。 ETH を債券として評価できる、または評価すべきであると考える場合、長期金利と ETH リターンの仮定を考慮すると、投資家として、ETH が今日の価格よりも低い価格で取引されている限り、喜んで ETH を購入する必要があります。その永久債デリバティブ価格は割引されています。
最初のレベルのタイトル
資本効率
ETH 債券を利用するには、資本を無期限にロックする必要があります。これは、現在、ETH がビーコン チェーンにステーキングされると、ステークを解除することができないためです。合併後、POS検証が始まるとETHの利回りは上昇しますが、ステーカーは依然として凍結されたままです。
トレーダーが簡単に ETH を寄付して収益を開始できるようにするさまざまな検証プールがあります。ロックされている人に流動性を提供するために、これらのプールは、投資された ETH と 1:1 で固定された独自のトークンを発行しました。
たとえば、1 ETH を Lido プールに入金すると、1 stETH が得られ、その取引価格は市場によって決定されます。 3 つの最大のプールは、Lido、Binance、Rocketpool です。
このグラフは、ETH に対して取引される特定のプール トークンの毎日のプレミアムまたは割引率を示しています。
プールトークン価格プレミアム = ラグリスク + 暗黙の ETH リターン + 流動性優先
例を挙げて説明しましょう。
ラグリスク: これは、バリデータコードにいくつかのバグがあるリスクです。何らかの理由でこのスマートコントラクトが侵害された場合、ステーカーの資金は引き出せなくなる可能性があります。
暗黙的な ETH 報酬: これらのプール内のトークンは ETH 報酬を受け取ります。したがって、市場はトークン所有者が受け取る将来の報酬を現在に割り引いています。
流動性の好み: これは、今日の流動性を求めるコイン保有者の欲求を定量化したものです。優先度が高くなるほど、プール内のトークンの ETH に対する割引も高くなります。一方、プールが受け入れることができるETHデポジットの量を制限している場合、Rocketpoolの場合のように、流動性の優先によりプールトークンの価格が実際に上昇する可能性があります。
私のアナリストは、Lido、Binance、Rocketpool の各トークンが何を表しているのかを詳細に調査し、ETH に対して異なるプレミアムで取引される理由を理解しようとしました。
Lido: このプールは最大の市場シェア (約 85%) を持ち、取引は ETH の価格と非常に一致しています。 ETHをステーキングすると、1:1の比率でstETHが得られます。 ETHステーキング報酬は、stETHからサービス提供のためにLidoによって請求される手数料を差し引いた額から発生します。このトークンは、ETH 報酬の蓄積に影響を与えることなく、他の DeFi アプリケーションの担保として使用できます。
Binance: これは 2 番目に大きな市場シェアを持つプールであり、ETH よりも低い価格で取引されています。 ETHをステーキングすると、1:1の比率でbETHが得られます。 ETHステーキング報酬は、Binanceのサービス提供手数料を差し引いたbETHによって獲得されます。このトークンは他の DeFi アプリケーションの担保として使用できますが、bETH がバイナンス ウォレットの外部でステーキングされている場合、ETH の報酬は得られません。私のアナリストは、これがbETHがETHよりもはるかに低い価格で取引されている大きな理由であると考えています。 DeFi エコシステムでは、stETH や rETH のような優れた補助ツールではありません。
Rocketpool: このプールは 3 つのプールの中で最も小さな市場シェアを持っています。一貫してETHよりも高い価格で取引されています。 ETHをステーキングすると、1:1の比率でrETHが得られます。 ETH ステーキングの報酬は、rETH から Rocketpool のサービス提供手数料を差し引いた額から発生します。 Rocketpool は他の 2 つのプールとは異なり分散型であり、受け入れることができる ETH 入金の量が厳しく制限されています。より多くのオペレーターがオンラインになって初めて、より多くの入金が受け入れられるようになります。このトークンは、ETH 報酬の蓄積に影響を与えることなく、他の DeFi アプリケーションの担保として使用できます。
stETH は、ETH 債券の現在価値の最良の近似値です。私は現在価値に関する理論的仮説を提唱しましたが、stETH は具体的な市場パフォーマンスです。
StETHはETHとほぼ同じ価格で取引されており、不可解だ。
流動性選好: Coingecko のデータによると、stETH の市場価値は 98 億米ドルで、1 日の取引量は 1 億米ドルで、市場価値の約 1% を占めています。イーサリアムの1日の取引高と時価総額の比率は約3%です。 stETH の保有者が、利用できない lido に投資された ETH 残高の流動性を本当に気にしているのであれば、時価総額に対する stETH の取引高はもっと高くなるでしょう。したがって、投資家の流動性選好はゼロに近いと思われます。 stETHを担保として受け入れるDeFiプラットフォームが増えるにつれ、stETHをETHに清算する必要性が減少します。
暗黙的な ETH 報酬: ETH の年間報酬の合計を 8% とみなした場合、暗黙的な報酬は 8% にステークされた ETH が解放される時間をかけたものとなります。これがどれくらいの長さなのかはわかりません。市場が、保有しているETH残高が解放されるまでに合併後6か月かかると考えている場合、プレミアムは4%となるはずです。
ラグのリスク: このリスクが実際に何であるかを推定することはほとんど不可能です。他の 3 つの変数を仮定することによってのみ証明できます。ただし、Lido に ETH を賭けていて、テクノロジーの完全性を信頼しない場合は、stETH を売却することになると考えて間違いありません。しかし、stETHの取引額はETHと同じで、1日の平均取引量が低いことを考慮すると、市場はLidoのテクノロジーを信頼するに違いありません。
最初のレベルのタイトル
担保の利用
これらの誓約されたトークンが存在するので、それらはDeFiエコシステムの担保として使用され、本質的に閉じ込められた担保のロックを解除する必要があります。 AAVE は、トレーダーが stETH を担保としてステークできるようにする分散型融資プロトコルです。現在、担保としてのstETHのLTVは70%です。 MakerDAO では、ユーザーがラップされた stETH (WSTETH) を担保として使用して、ドルペッグ ステーブルコインである DAI を作成することもできます。現在の保証率は160%です。
それは巨大です。世界的な法定通貨クレジット市場の基礎は、債務資産を作成する機能です。これは単に何らかの事業体への融資であり、この債務資産を担保として使用してさらにお金を借りることができます。これが、てこを利用したフライホイールが世界経済を動かす仕組みです。
この行動には明白な利点があるにもかかわらず、システムにシステミックな信用リスクをもたらします。プロトコルが基礎となる担保としてプールトークンの使用率を高めることを許可しており、ステークされたトークンが無価値になるようなマッチメイキングイベントが発生した場合、その上に構築されたすべての価値も同様に損なわれます。これらのトークンがより広く受け入れられるようになるにつれて、私たちはこのリスクに留意する必要があります。 DeFiの素晴らしい点は、オンチェーンであるため、すべてのアクティビティが完全に透過的であることです。したがって、担保されたトークンに起因するインスタントDeFiシステムの信用リスクを測定するための非常に正確な監視システムを構築できます。
最初のレベルのタイトル
マイケル・セイラーならどうするでしょうか?
セイラー氏はマイクロストラテジーを利用し、ビットコインを取得するための資金調達手段として機関債市場を利用したため、「悪党」である。これは確かに戦略ですが、ビットコインは純粋な通貨であり、本質的に収入はありません。 ETH は、世界最大の分散型コンピューターを動かす商品です。統合された ETH には本質的な利点があります。
セイラーやその他の高利回り発行者がすべきことは、債券を発行してETHを購入することです。これは積極的なキャリートレードです。
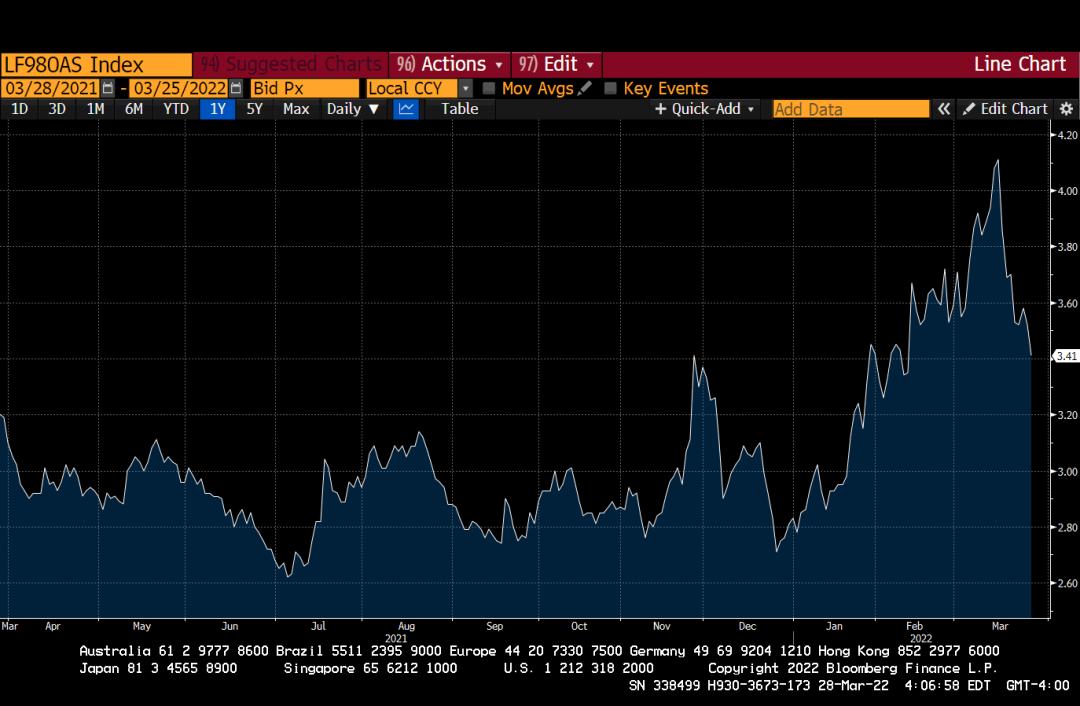
上の図は、ブルームバーグによる米国高利回り企業の平均 OAS を示しています。これが示しているのは、米国の企業ジャンクボンド発行体が現在平均3.41%を支払っているということだ。
上記のモデルを使用して、あなたが実店舗の会社の CEO で、株価を高くするためにミームしたいと想像してみましょう。ビジネスが何をすべきかは気にする必要はありません。目的は財務の最適化を達成することです。
入力:
資本コスト 3.41%
期限は5年
8% ETH報酬
3,出力:
出力:
この債券の現在価値は 41.28 ETH です。
ETHの損益分岐点価格は2573ドル、つまり22.48%の下落です。
ETH/USD 為替レートに価格変動がないと仮定すると、USD 換算のリターンは 29% となります。
浪費家のCEOは本当に為替リスクをヘッジできるでしょうか?絶対違う!
公的CEOにとって、債務を発表しETH債券を大量に購入することは、2倍の価値を生み出す可能性があります。まず、あなたの株は現在、"DeFi"、"web3.0"、"metaverse"最初のレベルのタイトル
ESG: グリーン投資のテーマ
最初のレベルのタイトル
イーサリアムキラー
イーサリアムのパフォーマンスの問題は常に競合他社からの批判の的となっており、これらのイーサリアムキラーの価格は昨年急騰し、評価額は大幅に改善され、現在イーサリアムは合併の瀬戸際にあり、それがもたらすかどうかは分からない。パフォーマンスが向上しましたが、ETH は他の L1 トークンと比べてパフォーマンスが向上しますか?
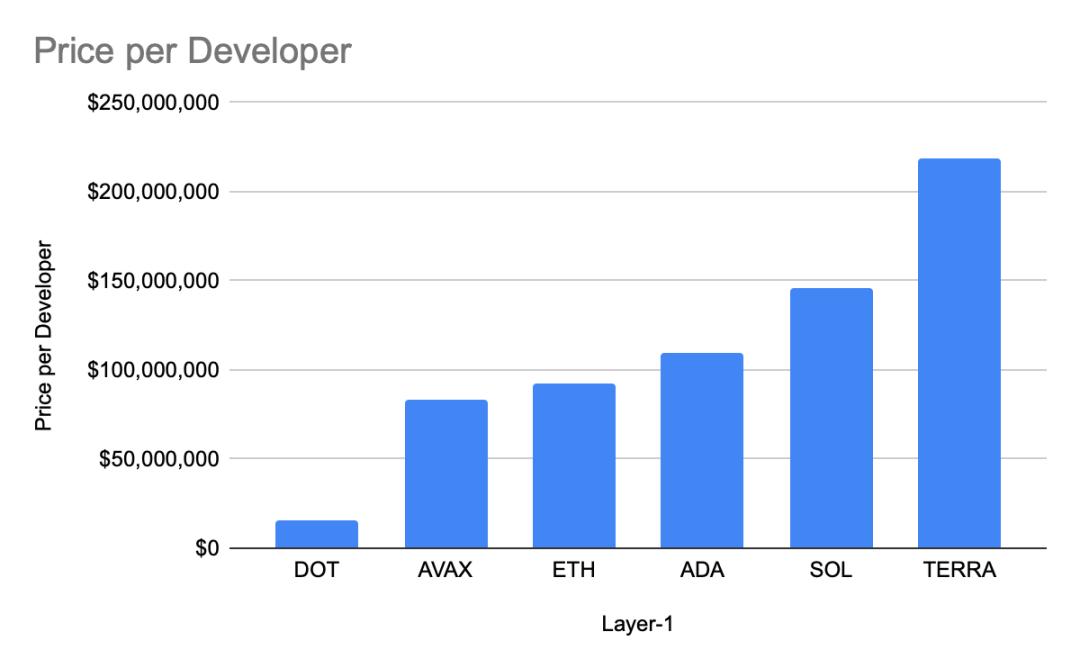
この「価格/開発者」比率グラフは、L1 の一部の時価総額をアクティブな開発者の数で割ったものを反映しています。
Electric Capital は、主要なパブリック チェーンごとにアクティブな開発者の数を推定した、非常に重要で洞察力に富んだ調査記事を発表しました。パブリック チェーンは使用するために構築されます。少数の開発者だけがチェーン上で新しいプロジェクトを作成した場合、チェーンは決して価値がありません。
ほとんどのイーサリアムキラーは、自分たちのチェーン上で成長する人材を引き付けることを望んでおり、はるかに高い倍率を持っています。
レポートによると、イーサリアムには約 4,000 人の開発者がおり、これはチェーン内で 2 番目に大きい開発者ベースを持つポルカドットの 3 倍です。
この「価格/アドレス」比率グラフは、選択された主要な L1 プロトコルの時価総額をアドレス数で割ったものを反映しています。
チェーン上のアドレスの数も、パブリック ブロックチェーンの健全性を評価するために使用できる、大まかではありますが便利な指標です。イーサリアムは 2 位のソラナの 16 倍のアドレスを持っていますが、価格/アドレスベースでは依然として安価です。
これも誇大宣伝の良い指標です。 ETHから市場シェアを奪うためだけに存在するブロックチェーンは、その倍数がはるかに高くなります。
「価格/TVL」は、時価総額をプロトコル上の dApps にロックされている合計値で割ったものです。
この比率は、DeFi がどの程度勢いを増しているかを特定する最も簡単な方法です。 ETHはTERRA、AVAXに次いで3番目に安いです。 ADAを含めるべきかどうかさえわかりませんが、純粋に希望に基づいて取引されるコインがあるとすれば、それはカルダノです。
これらの基本的な比率を比較すると、ETH が最も安い L1 になる可能性があります。イーサリアムの成功により、具体的なパフォーマンスではなく、希望に満ちた先物に基づいて取引する競合他社が出現しました。それは何も悪いことではありませんが、ETHが債券投資家やESG投資家の愛を感じようとしているときに、これらの他のコインは追いつくことができるでしょうか?
あなたが資本割り当て者で、すでにこれらのコインの一部を保有しているか、どの L1 トークンに投資するかを選択する必要がある場合、最も安いものを購入したいと思いませんか? ETHの時価総額は競合チェーンよりも数桁大きいものの、ネットワークのファンダメンタルズに基づく評価に基づくと依然として割安だ。
年が進み、合併が近づくにつれ、ETH は構築されたどの L1 チェーンよりも大幅にパフォーマンスが向上すると予想しています。この物語は2020年から2021年末まで有効ですが、現在、イーサリアムは資本の流れと収益の観点から非常にポジティブな価格ファンダメンタルズをサポートしています。
最初のレベルのタイトル
ETHを設定する3つの方法
ETH の構成方法を検討するには、法定通貨、ビットコイン、その他の L1 の 3 つの方法があります。
フランスの通貨
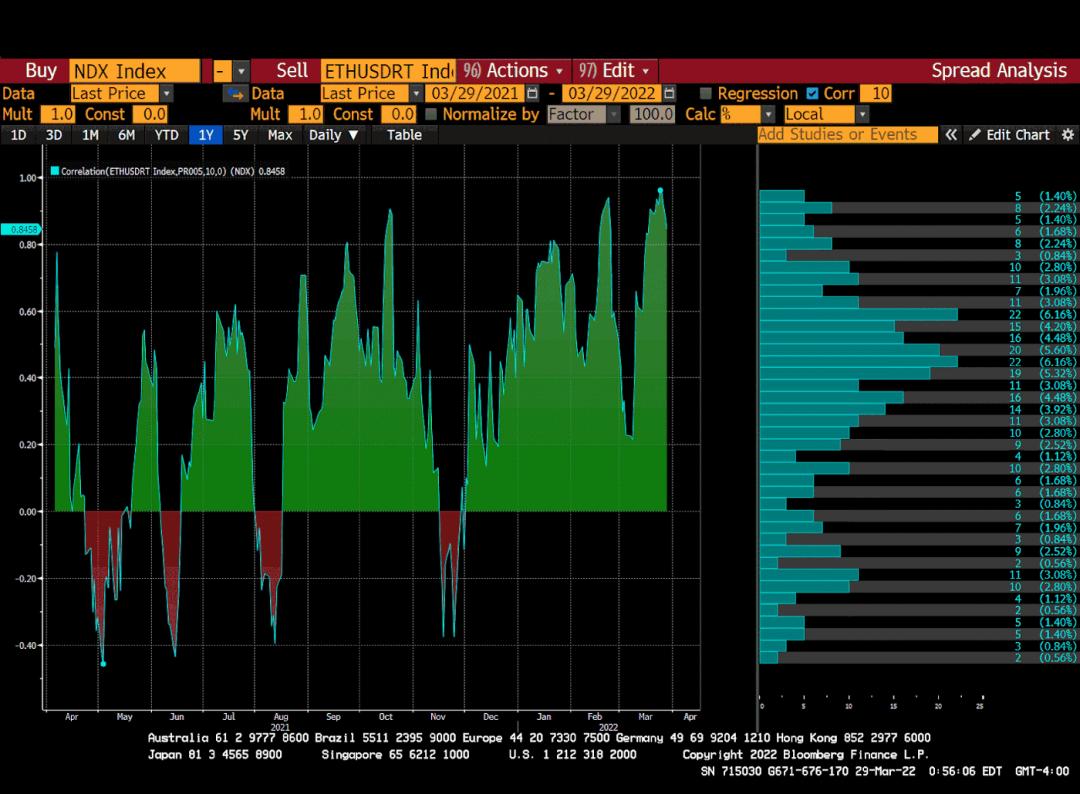
これは ETH とナスダック 100 の 10 日間の相関チャートで、相関関係はなんと 84% です。
ETH(およびビットコイン)は、米国の大手ハイテク株と同様にリスク資産です。
FRBが名目金利引き上げ路線を継続し、2秒/10秒曲線の逆転が将来の米国景気後退を示唆しているため、信用市場が混乱してFRBが再開するまで株価は暴落するだろう(つまり30%から50%の下落を意味する)お金の印刷機。
これを心から信じるなら、ETH は米ドルベースで 30% から 50% 下落する可能性があるとも信じなければなりません。リスク資産市場全体が暴落するか、ナスダック100やS&P500とETHの短期的な相関関係が低下し始めない限り、私は法定通貨を売ってETHを買うことはないだろう。
ETHの強力なファンダメンタルズについてどう考えても、巨視的には存在しません。
BTC vs ETH
2022 年初頭の私の仮想通貨ポートフォリオは、ビットコイン 50%、イーサリアム 50% です。私はETHが他の仮想通貨世界と比べて安いと強く信じています。したがって、私の目標配分はビットコイン 25%、イーサリアム 75% です。
ビットコインが再び「最悪のロックスター」になるには、物語の変化が必要だ。イーサリアムと同様に、ビットコインも別のリスク資産とみなされますが、年中無休で取引され、世界で唯一残っている自由市場であるため、非常に大きな資産となります。
ビットコインは、これまでに作られたお金の中で最も難しい形態であるため、価値の保存およびインフレヘッジとしてもう一度考慮される必要があります。イーサリアムは通貨ではなく、世界最大の分散型コンピューターを動かす商品です。イーサリアムコミュニティは、ETHは純粋な金融商品ではなく、このコンピューターに電力を供給するために使用される商品であると明確に決定しました。
プロトコルレベルでは、ビットコインには暗黙の収益率がありませんが、統合されたイーサリアムには暗黙の収益率があります。つまり、ビットコインは通貨であり、ETHは商品にリンクされた債券です。
世界中で実質金利がマイナスになっているため、通貨換算でプラスのリターンが得られる資産を所有したいと考えています。現時点ではそれはETHであり、ビットコイン自体は収益を生み出しません。したがって、純粋なスプレッドの観点から見ると、ビットコインよりも多くのETHを保有する必要があります。新しい報酬と検証システムのおかげで、ETHの価格が将来のETHキャッシュフローを抑えるのに十分なほど上昇すると、これは変わります。
最後に、ESGなどの環境に優しい投資理論の資金も、合併後はビットコインではなくETHに「安全に」投資することになる。
ETH vs L1s
以前に掲載したチャートから、ETHが過小評価されているという認識がネットワークのファンダメンタルズに基づいているのに対し、競合他社はより明るい未来に基づいていることが明確になることを願っています。同様に、他のL1もETHを打倒するという夢を実現するかもしれませんが、それは困難です。 ETHの暗黙の利回りが差し迫り、ESG投資家がETHを割り当てる能力が低下すると、ETHを超える希望はますます遠ざかることになります。彼らは、ネットワークのファンダメンタルズで過小評価されていることが証明できるものを取引したほうが良いでしょう。
副題
ETH価格が5桁を突破
数年前、私はETH価格が2桁を突破すると予測する記事を書きましたが、それは非常に早く起こりました。
その後、イーサリアム上に構築された DApps の合計価値がイーサリアム自体の市場価値よりも大きいことを示すチャートを見て、強力な買いシグナルである ETH をさらに割り当てました。
私は現在の浮き沈みを経験しており、仮想通貨ポートフォリオにおけるETH割り当ての相対的な規模に非常に満足しています。 2022年の残りの期間はETHのショータイムとなります。
年末に事態が落ち着けば、ETHは10,000ドルを超えて取引されることになると思います。





