


Terra: ステーブルコイン軍団の台頭


研究機関:ミントベンチャーズ
研究者: 徐暁鵬
第1四半期
研究レポートのハイライト
——
1. コア投資ロジック
研究機関:ミントベンチャーズ
研究者: 徐暁鵬
最初のレベルのタイトル
第1四半期
最初のレベルのタイトル
1. コア投資ロジック
2. 主要なリスク
● 規制と暗号化された人口環境: Terra が所在する韓国は、非常に高い暗号通貨投資人口と比較的実用的な規制環境を備えており、Terra の探求がサンドボックスの外に出て、暗号化された製品の民主化を完全に実践することを可能にしています。
第2四半期
プロジェクトの基本情報
——
1. プロジェクトの事業範囲
2. 主要なリスク
このプロジェクトの主なリスクには、高度な集中化、規制政策の不確実性、製品成長のボトルネック、プロジェクト情報の不十分な透明性、極端な市場状況に直面した場合の債務危機の可能性が含まれており、これは投資家の注意を払う価値があります。
最初のレベルのタイトル
第2四半期
最初のレベルのタイトル
プロジェクトの基本情報
1. プロジェクトの事業範囲
Terra プロトコルは、安定した価格と広く普及した安定した通貨システムを提供することに特化したアルゴリズムベースのステーブルコイン プロトコルです。
「Terra」とはシステム内の安定した通貨を指し、米ドルに連動したステーブルコインの鋳造を主とするMakerやLiquityなどの通貨プロトコルとは異なり、Terraは最初からより豊富な通貨ポートフォリオを提供することを目指しています。さまざまな地域やシナリオにおけるステーブルコインの概要。 Terra プロトコルは現在、米ドル、韓国ウォン、モンゴルトゥグルグ、タイバーツ、国際通貨基金の特別引き出し権 (SDR) に固定された複数のステーブルコインを提供しています。
Terra と Maker の最大の違いは、通貨の種類の豊富さに加えて、鋳造や融資契約に限定されず、基礎となる通貨システムを中心に、より大規模な金融サービス システムを構築および導入しようとしている点です。プロトコルは本質的に、DeFiに焦点を当てたパブリックチェーンエコロジーに向けて急速に進化しています。
Terra プロジェクトの創設チームと市場本部はすべて、世界で最も暗号化資産に熱狂的な国である韓国にあることは言及する価値がありますが、おそらくそのどれもありません。
2. プロジェクトの歴史とロードマップ
Terra プロジェクトは 2018 年 1 月に設立されました。そのホワイトペーパーでは、プロジェクトのビジョンについて次のように説明されています。法定通貨と暗号化された世界にまたがる分散型の安定した通貨システムを構築し、本当の意味での暗号通貨の大量導入を促進することです。
プロジェクトの重要な時間ノードには次のものがあります。
● 2018 年 1 月: プロジェクト承認
● 2018 年 8 月: Terra プロジェクトは、Binance、Huobi、Okex、Dunamu (韓国最大の取引所の 1 つである Upbit の親会社)、Polychain Capital、FBG Capital、Hashed、1kx、Kenetic Capital、Arrington XRP から主導的な投資を受けました。 3,200万米ドルの投資に参加。
● 2020 年 4 月に、Solona は Terra ステーブルコインを Solona エコシステムに導入し、両者間のリソースの協力は継続的に強化されました。
● 2020 年 12 月、Terra は合成資産プロトコルである Mirror Protocol を開始しました。
3. 経営状況
● 2021 年 1 月、Terra の背後にあるチームである Terraform Labs は、Galaxy Digital、Pantera Capital、Delphi Digital、Coinbase Ventures の参加により、2,500 万ドルの資金調達を受けました。この資金は、Mirror、Anchor (後述) などに使用されます。重要なインフラ投資。
● 2021年3月、Terraが開始したDeFi貯蓄契約であるAnchorが2,000万米ドルの資金調達を完了 Arrington XRP Capital、Hashed、Galaxy Digital、Pantera Capital、AngelList創設者Naval RavikantDelphi Digital、Dragonfly Capital、Alameda Research等投資に参加しました。同月、Anchor V1 バージョンがリリースされました。
●2021年7月、TerraはAccomplice Blockchain、Arrington XRP Capital、BlockTower Capital、Delphi Digital、Galaxy Digital、Hashed、Pantera Capital、ParaFi Capital、QuantStampなどの参加を得て、1億5,000万のエコロジカルファンドを立ち上げました。このファンドの目的は、Terra エコシステム内のアプリケーションをサポートし、Terra DeFi エコシステムのアクセシビリティを向上させ、より主流のシナリオに採用されることです。
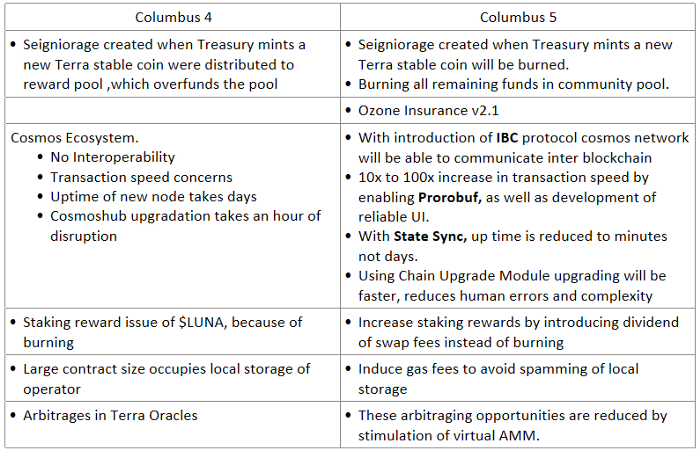
現在、チームは Terra メイン ネットワークの最新バージョン Columbus-5 の開発に焦点を当てており、Columbus-5 は財務資金の割り当てや破壊メカニズムの更新を含む非常に重要なメイン ネットワークのアップグレードです。
画像の説明
3. 経営状況
取引高
【プロジェクトの事業範囲】で述べたように、Terra はステーブルコインプロトコルを中心に構築されたパブリックチェーンプラットフォームとみなすことができ、その業績を観察する際には、1. ステーブルコインビジネスの発展、2.パブリックチェーンの活動とチェーン上の生態。
A. Terra のステーブルコイン ビジネス
Terra はすでにさまざまなステーブルコインの鋳造と交換を提供していますが、Terra の主な事業は依然として Terra の米ドル ステーブルコイン UST に集中していることを考慮して、以下のビジネス データは UST に基づいています。
市場価格
Terra 上の他の 2 つのステーブルコインは、世界通貨基金の特別引出権 (SDR) ステーブルコイン SDT と韓国ウォンに固定されたステーブルコイン KRT です。SDT の既存コインは 7 億 1,200 万 (10 億 1,000 万米ドルに相当) に達します。 KRTの鋳造額は438億ウォン(3,800万米ドルに相当)です。
取引高
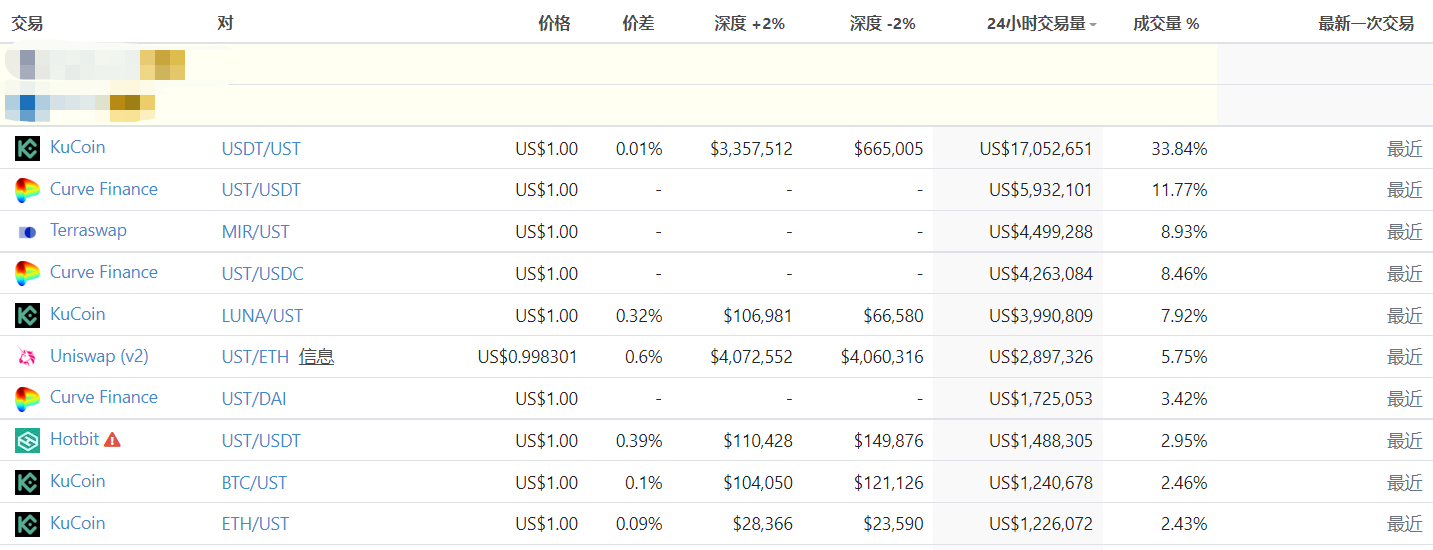
流通面で最もUST取引量が多いプラットフォームは海外ユーザーの利用が比較的活発なKucoinで、8月2日時点のデータによると、Kucoinの24時間UST取引量はネットワーク全体の33.8%に達した。次は、ステーブルコイン/カプセル化された資産交換プラットフォームである Curve、そして Terra エコシステムの公式プラットフォームである Terraswap です。取引種類別に見ると、USTの最大の取引対象は安定通貨スワップであり、例えば、取引量が最も多い取引ペアはUSTにおけるKucoin、Curve、USDTの交換であり、次にTerraの合成資産取引トークンによる取引が続く。 MIR. 3位; USTとTerraのガバナンストークンLuna間の取引量も比較的多く、主にKucoinで行われています。
全体として、UST トランザクションの現在の主なシナリオはステーブルコイン スワップであり、その中で Kucoin は Terra ユーザーにとって最も人気のある CEX プラットフォームです。
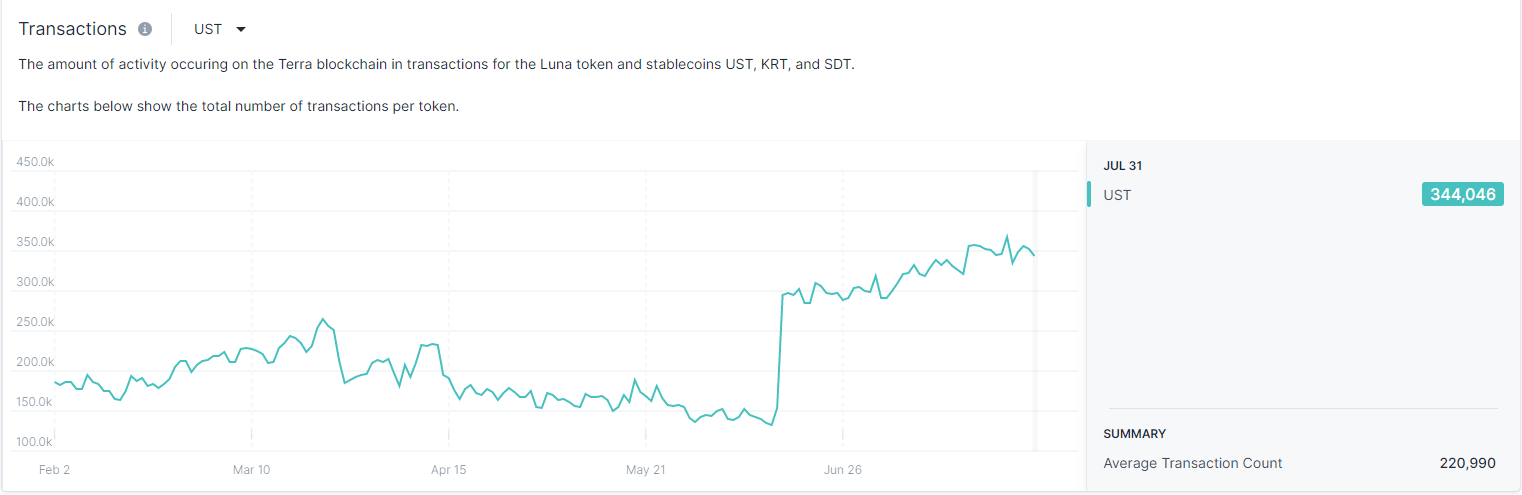
過去 180 日間、UST チェーン上の 1 日あたりの平均トランザクション数は約 220,000 でした。最近では 6 月中旬の最低値から 2 倍に増加しました。メインネット データ)。
画像の説明
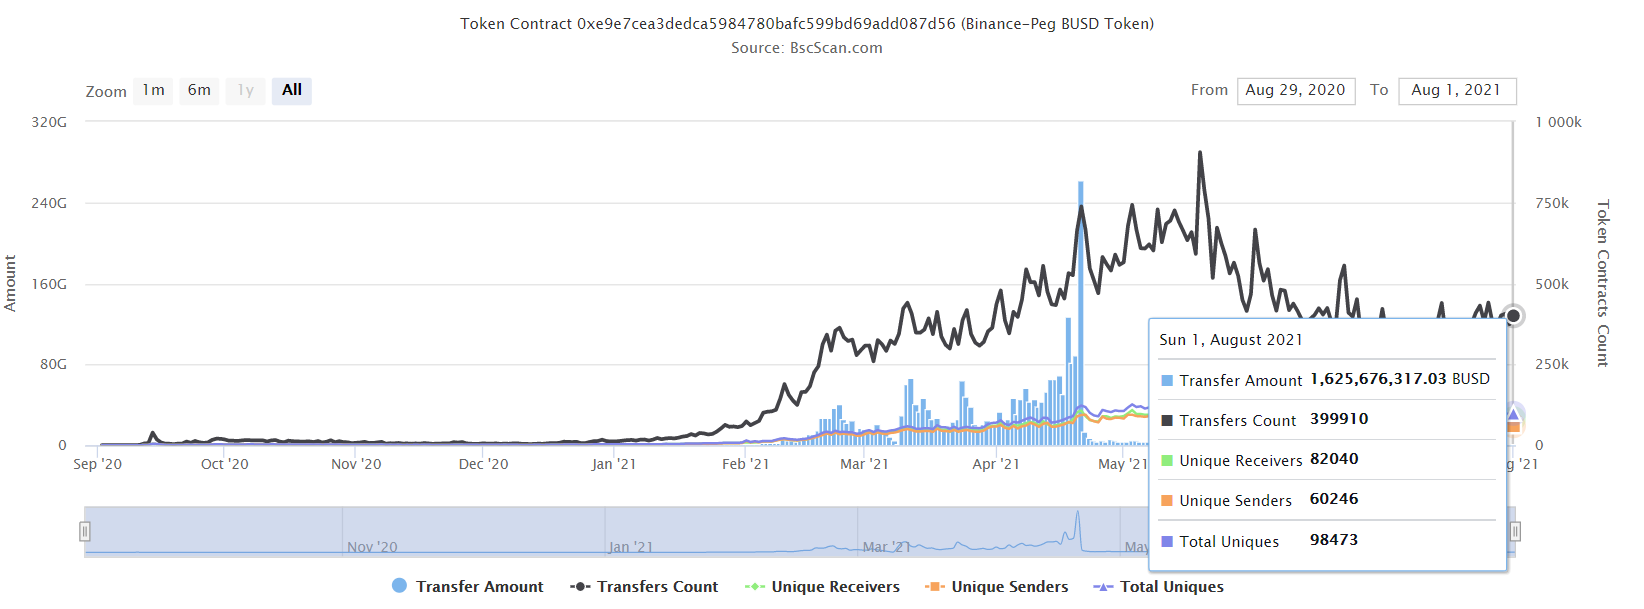
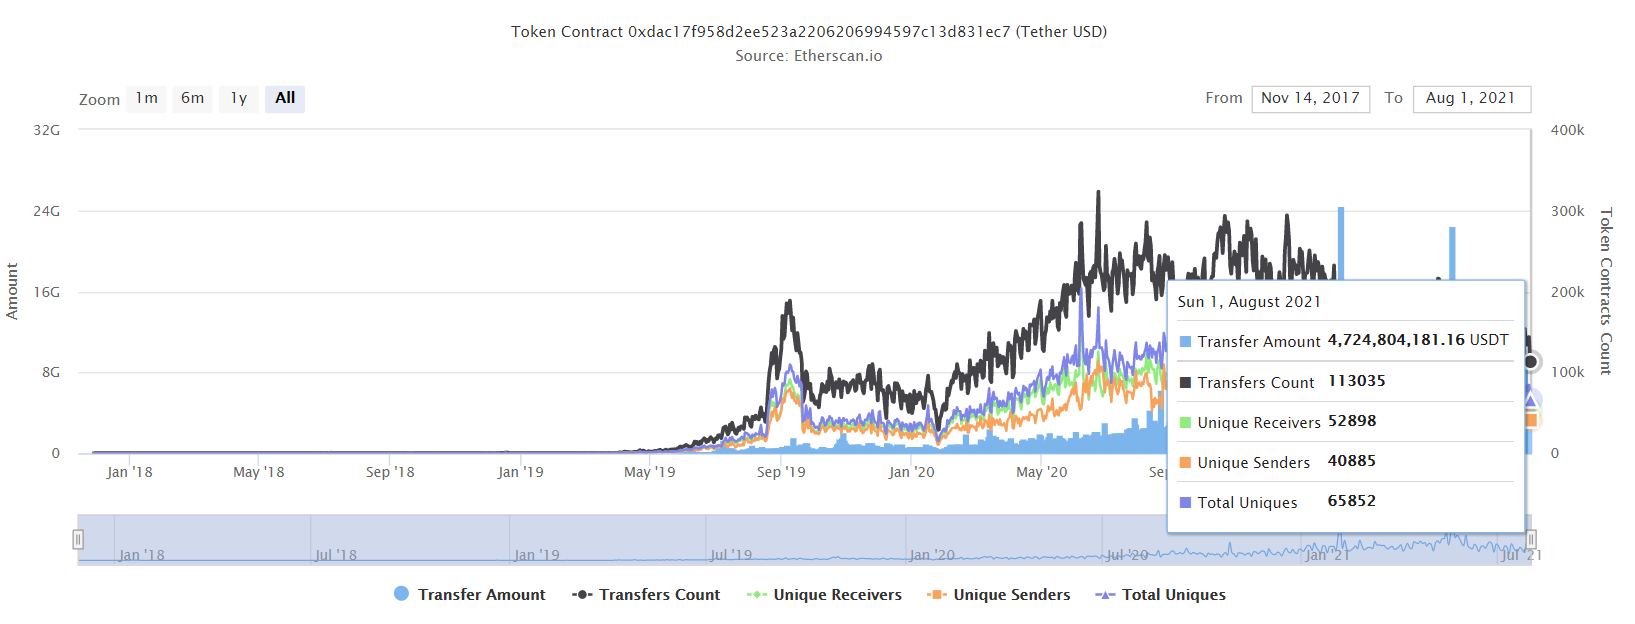
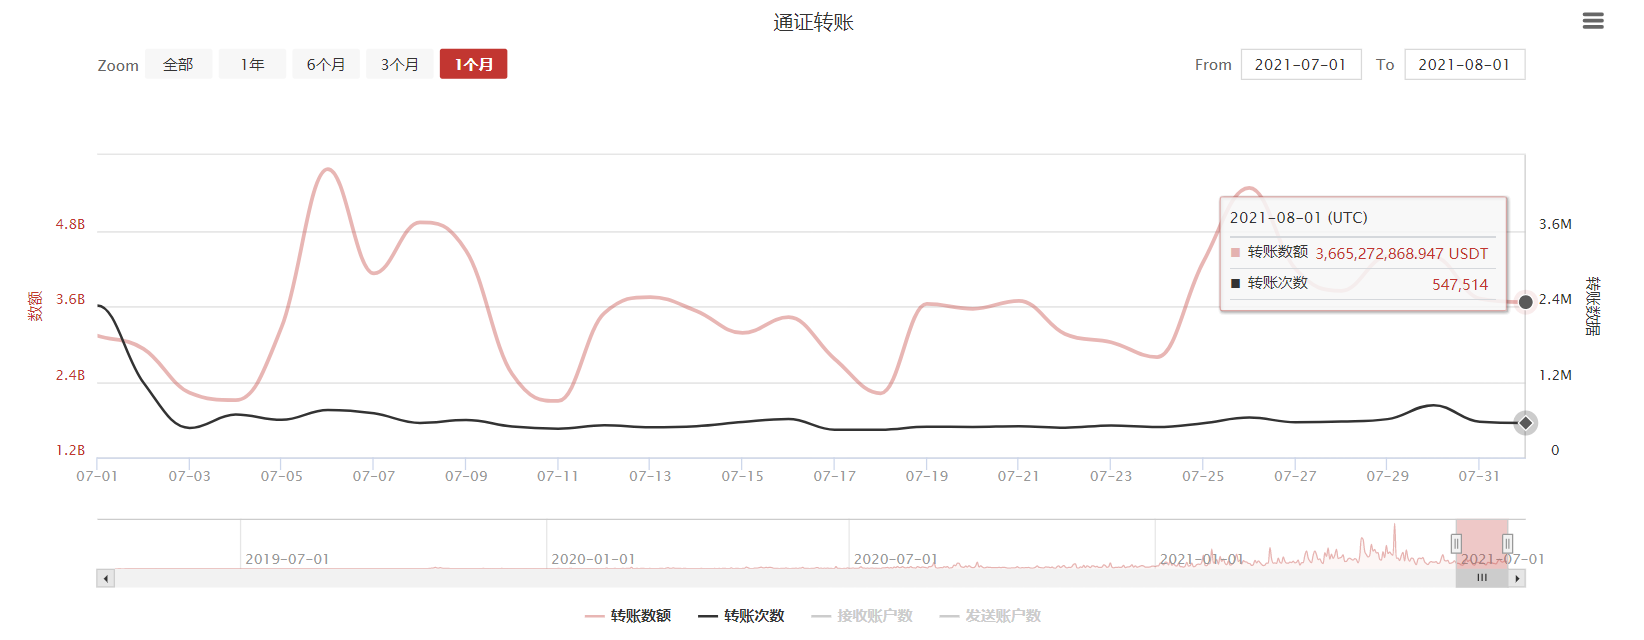
UST のデータは BSC 上の BUSD の送金件数にほぼ迫る良好なデータと言え、最近では BSC 上の BUSD の送金件数は 1 日あたり約 40 万件となっています。
画像の説明
データソース: https://bscscan.com/
画像の説明
データソース: https://etherscan.io/
画像の説明
データソース: https://tronscan.org/
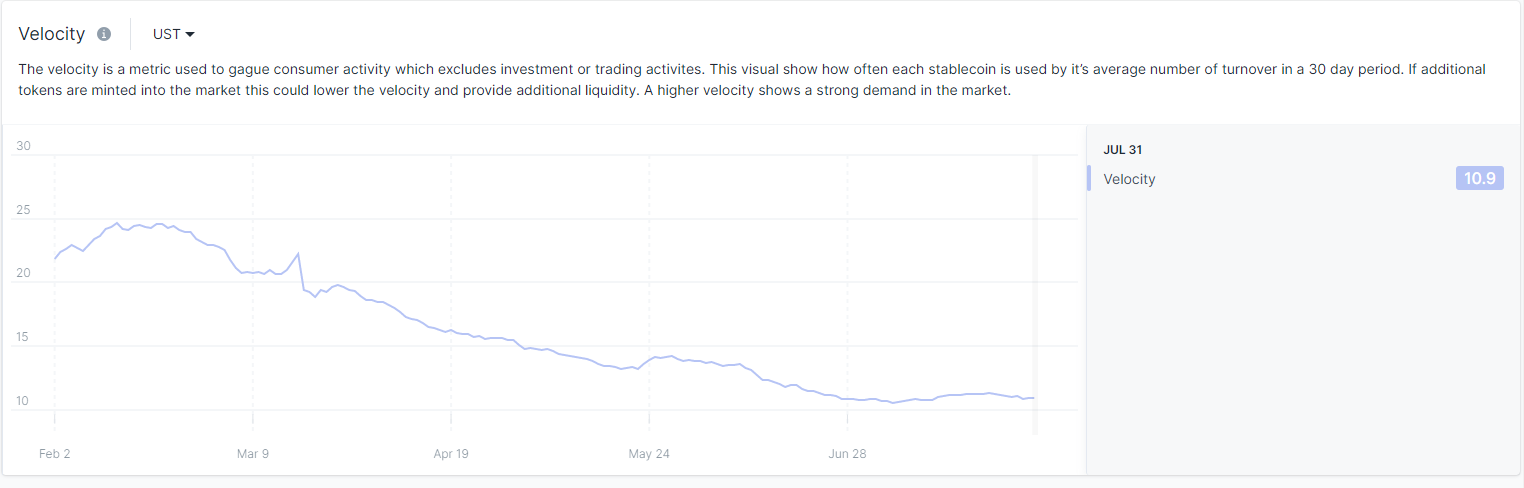
Velocityは、M2マネーストックのVelocityから派生したマクロデータであり、実体経済において各通貨単位が入れ替わる頻度を指します。具体的には、一定の単位時間内に投資以外の消費活動によってドルが切り替わる回数を指します。数値が大きいほど経済活動が活発であることを示します。
画像の説明
連邦準備制度が発表した M2 マネーストック データの速度、https://fred.stlouisfed.org/series/M2V
画像の説明
データソース: https://terra.flipsidecrypto.com/
画像の説明
要約する
データソース: https://terra.flipsidecrypto.com/
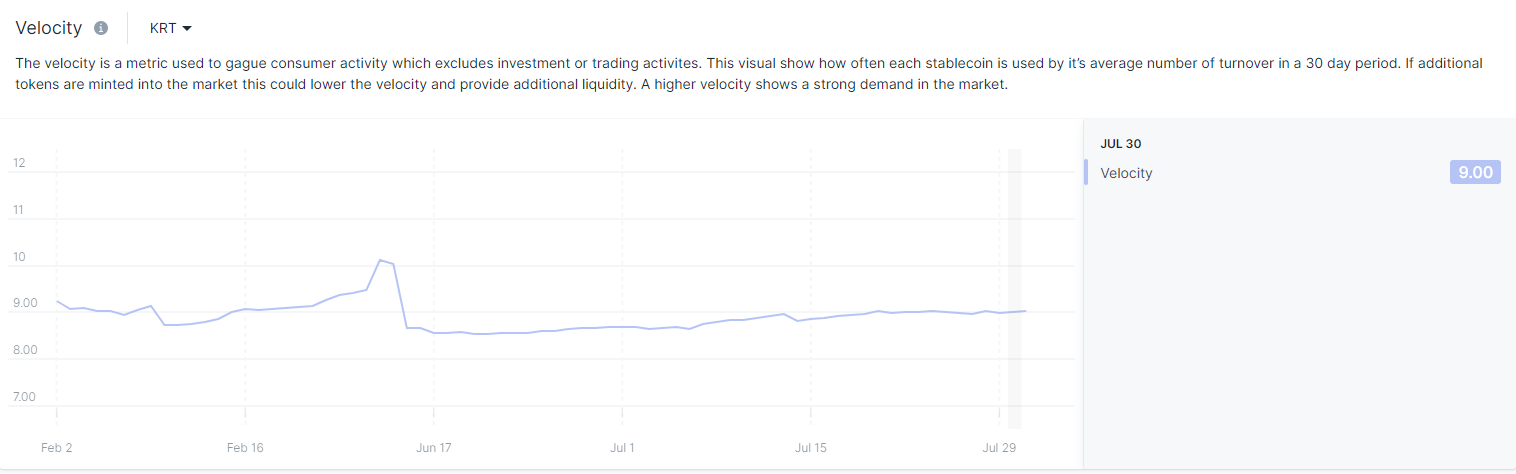
UST と KRT は現在、Terra プロトコルによって発行される上位 3 つのステーブルコインです。通貨フロー レートの変化と比較から、これら 2 種類のステーブルコインの適用シナリオには大きな違いがあることがわかります。
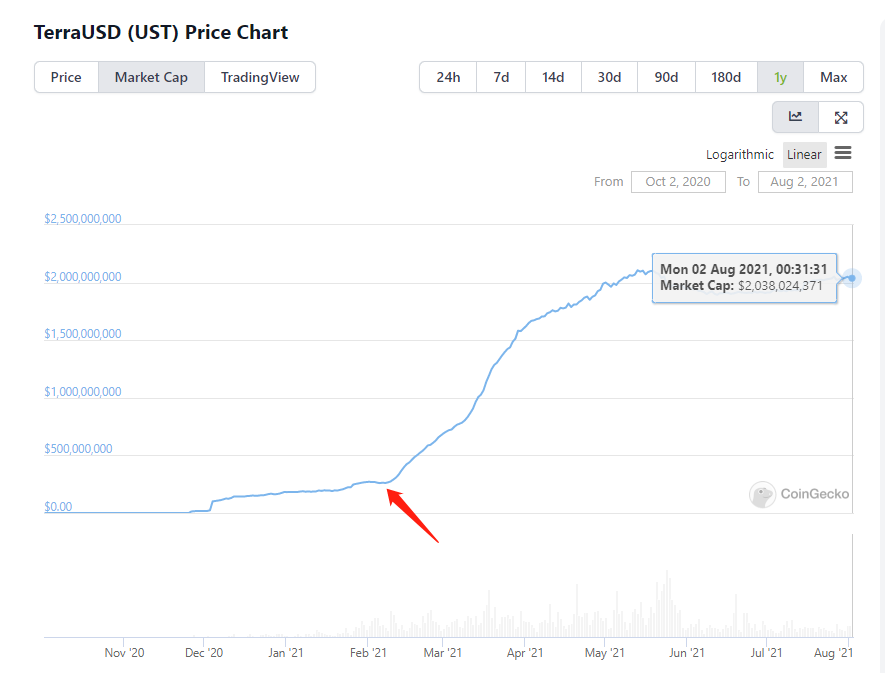
● UST安定通貨の主な応用シナリオはDeFiであり、具体的には主に取引と融資に使用されます。 2月の暗号化市場の急騰により、その通貨の流通量はピークに達した。その後、UST の鋳造量の急速な増加に伴い、通貨の流量は減少し始めました。 3 月のアンカー貯蓄協定の開始と相まって、多くの UST が貯蓄協定に加入し、貯蓄に使用される通貨の割合が増加し、通貨フローがさらに減少しました。
画像の説明
2021年2月下旬以降、USTコインの発行量が急増し、USTの通貨フローレートが低下しています データ出典:Coingecko
● KRT は韓国ウォンに連動する現地通貨ですが、現時点では DeFi でのシナリオがほとんどなく、例えば Terra エコシステムの Anchor と Mirror は KRT をサポートしていません。したがって、KRTの主な利用シナリオは、電子商取引やTerraのモバイル決済アプリケーションChaiを通じたオフライン消費など、暗号化サイクルの影響を受けないローカルライフ決済であり、これはKRWの通貨フローレートが依然として安定しているという事実に反映されています。比較的安定したレベル。
要約する
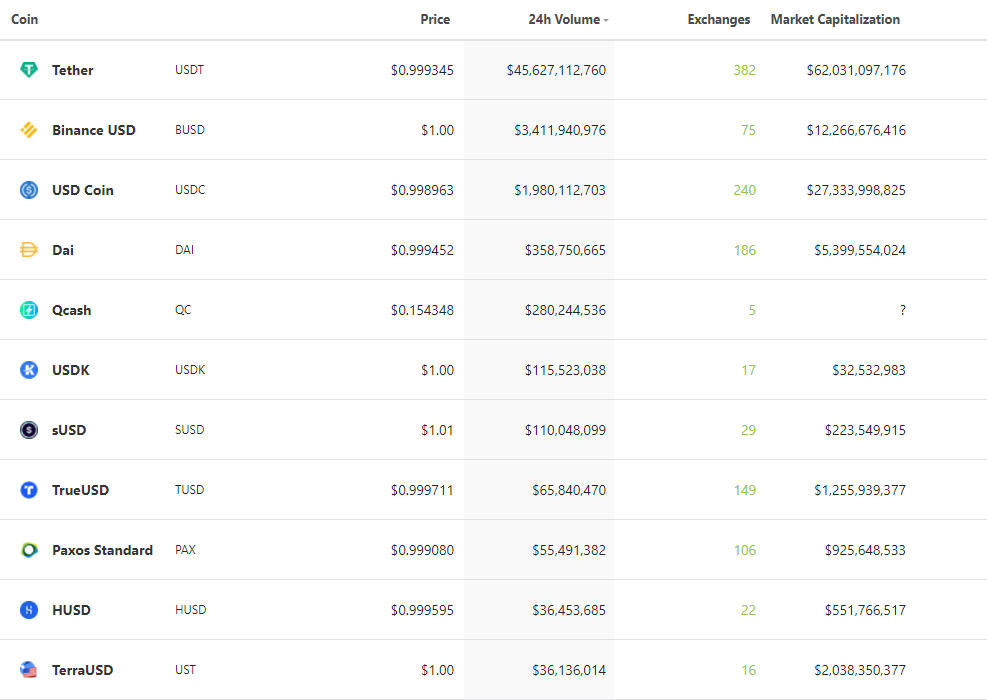
昨年、Terra のステーブルコインが正式にプロモーションされて以来、市場価値総額と流通総額の面でトップ 5 に突入し、送金活動の観点からは、UST の 1 日あたりの平均送金データも非常に高い水準にあります。しかし、トークンの取引量という点では、集中型のステーブルコインUSDT、USDC、BUSDであっても、分散型のステーブルコインDaiであっても、USTの間には依然として大きな差があります。
しかし、一般的に言って、比較的新しいステーブルコインプロトコルとして、Terra はわずか 3 年でこのような成果を達成することができ、これはすでに非常に驚くべきことです。 Terra のステーブルコインがこれほど短期間でコールド スタートを達成し、競争力の高いステーブルコインの最前列に食い込むことができる理由は、主に、UST のコールド スタートと急速な開発源に十分な需要を提供するエコロジー サポートによるものです。
次に、Terra のパブリック チェーン エコロジーの分析に焦点を当てます。
B.Terra のパブリック チェーン エコロジー
ビジネスデータ
Terra は POS コンセンサスメカニズムを採用しており、そのコアは Tendermint コンセンサスによってサポートされており、平均 6 秒でブロックを生成します。コアトークン Luna は、最もアクティブなブロック生成ノードとして上位 130 の検証ノードを保証します。
Tendermint と POS の間のコンセンサスが採用されたからこそ、その後の Terra ステーブルコイン製品は COMOS や他の POS エコシステムにより容易に参入し、その製品の普及範囲が拡大します。
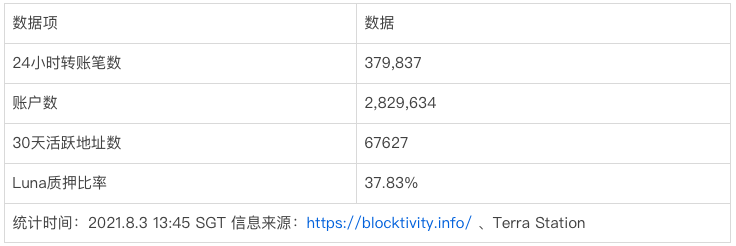
公開情報によると、Terra ネットワークの主なデータは次のとおりです。
生態戦略
パブリック チェーン エコロジーの構築に関して、Terra はほとんどのパブリック チェーンとはまったく異なる競争戦略を採用しました。
違いA: パブリックチェーンの内部エンジンが異なります
イーサリアム、BSC、ソロナのいずれであっても、その位置付けはオープンで分散型のプラットフォームであり、ステーブルコインプロトコルは重要ではありますが、パブリックチェーンエコロジー、さらにはDeFiエコロジーの一部にすぎません。これにより、イーサリアムのようなパブリック チェーン エコロジーのアプリケーション開発がオープンでランダムであり、自由に探索できることが決定され、その種類には DeFi に加えて、ゲーム、ソーシャル ネットワーキング、DAO、プライバシー ソリューションなどが含まれます。それは完全に自由市場の下でのゲームの結果です。
Terra はパブリック チェーン エコロジーとして定義される前に、まず安定通貨プロトコルであり、そのパブリック チェーン エコロジーの適用には、Terra の安定通貨の使用需要を改善し、その使用を拡大するという非常に明確な共通の使命があると言えます。これにより、Terra が可能な限り世界中で広く採用されるようになります。
従来のパブリックチェーンの競争が開発者+ユーザーの両面市場に焦点を当てているのに対し、Terraの競争戦略は安定した通貨の拡大に焦点を当てており、Terraが幅広いユーザー層に採用されると、通貨の自然なネットワーク効果により、巨大な安定した通貨ネットワークは、通貨プロトコルを超えたパブリック チェーン エコロジーを推進することができます。
DeFiはステーブルコインの需要を急速に高める最良のタイプの製品であるため、Terraの初期のアプリケーションエコロジーが「オールDeFi」という特別な外観を示したのは、まさにこの競争戦略を大前提としているからです。
違いB: ターゲットユーザーの違い
ほとんどのパブリック チェーンのターゲット ユーザーは、暗号化された世界のネイティブまたは暗号化された資産の投資家であり、これらのユーザーは冒険心があり、分散化の理想を提唱しています (ただし、この精神的な特質はユーザー グループの拡大とともに徐々に薄れています)。も高いですが、その数は小さくなります(急速に増加していますが)。
一方、Terraは、暗号化された世界の外のユーザーグループを拡大することに重点を置いており、暗号化された世界の外にある一般のユーザーをシステムに導入したり、ブロックチェーンサービスを人々の日常生活に埋め込んで、従来の金融に代わる別のサービスになることを望んでいます。ソリューションのセット。 Galaxy Digital の創設者である Mike Novogratz 氏は、2021 年 1 月のブルームバーグとのインタビューで次のように述べています。「Terra が行っていることは素晴らしいです。なぜなら、彼らは暗号化された世界のサンドボックスを打ち破る素晴らしい実験を行っているからです。」 Galaxy Digital や Coinbase などが、Terraform Labs への 2,500 万ドルの新たな資金調達ラウンドを主導しました。
a. 貯蓄および収入ベースのアプリケーション: ユーザーと資金を紹介します。
このようなアプリケーションの主な目的は、従来の金融の世界よりも高い貯蓄利回りを提供することで、金融ニーズのあるユーザーを暗号通貨エコシステムに引き付けることです。
画像の説明
主な理由は 2 つあります。
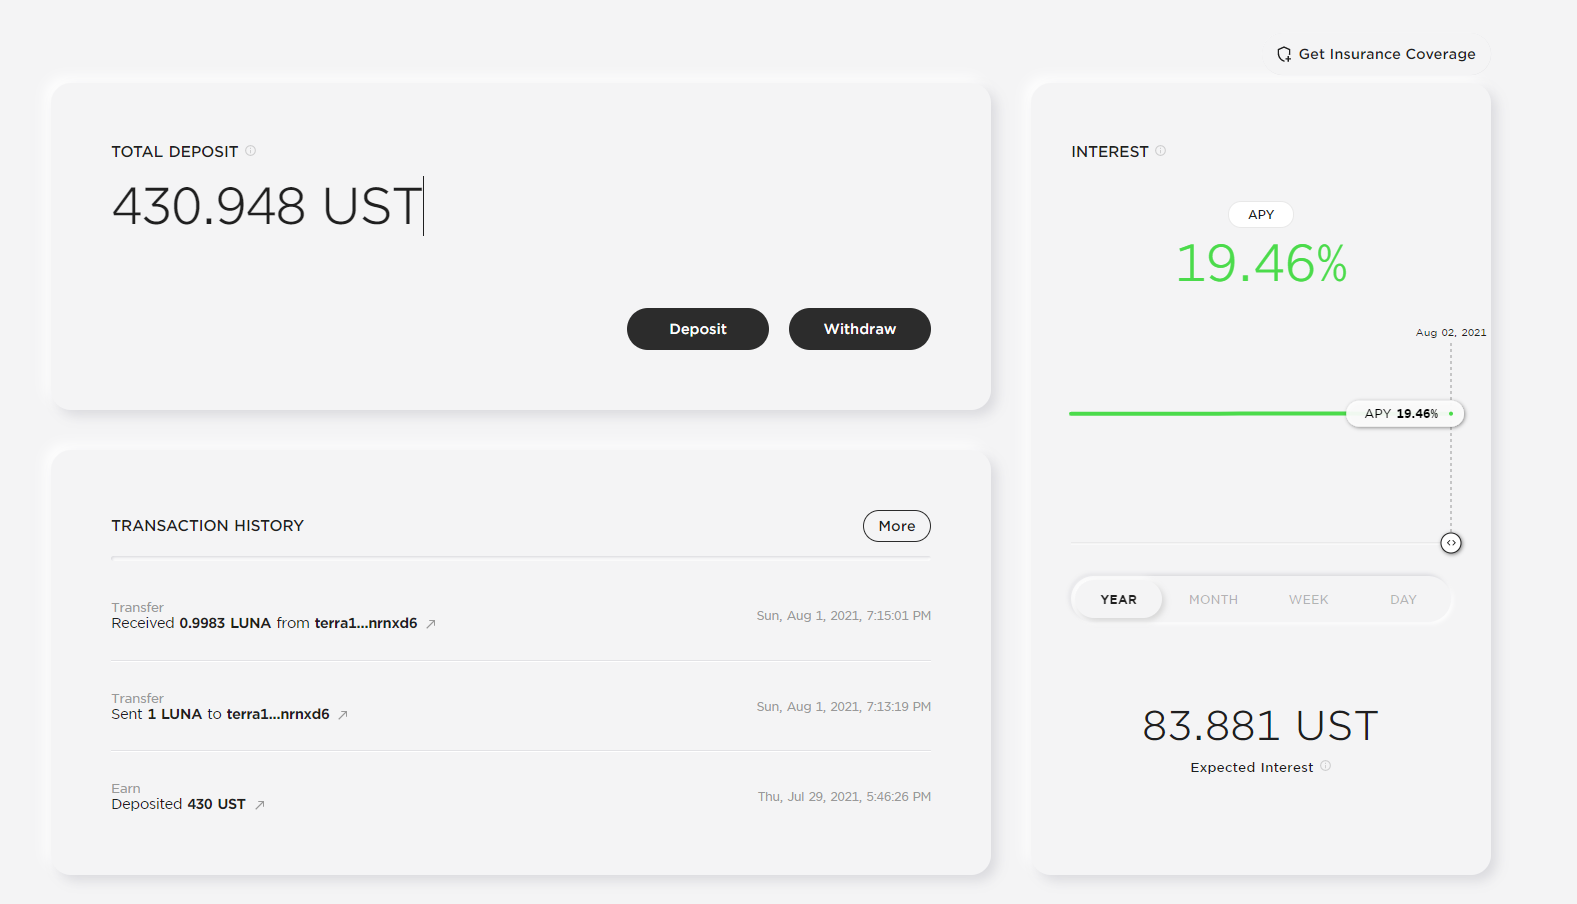
アンカー製品デポジット インターフェイス、https://app.anchorprotocol.com/earn
ユーザーを節約することに対するアンカーの収益率は比較的固定されており、その目標率はコミュニティ ガバナンスによって調整できます (現在 19.46%)。ほとんどのDeFi商品の変動預金金利と比較して、アンカーの固定金利は従来の金融利用者の財務管理習慣により一致しており、この高く安定した「財務管理商品」は、新規資金を呼び込むための粗雑かつ効果的な手段です。数年前、中国人のおばちゃんが年率10%のP2P財務管理に追われたときの熱狂をまだ覚えていますか?
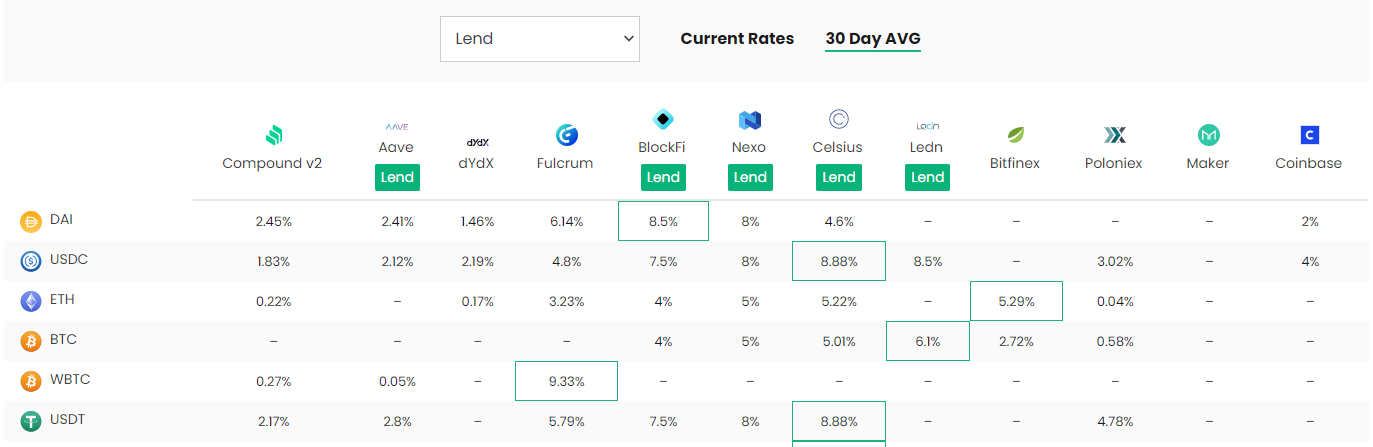
仮想通貨の強気市場では、さまざまなプロジェクトの評価バブルにより、プロジェクトトークンの価格も上昇し、投機や裁定取引の活発な需要と相まって、ステーブルコインの借入需要が大幅に増加し、あらゆる種類のトークンの需要が増加しています。長期的に持続可能な鉱山収入の割合を 2 桁、さらには 3 桁に保ちます。しかし、暗号通貨市場が弱気市場に入ると、報酬付きトークンの価値は下落し、投資や裁定取引の需要は縮小し、当然のことながら貯蓄収入は急激に減少します。
画像の説明
主要プラットフォームでの 30 日間の平均貯蓄率は 1 桁に戻りました、データソース: https://defirate.com/
では、アンカーはどのようにして長期にわたり預金金利を20%程度に維持しているのでしょうか?
主な理由は 2 つあります。
1. TerraのコアトークンLunaや、最近サポートされたstETH(ステーキングサービスプロバイダーLidoとの協力による)など、ローン担保としてネイティブステーキング収入を持つ資産のみを受け入れるため、アンカーはモーゲージトークンの追加ステーキングを取得できます。 収入は、預金者を補助するために使用されます。
2. アンカーの開始後、4 年間のローンマイニングメカニズムが開始され、システムの実際の収益率 (借入金利 + モーゲージトークンのステーキング収入) が目標貯蓄率よりも低い場合、システムは貯蓄率を引き上げます。借入行動を刺激し(基本的にトークン補助金を通じて借入金利を下げる)、次に預金資金の利用率を高め、最終的には貸出金利を目標貯蓄範囲(現在の19.46%など)まで引き上げます。預金者の収入ニーズに応えます。
これを見ると、次のような疑問が生じるはずです。貯蓄資金の規模が拡大し、住宅ローン資産のステーキング収入が徐々に減少し(POS ネットワークのインフレ率が低下)、ANC トークンの報酬が枯渇する中、アンカーはどのようにしてできるのでしょうか。現在の 20% の貯蓄収益率を維持しますか?
筆者は、20%では長期的に維持できる収益率ではなく、テラエコロジーの「早期補助率」であると考えており、その目的は従来の世界からのユーザーを早期に市場に参入させることである。初期のP2P商品のような高収益 顧客を獲得するためには、さまざまな金利クーポンを通じて財務管理の収益率を高めることも同様で、アンカーの「金利クーポン」はそのトークンANCです。
最終的には、アンカーの預金収益率も業界のベンチマークラインにまで下がり、おそらくその頃にはコールドスタート段階で顧客を獲得するという使命を完了しているだろう。
Terra は、Anchor に加えて、さまざまな国向けに Anchor のような製品も準備しています。その中には、同じく 20% の貯蓄金利を対象とする貯蓄アプリケーションである Tiiik (最初はオーストラリアのユーザーに公開) や、固定金利を対象とする固定金利商品の Saturn などがあります。 Money (GBP および EUR の入金をサポート) これは、より多くの地域ユーザーを拡大したいという Terra の野心を明らかにしています。
B. プラットフォームと決済ツールへの投資: ユーザーと資金の維持
Terra Ecology は、高利回りの貯蓄商品を通じてユーザーと資金を市場に参入させた後、ユーザーの資金を最大限に保持するために、消費者支払いと投資という 2 種類のアプリケーションの構築にも取り組んでいます。
これらは、従来の世界で資金が最も頻繁に使用される 2 つのシナリオでもあります。ユーザーがTerraの貯蓄プラットフォームに資金を移した後、基本的な財務管理だけでなく、投資や日常の消費ニーズのほとんども満たせることが判明すれば、離脱の可能性は大幅に減り、Terraは完成します。従来のユーザーが Terra 暗号化エコロジーを導入することの最終目標。
消費者向け決済アプリケーション
毎日の支払いが最も頻繁に行われる通貨シナリオであり、Terra の最も初期のアプリケーションはチャイによる支払いです。
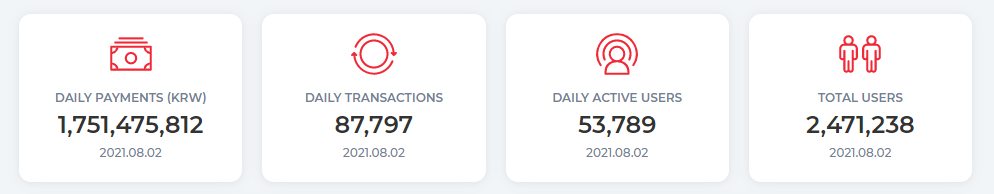
Chaiは2019年6月にサービスを開始し、同年10月には50万人が登録し、現在公式に公開されているアカウント数は247万人となっている。
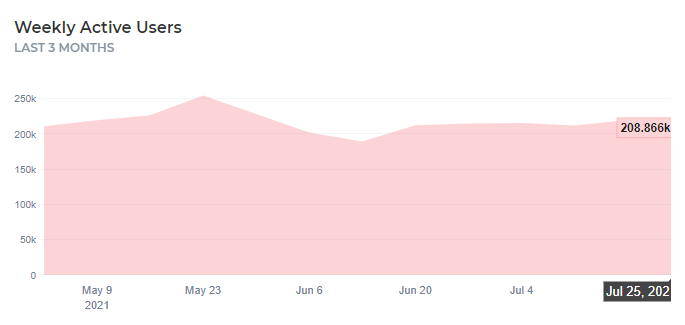
Chaiscanのデータによると、最近のChaiのデイリーアクティブユーザー数は約8万5千~9万人、週間アクティブユーザー数は約21万人、1日の消費額は17億5千万ウォン(152万米ドル)となっている。コンプライアンスの観点から、Chai は韓国政府によって規制されている法定通貨決済ゲートウェイを備えており、約 15 の大手銀行に接続できます。
ユーザーの場合、消費者はChaiアプリやChaiデビットカードを通じて提携加盟店で買い物をすると、割引やポイントのキャッシュバックを受けることができる。
Terraの創設者2名はインターネットビジネス分野の出身であるため、優れた経営資源を蓄積しており、彼らが結成した決済アライアンスであるTerra Allianceには、韓国およびアジアの大手電子商取引企業が多数含まれています。韓国のチケット販売サイト、Ticket、Bugs(韓国の上場音楽メディア会社)、Ground X(韓国のソーシャル大手Kakao所有のブロックチェーン会社)、Sinsang Market(韓国の主流B2Bファッション卸売プラットフォーム)、No.1のホテル予約アプリケーションYanolja(ヤノルジャ)韓国の電子商取引プラットフォームである韓国第2位のTMON、JD.com主導のタイの電子商取引プラットフォームPomelo、シンガポール最大の電子商取引プラットフォームの1つであるCarousellなど。
https://terra.mirror.finance/trade
Chai に加えて、Terra エコシステムの他の支払いアプリケーションには、Kash、MemePay、PayWithTerra、BuzLink などが含まれます。
金融投資アプリケーション
投資プラットフォームは、ユーザーの資金にとってもう 1 つの重要なシナリオであり、特に富裕層ユーザーの資金を保持するために重要です。ユーザーの必要なニーズを満たすためのより「防御的な」構成である決済アプリケーションと比較して、Terra が提供する分散型投資プラットフォームはより魅力的なキラー機能であり、その利点は DeFi の自由さと構成可能性に由来します。そこから派生したもの。
これらの最も代表的なものは、Terra 上の分散型取引プラットフォームである Mirror です。
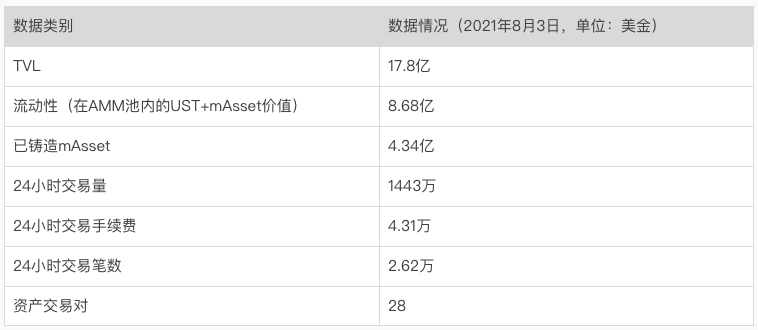
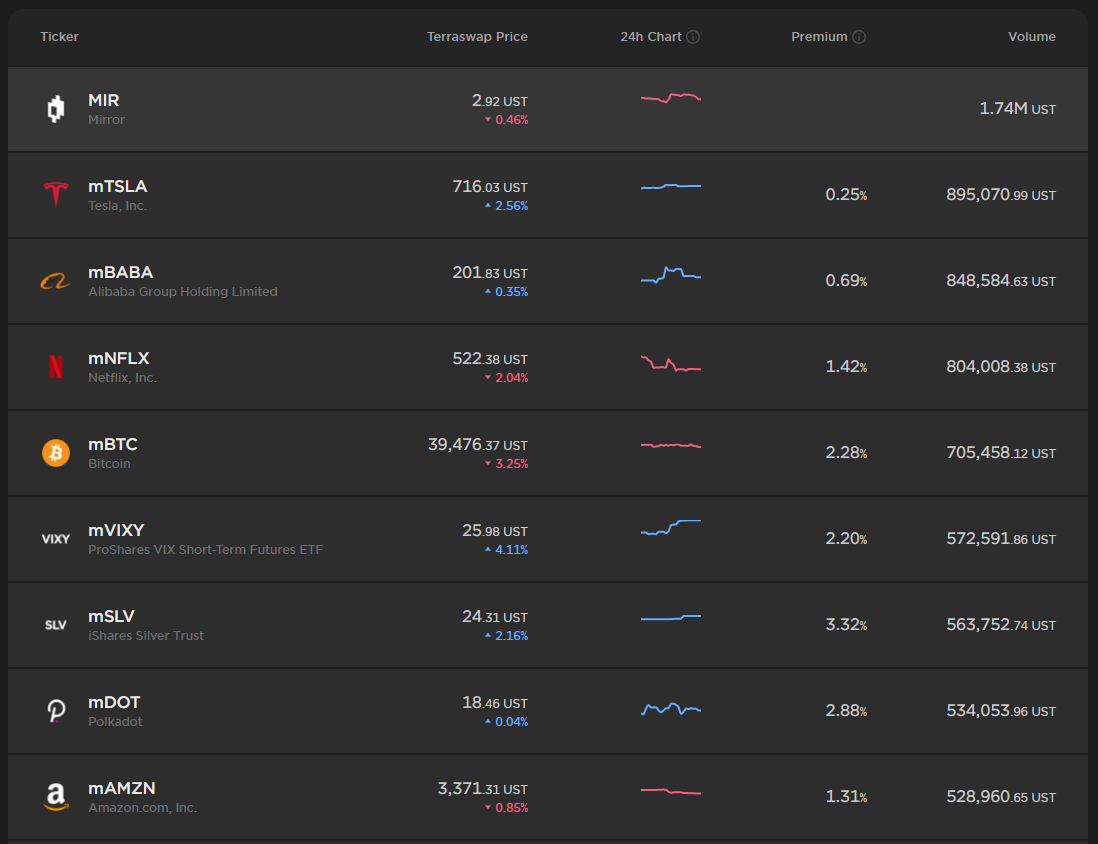
Mirror Protocol は分散型合成資産プロトコルです。Terra によってインキュベートされ、Terra の安定コインを主な担保として使用して、住宅ローン金利 150% でさまざまな合成資産を自由に鋳造して取引します。合成資産は、Mirror プラットフォームでも呼ばれます。イメージ アセット (mAssets)。 mAssets の目標は、株式から仮想通貨まであらゆる資産の価格をシミュレーションおよび追跡することで、投資家に豊富な資産クラスから選択できるようにします。
画像の説明
理論的に言えば、合成資産の価格は、基礎となるオブジェクトのパラメーターの変化に基づく「数学関数」です。テスラ株)、ブロックチェーン上で直接合成されます。
これにより、ミラーは理論上、Terra エコシステムへの投資家のあらゆる投資ニーズに応えることができます。
また、現在、Mirror は流動性マイニングを可能にしており、この仕組みにより、本来ゼロサムゲームであった市場に追加収益がもたらされていますが、モデルの持続可能性にはまだ注意が必要です。
要約する
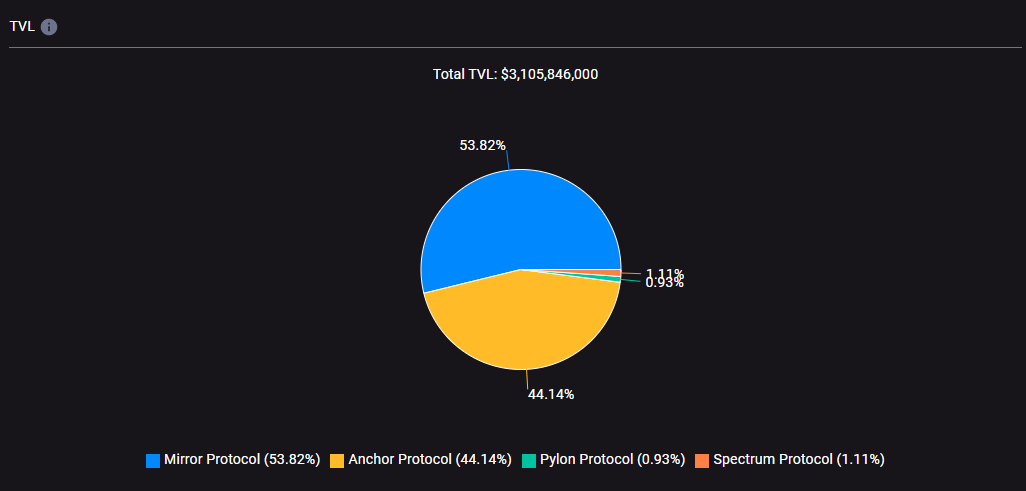
現在、Terra の上位 5 アプリケーションのうち、Mirror と Anchor の TVL が比率のほぼ 98% を占めており、Anchor が高利債券を通じて Terra のステーブルコインを需要しているのとは異なり、Mirror は mAsset 資産の流動性マイニングを通じて Terra を提供している. ステーブルコインに対する巨大な需要を生み出しました。
画像の説明
Terraは、Mirrorに加えて、ユーザーにより豊富な投資オプションを提供するために他の投資商品も開発中である。たとえば、今年3月末、Terraform Labsの共同創設者であるDo Kwon氏は、アルゴリズムETF商品を開発していると述べた。 Terra エコロジー、Nebulas に基づくものに加え、デリバティブ取引プラットフォーム Vega など。
4. チーム状況
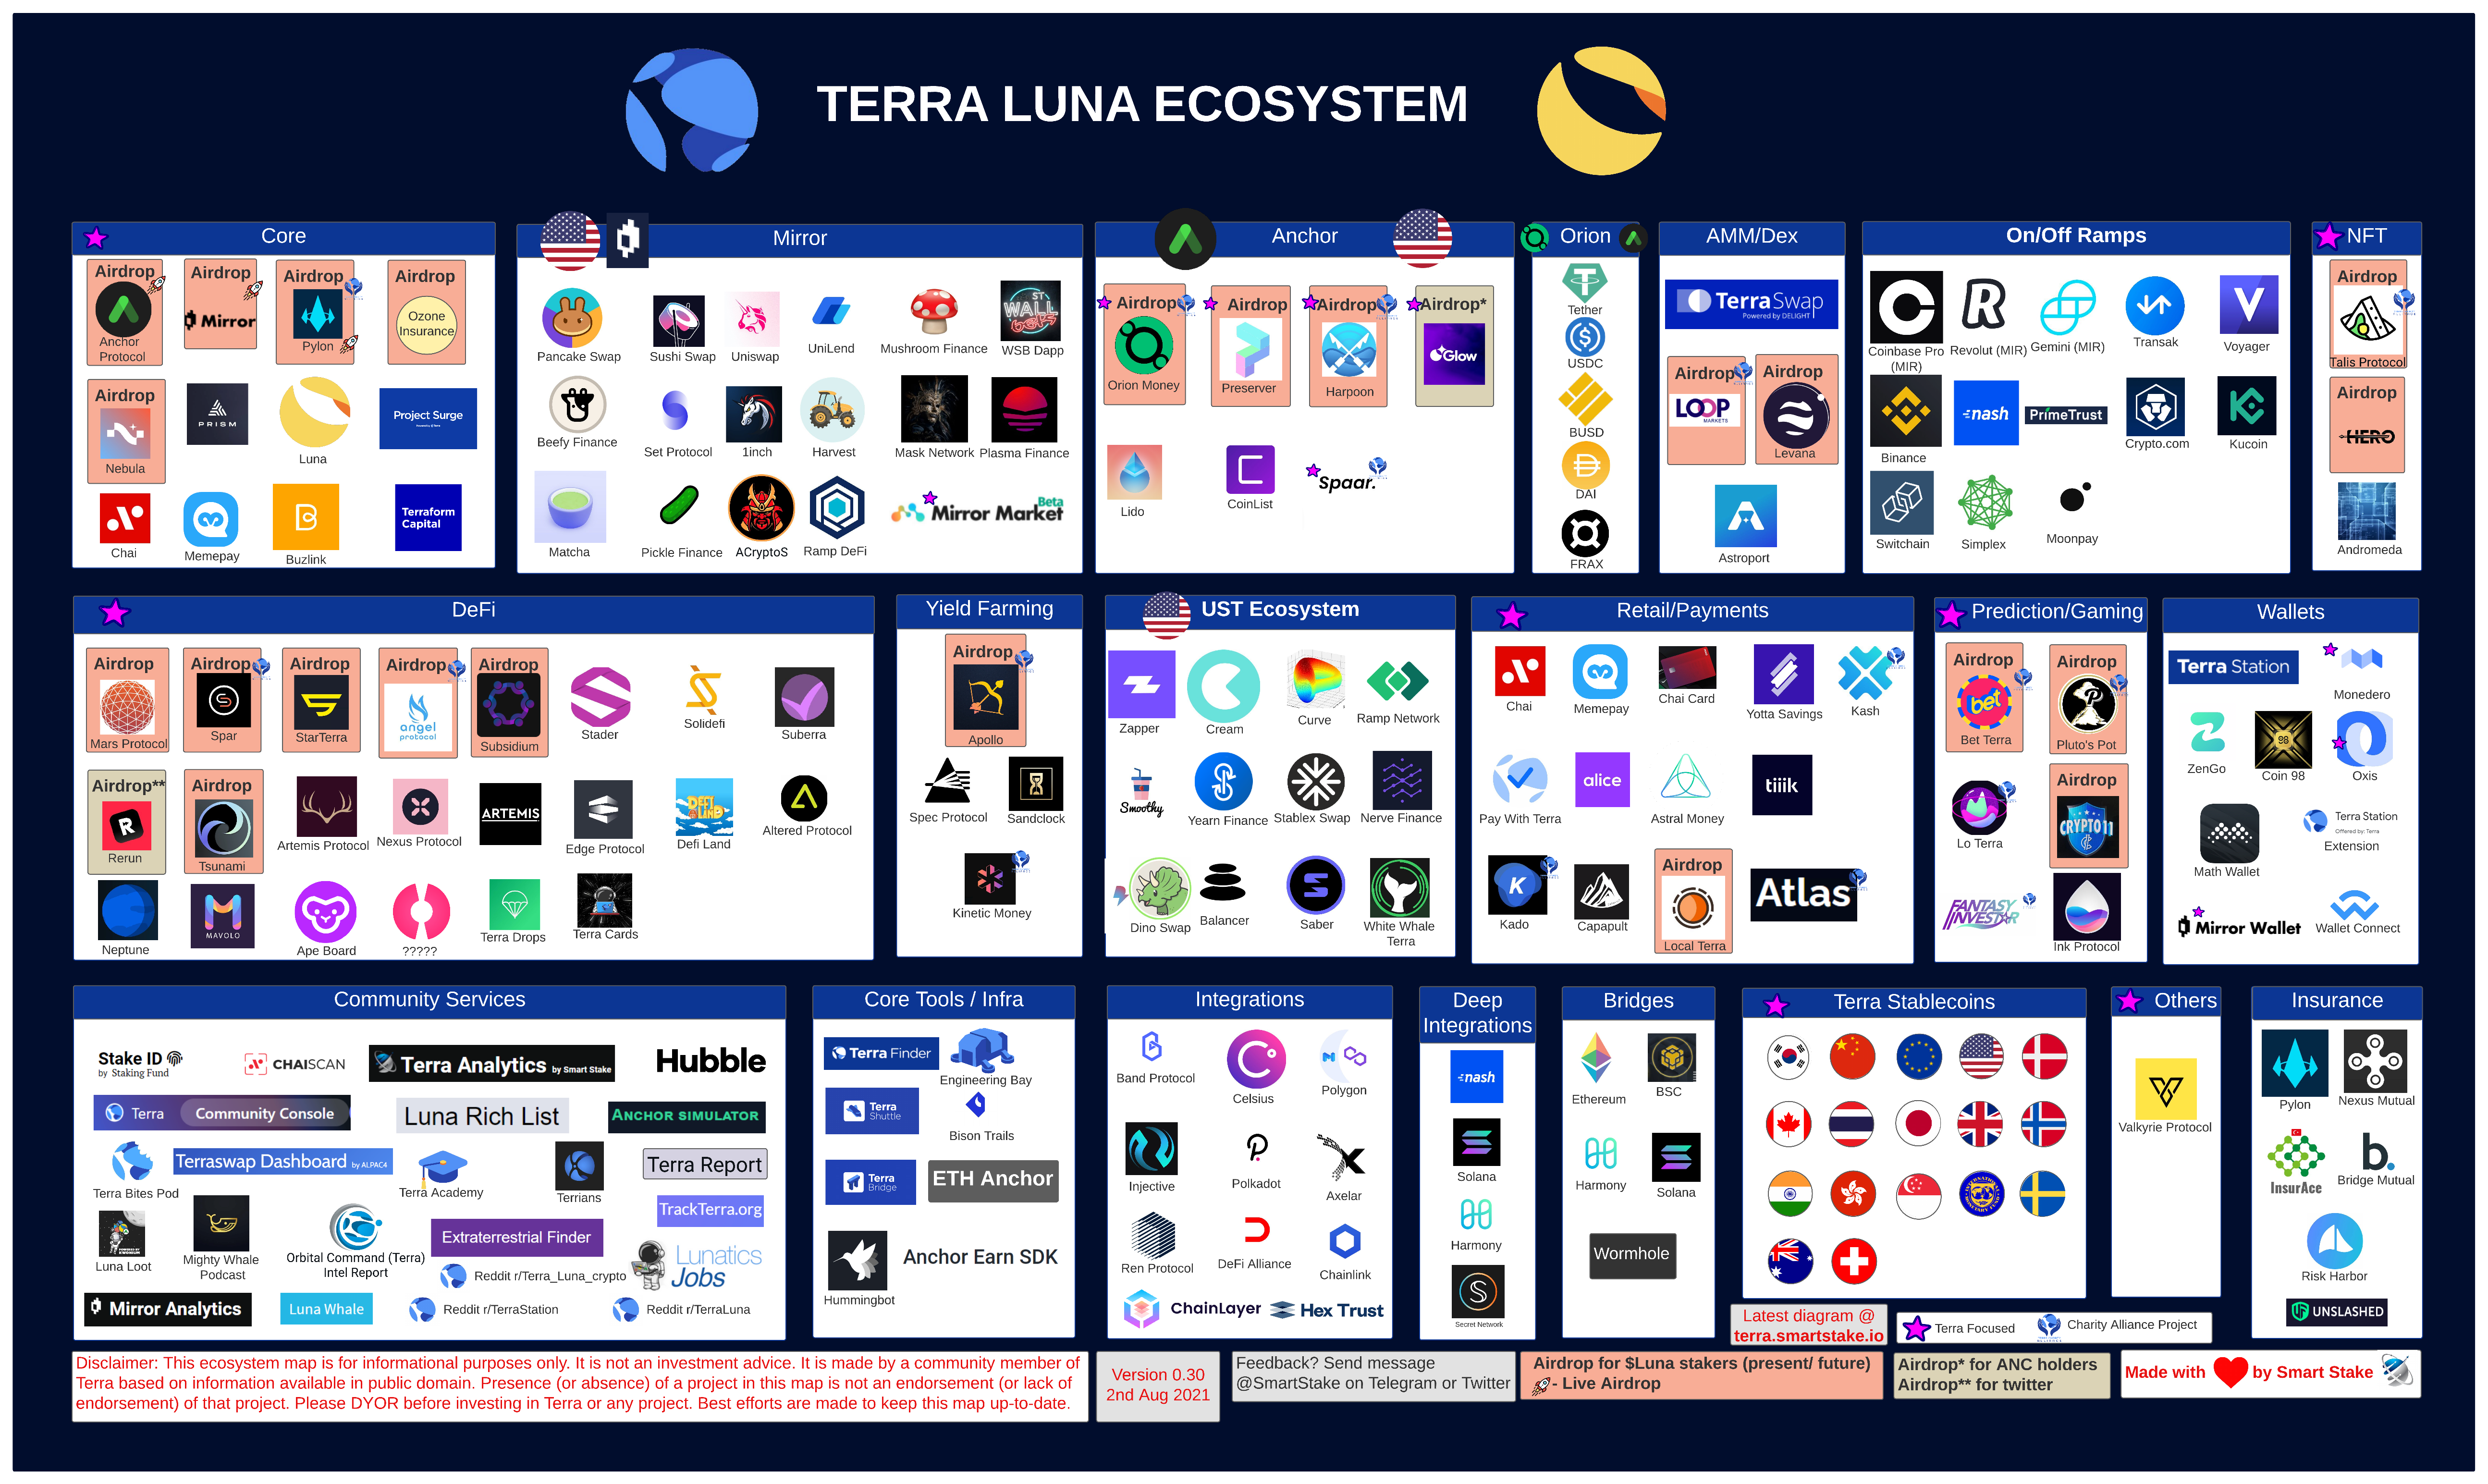
コミュニティ ユーザーによって分類された Terra の生態学的景観
創設者
要約する
Daniel Hyunsung Shin
ほとんどのパブリック チェーン エコロジーの自由な成長とは異なり、Terra エコロジーでのアプリケーションのサポートには明確な目的があります。つまり、第一の目標として Terra ステーブルコインの使用シナリオを改善し、次の機能を構築することです。 1. ユーザーを引き付ける2. ユーザーの資金を保管する金融サービス アプリ。
ステーブルコインのオンラインおよびオフラインのネットワーク効果が形成された後は、ステーブルコイン プロトコル自体の生態学的発展を逆に推進し、自己強化的なフライホイールを形成する可能性もあります。
もちろん、上記の計画には明確な時間枠があり、いくつかのコアアプリケーションに対する補助金が終了する前に、Terra のステーブルコインが予定どおりに大規模なユースケースを形成できない場合、このモデルが成功するかどうかはまだ不確実です。
Terra のコアチームメンバーが所属する企業の本体は Terraform Labs であり、EOS に対する Block.one の存在として理解でき、このチームが Terra プロジェクトの生みの親であり、中心的な原動力となっています。
創設者
Do Kwon
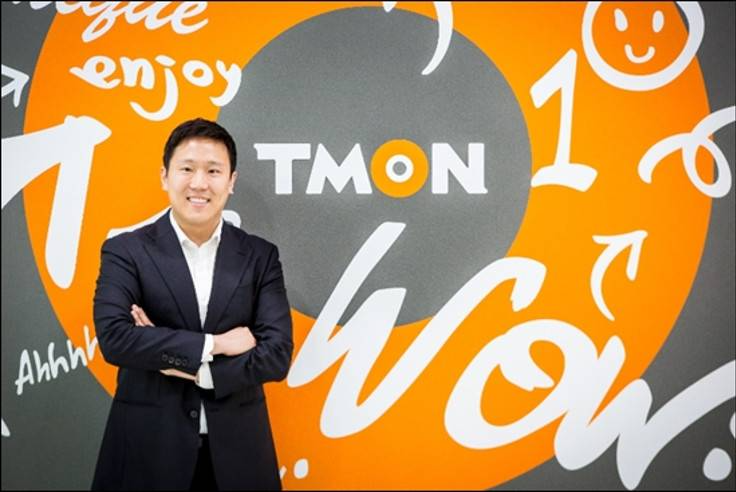
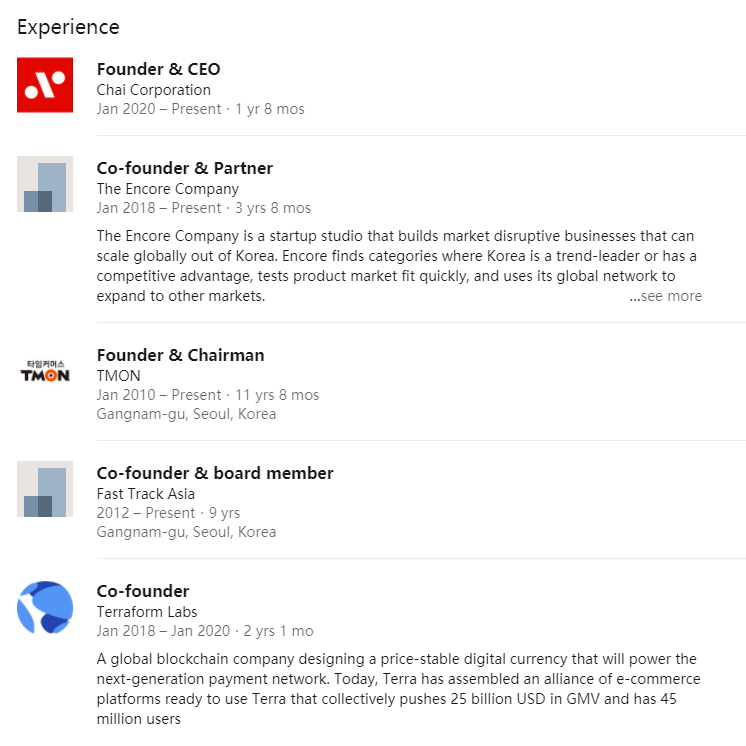
ダニエル・シンは Terra の共同創設者であり、Terra の初期の報道では、彼は会社の創設者としてニュース レポートに頻繁に登場していました。ダニエル自身は、韓国の電子商取引分野で著名な起業家であり、米国のウォートン ビジネス スクールを卒業し、韓国の電子商取引プラットフォーム TMON の創設者兼会長でもあります。 2010 年に設立され、共同購入に重点を置いており、ニュース報道によるとユーザー数 100 万人は、韓国で 2 番目に大きな電子商取引プラットフォームです。
チーム
しかし、2020年からダニエル・シンはテラの社外広報から徐々に姿を消し、チームの社外広報担当者は別の共同創設者ド・クォン氏となった。
ダニエル・シン氏は同社での役職はもうありませんが、実際にはテラの経営陣から撤退して関連リソースを撤退すべきではありませんが、複数の役割を兼任しているため、これに完全に集中できない可能性があるため、その役割を引き継ぎました。チームリーダーから若手の共同創設者ド・クォン氏がその役割を担うように任命された。
画像の説明
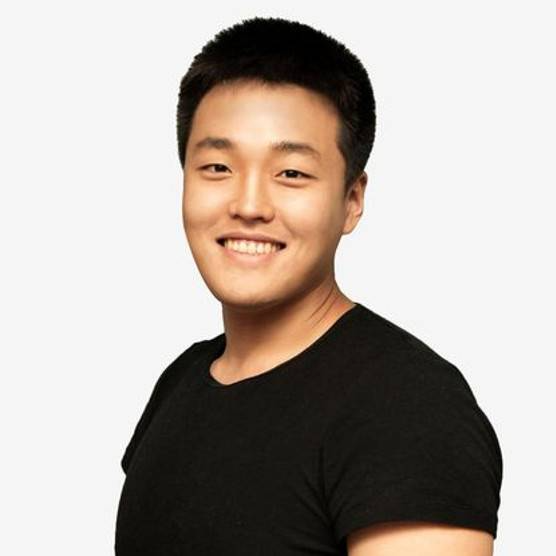
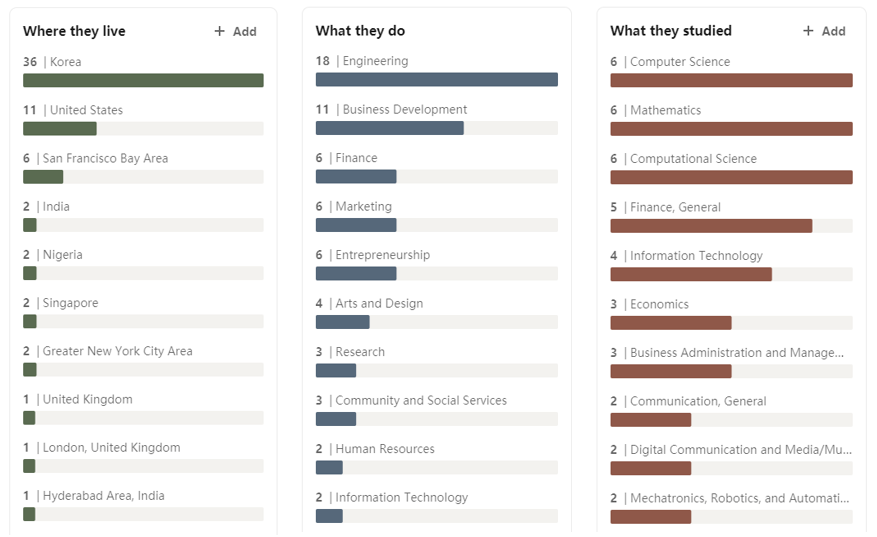
Terra の CEO 兼共同創設者である Do Kwon 氏は、スタンフォード大学でコンピューター サイエンスを専攻し卒業し、2019 年に「Forbes 30 Under 30」に選ばれました。彼は以前、2016年1月にメッセージングアプリAnyfiを設立したが、2017年10月に辞めた。 2020年以来、ド・グォンは表舞台に登場し、会社の主な広報担当者となり、メディアやコミュニティAMAに頻繁に登場して皆とコミュニケーションを図っています。
要約する
チーム
2020年5月のオンラインインタビューで、TerraのCEOであるDo Kwon氏はステーブルコインに関する自身の見解を次のように述べた:「ステーブルコインは仮想通貨の非常に垂直的な部門であり、異なるステーブルコインは異なる問題を解決します。そして、アプリケーションシナリオ。Terraの場合、焦点はビジネスシナリオの応用 Terraの安定通貨はチェーン上で交換可能 Terraの安定通貨の出発点は依然として決済や財務管理などのユーザーの使用に基づいている Libraと比較してみると、LibraのビジョンとTerra 「リブラの世界的な国境を越えた決済は、フェイスブックの巨大なユーザー生態学に基づいている。テラのユーザーの利点はマーチャントのバックグラウンドであり、チームのバックグラウンドはソーシャルアプリケーションからではなく、この市場をよく知っている小売業者からのものである。」 」
第3四半期
ビジネス分析
——
1. 業界のスペースと可能性
Terra のチームは、他の DeFi チームやパブリック チェーン チームのように全員が暗号化分野の出身ではなく、ほとんどがインターネット ビジネスのバックグラウンドを持っています。現在、チームはこの利点を最大限に活用し、独自の産業リソースを使用して、決済アプリケーションを通じて大規模なインターネット製品に Terra エコロジーを継続的に組み込んでいます。
最初のレベルのタイトル
最初のレベルのタイトル
ビジネス分析
最初のレベルのタイトル
1. 業界のスペースと可能性
BTC や ETH などのネイティブ暗号資産と比較すると、ステーブルコインの歴史は長くありませんが、約 7 年間存在しています。ステーブルコインは通常、その価値が政府発行通貨、貴金属、購買力などの別の資産に固定されている暗号通貨です(たとえば、Ampl の目標は 2019 年に 1 ドルの購買力を固定することです)。
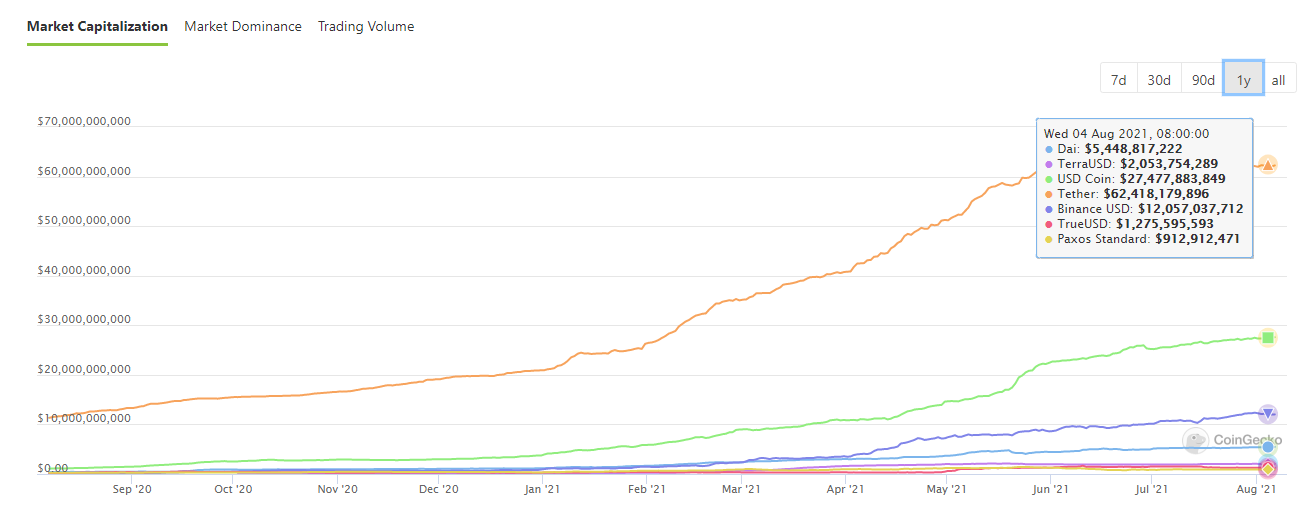
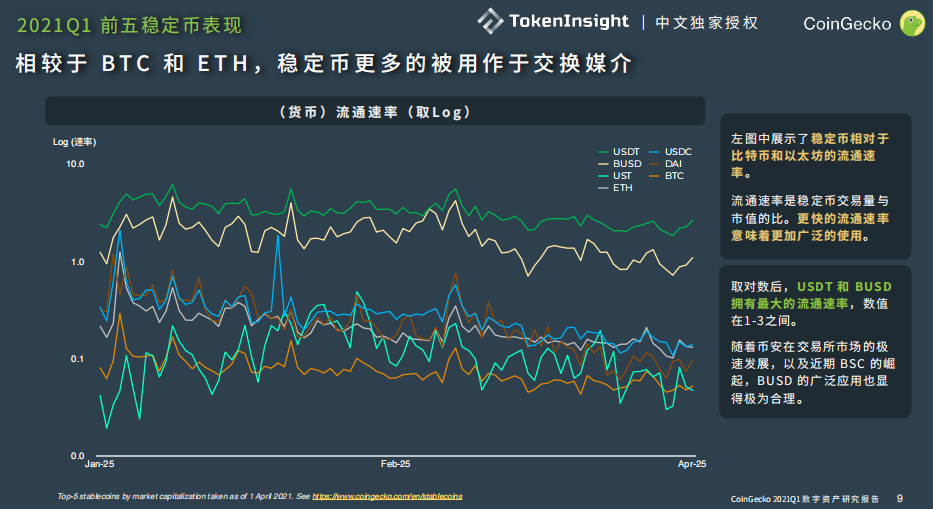
現在、ステーブルコインの主な利用シーンは、仮想通貨取引、融資、外国為替です。 CoinGeckoが発表した2021年第1四半期レポートでは、ステーブルコインは価値の保存というよりも交換媒体として利用されていると指摘しており、これは特にその流通速度がBTCの数倍、さらには数十倍であるという事実に反映されている。そしてETH。
画像の説明
情報源: CoinGecko-2021-Q1-レポート
さらに、規制上の理由により、多くの国は法定通貨と暗号通貨間の直接取引をサポートしていません。ステーブルコインは従来の世界と暗号化された世界の間の中継点となっています。市場の変動を避けたいユーザーにとって、ステーブルコインは交換所でもあります。 . 第一選択。
ステーブルコインの交換媒体および外国為替の代替としての機能は古くから存在し、市場規模は着実に成長してきましたが、ステーブルコインの本格的な爆発は2020年6月から7月に始まりました。
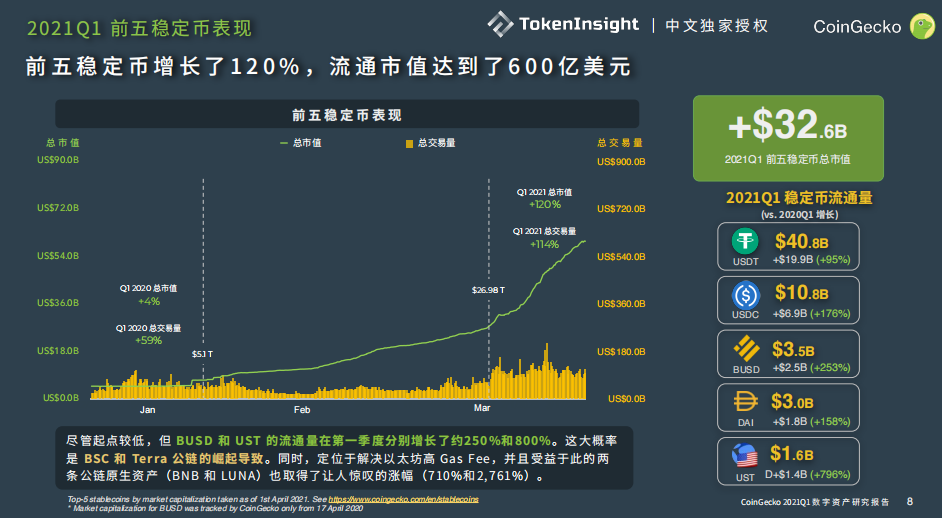
ステーブルコインが最も高騰した時期は今年の第1四半期で、CoinGeckoのレポート統計によると、市場の上位5つのステーブルコインの市場価値は第1四半期に120%近く上昇した。現在、ステーブルコイン市場の総規模は1,150億米ドルに達しており、これは前年同期の約10倍となっています。
画像の説明
情報源: CoinGecko-2021-Q1-レポート
● 2.DeFi
私たちは、安定した通貨市場の急速な拡大は主に以下の側面によるものであると考えています。
● 世界的な感染症の流行により通貨発行が加速しており、各国政府は経済失速に対処するためにバランスシートを拡大している。
● さまざまな DeFi アプリケーションが過去 1 年間で急速に成熟し、流動性マイニングメカニズムの台頭と相まって、高い収益率によりサークルの外から多くの資金が市場に参入するようになりました。
● 仮想通貨市場は谷を脱し、ビットコインに代表される仮想通貨の総規模は過去最高を更新し、ステーブルコイン取引への巨大な需要を刺激
● コンプライアンスを遵守した安全な保管機関と法定通貨の出入りチャネルがさらに改善され、暗号化世界における制度化の初年度が到来
上記の分析を総合すると、過去 1 年間のステーブルコインの急速な拡大は主に、現在法定通貨と直接接触することが不可能または不便な 2 つの市場の回復と発生によるものであることがわかりました。
● 1. 仮想通貨取引
2021年6月に仮想通貨市場が急落し、低水準で変動し始めた後、ステーブルコイン市場の成長も大幅に鈍化し始めた。これは、市場の下落に伴って仮想通貨取引とDeFiの両方の需要が冷え込んだためである。
2. トークンモデル分析
したがって、ステーブルコイン市場の拡大傾向を予測するには、市場の状況を観察する必要があり、さらに重要なのは、DeFiサービスが流動性に対する新たな需要を生み出し続けるかどうかです。
現在、市場は急騰と調整を経て冷めたムードにあるが、長期的にはDeFiに代表される暗号化されたビジネス領域は始まったばかりだ。伝統的な世界の金融サービスはかなり成熟していますが、DeFiには依然として大きな成長の可能性があり、この可能性は従来の資金の国境を越えた流入だけから来るものではないと私たちは考えています。
DeFiの活力は、ブロックチェーンの基盤となるアーキテクチャによってもたらされる、透明性、低い信頼コスト、構成可能性、高い流動性、匿名性、およびグローバル化という特性から来ています。人類社会の経済史において、これほど純粋でグローバルな自由市場はおそらくかつてなかったでしょう。
このような市場環境、つまり暗号化された世界のサンドボックスにおいてこそ、DeFiはイノベーションに対する抵抗力が極めて低く、「アジャイル開発」という概念の最適な実験場となるのです。起業家は短期間で素早く資金を調達し、さまざまなDeFi製品を素早く構築して実験できるため、弱者はすぐに絶滅してしまいますが、本当に優れた製品は従来の世界の10倍のイノベーション効率で際立っています。
完全な自由市場から生まれるこのイノベーションのスピードこそが、DeFiの活力の真の源泉であり、この源泉が存在する限り、DeFiとブロックチェーンにおけるイノベーションの枯渇を心配する必要はないと考えています。ビジネス。
ユーザーのニーズを中心とした技術的および商業的革新が続く限り、従来の資金が暗号化世界に参入する傾向は止まらず、ステーブルコイン市場の拡大は続くだろうし、現在の総ステーブルコイン規模1,150億枚は終わりには程遠い。
Terra エコシステムには主に 2 種類のトークンがあります: コア ガバナンス トークン Luna と、Luna を原資産として発行された Terra シリーズのステーブルコインです。このセクションでは、これら 2 種類のトークンを分析します。
トークン経済モデル
Luna および Terra ステーブルコインのメカニズムの分析を正式に開始する前に、Terra プロトコルのコンセンサス メカニズムについて簡単に説明する必要があります。
Terra は POS コンセンサス メカニズムを採用しており、そのコアは平均 6 秒でブロックを生成する Cosmos の Tendermint コンセンサスによってサポートされています。 Luna トークン所有者は検証ノードに Luna を誓約し、検証ノードはブロックを生成します。
コアガバナンストークン: Luna
トークンの数量、割り当て、および流通
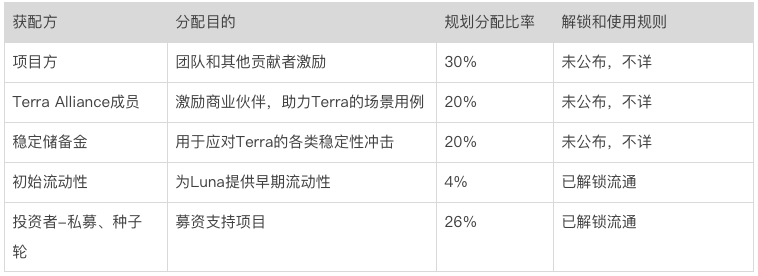
Lunaトークンの計画総量は10億、実際の総トークン量は約995,415、現在の実際の供給量は約4億1,500万、トークンの配分は以下の通りです。
総トークンの最大70%のロック解除時間が不明であることが判明し、また、Terraのブラウザ機能は非常に限られており、現状ではLunaアドレスのランキングや保有率などを照会する機能がなく、トークンのロック解除時間がさらに低下していることが判明しました。プロジェクトトークンの価値. 透明性、これは投資家が注意すべきことです. 結局のところ、明確で透明なルールとデータ開示は、プロジェクトの道徳的自己規律に依存するよりも信頼できます。
トークン経済モデル
Terra のコア トークンとして、Luna にはトークン所有者向けに 3 つの主要な機能があります。
● ガバナンス トークン: 提案を開始し、プロトコルの重要なパラメーターとルール調整、資金提供、スポンサーシップ、その他の提案について投票するために使用されます。
● プレッジ報酬: Luna を検証ノードにステーキングすることで、Terra ネットワークのガス料金、安定通貨税、Luna の鋳造を得ることができます。
● 資産の鋳造: ユーザーは新しい Terra ステーブルコインを鋳造するために Luna を使用する必要があります。このアクションは、Luna をステーブルコインに変換するのと似ています。このプロセスはシニョリッジと呼ばれます。公式によると、鋳造によって現在消費されている Luna はコミュニティ コミュニティ プールに統合されます。計画では、コミュニティ プールの Luna は、Terra Protocol の Columbus-5 メインネットが稼働した後に破棄されます。
さらに、Terraの公式ウォレットクライアントであるTerra Stationが、内蔵のTerra Swap機能を通じてTerraをLunaに変換すると、生成される取引手数料もLunaの買い戻しに使用され、収入としてノードに分配されます。
Luna は Terra プロトコルにとって非常に重要であり、2 つの主な機能があります。
● POS メカニズムの基礎となる資産です。POS メカニズムでは、Luna は POW メカニズムのコンピューティング能力に似ています。資産プレッジを通じて Terra のネットワークに最低のセキュリティ保証を提供します。
● UST およびその他のシステムのステーブルコインの価格の安定源であり、ステーブルコインの変動を吸収し、ステーブルコインのデアンカーを防ぎます。これについては、ステーブルコインのメカニズムに関するセクションで詳しく説明します。
Terra プロトコルの場合、Luna の市場価値が高ければ高いほど、その安定通貨の流動性スケールの上限は高くなり、そのネットワークのセキュリティは低下し、その安定通貨の固定が解除される可能性は低くなります。 Luna の量が小さすぎると、システムのセキュリティを確保するためのエネルギーが不足し、Luna の市場価値の合計が Terra ネットワーク内のステーブルコインの市場価値の合計を下回る可能性さえあり、その結果、実行中のステーブルコイン。
だからこそ、テラはルナの本質的な価値を高めるための努力を惜しみません。
要約すると、Luna の価値の獲得は主に次の点に反映されています。
● システムにとって不可欠なセキュリティ保証であり、鋳造プロセスにおける重要なリソースです。
● システム運用中に生成される経済価値のほとんどを回収
Terra プロトコルの価値のキャプチャは、イーサリアム ネットワークにおける Eth の現在の役割よりも適切です。
ステーブルコインファミリー: Terra
Terra は Terra プロトコルにおけるあらゆる種類のステーブルコインの総称であり、Terra Station によると、現在このプロトコルでサポートされているステーブルコインは 17 種類あります。
Terra は本質的に無担保のステーブルコイン、またはアルゴリズムのステーブルコインです。アルゴリズムのステーブルコインの利点は、無担保のメカニズムにより資本効率が高いことです。欠点は、ユーザーが完全に抵当に入れられているユーザーほどその安定性に自信がないことです。ステーブルコインはより危険性が高いです」デアンカーリングの価格を決定します。
Terra の安定化メカニズム
Terra の安定性メカニズムは、ステーブルコインと Luna を一定の比率で交換するというスマート コントラクトのコミットメントから生まれており、その本質は、システム全体のステーブルコインに対する Luna の市場価値の「暗黙の保証」です。
具体的には: ユーザーは、Luna の市場価値 1 USD を燃やすことで 1 USD UST を鋳造するか、システムに 1 USD UST を送信して 1 USD Luna に相当するものを取得できます。
● 1 USTの価格が1米ドル未満の場合、裁定取引者はUSTを大量に購入し、USTをシステムに送信し、1 UST=1米ドルの為替レートで米ドル相当のLunaトークンを取得できます。そして、Luna をすぐに市場に売り出します。これにより、UST の買い注文がすぐに作成され、UST の価格が 1 ドルに近づき、裁定取引スペースがなくなるまで、UST の市場流通が減少します。
● 1 UST > 1 US ドルの価格の場合、裁定取引者は Luna を大量に購入し、1 US ドル = 1 UST の為替レートに従って Luna を UST に交換し、市場で UST をすぐに売却することができます。 UST になる 売り注文を作成し、UST の価格が 1 ドルに近づき裁定取引スペースがなくなるまで、UST の市場流通量を増やします。
したがって、裁定取引者の存在と、Luna と UST 間のシームレスな交換メカニズムにより、Terra ステーブルコインの安定性が確保されます。
メカニズムの背後にあるリスク
なぜなら、USTの安定を維持する裁定取引者は、USTが1米ドル未満の場合、裁定取引のためにUSTを購入する意欲があるからです。彼らは、市場価値1米ドルのルナと交換するには1USTで十分であると信じており、すぐに交換できるからです。流通市場で転売して利益を得ます。
ただし、極端な市場状況が発生した場合、Luna の市場価値がシステム全体によって鋳造されたステーブルコインの市場価値の合計を下回ると、理論上、この時点ですべてのステーブルコインが Luna に置き換えられた場合、対応する市場価値は減少します。ルナはもはやステーブルコインの支払いに十分ではありません。通貨の目標アンカー価値に加えて、裁定取引者がルナと交換するための最後のステップは、流通市場でルナを売って裁定収入を獲得することです。この行為はルナの衰退をさらに悪化させることになります。死のスパイラルを形成し、最終的にはテラ全体の協定の深刻な破産を引き起こします。
つまり、Luna は厳密にはステーブルコインを鋳造するための抵当資産ではありませんが、その市場価値は本質的にシステム内のステーブルコインの価値の「暗黙の保証」であり、裁定取引者があえて裁定取引に参加する根本的な理由でもあります。
強気市場と弱気市場サイクルの間の急激な移行では、強気市場の後期段階での Luna トークンの市場価値の高さと、ユーザーのトランザクションと DeFi への強い需要により、ステーブル コインの鋳造量は増加しました。急騰した。このとき、突然の弱気相場の影響に直面すると、「目に見えない担保資産」としてのルナの市場価値は急速に縮小する一方、システム負債としての安定通貨の量は硬直化し、負債>担保資産となり、テラ議定書の債務危機が勃発するだろう。
実際、Terra のステーブルコインは、今年 5 月下旬の仮想通貨市場の暴落時に上記のプロセスを一時的に経験しました。
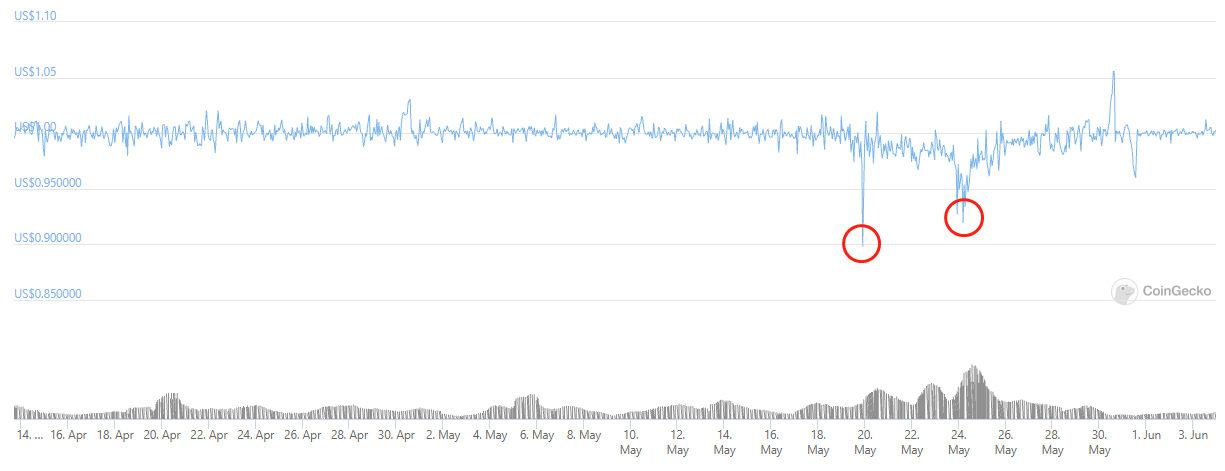
5月19日以前はUSTのアンカリングメカニズムがうまく機能しており、大きな下方逸脱はなかった。しかし、5月19日から5月25日にかけての市場暴落では、USTは2度目となる約10%のマイナスプレミアムを経験し、それが2~3日間続きました。
画像の説明
Terra の主要なステーブルコイン UST は、5 月 19 日と 5 月 24 日に 2 回の深刻なデアンカーを経験しました。情報源: CoinGecko
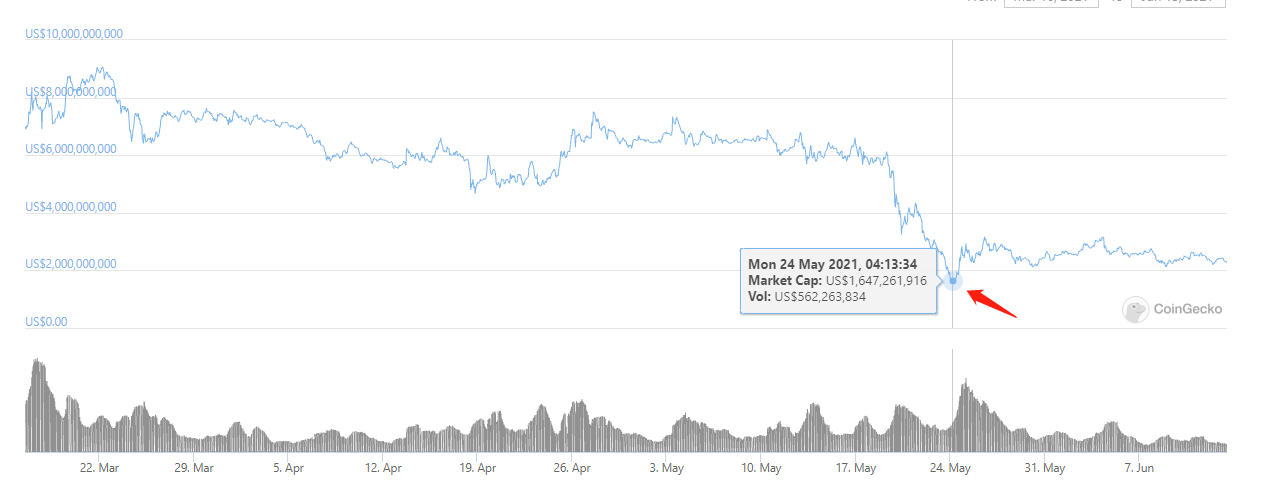
その理由は、ルナの市場価値が数日間で最大73%下落するなど、大幅な下落を経験しているためだ。特筆すべきは、5月19日にUSTが初めて錨を外し、その時のルナの市場価値はまだ発行された安定通貨の正味価値を下回っていなかったにもかかわらず、市場はすでにパニック状態から売られていたということである。 。その後、市場の下落が止まり安定するにつれ、USTも急速に失地を取り戻し、1ドル前後に戻りました。しかし、より深刻な5月24日の急落では、ルナ時価総額が初めてUST時価総額を下回り、2度目の深刻なUSTアンアンカリングを引き起こし、時価総額を上回って反発して完了した。 USTステーブルコイン。
画像の説明
Luna の最低市場価値は約 16 億 4,700 万米ドルにまで下落しましたが、これは当時の UST の市場価値総額 20 億米ドルをすでに下回っていました。
システミックリスクの消化
UST が 2 回アンカーを壊した後も、Terra システムは崩壊せず、Luna の市場価値は完全な死のスパイラルに陥っていないのはなぜですか?
これは主に、Terra によるステーブルコインの変動リスクの移転によるものです。つまり、Terra のステーブルコインの短期変動とリスクが Luna のマイナーに移転され、強制的に吸収されます。
Luna のマイナーは 2 つのカテゴリに分類されます。1 つは POS ノードを直接構築するバリデータであり、Terra ネットワークの複数の機能を担当します。
● システムブロックの生成を担当します。
● ステーブルコインとルナの引用を担当し、オラクルマシンの役割を果たします。引用が正確な範囲内であれば報酬が与えられ、間違った場合は罰金とルナの没収が課せられます。
委任者が自分のルナをノードに預ける行為はステーキングとなります。ただし、委任者がルナを取り戻したい場合は、21 日間という長い待機期間を経る必要があります。この期間中、ルナには収入も議決権もありません。このプロセスは取り消すことができないため、クライアントは注意する必要があります。
トークンモデルの概要
そして、この長い待機期間により、Luna を誓約しているユーザーは、短期的なリスクが発生した場合に Luna を引き出したくても、Luna を引き出すことができなくなり、ノードはストップロスの売りに間に合わなくなります。彼らにできることは、ブロックとオラクルの責任を果たし続け、嵐が過ぎるのをゆっくりと待ち、状況が改善することを祈ることだけです。
これは前にも言ったことですが、Terra ステーブルコインの短期リスクは Luna マイナーに転嫁され、変動はマイナーによって吸収されます。
最後に、システムのリスクを回避するのはマイナーに加えて、パニックに陥って UST を低価格で販売した人々であることは言及する価値があります。
3. プロジェクトの競争状況
彼らの「肉切り」行動は 2 つの役割を果たしました: 1. 彼らは自らの損失を利用してシステムの不良債権を負担し、それが本質的にシステムの債務再編を支援している; 十分な範囲で、大胆な裁定取引者が市場に参入して、 USTを購入してLunaに置き換えて裁定取引を開始すると、USTのデフレが発生し、USTの価格の安定に直接役立ちます。
もちろん、テラが最終的にこの嵐を生き延びられなかったとしても、それは別の話です。
トークンモデルの概要
Terra ステーブルコインと Terra ガバナンス トークンである Luna は相互依存しており、システム全体の運用を維持するために連携します。
上記のロジックが確立できる理由は主に、Terra が POS パブリック チェーンを構築したという事実に由来します。これにより、Luna はもはや単純な DeFi 製品株式トークンではなく、パブリック チェーンのより広範な生態学的価値を獲得する機会が得られます。通貨保有者は、投資家やマイナーのコミュニティがステーブルコインの短期的な変動を積極的に吸収できるようになります。
3. プロジェクトの競争状況
A. 基本的な市場構造と競合他社
Terra の中核となる製品は安定通貨であり、Terra プロトコルも安定通貨を中心に構築された製品群とみなすことができます。したがって、その安定通貨の経営状況は基本的にグループ全体の状況を反映するものとなります。
Terra ステーブルコインの主力商品 UST については、本記事の 2 番目の「Terra ステーブルコイン ビジネス」で具体的なデータを示していますので、ここでは繰り返しませんが、今後は他のステーブルコインの状況を注視していきたいと思います。暗号化市場。
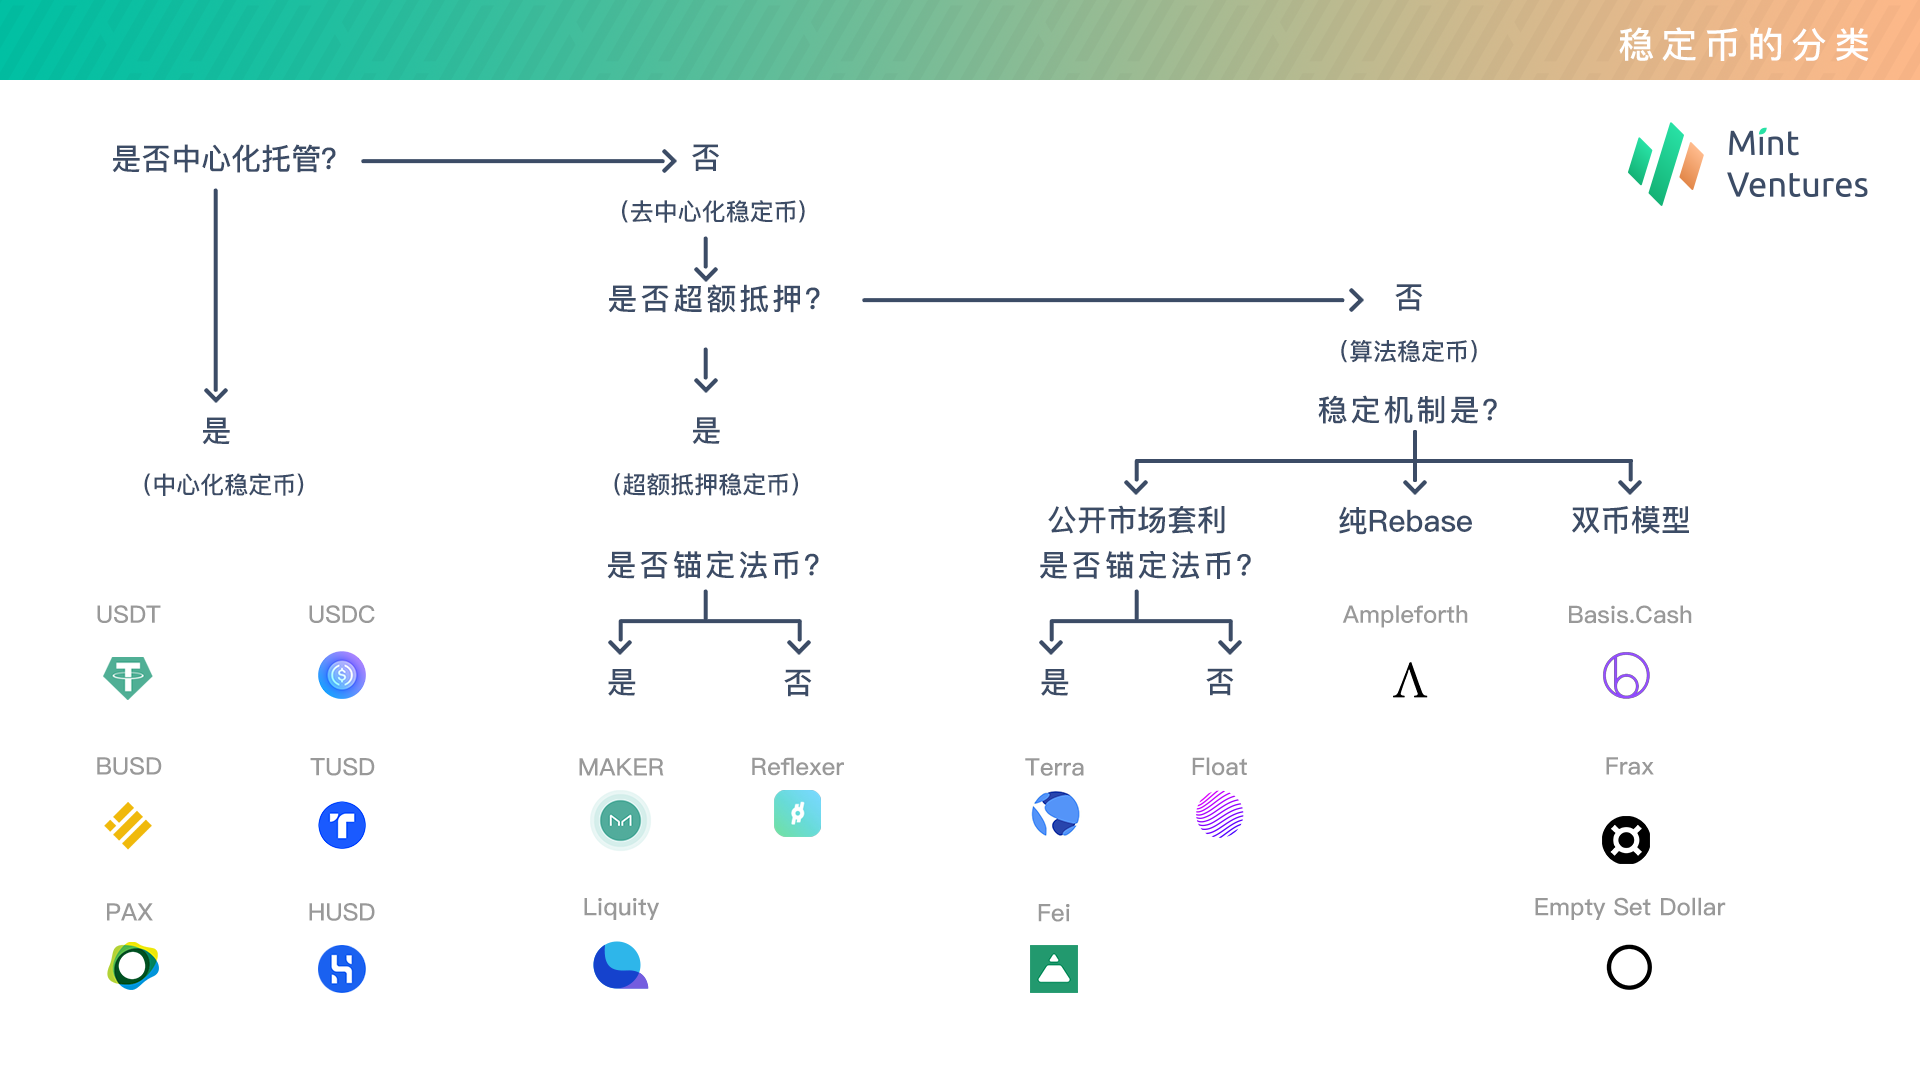
現在の総額1,150億米ドルの市場において、ステーブルコインには多くの種類が存在しますが、その仕組みに応じて以下のように分類してみます。
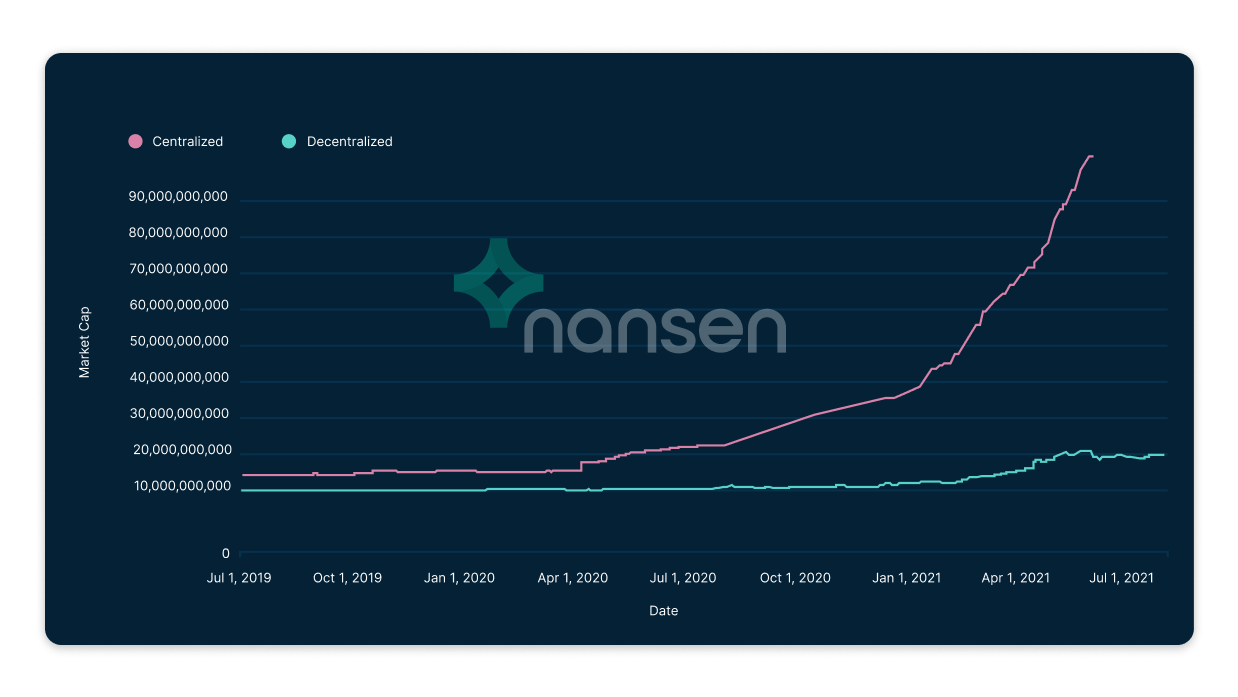
現在のステーブルコイン市場では、依然として集中型ステーブルコインが主流を占めており、その成長率は分散型ステーブルコインよりもはるかに高いです。
画像の説明
集中型および分散型ステーブルコインの市場規模成長曲線、データソース: Nansen
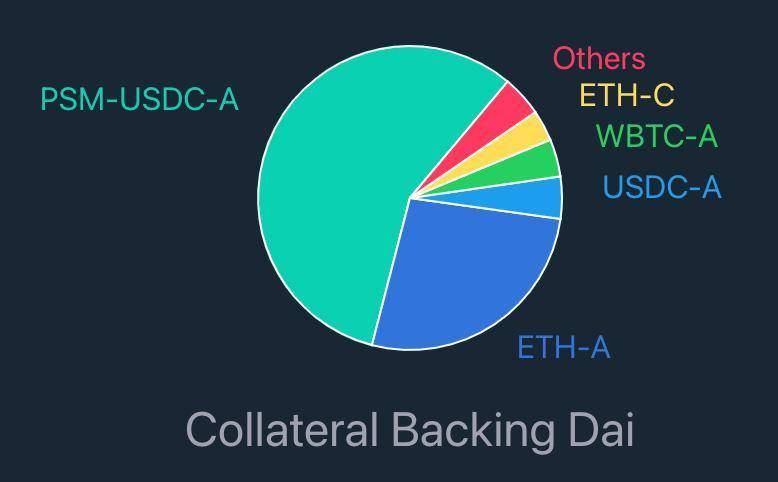
集中型ステーブルコインの影響は分散型分野にも侵入しており、Makerが6月に発表したデータによると、Daiの担保の60%近くがUSDCだという。
これは過担保型分散型ステーブルコインDAIの避けられない担保品質のジレンマも反映しており、アルゴリズムステーブルコインの意義はここから生まれる。
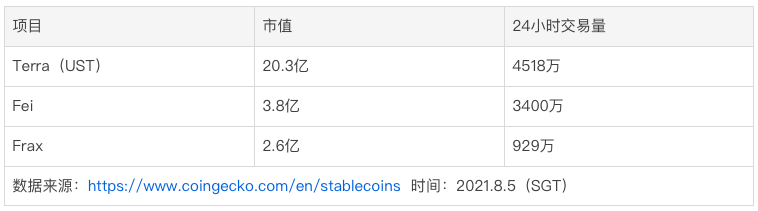
アルゴリズム ステーブルコインの分野では、現在、ほとんどの場合アンカーを実際に維持できるプロジェクトは、Terra、Frax、Fei だけです。
時価総額の観点から見ると、Fei と Frax の時価総額は UST の時価総額よりも桁違いに悪いです。ユースケースの観点から見ると、Terra の生態学的アプリケーションの開発のおかげで、Terra の安定通貨のシナリオは、Fei や Frax のシナリオよりもはるかに優れています。
一般的に言えば、USTに代表されるTerraステーブルコインは、安定計算ランクで1位にランクされていますが、その本当の競争相手は依然として、コンプライアンス上の利点を備え、巨大なリソースに裏付けられた集中型ステーブルコインです。このため、暗号化分野ではアルゴリズム ステーブルコインに対する高い期待が維持されています。
B. プロジェクトの競争上の優位性と堀
この段階での Terra の成功は、一連の高度に調整された継続的なアクションから来ています。チームは「強みを強化し、弱みを回避する」ことに細心の注意を払っています。成功の背後には、深い業界洞察と優れた戦略計画の影があります。
具体的には、初期段階ではステーブルコインを中心としたエコロジーを構築するためにリソースを集中し、そのエコロジーをステーブルコインに提供させました。ステーブルコインのオンラインおよびオフラインのネットワーク効果が形成されると、生態系の発展を逆に推進し、自己強化型のフライホイールを形成します。
これにより、ほとんどのパブリック チェーンが直面する「イーサリアム キラー問題」 (つまり、なぜイーサリアムよりも強力なエコロジーを作成したいのですか?) を回避し、残酷なアプリケーション補助金戦争に陥ることを回避します。より正確には、非効率性と不確実性を回避します。補助金の申請の不正確さ。
これまでのところ、Terra はステーブルコイン プロトコルを中心に構築されたパブリック チェーン エコシステムとして、主な競争上の利点は次の点にあると考えています。
● 独自の POS パブリック チェーンと Cosmos の Tendermint コアを採用し、プロジェクトに多くのメリットをもたらします—
2. プラットフォームの十分な独立性により、Terra はガス、シニョレッジ、譲渡税などの状況の変化に応じてさまざまな重要なパラメーターを調整するための提案を開始でき、市場の変化に適応するためのより豊富な「パブリック チェーン マクロ ツールボックス」を備えています。また、この製品、パブリック チェーン、マイナー メカニズムを組み合わせることで、システム全体がより強い外部衝撃に耐え、強気サイクルと弱気サイクルの間の移行に対処できるようになります。
4. リスク
3. テンダーミントカーネルの開発に基づいて、将来的にはTerraと他の外部生態系との相互運用性が保証され、暗号化された世界における安定した通貨の流通境界と想像空間が改善されます。
● ステーブルコイン + DeFi チームプレイ: DeFi エコロジーを通じてステーブルコインの初期ユースケースを提供し、ステーブルコインが急速にコールドスタートし、大きな市場価値と取引量を形成し、ステーブルコインの最初の配列に迅速に参入できるようにします。製品をより多くの分野に投入することで、Defi エコロジーの推進を逆に推進することになります。このステーブルコイン + Defi グループ戦略は、Terra に比較的強固な基盤を与えました。
● 豊富な経営資源:Terraの初期創設者は韓国の著名なインターネット起業家であり、その後発足した産業連合Terra Allianceも韓国の多数の一流インターネット企業を獲得、より便利で充実したDeFiプロダクトを提供インターネットの人口を独自のマトリックスに大規模に導入します。
● 規制と暗号化された人口環境: Terra プロジェクトのベースキャンプは韓国にあり、この国には非常に高い仮想通貨投資人口と比較的実用的な規制環境があり、Terra の探索がサンドボックスから出て完全に実践できるようになります。暗号化された製品の変更。
Terra が実践しているのは、現在の暗号化の世界で最も期待されている物語、つまり暗号化アプリケーションと従来のビジネス世界の破壊です。実験が成功すれば、Terra はさまざまな暗号化業界リソースの吸い上げをさらに実現し、そのエコシステムを拡大できると大きな期待を抱いています。
Compound、Aave、Maker はいずれもこれまでにこの物語から恩恵を受け、評価額の上昇を享受してきましたが、彼らの調査は Terra ほど徹底していない可能性があります。
4. リスク
Terra プロトコルは確立からわずか数年で目覚ましい進歩を遂げましたが、その市場価値も大幅に増加しました。しかし、プロジェクトの急速な進行には依然として多くの懸念が隠されています。
1. 集中化
他の DeFi やパブリック チェーン プロジェクトと比較して、Terra プロジェクトは高度な集中化を実現しています。これは、トークンの配布設計において、非常に高い割合のトークンがチームとそのパートナーに配布されること、また、一部のトークンは理論的にはその管理下にあること (安定した準備金など) など、多くの側面に反映されています。 、これにより、チームとその関係者はプロジェクトに対して不釣り合いな量の制御を得ることができます。
Terra チームとその利益連合が現在のすべての提案の承認を実際にコントロールできると誰かが言うなら、これに異論を唱える人はいないと思います。
トークンの配布に加えて、チームの背景、プロジェクトの支援、商業リソースへの現在のアクセス (多数のインターネット企業、支払いチャネルなど) はすべて非常に集中化されています。この利点は明らかです。つまり、ブロックチェーン製品と現実世界の間の障壁を突破するのが容易になります。
中央集権化の問題は、過度の管理権の集中や反規制の脆弱性だけでなく、チーム主導の産業支援という考え方が、環境に配慮した自由なイノベーションや不十分な化学反応につながる可能性があることもさらに懸念すべき点であり、そして、無料の誕生 市場経済の下でのDeFiの革新能力と進化のスピードは、まさにCeFiに対する中核的な競争力です。現在、Terra の背後にある Terraform Labs が多数のプロジェクトの設立と運営を独占していますが、これにより、真に創造的な開発者は、Terra を強力な計画経済を備えたエコシステムとみなして、Terra への参入に消極的になるのでしょうか?これらはすべてまだわかりません。
2. 規制政策https://www.chaiscan.com/
前述したように、米国や中国に代表される一部の経済大国は、暗号化ビジネス、特に DeFi に対する規制の枠組みに注目しており、規制の枠組みさえ策定しています。他の国々も取引所バイナンスに代表される多国籍暗号化企業に対して頻繁に行動を起こし始めている。 Terra が規制に直面する場合、その中央集権的な組織の脆弱性に加えて、より重要なのは、さまざまな政府からの厳しい監督を受ける可能性があるそのビジネスの機密性です。
現在、Terra の商品ポートフォリオの安定通貨、貯蓄商品、合成資産のいずれであっても、それはさまざまな国の主要な規制対象となっています。最近バイナンスがトークン化された株式資産を上場廃止にしたのか、ユニスワップがフロントエンドでミラーとシンセティックスの株式合成資産をブロックしたのか、いずれも規制抑止力が段階的に強化されていることを明らかにしている。





