


分散型ステーブルコイン: 果たされなかった約束


日常翻訳者 |
日常翻訳者 |
導入
導入
多くの専門家は暗号通貨を従来の金融に代わる独立した通貨システムと見なしていますが、米ドルに固定された暗号通貨であるステーブルコインは依然としてブロックチェーン上で広く流通しています。 Coingecko のデータによると、ステーブルコインは現在、仮想通貨の 1 日の取引量の 50% 以上を占めています。ただし、仮想通貨の時価総額全体の10%未満がステーブルコインで構成されているため、ステーブルコインは価値の保存手段としてよりも、資産間の交換媒体として使用される可能性が高くなります。
現在、ステーブルコインのほとんどは単一の法人によって発行されているため、一定の集中化リスクを抱えており、この観点から見ると、ステーブルコインは実際にはDeFi利用者の「集中化リスクを回避する」という期待に応えるものではありません。しかし、ステーブルコイン自体を分散化できたらどうなるでしょうか?率直に言って、理想は満たされていますが、現実は非常に貧弱です。多くのプロトコルが分散型ステーブルコインを作成するためのさまざまなメカニズムを提案してきましたが、最終的に成功したものはほんの一握りです。
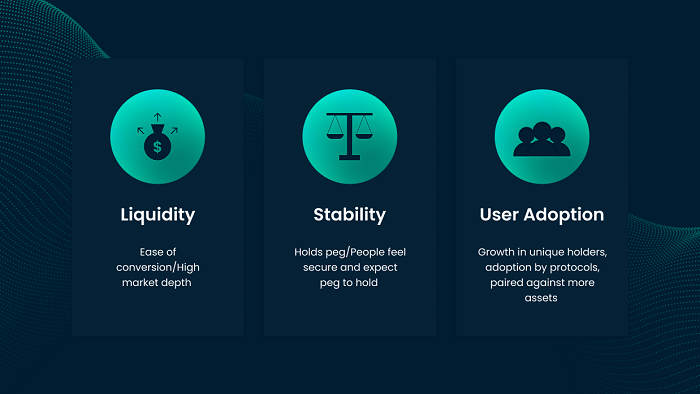
たとえ生き残ったとしても、価格の安定はプロトコルの成長の柱の1つにすぎないため、最終的に成功する可能性は低いです。実際、真に成功するには、ステーブルコイン プロトコルが 3 つの主な目標を達成する必要があります。
1.流動性
2. 安定性
3. ユーザー採用率
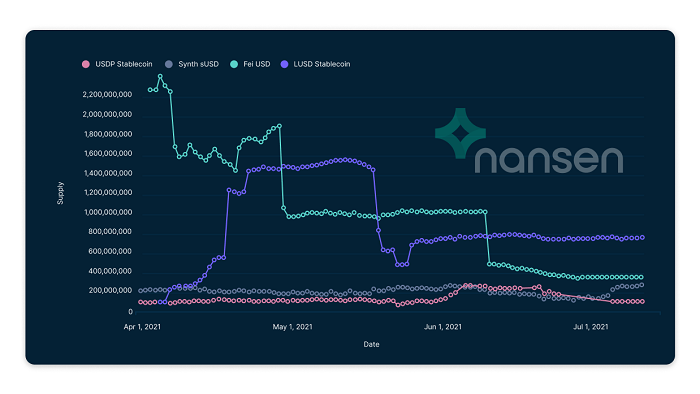
上のチャートは、USDP Stablecoin、Synth sUSD、Fei USD、LUSD Stablecoinなど、現時点で比較的安定したペッグを持つステーブルコインの供給量を示しています。
副題
さまざまなステーブルコインのモデル
多くのステーブルコイン プロトコルは何度も反復されてきましたが、市場に出回っているほとんどのステーブルコインは同様の特徴をいくつか共有しています。以下の図は、分散型ステーブルコインをより広範に考えるために一般的に使用される分類フレームワークを示しています。同じカテゴリのステーブルコインプロトコルであっても、一部の技術パラメータとメカニズムが異なることに注意してください。
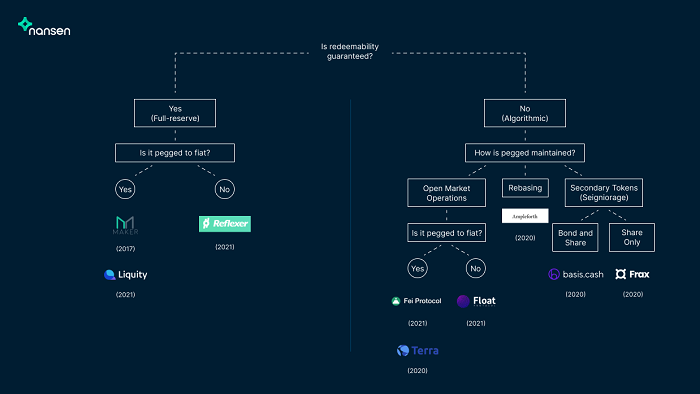
償還可能性これは、ユーザーがステーブルコインを同等の資産と交換できることを意味します。
MakerDAO は完全に予約された、法定通貨に固定されたステーブルコイン プロトコルです。ユーザーは予備資産 (ETH など) を Maker に入金し、資産の USD 評価に基づいて DAI を鋳造できます。ほとんどの暗号資産は揮発性であるため、Maker は資産価値の割合としてのみ DAI の発行を許可し、これにより DAI が常に対応する資産に 1 ドルで固定されるようにします。
このため、Maker は完全な準備金を備えた従来の銀行のようなもので、預金者はいつでもランなしで資金を引き出すことができ、DAI ユーザーはいつでも担保を償還することができます。 Maker はフルリザーブのステーブルコインが過剰担保されているため、この「保証」を受けることができますが、この過剰担保モデルは資本の非効率につながります。 Makerは通常、他の融資プロトコルよりもローン対価値比率が低く、金利が高いため、DAIを鋳造する人々は他の場所で米ドルをより安く借りられることが多いことを意味します。
さらに、フルリザーブのステーブルコインプロトコルには「当然の欠陥」もあります。つまり、ステーブルコインの供給はETHなどの暗号化資産のレバレッジ需要によって制限されるため、成長が制限されるということです。今日、世界中のすべての USDT ユーザーが DAI への変換を望んでいるが、誰も DAI のミントに ETH を預けることを望んでいない場合 (例: ETH がステーキングにロックされている可能性がある) を想像してみてください。その場合、市場には入手可能な十分な DAI がまったく存在しないことになります。
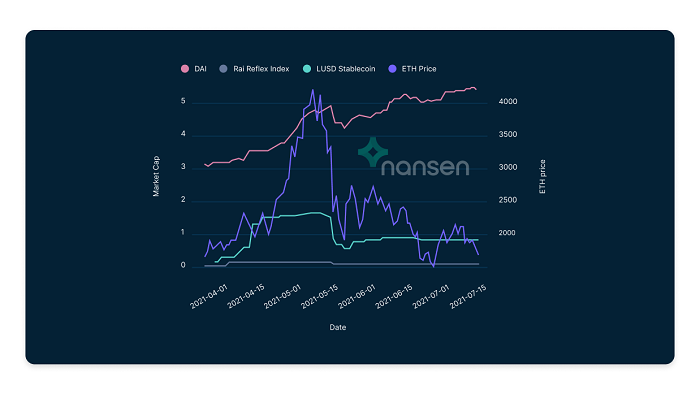
上: ETH価格が下落するにつれて、予備ステーブルコインの供給量も減少します
アルゴリズム ステーブルコイン プロトコルは、フルリザーブ ステーブルコイン プロトコルの問題を回避するように設計されています。定義上、アルゴリズム ステーブルコイン プロトコルは、ユーザーがいつでもステーブルコインを市場価値の等しい原資産と交換できることを保証しません。
アルゴリズム ステーブルコインは通常、次の 3 つの方法でペッグを維持します。
1. 公開市場操作。公開市場では、アルゴリズムのステーブルコイン プロトコルにより、ステーブルコイン自体の準備資産と引き換えにスマート コントラクトによる固定が保証され、またその逆も同様です。たとえば、Fei Protocol は Uniswap 流動性プールで売買取引を直接実行することでこれを実現しますが、Float Protocol は価格の固定を確保するためにダッチ オークションを使用します。
2、Rebasing。Ampleforthを例にとると、ステーブルコインプロトコルのトークン供給は、ウォレットが所有する数に比例して破棄され、発行されます。 $AMPL が 10 個あり、$AMPL の流通総供給量が 100 で、$AMPL の価格が $1 であるとします。 $AMPL 価格が $0.90 に下がった場合、リベース後、ウォレットには 9 $AMPL しかなくなり、流通している総供給量も 90 $AMPL に下がります。 (実際の実装では、このメカニズムはより正確になります)。
3. 二次パス。セカンダリ トークン モデルでは、ステーブルコインの「アンアンカーリング」のリスクはセカンダリ トークン所有者によって継続的に吸収されます。 Basis Cashを例に挙げてみましょう。ステーブルコインがアンカー価格を下回って取引されている場合、ユーザーはステーブルコインを割引価格で債券、たとえば0.70ドルの債券に交換できます。アンカー価格が回復すると、社債保有者は額面(1ドル)で社債を償還できるようになります。ステーブルコインがアンカー価格を超えて取引されると、新しいステーブルコインが鋳造されて債券トークンの保有者に発行され、そのようなリスクを負った株主に報酬が与えられます。
しかし、2021 年に入ってから、全く新しい垂直型ステーブルコインが市場に登場しました。これらのステーブルコインは法定通貨価格にまったくリンクされていません。では、そのようなステーブルコインはどのように機能するのでしょうか?
これらのプロトコルは、ステーブルコインの変動目標価格を設定します。これは変動性が低く、定期的に更新されます。問題は、この目標価格がどのように決定されるのかということです。 DeFi 用に特別に構築された暗号化されたネイティブ ステーブルコインである Reflexer を例にとると、実際、ETH レバレッジに対するプロトコルの需要が増減するにつれて、Reflexer の目標価格は (徐々に) 増減します。償還メカニズムの観点から見ると、Relexer は本質的に初期のフルリザーブ ステーブルコイン モデルと同じ問題、つまり低い資本効率に直面しています。
Float プロトコルは、セカンダリ トークン モデルを使用するアルゴリズム ステーブルコインとして分類できます。高水準では、Float の目標価格は、担保全体の価格が上下するにつれて (徐々に) 上下します。
副題
ステーブルコインプロトコルの設計は非常に難しい
通貨は扱いが難しいものです。ステーブルコインのプロトコルは通常、理論的にのみ証明されており、実際には実用的な例はあまり見られません。
ユーザーがステーブルコインプロトコルを操作する方法は複雑であるため、小規模で機能するものが大規模では機能しない可能性があり、またその逆も同様です。これが問題となる理由の 1 つは、ユーザーの採用が増加するにつれて、プロトコルの仕組みを理解していない参加者の数/割合が増加することです。 VC企業Framework VenturesのVance氏が指摘するように、ひとたび参加者がパニック売りをすると、ステーブルコインプロトコルの死のスパイラルが起こる可能性が高まる。
さらに、ステーブルコイン プロトコルの成長はその経路にも依存します: ステーブルコイン プロトコルがアンカーを効果的にサポートできなくなると、ステーブルコイン モデルに対する人々の信頼が完全に失われる可能性があります; 発行されたガバナンス トークンが魔法のように適切な人々に再配布できなくなると、ユーザーも信頼を失うことになります。一般的に、ステーブルコインプロトコル開発の初期段階では、強力なユーザーコミュニティを育成することが最も重要であり、ステーブルコインプロトコルの長期運用維持を望む人が多ければ多いほど、「賭けをしたい」という人も多くなります。 「ステーブルコインは固定されたままになるだろう。」巨大なユーザーコミュニティ かけがえのないコミュニティ「堀」ですが、構築には多大な時間がかかります。
結論は
結論は
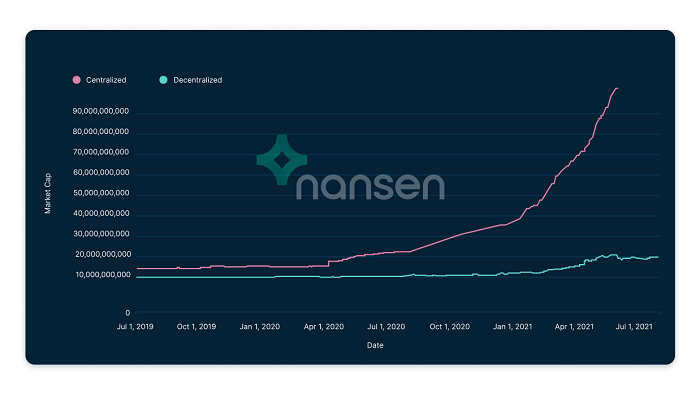
現在、集中型ステーブルコインの総流通量は、分散型ステーブルコインの時価総額の10倍を超えています。なぜそうなるのでしょうか?実際、多くの人にとって、集中管理機関が発行するステーブルコインの安全性は、分散型ステーブルコインに伴うリスクをはるかに上回っています。
一方で、多くの人が分散型ステーブルコインを一時的な収入源としてのみ使用しているため、ユーザーの採用が拡大しているかどうかも疑問です。 DAI を除いて、7 月以降、ユニーク アクティブ ユーザーが 3,000 人を超える分散型ステーブルコインはありません。 2021年、ニューヨーク司法長官事務所がテザーと和解に達したことで、USDTの十分な準備金支援の欠如をめぐる懸念はある程度解消された。消費者が Coinbase のような集中型取引所を使用して DeFi を模索し続ける中、集中型ステーブルコインがほとんどの人にとっての第一の選択肢であり続けます。
それでも、分散型ステーブルコインの探求は続いています。





