


あらゆる種類のステーブルコインを 1 つの記事で読む: USDT、DAI、FEI、Basis Cash、ESD の視覚化の完全な分析


編集者注: 原文は以下からMedium、著者のハシーブ・クレシ、ドラゴンフライ・キャピタルのマネージング・パートナー、この記事はOdaily Qin Xiaofengによって編集されました。
もう 1 つ: 著者のファンドである Dragonfly は記事で言及されている複数の資産ポジションを保有しているため、関連する分析は投資ガイドとして推奨されません。
 過去 1 年間で、ステーブルコインの流通量は爆発的に増加しました。ただし、これらのステーブルコインが実際にどのように機能するかについてはほとんど知られていません。
何らかの理由で、ステーブルコインの作成者は、これらの設計をとらえどころのないほど複雑に見せることに執着しています。ほとんどすべてのホワイトペーパーは、方程式や新しく発明された専門用語で行き詰まっており、まるで著者があなたに「信じてください、あなたはこれを理解できるほど賢くない」と説得しようとしているかのようです。
しかし、私はそれに同意しません。私の意見では、すべてのステーブルコインの基本的な設計は非常にシンプルです。すべてのステーブルコインがどのように機能するかを理解するためのビジュアルを示します。
各ステーブルコインプロトコルを銀行として想像できます。彼らはそれぞれ資産を保有し、借金を抱えており、何らかの方法で価値を獲得し、その価値を「株式」保有者に分配しようとします。
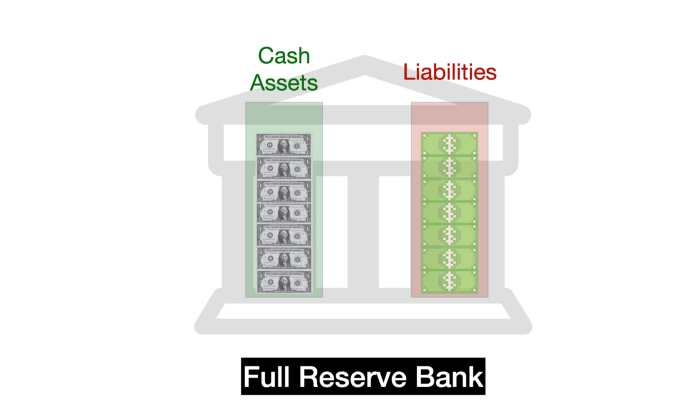
デジタルドル"デジタルドル")、つまり準備資産に対する請求権です。
完全準備金銀行では、すべての負債が準備金の資産に 1 対 1 で固定されます。デジタルドルの保有者がキャッシュバックを要求すると、その保有者には物理的なドルが与えられ、対応するデジタル負債は破棄されます。これが、テザー、USDC、BUSD、およびその他すべての法定通貨に裏付けられたステーブルコインの仕組みです。
 銀行の株式は、銀行から請求される手数料から利益を得る株主 (銀行への投資家) のものです。テザーの場合、テザー社の所有者はテザー社から利益を得ている株主です。鋳造手数料と償還手数料。
完全準備銀行のすべての負債は、常に準備金 1 ドルで償還できるため、ドルにしっかりと固定されている必要があります。銀行が交換性を確保している限り、裁定取引者は為替レートを維持するのに問題はありません。
副題
完全に予約された暗号ステーブルコイン
まずは質問から始めましょう。安定したドルを負債とする仮想通貨のフルリザーブ銀行をどのように設立するのでしょうか?
暗号通貨が単にお金を再定義していることを考えると、最初に行う必要があるのは、ドルの保有を暗号資産に交換することです。しかし、暗号通貨は変動しやすいため、負債がドル建ての場合は 1 対 1 の裏付けは機能しません。仮想通貨の価値が下落すると、銀行は担保が不足してしまいます。
したがって、仮想通貨の下落時にクッションとして担保価値を高める「過剰担保」が必要となります。
これが基本的に MakerDAO の仕組みです。
 ステーブルコインDAIの現在の為替レートは基本的に安定しています。準備資産は総負債 (DAI) よりも大幅に大きいため、これによりシステム全体の安全性が確保されます。 MakerDAO に関するその他の詳細については説明しません。興味のある読者はクリックしてこの記事を読んでください。「MakerDAOって何?」 」。
次に、Synthetix を見てみましょう。
シンセティックスは別のアプローチ:Synthetix は、暗号資産の多様なバスケットを保持する代わりに、独自の SNX トークンの束に対して sUSD ステーブルコインを発行します。このSNXも"株式トークン"言い換えれば、Synthetix が預金として許可する唯一の資産は、自社の株式です。 SNX のボラティリティが高いため、Synthetix は流通しているすべての sUSD に対して 600% の超過担保を必要としています。

sUSD 為替レートも現在安定しています。
副題
アルゴリズム中央銀行
一般的に呼ばれるステーブルコインもあります"アルゴリズム中央銀行"。
アルゴリズム中央銀行のステーブルコインはまったく償還できず、伝統的な意味での預金者(預金者)がいません。これにより、銀行は従来の銀行ではなく、中央銀行に近くなります。 (注:中央銀行は価格の安定を維持するためにコール可能性以外の方法を使用する傾向があります)。
各アルゴリズム中央銀行はわずかに異なる動作をします。アルゴリズム中央銀行業務を分析するために、ステーブルコインがペッグを上回っているときとステーブルコインがペッグを下回っているときという 2 つの重要な状況で中央銀行がどのように機能し、機能するかを理解しようとします。
構造的に最も単純なアルゴリズム中央銀行はおそらく Fei です。
Fei は最近リリースされたときに多くの注目を集めましたが、公開されるとすぐにフックが壊れました。簡単に言えば、フェイは需要と供給の関係を利用して、価格をアンカーターゲット付近で安定させることができます。 Fei の動作原理を次の図に示します。
 現在、FEIのペグは壊れています。
Fei には過剰な担保はなく、その資産のほとんどは暗号通貨であることに注意してください。これは、ブラックスワンが起こった場合、フェイの資産が負債を大幅に下回る可能性があり、為替レートのペッグを保証することが不可能になることを意味します。
上記のアニメーションは誰でもより直感的に感じられますが、フェイの実際のメカニズムは実際には非常に複雑です。 Fei はすべての取引活動に Uniswap を使用し、と呼ばれる方法を使用します。"リウェイト"実際の取引を行うための技術。また、"直接的なインセンティブ"(実際には資本規制)。
しかし、最終的な効果は同じです。プロトコルは公開市場に参加し、実際の価格を固定価格に近づけます。
同様のアルゴリズムを備えた別の中央銀行は Celo プロトコルで、Celo ドル (cUSD) と呼ばれるステーブルコインを生成しています。 Celo Dollar は、他の暗号通貨の多様な組み合わせとともに、準備担保 (Celo ブロックチェーンのネイティブ トークン) として CELO を使用します。
FEI と同様に、Celo も Uniswap などの製品を使用して市場で Celo ドルを継続的に売買しています。 Celo は多額の資産を積み立ててスタートしますが、その目的は常に過剰担保を維持することです。 Celo の資産が負債の 200% を下回った場合、システムは CELO 送金の取引手数料を請求することで資産準備金を取り戻そうとします。
したがって、Celo と Fei の主な違いは (取引メカニズムを除けば)、保有する資産とステーキングに関するルールです。
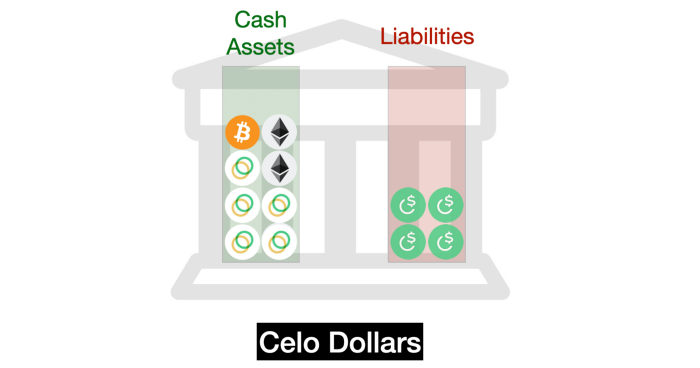
Celo ドルのペッグは現在安定しています。
もう 1 つのアルゴリズム ステーブルコインは Terra の UST で、その担保は Luna (Terra ブロックチェーンのネイティブ トークン) です。 FEI や Celo と同様、Terra プロトコルはステーブルコインのマーケットメーカーとして機能し、ステーブルコイン システムの資産が不足した場合は、LUNA の供給量を増やすことで補充します。
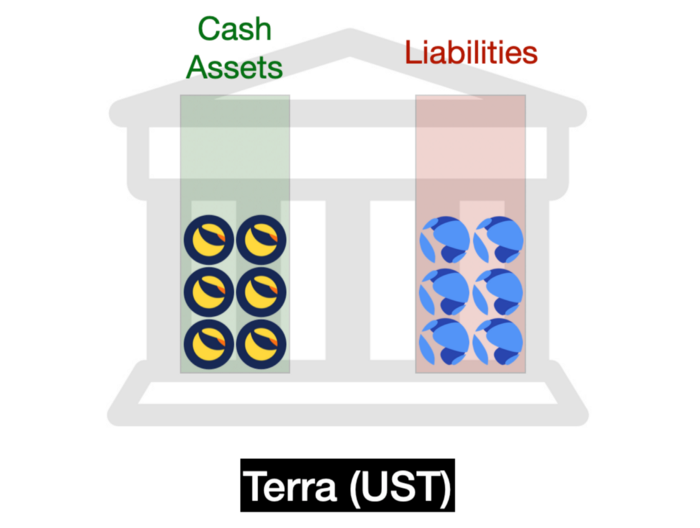
USTペグは現在安定しています。
FEI、Celo、Terra では引き換えを認めていません。代わりに、彼らは公開市場で独自の通貨を作成します(つまり、差額を売買する意思があります)。
表面的には、これは呼び出し可能性とはまったく異なるように見えるかもしれませんが、実際にはそれに近いものです。経済的には、マーケットメーカーに対する信頼できるコミットメントは、鋳造と償還を許可することと同じです。
ETH によって裏付けられたステーブルコインを想像してください。これを STBL トークンと呼びます。このプロトコルは常に市場で ETH/STBL ペアを作成することを望んでいます。これは、プロトコルが 1 STBL を 1.01 ドルの ETH で売り、1 つの STBL を 0.99 ドルの ETH で買うことを意味します。 STBLがペッグレートを下回っている場合、ETHが使い果たされるまでSTBLの取引を続けます。
代わりに STBL が鋳造と償還を使用した場合、誰でも 1 STBL を $1.01 ETH で鋳造し、1 STBL を $0.99 ETH で償還できる可能性があります。 STBL がペッグレートを下回った場合、ETH がなくなるまで STBL を ETH に引き換え続けます。
上記 2 つの方法の最終結果は同じです。
伝統的な中央銀行では、償還を許可するのではなくマーケットメーカーとなることで、中央銀行により多くの裁量権が与えられます。しかし、スマートコントラクトは確固たる自己強制的なコミットメントを行うことができるため、アルゴリズムによるマーケットメイキングは異なります。この観点から見ると、マーケットメーカーとコーラブルは、流動性の提供とペッグの確保という同じ目標に向かう 2 つの道です。
さて、私たちは理解しました"中央銀行"安定通貨の一種。しかし、派手なアルゴリズムのステーブルコイン、Seigniorage Shares (シニョレッジ ステーブルコイン) もあります。
副題
シニョレッジ ステーブルコイン
最も古典的な"Seigniorage Shares "ステーブルコインの例としては、Basis Cash があります。また、後に他の多くの設計が派生した典型的なアルゴリズム ステーブルコインにもなりました。
以下は、Basis Cash の仕組みを紹介するビデオです。クリックして記事を読む。
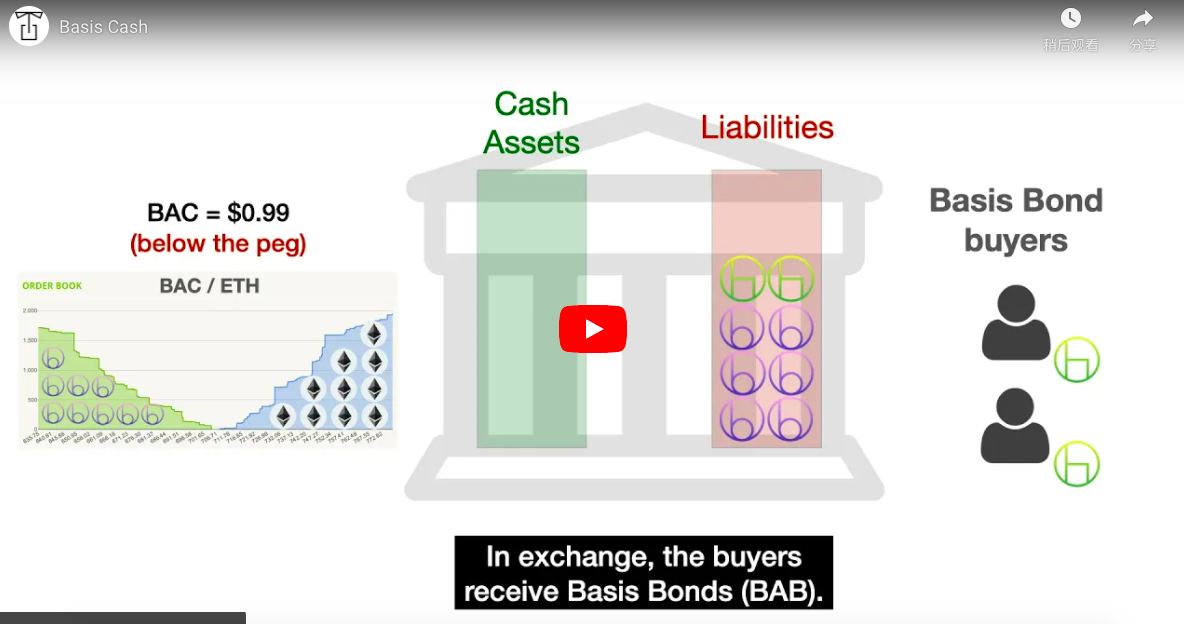 Basis Cash ペッグは現在失敗しています。
Basis Cash は 2 つのフェーズで機能していると考えることができます。Basis Cash は、債券残高があり、マネーサプライがすべてのシステム負債を返済できるほど急速に成長していないときに縮小サイクルにあります。しかし、需要が増加し続ければ、最終的にはすべての債券が返済され、システムは拡張サイクルに入り、株主には再び新たに鋳造されたベーシスキャッシュが与えられることになります。
新しく鋳造されたベーシスキャッシュは、"シニョリッジ"、つまり、新しい通貨の発行による中央銀行の利益です。
通常の中央銀行は、この資金を万一の場合に備えて独自のバランスシートに保管します。しかし、ベーシスキャッシュは現金を受け取った瞬間に株主にすべての税金を支払います。
ベイシスの「住宅ローンは非常に効率的である」ことが直感的にわかります。バランスシートに資産がないため、資産準備ゼロで非常に大規模なステーブルコインの供給を裏付けることができますが、同時に脆弱になります。"死のスパイラル"あるいは、自信喪失の影響。実際、Basis Cash は後者の状況に遭遇しました。
Basis Cash がどのように機能するかを理解することが重要です。後続のアルゴリズム ステーブルコインのほとんどは、最後に検討する ESD を含む、Basis 設計の子孫です。
Empty Set Dollar (ESD) は、匿名のチームによって立ち上げられた、完全に公正なステーブルコインです。 ESD の元のバージョン (現在は ESD v1 と呼ばれています) は、Basis Cash の設計に基づいていました。
 ESD v1 のペグが壊れたため、新しいデザインに移行しました。
ESD イノベーションは、"株式"安定した通貨"安定した通貨"トークンフュージョン。これは、ステーブルコインが担保されている場合、より多くのステーブルコインを生成することを意味します。おそらくご想像のとおり、これによりステーブルコインは非常に不安定になり、ペッグから遠ざかり、時には2.00ドルに達することもあれば、0.20ドルを下回る場合もありました。
最後に書きます
最後に書きます
DeFi開発の初期には、分散型ステーブルコインは根本的に維持できないと多くの人が信じていました。この結論は性急すぎるように思えます。いくつかのデザインは見栄えが良く、改善の余地がたくさんあります。
しかし、1つ確かなことは、ホワイトペーパーがあるからといって、分散型ステーブルコインがより強力であると主張すべきではないということです。どのような安定通貨を安定とみなすべきかは自分で考えなければなりません。混乱した場合は、原理を理解して図を描いてみてください。少なくとも私にとっては、これは非常に役立ちます。





