

Odaily星球日报訊 モルガン・スタンレーのチーフ米国株ストラテジスト、Mike Wilson氏は最新リポートで、米国株の主要指数は依然として過去最高値圏に近いものの、市場内部では明らかな二極化が進んでいると指摘した。ラッセル3000の採用銘柄のうち51%が6月の高値から20%超下落しており、S&P500の中央値銘柄は52週高値より16%低い。市場の広がりはITバブル崩壊以来最低水準に低下し、指数価格と市場の広がりの間には約12%の乖離が生じている。
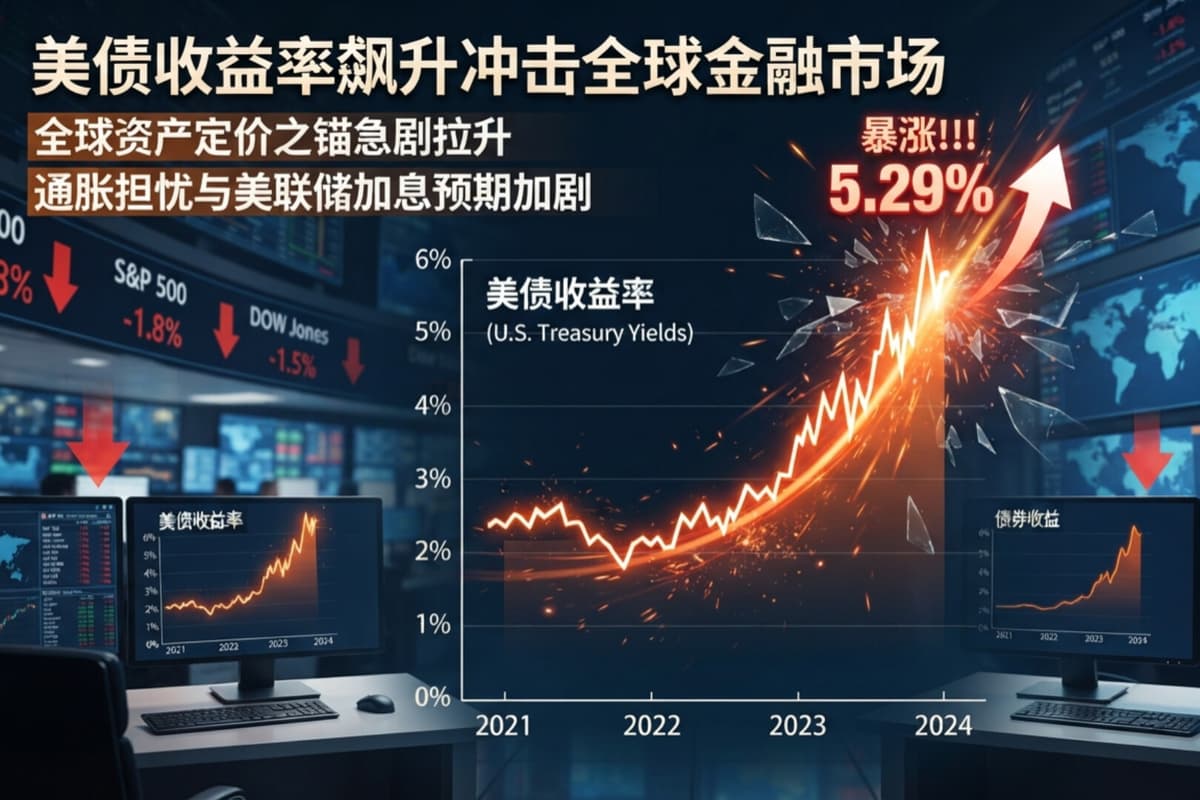
Wilson氏は、この乖離がどのように解消されるかを決める鍵は米国債のボラティリティになるとの見方を示した。現在、10年米国債利回りは5.25%に上昇し、MOVE指数は100を突破する一方、VIXは依然として15を下回っている。債券ボラティリティが高止まりすれば、S&P500は今後1カ月で約6%下落し7300ポイント付近まで調整する可能性がある。逆に債券ボラティリティが先に低下すれば、個別銘柄の追い上げが市場の広がりを指数に近づける可能性がある。
Wilson氏によると、現在の市場の軟調は主にバリュエーションの圧縮によるもので、企業業績の失速ではない。現時点では利益予想が持続的に改善している大型のクオリティ株をより選好している。
Odaily によると、市場情報として、橋水創業者のダリオ氏は米国の債務危機が3年以内に勃発する可能性があると述べた。
Odaily報道によると、米国債は最近売り込まれ、利回りは数十年来の高水準に上昇した。Citadel Securitiesは、今回の相場の核心はインフレ期待の悪化ではなく、米国経済のより強い成長、そして財政支出と人工知能への投資が共に資本需要を押し上げていることにあると見ている。
Citadel Securitiesの欧州・中東・アフリカ固定収益販売責任者ノシャド・シャー(Nohshad Shah)氏は月曜日、顧客向けリポートで、9月の米国10年債利回りの上昇はほぼすべて実質利回りによるもので、インフレ期待は比較的安定していたと述べた。実質利回りとは、インフレを差し引いた後の債券リターンを指す。シャー氏は、より高い実質利回りは、財政緩和、金融環境の緩和、そして人工知能への大規模投資に支えられた米国経済を反映していると考える。
米国債市場にとって、この判断は、利回り上昇が必ずしもインフレだけの話ではないことを意味する。米国経済が引き続き底堅さを保ち、同時に政府赤字と人工知能投資が高い規模を維持する限り、投資家は資金を提供するためにより高い実質リターンを求める可能性があり、米国債利回りはさらなる再価格設定の圧力に直面することになる。