美股日報|標普再現罕見六連跌,Anthropic超級IPO首秀帶崩AI交易(11月20日)

本文約5924字,閱讀全文需要約9分鐘
道指跌1,101點失守5萬,標普跌2.02%錄得六連跌,納指跌2.25%,VIX 28.44。Anthropic首日漲17%未扭轉AI拋售,AMD跌7.72%,英偉達創52週新低。10月紀要指向12月再加息,10年期美債5.04%。加密美股承壓:MSTR跌4.64%,市值低於持幣值、mNAV跌破1。次日關注Anthropic與ETF資金流。

AI總結
- 核心觀點:美股遭遇「AI交易重置」式拋售,道指失守5萬點、標普六連跌;即便Anthropic創紀錄IPO亦未能挽救AI板塊,利率轉鷹、監管收緊與加密財庫模式承壓形成多重利空共振。
- 關鍵要素:
- 道指跌2.19%至49,097.06點,標普跌2.02%、納指跌2.25%,VIX單日漲15.80%至28.44。
- Anthropic史上最大美股IPO募資超810億美元、首日漲17.07%,但半導體與neocloud繼續被拋售;英偉達六日蒸發6,690億美元市值。
- AMD遭做空報告重挫7.72%,被指對華收入佔比超20%;眾議院文件顯示商務部批准向中企銷售逾879,000枚AI晶片。
- 美聯儲10月紀要偏鷹,絕大多數與會者認為需進一步加息,AI被視為通脹與金融穩定雙重風險源。
- MSTR跌4.64%並被剔除MSCI指數,mNAV跌破1;比特幣跌至61,344美元,11月現貨ETF淨流出近29億美元。
- 比特幣過去一月跌26.0%,CLARITY Act年內通過基本無望,立法停滯加劇市場壓力。
一、頭條
- 道瓊失守 5 萬點、標普六連跌:道瓊跌 1,101.11 點(-2.19%)至 49,097.06 點,為 6 月以來首次收於 5 萬點下方;標普 500 跌 2.02%、納指跌 2.25%,VIX 單日漲 15.80% 至 28.44。拋售核心是「AI 交易重置」,而非單一數據利空。
- Anthropic 上市創紀錄但救不了 AI 板塊:史上最大美股 IPO(融資超 810 億美元)首日收漲 17.07% 至 97.17 美元,然而市場解讀為「AI 不再是无脑買入」,neocloud 與半導體繼續被拋售。
- AMD 遭做空報告重挫 7.72%:Hunterbrook Media 指其固件流入被美方列入黑名單的中國伺服器廠商、對華收入佔比超 20%,AMD 否認並稱合規;眾議院文件另顯示商務部下属機構批准向中企銷售逾 879,000 枚 AI 晶片。
- 美聯準 10 月紀要偏鷹:絕大多數與會者認為「進一步加息可能是合適的」,AI 被視為通膨與金融穩定雙重風險源;理事 Waller 重申 12 月可考慮 50 個基點。
- 加密財庫模式承壓:MSTR 收跌 4.64%,被 MSCI 剔除指數疊加 mNAV 跌破 1;比特幣跌至 61,344 美元,11 月現貨 ETF 淨流出近 29 億美元。
二、美股大盤與宏觀
2.1 三大指數(美東 11-19 收盤)
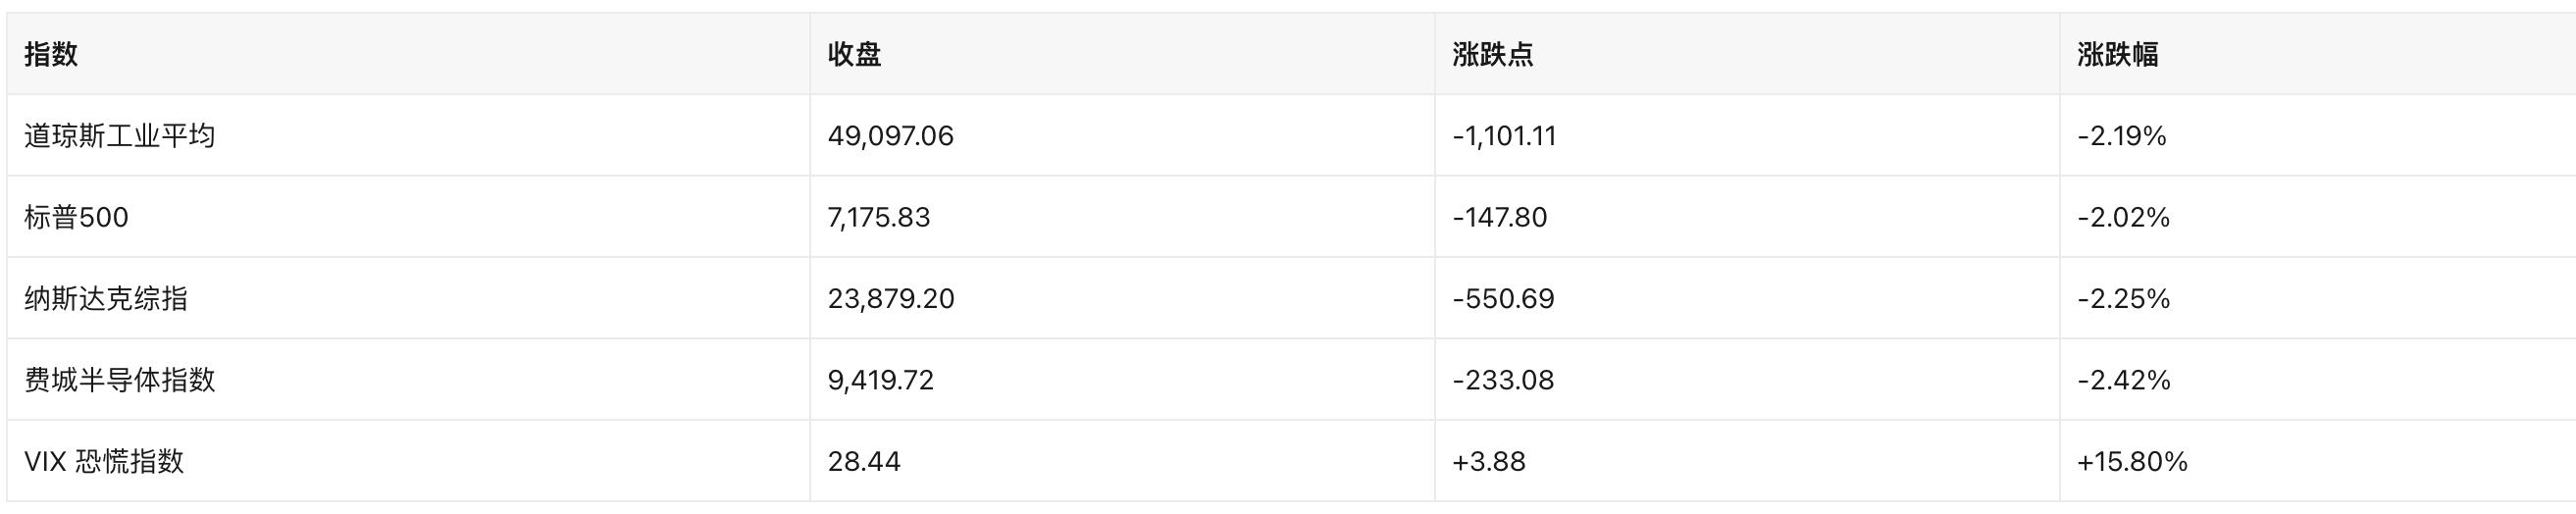
- 標普 500 為連續第 6 個交易日下跌,創 6 月以來最長連跌;道瓊自 6 月以來首次收於 50,000 點下方。
- 結構上:半導體、neocloud、超大規模雲廠商全線走弱,網路安全逆勢上漲(詳見第三部分)。
2.2 驅動因素
- AI 資本開支敘事鬆動:輝達「CEO 交接」後的首個財報(Q3 營收 1,158 億美元、同比翻倍)雖超預期,但股價仍創新低,六個交易日累計蒸發 6,690 億美元市值;CoreWeave 較紀錄高點下跌 76%。
- 利率與政策不確定性:10 月 FOMC 會議以 10 比 2 維持聯邦基金利率於 3.75%–4.00%,Cook 與 Hammack 投反對票主張加息 25bp;紀要顯示「幾乎所有與會者」認為需進一步加息,且「一些」官員主張本次就加、少數認為 12 月可能需要更大幅度。
- 通膨黏性:10 月 CPI 環比 +0.4%(預期 +0.3%)、核心 +0.3%;10 月 PPI 同比 6.5%,為近四年最高。
- 本週其他數據:10 月零售銷售環比 +0.2%(預期 +0.1%),核心零售 +0.6%(預期 +0.4%);工業產出 -0.4%(預期 0.0%),產能利用率 76.4%。
2.3 利率、美元與商品
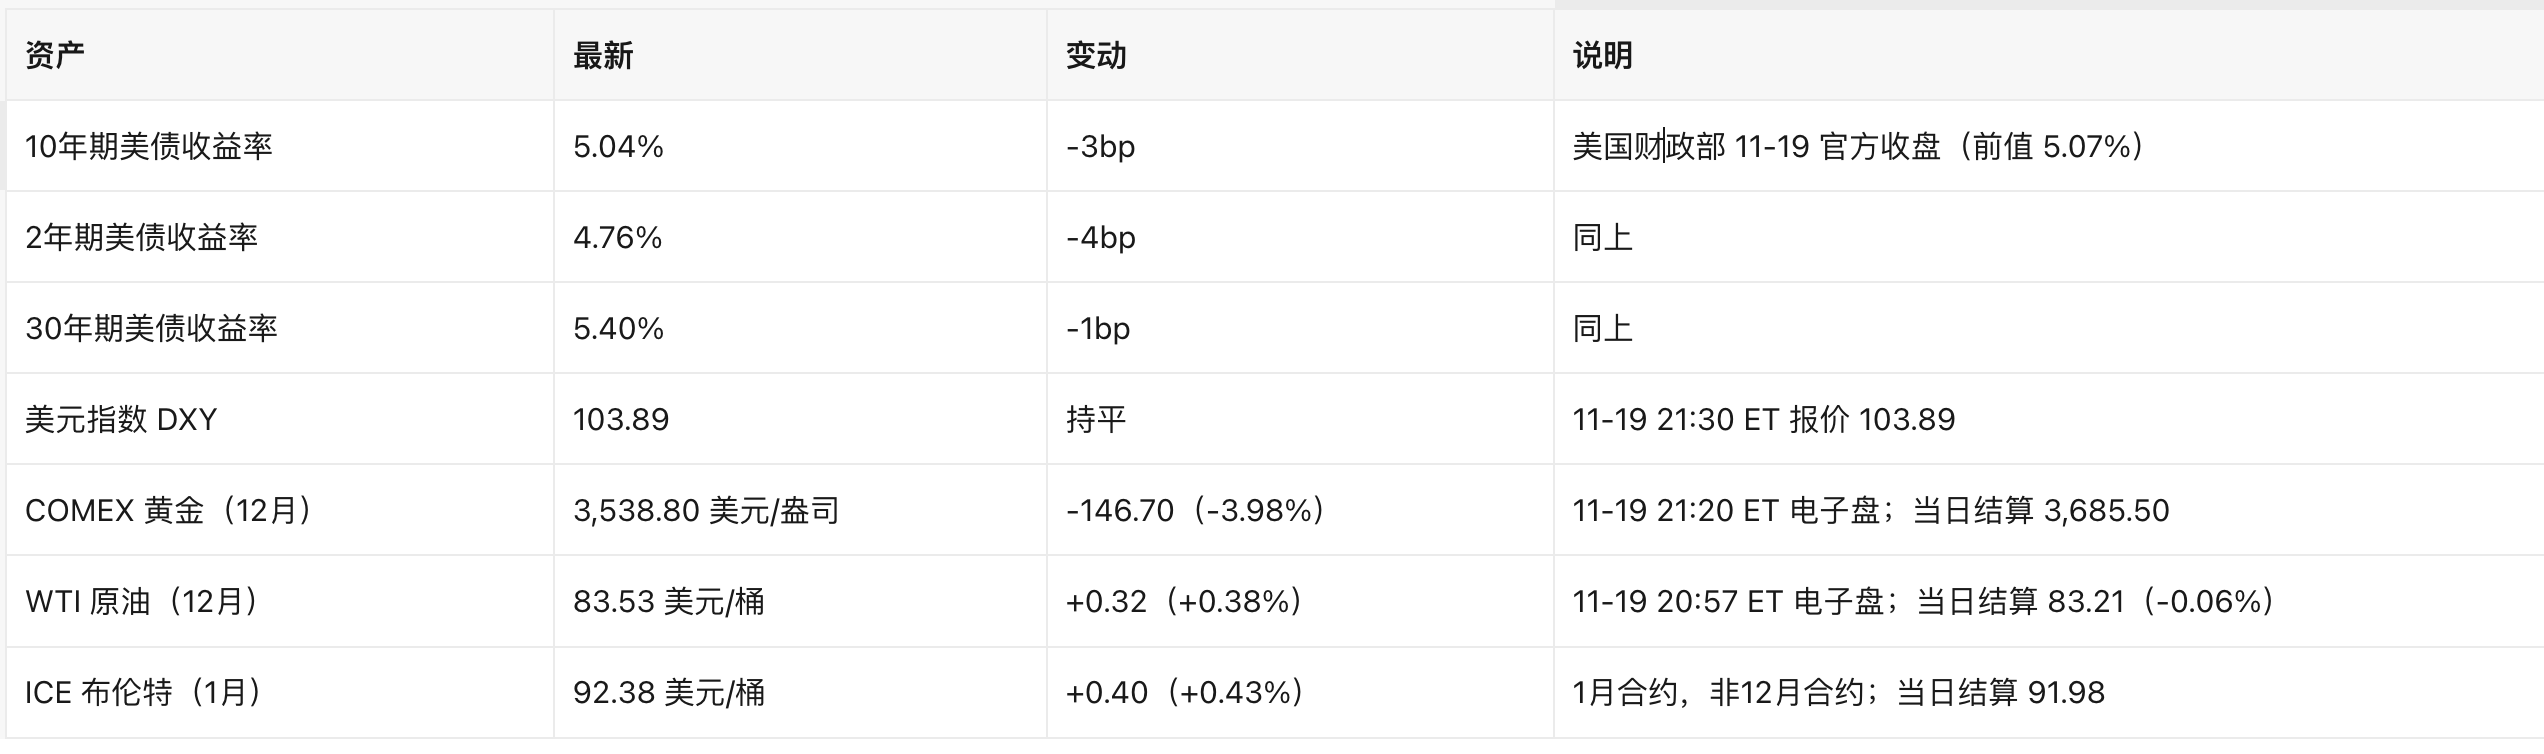
- 黃金:1 月 28 日曾創 5,589.38 美元/盎司歷史高點,此後累計回撤逾三分之一,本輪回撤主因是實際利率上行與美元走強抬高持有成本,戰爭環境下黃金反而被當作「流動性來源」拋售。
- 原油:中東出口恢復疊加特朗普-習近平-普京三方稱計劃提高產量,壓制風險溢價;WTI 結算價 83.21 美元,較 10 月 22 日高點 103.27 美元回落 19.4%。
三、熱點個股與板塊
3.1 Anthropic(ANT)|收 97.17 美元,+17.07%
- 納斯達克上市,為美國史上最大 IPO,募資超 810 億美元;首日收漲 17.07%。
- 為何重要:市場原本把它當作「AI 交易的出清事件」,結果指數照跌——說明估值/競爭(與 OpenAI 的價格戰)比「有無新龍頭」更主導定價。Niles Investment 數據:OpenAI+Anthropic 合計收入環比增速由 Q2 的 75% 降至 Q3 的 48%,合計虧損由 79 億美元擴大至 84 億美元。
- 週一(11/23)期權開始交易,被交易員視為散戶信心的真正測試。
3.2 AMD|收 489.19 美元,-7.72%
- Hunterbrook Media 披露做空並發布報告,稱 AMD 固件持續流入被美國列入實體清單的中國伺服器廠商 IEIT Systems 及相關實體,並稱其對華(含香港)客戶收入佔比超 20%、多數晶片依賴中國合作方完成封測。
- AMD 回應:「相關指控歪曲了 AMD 的業務實踐與關係,公司遵守美國出口管制法規。」
- 傳導:若出口管制進一步收緊,AMD 作為「輝達替代品」的亞洲增量邏輯受損;同日眾議院外交委員會文件顯示商務部下属機構批准向中企銷售逾 879,000 枚 AI 晶片,政策風險從個股擴散至整條供應鏈。
3.3 輝達(NVDA)|收 145.98 美元,-3.30%
- 盤中最低 145.71 美元,創 52 週新低;六個交易日市值蒸發 6,690 億美元。
- Q3 營收 1,158 億美元、同比翻倍,但「Jensen Huang 不再回歸 CEO」的 CEO 交接與合規調查(加州總檢察長就晶片流向中國發出傳票;Moody's 下調其展望)壓過業績。
- 傳導:輝達是「逢跌買入」策略的錨,其持續破位削弱了整個 AI 板塊的抄底信心。
3.4 PDD Holdings|收 86.00 美元,+11.04%
- Q3 利潤超預期,營銷費用下降;但收入端停滯、交易服務收入出現明顯逆轉,Temu 在歐洲面臨新的監管審查。
- 弱市中少見的強勢標的,反映資金在 AI 之外尋找「低估值+現金流」避風港。
3.5 網路安全板塊:Palo Alto(PANW)+6.42%,CrowdStrike 上漲
- PANW 收 361.73 美元,Q1(財年)業績超預期、上調指引,並宣布以 45 億美元收購 Applied Compute,押注「保護開放權重模型」。
- 傳導:AI 漏洞暴露增多 → 安全預算剛性 → 板塊在殺估值環境中獲得相對收益。
3.6 盤後/其他值得注意
- Intuit(INTU):收 310.02 美元(-1.03%),盤後跌 9.95%(截至美東 21:00)。宣布以 37 億美元將 Mailchimp 出售給 Bending Spoons,Reuters 稱該價格為其 2021 年買入價的三分之一,並下調指引。
- 沃爾瑪(WMT):收 126.04 美元(-1.04%),Q3 超預期、年內第三次上調全年指引,但在系統性拋售中未能守住漲幅。
- CoreWeave(CRWV):收 44.91 美元(-6.11%),盤後續跌,neocloud 高槓桿融資模式持續被重新定價。
四、加密相關美股
4.1 DAT(數位資產財庫)核心動態
Strategy(MSTR)|收 86.13 美元,-4.64%
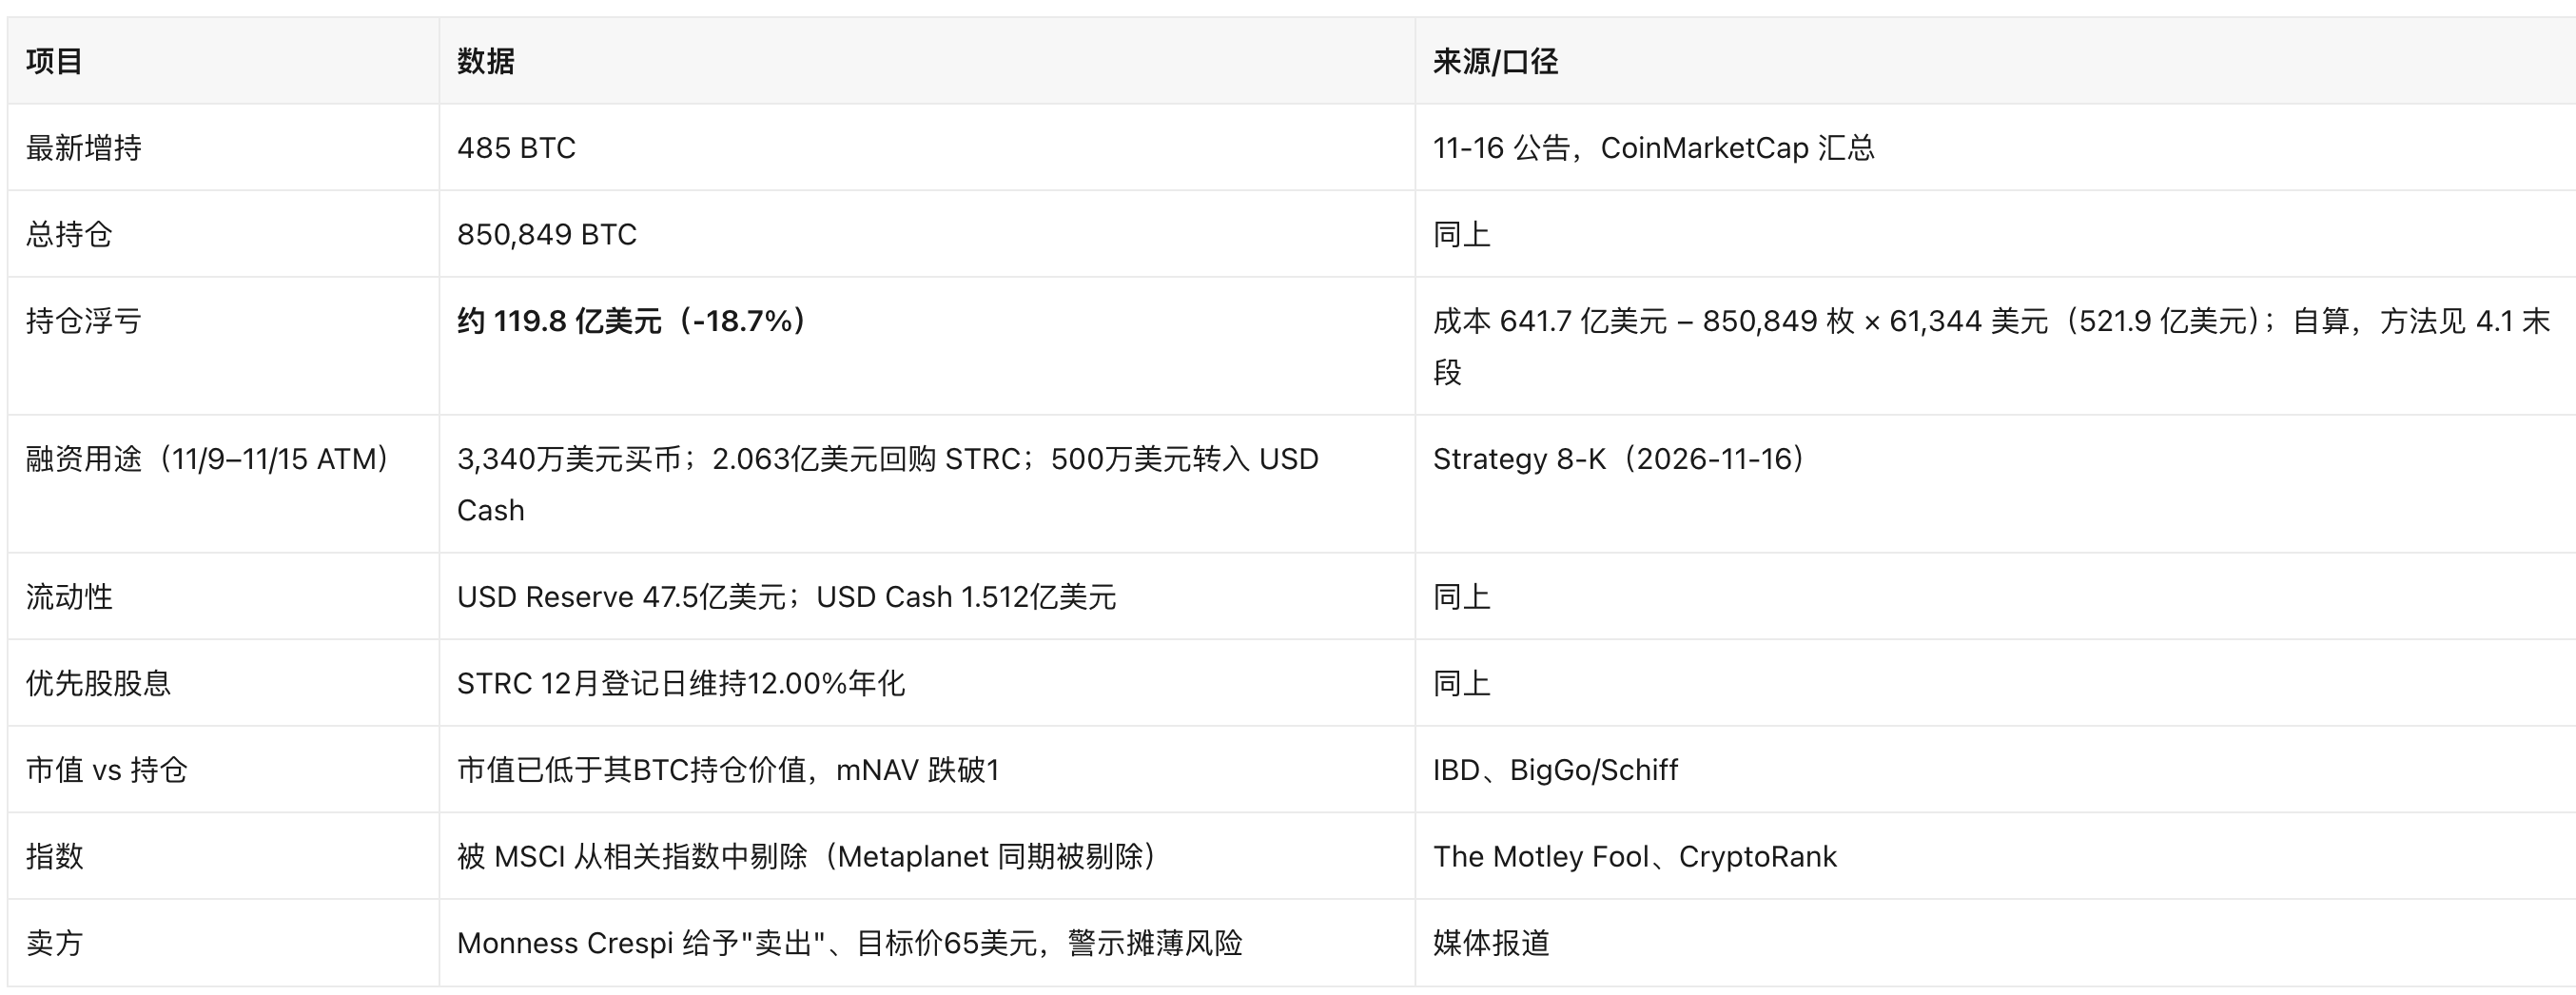
- 信號意義:Strategy 已從「溢價發股買幣」切換為「發股回購自家優先股」,即用股權融資修補資本結構而非擴張持倉;mNAV 跌破 1 意味著繼續增發買幣會直接損害每股 BTC 含量。其 52 週區間 203.95 / 81.81 美元,現價較 52 週高點回撤 57.8%。
- mNAV 測算(非公司披露):按 Nasdaq 最新市值口徑反推約 3.96 億股,86.13 美元對應普通股市值約 341 億美元;341 ÷ 521.9(持幣市值)= 約 0.65 倍,折價約 35%。該口徑未計入債務、優先股與現金,不等同完整 EV/NAV,僅用於說明折價方向。
其他 DAT / 持倉公司
- Bitmine Immersion(BMNR)|15.07 美元,-2.59%:ETH 持倉 5.93 百萬枚、加密資產+現金合計 157 億美元;本季度披露 63 億美元 ETH 相關虧損,ETH 下跌直接侵蝕淨資產。
- Strive(ASST)|16.61 美元,-3.15%:11-17 再購 251 BTC;摩根士丹利增持其股份(Crypto Briefing 引述對應 3,200 萬美元比特幣敞口)。
- 特朗普媒體(DJT)|4.09 美元,+0.99%:8.84 億美元債務 11 月 30 日到期,公司表示優先動用信貸額度、不賣比特幣;已回購 1 億美元票據本金。
- Avalanche Treasury Corp(AVAT):11-19 披露與 Galaxy Digital 簽署「數位貨幣領口貸款(collar loan)」主協議,為後續以加密資產抵押的融資鋪路——DAT 融資工具繼續創新。
- Digi Power X:增持 42 BTC,總持倉升至 259 BTC。
4.2 加密美股觀察名單新增
- 本交易日未發現新增標的:已核查 SEC EDGAR 全文檢索(2026-11-18 至 11-19,8-K 表格,關鍵詞 bitcoin / digital asset treasury / ether),未出現美股公司首次宣布將 BTC/ETH 納入儲備或更名轉型為 DAT 的新公告。
- 觀察名單維持:MSTR、BMNR、ASST、SBET、DFDV、AVAT、DJT、BTBT、HUT、GLXY。名單變化以增持/融資/債務事件為準,詳見 4.1。
4.3 泛加密美股(美東 11-19 收盤)
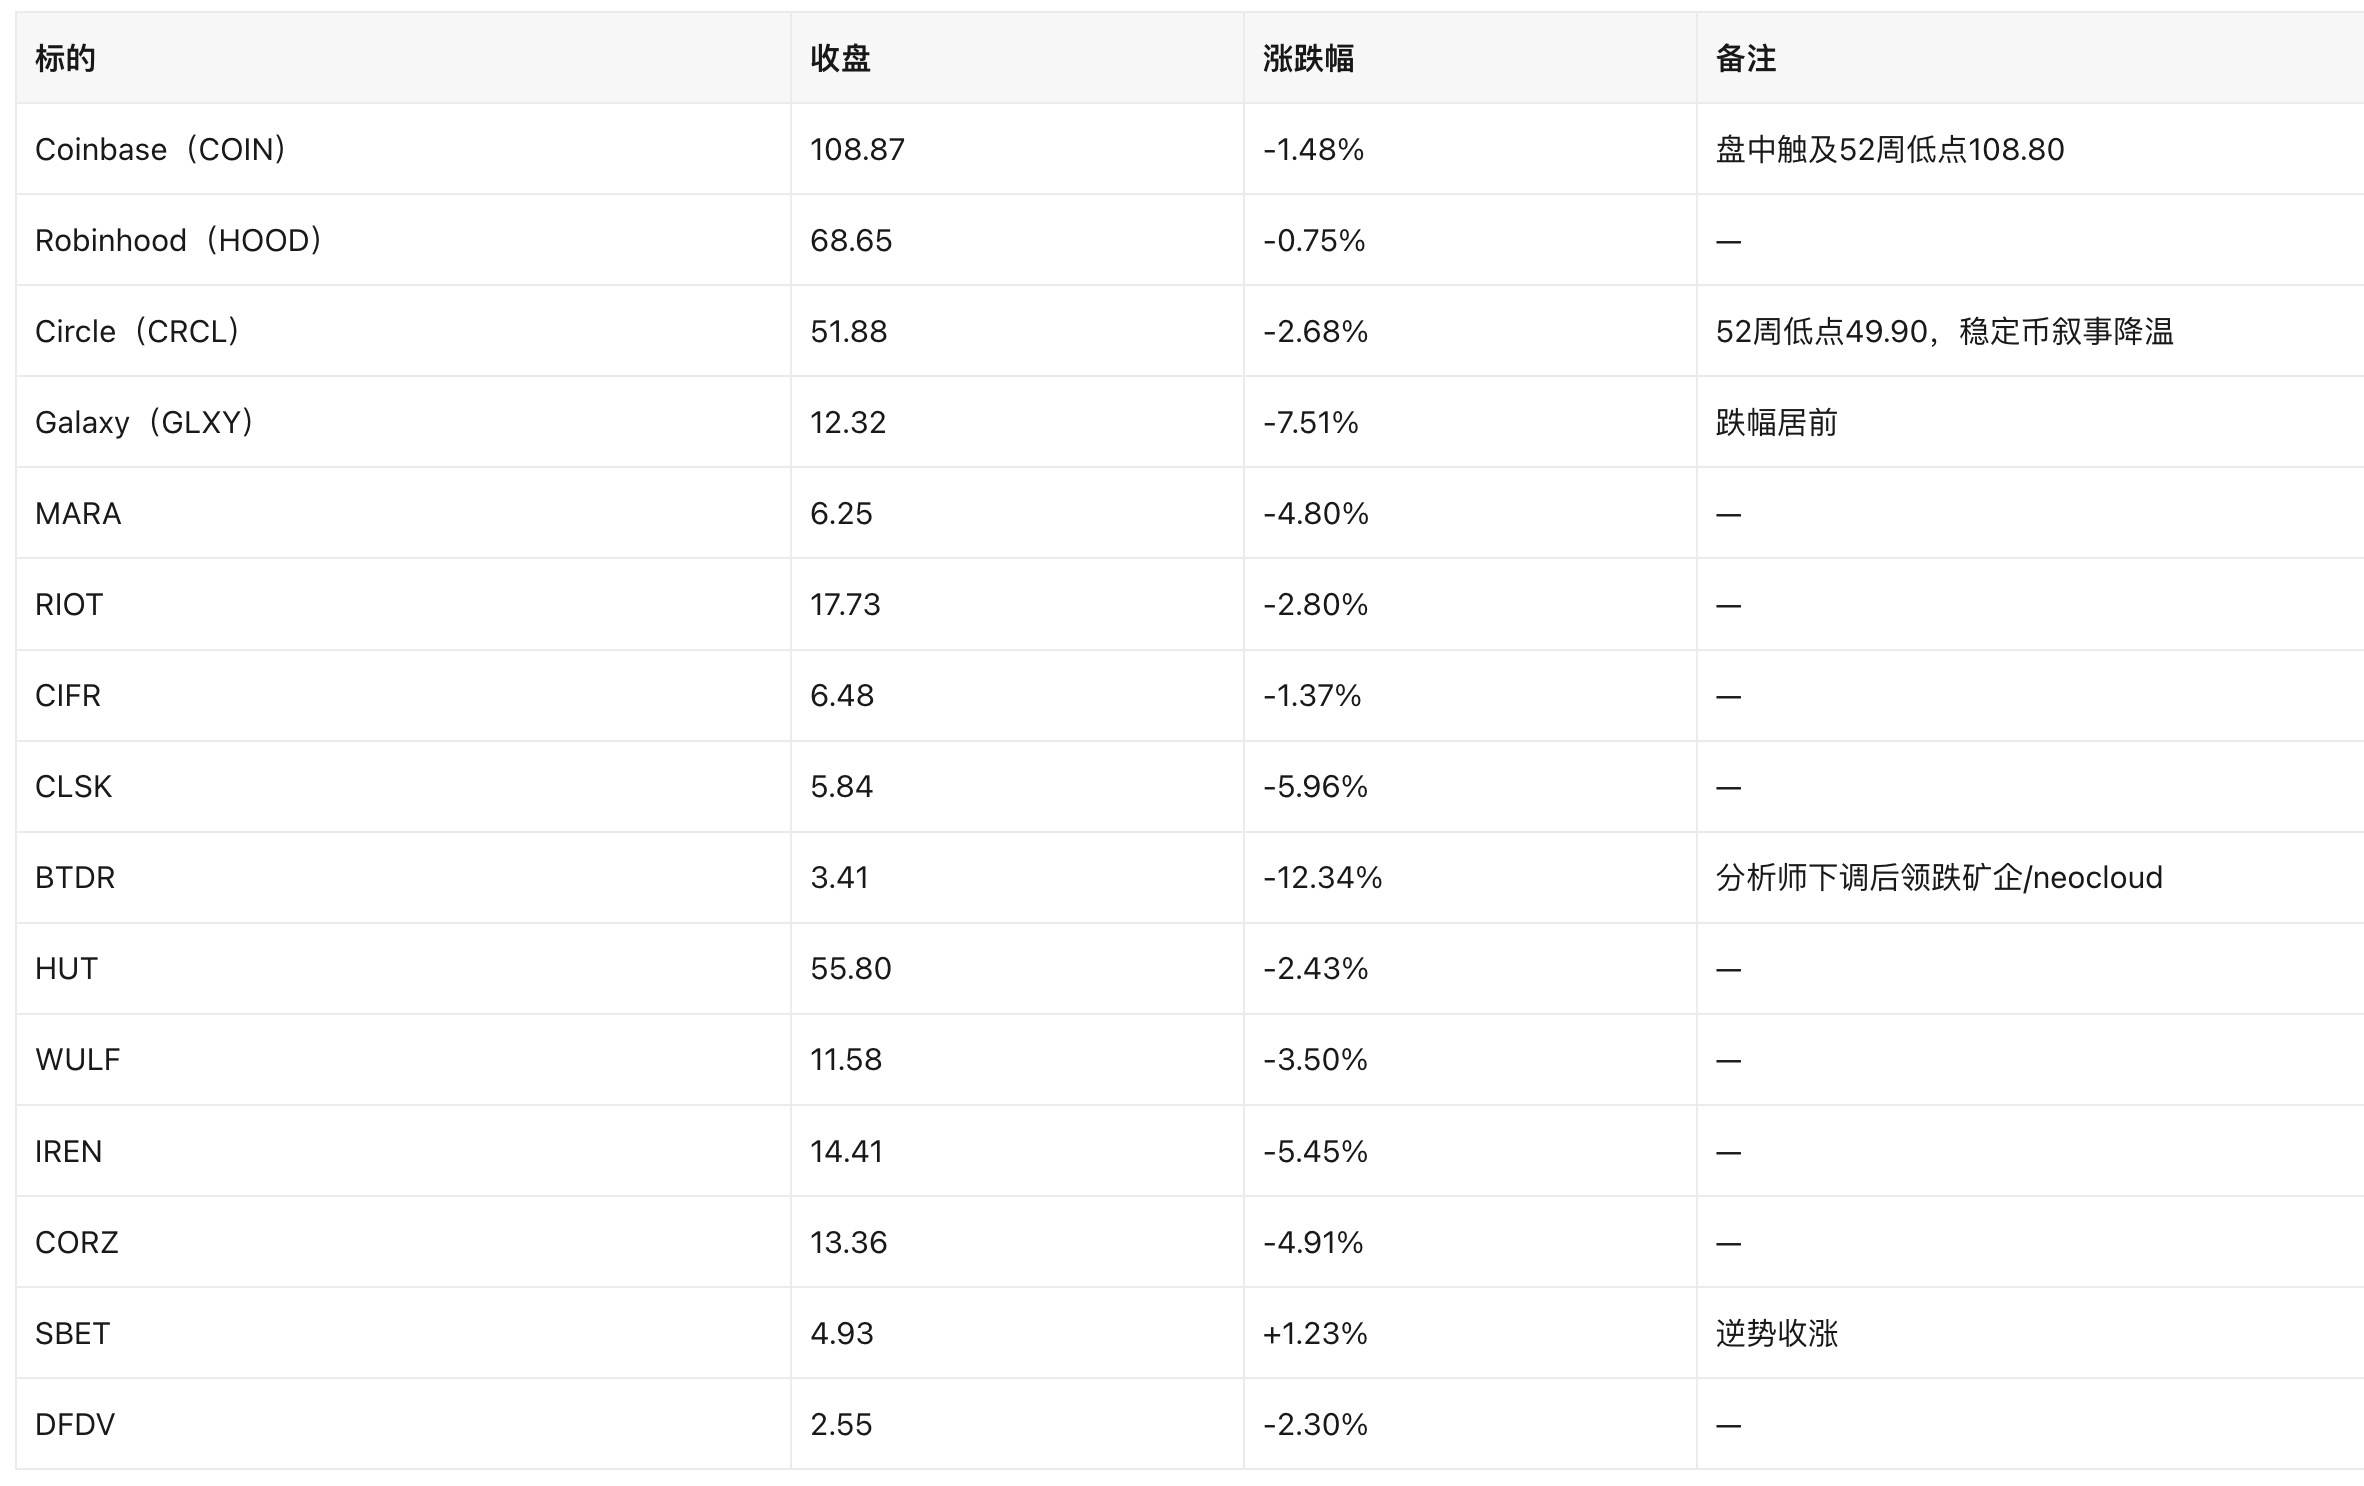
現貨 ETF(價格,美東 11-19 收盤):IBIT 35.08(-0.79%)、FBTC 53.90(-0.83%)、ETHA 39.74(+0.40%)。
ETF 資金流(截至 11-18,資金流數據滯後 1 個交易日)
- 11 月 18 日:全美 12 隻現貨比特幣 ETF 合計淨流出 3.06 億美元,12 隻全部為流出。
- 11 月累計淨流出 28.9 億美元;2026 年迄今累計贖回超 25 億美元。
- 11 月 17 日單日淨流出 2.40 億美元,由 IBIT 領銜。
4.4 監管與會計驅動
- 立法:民主黨贏下眾議院(Jeffries 獲議長提名)後,CLARITY Act 年內通過基本無望,多位議員預計推遲至 2027 年;Warren 有望出任參議院銀行委員會主席,行業擔憂監管路徑改寫。
- 監管人事:特朗普提名的民主黨 SEC 委員人選表示代幣化政策「應走完整規則制定程序」,暗示短期不會有激進指引。
- 指數與被動資金:MSCI 將 Strategy(及 Metaplanet)剔除出相關指數,對 DAT 板塊形成被動賣壓——這是本輪 mNAV 折價擴大的直接推手之一。
- 融資環境:利率上行 → 優先股/可轉債成本上升 → DAT 從「股權溢價套利」轉向「資產負債表防守」(回購優先股、控制增發),這是本輪加密美股與幣價聯動的新特徵。
五、加密市場
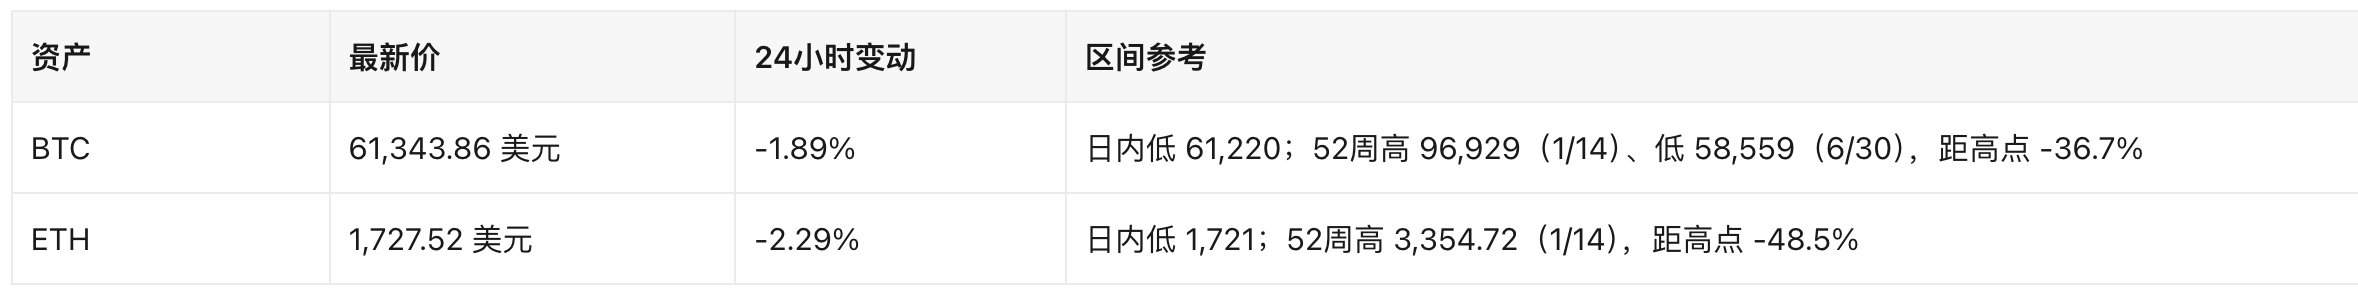
- 比特幣過去一個月下跌 26.0%(10 月 20 日 82,941.00 → 11 月 19 日 61,343.86),11 月以來下跌 20.8%;解讀:美聯準轉向加息、ETF 持續淨流出、立法停滯(「中期選舉大勝反而卡住了加密法案」)。
- ETH 跌幅更深,槓桿型 ETH 財庫公司(BMNR)成為風險放大器。
- 交易所/行業整合:Kraken 母公司收購 Tribe Capital;加州總檢察長對 CoinFlip 開出 500 萬美元罰單(比特幣 ATM 合規)。
六、地緣政治影響
6.1 霍爾木茲海峽與美伊衝突(升級)
- 伊朗持續襲擊海峽船隻,並將打擊範圍擴大至科威特美軍基地與巴林境內目標;Bloomberg 稱美方對伊動武風險上升,談判停滯;伊朗表示協議「接近」但不會單方面開放水道。
- 傳導路徑:衝突升級 → 原油風險溢價 → 但當前被「中東出口恢復 + 產油國增產表態」對沖,油價反而走弱 → 能源股分化(XOM -1.03%、CVX +0.30%)→ 通膨預期居高不下 → 強化美聯準加息路徑 → 壓制成長股與加密資產估值。
6.2 中美俄三方與貿易/科技管制
- 特朗普、習近平、普京在深圳舉行三邊會談
美股
歡迎加入Odaily官方社群


推薦文章