美股日報|黑色星期四再現,納指暴跌5.5%,費半遭重創單日暴跌12.2%,資料中心產業鏈集體殺估值(11月6日)


- 核心觀點:民主黨橫掃國會兩院使「反資料中心」從口號變為政策議程,AI交易遭遇系統性重新定價,納指跌5.52%進入技術性回調,加密資產被當作高貝塔科技股拋售,全網爆倉超10.3億美元。
- 關鍵要素:
- 納指收24,315點距高點回撤11.90%,費半跌12.25%回撤38.43%,正式進入深度熊市區間。
- VIX飆升至28.18(+69.66%),呈現股跌、油漲、金漲、收益率跌的避險與緊縮同時定價格局。
- 比特幣跌5.57%至75,949美元,以太坊跌7.77%,全網24小時爆倉10.3億美元。
- MSTR跌9.29%,市值/持幣降至0.85倍,溢價轉折價使「融資買幣」正循環變為負循環,為本輪DAT模式最關鍵定價信號。
- 半導體領跌,儲存環節跌幅最大(擴產週期最長、對資本開支預期最敏感),Vertiv跌14.02%超輝達,反映「資本開支被迫受控」邏輯。
- 參議院層面Sherrod Brown勝選,加密友善立法路徑基本被封堵,監管重心轉向消費者保護與問責。
- 地緣未解:波斯灣船隻再遇襲,布倫特反彈4.88%至99.24美元,通膨黏性使12月加息定價仍約三分之二。
一、頭條
- 民主黨橫掃國會兩院,「反資料中心」從競選口號變成政策議程,AI 交易遭遇系統性重新定價。 民主黨已拿下參議院多數、眾議院超過 250 席,NPR 定性為「全面掌控國會」。國會高層隨即公開呼籲「National data center moratorium now」。這是 11-04 上漲 3% 之後次日反手暴跌 -4.36% 的直接政治觸發點。
- 納指單日跌 5.52%,正式進入技術性回調;費半跌 12.25%,是全場最慘資產。 納指收 24,315.00,距 10-06 高點 27,599.79 回撤 11.90%;SOX 收 9,011.14,距 6-22 高點 14,634.72 已回撤 38.43%。Reuters 稱「藍色浪潮抹去納斯達克 2.5 兆美元市值」,CNBC 統計「Magnificent 7 單日蒸發 1 兆美元」。
- 避險與緊縮同時定價:股跌、油漲、金漲、殖利率跌。 VIX 從 16.61 飆至 28.18(+69.66%),10 年期美債殖利率降至 4.84%(-6bp)、2 年期降至 4.46%(-12bp);但布蘭特原油反彈 4.88% 至 99.24 美元,黃金升至 4,094.5 美元——通膨壓力未解,12 月升息定價仍在約三分之二。
- 加密資產被當作「高貝塔科技股」拋售,槓桿集中出清。 比特幣跌 5.57% 至 75,949.75 美元、以太坊跌 7.77% 至 2,234.07 美元,全網爆倉超 10.3 億美元(The Block)。MSTR 跌 9.29%,收盤市值 549.9 億美元對持幣市值 645.1 億美元,市值/持幣降至 0.85 倍——這是本輪 DAT 模式最重要的定價信號。
- 油價反彈的地緣根源沒有被選舉解決。 波斯灣再有船隻遇襲、卡達近海油輪被攻擊,伊朗稱「協助美軍攻擊的國家是合法目標」。11-04 的 8.5% 油價崩跌建立在「戰爭即將收尾」的假設上,11-05 該假設被現實打折。
二、美股大盤與宏觀
2.1 三大指數與波動率(2026-11-05 收盤,EST)
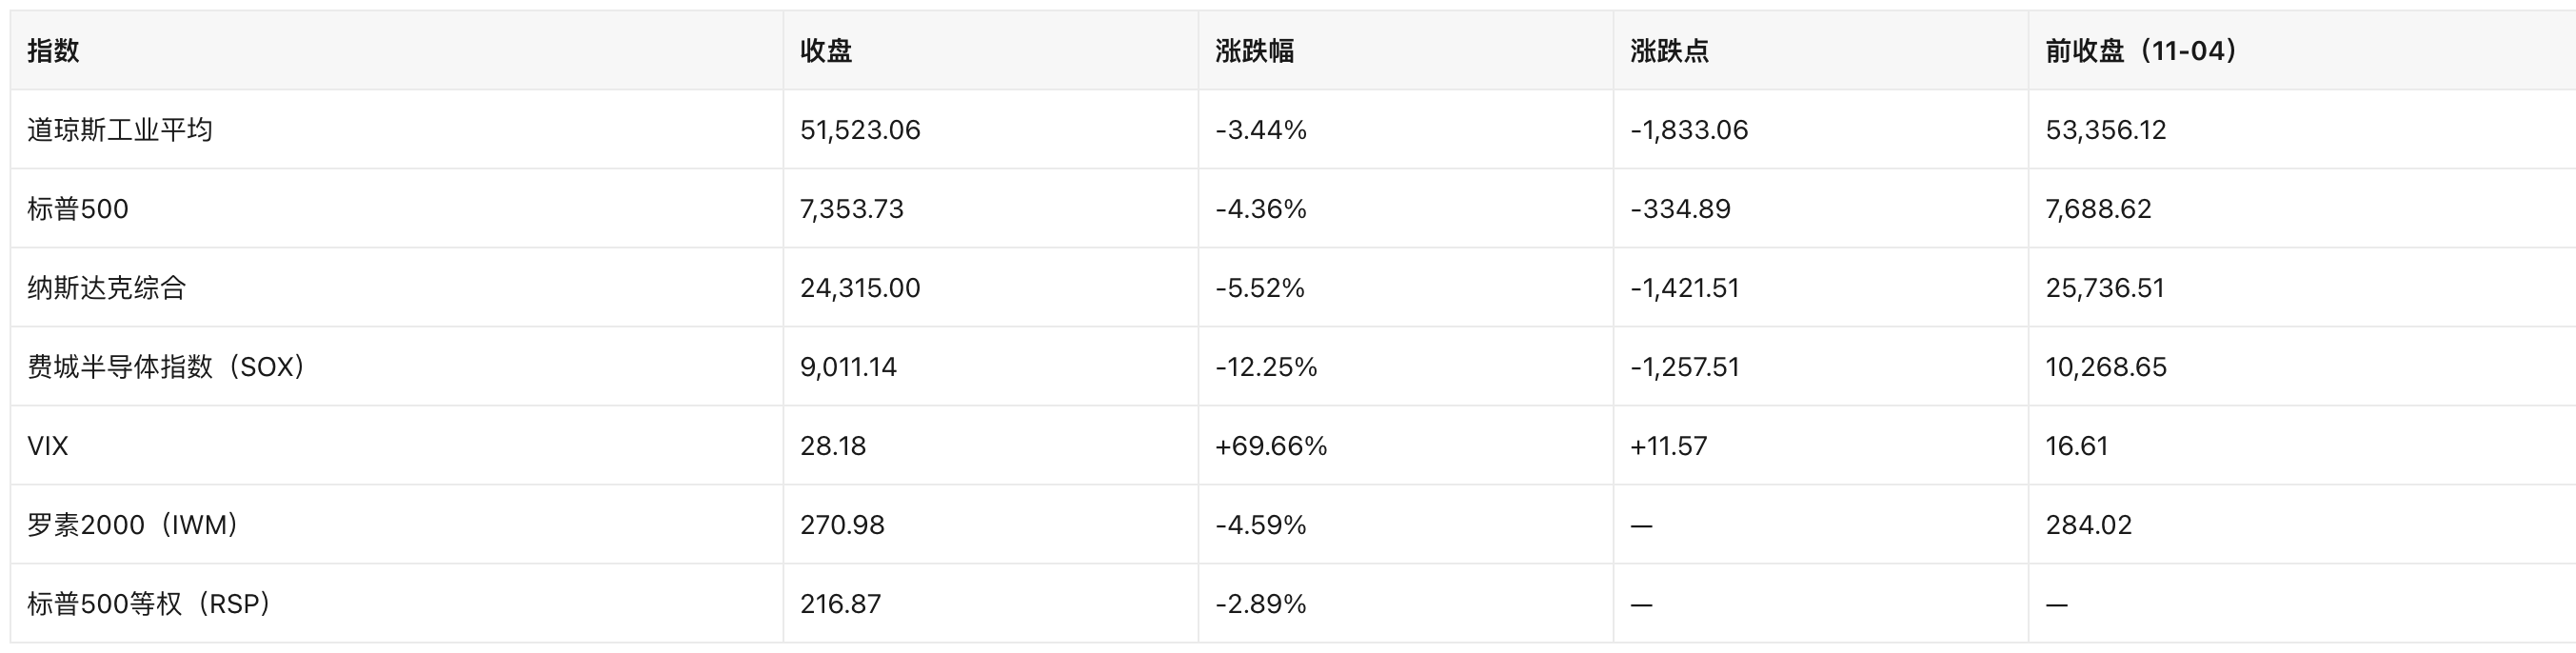
回撤位置(自 52 週高點):納指 -11.90%(高點 27,599.79,10-06)→ 已進入技術性回調;標普 500 -5.95%(高點 7,818.93,10-06);道指 -5.20%(高點 54,349.12,08-05);SOX -38.43%(高點 14,634.72,06-22)→ 半導體已處深度熊市區間。Reuters 稱納指創 19 個月最大單日跌幅;Yahoo Finance 稱這是 1896 年以來表現最差的中期選舉次日。
2.2 板塊表現(11-05 收盤)

驅動排序:
① 政策預期反轉(民主黨國會 → 資料中心審批/電力成本/演算法監管風險上升);
② 擁擠交易去槓桿(科技權重過度集中,散戶單日拋售為疫情以來最多);
③ 估值對利率的敏感度(12 月升息仍在定價中)。防禦性板塊(XLP、XLU、XLC)跌幅均在 1% 以內,是典型的「殺久期、不殺現金流」結構。
注意一處反常背離:
原油大漲 3.55%,XLE 卻跌 2.98%。說明資金在做「整體風險預算收縮」,而非按油價做多能源股;同時也反映美國頁岩巨頭在高油價下仍拒絕擴大資本開支(OilPrice,11-05)。
2.3 宏觀數據與美聯儲
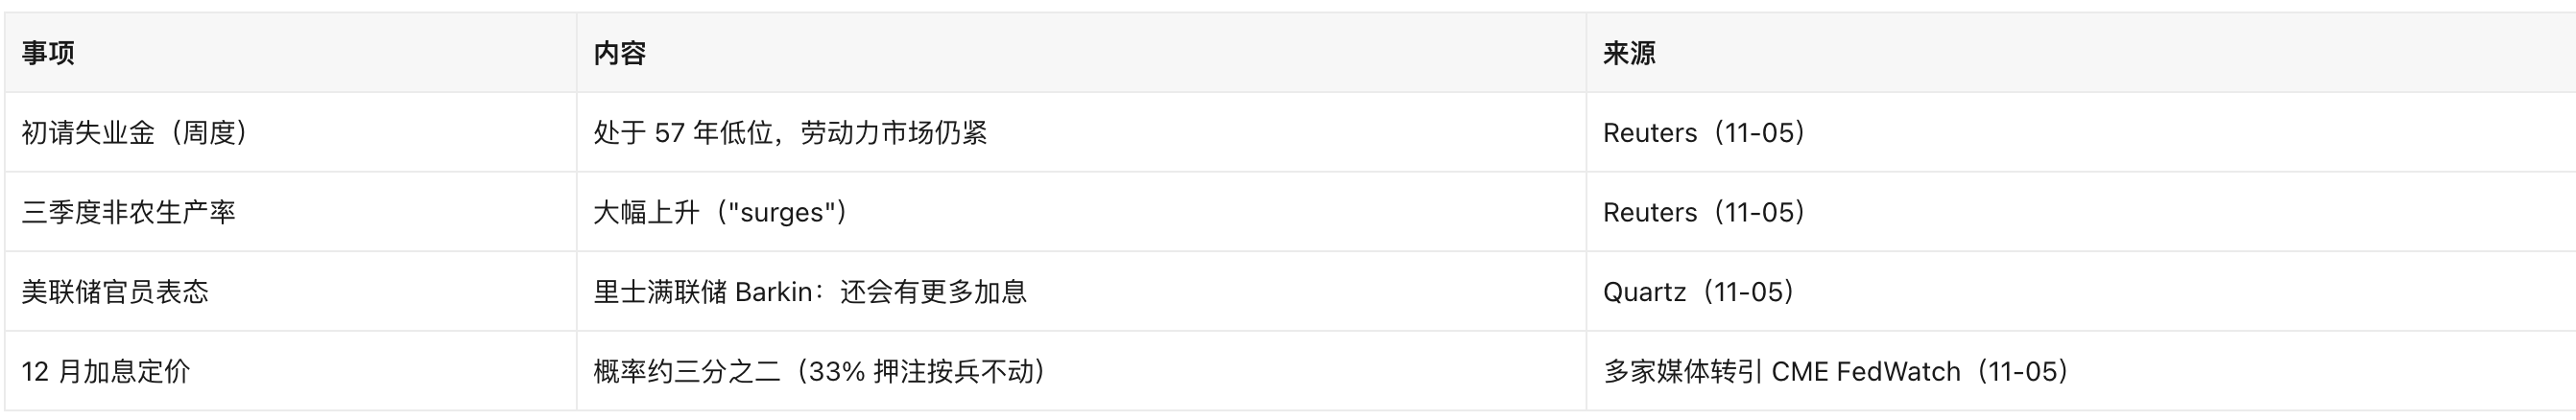
讀數含義:就業強 + 生產率強,本應利好「軟著陸」,但在當前框架下等於「美聯儲沒有理由停止升息」。這是「好數據變壞消息」的又一次演繹——與 11-04 的「選舉利好壓倒一切」形成對照。
下一顆雷:10 月非農將於 11-06 08:30 ET 公布,市場預期新增 6.3 萬–6.5 萬(不同機構彙總口徑有差異,IndexBox 報 6.5 萬)。在「升息恐慌」主導的環境裡,數據過強會推高升息機率、數據過弱會引發衰退擔憂,雙向風險均被放大。
2.4 利率、美元與商品
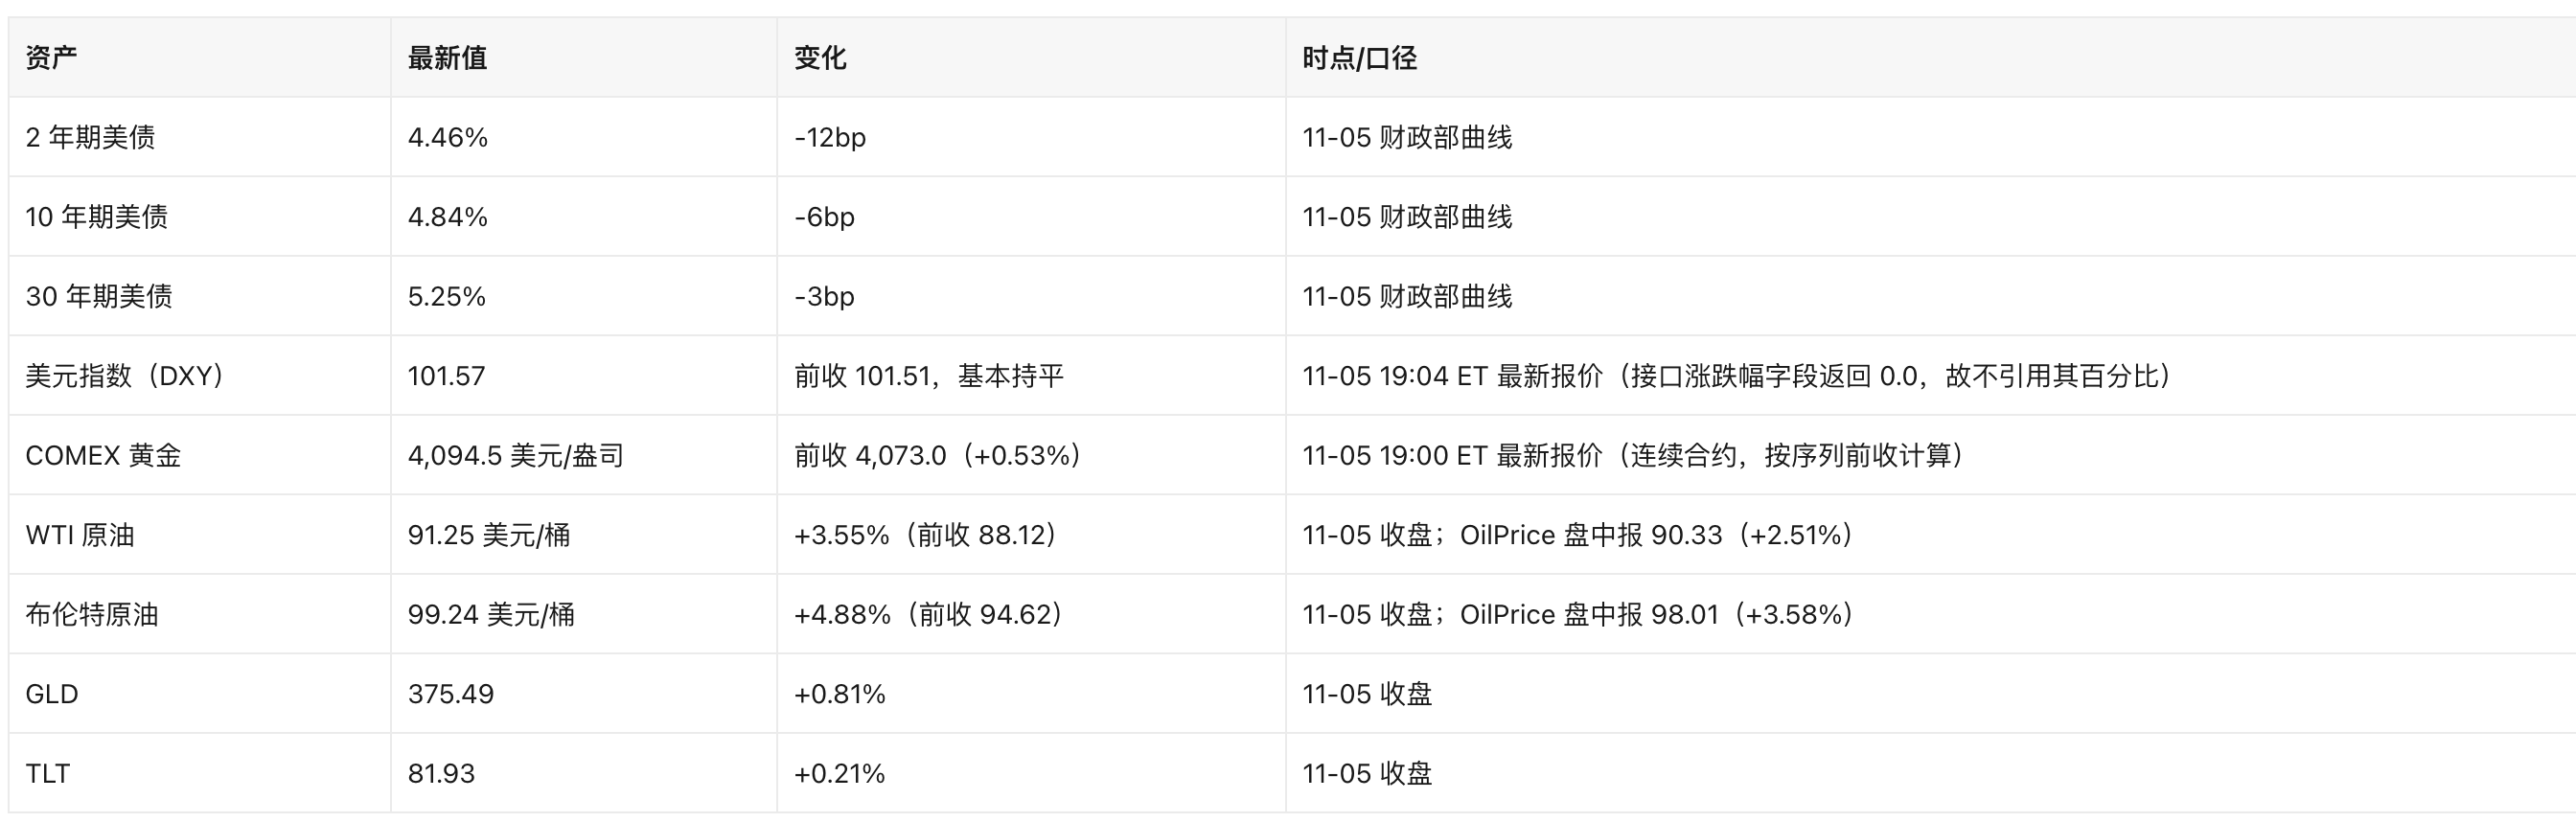
殖利率曲線呈「短端下行更快」的避險形態:2 年期 -12bp 大於 10 年期 -6bp。這與「升息預期未消」並存,說明當日主導變量是風險資產去槓桿引發的避險買盤,而不是寬鬆預期。
三、熱點個股與板塊
3.1 半導體:本輪殺跌的核心

傳導邏輯:市場擔心的不是「AI 需求消失」,而是「AI 基建的審批與電力瓶頸導致訂單節奏後移」。存儲(美光、SanDisk)跌幅最大,因為它們是「擴產週期最長、對資本開支預期最敏感」的環節——一旦資料中心開工被延後,存儲訂單的能見度最先受損。輝達跌幅相對小(-9.26%),說明拋售集中在「基建配套」而非「算力晶片本身」,但兩者同處一個貝塔裡。
注意:Micron 此前已因暫停台灣 4.5B 美元廠區施工承壓,屬個股疊加因素。
3.2 資料中心配套:跌幅超過晶片本身
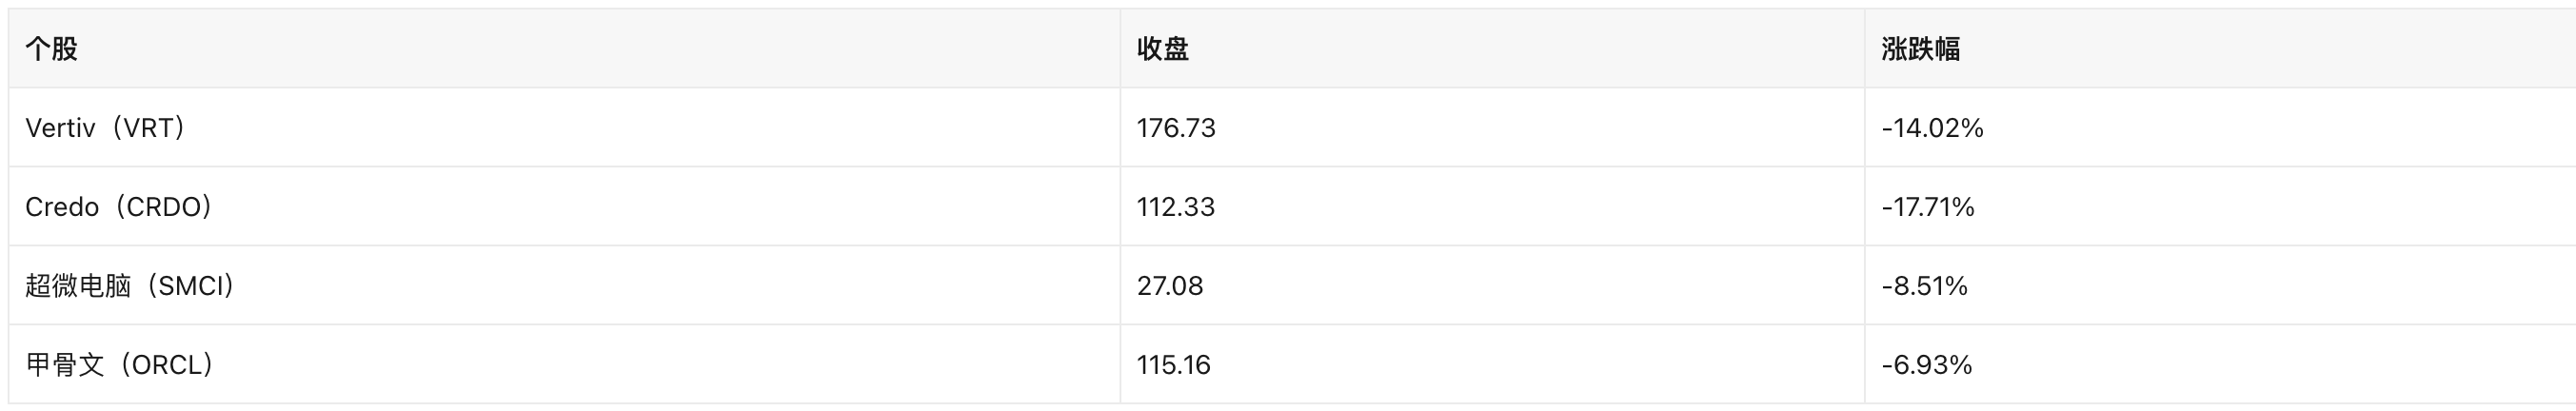
Vertiv 是資料中心供電/散熱龍頭,其跌幅(-14.02%)大於輝達,正是「資本開支預期」被直接打折的證據:政策風險落在「建不建資料中心」上,而不是「買不買 GPU」上。市場當日的定價邏輯可概括為「資本開支被迫受控(forced control on capex)」。
3.3 大型科技:普跌但層次分明
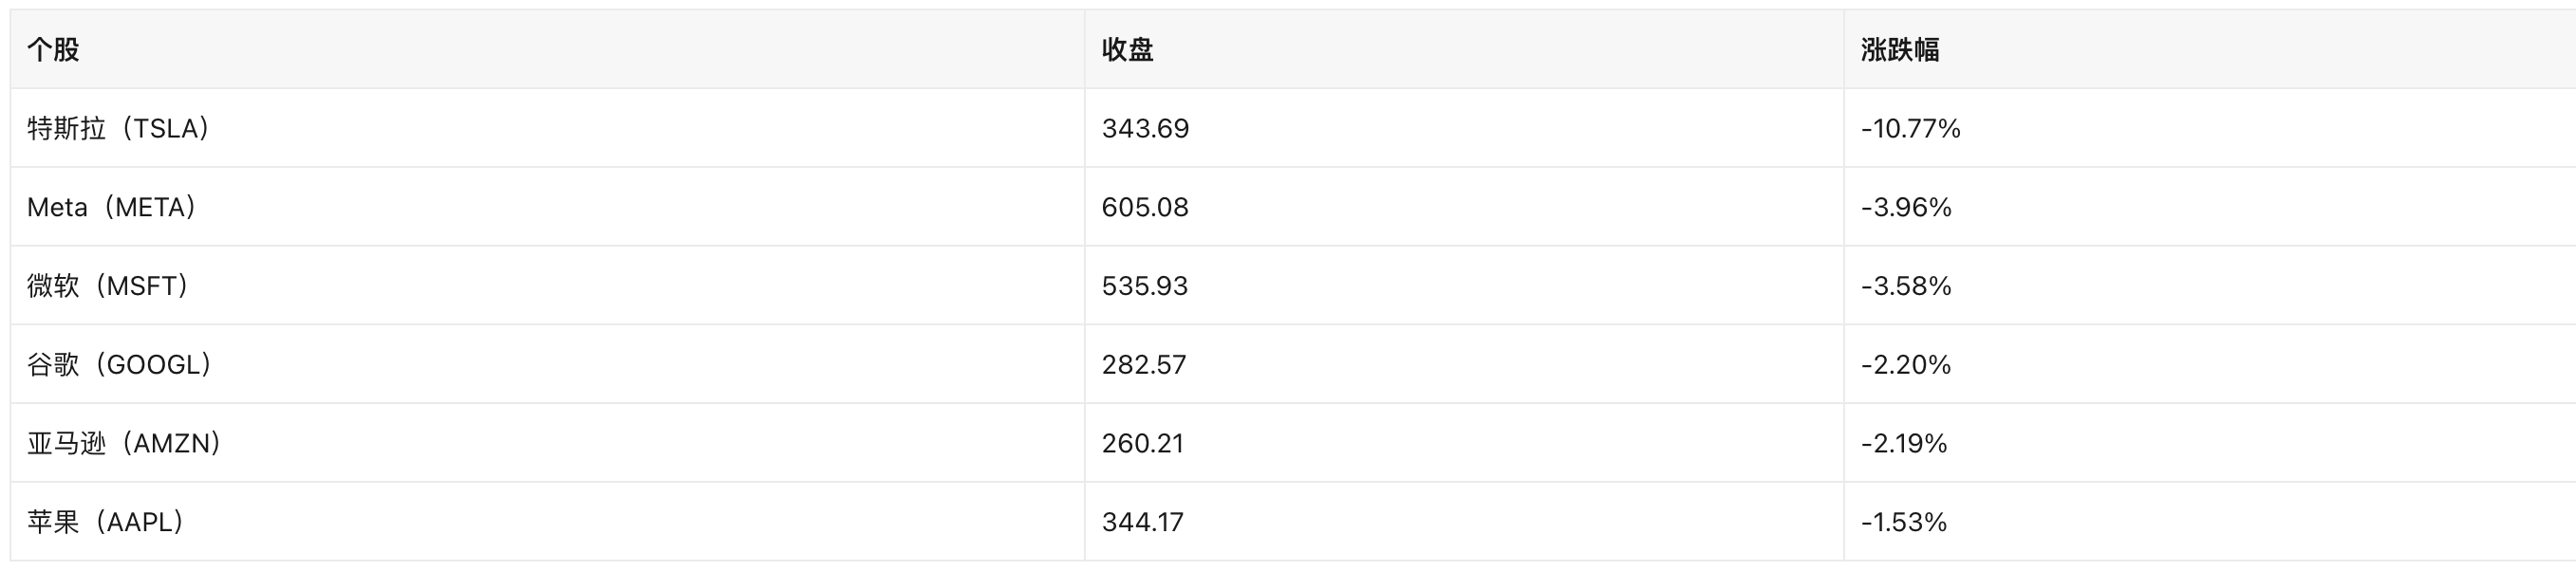
蘋果跌幅最小,符合「低 AI 資本開支暴露 = 低政策風險」的當日邏輯;特斯拉跌 10.77%,除高貝塔屬性外,媒體將其歸因於馬斯克此前的選舉押注反向兌現(24/7 Wall St,屬媒體解讀,非公司公告)。
3.4 逆勢/抗跌線索
- 必需消費、公用事業、通訊服務跌幅均小於 1%,資金在做「從成長向現金流」的防守切換。
- 黃金站上 4,094 美元,GLD +0.81%,是當日少數確定性受益資產。
- ConocoPhillips(COP)三季度利潤翻倍至 40 億美元、股息上調 11%(OilPrice),但股價仍跌 1.08%——戰爭帶來的「業績利好」已被市場視為一次性。
四、加密相關美股
4.1 DAT 龍頭:Strategy(MSTR)——溢價轉折價是本輪最關鍵信號
11-05 收盤:MSTR 129.30 美元,-9.29%;收盤市值 549.88 億美元(Nasdaq)。
持倉與成本(SEC 8-K,2026-11-02 披露,數據截至 11-01):
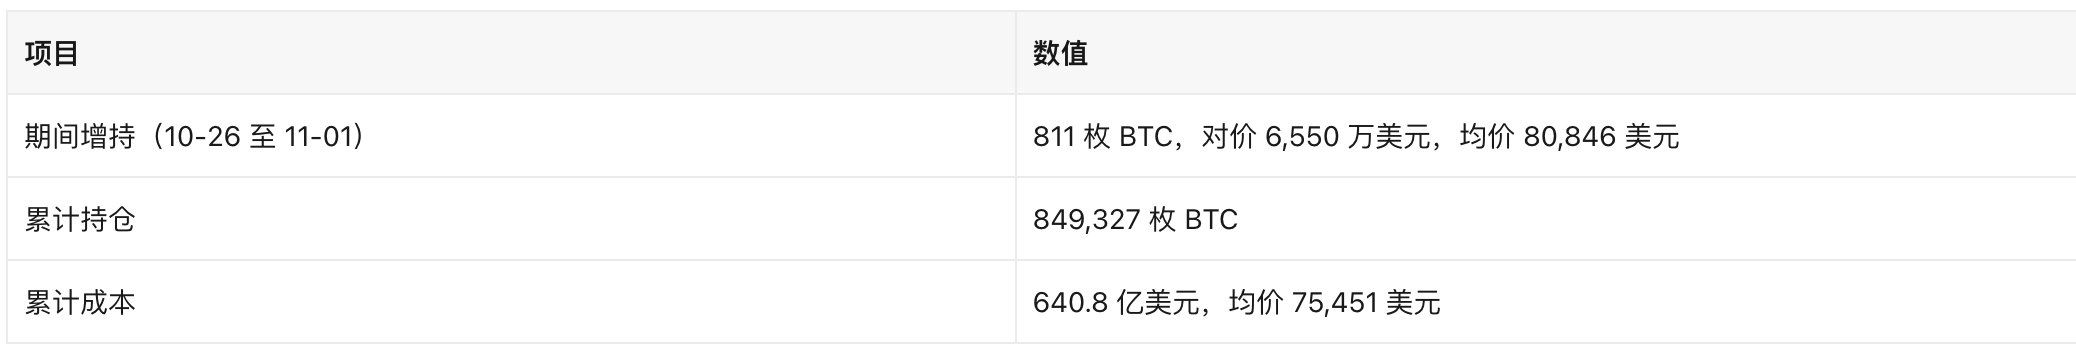
mNAV(市值/持幣市值):持幣市值 = 849,327 × 75,949.75 = 645.1 億美元;市值 549.9 億美元 → 0.85 倍。即 Strategy 當前相對其比特幣淨值折價 15%(1 - 0.85)。比特幣現價 75,949.75 美元僅比其 75,451 美元的累計均價高 0.66%,浮盈幾乎被抹平。
為什麼 0.85 倍很重要:Saylor 模式的引擎是「mNAV > 1 時用高溢價股票/可轉債換 BTC,實現每股含幣量增厚」。當 mNAV 掉到 1 以下,同樣的 ATM 增發會稀釋每股含幣量,融資買幣的正循環變成負循環。這是本輪 DAT 集體承壓的機制核心,也解釋了為何 MSTR 跌幅(-9.29%)大於比特幣(-5.57%)——槓桿與溢價同時在收縮。
融資與回購動作(同一份 8-K):
- ATM:10-26 至 11-01 期間 STRF、STRC 兩檔優先股均無新增銷售;MSTR 普通股淨募資 1.64 億美元,其中 6,550 萬用於買幣、9,850 萬留存為美元現金。
- 回購:期間回購 2,092,035 股,耗資 2.082 億美元(含 STRC 等)。
- 剩餘額度:STRC 尚有 175.1 億美元、STRF 尚有 16.2 億美元可發行;MSTR 普通股回購計劃尚餘 10 億美元額度。
結構性觀察:STRC(Variable Rate 永續優先股)在場內回到 100 美元面值附近,日頻派息機制使其重新具備「低成本買幣彈藥」的功能(CryptoSlate,11-05)。換言之,Strategy 的增量買幣能力正從「溢價發股」轉向「優先股/固收式工具」——這是 mNAV<1 環境下的必然遷移。
日曆風險:MSCI 將於 11-11 公布指數成分調整名單,11-30 生效;此前 MSCI 已通過可能將 DAT 類公司排除在指數外的新規則。若 MSTR 被剔除,被動資金將被迫賣出,這是未來 5 個交易日最明確的單一事件風險。
4.2 其他 DAT 與持倉公司動態
礦企與算力(含 AI/HPC 轉型):
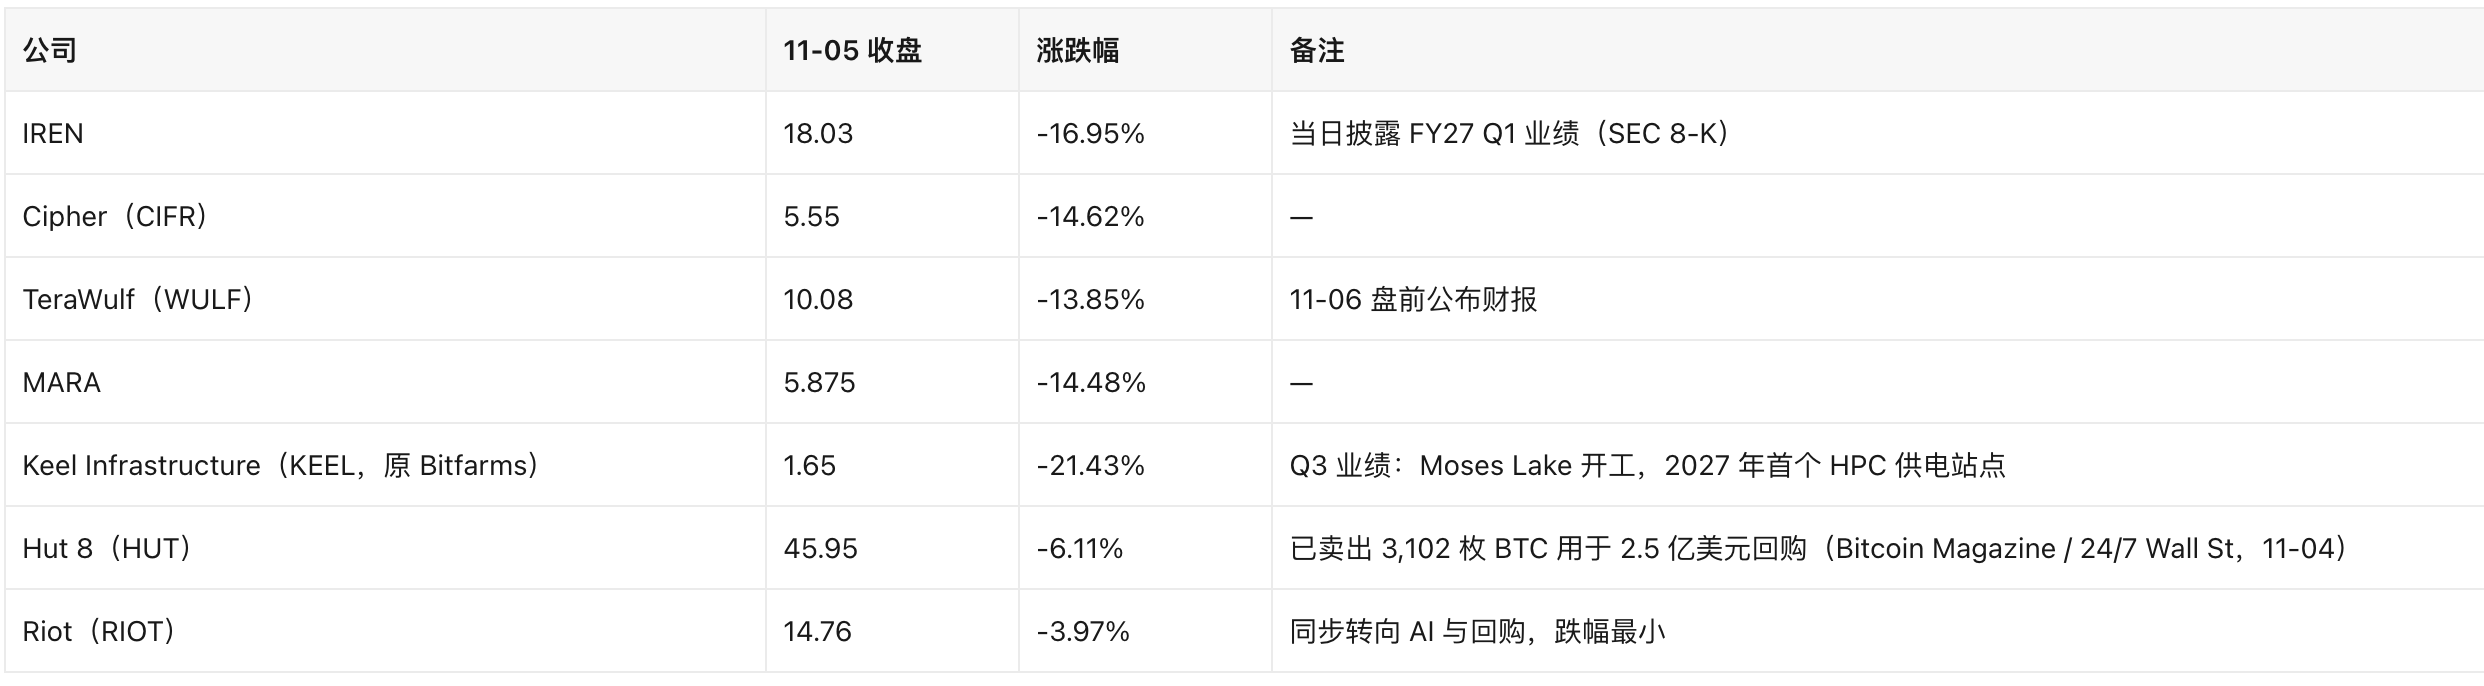
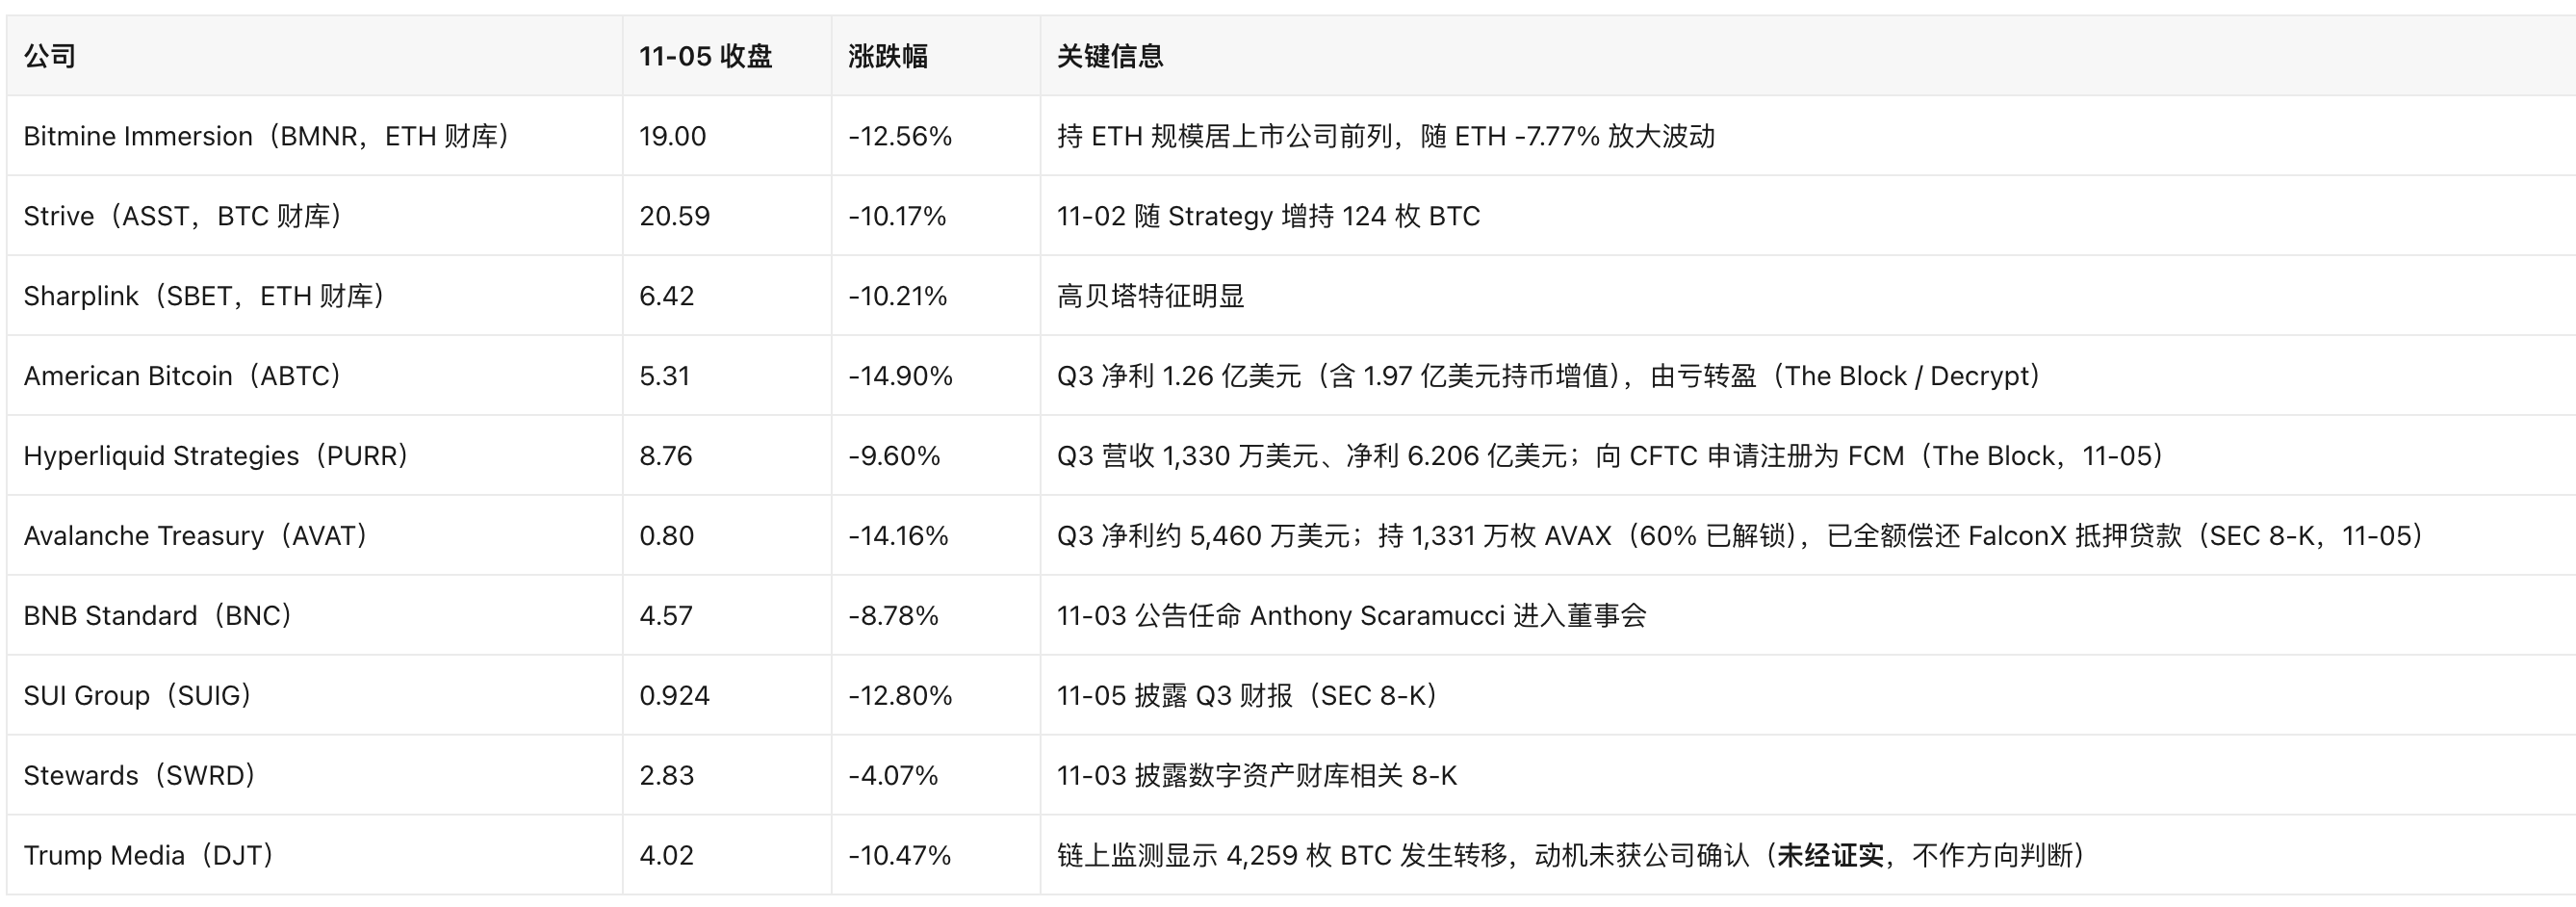
礦企正從「囤幣」轉向「賣幣換 AI 資本開支與回購」(Hut 8、Riot),而 DAT 仍在「囤幣」。前者在幣價下跌時現金流更穩,後者則完全暴露於 mNAV 收縮。
4.3 泛加密美股:交易所、ETF 與支付
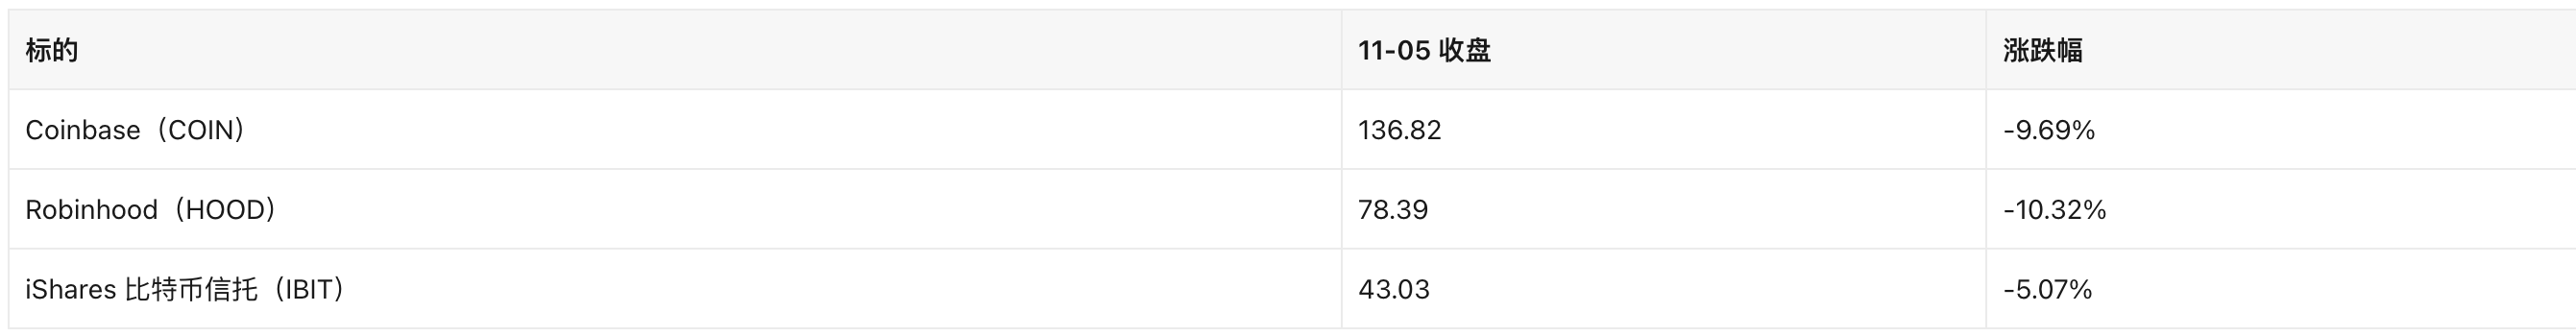
現貨 ETF 資金流:11-04 美國現貨比特幣 ETF 合計淨流入 7,457 萬美元,結束此前連續三日累計 11.6 億美元淨流出;現貨比特幣 ETF 總淨資產 1,022.6 億美元。11-05 的資金流數據在本文生成時(美東 19:00)尚未發布,通常於美東當晚公布,屬今日需跟蹤項,不以推測替代。
支付與穩定幣鏈上動作:
- Samsung Wallet 面向美國 Galaxy 用戶上線 Solana 鏈 USDC「穩定幣帳戶」。
- Anchorage Digital 申請 CFTC 掉期交易商(swap dealer)註冊,擬提供歐式 BTC/ETH 期權。
- PayPal/Visa/Mastercard 當日無重大鏈上公告。
產品端:Canary 的質押型 Injective ETF(INJC)在納斯達克上市,NAV 內含質押收益。加密 ETF 正從「現貨持有」向「含收益」演進。
4.4 監管與會計驅動
- 參議院層面出現對加密最不利的單一結果:Sherrod Brown 贏得俄亥俄州參議員席位,Digital Chamber 稱其為「對加密最具實質影響的不利結果」,民主黨將把加密議題重心轉向消費者保護與監管問責。這意味著此前市場期待的 Clarity Act 友好版本立法路徑基本被封堵。
- 州層面執法擴散:阿肯色州起訴預測市場平台 Kalshi,指其構成非法賭博。
- 傳統金融的反向摩擦:蘋果、家得寶加入反對陣營,抵制紐交所母公司 ICE 推動的「代幣化股票」方案——代幣化敘事在 TradFi 內部遇到阻力。
- 會計口徑提示:AVAT、ABTC 的利潤表中已出現大額「持幣公允價值變動收益」(AVAT 約 6,000 萬美元、ABTC 1.97 億美元),說明公允價值會計仍在放大 DAT 的業績波動——幣價上漲時利潤虛高,下跌時同樣會反向衝擊 EPS。這一點在評估「低市盈率 DAT」時必須先做口徑還原。
4.5 加密美股觀察名單
觀察名單近期新增:
- BNB Standard Corporation(BNC):原 CEA Industries 於 2026-09-29