美股日報|費城半導體指數飆升3.6%,AI熱潮重燃美股(10月28日)

本文約5923字,閱讀全文需要約9分鐘
美東10月27日,AI投資熱情重燃,費城半導體指數大漲3.6%,納斯達克漲1.18%為近一個月最佳,S&P 500漲0.60%,道指微漲0.03%。美聯儲10月27-28日議息會議正在進行,利率決議將於北京時間10月29日凌晨2:00公佈,94位經濟學家預期維持3.75%-4.00%不變。

AI總結
展開


- 核心觀點:Anthropic提交S-1擬以1.5-2萬億美元估值登陸納斯達克,重燃AI投資熱情並帶動晶片股大漲;美聯儲議息會議進行中,市場預期維持利率不變但12月加息預期升溫,加密市場方面比特幣現貨ETF結束淨流出、BTC守住8萬美元關口。
- 關鍵要素:
- Anthropic上半年營收163億美元(同比+1258%),單季營業利潤首次轉正,淨收入留存率約900%,高盛與摩根士丹利牽頭承銷,目標11月16日當週上市。
- 費城半導體指數大漲3.6%至11,482.50點,創近一個月最大單日漲幅,英偉達、博通等龍頭全線走強,納指漲1.18%。
- 美聯儲當前利率3.75%-4.00%,94位經濟學家預期10月維持不變,但9月CPI升至3.7%、能源價格高企令12月加息25bp成為大概率事件。
- WTI原油跌破100美元/桶,因伊朗與阿曼就霍爾木茲海峽通航框架磋商取得進展,IEA預計Q4全球石油需求同比下降250萬桶/日。
- 比特幣現貨ETF週一淨流入1.10億美元結束此前一週淨流出,BlackRock IBIT獨佔全部流入,其持倉約814,263枚BTC;BTC報80,777美元。
- Strategy持有848,517枚BTC(均價約75,446美元),連續暫停購幣,轉而以約2.05億美元回購STRC優先股;MSCI新規可能將其排除出指數。
- 風險點:Fed意外鷹派、科技財報不及預期(MSFT、GOOGL於10月28日盤後發佈)、中東談判破裂及BTC失守8萬美元關口。
一、頭條摘要
- Anthropic 正式向 SEC 提交 S-1 文件,計劃以代碼「ANT」登陸納斯達克,估值或達 1.5-2 萬億美元,有望成為史上最大 IPO 之一。 公司上半年營收 163 億美元(同比+1258%),高盛與摩根士丹利牽頭承銷,目標 11 月 16 日當週上市。
- 晶片股連續第二日大漲,費城半導體指數(SOX)飆升 3.6%至 11,482.50 點,創近一個月最大單日漲幅。 Anthropic IPO 消息重燃 AI 投資熱情,英偉達、博通等晶片龍頭全線走強,帶動納指錄得 1.18%漲幅。
- 美聯儲 10 月 27-28 日議息會議正在進行,利率決議將於北京時間 10 月 29 日凌晨 2:00 公佈。 94 位經濟學家預期維持利率不變(當前 3.75%-4.00%),但 9 月 CPI 升至 3.7%、能源價格高企令 12 月加息預期升溫。10 月點陣圖顯示年底前再加息 25bp 為大概率事件。
- WTI 原油從六個月高位回落,跌破 100 美元/桶。 伊朗與阿曼就霍爾木茲海峽恢復通航的框架協議進行磋商,緩解供應中斷擔憂;IEA 此前預計 Q4 全球石油需求同比下降 250 萬桶/日。
- 比特幣現貨 ETF 週一(10 月 26 日)淨流入 1.10 億美元,結束此前一週淨流出態勢,BlackRock IBIT 獨佔全部淨流入。 比特幣守住 8 萬美元關口,報 80,777 美元。
二、美股大盤與宏觀
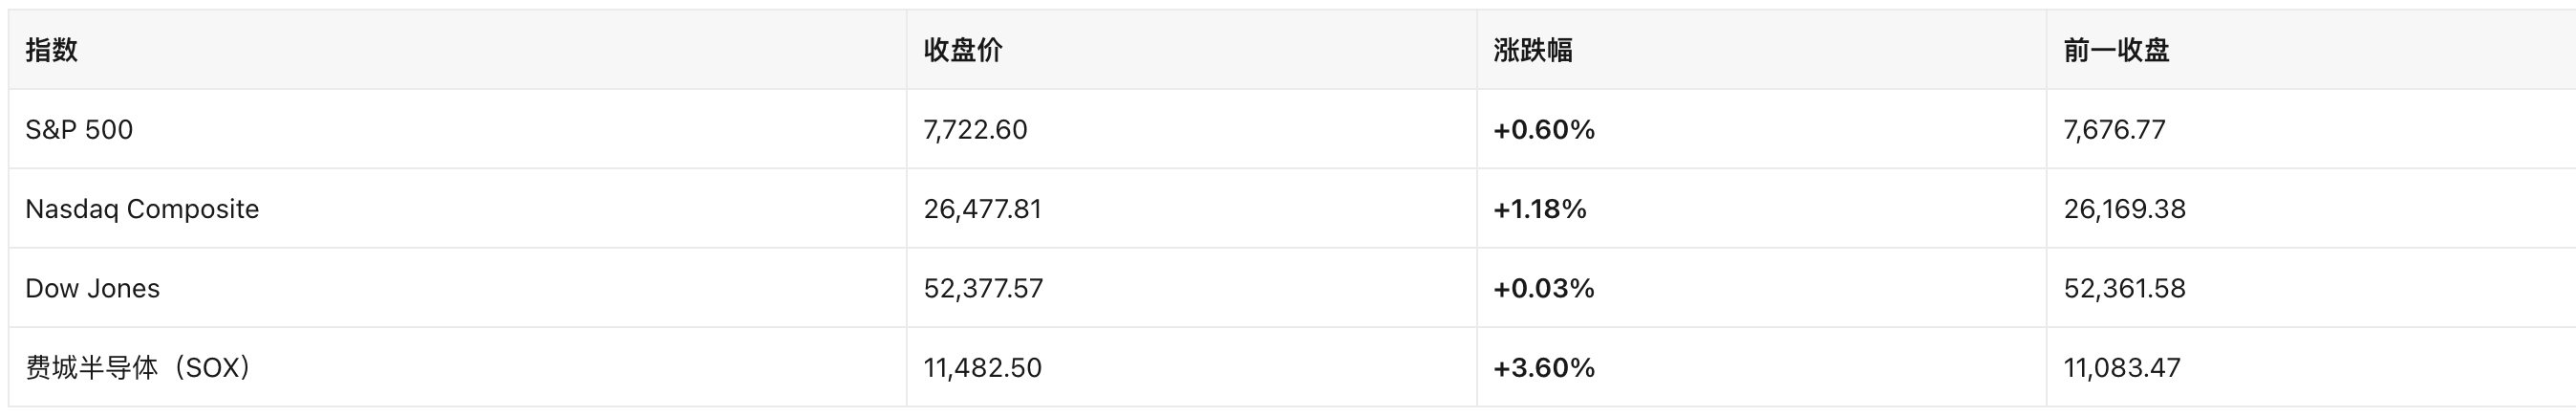
三大指數收盤(美東 2026-10-27 16:00)
數據來源:Yahoo Finance
核心驅動因素: Anthropic IPO 提交 S-1 文件重燃 AI 投資熱情,晶片股全線大漲帶動科技板塊領漲。納指+1.18%為近一個月最佳單日表現。道指受聯合健康等權重股拖累僅微漲 0.03%,風格從科技向防禦切換跡象不明顯。S&P 500 連續第二日收漲。
宏觀與美聯儲
- 聯邦基金利率: 當前目標區間 3.75%-4.00%(2026 年 9 月 17 日加息 25bp 後生效,為 2023 年 7 月以來首次加息)。
- FOMC 會議: 10 月 27-28 日會議正在進行,利率決議將於美東 10 月 28 日 14:00(北京時間 10 月 29 日 02:00)公佈。本次不發布經濟預測摘要(SEP)和點陣圖。
- 市場預期: 94 位經濟學家中絕大多數預期 10 月維持不變;CME FedWatch 此前顯示 10 月加息概率約 50%,但弱於預期的 9 月非農就業數據令市場轉向預期 12 月再加 25bp。
- 通脹: 9 月 CPI 同比+3.7%(10 月 14 日公佈),為近期高點,能源價格飆升是主因。8 月 CPI 同比+3.4%。
債匯商品(10-27)

數據來源:Yahoo Finance API
三、熱點個股與板塊
1. AI/半導體板塊——Anthropic IPO 點燃熱情
- 費城半導體指數(SOX)+3.60%,連續第二日大漲。
- Anthropic S-1 文件披露上半年營收 163 億美元(同比+1258%),單季營業利潤首次轉正,淨收入留存率約 900%,驗證企業 AI 付費意願強勁。
- 消息面上,10 月 26 日科技股在 IPO 消息公佈後集體上漲:英偉達(NVDA)+2.4%、微軟(MSFT)+1.5%、美光(MU)+3%、博通(AVGO)+2.3%。(來源:Yahoo Finance、Reuters)
- NVDA 10-26 收盤 216.00,盤後 217.94(+0.90%);MSFT 10-26 收盤 532.60,盤後 531.33(-0.24%)。
- 關注: MSFT、GOOGL 將於 10 月 28 日盤後發布財報,為本週科技財報季重頭戲。
2. 大型科技股——財報週啟幕
- AAPL 10-26 收盤 343.91,盤後 347.10(+0.93%)。
- GOOGL 10-26 收盤 316.80,盤後 320.58(+1.19%);10 月 28 日盤後發布財報。
- META 10-26 收盤 630.56,盤後 620.19(-1.64%)。
- 本週為大型科技財報密集期:MSFT、GOOGL(10-28 盤後)、META、AMZN 等將陸續公佈,市場關注 AI 資本開支指引。
3. 原油與能源板塊——油價回落緩解通脹憂慮
- WTI 跌破 100 美元關口,布倫特同步回落。
- 驅動因素:伊朗與阿曼就霍爾木茲海峽通航框架磋商取得進展;IEA 月報預計 Q4 全球石油需求同比下降 250 萬桶/日。
- 能源板塊承壓,但油價仍遠高於年初水平(年初 WTI 約 72 美元),對 CPI 中能源分項的傳導仍是 Fed 關注焦點。
四、加密相關美股
4.1 DAT(數字資產財庫)公司動態
Strategy(MSTR)——暫停購幣,優先股回購成重心
- 持倉: 截至 10 月 25 日,Strategy 持有 848,517 枚 BTC,累計購入成本約 640.2 億美元,平均成本約 75,446 美元/枚。
- 本週動態: 10 月 19-25 日一週,Strategy 未買入也未賣出任何比特幣,同時未通過 ATM 計劃發行股票融資。這是公司連續暫停購幣的又一週。
- 資本配置轉向: 公司上週動用美元現金儲備,以約 2.05 億美元回購 2,068,459 股 STRC 系列永久優先股,未回購其他類別證券。策略重心從增持 BTC 轉向維護優先股價格與股東信心。
- 此前購幣節奏: 10 月中旬曾恢復小額購買——10 月 12 日當週購入 250 枚 BTC 並回購 1.92 億美元 STRC;10 月 19 日當週購入約 22 百萬美元 BTC 並回購 1.93 億美元 STRC。
- Q3 財報前瞻: Strategy 預計 Q3 數字資產公允價值收益約 209 億美元(非現金),主要反映 BTC 價格上升帶來的按市值計價收益。公司將於近期公佈 Q3 財報。
- MSCI 指數風險: MSCI 於 10 月 15 日正式確定新指數規則,可能將 Strategy 等以加密資產為核心業務的 DAT 公司排除在 MSCI 指數之外。Strategy 執行主席 Michael Saylor 和 CEO Phong Le 此前曾公開批評該決定為「歧視性」政策。
- MSTR 股價: 10-26 日線收盤 139.82(較 10-23 收盤 146.01 下跌 4.24%)。盤後報 141.40(+1.13%)。BTC 回升至 8 萬美元上方對盤後價格形成支撐。
加密美股觀察名單變動: 本週無新公司宣布轉型為 DAT 或開始購買 BTC/ETH 作為儲備資產。Smarter Web Company(英國上市)此前籌集 1,000 萬英鎊用於比特幣財庫策略,值得關注後續進展。(來源:Crypto Times,10 月 27 日)
4.2 泛加密美股
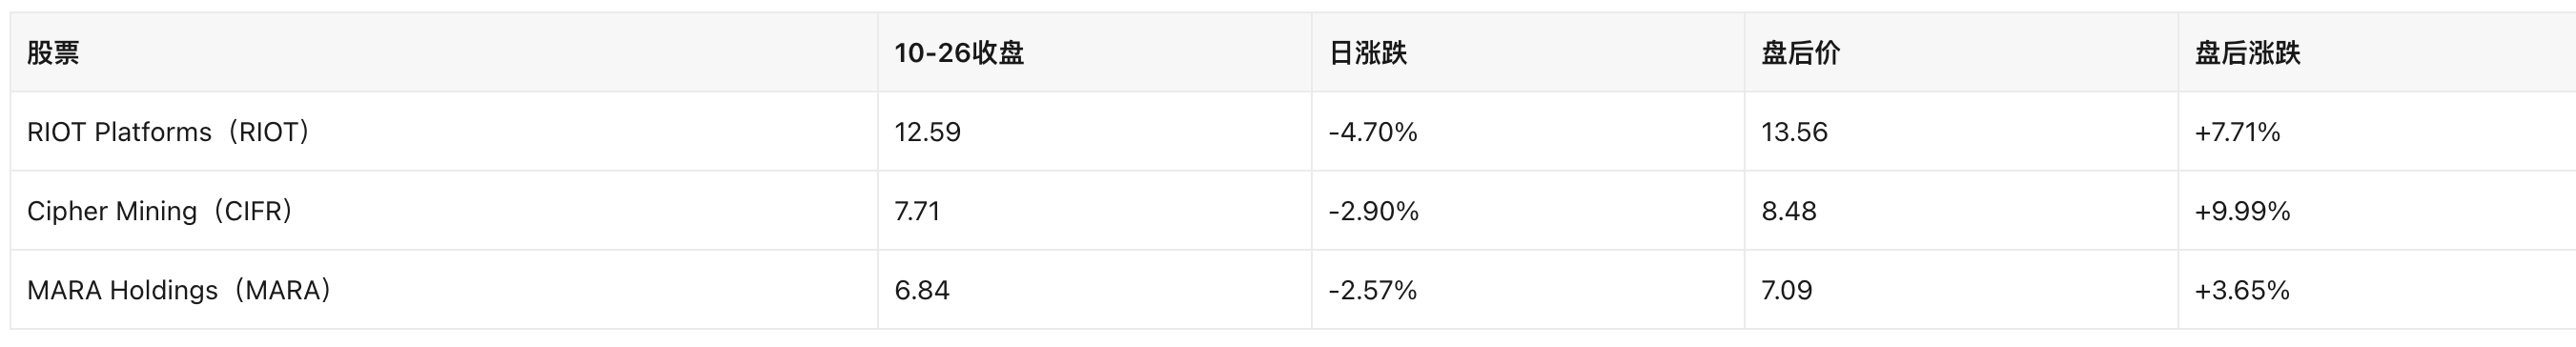
礦企板塊——BTC 回升帶動盤後強勁反彈
數據來源:Yahoo Finance API 日線序列
礦企板塊 10-26 隨大盤回調,但 10-27 盤後在 BTC 回升至 80,777 美元帶動下強勁反彈。RIOT 和 CIFR 盤後漲幅均接近或超過 10%,顯示礦企股對 BTC 價格的高彈性。
交易所與平台
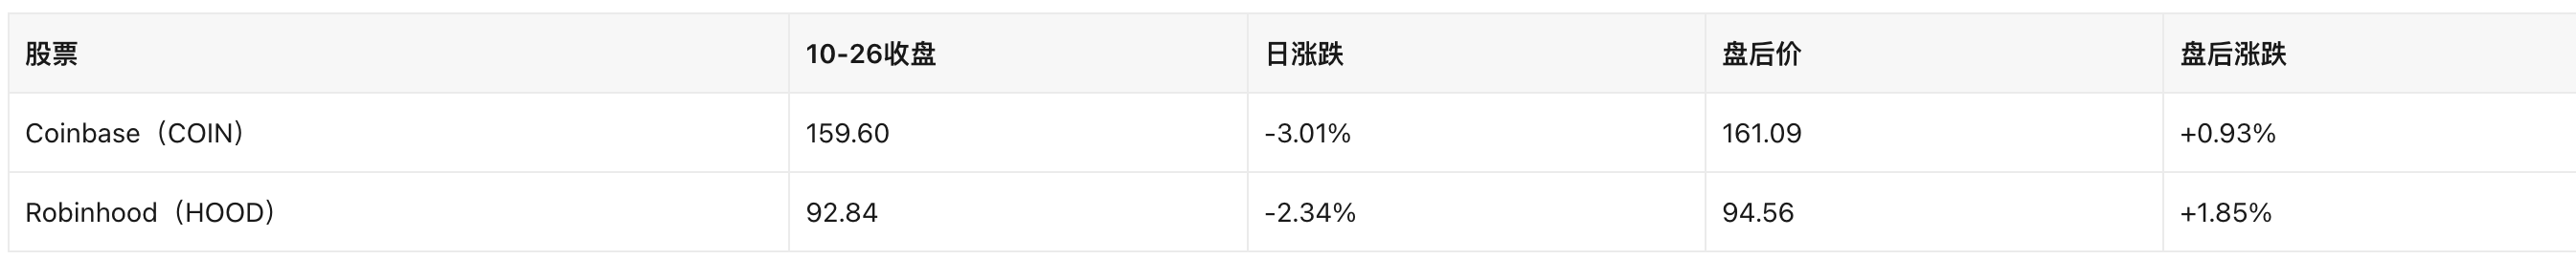
COIN 和 HOOD 在 10-26 常規交易時段下跌,但盤後均小幅回升。Coinbase 作為最大的美國加密交易所,其交易量與 BTC 價格高度相關。
比特幣現貨 ETF 資金流
- 10 月 26 日(週一): 美國比特幣現貨 ETF 總淨流入 +1.10 億美元,僅 BlackRock IBIT 一家錄得淨流入 1.103 億美元,其他基金當日無淨流入。
- 近一週回顧: 比特幣 ETF 此前經歷約 7.74 億美元淨流出後,10 月 26 日的 1.10 億美元回流標誌著資金面邊際改善。
- IBIT 持倉: 貝萊德 IBIT 目前持有約 814,263 枚 BTC,歷史累計淨流入達 662.44 億美元。
- 總體規模: 美國比特幣現貨 ETF 總資產淨值約 1,028.40 億美元,ETF 淨資產佔 BTC 總市值比例約 6.41%,歷史累計淨流入 572.93 億美元。
- ETH 現貨 ETF: 10 月 26 日以太坊現貨 ETF 淨流入+1,610 萬美元;Solana ETF 淨流出-820 萬美元。
- 機構動向: Cathie Wood 旗下 Ark Investment 削減了比特幣 ETF 持倉(具體規模未披露),發生在 BTC 延續 10 月回調期間。
IBIT/FBTC 最新報價
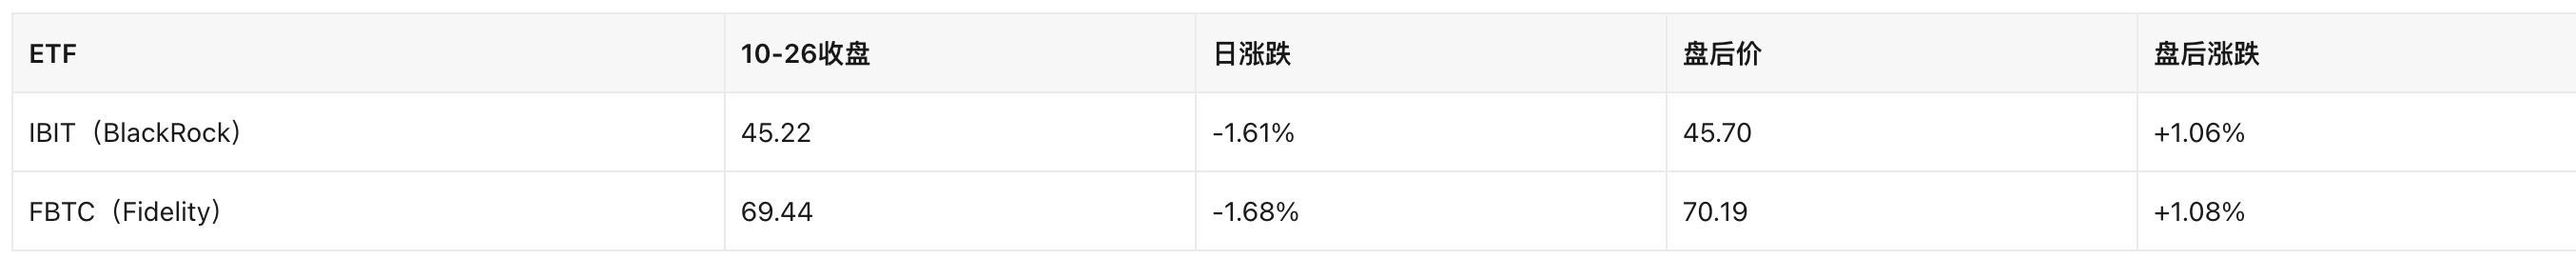
數據來源:Yahoo Finance API。IBIT 與 FBTC 的盤後回升反映 BTC 價格在亞洲時段和歐洲時段早盤走強。
4.3 監管與會計驅動
- MSCI 指數規則更新(10 月 15 日): MSCI 正式確定新指數納入規則,可能對以加密資產財庫為核心業務的公司(如 Strategy)實施排除。該規則旨在解決「主營業務為持有加密資產」的公司是否適合進入傳統股票指數的問題。Strategy 高管此前批評該決定「歧視」數字資產財庫模式。
- 影響評估: 若 Strategy 被排除在 MSCI 指數之外,被動基金(ETF 等)將被迫賣出 MSTR,可能對公司股價形成短期拋壓。但主動管理型基金不受影響。目前 MSCI 尚未執行排除操作,具體實施時間表待確認。
- 比特幣財庫永久化法案: 美國參議院銀行委員會此前以 28:21 票推進《2026 年美國儲備現代化法案》,為企業持有比特幣提供法律框架。該法案的最終投票時間和內容修訂仍在進行中。
4.4 加密美股聯動信號
- BTC 價格回升 → 礦企盤後反彈: BTC 從日內低點約 79,830 美元回升至 80,777 美元,RIOT、CIFR、MARA 盤後漲幅均超 3%,顯示礦企股對 BTC 價格的高 Beta 特徵。
- Anthropic IPO → AI 概念聯動: AI 熱潮重燃不僅帶動晶片股,也利好與 AI/區塊鏈交叉概念相關的標的。CoreWeave(AI 算力公司,已上市)10 月 26 日漲 1.8%。
- Fed 決議前觀望情緒: 加密美股與大盤同步進入觀望模式,10-26 常規交易時段普遍回調,盤後隨 BTC 回升和 AI 消息提振反彈。
五、地緣政治影響
1. 中東局勢:伊朗核問題與霍爾木茲海峽
- 最新動態: 伊朗與阿曼就恢復霍爾木茲海峽航運的「臨時框架」進行磋商。巴基斯坦陸軍參謀長結束對伊朗的訪問,伊朗媒體稱取得「寶貴成果」。市場對外交解決伊朗核問題的預期升溫。(來源:Reuters、Oman News Agency,10 月 26-27 日)
- 對美股傳導: 霍爾木茲海峽通航預期改善 → 原油供應中斷風險下降 → WTI 跌破 100 美元 → 緩解通脹預期 → 有利於 Fed 暫停加息 → 利好股市風險偏好。10 月 27 日油價回落與股市上漲形成正反饋。
- 對加密市場傳導: 油價回落 → 通脹預期降溫 → BTC 作為「數字黃金」的避險需求邊際減弱,但風險偏好改善有利於 BTC 等風險資產。當前 BTC 走勢更多受 ETF 資金流和 Fed 政策預期驅動。
- 不確定性: 伊朗官方否認已批准任何初步諒解備忘錄草案,雙方在關鍵議題上仍存分歧。若談判破裂,油價可能快速反彈至 110 美元以上,重新推升通脹預期。
2. 中美貿易與關稅
- 最新動態: 美國企業對華新增投資計劃降至歷史最低水平(來源:AP News)。中美貿易摩擦持續,但暫無新的重大關稅
投資
美股
歡迎加入Odaily官方社群


推薦文章