美股日報|期中選舉日美股分化,AMD資料中心收入近翻倍帶動AI反彈(11月4日)

本文約7052字,閱讀全文需要約11分鐘
11月3日美股在AI拋售後反彈,納指漲0.83%、標普500漲0.37%;AMD資料中心收入同比近翻倍、盤後漲8%,蘋果因記憶體成本收跌1.90%。10年期美債殖利率升至4.952%,布蘭特結算價跌1.12%至103.60美元。次日關注期中選舉計票、ADP與RIOT財報。

AI總結
展開


- 核心觀點:AI交易在AMD財報驗證下止跌反彈,市場分歧從「是否投資AI」轉向「投入能否兌現收入」;同時AI資本開支融資從現金流轉向債市,長端利率成為新定價錨。
- 關鍵要素:
- AMD第三季營收增45%,資料中心收入近翻倍佔總營收64%,盤後漲8%,直接對沖「AI過度投資」擔憂,費半漲2.63%。
- 蘋果因記憶體漲價給出45%—46%毛利率指引低於預期,收跌1.90%;輝達市值4.98兆美元反超蘋果,同一短缺上游受益、下游承壓。
- 甲骨文200億美元融資、Meta 200億美元債券、微軟449億美元Anthropic承諾,AI開支轉向債務融資,10年期升至4.95%仍現科技股反彈。
- Strategy增持811枚BTC僅6,550萬美元,同期回購優先股2.082億美元超三倍,資本重心從擴張BTC轉向修復資本結構,mNAV僅0.87倍。
- 現貨比特幣ETF 11-02淨流出3.986億美元、10-30流出6.43億美元,幣價反彈但資金仍流出,屬「賣壓衰竭」而非新增買盤。
- Cipher營收同比-63%但股價漲18.37%,Barber Lake租約新增52億美元、合同總收入91億美元,礦企估值錨轉向AI租約淨現值。
- 美伊和談預期壓制油價至四周低位,Brent 103.60美元;期中選舉參院歸屬未定,為反彈最脆弱假設。
一、頭條
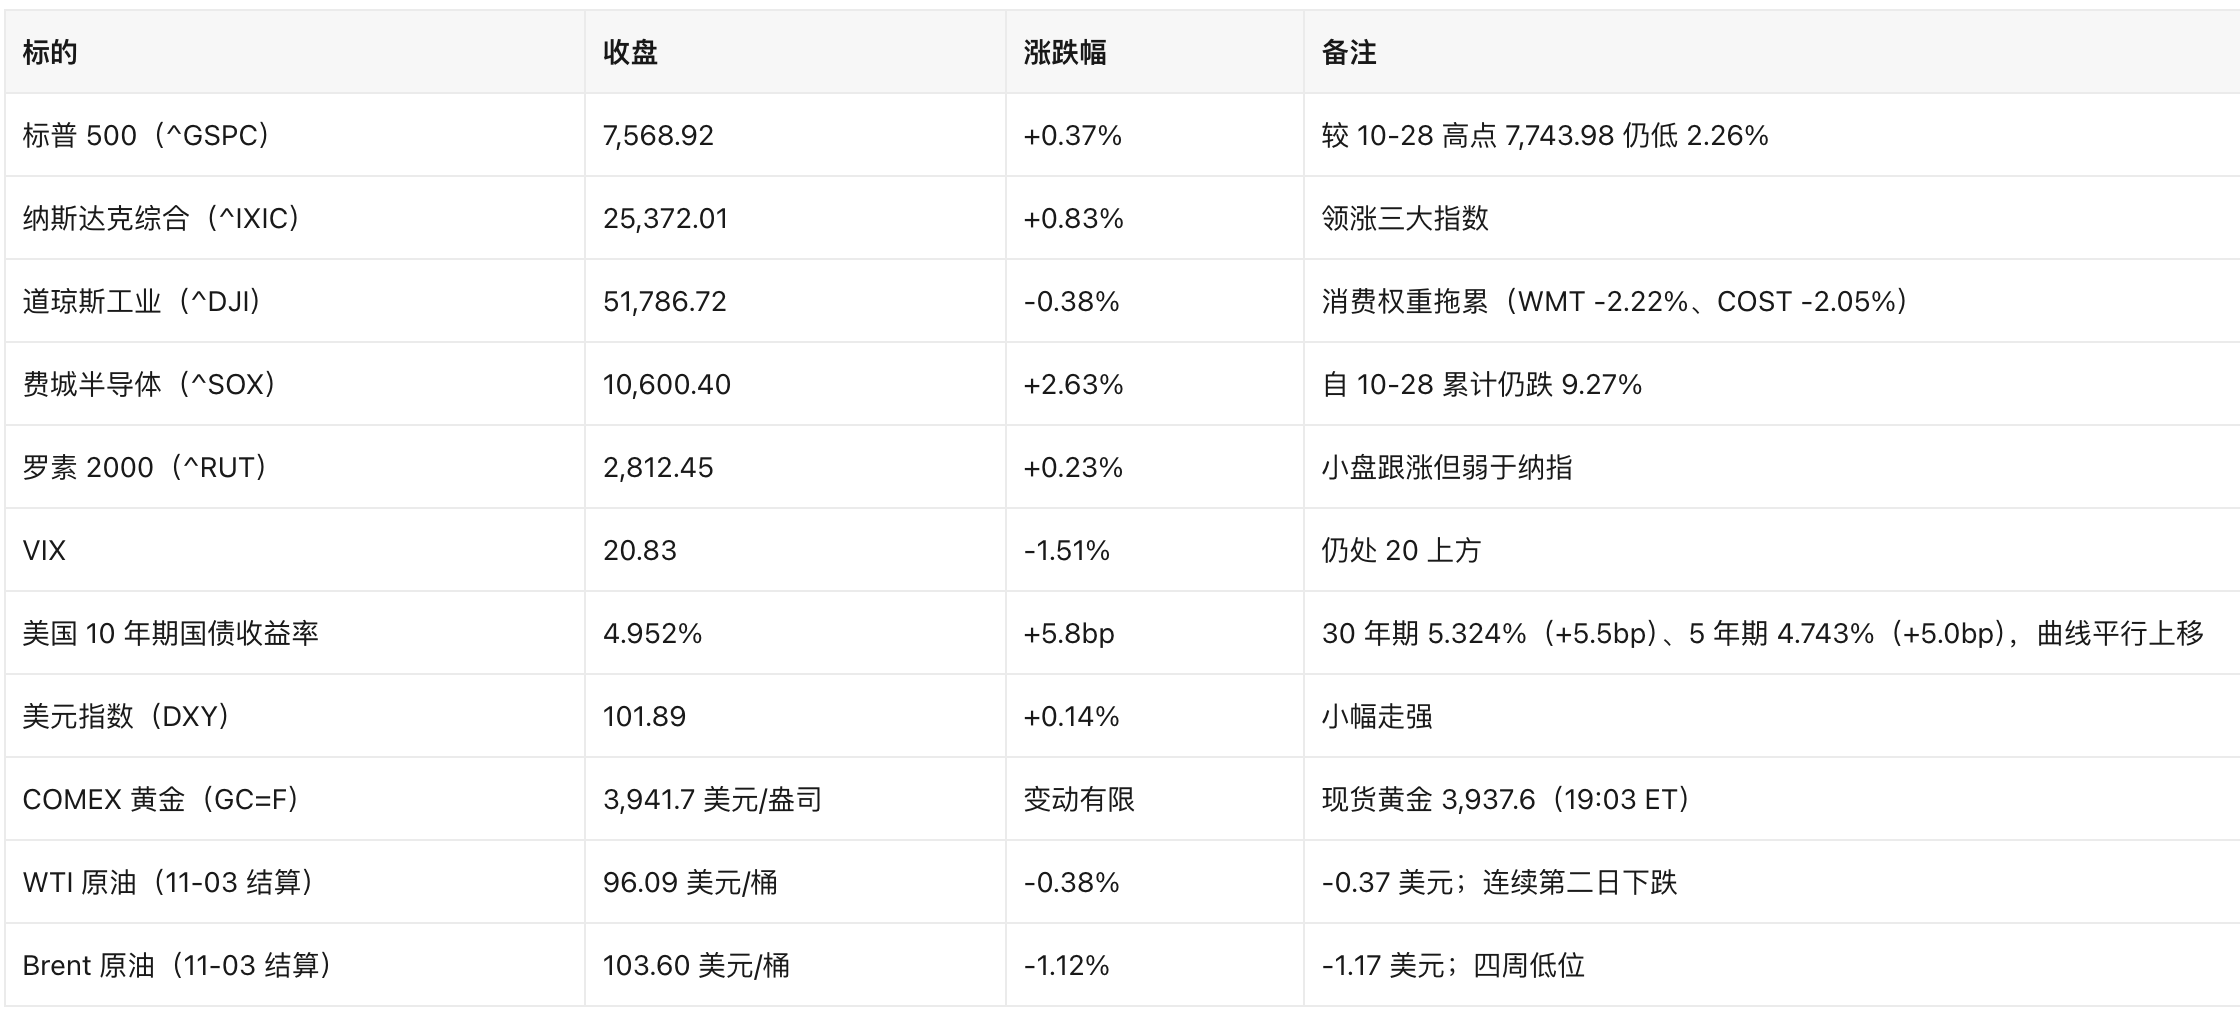
- AI 交易止跌反彈,費半領跑:納指收漲 0.83% 至 25,372.01,費城半導體指數漲 2.63% 至 10,600.40,標普 500 漲 0.37% 至 7,568.92,道指逆勢跌 0.38% 至 51,786.72(Reuters、CNBC)。解讀:上週五英特爾單日暴跌 29%(1970 年代以來最差單日)疊加 AI 資本開支質疑引發的拋售,在 AMD 財報前止跌,說明市場分歧點在「AI 投入能否兌現收入」,而非否定 AI 敘事本身。
- AMD 三季度營收增 45%,數據中心收入同比近翻倍,盤後漲 8%:數據中心業務已佔總營收 64%(去年同期 47%),CEO 蘇姿丰稱 2027 年伺服器收入將同比翻倍(CNBC)。解讀:這是本週 AI 硬體鏈最重要的驗證點,直接對沖了「AI 過度投資」的擔憂,也是費半反彈的直接觸發因素。
- 蘋果因記憶體漲價給出低於預期的毛利率指引,收跌 1.90%:12 月季度毛利率指引 45%—46%,低於 LSEG 一致預期 46.3%,若兌現將是毛利率連續第三個季度下滑(6 月季度 50.1%、9 月季度 47.9%);新任 CEO John Ternus 稱記憶體定價「前所未有」(CNBC)。解讀:全球記憶體短缺正在從零部件成本演變為終端廠商的利潤問題,蘋果與英特爾構成同一枚硬幣的兩面——上游受益、下游承壓。
- 美伊和談預期繼續壓制油價,布倫特結算價跌至四週低位:Brent 結算 103.60 美元/桶(-1.17 美元,-1.12%),WTI 結算 96.09 美元/桶(-0.37 美元,-0.38%),為連續第二個交易日下跌;卡達在德黑蘭斡旋,但伊朗外交部稱不接受「脅迫式外交」(CNBC)。解讀:這是當前唯一能同時壓低通膨、壓低加息押注的變量,但它建立在「談判尚未落地」的基礎上,方向確定性低。
- 中期選舉日美股分化,結果仍未出爐:投票於 11-03 結束,計票持續;Polymarket 與 Kalshi 押注者定價民主黨可能同時拿下眾議院與參議院(The Block),Stifel 則預計民主黨贏眾院、參院「難以判斷」。解讀:參院歸屬將決定川普後兩年立法能力,是未來數日最大的單一政策變量,也是本次反彈最脆弱的假設。
二、美股大盤與宏觀
2.1 指數與關鍵資產(美東 11-03 收盤)
2.2 核心驅動
(1)AI 資本開支:從「賣鏟子」到「借錢買鏟子」
- 甲骨文(ORCL)漲 5.85%,市場聚焦其 200 億美元融資方案(TradingView/ChartMill 成交量榜前列);Meta 漲 2.36%,200 億美元債券發行獲強勁認購;微軟漲 2.74%,市場消化其披露的 449 億美元 Anthropic 相關承諾。
- MarketWatch 同日指出「AI 對債市的影響力正在上升,甚至可與戰爭和選舉相提並論」。傳導邏輯:AI 資本開支正從經營性現金流轉向債務融資,這使長端利率對科技股估值的約束變得比以前更直接——這也是 10 年期升至 4.95% 卻仍能出現科技股反彈的原因:反彈由業績(AMD)驅動,而非估值擴張。
(2)宏觀數據:製造業價格分項仍是「鷹派證據」
- 11-03 公布:ISM 製造業 55.5(預期 54.5,前值 54.5),新訂單 55.5(預期 54.5),物價分項 75.2(前值 77.9)仍處極高水平;JOLTS 職位空缺 7.523M(預期 7.15M,前值 7.19M);工廠訂單 +1.8%(預期 +1.2%);耐久財訂單(除運輸)+0.5%,符合預期;營建支出 -1.9%(預期 +0.4%),是唯一明顯弱項;亞特蘭大聯儲 GDPNow 3.7%(前值 3.2%)。
- 為什麼重要:物價分項 75.2 說明通膨壓力並未隨油價回落而消失,這與美聯儲當前的鷹派傾向互為印證。
(3)美聯儲:9 月已重啟加息,10 月按兵不動,官員暗示可能再加
- 9 月美聯儲三年來首次加息;10-28 會議維持利率不變(Bloomberg 稱「AI 時代的美聯儲投票按兵不動」);主席 Kevin Warsh 表示政治未影響決策;10-30 CNBC 報導「美聯儲官員已在表態需要重新加息」;財長 Bessent 稱若美聯儲再加息「未必是錯誤」。
- 對市場的含義:政策方向的尾部風險在「再加息」一側,而非降息。10 年期 4.952%、30 年期 5.324% 是這一預期的定價結果。
三、熱點個股與板塊
3.1 AMD(+3.65%,盤後 +8%):本週 AI 硬體鏈的關鍵驗證
- 三季度營收同比增長 45%,數據中心收入同比接近翻倍,佔總營收 64%(去年同期 47%);PC/遊戲分部營收 37 億美元、同比 -8%,其中遊戲 -40%。
- 管理層稱 2027 年伺服器收入將同比翻倍,並已鎖定晶圓、基板、先進封裝與記憶體供應。
- 市場含義:代理式 AI(agentic AI)帶動伺服器 CPU 需求回升,AMD 的受益點從「追趕 GPU」轉向「CPU 復興」。但 PC 端疲軟與記憶體成本是明確的拖累項。
3.2 英偉達(+2.29%)市值反超蘋果,蘋果(-1.90%)成當日最大權重拖累
- 英偉達市值 4.98 萬億美元,蘋果 4.84 萬億美元,英偉達重奪全球市值第一(Benzinga、Nasdaq 數據)。
- 蘋果 9 月季度營收與 EPS 超預期,iPhone 業務亦超預期,但 12 月季度毛利率指引 45%—46% 低於 46.3% 的一致預期,為 2023 財年四季度以來最低。CFO 明確歸因於「記憶體成本上升 + Siri AI 投入」。
- 市場含義:同一場記憶體短缺,在英偉達是需求證據,在蘋果是成本證據。這種分化會持續到記憶體供給緩解為止。
3.3 記憶體與 AI 伺服器鏈:短缺的受益端
- 美光(MU)漲 2.58% 至 855.10;超微電腦(SMCI)漲 3.12%,盤後因 AI 伺服器需求強勁進一步走高(MarketWatch)。
- 背景:AI 伺服器與超大規模雲廠商大量掃貨 RAM,擠壓手機與 PC 供給;全球 PC 出貨二季度同比 -4%(Counterpoint,經 CNBC 引用)。
- 市場含義:這是一個「上游漲價—下游讓利」的再分配行情,配置含義上多空並不对称,需區分公司在鏈條中的位置。
3.4 AI 融資鏈:甲骨文、Meta、微軟
- 甲骨文 +5.85%(200 億美元融資方案)、Meta +2.36%(200 億美元債券獲強勁認購)、微軟 +2.74%(449 億美元 Anthropic 承諾)。
- 市場含義:AI 資本開支的融資結構正在從內部現金轉向公開債市,信用利差與長端利率將成為 AI 交易的新定價錨。這是本期最值得跟蹤的結構性變化。
3.5 承壓方向:消費與電商
- 沃爾瑪 -2.22%、好市多 -2.05%、Shopify -8.74%(財報後下滑,MarketWatch 稱市場擔憂其增長質量);特斯拉 -1.32%、Palantir -1.65%。
- 市場含義:道指跑輸的根源是消費權重,而非工業或金融(JPM -0.76%、XOM -1.23%)。在油價回落、實際利率上行的組合下,消費股同時承受成本與需求兩端壓力。
四、加密相關美股
4.1 DAT 公司:折價狀態下的「小額增持 + 回購優先」
Strategy(MSTR)8-K 要點(11-02 提交,統計截至 11-01)
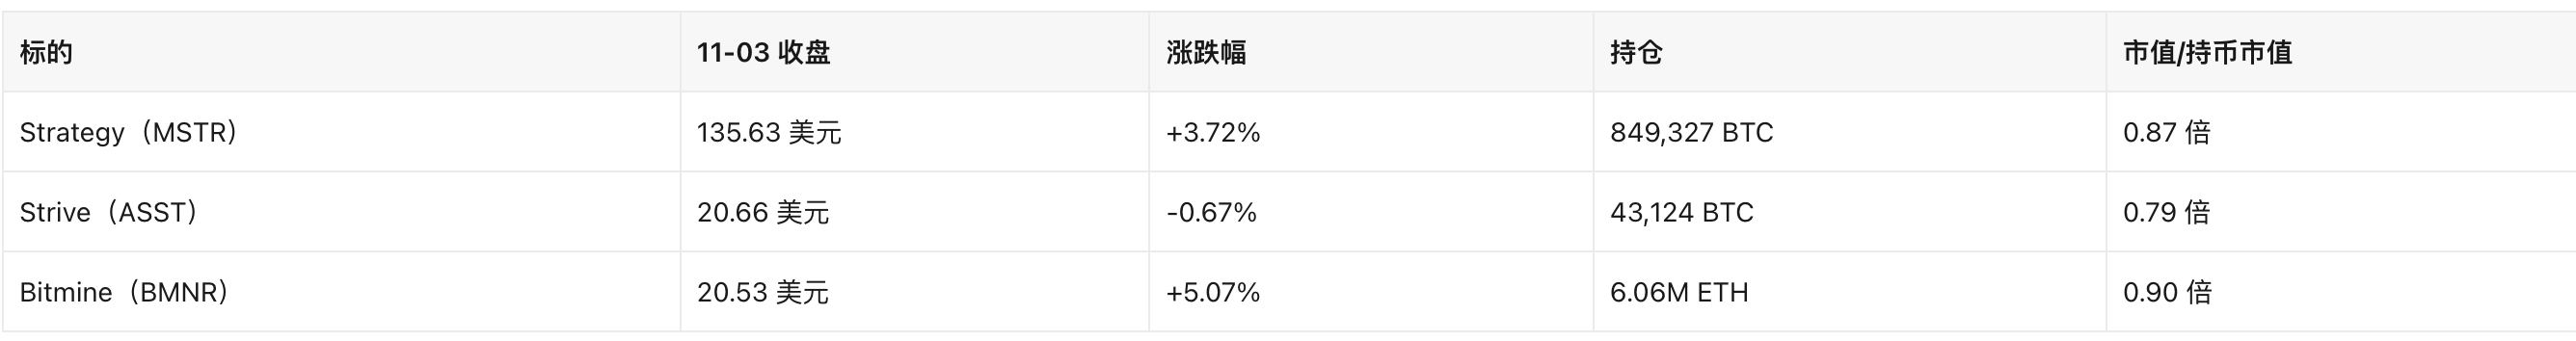
- 增持 811 枚 BTC,對價 6,550 萬美元,均價 80,846 美元(含費用);累計持倉 849,327 枚,總成本 640.8 億美元,均價 75,451 美元。
- 融資端:期內通過 ATM 賣出 1,178,552 股 MSTR,淨募資 1.640 億美元,其中 6,550 萬美元用於買幣、9,850 萬美元劃入 USD Cash。
- 回購端:回購 2,092,035 股 STRC(Variable Rate 優先股),耗資 2.082 億美元;剩餘優先股回購額度 7.486 億美元、MSTR 回購額度 10.0 億美元。
- 分配端:股東會 10-28 通過日派息方案,STRC 自 11-01 起按日派息,SEC 文件明確「不改變各系列股息率與總派息金額」。
- 解讀:買幣規模(6,550 萬美元)已降至「象徵性」級別,同期回購優先股(2.082 億美元)規模是其三倍以上。資本配置的重心已從「擴張 BTC 存量」轉向「修復資本結構」,這與市值低於持幣市值(0.87 倍)互為因果——溢價消失後,增發買幣的循環被掐斷。
Strive(ASST)8-K 要點(11-02 提交,統計截至 10-30)
- 10-24 至 10-30 增持 124 枚 BTC,均價 80,526 美元;持倉升至 43,124 枚;現金及等價物 4.904 億美元;另持有 505,000 股 STRC(公允價值 5,006 萬美元),即「持幣 + 持有同業的優先股」雙重結構。
- 解讀:持倉規模已接近 Metaplanet 量級,但融資依賴優先股與 ATM,股價對 mNAV 變動極為敏感。
Bitmine(BMNR):上週增持 8,573 枚 ETH,持倉升至 606 萬枚 ETH,董事長 Tom Lee 稱市場對 Binance 事件的反應「溫和」(The Block)。
4.2 泛加密美股:交易所與 ETF 資金流
- Coinbase(COIN)+5.53% 至 145.45:三季度淨利潤同比增長 66%,受益於比特幣持倉公允價值收益(CNBC,10-29 財報)。Ark Invest 於 11-02 買入 340 萬美元 COIN,並加倉 Circle 與 Robinhood(The Block)。
- Robinhood(HOOD)+2.20% 至 85.68。
- Circle(CRCL):11-04 盤前發布三季報,市場關注 USDC 增速放緩與分銷成本佔比(Investing.com)。
- 現貨 ETF 資金流:
- 11-02(週一)美國現貨比特幣 ETF 淨流出 3.986 億美元,貝萊德 IBIT 為最大流出產品(媒體引述 Farside 數據);
- 10-30(上週五)淨流出 6.43 億美元,為四個月最大單日流出(The Block)。
- 11-03 產品端隨幣價反彈:IBIT +1.62%、FBTC +1.62%、BITB +1.61%、ETHA +2.05%。
- 解讀:資金流的方向比價格更值得看——幣價 11-03 收漲,但資金仍在淨流出,說明這輪反彈是「賣壓衰竭」而非「新增買盤」,ETF 通道尚未轉為淨流入。
4.3 礦企:估值錨從「挖礦收入」切換到「AI 租約」
Cipher(CIFR)Q3 財報(SEC 8-K,11-02)
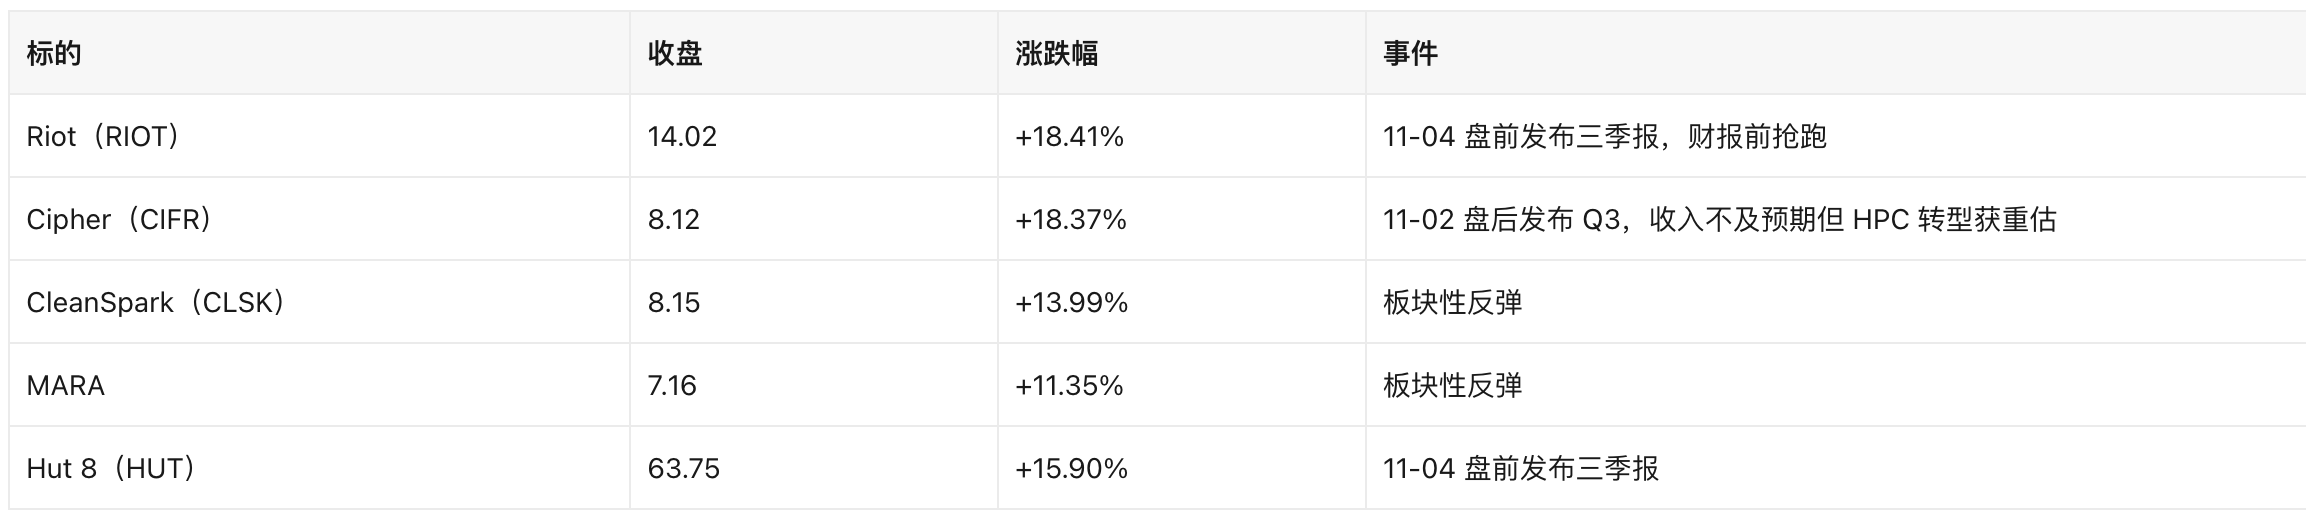
- 營收 2,670 萬美元(去年同期 7,170 萬美元),其中比特幣挖礦 2,085 萬美元、HPC 租賃首次確認收入 586 萬美元;調整後 EBITDA 為 -1,000 萬美元;淨利潤 3,160 萬美元。
- 簽約端:Barber Lake 租約延長第二個 10 年,新增租金 52 億美元,合同總收入升至 91 億美元(公司原文使用 approximately,屬非精確披露);開發管線 5.9 GW。
- 賣方分歧明顯:JPMorgan 將目標價從 22 美元下調至 18 美元但稱「顯著低估」;Northland 從 27.50 美元下調至 14 美元;Wells Fargo 因園區交付時間表下調目標價。
- 解讀:收入同比 -63%,股價卻漲 18.37%,說明定價權已從「當期挖礦現金流」轉移到「長期 AI 租約的淨現值」。這是理解礦企板塊波動的關鍵——它們的 beta 現在更多來自 AI 資本開支預期,而非幣價。
4.4 監管與會計驅動
- SEC 公司融資部出具 no-action letter,將 Canton Coin 視為數字商品:監管對「非證券型代幣」的邊界
美股
歡迎加入Odaily官方社群


推薦文章