美股日報|Intel指引暴雷疊加AI燒錢焦慮,美股科技板塊全線重挫,納指月跌幅超5%創年內最差月份(10月31日)

本文約4996字,閱讀全文需要約8分鐘
美東10月30日(週五),美股三大指數全線收跌,納斯達克綜合指數下跌2.86%至25,437點,錄得自2025年3月以來最差單月表現。本輪拋售核心驅動為AI基礎設施資本開支恐慌——亞馬遜Q3資本支出759億美元、全年指引上調至約2,200億美元,疊加Alphabet搜尋廣告不及預期與英特爾Q4指引大幅低於市場預期,費城半導體指數重挫7.20%。加密相關美股全線走低,比特幣ETF 10月累計淨流出約1.11億美元。下週關注蘋果財報、10月非農就業數據及中東地緣局勢演變。

AI總結
展開


- 核心觀點:AI巨額資本開支回報可見性遭質疑,疊加英特爾Q4指引暴雷與美聯儲鷹派暫停,引發科技股與半導體板塊集中拋售,風險情緒蔓延至加密相關美股。
- 關鍵要素:
- 亞馬遜Q3資本支出759億美元、全年指引約2200億美元(超65%投向AI基建);Alphabet Q3資本支出514億美元,自由現金流連續兩季為負。
- 英特爾Q4營收指引150-160億美元遠低於預期約170億,毛利率指引38%遠低於Q3的44.1%,單日跌28%,市值蒸發近1500億美元。
- 美聯儲10月維持利率不變,措辭偏鷹,Reuters調查顯示幾乎所有經濟學家預計12月再加息;WTI原油102.95美元高位加劇通脹壓力。
- 半導體指數SOX單日跌7.20%,AMD、ARM跌10%,資金輪動至醫藥、消費必需品與能源等防禦板塊。
- Strategy Q3營業利潤209億美元主要來自BTC公允價值變動(FASB ASC 350生效),持有約84.8萬枚BTC,但MSTR隨大盤跌7.85%,mNAV顯著低於1.0x。
- Coinbase Q3財報前單日跌10.62%,跌幅為BTC(-0.74%)的14倍以上,風險偏好收縮下交易平台beta屬性放大。
一、頭條
- AI 資本開支恐慌引爆科技股拋售: 亞馬遜 Q3 資本支出 759 億美元(遠超分析師預期),全年 CapEx 指引上調至約 2,200 億美元,其中超 65%投向 AI 基礎設施;Alphabet Q3 資本支出 514 億美元、自由現金流連續兩季為負(-90.7 億美元)。市場開始質疑 AI 巨額投入的回報可見性,科技板塊遭集中拋售。
- 英特爾 Q4 指引暴雷,單日跌 28%市值蒸發近 1,500 億美元: 英特爾 Q3 營收 165 億美元(同比+21%,Non-GAAP EPS $0.52 超預期),但 Q4 指引僅 150-160 億美元(市場預期約 170 億)、Non-GAAP EPS $0.25(市場預期$0.43),毛利率指引 38.0%亦遠低於 Q3 的 44.1%。開盤即暴跌超 28%,拖累整個半導體產業鏈。
- 美聯儲 10 月會議維持利率不變,鷹派信號指向 12 月: 美聯儲 10 月 27-28 日 FOMC 會議決定按兵不動,聲明稱需「等待更多信息積累」。但 Reuters 報道幾乎所有經濟學家預計 12 月將再次加息,通脹在油價高企(WTI $102.95)背景下持續頑固。
- Strategy Q3 創紀錄盈利 209 億美元,但 MSTR 仍隨大盤下挫: Strategy 發布 Q3 2026 財報,營業利潤 209.1 億美元(主要來自 BTC 持倉的公允價值變動),淨利潤 195.3 億美元(EPS
44.75)。公司持有約 848,000 枚 BTC,均價約75,446。同時回購1.92 億 STRC 優先股。Barclays 此前將目標價上調至175。 - 中東地緣衝突持續推高油價,黃金單日暴跌 3.63%: 美伊對峙僵局未解,WTI 原油收於
102.95(+0.93%),維持三位數高位。現貨黃金盤中失守3,900,收於$3,884.90(-3.63%),創近期最大單日跌幅。高油價加劇通脹壓力,壓縮美聯儲降息空間。
二、美股大盤與宏觀
三大指數收盤(美東 2026-10-30 16:00)
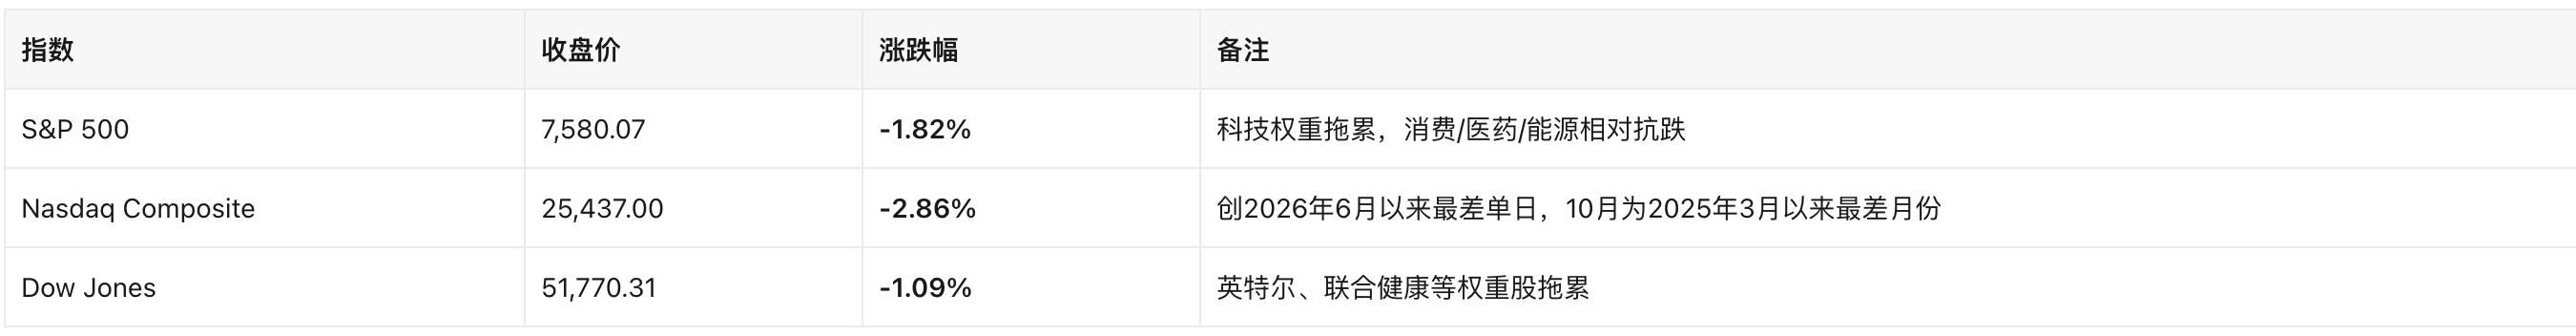
數據源: Yahoo Finance
板塊分化顯著
- 重挫板塊: 半導體(SOX -7.20%)、AI 硬件/算力鏈(Intel -28%、AMD -10%、ARM -10%、Dell -10%、SanDisk -11%、NVDA -3%+)
- 抗跌/上漲板塊: 醫藥(Eli Lilly +3.77%、AstraZeneca +7.04%)、消費必需品(Walmart +2.01%、Costco +1.94%)、能源(ExxonMobil +1.18%、Chevron +1.67%)
- 大型科技平台相對抗跌: Apple -1%以內、Alphabet -1%以內、Microsoft -1.58%、Amazon -1.40%
關鍵宏觀指標
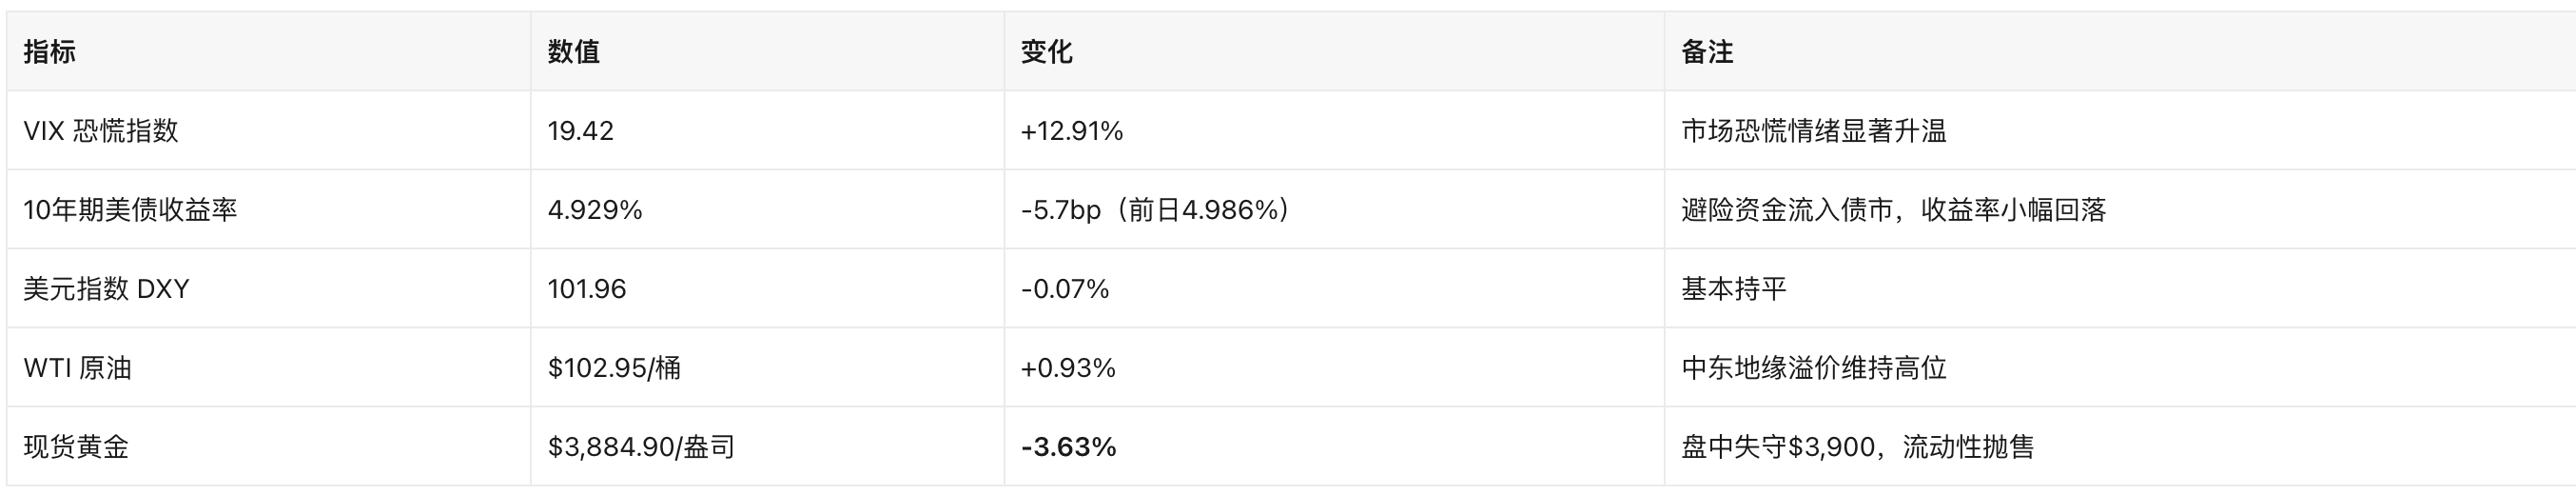
美聯儲動態
- 10 月 27-28 日 FOMC 會議: 維持聯邦基金利率不變,聲明措辭偏鷹,強調需「等待更多信息積累」(accumulation of more information)後再做調整。
- 市場預期: Reuters 調查(10/20)顯示幾乎所有經濟學家預計 12 月將再次加息。通脹在油價高企(WTI > $100)背景下持續頑固,消費信心承壓。
- 傳導邏輯: 美聯儲鷹派暫停 → 短端利率維持高位 → 科技成長股估值承壓(折現率上升) → 疊加 AI CapEx 回報不確定性 → 觸發集中拋售。
三、熱點個股與板塊
1. 英特爾(INTC):Q3 超預期但 Q4 指引暴雷,跌 28%
- Q3 業績: 營收$165 億(同比+21%),Non-GAAP EPS $0.52(超預期
0.40),DCAI(數據中心與 AI)事業部營收73 億(同比+78%,15 年最強增速)。 - Q4 指引: 營收
150-160 億(市場預期~170 億),Non-GAAP EPS0.25(市場預期0.43),毛利率 38.0%(Q3 為 44.1%)。 - 市場反應: 開盤即暴跌超 28%,市值蒸發近
1,500 億至約3,420 億。CEO 陳立武(Lip-Bu Tan)強調執行力提升與製程技術進步,但市場聚焦短期盈利前景惡化。 - 傳導影響: 拖累整個半導體產業鏈——AMD -10%、ARM -10%、NVDA -3%+、台積電 -4%。市場開始重新審視 AI 芯片需求的可持續性。
2. 亞馬遜(AMZN):AI CapEx 震驚市場,跌約 1.4%
- Q3 業績: 營收
2,019 億(同比+12%),營業利潤281 億(同比+61%),營業利潤率創紀錄 13.9%。AWS 營收460 億(同比+39.3%),年化運行率1,840 億。 - 資本支出: Q3 現金 CapEx
759 億(遠超預期),全年指引約2,200 億,2027 年將進一步顯著提升。管理層稱 AI 基礎設施投資旨在長期擴大營收和 FCF,但承認 AI 服務當前利潤率低於核心雲業務。 - 市場反應: 股價跌約 1.4%。投資者核心擔憂:AI「燒錢」速度加快,回報週期不明確。
3. Alphabet/谷歌(GOOGL):搜索廣告放緩+CapEx 高企,10/29 跌 12.64%
- Q3 業績(10/28 盤後發布): 營收
1,276 億(同比+25%,低於預期1,282 億),淨利潤262 億(同比-25%),自由現金流-91 億(連續第二季為負),CapEx $514 億。 - 亮點與隱憂: 谷歌雲收入同比翻倍至
307 億(超預期288 億),TPU 開始對外銷售;但搜索廣告收入$634 億(同比僅+12%),低於預期,AI 模式查詢變現效率偏低。 - 市場反應: 10/29 單日跌 12.64%,創上市以來最大單日跌幅,市值蒸發約$5,000 億。多家投行下調目標價(RBC $425→$400、D.A. Davidson $350→$300)。
4. 半導體板塊(SOX -7.20%)
- 英特爾暴雷引發產業鏈連鎖反應:AMD -10%、ARM -10%、高通/戴爾 -10%+、閃迪 -11%、台積電 -4%。
- 市場核心邏輯:AI 硬件投入的回報可見性下降 → 半導體週期預期下修。
5. 防禦性板塊逆勢走強
- 醫藥:Eli Lilly +3.77%、AstraZeneca +7.04%
- 消費必需品:Walmart +2.01%、Costco +1.94%
- 能源:ExxonMobil +1.18%、Chevron +1.67%(受益於油價維持$100+)
- 邏輯: 資金從科技成長股輪動至防禦性板塊,反映 risk-off 情緒。
四、加密相關美股
4.1 DAT(數字資產財庫)公司動態
Strategy(MSTR):Q3 創紀錄盈利,但股價隨大盤下挫
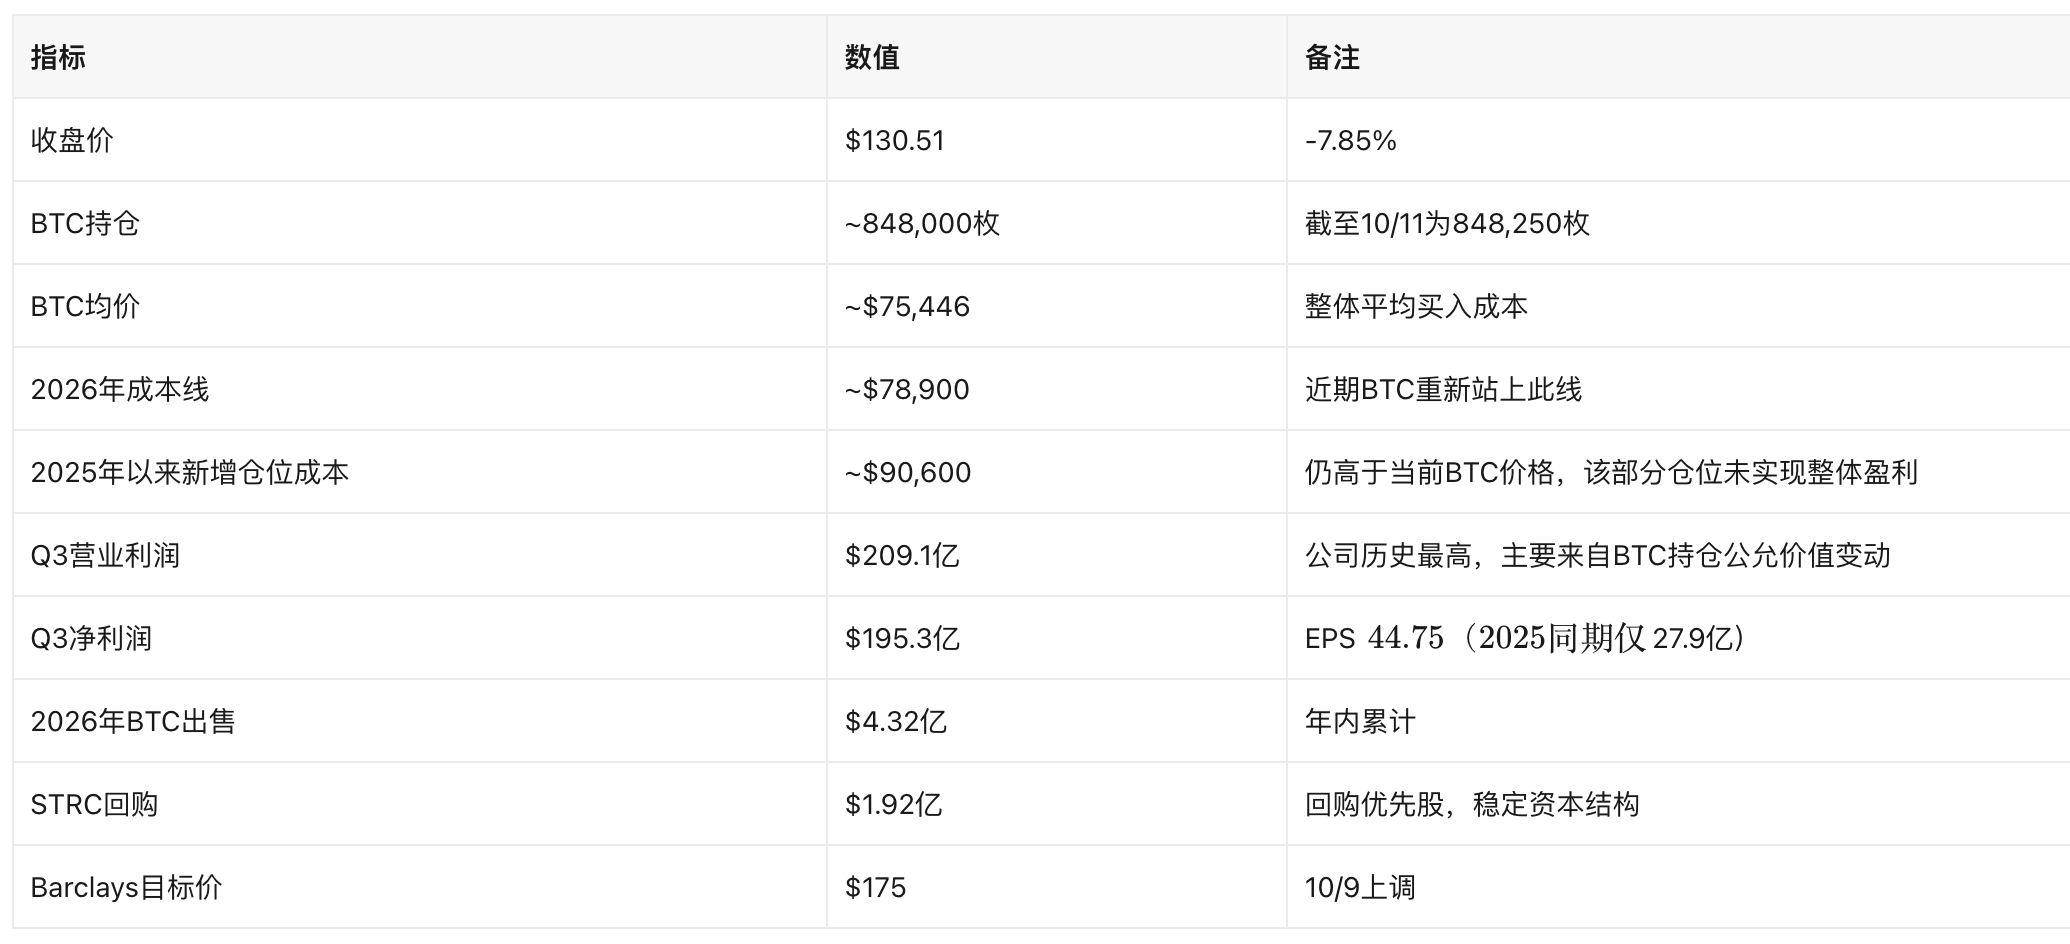
來源: Yahoo Finance、StockTitan SEC Filing
- mNAV 觀察: MSTR 收盤$130.51,按 848,000 BTC × $77,206 ≈ $654.7 億持倉價值粗算(未扣除債務),mNAV 顯著低於 1.0x,反映市場對 DAT 槓桿與資金鏈可持續性的折價。Peter Schiff 此前質疑 STRC 融資能力的可持續性。
加密美股觀察名單新增
- Vanguard ETF 首次購入 Metaplanet 股份: 據 Coingape 10/26 報道,Vanguard 旗下 ETF 首次買入 4.5M 股 Metaplanet(日本 BTC 財庫公司)股份。這標誌著傳統資管巨頭對 DAT 模式進一步認可。(來源:Coingape)
- AZI(Autozi Internet Technology): 2 月宣布投資
11 億反週期收購18.7 億數字資產,與加密巨頭合作進入 DAT 與合規支付基礎設施領域。後續進展待跟蹤。
4.2 泛加密美股
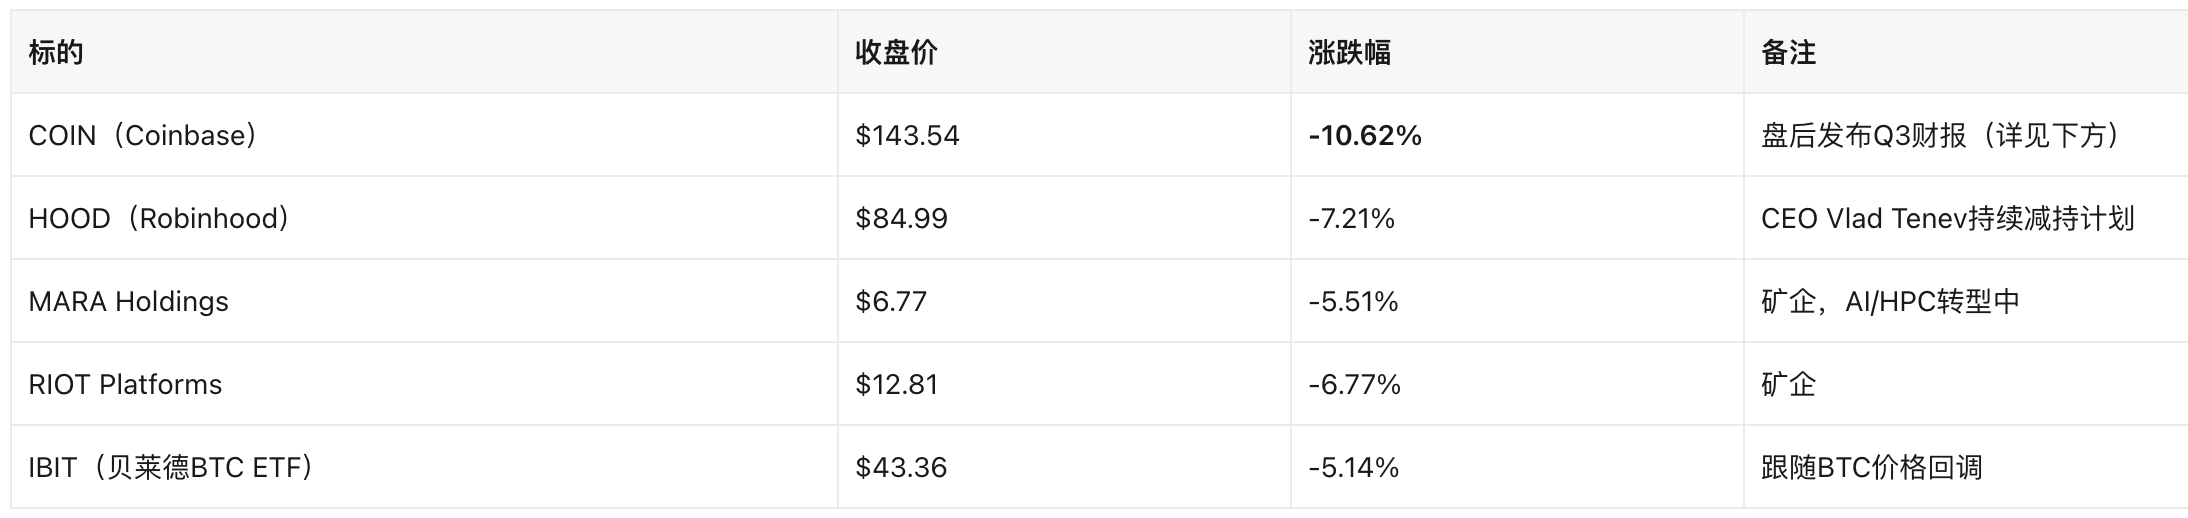
Coinbase(COIN)Q3 財報(10/30 盤後發布)
- COIN 於 10/30 美股收盤後發布 Q3 2026 財報。具體數據待詳細披露,但當日股價已跌 10.62%,反映市場對加密交易平台收入增速放緩的擔憂。
比特幣現貨 ETF 資金流
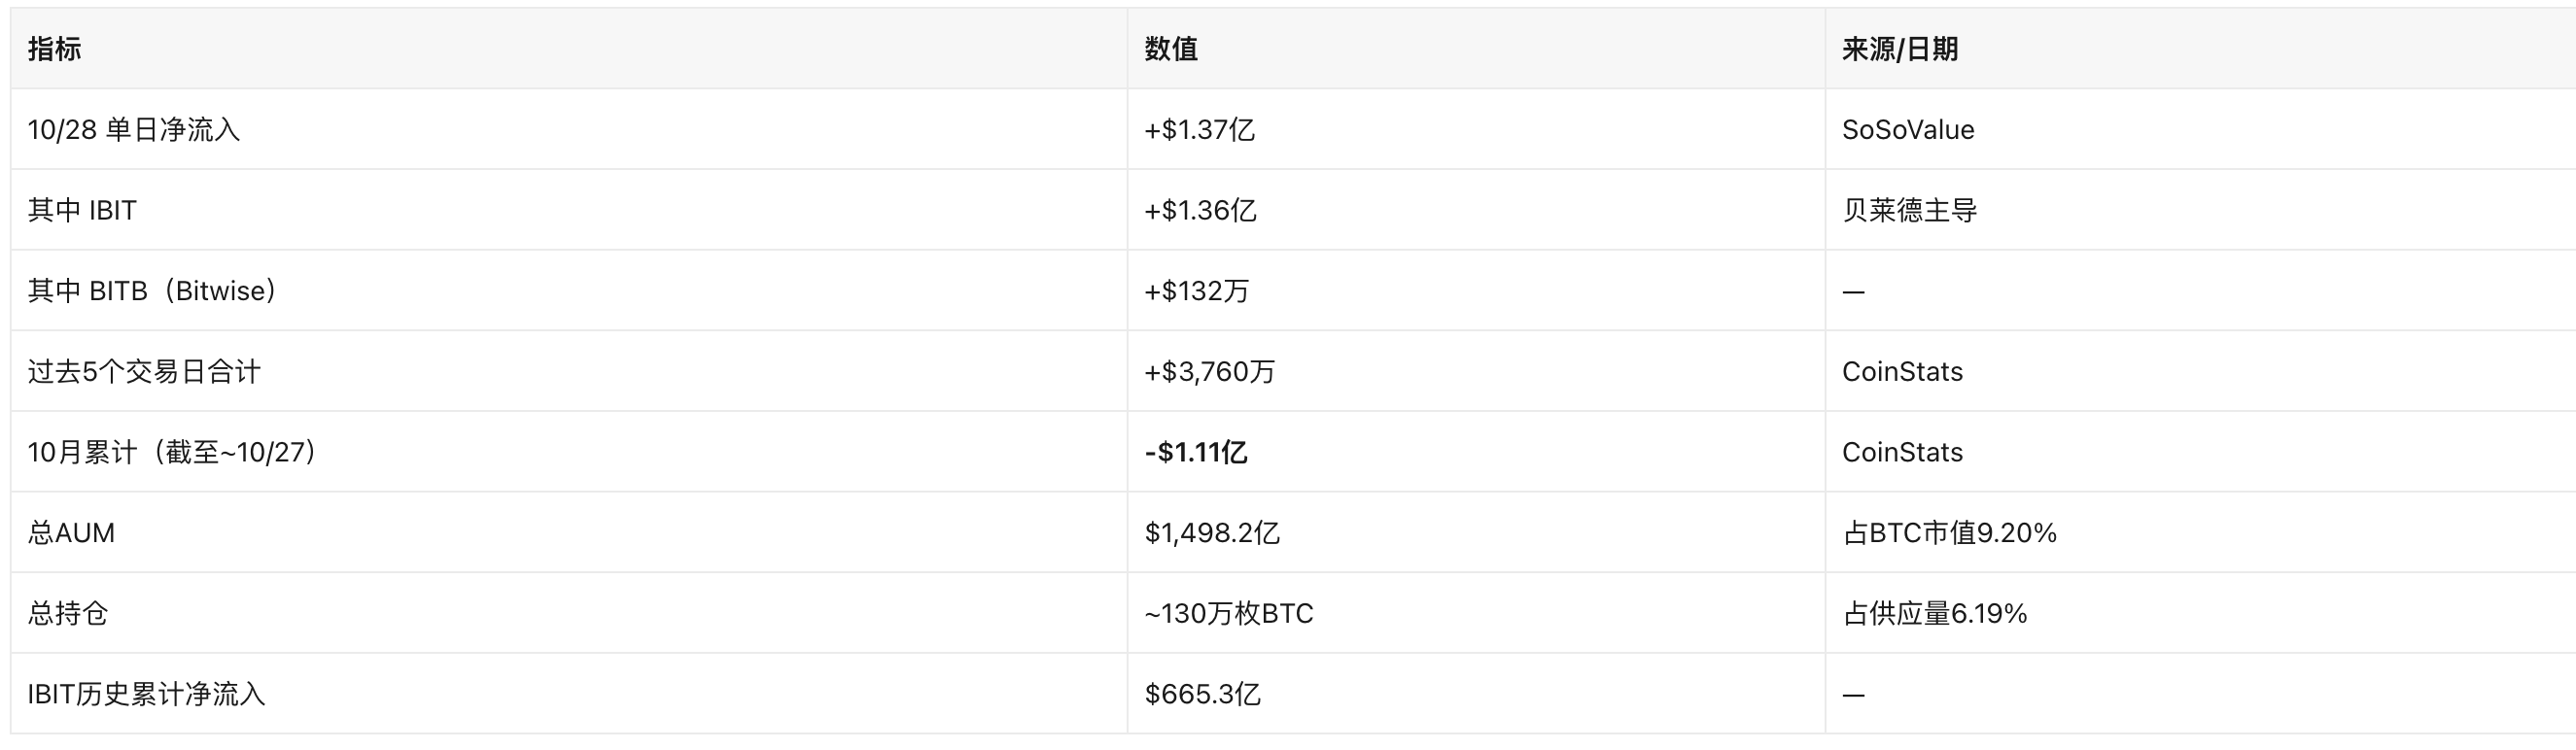
- 趨勢判斷: 10 月整體小幅淨流出,但 10/26-28 連續三日回流(IBIT 主導),顯示機構需求邊際改善。與 6 月淨流出$45.2 億的低迷期相比,當前資金面相對穩定。
穩定幣與支付
- Circle: 無重大當日新聞。
- Visa/Mastercard/PayPal: 無重大當日加密相關公告。
- Binance 安全事件: Reuters 10/30 報道 Binance 報告安全問題,BTC/加密價格短線承壓。具體細節待進一步披露。(來源:Reuters)
4.3 監管與會計驅動
- 公平價值會計準則(FASB ASC 350): 已生效,DAT 公司(如 Strategy)可將 BTC 持倉的公允價值變動計入損益表。Strategy Q3 $209 億營業利潤即主要源於此。該準則繼續推動更多公司考慮將 BTC 納入資產負債表。
- SEC 指引: 無重大新動態。市場關注 SEC 對 DAT 公司信息披露要求的進一步細化。
4.4 加密美股聯動信號
- BTC $77,206(-0.74%)vs MSTR(-7.85%):MSTR 跌幅遠超 BTC,反映 DAT 板塊受大盤科技拋售情緒拖累,mNAV 折價進一步擴大。
- COIN(-10.62%)vs BTC:Coinbase 跌幅為 BTC 的 14 倍以上,加密交易平台的「beta」屬性在 risk-off 環境中被放大。
- SOX(-7.20%)vs MARA/RIOT:礦企跌幅與半導體板塊接近,反映市場對 AI/算力產業鏈的系統性重估。
五、地緣政治影響
1. 美伊對峙與中東局勢
- 最新狀態: 美伊談判僵局持續。特朗普政府維持對伊朗海上封鎖,拒絕伊朗「先解除封鎖、再推進談判」的提議。伊朗方面強硬回應,軍方警告將採取反制措施。
- 能源傳導: 霍爾木茲海峽風險溢價維持高位,WTI 原油
102.95(+0.93%),布倫特原油維持在105-110 區間。高油價 → 美國汽油價格走高 → 通脹壓力上升 → 美聯儲降息空間被壓縮 → 科技成長股估值承壓。 - 對加密市場傳導: 地緣衝突通常利好 BTC 的「數字黃金」敘事,但當前高油價引發的通脹擔憂更為主導——美聯儲鷹派 → 風險資產全線承壓 → BTC 跟跌。
2. 關稅與貿易
- 美國對全球貿易夥伴有效關稅稅率維持約 13.7%高位(截至 2026 年 2 月數據)。
- 貿易摩擦對半導體供應鏈的影響值得關注:英特爾 Q4 指引疲弱部分反映了全球需求不確定性。
3. 美國中期選舉
- 11 月 5 日(下週二)為美國中期選舉日。選情膠著,市場對政策不確定性保持警惕。
- 選舉結果可能影響:財政政策方向、加密監管立法進程、貿易政策走向。
六、今日關注點(未來 24-48 小時)
關鍵日程
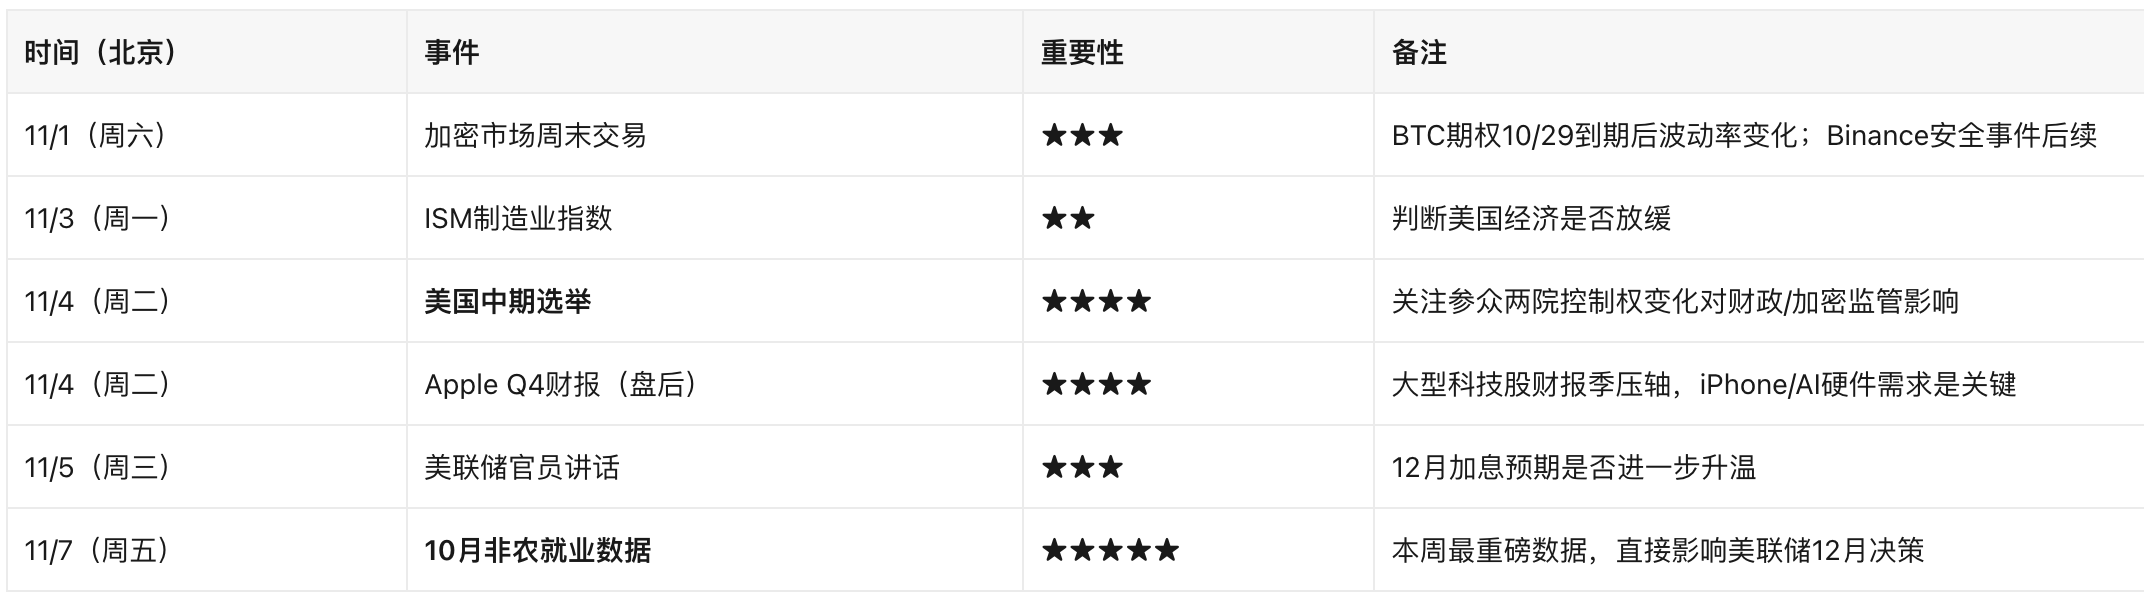
加密美股專項關注
- Coinbase Q3 財報解讀: 10/30 盤後發布,週末/下週一
美股
歡迎加入Odaily官方社群


推薦文章